 English
 پارسی


مشاهده ویدیو تحلیلی
مروری بر اقتصاد جهانی در هفته گذشته
رشد حفظ شده، اما شوک انرژی نقشه ریسک را تغییر میدهد
اقتصاد جهانی هفته گذشته را در موقعیتی قویتر از انتظار بسیاری از سرمایهگذاران به پایان رساند، اما این بهبود نابرابر بود و بیش از پیش در معرض شوک تازه انرژی قرار گرفت. از نگاه من بهعنوان یک تحلیلگر بازارهای مالی، فضای فعلی ترکیبی از تقاضای مقاوم، اعتماد شکننده، ریسکهای تورمی چسبنده و فشار ژئوپلیتیکی رو به افزایش است. رشد اقتصادی نشکسته، اما حاشیه آرامش سیاستگذاران بهشدت محدودتر شده است.
مهمترین موضوع در اقتصاد کلان، بازگشت انرژی بهعنوان کانال اصلی انتقال ریسک ژئوپلیتیک به بازارها بود. حتی پس از تمدید آتشبس، اختلالات اطراف ایران و تنگه هرمز جریان نفت و گاز را تحت فشار نگه داشت. نفت برنت به محدوده بالای ۹۰ دلار نزدیک شد و بعدتر از ۱۰۰ دلار عبور کرد، در حالی که نفت WTI بین محدوده بالای ۸۰ دلار تا میانه ۹۰ دلار معامله شد. دادههای ذخایر نفتی آمریکا نیز تصویر را پیچیدهتر کرد: ذخایر نفت خام برخلاف انتظار افزایش یافت، اما موجودی بنزین و فرآوردههای تقطیری بهشدت کاهش پیدا کرد. این یعنی ریسک دیگر فقط یک خبر ژئوپلیتیکی نیست؛ اکنون به مسئله تورم، هزینه حملونقل، حاشیه سود مصرفکننده و سودآوری شرکتها تبدیل شده است، بهویژه برای اقتصادهای واردکننده نفت.
ایالات متحده همچنان قویترین اقتصاد بزرگ توسعهیافته باقی ماند. خردهفروشی ۱.۷٪ ماهانه رشد کرد، خردهفروشی هسته ۱.۹٪ افزایش یافت و گروه کنترل ۰.۷٪ بالا رفت؛ این ارقام تأیید میکند که مصرفکننده آمریکایی هنوز موتور کلیدی تقاضای جهانی است. دادههای PMI نیز بهبود یافت؛ شاخص تولید به ۵۴.۰، خدمات به ۵۱.۳ و شاخص ترکیبی به ۵۲.۰ رسید. بخش مسکن با کاهش جزئی نرخ وامهای رهنی نشانههایی از ثبات نشان داد، در حالی که بازار کار بهتدریج و نه بهطور شدید نرم شد. این اقتصاد همچنان مقاوم است، اما همین قدرت یک مشکل سیاست گذاری ایجاد میکند: افزایش قیمت نفت و مصرف قوی، حرکت سریع فدرال رزرو به سمت سیاست انبساطی را دشوارتر میکند.
بریتانیا نیز دادههای فعالیتی بهتر از انتظار ارائه کرد. شاخصهای PMI آوریل بهبود یافتند؛ تولید به ۵۳.۶، خدمات به ۵۲.۰ و شاخص ترکیبی به ۵۲.۰ رسید. روند خردهفروشی بازگشت داشت و بازار کار، هرچند نامتوازن بود، اما فرو نریخت. با این حال، تورم همچنان محدودیت اصلی است. تورم شاخص قیمت مصرفکننده به ۳.۳٪ سالانه شتاب گرفت و قیمت نهادههای تولیدی بهطور قابل توجهی افزایش یافت. برای بانک مرکزی انگلستان، این یک تعادل دشوار ایجاد میکند: رشد حفظ شده، اما تورم همچنان آنقدر چسبنده است که انعطاف سیاست پولی را محدود کند.
منطقه یورو همچنان ضعیفترین بخش داستان بازارهای توسعهیافته بود. شاخص ترکیبی PMI دوباره به زیر مرز رشد و به ۴۸.۶ سقوط کرد، عمدتاً به دلیل تضعیف دوباره خدمات. آلمان تحت فشار باقی ماند؛ شاخصهای Ifo و ZEW ضعیفتر شدند، فعالیت خدماتی کاهش یافت و PMI ترکیبی دوباره وارد محدوده انقباض شد. فرانسه کمی مقاومت در بخش تولید نشان داد، اما خدمات و اعتماد مصرفکننده همچنان ضعیف بود. اقتصاد اروپا در حال فروپاشی نیست، اما بهبود آن بیش از حد محدود است. ثبات تولید بهتنهایی کافی نیست، بخوص اگر خدمات و تقاضای داخلی تقویت نشوند.
چین باثبات به نظر میرسید، اما هنوز آنقدر قانعکننده نبود که بتوان آن را یک بهبود گسترده نامید. بانک مرکزی چین نرخ LPR یکساله را در ۳.۰۰٪ و نرخ LPR پنجساله را در ۳.۵۰٪ حفظ کرد و بهجای تسهیل تهاجمی، ثبات سیاستی را نشان داد. یوان عمدتاً باثبات ماند، اما سرمایهگذاری مستقیم خارجی بیشتر تضعیف شد و نشان داد سرمایه خارجی همچنان نسبت به چشمانداز میانمدت چین محتاط است. چین همچنان یک داستان ثبات کنترلشده است، نه یک روند شتابگیری قوی.
ژاپن یکی از سازندهترین ترکیبهای اقتصاد کلان را ارائه کرد. صادرات شتاب گرفت، تجارت بازگشت داشت و PMI تولید به ۵۴.۹ جهش کرد. تورم هسته ملی به ۱.۸٪ رسید و تورم خدمات شرکتی نیز تقویت شد. این ارقام نشان میدهد ژاپن به رکود نزدیک نیست. با این حال، خدمات نرمتر شد؛ یعنی بهبود بیشتر توسط تجارت و صنعت هدایت میشود تا تقاضای داخلی کاملاً هماهنگ. برای بانک مرکزی ژاپن، عادیسازی سیاست به تعویق افتاده، اما لغو نشده است.
بازارهای نوظهور بهشدت دوپاره بودند. اقتصاد در کره جنوبی برجسته بود؛ تولید ناخالص داخلی ۱.۷٪ فصلی و ۳.۶٪ سالانه رشد کرد که از نیمههادیها و چرخه هوش مصنوعی حمایت گرفت. شاخص PMI ترکیبی هند در سطح قوی ۵۸.۳ باقی ماند، هرچند تولید در بخش های زیرساختی تضعیف شد. ترکیه بیشتر شبیه داستان ثبات زیر نرخهای بهره بالا بود، در حالی که مکزیک، برزیل و آفریقای جنوبی سیگنالهای ترکیبیتر یا نرمتری نشان دادند. نکته کلیدی روشن است: اقتصادهایی که در معرض فناوری، صادرات قوی یا ذخایر بهتر قرار دارند، بهتر از اقتصادهای عقبمانده در تقاضای داخلی مقاومت میکنند.
بازارهای مالی همین واگرایی را منعکس کردند. سهام آمریکا با اتکا به مقاومت سودآوری و هیجان هوش مصنوعی به رکوردهای تازه رسید، پیش از آنکه تیترهای مربوط به نفت و ایران دوباره احتیاط را به معاملات آتی بازگرداند. ژاپن و کره جنوبی از قدرت فناوری و نیمههادیها سود بردند. اروپا به دلیل رشد ضعیف، فشار بر بخش کالاهای لوکس و حساسیت انرژی عملکرد ضعیفتری داشت. در سطح بخشها، زیرساخت هوش مصنوعی و نیمههادیها برندگان روشن بودند، در حالی که سفر، صنایع حساس به سوخت و بخشی از سهام مصرفی اروپا از روند ها عقب ماندند.
کالاها و کریپتو نشان دادند بازارها در حال معامله یک وحشت کلاسیک نیستند. طلا در بخشی از هفته با وجود فشار ژئوپلیتیکی تضعیف شد، زیرا دلار قویتر، بازدهیهای بالا و نگرانیهای تورمی بر آن فشار آوردند. کریپتو بیشتر مانند یک دارایی پرریسک با بتای بالا رفتار کرد تا یک پوشش دفاعی؛ در زمان ترس از تشدید تنش افت کرد و با کاهش ریسک ژئوپلیتیک بازگشت داشت. این موضوع مهم است، زیرا بازار در حال معامله شوک رشد در برابر تورم است، نه یک فرار ساده به داراییهای امن.
برای بانکهای مرکزی، هفته هیچ سیگنال روشنی ارائه نکرد. فدرال رزرو با مصرف قوی و نفت بالاتر روبهرو است. بانک مرکزی انگلستان رشد بهتر اما تورم چسبنده دارد. بانک مرکزی اروپا با فعالیت ضعیف اما ریسکهای قیمتی همچنان نگرانکننده مواجه است. بانک مرکزی ژاپن تورم بالاتر اما خدمات نرمتر را میبیند. بانک مرکزی چین محتاط باقی مانده است. جمعبندی من ساده است: رشد اقتصاد جهانی هنوز زنده است، اما اکنون زیر یک پریمیوم ریسک سنگینتر حرکت میکند. نکات کلیدی برای رصد، نفت بالای ۱۰۰ دلار، موجودی فرآوردههای پالایشی، انتظارات تورمی، مومنتوم PMI و لحن بانکهای مرکزی هستند. رشد نشکسته، اما شوک انرژی مرحله بعدی را بسیار شکنندهتر کرده است.
چشمانداز اقتصاد جهانی
بانکهای مرکزی، تورم و گزارشهای فناوری هفته ۱۸ را تعیین میکنند
اقتصاد جهانی وارد هفته ۱۸ سال ۲۰۲۶ میشود؛ هفتهای که بازارها با یکی از مهمترین آزمونهای سیاست گذاری پولی و تورمی این فصل روبهرو هستند. از ۲۷ آوریل تا ۳ مه، سرمایهگذاران بر این تمرکز خواهند کرد که آیا اقتصاد جهان همچنان به سمت فرود نرم حرکت میکند یا وارد ترکیب دشوارتری از تورم چسبنده، رشد کندتر و نااطمینانی ناشی از انرژی میشود.
رویداد اصلی، نشست کمیته بازار آزاد فدرال رزرو در ۲۸ تا ۲۹ آوریل است. انتظار میرود فدرال رزرو نرخها را بدون تغییر نگه دارد، اما سیگنال واقعی بازار از لحن آن درباره تورم، قیمت نفت، ریسکهای رشد و زمانبندی کاهش احتمالی نرخها خواهد آمد. تصمیم فدرال رزرو با یک روز مهم دادههای کلان آمریکا در روز پنجشنبه دنبال میشود؛ زمانی که تولید ناخالص داخلی سهماهه اول، تورم PCE ماه مارس، هزینهکرد شخصی و شاخص هزینه اشتغال منتشر میشوند. من پنجشنبه را روز کلیدی معاملاتی برای دلار آمریکا، بازده اوراق قرضه خزانه داری، طلا، بیتکوین و والاستریت میبینم.
اروپا نیز زیر فشار سیاست پولی خواهد بود. بانک مرکزی اروپا در ۲۹ تا ۳۰ آوریل نشست سیاست گذاری دارد، در حالی که بانک مرکزی انگلستان در ۳۰ آوریل جلسه سیاست گذاری پولی و تصمیمگیری نرخ بهره دارد. هر دو با یک مشکل مشابه روبهرو هستند: قیمتهای بالاتر انرژی ریسکهای تورمی را افزایش داده، اما رشد همچنان شکننده است. برآورد اولیه تورم آوریل منطقه یورو برای EUR/USD، اوراق بدهی اروپایی و سهام منطقهای بسیار مهم خواهد بود.
در آسیا، بانک مرکزی ژاپن در ۲۷ تا ۲۸ آوریل نشست سیاست گذاری دارد و سرمایهگذاران به دنبال هرگونه سیگنال قویتر درباره فشارهای تورمی، دستمزدها و عادیسازی سیاست پولی خواهند بود. دادههای رسمی PMI چین نیز اهمیت دارد، زیرا بازارها نیاز دارند تأیید شود که بهبود بخش تولید همچنان حفظ شده است.
شوک انرژی خاورمیانه همچنان بزرگترین ریسک در اقتصاد کلان است. قیمت نفت اکنون یک متغیر مرکزی است، زیرا هزینههای بالاتر انرژی میتواند انتظارات تورمی را افزایش دهد، مصرفکنندگان را تضعیف کند، حاشیه سود را تحت فشار بگذارد و بانکهای مرکزی را برای مدت طولانیتری محتاط نگه دارد. این وضعیت برای داراییهای پرریسک دشوار است: سهام به بازدهی پایینتر نیاز دارد، اما تورم ناشی از نفت سیاستگذاران را در وضعیت دفاعی نگه میدارد.
برای والاستریت، گزارشهای مالی ممکن است به اندازه دادههای اقتصاد کلان مهم باشند. انتظار میرود مایکروسافت، آلفابت، آمازون، اپل و متا گزارشهای خود را منتشر کنند. چشم انداز قوی درباره هوش مصنوعی و فضای ابری میتواند از نزدک حمایت کند، اما حاشیه سود ضعیفتر، نگرانی درباره هزینههای سرمایهای سنگین یا چشم انداز محتاطانه میتواند باعث سیو سود شود.
ایالات متحده آمریکا
هفته پیش رو در ایالات متحده، آزمونی بزرگ برای تجارت با فرود نرم است. تأثیرگذارترین توالیهای بازار، FOMC در روز چهارشنبه، GDP/PCE/ECI در روز پنجشنبه، ISM Manufacturing در روز جمعه و درآمد شرکتهای بزرگ فناوری در طول هفته است. اگر فدرال رزرو با لحنی متعادل عمل کند، PCE کاهش یابد، GDP مثبت باقی بماند، ECI تعدیل شود و نتایج شرکتهای بزرگ فناوری از انتظارات فراتر روند، بازار میتواند آن را به عنوان یک سناریوی صعودی ببیند. از طرف دیگر، اگر فدرال رزرو رویکرد تهاجمی داشته باشد، PCE و ECI بالا بمانند، GDP ضعیف شود و درآمد شرکتهای فناوری نتواند ارزشگذاریهای هوش مصنوعی را توجیه کند، بازارهای سهام ضربه خواهند خورد. برای معاملهگران، این هفتهای است که ابتدا باید نرخها را زیر نظر داشته باشند، زیرا بازده اوراق قرضه خزانهداری احتمالاً تعیین میکند که آیا درآمد قوی میتواند به افزایش سهام ادامه دهد یا اینکه ریسک تورم، روند صعودی را محدود میکند.
مرور هفتگی اقتصاد آمریکا: تقاضای قوی با چشمانداز تورمی پیچیدهتر روبهرو میشود
اقتصاد آمریکا هفته را با لحن رشد قویتری به پایان رساند، اما جزئیات نشاندهنده تصویر کلان پیچیدهتری است. از نگاه من بهعنوان یک تحلیلگر بازارهای مالی، این اقتصاد همچنان در حال گسترش است و از مصرف مقاوم، بهبود فعالیت تجاری و مقداری بهبود در بخش مسکن حمایت میگیرد. با این حال، بازگشت ریسک تورمی ناشی از انرژی، انتظارات تورمی بالا و نرمشدن تدریجی بازار کار، چشمانداز را برای فدرال رزرو دشوارتر کرده است. رشد اقتصادی نشکسته، اما فضای سیاستگذاری کمتر راحت شده است.
قویترین سیگنال از بخش هزینهکرد مصرفکننده آمد. خردهفروشی ماه مارس ۱.۷٪ ماهانه رشد کرد؛ بالاتر از پیشبینی ۱.۴٪ و بهتر از رشد قبلی ۰.۷٪. خردهفروشی هسته حتی قویتر بود و ۱.۹٪ افزایش یافت، که آن هم بالاتر از انتظار بود. گروه کنترل، که مستقیماً وارد محاسبات تولید ناخالص داخلی میشود، ۰.۷٪ رشد کرد؛ بسیار بالاتر از پیشبینی ۰.۲٪. خردهفروشی بدون بنزین و خودرو در سطح ۰.۶٪ باقی ماند، در حالی که رشد سالانه خردهفروشی به ۳.۹۷٪ رسید. این موضوع تأیید میکند که تقاضای خانوار همچنان موتور اصلی اقتصاد آمریکا است. تنها سیگنال نرمتر از رشد فروش ردبوک بود که از ۷.۰٪ به ۶.۷٪ کاهش یافت و نشان داد هزینهکرد همچنان قوی است، اما دیگر در همه بخشها شتاب نمیگیرد.
بازار کار نیز باثبات باقی ماند، هرچند دیگر بهوضوح در حال نرم تر شدن نیست. درخواستهای اولیه دریافت بیمه بیکاری از ۲۰۸ هزار به ۲۱۴ هزار افزایش یافت و کمی بالاتر از پیشبینی ۲۱۱ هزار بود. درخواستهای ادامهدار به ۱.۸۲۱ میلیون رسید و میانگین چهار هفتهای به ۲۱۰.۷۵ هزار افزایش یافت. این ارقام به نرمشدن تدریجی بازار کار اشاره دارند، نه یک وخامت. اشتغال زایی هفتگی ADP از ۳۹.۳۰ هزار به ۵۴.۷۵ هزار بهبود یافت و این دیدگاه را تقویت کرد که استخدام کند شده، اما فرو نپاشیده است. برای بازارها، این نکته مهم است، زیرا نرمشدن بازار کار از احتمال کاهش نرخ در آینده حمایت میکند، اما دادهها آنقدر ضعیف نیستند که فدرال رزرو را به تغییر فوری سیاست های خود مجبور کنند.
فعالیت تجاری یکی از امیدوارکنندهترین بخشهای هفته بود. شاخص اولیه مدیران خرید بخش تولید S&P Global در آوریل به ۵۴.۰ رسید؛ بالاتر از پیشبینی ۵۲.۵ و بهتر از رقم قبلی ۵۲.۳. شاخص مدیران خرید خدمات از ۴۹.۸ به ۵۱.۳ برگشت و شاخص ترکیبی از ۵۰.۳ به ۵۲.۰ افزایش یافت. این نشان میدهد اقتصاد سهماهه دوم را با مومنتوم بهتر در تولید و خدمات آغاز کرده است. با این حال، شاخصهای گستردهتر ترکیبی بودند. شاخص فعالیت ملی فدرال رزرو شیکاگو به -۰.۲۰ کاهش یافت و برآورد GDPNow فدرال رزرو آتلانتا برای سهماهه اول از ۱.۳٪ به ۱.۲٪ رسید. به بیان دیگر، فعالیت در حال بهبود است، اما اقتصاد وارد فاز رونق نشده است.
بخش مسکن با کمک کاهش جزئی نرخ وامهای رهنی نشانههایی از ثبات نشان داد. فروش خانههای در انتظار تحویل ۱.۵٪ ماهانه رشد کرد و انتظار رشد صفر را شکست، در حالی که شاخص فروش خانههای در انتظار فروش به ۷۳.۷ افزایش یافت. نرخ وام رهنی ۳۰ ساله MBA از ۶.۴۲٪ به ۶.۳۵٪ کاهش یافت و از فعالیت وام مسکن حمایت کرد. درخواستها ۷.۹٪ افزایش یافت، شاخص خرید به ۱۷۵.۶ رسید و شاخص بازتأمین مالی به ۱,۰۲۳.۱ جهش کرد. مسکن هنوز از نظر تاریخی قوی نیست، اما دادهها نشان میدهد تقاضا همچنان به بهبود شرایط مالی واکنش سریع نشان میدهد.
تصویر تورم دشوارتر شد. اعتماد مصرفکننده دانشگاه میشیگان از ۴۷.۶ به ۴۹.۸ بهبود یافت، اما انتظارات تورمی همچنان بهطور نگرانکنندهای بالا ماند. انتظارات یکساله در ۴.۷٪ قرار گرفت، در حالی که انتظارات پنجساله از ۳.۲٪ به ۳.۵٪ افزایش یافت. این یک مسئله جدی برای فدرال رزرو است، زیرا بهبود اعتماد همراه با انتظارات تورمی بالاتر میتواند توجیه کاهش نرخ را دشوارتر کند. انرژی نیز لایه دیگری از ریسک اضافه کرد. ذخایر نفت خام برخلاف انتظار ۱.۹۲۵ میلیون بشکه افزایش یافت، اما ذخایر بنزین ۴.۵۷۰ میلیون و فرآوردههای تقطیری ۳.۴۲۷ میلیون کاهش پیدا کرد. یعنی عرضه نفت خام کمتر از انتظار محدود بود، اما بازار فرآوردههای پالایشی همچنان تحت فشار باقی ماند.
شرایط مالی نیز همین فضای ترکیبی را منعکس کرد. حراج اوراق ۲۰ ساله خزانه داری با نرخ ۴.۸۸۳٪ انجام شد، بالاتر از ۴.۸۱۷٪ قبلی، که به هزینههای تأمین مالی بالاتر در انتهای بلند منحنی اشاره دارد. ترازنامه فدرال رزرو نزدیک ۶.۷۰۷ تریلیون دلار باقی ماند، در حالی که مانده ذخایر به ۲.۹۱۵ تریلیون دلار کاهش یافت. همزمان، جلسه استماع کوین وارش بحث سیاست گذاری را زنده نگه داشت؛ بازارها حمایت از استقلال فدرال رزرو را شنیدند، اما سیگنال روشنی از کاهش زودهنگام نرخها دریافت نکردند. این موضوع به حمایت نسبی از دلار و بازدهیها کمک کرد.
برای والاستریت، پیام قوی، اما بدون ریسک نبود. سهام با اتکا به سودآوری قوی و مومنتوم مرتبط با هوش مصنوعی به اوجهای تازه رسیدند، اما معاملات آتی با بازگشت تنشهای آمریکا و ایران و ریسک تنگه هرمز برای عرضه نفت نرمتر شدند.
چشمانداز اقتصاد آمریکا
فدرال رزرو، PCE، تولید ناخالص داخلی و غولهای فناوری بازارها را در حالت آمادهباش قرار میدهند
اقتصاد آمریکا وارد هفته ۲۷ آوریل تا ۱ مه ۲۰۲۶ میشود؛ هفتهای که یکی از مهمترین تقویمهای اقتصاد کلان و بازاری این فصل را در خود دارد. از نگاه من بهعنوان یک تحلیلگر بازارهای مالی، این هفته زمانی است که سرمایهگذاران باید تشخیص دهند آیا آمریکا همچنان در مسیر فرود نرم قرار دارد یا به سمت ترکیب دشوارتری از رشد کندتر، تورم چسبنده و سیاست پولی سختگیرانهتر برای مدت طولانیتر حرکت میکند. محرکهای اصلی شامل نشست FOMC، برآورد اولیه تولید ناخالص داخلی سهماهه اول، گزارش تورم PCE ماه مارس، شاخص هزینه اشتغال و گزارشهای مالی غولهای فناوری یعنی مایکروسافت، آلفابت، آمازون، متا و اپل هستند.
موضوع اصلی بازار ساده است: رشد در برابر تورم در برابر صبر فدرال رزرو. سهام آمریکا از اواخر مارس با کمک اشتیاق نسبت به هوش مصنوعی و انتظارات مقاوم از سودآوری شرکتها رشد قدرتمندی داشته است. اما این رشد اکنون با یک آزمون جدی اعتبارسنجی روبهرو است. اعتماد مصرفکننده بهشدت تضعیف شده، در حالی که انتظارات تورمی به دلیل فشار قیمت انرژی مرتبط با درگیری ایران و اختلال در تنگه هرمز افزایش یافته است. شاخص اعتماد مصرفکننده دانشگاه میشیگان به ۴۹.۸ کاهش یافت، در حالی که انتظارات تورمی یکساله به ۴.۷٪ و انتظارات پنجساله به ۳.۵٪ افزایش یافت. این ترکیب برای فدرال رزرو و داراییهای پرریسک ناخوشایند است.
سهشنبه، ۲۸ آوریل، با گزارش اعتماد مصرفکننده Conference Board در ساعت ۱۰:۰۰ صبح به وقت شرق آمریکا آغاز میشود. این گزارش مهم است، زیرا بازارها باید بدانند آیا ضعف شاخص میشیگان گستردهتر شده یا نه. عدد ضعیف میتواند به سهام مصرفی اختیاری فشار وارد کند و از اوراق حمایت کند، در حالی که اعتماد قویتر میتواند به سهام کمک کند اما بازدهیها را محکمتر نگه دارد. در همان روز، نشست FOMC آغاز میشود و ممکن است سرمایهگذاران را پیش از تصمیم چهارشنبه به کاهش ریسک تشویق کند. گزارش اشتغال ADP / NER Pulse نیز برای سهشنبه برنامهریزی شده است. سیگنالهای قوی بازار کار میتواند از دلار آمریکا و بازده اوراق خزانه حمایت کند، در حالی که دادههای ضعیفتر میتواند انتظارات کاهش نرخ در آینده را زنده کند.
چهارشنبه، ۲۹ آوریل، سفارشات کالاهای بادوام مارس در ساعت ۸:۳۰ صبح به وقت شرق آمریکا منتشر میشود. سفارشات هسته قوی از سهام صنعتی، چرخهای و روایت مقاومت رشد حمایت میکند. سفارشات ضعیف نگرانی درباره از دست رفتن مومنتوم سرمایهگذاری تجاری را افزایش میدهد. اما رویداد اصلی، تصمیم FOMC در ساعت ۲:۰۰ بعدازظهر و سپس کنفرانس خبری در ساعت ۲:۳۰ بعدازظهر است. انتظار میرود فدرال رزرو نرخها را بدون تغییر نگه دارد، اما لحن آن از خود تصمیم مهمتر است. این نشست شامل خلاصه پیشبینیهای اقتصادی نیست، بنابراین بازارها بهشدت بر زبان جروم پاول تمرکز خواهند کرد.
سناریوی پایه من یک فدرال رزرو صبور است. تورم هنوز بیش از حد چسبنده است، قیمت انرژی یک ریسک کوتاهمدت محسوب میشود و بازار کار در حال سرد شدن است، اما فرو نپاشیده است. فدرال رزرو احتمالاً سیاست را انعطافپذیر نگه میدارد و تأکید میکند که پیش از تغییر مسیر به دادههای بیشتری نیاز دارد. پاول ممکن است عدم قطعیت ناشی از درگیری ایران و اثر احتمالی آن بر تورم و رشد را برجسته کند. توقف تهاجمی میتواند بازده اوراق دوساله خزانه و دلار آمریکا را بالا ببرد، به طلا فشار وارد کند و برای نزدک و سایر سهام رشدی بلندمدت ریسک ارزشگذاری ایجاد کند. توقف نرمتر میتواند از سهام، طلا و بخشهای حساس به نرخ بهره حمایت کند.
پنجشنبه، ۳۰ آوریل، بزرگترین روز شوک کلان هفته است. در ساعت ۸:۳۰ صبح به وقت شرق آمریکا، بازارها تولید ناخالص داخلی سهماهه اول، تورم PCE ماه مارس، درآمد و هزینهکرد شخصی و شاخص هزینه اشتغال سهماهه اول را دریافت میکنند. این مجموعه، مثلث کامل کلان را به سرمایهگذاران میدهد: رشد، تورم، دستمزد و مصرف. بهترین ترکیب بازار، GDP متوسط، PCE نرمتر و رشد دستمزد کنترلشده است. این سناریو از روایت فرود نرم حمایت میکند و به سهام کمک میکند. بدترین ترکیب، GDP ضعیف، PCE داغ و ECI قوی است، زیرا ریسک رکود تورمی را افزایش میدهد و احتمالاً از دلار و بازدهیها حمایت میکند و به سهام فشار وارد میکند.
گزارش PCE اهمیت ویژهای دارد. انتظار میرود هزینههای بالاتر انرژی شاخص قیمت PCE ماه مارس را بالا ببرد و هزینهکرد اسمی با قیمتهای بالاتر حمایت شود. مصرف واقعی احتمالاً متعادلتر خواهد بود. ریسک کلیدی این است که هزینهکرد خانوار ممکن است بیشتر با عواملی مثل بازپرداخت مالیاتی و درآمد پس از مالیات حفظ شود، نه با بهبود واقعی بنیادهای مصرف. من دستههای اختیاری مصرف را با دقت دنبال میکنم، زیرا هر کاهش هزینهکرد خارج از بنزین میتواند نشانه اولیه رفتار کاهش مصرف باشد.
جمعه، ۱ مه، توجه به شاخص ISM Manufacturing PMI در ساعت ۱۰:۰۰ صبح به وقت شرق آمریکا منتقل میشود. عدد اصلی مهم است، اما مهمترین اجزا سفارشات جدید، اشتغال و بهویژه قیمتهای پرداختشده هستند. در مارس، شاخص تولید ISM در سطح ۵۲.۷ قرار داشت، در حالی که شاخص قیمتها به ۷۸.۳ جهش کرد که بالاترین سطح از ژوئن ۲۰۲۲ بود. PMI قوی همراه با کاهش قیمتها برای سهام مثبت است. PMI ضعیف همراه با قیمتهای بالا یک هشدار کلاسیک رکود تورمی خواهد بود.
گزارشهای مالی محرک مهم دیگر بازار هستند. مایکروسافت، آلفابت، آمازون، متا و اپل میتوانند جهت نزدک را تعیین کنند. سرمایهگذاران بر هزینهکرد زیرساخت هوش مصنوعی، رشد فضای ابری، روند تبلیغات، حاشیه سود و راهنمایی شرکتها تمرکز خواهند کرد. ارقام قوی در هوش مصنوعی و فضای ابری میتواند رشد نزدک، S&P 500، نیمههادیها و نامهای مرتبط با هوش مصنوعی را ادامه دهد. اما اگر شرکتها افزایش هزینه سرمایهای هوش مصنوعی را بدون تبدیل کافی به درآمد کوتاهمدت نشان دهند، بازار ممکن است سهام فناوری با ارزشگذاری بالا را تنبیه کند.
نکته مهم برای معاملهگران این است که گزارش اشتغال غیرکشاورزی آوریل این هفته منتشر نمیشود. این گزارش برای جمعه، ۸ مه ۲۰۲۶ برنامهریزی شده است. بنابراین تمرکز بازار کار در این هفته بیشتر از طریق ADP، ECI و سیگنالهای اشتغال ISM خواهد بود.
جمعبندی بازار:
این هفته، هفته اعتبارسنجی سیاستی است. فدرال رزرو متعادل، PCE نرمتر، نفت باثبات، GDP متوسط و گزارشهای قوی غولهای فناوری میتواند از سهام حمایت کند، دلار را تضعیف کند و به طلا و کریپتو کمک کند. فدرال رزرو تهاجمی، PCE داغ، تورم دستمزدی قوی، GDP ضعیف یا راهنمایی ناامیدکننده فناوری احتمالاً بازدهیها و دلار را بالا میبرد و به داراییهای پرریسک فشار وارد میکند. مهمترین موارد برای رصد عبارتاند از لحن فدرال رزرو، PCE ماه مارس، GDP سهماهه اول، ECI، قیمتهای پرداختشده ISM، قیمت نفت و گزارشهای مالی غولهای فناوری.
چشمانداز دلار آمریکا و والاستریت
فدرال رزرو، PCE، تولید ناخالص داخلی و غولهای فناوری حرکت بعدی را تعیین میکنند
هفته پیشرو یک آزمون بزرگ اعتبارسنجی برای دلار آمریکا و والاستریت است. پس از رشد قدرتمند سهام و بستهشدن ضعیفتر دلار، بازارها اکنون همزمان با چهار محرک اصلی روبهرو هستند: نشست FOMC، تولید ناخالص داخلی سهماهه اول، تورم PCE ماه مارس و گزارشهای مالی غولهای فناوری یعنی مایکروسافت، آلفابت، آمازون، متا و اپل. شاخص S&P 500 نزدیک ۷,۱۶۵ بسته شد، در حالی که نزدک-۱۰۰ حدود ۲۴,۸۳۶ بسته شد و تأیید کرد که سهام آمریکا با مومنتوم قوی وارد هفته میشود. شاخص دلار آمریکا در سطح پایینتر ۹۸.۵۰ بسته شد و نشان داد که دلار هنوز بهطور کامل روایت فدرال رزرو تهاجمی یا بازدهیهای بالاتر را تأیید نکرده است.
سؤال اصلی بازار ساده است: آیا رالی داراییهای پرریسک میتواند از یک هفته سنگین کلان عبور کند؟ از اواخر مارس، S&P 500 حدود ۱۳٪ رشد کرده، در حالی که نزدک بیش از ۱۹٪ افزایش یافته است. این یک بازگشت قدرتمند است که با کاهش فشار ژئوپلیتیکی، خوشبینی نسبت به هوش مصنوعی و انتظارات مقاوم از سودآوری شرکتها حمایت شده است. اما همین موضوع یعنی بازار با حاشیه خطای کمتری وارد هفته میشود. وقتی موقعیتگیری بازار از قبل ریسکپذیر است، حتی یک غافلگیری منفی کوچک از سوی فدرال رزرو، دادههای تورمی یا راهنمایی غولهای فناوری میتواند باعث ذخیره سود شدید شود.
برای دلار آمریکا، چشمانداز در محدوده نوسانی تا کمی صعودی است، مگر اینکه تورم بهطور معناداری نرم شود. دلار هفته قبل را نزدیک ۹۸.۱۵ آغاز کرد؛ نزدیک ضعیفترین سطح خود از اوایل مارس، زیرا سرمایهگذاران بر سیاست فدرال رزرو و جلسه استماع نامزدی کوین وارش تمرکز داشتند. اما دلار بعداً تا حدود ۹۸.۶۷۶ تقویت شد، چون بازارها به این نتیجه رسیدند که وارش سیگنال چرخش به سمت پول آسان نمیدهد. حمایت او از استقلال فدرال رزرو و ترازنامه کوچکتر، انتظارات کاهش سریع نرخها تحت فشار سیاسی را عقب راند.
دادههای کلان نیز به تثبیت دلار کمک کرد. خردهفروشی مارس ۱.۷٪ ماهانه رشد کرد و پیشبینی ۱.۴٪ را شکست، در حالی که خردهفروشی هسته ۱.۹٪ جهش کرد. گروه کنترل ۰.۷٪ رشد کرد که بسیار بالاتر از پیشبینی ۰.۲٪ بود. این ارقام نشان داد مصرفکننده آمریکایی هنوز آنقدر قوی است که فوریت کاهش نرخ فدرال رزرو را کاهش دهد. فعالیت تجاری نیز بهبود یافت؛ شاخص مدیران خرید تولید S&P Global به ۵۴.۰، خدمات به ۵۱.۳ و شاخص ترکیبی به ۵۲.۰ رسید. اینها سیگنال رکود نیستند؛ بلکه نشان میدهند اقتصاد همچنان با سرعتی قابل قبول در حال رشد است.
انتظارات تورمی همچنان مشکل اصلی است. نظرسنجی دانشگاه میشیگان نشان داد انتظارات تورمی یکساله در ۴.۷٪ و انتظارات پنجساله در ۳.۵٪ قرار دارد. همراه با قیمتهای بالاتر نفت و ریسک انرژی مرتبط با ایران، این موضوع ارائه پیام نرم از سوی فدرال رزرو را دشوارتر میکند. برای بازار ارز، رشد بهتر همراه با انتظارات تورمی چسبنده معمولاً از دلار حمایت میکند، زیرا بازدهیهای کوتاهمدت را محکمتر نگه میدارد.
کانال انتقال کلیدی این هفته، بازده اوراق خزانه دوساله است. اگر فدرال رزرو با لحن تهاجمی نرخ را ثابت نگه دارد، تورم PCE محکم بماند، شاخص هزینه اشتغال به فشار دستمزدی قوی اشاره کند و GDP مقاوم بماند، دلار باید مومنتوم صعودی خود را بازیابی کند. در این سناریو، شاخص DXY میتواند به سمت مقاومت ۹۹.۴۰ و سپس محدوده ۱۰۰.۵۰ حرکت کند. اما اگر فدرال رزرو متعادل یا نرم صحبت کند، PCE خنک شود، هزینههای دستمزدی نرم شود و GDP ناامید کند، دلار میتواند سریع حمایت خود را از دست بدهد، بهویژه در برابر طلا و ارزهای کمبتا.
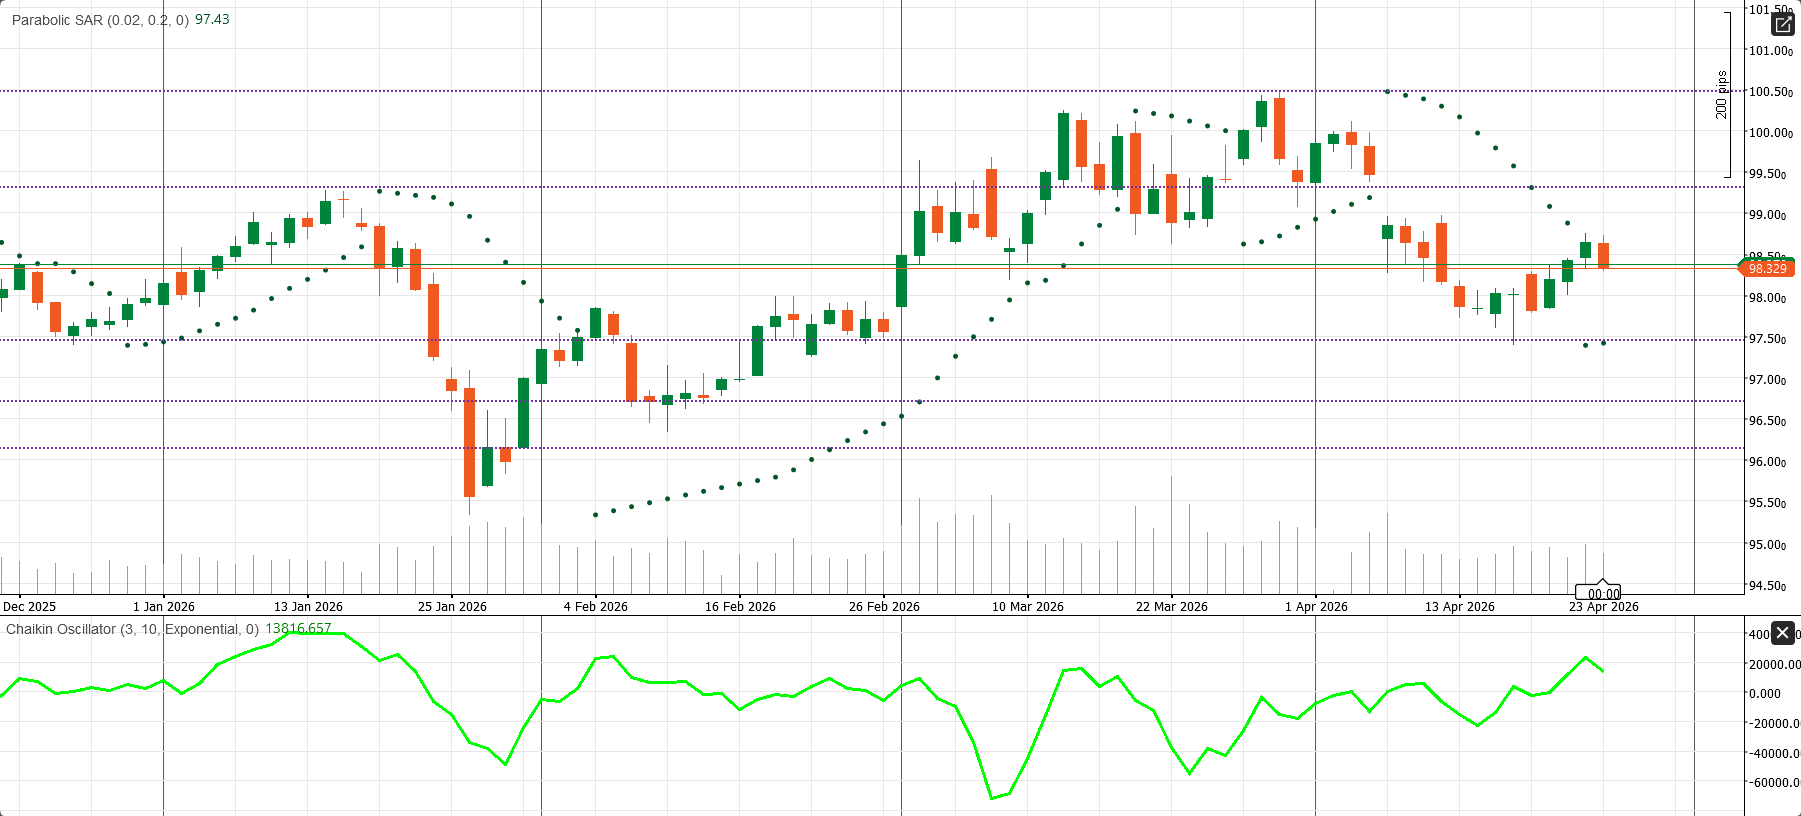
از نظر تکنیکال، شاخص دلار آمریکا در حال تثبیت است، نه سقوط. قیمت نزدیک ۹۸.۳۲۹ قرار دارد، در حالی که Parabolic SAR زیر قیمت و حوالی ۹۷.۴۳ چرخیده و نشان میدهد بازگشت از حمایت ۹۷.۵۰ هنوز زنده است. حرکت بالای ۹۸.۳۰ تا ۹۸.۴۰ میتواند روند بهبود را حفظ کند، اما سیگنال صعودی تمیز به شکست بالای ۹۹.۴۰ نیاز دارد. در سمت نزولی، شکست روزانه زیر ۹۷.۵۰ بازیابی را تضعیف میکند و ابتدا ۹۶.۷۰ و سپس ۹۶.۱۰ را در معرض دید قرار میدهد.
والاستریت همچنان صعودی است، اما ریسک رویدادی بالا است. بازار سهام مومنتوم قوی دارد، اما نسبت ریسک به بازده پس از چنین رشد بزرگی کمتر جذاب شده است. بهترین سناریو برای سهام، فدرال رزرو متعادل، PCE خنکتر، GDP مثبت و گزارشهای قوی غولهای فناوری است. این ترکیب از روایت فرود نرم حمایت میکند، بازدهیها را پایینتر میآورد و به نزدک، S&P 500، نیمههادیها، زیرساخت هوش مصنوعی، خدمات ارتباطی و سهام مصرفی اختیاری کمک میکند.
بزرگترین ریسک، فدرال رزرو محتاط یا تهاجمی همراه با PCE داغ و ECI قوی است. این سناریو نشان میدهد فشار تورمی فقط به انرژی مربوط نیست، بلکه از دستمزدها و خدمات نیز میآید. در این حالت، بازدهیها میتواند افزایش یابد، دلار میتواند تقویت شود و سهام رشدی با ارزشگذاری بالا میتواند تحت فشار قرار گیرد. گزارشهای مالی غولهای فناوری اهمیت ویژهای دارند، زیرا سرمایهگذاران فقط به شکست برآورد EPS نگاه نمیکنند. سؤال واقعی این است که آیا هزینهکرد زیرساخت هوش مصنوعی همین حالا درآمد و حاشیه سود کافی ایجاد میکند یا شرکتها پیش از روشن شدن بازدهی، بیش از حد هزینه میکنند.
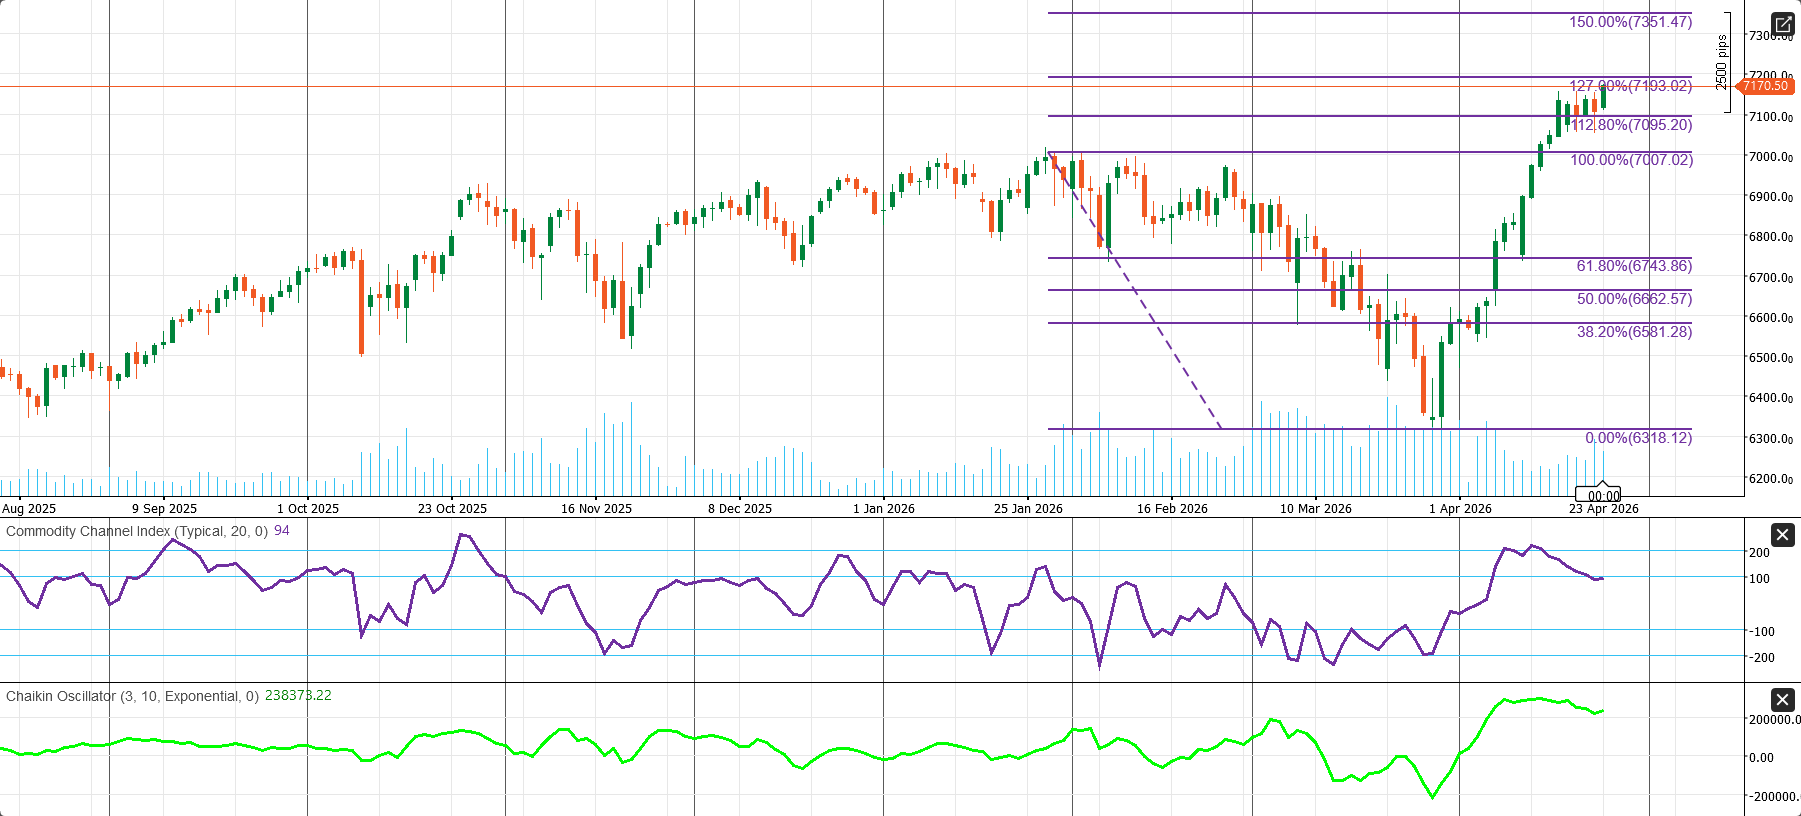
از نظر تکنیکال، S&P 500 همچنان ساختار صعودی دارد. قیمت نزدیک ۷,۱۷۰.۵۰ قرار دارد، پس از آنکه از کف اواخر مارس حوالی ۶,۳۱۸.۱۲ بهشدت بازگشت. شاخص پیشتر سطوح مهم فیبوناچی، از جمله ۷,۰۰۷.۰۲ را پس گرفته و اکنون در حال آزمایش امتداد ۱۲۷٪ نزدیک ۷,۱۹۳.۰۲ است. بستهشدن روزانه بالای ۷,۱۹۳ سناریوی ادامه صعود را تقویت میکند و راه را به سمت ۷,۳۵۱.۴۷ باز میکند. حمایت اول نزدیک ۷,۰۹۵.۲۰ قرار دارد و پس از آن پایه شکست مهم در ۷,۰۰۷.۰۲ قرار دارد.
جمعبندی:
این هفته برای دلار آمریکا و والاستریت تعیینکننده است. دلار به فدرال رزرو تهاجمی، PCE محکم و دادههای دستمزدی مقاوم نیاز دارد تا بازیابی خود را ادامه دهد. والاستریت به عکس آن نیاز دارد: فدرال رزروی که پیام خود را سختتر نکند، تورمی که دوباره شتاب نگیرد و گزارشهای غولهای فناوری که رالی هوش مصنوعی را توجیه کنند. موارد کلیدی برای رصد عبارتاند از لحن فدرال رزرو، PCE ماه مارس، GDP سهماهه اول، شاخص هزینه اشتغال، بازده اوراق دوساله خزانه، DXY در ۹۹.۴۰، S&P 500 در ۷,۱۹۳ و راهنمایی غولهای فناوری.
چشمانداز بانکهای مرکزی
احتیاط سیاستی بر یک هفته پرریسک مسلط است
هفته ۲۷ آوریل تا ۲ مه ۲۰۲۶ یکی از مهمترین هفتههای بانکهای مرکزی برای بازارهای جهانی خواهد بود، زیرا سیاستگذاران زیر فشار قیمتهای بالاتر انرژی، عدم قطعیت ژئوپلیتیکی و ریسکهای تورمی تازه نشست برگزار میکنند. با بالا ماندن قیمت نفت به دلیل تنشهای خاورمیانه، بازارها فقط تصمیمات نرخ بهره را دنبال نخواهند کرد، بلکه لحن راهنمایی آینده را نیز با دقت بررسی میکنند. بازده اوراق، ارزها، سهام، طلا و داراییهای پرریسک میتوانند در صورت تهاجمیتر یا نرمتر شدن پیام بانکهای مرکزی نسبت به انتظار، واکنش شدیدی نشان دهند.
فدرال رزرو همچنان رویداد مرکزی است، اما فراتر از فدرال رزرو، پنج بانک مرکزی بزرگ دیگر نیز احساسات بازار جهانی را شکل خواهند داد: بانک ژاپن، بانک کانادا، بانک مرکزی برزیل، بانک انگلستان و بانک مرکزی اروپا.
بانک ژاپن در ۲۷ تا ۲۸ آوریل نشست دارد و انتظار میرود نرخ سیاستی خود را در ۰.۷۵٪ بدون تغییر نگه دارد. تورم نزدیک هدف ۲٪ باقی مانده، اما قیمتهای بالاتر نفت چشمانداز سیاستی را پیچیدهتر کرده است. من انتظار یک توقف تهاجمی را دارم؛ جایی که بانک ژاپن ممکن است پیشبینی رشد را کاهش دهد، اما پیشبینی تورم را بالا ببرد و در را برای احتمال افزایش نرخ در ژوئن باز نگه دارد. پیام نرم میتواند ین را تضعیف و از سهام ژاپن حمایت کند، در حالی که غافلگیری تهاجمی احتمالاً ین را تقویت و بازده اوراق را بالا میبرد.
بانک کانادا در ۲۹ آوریل نشست دارد و اقتصاددانان انتظار دارند نرخ شبانه در ۲.۲۵٪ باقی بماند. تورم کانادا نزدیک هدف است و رشد اقتصادی نرم شده، اما این کشور بهعنوان صادرکننده خالص نفت از قیمتهای بالاتر نفت خام نیز سود میبرد. بیانیهای متعادل و وابسته به داده احتمالاً دلار کانادا را باثبات نگه میدارد. هر نشانهای از انقباض احتمالی آینده میتواند از لونی حمایت کند و بازده اوراق داخلی را بالا ببرد، در حالی که لحن نرمتر ممکن است به ارز فشار وارد کند.
بانک مرکزی برزیل در ۲۸ تا ۲۹ آوریل نشست دارد. پس از کاهش نرخ Selic به ۱۴.۷۵٪ در مارس، انتظار میرود سیاستگذاران یک کاهش دیگر به اندازه ۲۵ واحد پایه انجام دهند. با این حال، بانک مرکزی برزیل باید محتاط باشد، زیرا شوک انرژی میتواند انتظارات تورمی را تغذیه کند. کاهش حسابشده نرخ میتواند از سهام و اوراق داخلی حمایت کند، اما ممکن است رئال را کمی تضعیف کند. توقف غیرمنتظره احتمالاً ارز را تقویت میکند، اما اشتهای ریسک در سهام برزیل را کاهش میدهد.
بانک انگلستان در ۳۰ آوریل نشست دارد و انتظار میرود نرخ بانکی را در ۳.۷۵٪ بدون تغییر نگه دارد. بریتانیا با یکی از دشوارترین ترکیبهای سیاستی روبهرو است: تورم ممکن است به سمت ۳ تا ۴٪ حرکت کند، در حالی که رشد ضعیف مانده و ریسک رکود تورمی در حال افزایش است. احتمالاً بانک انگلستان محتاطانه صحبت میکند و اعتماد نسبت به کاهش نرخهای آینده را کم میکند. این موضوع میتواند بازده اوراق دولتی بریتانیا را بالا نگه دارد و از پوند حمایت کند، اما هر سیگنال روشن از تسهیل آینده میتواند پوند را تضعیف کند.
بانک مرکزی اروپا نیز در ۳۰ آوریل نشست دارد و بازارها پس از حفظ نرخ سپرده در ۲.۰٪ در مارس، انتظار هیچ تغییری ندارند. تورم در ۲۰۲۶ در سطح ۲.۶٪ پیشبینی شده و سرمایهگذاران بررسی خواهند کرد که آیا بانک مرکزی اروپا نشان میدهد افزایش نرخ در آینده همچنان ممکن است یا نه. پیام تهاجمی میتواند بازده اوراق منطقه یورو را بالا ببرد و از یورو حمایت کند، در حالی که لحن نرمتر به هر دو فشار وارد خواهد کرد.
جمعبندی:
این هفته، هفته احتیاط سیاستی است، نه اقدام تهاجمی. انتظار میرود بیشتر بانکهای مرکزی نرخها را ثابت نگه دارند یا با احتیاط حرکت کنند، اما راهنمایی آینده از خود تصمیمات مهمتر خواهد بود. نکات کلیدی برای رصد عبارتاند از پیشبینیهای تورمی بانک ژاپن، لحن بانک کانادا، سرعت کاهش نرخ در بانک مرکزی برزیل، زبان رکود تورمی بانک انگلستان و سیگنالهای بانک مرکزی اروپا درباره افزایش نرخهای آینده.
مرور بازار کالا و انرژی
تیترهای آتشبس نتوانستند فشار فیزیکی انرژی را آرام کنند
هفته گذشته در بازار کالاها نشان داد که کاهش تنش سیاسی با عادیسازی بازار یکی نیست. تمدید آتشبس میان ایالات متحده و ایران، ترس فوری از تشدید جنگ را کاهش داد، اما جریان عادی نفت و LNG از مسیر تنگه هرمز را بازنگرداند. همین تفاوت باعث شد بازار انرژی زیر فشار باقی بماند و سرمایهگذاران کمتر بر دیپلماسی و بیشتر بر حملونقل، بیمه، دسترسی به نفتکشها و زنجیرههای فیزیکی عرضه تمرکز کنند.
مهمترین عدد، فعالیت کشتیرانی بود. گزارش شد که فقط پنج کشتی طی ۲۴ ساعت از تنگه هرمز عبور کردند، در حالی که پیش از جنگ، میانگین عادی حدود ۱۴۰ کشتی بود. این نشان داد بازار با یک ریسک خبری ساده ژئوپلیتیکی روبهرو نیست؛ بلکه با یک شوک واقعی لجستیکی مواجه است. این اختلال همچنان حدود یکپنجم عرضه جهانی نفت و LNG را تحت تأثیر قرار داده، در حالی که حدود ۱۴.۵ میلیون بشکه در روز، معادل ۵۷٪ تولید پیش از جنگ در خلیج فارس، در آوریل از دسترس خارج برآورد شده بود.
به همین دلیل نفت با وجود امیدها به اینکه آتشبس سقف رشد قیمت را محدود کند، همچنان قوی ماند. نفت برنت در ۱۰۵.۳۳ دلار برای هر بشکه بسته شد، در حالی که WTI در ۹۴.۴۰ دلار بسته شد. برنت در هفته حدود ۱۶٪ رشد کرد و WTI نزدیک ۱۳٪ افزایش یافت. اینها حرکات هفتگی عادی نیستند. این ارقام نشان میدهند بازار هر بار که جریان هرمز مختل به نظر میرسید یا مذاکرات صلح شکننده دیده میشد، دوباره پریمیوم ریسک عرضه را قیمتگذاری میکرد.
تصویر موجودیهای آمریکا ترکیبی بود، اما همچنان به فشردگی واقعی انرژی اشاره داشت. ذخایر نفت خام برخلاف انتظار افزایش یافت که معمولاً سیگنالی منفی است. با این حال، موجودی بنزین و فرآوردههای تقطیری بهشدت کاهش یافت و نشان داد بازار فرآوردههای پالایشی همچنان محدود است. این موضوع مهم است، زیرا اثر واقعی فشار انرژی بر اقتصاد معمولاً از مسیر دیزل، بنزین، حملونقل، هزینه خطوط هوایی و قیمت سوخت مصرفکننده منتقل میشود. به بیان دیگر، فشار بهجای ناپدید شدن، عمیقتر وارد سوختهای قابلمصرف و لجستیک شد.
طلا هفته پیچیدهتری داشت. در شرایط عادی، ریسک حلنشده خاورمیانه باید از طلا حمایت کند. اما این بار، طلای نقدی در طول هفته بیش از ۲٪ افت کرد و سپس اندکی تا حدود ۴,۷۲۱.۱۵ دلار برای هر اونس بازگشت، در حالی که معاملات آتی طلای آمریکا نزدیک ۴,۷۴۰.۹۰ دلار بسته شد. دلیل روشن بود: نفت بالاتر نگرانیهای تورمی را افزایش داد، نگرانیهای تورمی از دلار و بازدهیها حمایت کرد و بازدهیهای بالاتر هزینه فرصت نگهداری طلای بدون بازده را افزایش داد.
همین فشار بر نقره و پلاتین نیز اثر گذاشت، زیرا این فلزات حساسیت بیشتری به چرخه اقتصادی دارند. پیام کلی بازار فلزات این بود که بازارها ژئوپلیتیک را بهعنوان یک رویداد امنپناه خالص معامله نمیکردند، بلکه آن را بهعنوان مسئلهای مربوط به تورم و نرخ بهره میدیدند.
سیگنال کلان مهم است. اعتماد مصرفکننده آمریکا در ۴۹.۸ قرار داشت، در حالی که انتظارات تورمی یکساله به ۴.۷٪ و انتظارات پنجساله به ۳.۵٪ رسید. این یعنی انرژی اکنون مستقیماً وارد روانشناسی تورم و قیمتگذاری بانکهای مرکزی شده است.
جمعبندی:
تا زمانی که جریانهای هرمز فقط بخشی از ظرفیت عادی را داشته باشند، نفت از نظر ساختاری حمایت میشود. طلا از نااطمینانی حمایت میگیرد، اما دلار محکم و بازدهیهای بالا سقف آن را محدود میکنند. موارد کلیدی برای رصد عبارتاند از حجم کشتیرانی در هرمز، موجودی فرآوردههای پالایشی، نفت بالای ۱۰۰ دلار، انتظارات تورمی و واکنش بانکهای مرکزی.
چشمانداز هفتگی طلا: فدرال رزرو، PCE و بازده واقعی حرکت بعدی را تعیین میکنند
طلا هفته جدید را با لحنی محتاطتر آغاز میکند، پس از آنکه نخستین افت هفتگی خود در پنج هفته را ثبت کرد. تنش اصلی بازار روشن است: ریسک ژئوپلیتیکی همچنان از طلا حمایت میکند، اما قیمتهای بالاتر نفت، دلار قویتر و انتظارات نرخ بهره بالاتر برای مدت طولانیتر، رشد قیمت را محدود کردهاند. از نگاه من، طلا از نظر بنیادی همچنان حمایت میشود، اما مسیر کوتاهمدت آن پرنوسان خواهد بود، زیرا حرکت بعدی بهشدت به فدرال رزرو، دادههای تورمی و بازده واقعی وابسته است.
مهمترین رویداد برای طلا، نشست FOMC در ۲۸ تا ۲۹ آوریل است. طلا معمولاً زمانی که بازده واقعی افزایش مییابد تحت فشار قرار میگیرد؛ بنابراین پیام تهاجمی فدرال رزرو در ارتباط با تورم چسبنده یا ریسکهای قیمت انرژی میتواند دلار و بازده اوراق خزانه را بالا ببرد و به XAU/USD فشار وارد کند. با این حال، اگر فدرال رزرو ریسکهای رشد ضعیفتر را بپذیرد و از لحن بسیار تهاجمی دوری کند، طلا میتواند سریعاً بازیابی شود.
پنجشنبه آزمون کلیدی دادهها خواهد بود. بازارها تولید ناخالص داخلی سهماهه اول، تورم PCE ماه مارس، درآمد و هزینهکرد شخصی و شاخص هزینه اشتغال سهماهه اول را دریافت میکنند. عدد نرمتر PCE و ECI ضعیفتر برای طلا صعودی خواهد بود، زیرا فشار بازده واقعی را کاهش میدهد. PCE داغ و هزینههای دستمزدی قوی در کوتاهمدت نزولی است، زیرا از فدرال رزرو دفاعیتر حمایت میکند. GDP ضعیف همراه با تورم داغ پیچیدهتر خواهد بود: واکنش اولیه ممکن است از دلار حمایت کند، اما تصویر گستردهتر میتواند طلا را بهعنوان پوشش رکود تورمی تقویت کند.
ژئوپلیتیک همچنان یک حمایت مهم است. اختلال در تنگه هرمز و عدم قطعیت ادامهدار میان آمریکا و ایران همچنان قیمت نفت را بالا و انتظارات تورمی را بیثبات نگه داشته است. این موضوع هم تقاضای امنپناه و هم تقاضای پوشش تورمی برای طلا ایجاد میکند. مشکل این است که همین شوک نفتی میتواند بازدهیها را نیز بالا ببرد؛ موضوعی که توضیح میدهد چرا طلا پرنوسانتر شده است.
تقاضای فیزیکی همچنان حمایتکننده است. پریمیومهای هند به بالاترین سطح در بیش از ۱۰ هفته رسید، در حالی که پریمیومهای چین نیز نزدیک ۴,۷۰۰ دلار برای هر اونس بهبود یافت. صندوقهای فلزات گرانبها در هفته منتهی به ۲۴ آوریل جذب سرمایه ۸۴۱ میلیون دلاری داشتند که چهارمین هفته متوالی ورود سرمایه بود.
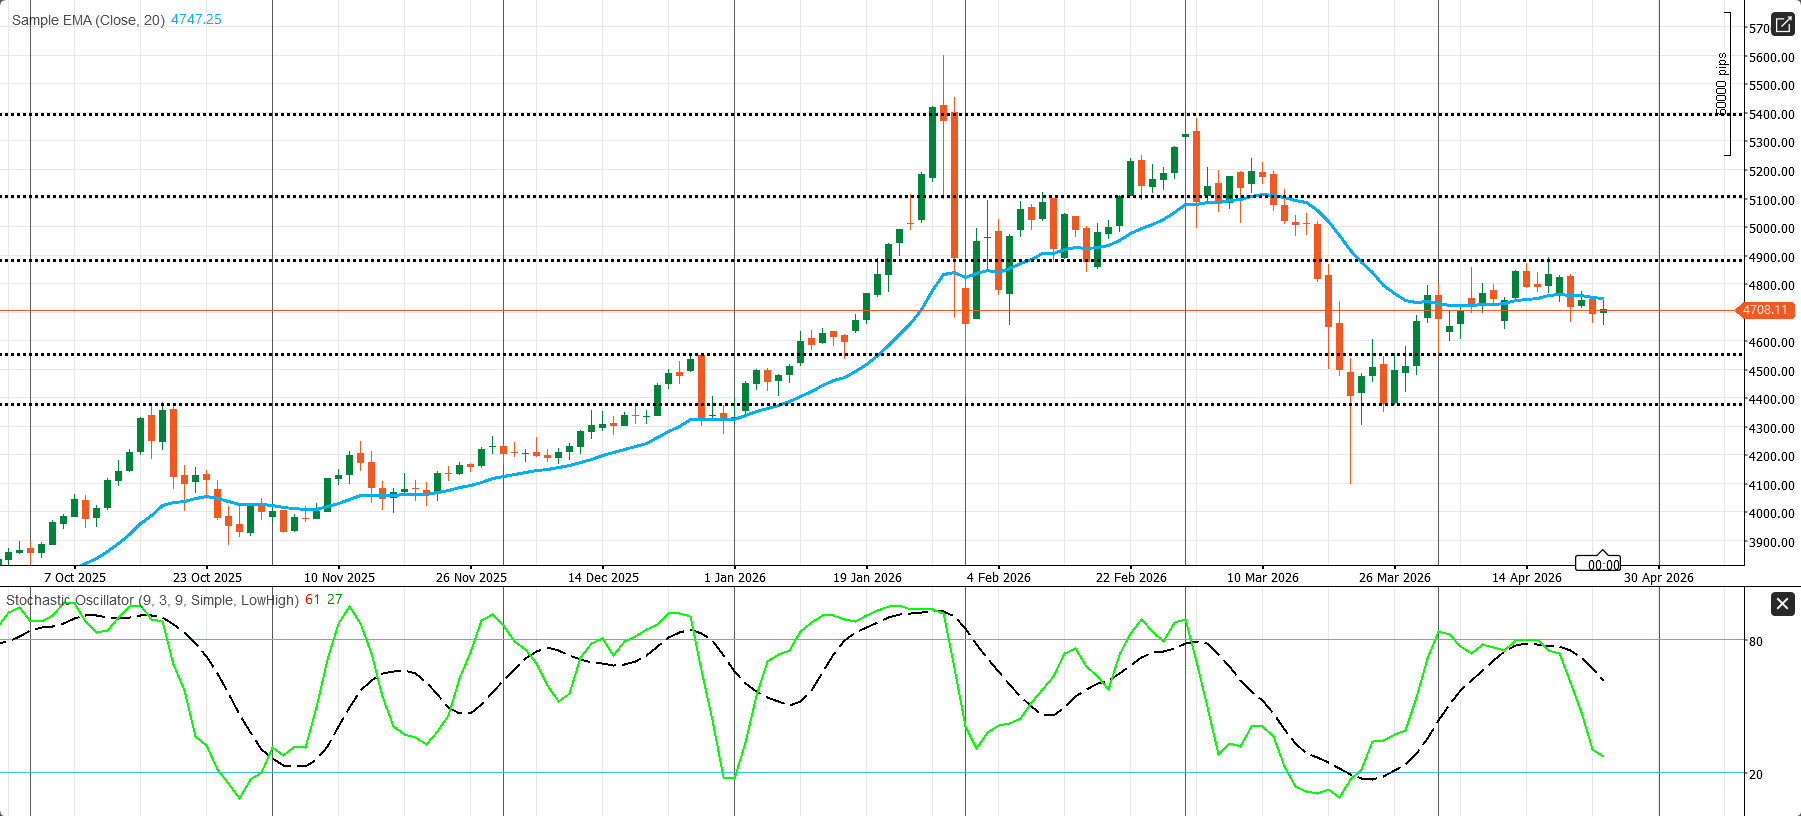
از نظر تکنیکال، طلا در کوتاهمدت ترکیبی تا کمی نزولی است. XAU/USD نزدیک ۴,۷۰۸ دلار معامله میشود، پایینتر از میانگین متحرک نمایی ۲۰ روزه در ۴,۷۴۷ دلار. حمایت کلیدی در ۴,۵۵۰ تا ۴,۴۰۰ دلار قرار دارد، در حالی که مقاومت نزدیک ۴,۹۰۰ دلار است. بستهشدن روزانه بالای ۴,۹۰۰ دلار میتواند مسیر ۵,۱۰۰ دلار و ۵,۴۰۰ دلار را دوباره باز کند. زیر ۴,۵۵۰ دلار، ریسک به سمت ۴,۴۰۰ دلار تغییر میکند.
جمعبندی:
سوگیری طلا خنثی تا صعودی است، اما بازار برای بازیابی مومنتوم صعودی به بازده واقعی پایینتر یا فدرال رزروی کمتر تهاجمی نیاز دارد.
چشمانداز هفتگی WTI: ریسک عرضه از نفت حمایت میکند، اما تخریب تقاضا در حال شکلگیری است
WTI هفته جدید را با سوگیری خنثی تا صعودی آغاز میکند، اما این یک رالی عادی نفت نیست. بازار عمدتاً توسط ریسک ژئوپلیتیکی عرضه، اختلال حلنشده در تنگه هرمز، محدودیت موجودی فرآوردههای پالایشی و اثر تورمی قیمتهای بالاتر انرژی هدایت میشود. WTI نزدیک ۹۴.۴۰ دلار برای هر بشکه بسته شد و همچنان تقریباً ۱۳٪ در هفته رشد داشت، در حالی که برنت نزدیک ۱۰۵.۳۳ دلار بسته شد و حدود ۱۶٪ افزایش یافت. این حرکت نشان میدهد بازار هنوز پریمیوم جنگی بزرگی را قیمتگذاری میکند، هرچند قیمتها در اواخر جمعه با امید به ازسرگیری دیپلماسی آمریکا و ایران کمی کاهش یافتند.
حمایت اصلی نفت همچنان شوک عرضه در خلیج فارس است. تنگه هرمز هنوز بهطور عادی کار نمیکند و پیش از آخر هفته فقط پنج کشتی در ۲۴ ساعت قبلی از آن عبور کردند. بهعنوان یکی از مهمترین گلوگاههای انرژی جهان، حتی یک اختلال جزئی میتواند پریمیوم ریسک را در نفت خام، دیزل، بنزین و LNG بالا نگه دارد. این یعنی تا زمانی که جریان کشتیرانی مختل بماند، افتهای WTI همچنان میتواند خریدار جذب کند.
با این حال، این رالی در برابر برگشتهای سریع نیز آسیبپذیر است. چون حرکت بازار بیشتر ناشی از ریسک عرضه است تا تقاضا، هر آتشبس معتبر، بازگشایی مسیرهای کشتیرانی یا بهبود مذاکرات آمریکا و ایران میتواند بخشی از پریمیوم جنگی را سریعاً حذف کند. این موضوع WTI را بهشدت وابسته به تیترهای خبری کرده است.
تصویر موجودیهای آمریکا ترکیبی بود، اما همچنان از کل مجموعه انرژی حمایت میکرد. دادههای EIA نشان داد ذخایر نفت خام حدود ۱.۹۲۵ میلیون بشکه افزایش یافته که معمولاً برای WTI نزولی است. اما موجودی بنزین ۴.۵۷۰ میلیون بشکه و فرآوردههای تقطیری ۳.۴۲۷ میلیون بشکه کاهش یافت. این موضوع مهم است، زیرا محدودیت فرآوردههای پالایشی همان چیزی است که فشار نفت را از مسیر سوخت، حملونقل، هوانوردی و هزینه مصرفکننده وارد اقتصاد واقعی میکند.
ریسک میانمدت، تخریب تقاضا است. آژانس بینالمللی انرژی چشمانداز ۲۰۲۶ خود را بهشدت کاهش داد و اکنون پیشبینی میکند تقاضای جهانی نفت ۸۰ هزار بشکه در روز کاهش یابد، در حالی که قبلاً رشد ۷۳۰ هزار بشکه در روز انتظار میرفت. همچنین کاهش تقاضای ۸۰۰ هزار بشکه در روز در مارس و ۲.۳ میلیون بشکه در روز در آوریل را برآورد کرد. اوپک همچنان خوشبینتر است و رشد تقاضای ۱.۴ میلیون بشکه در روز را برای ۲۰۲۶ پیشبینی میکند، اما شکاف میان IEA و OPEC نشان میدهد چشمانداز چقدر نامطمئن شده است.
نفت اکنون داستان فدرال رزرو و تورم نیز هست. نشست FOMC، تولید ناخالص داخلی سهماهه اول و تورم PCE ماه مارس این هفته برای WTI اهمیت دارند. اگر نفت بالا انتظارات تورمی را افزایش دهد و دلار را تقویت کند، احساسات داراییهای پرریسک و تقاضای نفت ممکن است تضعیف شود. اگر GDP یا دادههای مصرفکننده نشان دهد قیمت بنزین به هزینهکرد آسیب زده، رشد WTI میتواند محدود شود.
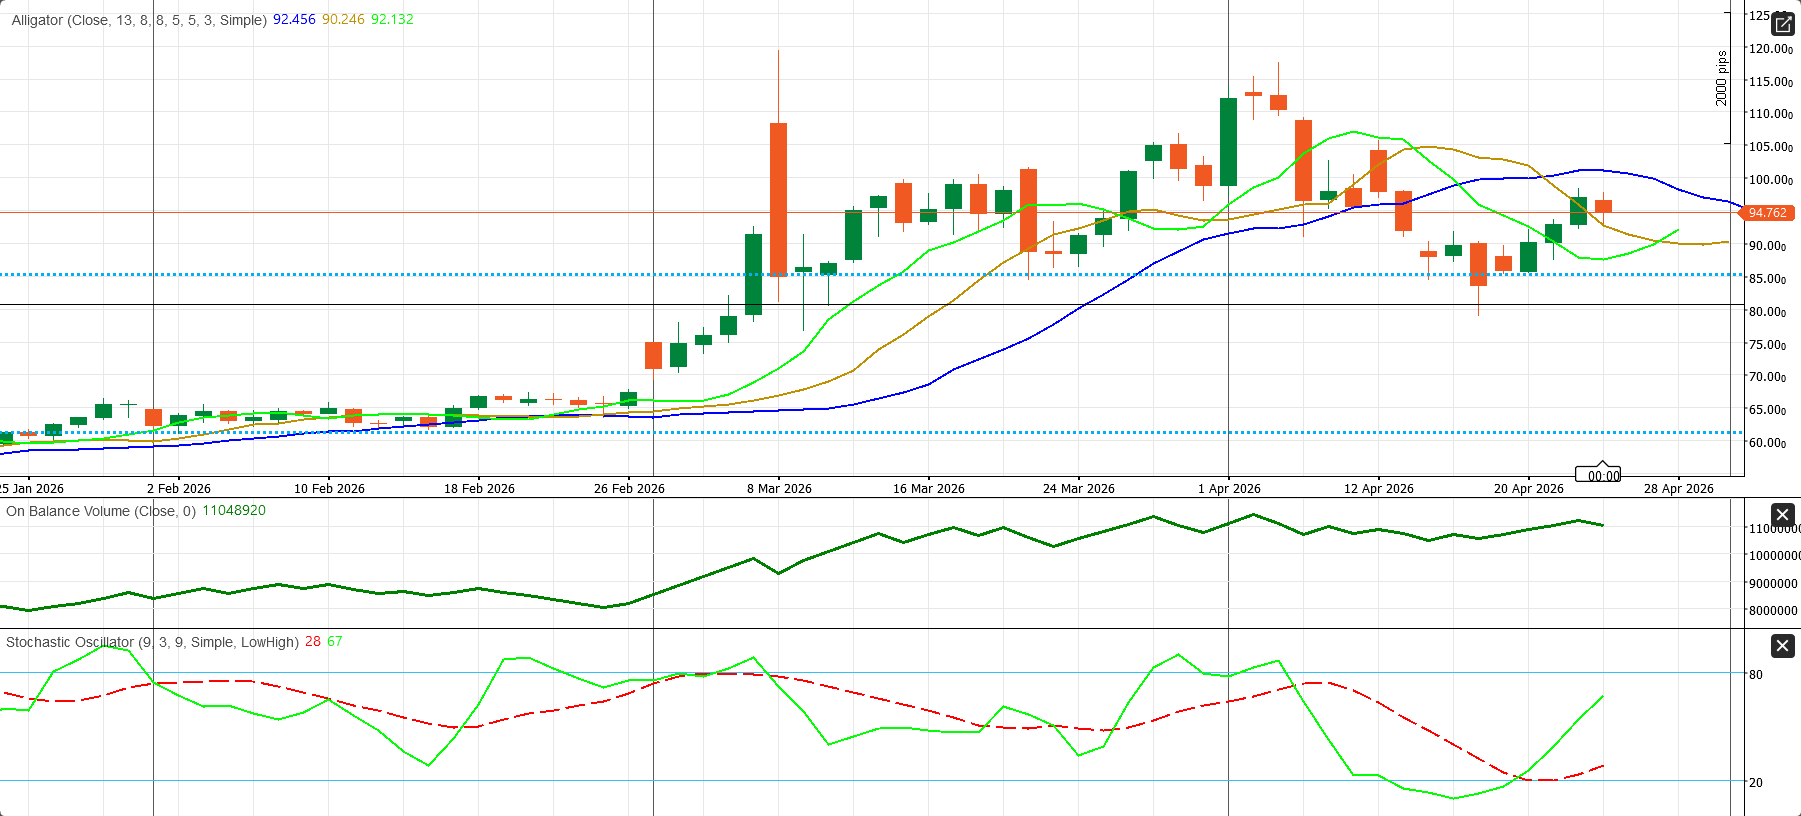
از نظر تکنیکال، WTI بهبود یافته است. قیمت نزدیک ۹۴.۷۶ دلار قرار دارد و بالاتر از خطوط Alligator معامله میشود، با مقاومت کلیدی در ۹۴.۷۵ تا ۹۵.۰۰ دلار. شکست تمیز بالای ۹۵ دلار میتواند مسیر ۱۰۰ دلار و سپس ۱۰۵ دلار را باز کند. حمایت نزدیک ۹۲.۱۰ تا ۹۲.۵۰ دلار قرار دارد و کف مهمتر حوالی ۸۵.۵۰ دلار است.
جمعبندی:
تا زمانی که اختلال عرضه در خلیج فارس ادامه دارد، WTI همچنان بازار خرید در اصلاحها است، اما پس از رشد هفتگی ۱۳٪، بازار پریمیوم ریسک سنگینی را حمل میکند. نکات کلیدی برای رصد عبارتاند از جریانهای هرمز، موجودیهای EIA، لحن فدرال رزرو، تورم PCE، دلار و هر تیتر دیپلماتیک مربوط به آمریکا و ایران.
بررسی وضعیت بازار رمزارزها
بیتکوین بازگشت، اما ریسک کلان همچنان مسیر بازار را کنترل میکند
بازار کریپتو هفته را در وضعیت بهتری نسبت به آغاز آن به پایان رساند، اما این بازیابی یک شکست صعودی تمیز و کاملاً ریسکپذیر نبود. از نگاه من بهعنوان یک تحلیلگر بازارهای مالی، وضعیت فعلی کریپتو سازنده است، اما همچنان بهشدت به ثبات کلان وابسته است. بیتکوین از فروش ناشی از ریسکگریزی بازیابی شد، آلتکوینهای اصلی نیز دنبال کردند و ورود سرمایه به ETFها قوی باقی ماند. با این حال، کریپتو هنوز کمتر مانند یک طبقه دارایی مستقل و بیشتر مانند یک دارایی کلان با بتای بالا معامله میشود که به قیمت نفت، دلار آمریکا و انتظارات نرخ بهره فدرال رزرو وابسته است.
هفته دو مرحله روشن داشت. ابتدا، کریپتو با افزایش ریسک خاورمیانه و اختلال در تنگه هرمز فروخته شد، زیرا نگرانیها درباره قیمتهای بالاتر انرژی، تورم قویتر و دلار محکمتر افزایش یافت. در آن مرحله، بیتکوین مانند «طلای دیجیتال» رفتار نکرد. بلکه مثل یک دارایی رشدی پرنوسان معامله شد. BTC به محدوده میانی ۷۵,۰۰۰ دلار کاهش یافت، بعدتر حوالی ۷۴,۲۲۰ دلار معامله شد و برای مدتی کف روزانه نزدیک ۷۳,۸۳۱ دلار را لمس کرد. این حرکت تأیید کرد که وقتی ریسک ژئوپلیتیکی شدید میشود، سرمایهگذاران هنوز بیتکوین را بیشتر بهعنوان دارایی پرریسک میبینند تا ذخیره ارزش دفاعی.
مرحله دوم، بازیابی بود. با کاهش ترس فوری از جنگ، بیتکوین به سمت ۷۶,۴۱۲ دلار و سپس نزدیک ۷۷,۹۹۸ دلار بازگشت. از کف روزانه حوالی ۷۳,۸۳۱ دلار، این حرکت به معنی بازیابی حدود ۵.۶٪ بود. نکته مهم این است که فروش به یک شکست ساختاری تبدیل نشد. کریپتو شکننده بود، اما نشکست. زمانی که شدیدترین ترس کلان فروکش کرد، خریداران به اندازه کافی سریع بازگشتند تا روند گستردهتر را حفظ کنند.
آلتکوینها نیز بازیابی شدند، اما رهبری همچنان انتخابی بود. اتریوم تا حدود ۲,۲۶۸.۸۵ دلار افت کرد و سپس تا ۲,۳۸۵.۱۲ دلار برگشت؛ یعنی حدود ۵.۱٪ رشد از سطح ضعیفتر. XRP از ۱.۴۰ دلار به ۱.۴۵ دلار، سولانا از ۸۳.۹۴ دلار به ۸۷.۷۵ دلار، کاردانو از ۰.۲۴۵۰ دلار به ۰.۲۵۴۶ دلار و دوجکوین از ۰.۰۹۳۷ دلار به ۰.۰۹۷۷ دلار رسیدند. این حرکات مثبت بودند، اما هیجانی نبودند. بیشتر شبیه یک بازگشت اصلاحی بودند تا آغاز یک چرخه گسترده سفتهبازانه در آلتکوینها.
قویترین سیگنال سازنده از جریان سرمایه نهادی آمد. ETFهای بیتکوین ۶۶۳.۹۱ میلیون دلار جذب کردند و دارایی خالص کل بخش را به بالای ۱۰۰ میلیارد دلار رساندند. ETFهای اتریوم ۱۲۷.۴۹ میلیون دلار جذب کردند و ورود سرمایه را به هفت روز متوالی افزایش دادند. صندوقهای XRP حدود ۱۳.۷۴ میلیون دلار و سولانا ۱۳.۰۴ میلیون دلار جذب کردند. این مهم است، زیرا سرمایه حرفهای در زمان شوک ژئوپلیتیکی از کریپتو خارج نشد. ورود سرمایه به ETFها یک کف میانمدت زیر بازار ایجاد کرد و نشان داد اعتماد نهادی با وجود نوسان کوتاهمدت حفظ شده است.
با این حال، بازار ضعفهای ساختاری دارد. ابهام مقرراتی پیرامون DeFi همچنان بر احساسات فشار میآورد، بهویژه برای روایتهای مرتبط با اتریوم و سولانا. نقدینگی نیز نسبت به مراحل قویتر رالی نازکتر است. نقدینگی استیبلکوین در صرافیهای بزرگ متمرکز کاهش یافته و دفتر سفارشهای کمعمقتر میتواند کریپتو را در رویدادهای ریسکگریز در برابر حرکات شدید آسیبپذیرتر کند. این یعنی بازار برای افت سریع نیازی به فروپاشی تقاضا ندارد؛ فقط یک شوک کلان همراه با نقدینگی ضعیف کافی است.
محیط کلان همچنان بزرگترین ریسک است. قیمتهای بالاتر نفت میتواند انتظارات تورمی را بالا ببرد، دلار را تقویت کند و کاهش نرخهای فدرال رزرو را به تأخیر بیندازد. اظهارات کوین وارش مبنی بر اینکه هیچ تعهدی برای کاهش نرخها نداده نیز این ایده را تقویت کرد که سیاست آمریکا ممکن است بهزودی آسانتر نشود. برای کریپتو، این موضوع مهم است، زیرا بازده واقعی بالاتر و دلار قویتر هزینه فرصت نگهداری داراییهای سفتهبازانه و بدون بازده را افزایش میدهد.
جمعبندی:
بازار کریپتو خم شد، اما نشکست. بیتکوین همچنان لنگر اصلی است، ورود سرمایه به ETFها هنوز حمایتکننده است و تقاضای نهادی به حفاظت از ساختار میانمدت کمک میکند. با این حال، حرکت بعدی بهشدت به نفت، دلار، لحن فدرال رزرو، جریان ETFها و شرایط نقدینگی بستگی دارد. پیام نرمتر فدرال رزرو و نفت باثبات میتواند به BTC کمک کند به سطوح بالاتر ادامه دهد. اما فشار تازه انرژی، دادههای تورمی داغ یا دلار قویتر میتواند دوباره به بیتکوین و آلتکوینها فشار وارد کند.
چشمانداز هفتگی بیتکوین
تقاضای ETF از بازیابی حمایت میکند، اما ریسک کلان همچنان شکست صعودی را کنترل میکند
بیتکوین هفته جدید را در فاز بازیابی آغاز میکند و نزدیک ۷۷,۳۹۷ دلار معامله میشود، پس از آنکه در محدوده روزانه تقریباً ۷۷,۳۱۸ تا ۷۸,۵۰۶ دلار حرکت کرد. اتریوم نیز باثبات است، اما سلطه کمتری دارد و نزدیک ۲,۳۱۴ دلار معامله میشود. بازار کریپتو از تقاضای قویتر ETF، بهبود اشتهای ریسک و کاهش ترس ژئوپلیتیکی حمایت میگیرد، اما آزمون اصلی بعدی از نشست فدرال رزرو، تورم PCE آمریکا، تولید ناخالص داخلی سهماهه اول و واکنش بازده اوراق خزانه خواهد آمد.
وضعیت اصلی بازار سازنده است، اما هنوز یک شکست صعودی تمیز شکل نگرفته است. بیتکوین از ضعف ماه مارس بازیابی شده و اکنون تلاش میکند محدوده ۷۵,۰۰۰ تا ۸۰,۰۰۰ دلار را حفظ کند. جریانهای نهادی قویترین عامل صعودی هستند. CoinShares گزارش داد که محصولات سرمایهگذاری داراییهای دیجیتال ۱.۴ میلیارد دلار ورود سرمایه داشتهاند؛ قویترین رقم هفتگی از ژانویه. بیتکوین ۱.۱۱۶ میلیارد دلار جذب کرد، در حالی که اتریوم ۳۲۸ میلیون دلار دریافت کرد. ETFهای اسپات بیتکوین آمریکا نیز تا ۲۳ آوریل، هشت روز متوالی ورود سرمایه به ارزش حدود ۲.۱ میلیارد دلار ثبت کردند.
این موضوع مهم است، زیرا رالی فقط توسط معاملهگران خرد هدایت نمیشود. جریانهای ETF و ETP یک خریدار ساختاری ایجاد میکنند که میتواند ذخیره سود را جذب کند، بهویژه نزدیک مقاومت ۸۰,۰۰۰ دلار. چند روز دیگر ورود سرمایه میتواند سناریوی صعودی را تقویت کند، در حالی که هر چرخش ناگهانی به خروج سرمایه میتواند بازیابی را سریعاً تضعیف کند.
بیتکوین همچنان مانند یک دارایی کلان با بتای بالا رفتار میکند، نه یک پناهگاه امن خالص. زمانی سود میبرد که سهام رشد کند، بازدهیها دیگر بالا نروند، نقدینگی بهتر شود و سرمایهگذاران آماده ریسکپذیری باشند. به همین دلیل نشست FOMC در ۲۸ تا ۲۹ آوریل اهمیت زیادی دارد. بزرگترین شوک دادهای در ۳۰ آوریل میآید؛ زمانی که بازارها تولید ناخالص داخلی سهماهه اول، تورم PCE مارس، درآمد و هزینهکرد شخصی و شاخص هزینه اشتغال سهماهه اول را دریافت میکنند.
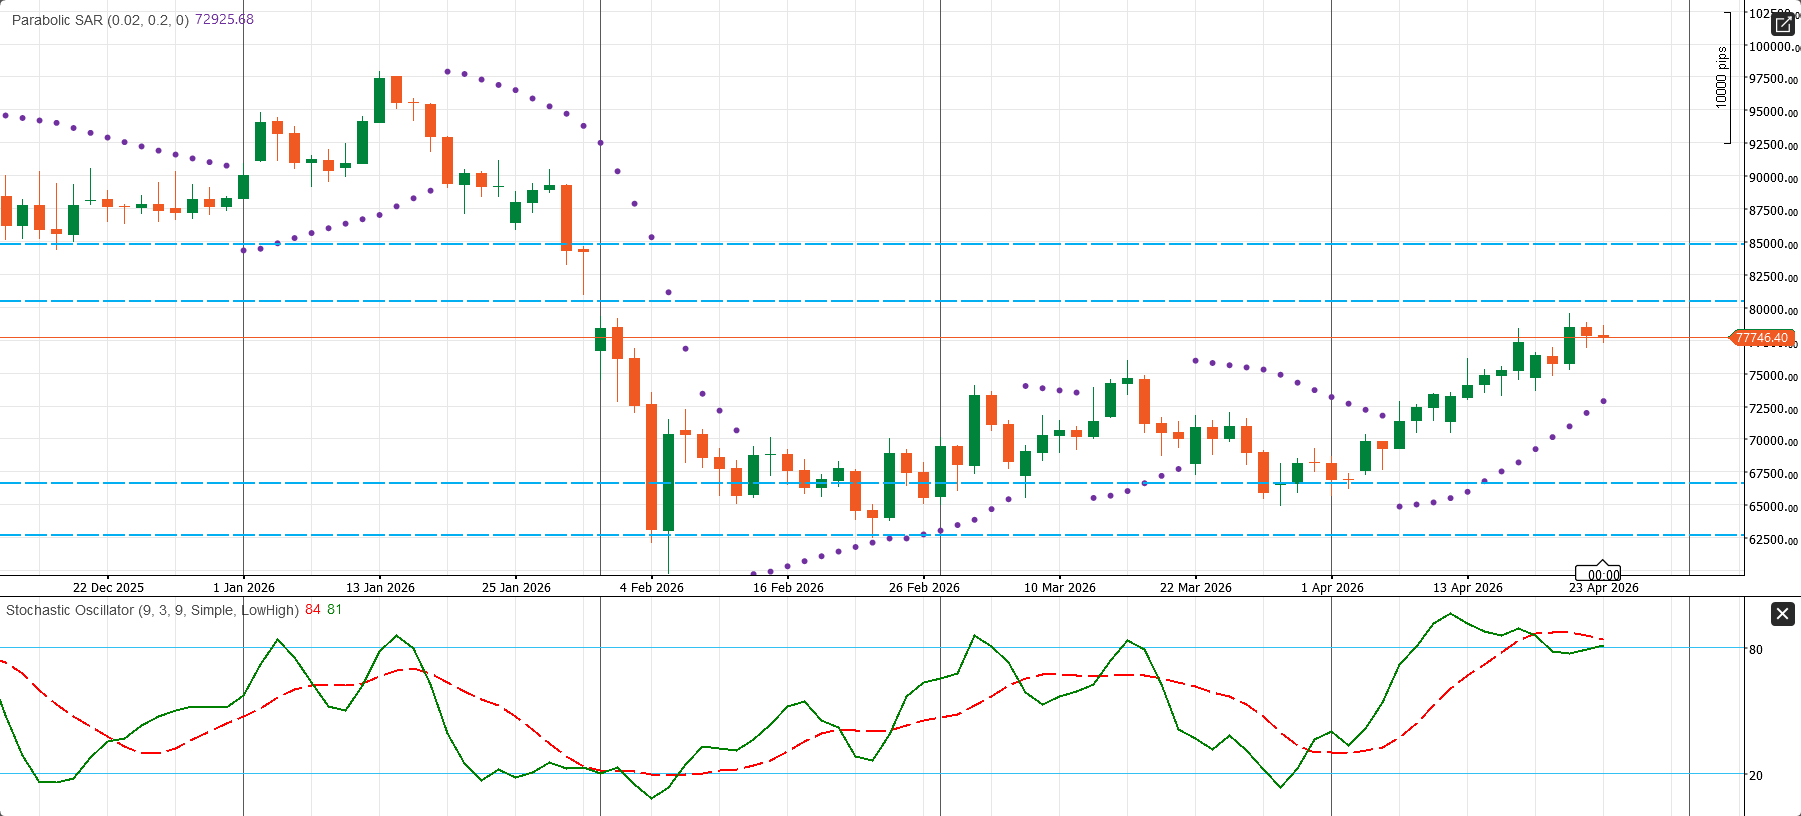
سوگیری هفتگی خنثی تا صعودی است، اما بیتکوین به تأیید بالای ۸۰,۰۰۰ تا ۸۰,۷۰۰ دلار نیاز دارد. بستهشدن روزانه تمیز بالای ۸۰,۷۰۰ دلار میتواند مسیر ۸۵,۰۰۰ دلار را باز کند و احساسات را در اتریوم، سولانا و آلتکوینهای گستردهتر بهبود دهد. در سمت نزولی، حمایت اول نزدیک ۷۲,۹۰۰ دلار قرار دارد و پس از آن ۶۶,۷۰۰ دلار و ۶۲,۵۰۰ دلار دیده میشوند.
جمعبندی:
بیتکوین میتواند رشد خود را ادامه دهد اگر ورود سرمایه به ETFها ادامه یابد، فدرال رزرو از لحن تهاجمی دوری کند، PCE کنترلشده بماند، بازده اوراق خزانه کاهش یابد و نزدک قوی بماند. اما فدرال رزرو تهاجمی، تورم داغ، دلار قویتر، جریانهای ETF ضعیفتر یا فروش سهام پس از گزارشهای مالی میتواند BTC را دوباره زیر ۷۵,۰۰۰ دلار ببرد و اصلاح عمیقتری ایجاد کند.
پرسشهای متداول
چرا این هفته برای بازارهای جهانی مهم است؟
این هفته چندین محرک بزرگ را همزمان در خود دارد: نشست FOMC، تورم PCE آمریکا، تولید ناخالص داخلی سهماهه اول، شاخص هزینه اشتغال، نشستهای بانکهای مرکزی در اروپا و آسیا، اختلال در بازار نفت و گزارشهای مالی شرکتهای بزرگ فناوری.
مهمترین داده اقتصادی آمریکا در این هفته چیست؟
مهمترین داده، تورم PCE ماه مارس است که همراه با تولید ناخالص داخلی سهماهه اول، درآمد و هزینهکرد شخصی و شاخص هزینه اشتغال منتشر میشود. این گزارشها در کنار هم نشان خواهند داد که آیا رشد اقتصادی همچنان مقاوم است و تورم در عین حال مهار شده باقی میماند یا نه.
فدرال رزرو چگونه میتواند بر بازارها اثر بگذارد؟
فدرال رزرو متعادل میتواند با زنده نگه داشتن امید به کاهش نرخها از سهام، طلا و بیتکوین حمایت کند. فدرال رزرو تهاجمی میتواند دلار آمریکا و بازده اوراق خزانه را بالا ببرد و به سهام، طلا و کریپتو فشار وارد کند.
چرا نفت در این هفته تا این حد مهم است؟
نفت اکنون یک ریسک تورمی بزرگ است. اختلال در تنگه هرمز قیمتهای انرژی را بالا نگه داشته و این موضوع میتواند انتظارات تورمی را افزایش دهد، به مصرفکنندگان فشار وارد کند و بانکهای مرکزی را مجبور کند محتاط باقی بمانند.
سرمایهگذاران در بازار طلا باید چه چیزی را دنبال کنند؟
طلا عمدتاً به بازده واقعی، دلار آمریکا، لحن فدرال رزرو و تورم PCE واکنش نشان خواهد داد. تورم نرمتر و بازدهیهای پایینتر از طلا حمایت میکند، در حالی که فدرال رزرو تهاجمی و دلار قویتر میتواند رشد قیمت طلا را محدود کند.
سطح کلیدی بیتکوین چیست؟
بیتکوین به تأیید بالای محدوده مقاومتی ۸۰,۰۰۰ تا ۸۰,۷۰۰ دلار نیاز دارد. شکست تمیز این سطح میتواند مسیر حرکت به سمت ۸۵,۰۰۰ دلار را باز کند، در حالی که دلار قویتر یا تورم داغ میتواند BTC را دوباره به زیر ۷۵,۰۰۰ دلار فشار دهد.
چرا گزارشهای مالی غولهای فناوری مهم هستند؟
مایکروسافت، آلفابت، آمازون، اپل و متا میتوانند حرکت بعدی نزدک را تعیین کنند. بازارها بر رشد هوش مصنوعی، تقاضای فضای ابری، حاشیه سود، هزینههای سرمایهای و راهنمایی شرکتها تمرکز خواهند کرد.
جمعبندی هفته ۱۸ چیست؟
این هفته، هفته اعتبارسنجی سیاستی است. بازارها به تأیید این نیاز دارند که تورم دوباره شتاب نمیگیرد، رشد اقتصادی نمیشکند و بانکهای مرکزی میتوانند بدون ایجاد موج تازه ریسکگریزی، صبور باقی بمانند.
Comments