 English
 پارسی


خارج از آمریکا، توجه به این معطوف میشود که آیا روایت کندی رشد در حال فراگیر شدن است یا نه. اروپا همچنان در معرض ضعف بخش تولید و شکنندگی اعتماد قرار دارد، بریتانیا با فشارهای مداوم در مسکن و ساختوساز روبهروست، و نشانههای بهبود در چین نیز همچنان ناهموار و ناپایدار دیده میشود. در بازار کالاها، واگراییها پررنگ است: طلا از افزایش تنش های ژئوپلیتیکی و نااطمینانی سیاستی حمایت میگیرد، در حالیکه نفت با وجود شوکهای مقطعی خبری، زیر سایه روایت مازاد عرضه ۲۰۲۶ محدود باقی مانده است. در چنین فضایی، هفته پیشِ رو را میتوان آزمونی دانست برای اینکه آیا روند کاهش تورم میتواند بدون ضربه معنادار به رشد ادامه پیدا کند—و اینکه آیا بانکهای مرکزی میتوانند «صبور» بمانند، بدون آنکه بازارها آنها را به واکنش زودهنگام وادار کنند.
مشاهده ویدیو تحلیلی
ایالات متحده
هفته پیشِ رو در نقطه تلاقی کلاسیکِ پرنوسانِ دادههای کلان و فصل گزارش های درآمدی شرکتها قرار دارد. سرمایهگذاران نخستین قرائت گسترده از تورم را که انتظار میرود کمتر تحت تأثیر اختلالات ناشی از تعطیلی طولانی دولت باشد، با دقت ارزیابی خواهند کرد؛ در حالی که گزارش های درآمدی بانکهای بزرگ نیز به تدریج لحن بازار را درباره اشتهای ریسک، اعتبار مصرفکننده و شرایط مالی شکل میدهد. با توجه به اینکه بازارهای سهام هفته را بر پایهای نسبتاً محکم آغاز میکند و پیگیری نزولی تاکنون محدود بوده، آستانه تحمل بازار برای غافلگیریهای منفی ممکن است بالاتر باشد—اما تابع واکنش CPI همچنان برای نرخها، بازار ارز و رهبری بازار سهام تعیینکننده خواهد بود.
مرور اقتصاد آمریکا — نخستین هفته کامل معاملاتی ۲۰۲۶
نخستین هفته کامل معاملاتی سال ۲۰۲۶ ترکیب آشنای اقتصاد کلان آمریکا را نشان داد: فعالیت خدمات و ردیابی رشد کلی همچنان قوی ماند، تولید در وضعیت انقباضی باقی ماند و بازار کار از نظر استخدام سردتر شد اما در دستمزدها نه. پیام کلی «کندتر شدن، اما همچنان مقاوم» بود—بهاندازهای آرام تر شده که نگرانیهای رکودی را مهار کند، اما بهاندازهای هم پایداری دستمزدی و تورمی دیده می شود که فدرال رزرو را محتاط و شدیداً دادهمحور نگه دارد.
نبض رشد: شتابگیری دوباره ردیابی GDP با حمایت تجارت و ذخایر
مهمترین تیتر حمایتی برای رشد از مدل GDPNow بانک فدرال آتلانتا آمد که برآورد خود از رشد سهماهه چهارم را تا ۵.۴٪ بالا برد و سپس اندکی به ۵.۱٪ کاهش داد—که همچنان برآوردی بسیار قدرتمند برای پایان سال است. با این حال، ماهیت دادههای ورودی نشان میدهد بخش قابلتوجهی از این ارتقا احتمالاً بازتاب صادرات خالص و حسابداریِ موجودیهاست، نه شتابگیری روشن در تقاضای نهایی داخلی.
این چارچوب با گزارش داده های تجاری اکتبر همخوان است؛ جایی که کسری تجاری بهطور چشمگیر به ۲۹.۴- میلیارد دلار کاهش یافت (در برابر ۵۸.۱- میلیارد دلارِ مورد انتظار و ۴۸.۱- میلیارد دلارِ قبلی)، زیرا صادرات به ۳۰۲.۰ میلیارد دلار افزایش یافت و واردات به ۳۳۱.۴ میلیارد دلار کاهش پیدا کرد. از منظر حسابداری GDP، کاهش کسری تجاری معمولاً در کوتاهمدت محرک مثبت رشد است.
با این حال، فعالیت عمدهفروشی تصویری ظریفتر از وضعیت زیرسطحی ارائه داد. ذخایر ۰.۲٪ ماهانه افزایش یافت (مطابق انتظار) اما فروش ۰.۴٪ ماهبهماه کاهش پیدا کرد؛ که به معنای رشد ذخایر نسبت به تقاضاست. این میتواند در کوتاهمدت بهطور مکانیکی GDP را بالا ببرد، اما اگر تقاضا دوباره شتاب نگیرد، ریسک ضعیف تر شدن نسبت موجودی به فروش را افزایش میدهد.
یک ملاحظه مهم به ترکیب مربوط است: به نظر میرسد اندازه کاهش کسری تجاری توسط جریانهای سرمایهگذاریمحور فلزات گرانبها بزرگنمایی شده است؛ جریانهایی که احتمالاً به همان نسبت به رشد واقعی GDP تبدیل نمیشوند. با حذف این اثر، کسری همچنان بهبود یافته، اما ضربه رشد واقعی احتمالاً بهمراتب کمتر از آن چیزی است که تیترها نشان میدهند.
دوگانگی فعالیت: تداوم رشد خدمات، فشار ادامهدار بر تولید
دادههای نظرسنجی اقتصاد دوسرعته را تقویت کرد:
- PMI تولید ISM: ۴۷.۹، همچنان زیر ۵۰، با سفارشهای جدید ۴۷.۷ و اشتغال ۴۴.۹، که انقباض ادامهدار در بخش کارخانهای را برجسته میکند.
- PMI خدمات ISM: ۵۴.۴، با فعالیت کسبوکار ۵۶.۰، سفارشهای جدید ۵۷.۹ و اشتغال ۵۲.۰، که نشان میدهد موتور غالب خدمات همچنان در حال رشد است.
جزئیات تورمی در نظرسنجی تولید نیز برای سیاستگذاری مهم است: شاخص قیمتهای پرداختی در ۵۸.۵ نشان میدهد فشار هزینههای ورودی بهطور کامل فروکش نکرده، حتی در حالیکه تولید و استخدام در بخش تولیدات کارخانه ای ضعیف است.
بازار کار: کند شدن استخدام، بهبود نرخ بیکاری، تداوم استحکام دستمزدها
گزارش اشتغال دسامبر از نظر ایجاد شغل نرم بود، اما بهطور قاطع رکودی نبود—بهویژه با توجه به بهبود نرخ بیکاری و پسزمینه اخراجهای همچنان کنترلشده.
تصویر اشتغال دسامبر
- اشتغال غیرکشاورزی: +۵۰ هزار (در برابر +۶۶ هزارِ مورد انتظار، +۵۶ هزارِ قبلی)
- اشتغال بخش خصوصی: +۳۷ هزار (در برابر +۶۴ هزارِ مورد انتظار، +۵۰ هزارِ قبلی)
- اشتغال بخش تولیدی: ۸- هزار (ضعیفتر از انتظار)
- نرخ بیکاری: ۴.۴٪ (در برابر ۴.۵٪ مورد انتظار)
- نرخ مشارکت: ۶۲.۴٪ (اندکی کمتر از ۶۲.۵٪ قبلی)
- نرخ بیکاری گسترده U-6: ۸.۴٪ (بهبود از ۸.۷٪)
دستمزدها
- میانگین دستمزد ساعتی: +۰.۳٪ ماهبهماه (مطابق انتظار)
- میانگین دستمزد ساعتی: ۳.۸٪ سالبهسال (بالاتر از ۳.۶٪ مورد انتظار)
مطالبات بیکاری: کاهش اما نه سقوط
- مطالبات اولیه: ۲۰۸ هزار (اندکی بالاتر از ۲۰۰ هزارِ قبلی، همچنان پایین)
- مطالبات ادامهدار: ۱,۹۱۴ هزار (بالا از ۱,۸۵۸ هزار)
- میانگین ۴ هفتهای: ۲۱۱.۷۵ هزار (پایینتر از ۲۱۹ هزار)
بهترین جمعبندی این است که اخراجها همچنان محدود ماندهاند—همراستا با مطالبات اولیه پایین—در حالی که افزایش مطالبات ادامهدار نشان میدهد یافتن شغل جدید در حاشیه کمی دشوارتر شده است. این ترکیب معمولاً به بازاری اشاره دارد که شتاب خود را از دست میدهد، نه بازاری که در حال فروپاشی است.
نکته مهم این است که دستمزدها نسبت به سرد شدن رشد اشتغال عمومی همچنان محکم ماندهاند. این همان تنشی است که فدرال رزرو روی آن تمرکز خواهد کرد: تقاضای نیروی کار در حال نرم شدن است، اما رشد دستمزدها هنوز آنقدر چسبنده هست که ریسکهای تورمی را زنده نگه دارد—بهخصوص اگر بهرهوری حمایتی باقی نماند.
روانشناسی تورم در برابر مکانیکهای کاهش تورم: ناهمگون، اما نه هشداردهنده
انتظارات تورمی بهطور یکدست کاهش نیافت:
- انتظار ۱ساله تورم بانک فدرال نیویورک: ۳.۴٪ (بالا از ۳.۲٪)
- انتظار ۱ساله تورم میشیگان: ۴.۲٪ (بدون تغییر)
- انتظار ۵ساله تورم میشیگان: ۳.۴٪ (بالا از ۳.۲٪)
در عین حال، مکانیکهای طرف عرضه که به کاهش تورم کمک میکنند در سهماهه سوم سازنده به نظر رسید:
- بهرهوری غیرکشاورزی: +۴.۹٪ فصلی
- هزینههای نیروی کار به ازای واحد محصول: ۱.۹٪- فصلی
این ترکیب—بهرهوری قوی در کنار کاهش هزینههای واحد نیروی کار—پسزمینهای مساعد برای کاهش تورم است، حتی اگر انتظارات تورمی مصرفکننده بالا بماند. برای سیاستگذاران، این نوع پیکربندی از «صبر» حمایت میکند: نه نیازی فوری به انقباض بیشتر، و نه چراغ سبز روشن برای کاهش تهاجمی نرخها اگر دستمزدها و انتظارات همچنان چسبنده باشند.
مسکن: مجوزها ثابت، شروع ساختوساز ضعیفتر
دادههای مسکن حاکی از رشد نسبتاً باثبات اما فعالیت ساختوساز نرمتر بود:
- مجوزها: حدود ~۱.۴۱ میلیون در سپتامبر/اکتبر (ثابت)
- شروع پروژه های ساختمانی: ۱.۲۴۶ میلیون در اکتبر (۴.۶٪- ماهبهماه)
این الگو با حساسیت به نرخ بهره سازگار است: سازندگان ظاهراً مایلاند مجوزها را حفظ کنند، اما در شروع پروژهها محتاطتر شدهاند.
پسزمینه سیاست پولی و نقدینگی: تداوم QT، آرامش در شرایط کوتاهمدت
ترازنامه فدرال رزرو به کاهش ادامه داد:
- ترازنامه: ۶,۵۷۴ میلیارد دلار (کاهش از ۶,۶۴۱ میلیارد دلار)، همراستا با ادامه کاهش داراییها
- مانده ذخایر: ۳.۰۲۳ تریلیون دلار (افزایش از ۲.۸۵۳ تریلیون دلار)، که نشان میدهد نقدینگی سیستم بانکی بهبود یافته، حتی با ادامه QT
نرخهای کوتاهمدت نیز رفتار آرامی داشتند:
- حراج اوراق بدهی ۴ هفتهای: ۳.۵۵۰٪ (کاهش از ۳.۵۹۰٪)
- حراج اوراق بدهی ۸ هفتهای: ۳.۵۴۰٪ (کاهش از ۳.۵۸۰٪)
مجموع اینها نشانهای از فشار در تأمین مالی نیست. پیام آن شرایط نقدینگی باثبات و پسزمینه آرام در بازار پول است.
بازارها و فدرال رزرو: بدهبستان اصلی هفته
گزارش اشتغال دسامبر محور اصلی هفته بود و همان دوگانگیهای کلاسیکی را ایجاد کرد که معمولاً روایتهای بازار را دوپاره میکند. رشد ضعیف اشتغال باعث شد گروه «کاهش نرخها در راه است» فعال بماند، اما نرخ بیکاری و دادههای دستمزد بهاندازهای محکم بود که گروه «عجله نکنید» همچنان کنترل بحث سیاست پولی را در دست داشته باشد.
همچنین، بهدلیل اثرات نرمالسازی پس از تعطیلی دولت، در نظرسنجی خانوار نویز معناداری وجود داشت که تفسیر یکماهه نرخ بیکاری را دشوارتر میکند. با این حال، معضل سیاست گذاری روشن است: شاخصهای بازار کار در حال نرم شدناند و از کاهش نرخها در نهایت حمایت میکنند، اما پایداری دستمزد و انتظارات تورمی مانع از حرکت سریع فدرال رزرو میشود.
در بخش رشد، محرک ناشی از تجارت از نظر حسابداری واقعی است، اما ترکیب اهمیت دارد و اعوجاج ناشی از فلزات گرانبها نشان میدهد کاهش کسری تجاری در تیترها احتمالاً اثر واقعی بر فعالیت را بیش از واقع نشان میدهد. در همین حال، ذخایر ممکن است در کوتاهمدت به GDP کمک کنند، اما اگر فروش برنگردد باید زیر نظر باشند.
با نگاه به جلو، عدمقطعیت تعرفهای یک متغیر کلان اضافی باقی میماند. پرسش اصلی این است که چالشهای حقوقی—بهویژه درباره اختیاراتی مانند قانون اختیارات اقتصادی اضطراری بینالمللی (IEEPA)—چگونه میتواند مسیر سیاست تعرفهای را تغییر دهد. حتی اگر دادگاهها برخی اقدامات را محدود کنند، مسیرهای جایگزینی برای بازاعمال تعرفهها وجود دارد که میتواند سطح مؤثر تعرفهها را امسال در نزدیکی سطوح اخیر نگه دارد.
جمعبندی
در هفته ای که گذشت، ردیابی رشد تقویت شد (GDPNow همچنان بالای ۵٪)، استخدام کندتر شد و دستمزدها و انتظارات تورمی چسبنده باقی ماند. این ترکیب معمولاً موضع «صبور بمان، دادهمحور باش» فدرال رزرو را تقویت میکند: نه داستانی برای تسهیل فوری، و نه داستانی برای انقباض دوباره مگر آنکه تورم دوباره شتاب بگیرد. برای بازارها، چیدمان کلان همچنان «تابآوری اواخر چرخه» است با حساسیت روبهافزایش نسبت به تضعیف تدریجی بازار کار—و نسبت به اینکه آیا بهرهوری میتواند به اندازه کافی فشار دستمزد را خنثی کند تا کاهش تورم روی مسیر خود باقی بماند.
چشمانداز اقتصاد آمریکا — هفته پیشِ رو (۱۲ تا ۱۸ ژانویه ۲۰۲۶)
یک لایه مهم روی همه چیز قرار دارد: یکپارچگی دادهها و اثرات پایه. گزارشهای تورمی اخیر بهدلیل پوشش ناقص جمعآوری داده و سپس تعدیلات آماری تحت تأثیر قرار گرفتند و اداره تحلیل اقتصادی آمریکا (BEA) نیز اعلام کرده برای پر کردن ورودیهای ناقص PCE از میانگینگیری CPI استفاده خواهد کرد. نتیجه این است که «نویز اندازهگیری» در زنجیره تورم همچنان بالا میماند؛ بنابراین بازار احتمالاً به همان اندازه که تیترها را دنبال میکند، جزئیات و ترکیب اجزای داده را نیز وزندهی خواهد کرد.
محورهای کلیدی هفته
۱) اعتبار روند کاهش تورم در برابر روایت «چسبندگی قیمتها»
CPI دسامبر رویداد اصلی هفته و نخستین ایستگاه نسبتاً «پاکتر» برای سنجش روند کاهش تورم پس از اختلالات قبلی تلقی میشود. واکنش بازار احتمالاً نامتقارن خواهد بود:
- عدد بالاتر از انتظار میتواند بخش جلویی منحنی نرخها را دوباره قیمتگذاری کند، بازدههای واقعی را بالا ببرد و به بخشهای حساس به نرخ بهره (بهویژه سهامهای نرخمحور) فشار وارد کند.
- عدد ملایمتر از انتظار روایت «کاهش تدریجی تورم و امکان کاهش نرخها در ادامه» را تقویت میکند و از داراییهای پرریسک حمایت میگیرد—به شرطی که همزمان بوی «ترس از رشد» ندهد.
۲) سیگنالهای مصرفکننده و رشد: فروش خردهفروشی + گزارش های درآمدی بانکها
فروش خردهفروشی نوامبر همزمان با انتشار گزارش های درآمدی بانکهای بزرگ میآید و دو زاویه مکمل از یک پرسش را ارائه میدهد: آیا مصرفکننده در حال سرد شدن است یا فقط پس از رشد قوی در ۲۰۲۵، روند خود را نرمالسازی میکند؟ با کمرنگ شدن اثرات تعطیلی دولت، بازار بهطور ویژه روی اظهارنظر بانکها درباره مخارج کارتهای اعتباری، نرخ نکول/معوقهها و روند سپردهها حساس خواهد بود تا سیگنال دادههای کلان را تأیید یا تضعیف کند.
۳) حساسیت داوجونز: نرخها، چرخه ای های و پهنای بازار
ترکیب سهام عضو داوجونز—صنعتیها، مالیها و بهداشتودرمان—باعث میشود این شاخص نسبت به موارد زیر حساستر باشد:
- نرخها و شکل منحنی (بهویژه بانکها و بیمهها)،
- مومنتوم صنعتی (نظرسنجیها و تولیدات صنعتی)،
- اشتهای ریسک و پهنای بازار (هرچند نسبت به نزدک کمتر «دوریشنمحور» است، اما در برابر جهش سریع بازده واقعی آسیبپذیر میشود).
دادههای محوری هفته و سناریوی پایه
CPI (دسامبر) — سهشنبه
خوانش قبلی CPI احتمالاً تا حدی بهصورت مصنوعی نرم شده بود (بهدلیل اختلالات جمعآوری در دوره تعطیلی). انتظار میرود این اعوجاجها در دسامبر تا حد معناداری بازگشت (payback) داشته باشند: یک افزایش ماهانه محکمتر، بدون آنکه الزاماً روند کاهش تورم سالانه را بشکند.
سناریوی پایه:
- CPI عمومی: +۰.۳۵٪ ماهبهماه
- CPI هسته: +۰.۳۶٪ ماهبهماه
- سالبهسال: عمومی حدود ۲.۷٪، هسته حدود ۲.۸٪
زیر پوسته: انتظار میرود کالاهای هسته بهواسطه دینامیک قیمتگذاری تعطیلات دوباره جان بگیرند (احتمالاً بخشی از تخفیفها در دوره قبلی بیشازحد ثبت شده بود). در مقابل، اجاره/پناهگاه اصلی احتمالاً به روند پیش از تعطیلی برمیگردد و شواهد محدودی وجود دارد که نشان دهد تورم مسکن پیش از بهار دوباره بهطور معنادار شتاب بگیرد.
پیام برای بازار: ترکیب اجزا مهم است. CPI بالاتر که عمدتاً از «بازپرداخت کالاها» میآید، معمولاً اثر سیاستی متفاوتی نسبت به چسبندگی خدمات دارد—و دومی برای اعتماد فدرال رزرو بسیار تعیینکنندهتر است.
فروش خانههای نوساز (سپتامبر و اکتبر) — سهشنبه
اداره آمار (Census) احتمالاً هر دو ماه سپتامبر و اکتبر را منتشر میکند. آخرین داده موجود (اوت) جهشی قابلتوجه تا ۸۰۰ هزار را نشان داد که عمدتاً در جنوب متمرکز بود—نتیجهای که با نرخهای وام مسکن بالای ۶٪ به سختی جور درمیآید.
سازندگان بخشی از مشکل استطاعت را با مشوقها، کاهش قیمت و خرید پایین نرخ وام خنثی کردهاند؛ اما اتکای بیشتر به تخفیفها در ماههای اخیر نشان میدهد شرایط تقاضای پنهان، همچنان مطلوب نیست.
سناریوی پایه:
- فروش خانه های نوساز اکتبر: حدود ۷۰۷ هزار به نرخ سالانه
- این یعنی بازگشت به میانگین سرعت فروش تا ژوئیه، نه تداوم جهش اوت.
پیام برای بازار: مسکن همچنان کانال واضح انتقال سیاست نرخ بهره است. افت تندتر، روایت «سیاست محدودکننده در حال اثرگذاری است» را تقویت میکند؛ تابآوری بیشتر، بحث کاهش نرخها را پیچیدهتر میسازد.
فروش خردهفروشی (نوامبر) — چهارشنبه
پس از اکتبرِ تقریباً بدون رشد، انتظار میرود فروش خردهفروشی در نوامبر بازگشت داشته باشد و خودروها سهم مهمی از آن را در اختیار داشته باشند.
سناریوی پایه:
- فروش خردهفروشی عمومی: +۰.۵٪ ماهبهماه
- بدون در نظر گرفتن فروش خودرو: +۰.۳٪ ماهبهماه
تصویر کلی مصرفکننده هنوز مقاوم است و دادههای با فرکانس بالا نیز تا نوامبر از تداوم هزینهکرد حمایت میکند. با این حال، گروه کنترلی (بدون خودرو، بنزین، خدمات غذایی و مصالح ساختمانی)—که ورودی مهم GDP است—پس از جهش قوی اکتبر احتمالاً ملایمتر میشود. بازار کار در حال سرد شدن است و فشارهای توان خرید نیز همچنان محدودیت ایجاد میکنند، حتی اگر هزینهکرد اسمی حفظ شود.
نگاه رو به جلو: انتظار میرود مصرفکننده ۲۰۲۵ را با مومنتوم رشد مناسب به پایان رسانده باشد (در محدوده ۳.۵٪ تا ۴.۰٪ سالبهسال). در اوایل ۲۰۲۶، بخشی از خانوارهای طبقه متوسط تا بالاتر ممکن است از بهبود دینامیک درآمد پس از مالیات و اثرات فصلی بازپرداخت مالیات کمی حمایت بگیرند؛ حمایتی که میتواند در کنار سرد شدن بازار کار، مصرف را تا حدی نرم نگه دارد.
پیام برای بازار: ترکیب «تورم بالا + خردهفروشی قوی» محتملترین سناریو برای افزایش بازدهها و فشار روی مضربهای سهام است—بهخصوص اگر بازار آن را نشانهای از تداوم محدودکنندگی سیاست پولی تعبیر کند.
دلار آمریکا و والاستریت با تمرکز بر داوجونز
این هفته، به احتمال زیاد نرخها نقش رهبر را بازی میکنند: تورم جهت اولیه را تعیین میکند، فروش خردهفروشی قدرت موتور رشد را میسنجد، و درآمد بانکها مشخص میکند بازار روایت کلان را «فرود نرم» میبیند یا «ریسک اواخر چرخه». برای داوجونز، نکته کلیدی این است که آیا ترکیب دادههای کلان از سهام چرخه ای و مالی حمایت میکند، بدون آنکه باعث بازقیمتگذاری بیثباتکننده در بازدههای واقعی شود. اگر تورم کنترلشده به نظر برسد و مصرفکننده باثبات بماند، زمینه برای تداوم چرخش به سمت ارزش/چرخه ای و لحن سازنده در داوجونز مهیاست. اگر CPI بالاتر از انتظار رشد کند—بهویژه اگر چسبندگی در خدمات دیده شود—انتظار بازقیمتگذاری تندتر در بخش جلویی منحنی نرخها را داشته باشید که میتواند از طریق سخت تر شدن شرایط مالی، خیلی سریع پهنای مشارکت داوجونز را تحت فشار قرار دهد.
وضعیت دلار (USD) و چشمانداز هفتگی
دلار در یک رژیم حساس به سیاست پولی معامله میشود و پس از دادههای متناقض بازار کار در هفته گذشته، تمرکز سرمایهگذاران و معاملهگران بهطور قاطع به سمت اعداد تورم میرود. جهت کوتاهمدت عمدتاً توسط غافلگیریهای تورمی، بازقیمتگذاری بازدههای بخش جلویی منحنی، و احساس ریسک تعیین میشود.
اگر CPI بهطور کلی مطابق انتظار باشد و فروش خردهفروشی «باثبات اما نه داغ» دیده شود، احتمالاً دلار در محدوده ای نوسان خواهد داشت و از این واقعیت حمایت جزئی میگیرد که اقتصاد آمریکا نسبت به همتایان کندتر خود، همچنان مقاومتر به نظر میرسد. با این حال، اگرتورم به صورت کلی دوباره شتاب بگیرد یا جزئیات (مسکن/خدمات بدون مسکن) چسبنده به نظر برسد، بازدههای بخش جلویی منحنی افزایش مییابد و تقاضا برای دلار تقویت میشود—بهخصوص در برابر ارزهای کمبازده و ارزهای چرخه ای. از سوی دیگر، با فروش خردهفروشی ضعیفتر و تورم در حال کاهش، دلار میتواند فروخته شود، بهویژه اگر سهام همچنان در وضعیت خوبی باقی بماند.
تحلیل تکنیکال روزانه شاخص دلار (DXY)
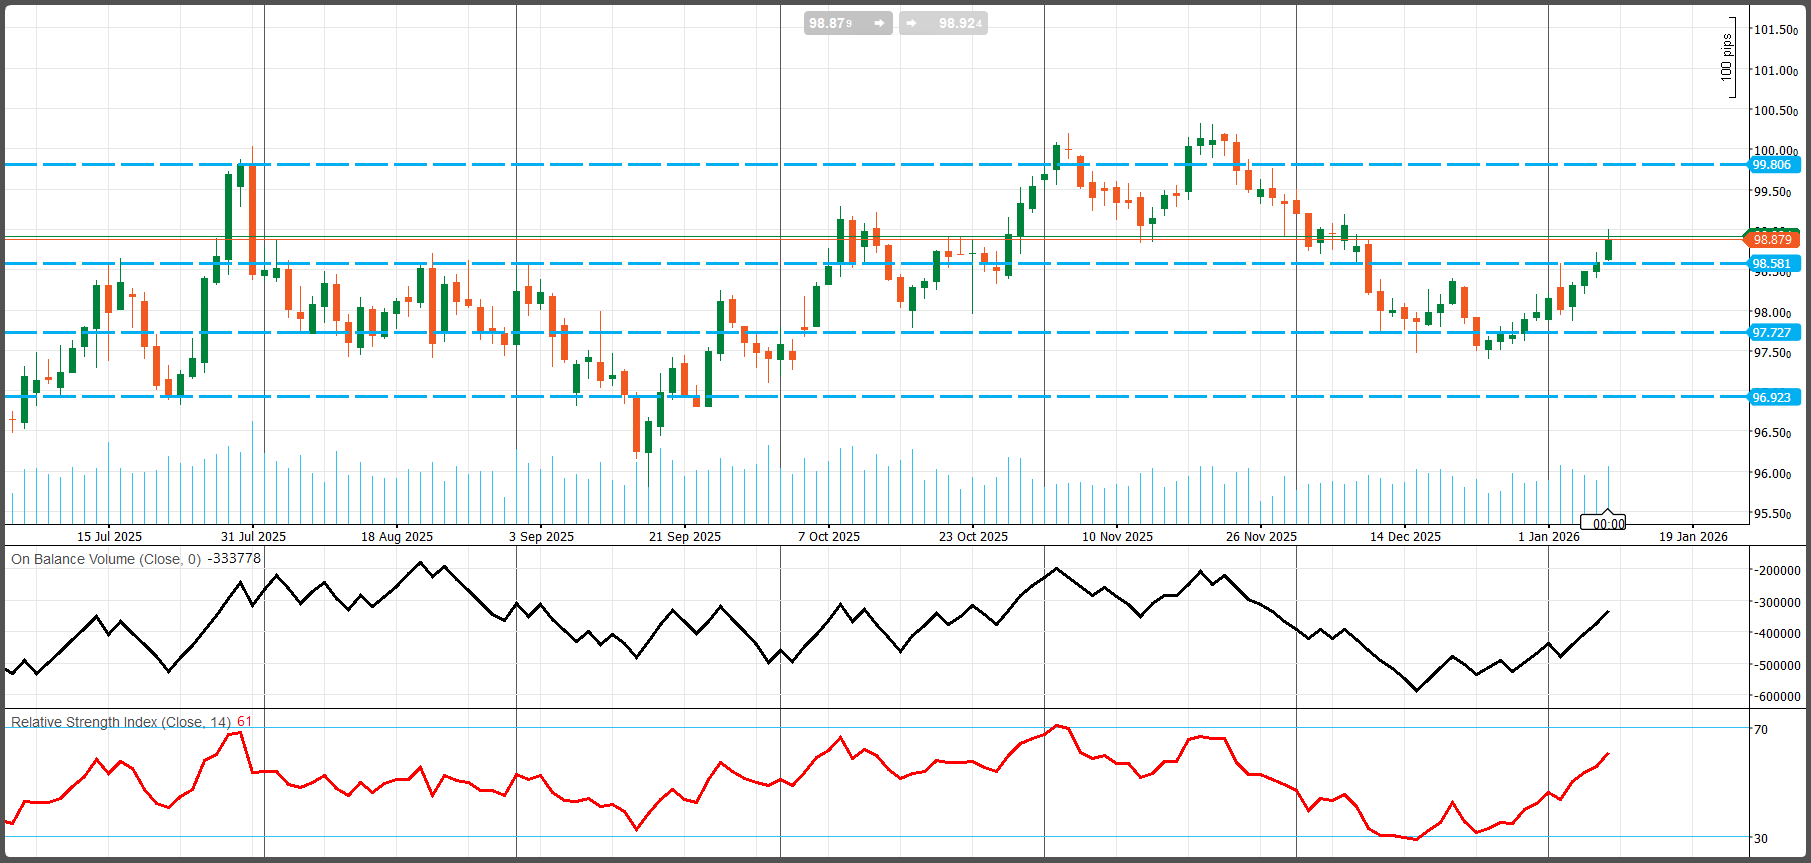
قیمت از میانه ۲۰۲۵ در یک دامنه وسیع معامله شده است؛ محدودهای که روی نمودار تقریباً بین 96.923 تا 99.806 تعریف میشود. اخیراً، پس از اوجگیری در نوامبر (نزدیک/بالای 100)، DXY تا میانه دسامبر کاهش یافت و حوالی 97.727 کفسازی کرد و سپس وارد فاز بازیابی شد. در حال حاضر DXY حدود 98.879 است و سطح پیوت 98.581 را پس گرفته است—یک تحول تکنیکال مهم، زیرا این سطح در چند نوبت نقش حمایت/مقاومت داشته است.
RSI (14): حدود 61 و در حال افزایش
RSI از محدوده پایین ۳۰ در میانه دسامبر تا حدود ۶۱ بهسرعت بازگشته که نشاندهنده بهبود مومنتوم صعودی است، بدون اینکه هنوز وارد ناحیه اشباع خرید شده باشد.
OBV (حجم تعادلی): در حال چرخش به سمت بالا
OBV در میانه دسامبر کف ساخته و اکنون روندی صعودی دارد؛ این موضوع نشان میدهد همزمان با رشد قیمت، تقاضا در حال بهبود است. افزایش OBV در یک موج بازیابی معمولاً تأیید مثبتی است که حرکت «حامی» دارد و صرفاً پوشش فروشهای استقراضی نیست.
سطوح افقی کلیدی
- مقاومت: 98.879 (قیمت/پیوت کوتاهمدت). ناحیه تصمیم و مقاومت فوری؛ قیمت اکنون در حال آزمون آن است. بالاتر از آن، 99.806 مقاومت اصلی دامنه است. این سطح «خط قرمز» برای تداوم صعودی بزرگتر محسوب میشود. اگر قیمت بالاتر برود، ناحیه 100.00–100.50 (روان شناختی + ناحیه سوئینگ قبلی) بهخصوص اگر 99.806 با کلوز روزانه شکسته شود، به مقاومت بعدی سمت بالا تبدیل میشود.
- حمایت: 98.581 نخستین حمایت (پیوت قبلی). حفظ بالای آن، بازیابی را سازنده نگه میدارد. پایینتر، 97.727 حمایت کلیدی و کفِ فاز بازیابی اخیر است. بازگشت و شکست به زیر آن نشان میدهد رشد اخیر صرفاً یک جهش اصلاحی بوده است.
داوجونز (DIA)
گزارش های درآمدی بانکها این هفته در کنار تورم یک محرک مستقیم برای داوجونز است (وزن بالای مالیها + سیگنالدهی درباره مصرفکننده/اعتبار). هرچند داوجونز معمولاً بازدههای بالاتر را بهتر از نزدک تحمل میکند، اما جهش تند بازدههای واقعی همچنان میتواند مضربها را فشرده کند و به سهامهای حساس به چرخه اقتصاد ضربه بزند.
اگر تورم به اندازه کافی ملایم باشد که از بازقیمتگذاری سیاست سخت گیرانه جلوگیری کند، اما آنقدر هم ضعیف نباشد که یک ترس ناگهانی از رشد ایجاد کند، و همزمان مصرف در فروش خردهفروشی باثبات بماند و چشمانداز درآمدی را تقویت کند بدون آنکه نگرانیهای تورمی را دوباره شعلهور سازد—و برعکس.
تحلیل تکنیکال روزانه شاخص داوجونز
روند اصلی بهطور واضح صعودی است. از اواخر بهار/تابستان ۲۰۲۵، قیمت با الگوی سقفها و کفهای بالاتر حرکت کرده و توسط یک خط روند صعودی حمایت میشود. شاخص از پیوت 48,460 عبور کرده و اکنون نزدیک 49,530 در حال تثبیت است—رفتاری کلاسیک که «پس از شکست، مکث» را نشان میدهد نه توزیع. مگر اینکه قیمت دوباره به زیر ناحیه شکستِ پسگرفتهشده برگردد، ساختار به نفع تداوم روند است.
سطوح کلیدی
- مقاومت فوری: 49,530؛ سقف فعلی و مانع کوتاهمدت. کلوز روزانه بالای آن، سیگنال ادامه حرکت صعودی است. پس از عبور از 49,530، عدد رُند 50,000 بهعنوان مقاومت بعدی مطرح میشود.
- حمایت اصلی: 48,460؛ مهمترین پیوت حمایتی (مقاومت سابق). حفظ بالای آن، شکست را معتبر و روند صعودی را حفظ میکند. پایینتر از آن، 47,141 یک حمایت میانی است. شکست زیر آن، نشانه اصلاح عمیقتر خواهد بود نه یک تثبیت کمعمق. همچنین 45,905 حمایت بزرگ (زون کف قبلی) است؛ از دست رفتن این سطح بهطور معنادار به ساختار روند آسیب میزند.
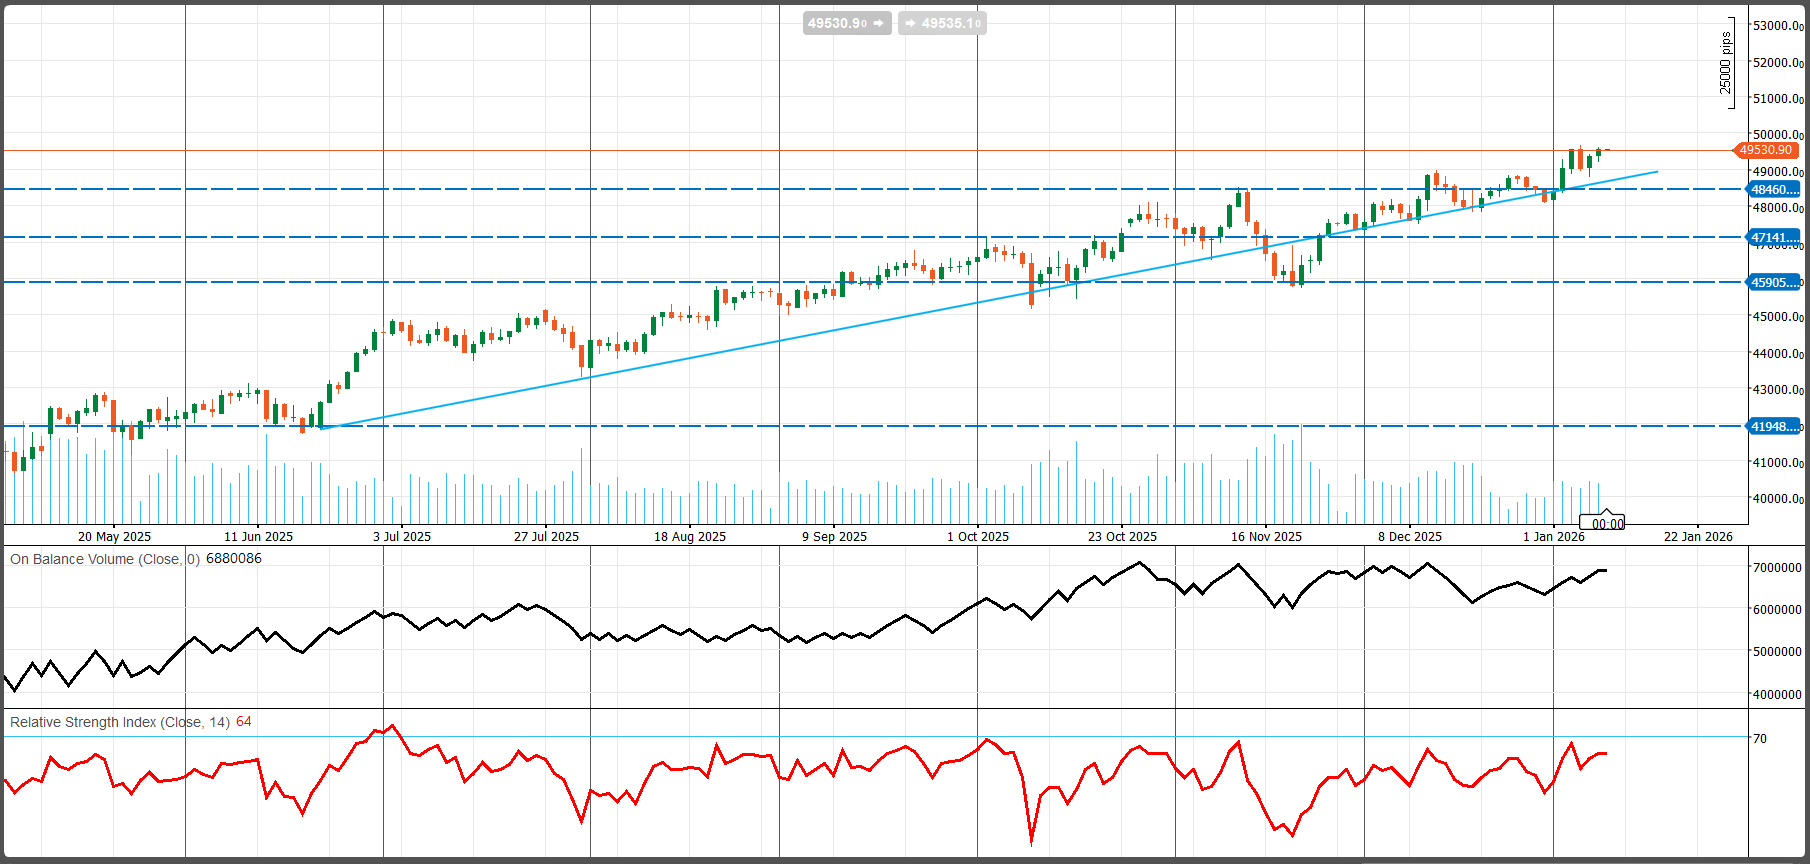
بهطور کلی، داوجونز در نمودار روزانه از نظر تکنیکال همچنان صعودی است؛ با پشتیبانی خط روند صعودی و بهبود مشارکت (OBV). شاخص 48,460 را پس گرفته و زیر 49,530 در حال تثبیت است—چیدمانی سازنده تا زمانی که 48,460 حفظ شود. کلوز روزانه بالای 49,530 احتمال حرکت به سمت 50,000 را تقویت میکند، در حالیکه افت پایدار زیر 48,460 توجه را به 47,141 و 45,905 بهعنوان حمایتهای بعدی معطوف میسازد.
بریتانیا
زیز
مروری بر شرایط کنونی اقتصاد انگلستان
بریتانیا نخستین هفته کامل معاملاتی سال ۲۰۲۶ را با همان تصویر آشنا و ناهمگون آغاز کرد. نظرسنجیهای کسبوکار همچنان از رشد ملایم حکایت دارند و بخش خدمات ستون اصلی این تابآوری است، اما موتورهای حساس به نرخ بهره—یعنی ساختوساز و مسکن—بهوضوح تحت فشار باقی ماندهاند. همزمان، بهبود در شاخصهای پولی و اعتباری نشان میدهد شرایط مالی در حاشیه دیگر در حال سختتر شدن نیست، هرچند سطح سیاست پولی همچنان محدودکننده است. جمعبندی اینکه رشد کلی هنوز مثبت است، اما توزیع شتاب اقتصادی باریک و شکننده است و کندی مرتبط با مسکن همچنان نقش ترمز را بازی میکند.
رشد و فعالیت: رشد هست، اما کمجان و نابرابر
مجموعه PMIهای دسامبر تصویری از «رشد، اما نه رشد قوی» ارائه کرد:
- PMI ترکیبی S&P Global (دسامبر): 51.4 (در برابر 52.1 مورد انتظار؛ 51.2 قبلی)
- PMI خدمات (دسامبر): 51.4 (در برابر 52.1 مورد انتظار؛ 51.3 قبلی)
- PMI تولید (دسامبر): 50.6 (در برابر 51.2 مورد انتظار؛ 51.2 قبلی)
خدمات همچنان در فاز انبساط است، اما عقبماندن از انتظارات نشان میدهد شتاب اقتصاد نرمتر شده و نشانهای از شتابگیری دیده نمیشود. تولید هم فقط اندکی بالای مرز ۵۰ قرار دارد؛ یعنی بیشتر «تثبیت» تا «پیشتازی».
نقطه ضعف اصلی، بخش ساختمانی است:
- PMI ساختوساز (دسامبر): 40.1 (در برابر 42.4 مورد انتظار؛ 39.4 قبلی)
عددهای حوالی ۴۰—بهخصوص «۴۰-کمتر»—به معنی انقباض قابلتوجه است. اهمیت این موضوع فراتر از خودِ بخش ساختوساز است، چون مستقیماً به فعالیت مسکن، اعتماد شرکتهای کوچک و متوسط، و زنجیره اشتغال و تأمینکنندگان گره میخورد.
خانوار و مسکن: افت دوباره قیمتها، اما تداوم نسبی وامگیری
هر دو شاخص اصلی قیمت مسکن در دسامبر بهطور معنادار نرم شدند:
- شاخص Nationwide: ۰.۴٪- ماهانه، ۰.۶٪+ سالانه
- شاخص Halifax: ۰.۶٪- ماهانه، ۰.۳٪+ سالانه
با وجود تفاوتهای روششناسی، پیام هر دو روشن است: مومنتوم قیمتها در حال تضعیف است و رشد سالانه به جای تقویت، در حال کاهش است.
با این حال، شاخصهای اعتباری از آنچه قیمتها نشان میدهند باثباتتر بودهاند:
- تأییدیه وام مسکن (نوامبر): 64.53 هزار (در برابر 64.00 هزار مورد انتظار؛ 65.01 هزار قبلی)
- وامدهی مسکن (نوامبر): 4.49 میلیارد پوند (کمتر از 4.80 مورد انتظار؛ بالاتر از 4.16 قبلی)
- خالص وامدهی به افراد (نوامبر): 6.600 میلیارد پوند (در برابر 5.200 مورد انتظار؛ 5.400 قبلی)
- نرخ وام مسکن (دسامبر): 6.77٪ (کمی پایینتر از 6.81٪)
- برداشت خالص از ارزش مسکن (فصلی): 10.9- میلیارد پوند (در برابر 8.7- مورد انتظار؛ 17.9- قبلی)
تفسیر این بخش ظریف است. خانوارها همچنان وام میگیرند و خالص وامدهی بهتر از انتظار بوده، اما ترکیبِ ضعف قیمتها و افت شدید ساختوساز نشان میدهد مجموعه مسکن همچنان بسیار حساس به نرخ بهره و شکننده است. از طرف دیگر، منفی بودن «کاهش ارزش مسکن» نشان میدهد خانوارها کمتر از دارایی مسکن برای تأمین مصرف استفاده میکنند؛ رفتاری که بیشتر با احتیاط سازگار است تا یک چرخه بازتورمی.
ضربان تورمی مصرفکننده: فشار قیمتی در خردهفروشی همچنان مهار شده
تورم در سطح خردهفروشی پایین مانده است:
- شاخص قیمت فروشگاهی BRC: ۰.۷٪+ سالانه (اندکی بالاتر از ۰.۶٪)
این شاخص نماینده کامل تورم نیست، اما تأیید میکند فشار قیمتی کالاها محدود است؛ موضوعی که برای درآمد واقعی اهمیت دارد، بهخصوص اگر رشد دستمزدها افزایش محسوسی نداشته باشد.
پول، اعتبار و نرخها: بهبود نقدینگی و آرامتر شدن قیمتگذاری اوراق قرضه
متغیرهای پولی و اعتباری در حاشیه حمایتیتر بودهاند:
- اعتبار مصرفکننده BoE (نوامبر): 2.077 میلیارد پوند (از 1.713 بالاتر)
- M4 (ماهانه، نوامبر): ۰.۸٪+ (در برابر ۰.۱٪- مورد انتظار؛ ۰.۲٪- قبلی)
- M3 (نوامبر): 3,200.7 میلیارد پوند (از 3,176.2 بالاتر)
در بخش نرخها، سیگنال تأمین مالی کوتاهمدت کمی آسانتر شده است:
- حراج اوراق قرضه ۵ ساله: 3.980٪ (پایینتر از 4.093٪)
این با روایتی سازگار است که در آن سیاست پولی دیگر در حال سختتر شدن نیست و سرمایهگذاران بیش از پیش به کندی رشد توجه دارند، حتی اگر ریسکهای تورمی بانک مرکزی را محتاط نگه دارد.
تصویر واقعی اقتصاد: بهبود خودروها، اما مسکن همچنان اهرم اصلی
یک نقطه روشنتر در دادهها، ثبتنام خودروها بود:
- ثبتنام خودرو (دسامبر): ۳.۹٪+ سالانه
- خودروهای سواری جدید: 146,249 (کمتر از 151,154 قبلی)
رشد سالانه مثبت است، اما سطح عددی نسبت به دوره قبل افت کرده و بیشتر نشانه «ثبات» است تا جهش تقاضا.
جمعبندی: تعادل شکننده رشد کمسرعت، با ضعفهای پایدار در مسکن و ساختوساز
هفته اول معاملاتی ۲۰۲۶ برای بریتانیا یک تصویر باثبات اما رو به کاهش برجای گذاشت:
- رشد: ملایم و خدماتمحور؛ تولید فقط اندکی انبساطی؛ ساختوساز بهشدت ضعیف.
- مصرفکننده/مسکن: افت دوباره مومنتوم قیمتها؛ جریان اعتباری مثبت اما حساس به نرخ بهره؛ عدم اتکا به ثروت مسکن برای مصرف.
- تورم خردهفروشی: مهار شده و در صورت تداوم، حامی درآمد واقعی.
- پیام سیاست پولی: دادهها از یک BoE محتاط حمایت میکنند—به اندازه کافی محدودکننده برای جلوگیری از رشد مجدد تورم، اما با تمرکز فزاینده بر ضعف پایدار ساختوساز/مسکن و نبود شتابگیری در رشد.
چشمانداز اقتصادی بریتانیا
بریتانیا سال ۲۰۲۶ را با رشد کند اما تعادل کلان شکننده آغاز کرد؛ تمی که در هفته پیشِ رو نیز ادامه دارد. نخستین هفته کامل معاملاتی سال تأیید کرد که فعالیت اقتصادی در مجموع همچنان مثبت است، اما شتاب رشد باریک و ناهمگون باقی مانده؛ بهطوریکه خدمات بار اصلی رشد را به دوش میکشد و در مقابل، مسکن و ساختوساز همچنان نقش ترمزهای واضح را ایفا میکنند. شرایط مالی در حاشیه دیگر در حال سختتر شدن نیست—زیرا شاخصهای اعتباری و پولی بهبود یافتهاند—اما سطح سیاست پولی همچنان محدودکننده است و همین موضوع اقتصاد را نسبت به نرخها و شوکهای اعتماد حساس نگه میدارد.
نظرسنجیهای کسبوکار این عدمتعادل را پررنگ کردند. PMI های دسامبر به رشد ملایم اشاره داشتند نه شتابگیری بالا. خدمات کمی بالاتر از ۵۱ باقی ماند، تولید اندکی بالای مرز ۵۰ نوسان کرد و ساختوساز همچنان بهشدت انقباضی بود. PMI بخش ساختوساز نزدیک ۴۰ اهمیت ویژهای دارد، زیرا مستقیم به فعالیت مسکن، اعتماد بنگاههای کوچک و متوسط و اشتغال در زنجیرههای تأمین منتقل میشود. این ضعف، علیرغم تابآوری بخشهای دیگر، همچنان ریسک نزولی را در چشمانداز کلی تثبیت میکند.
دادههای مسکن نیز پیام حساسیت به نرخ بهره را تکرار کردند. هر دو شاخص قیمت مسکن Nationwide و Halifax در دسامبر دوباره عقبنشینی کردند؛ افت ماهانه و سرد شدن روشن شتاب سالانه نشان میدهد چرخه مسکن هنوز تحت فشار هزینههای وامگیری است. هرچند تأیید وامهای مسکن و خالص وامدهی خانوارها بهتر از آن چیزی بود که صرفاً از داده قیمتها برداشت میشود، اما سیگنال زیرسطحی بیشتر «احتیاط» است تا «بازگرمی». وامگیری مثبت مانده، اما منفی بودن برداشت از ارزش افزوده مسکن (housing equity withdrawal) نشان میدهد خانوارها برای تقویت مصرف از ثروت مسکن استفاده نمیکنند؛ رفتاری که با ذهنیت مصرفکننده دفاعیتر سازگار است.
در سمت تورم، نشانهها در سطح خردهفروشی همچنان آرام است. شاخص قیمت فروشگاهی BRC تنها فشار قیمتی ملایمی را نشان داد؛ اگر پایدار بماند از درآمد واقعی حمایت میکند و نگرانیهای فوری تورمی را کاهش میدهد. این زمینه به بانک مرکزی انگلستان انعطاف بیشتری میدهد، اما چالش رشد ناشی از ضعف مسکن و ساختوساز را حذف نمیکند.
شرایط پولی و مالی اندکی نقش جبرانکننده داشتهاند. رشد اعتبار مصرفکننده بهتر شده، شاخصهای پولی گسترده بهبود یافته و بازدههای کوتاهمدت گیلت در حراجها کاهش نشان دادهاند—نشانههایی از بهبود نقدینگی و اینکه بازار برای تأمین مالی کوتاهمدت، حقالزحمه بالاتری مطالبه نمیکند. این با روایتی همسو است که میگوید سیاست دیگر در مسیر انقباض بیشتر نیست، هرچند BoE همچنان در اعلام پیروزی کامل بر تورم محتاط است.
در هفته ۱۲ تا ۱۸ ژانویه، محرک اصلی بازار GDP ماه نوامبر است. اجماع بازار رشد ۰.۱٪ ماهبهماه را پیشبینی میکند (پس از انقباض اکتبر). انتظار میرود خدمات اندکی بهتر شود و تولیدات صنعتی تقریباً بدون تغییر بماند. تأیید این بهبود میتواند به پایان سهماهه چهارم ۲۰۲۵ رنگی سازندهتر بدهد، اما PMIهای دسامبر نشان میدهد شتاب رشد همچنان ترکیبی و شکننده است نه رو به تقویت.
برای بازارها، پیامدها روشن است: GDP و خدمات قویتر از انتظار میتواند روایت سرد شدن را به چالش بکشد، بازدههای کوتاهمدت گیلت را بالا ببرد و از GBP حمایت کند. در مقابل، نتیجه ضعیف—بهویژه اگر ناامیدی در خدمات و/یا ساختوساز متمرکز باشد—دیدگاه «سیاست محدودکننده در حال کند کردن تقاضا» را تقویت میکند، معمولاً به نفع گیلتها و به زیان پوند.
در مجموع، چشمانداز بریتانیا همچنان «رشد کمسرعت با نقاط ضعف ساختاری» است. خدمات رشد را زنده نگه داشته، فشارهای تورمی در حال کاهش است و شرایط نقدینگی بهتر میشود، اما مسکن و ساختوساز محدودیتهای اصلی باقی میمانند. برای BoE، این ترکیب به معنای کاهش تدریجی و محتاطانه نرخهای بهره است؛ در حالیکه بازارها بیش از پیش به این توجه خواهند کرد که آیا رشد ملایم بدون حمایت سیاستی بیشتر قابل تداوم است یا نه.
چشمانداز هفتگی پوند (GBP)
پوند این هفته احتمالاً بهطور مستقیم تابع انتظارات نرخ و رشد معامله میشود؛ با بالاترین حساسیت (بتا) نسبت به بسته آمار GDP/خروجی ONS در روز پنجشنبه و هر پیام تکمیلی از سوی بانک مرکزی. شگفتی صعودی در GDP و خدمات میتواند انتظارات کاهش نرخ در کوتاهمدت را کمتر کرده و معمولاً از استرلینگ حمایت کند. در مقابل، ضعف در دادهها—بهخصوص اگر در خدمات و/یا ساختوساز متمرکز باشد—روایت «رشد کند» را تشدید میکند و پوند را آسیبپذیرتر میسازد.
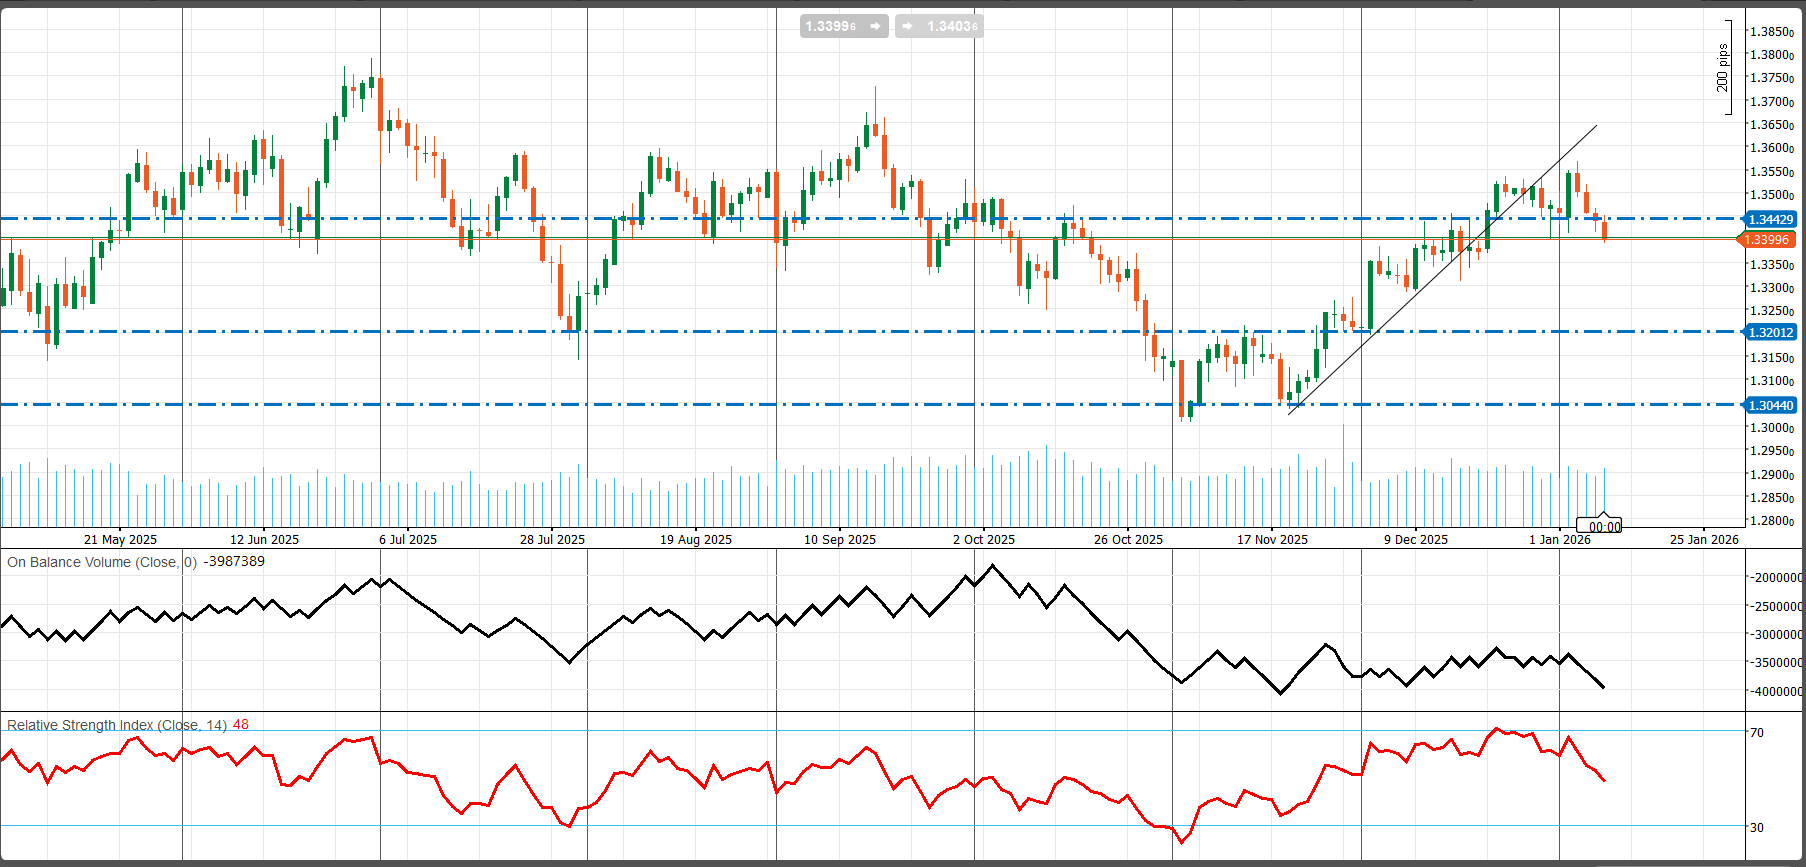
از منظر تکنیکال، GBPUSD همچنان رفتاری رنجمحور و پرنوسان دارد و پس از افت مومنتوم رالی اواخر ۲۰۲۵ به یک نقطه تصمیم گیری حساس رسیده است. قیمت به سمت 1.33996 برگشته و حوالی/زیر خط روند صعودیِ شکسته قرار دارد—الگویی که بیشتر با فاز تجمیع یا اصلاح سازگار است تا ازسرگیری فوری روند صعودی. مومنتوم تضعیف شده (RSI حدود ۴۸) و مشارکت نیز افت کرده (OBV در حال چرخش نزولی)، بنابراین احتمال جهش فوری بدون بازسازی تقاضا کمتر است.
سطوح کلیدی: 1.33996 حمایت کوتاهمدت و نقطه تصمیم است؛ شکست پایدار آن ریسک نزول تا 1.32012 را افزایش میدهد (و 1.30440 حمایت پایینتر است). مقاومت از 1.34429 آغاز میشود؛ بازپسگیری آن ساختار را بهبود میدهد و مسیر 1.3550 تا 1.3600 را دوباره باز میکند.
بازار طلا و چشمانداز هفتگی
طلا هفته را با قدرت و در نزدیکی سقفهای چرخه آغاز میکند؛ ترکیبی از تقاضای بالای رویدادهای ژئوپلیتیکی و فضایی از نرخهای بهره که همچنان امکان کاهش نرخ توسط فدرال رزرو در ادامه سال ۲۰۲۶ را باز میگذارد، از آن حمایت میکند. پرسش کلیدی برای حرکت بعدی این است که آیا CPI آمریکا مسیر بازده واقعی پایینتر را تأیید میکند—که میتواند ادامه صعود را تقویت کند—یا بازار را به بازقیمتگذاری به سمت بازدههای بالاتر وادار میکند و ریسک یک اصلاح نزولی را افزایش میدهد. حتی اگر طلا بهصورت تاکتیکی عقبنشینی کند، چینش کلی همچنان سازنده است: نااطمینانی سیاست پولی و ریسک تشدید تنشها «خرید در اصلاح» را جذاب نگه میدارد و طلا همچنان تمایل دارد در سناریوهایی که عدمقطعیت پیرامون سیاست تجاری، اتحادها یا محدودیتهای نهادی افزایش مییابد، عملکرد بهتری داشته باشد.
پسزمینه اقتصاد کلان توضیح میدهد چرا طلا همزمان «حمایتشده» و «پرنوسان» است. بازارها همچنان یک حق بیمه ریسک ژئوپلیتیکی را قیمتگذاری میکنند، اما معاملات کوتاهمدت ناهموارتر شده است. حرکت تا حوالی ۴,۵۰۰ دلار و سپس عقبنشینی، با بازاری سازگار است که هنوز روی نااطمینانی «خریدار» است، اما نسبت به نوسانات بینفلزی و شناسایی سود آسیبپذیر است—بهویژه زمانی که جهشها و ریزشهای نقره به احساسات کل مجموعه فلزات گرانبها سرایت میکند. در آستانه تصمیم دیوان عالی آمریکا که درباره تعرفهها مطرح است، طلا در هر دو سناریو پتانسیل بهرهبرداری دارد. حکمی که مبنای حقوقی تعرفههای فعلی را محدود یا بیاعتبار کند میتواند بازقیمتگذاری تند ریسک و افزایش نااطمینانی سیاست پولی را به همراه داشته باشد—که معمولاً به نفع طلاست. حتی یک حکم «تعرفهمثبت» که اختیار اجرایی را گسترش دهد نیز میتواند تنش تجاری با اروپا و چین را دوباره شعلهور کند و تقاضای پوشش ریسک را بالا نگه دارد. موضوع گرینلند یک لایه دیگر اضافه میکند: وخامت روابط اروپا–آمریکا یا تشدید مداوم لحن درباره حاکمیت و وضعیت نظامی، معمولاً نقش طلا را بهعنوان پوشش ریسک ژئوپلیتیکی تقویت میکند. ناآرامیهای جاری در ایران نیز ریسک دنبالهای دیگری ایجاد میکند؛ هرگونه سرایت منطقهای یا افزایش احتمال اقدام مستقیم آمریکا میتواند حق بیمه ریسک را بالا ببرد و جریانهای پناهگاه امن را تقویت کند.
فراتر از تحولات ژئوپلیتیک، تمرکزی هفته در عمل «دادهها» است. CPI دسامبر محرک اصلی کلان است و با توجه به باقیماندن سایه مشکلات جمعآوری داده در دوره تعطیلی دولت، بازارها احتمالاً بیش از همیشه روی «سیگنال در برابر نویز» تمرکز میکنند. یک CPI داغ معمولاً بازده واقعی و دلار را بالا میبرد و در ابتدا به طلا فشار میآورد—هرچند اگر همین اتفاق به استرس در سهام منجر شود، در ادامه میتواند جریانها را به سمت پوشش ریسک و طلا برگرداند. در مقابل، CPI ملایمتر از بازده واقعی پایینتر و دلار ضعیفتر حمایت میکند و میتواند طلا را دوباره به سمت سقفها هدایت کند. فروش خردهفروشی و PPI نیز نقش دادههای تکمیلی را دارند تا مشخص شود آیا فشارهای تورمی در حال گسترده شدن است یا رو به کاهش میرود.
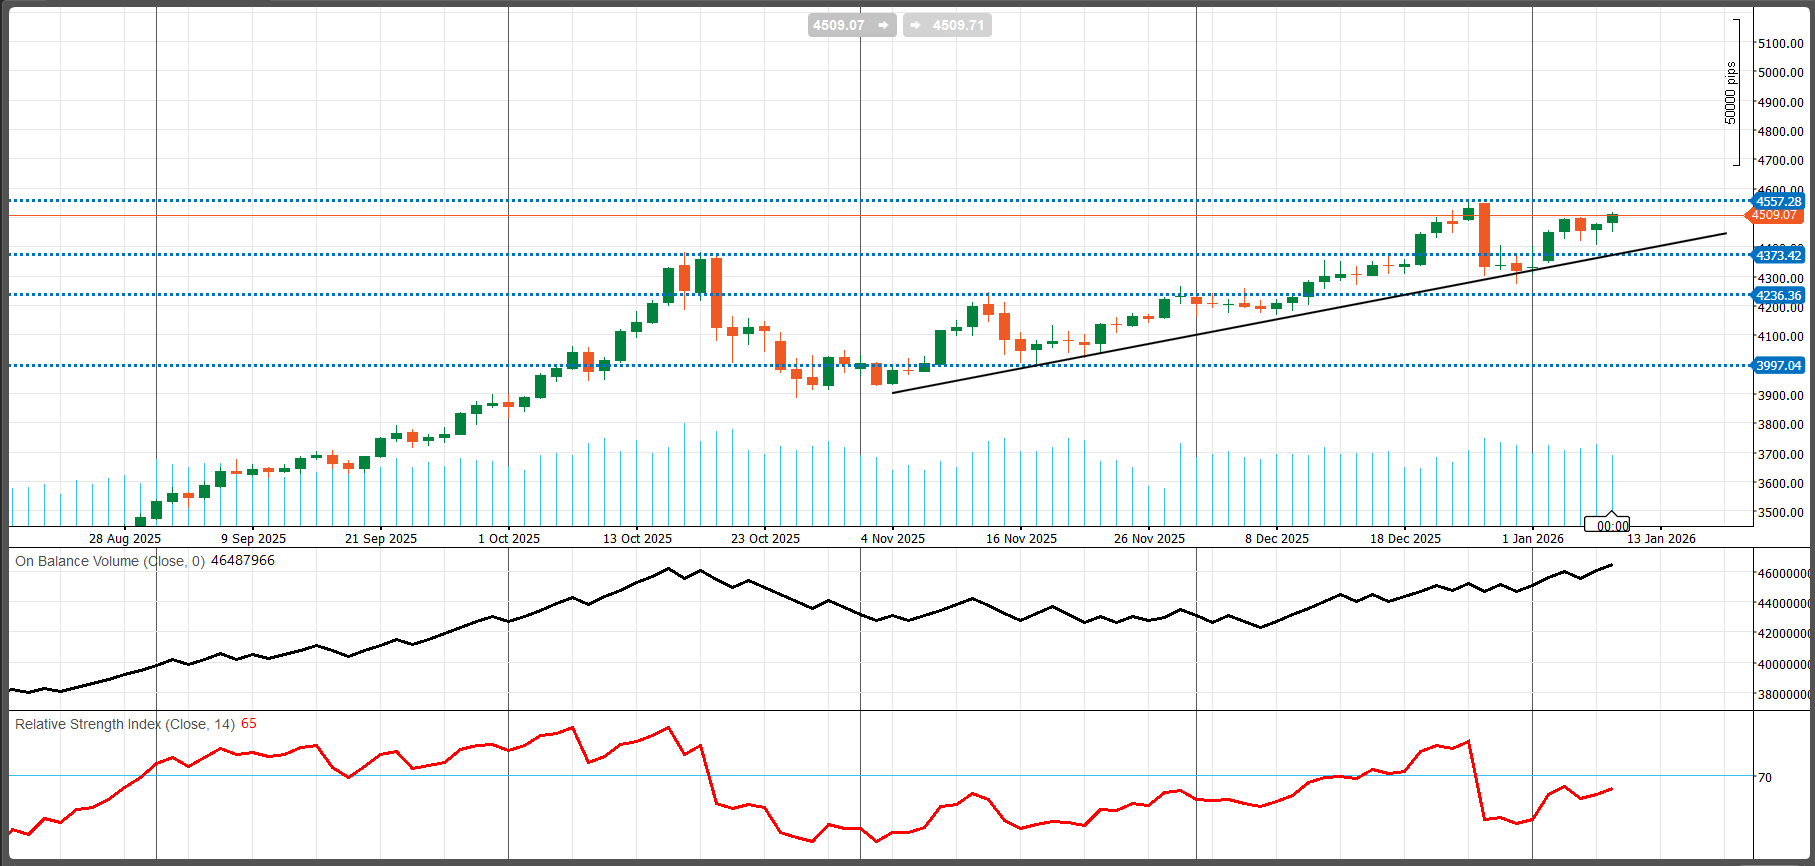
از منظر تکنیکال، طلا نزدیک محدودههای رکوردی همچنان قوی است و حوالی ۴,۵۲۴ دلار به ازای هر اونس معامله میشود، در فاصله کوتاه از مقاومت ۴,۵۵۰ دلار. بالاتر از آن، سطوح ۴,۶۰۰ تا ۴,۷۰۰ دلار بهعنوان امتدادهای روانی بعدی مطرح میشوند. در سمت پایین، ۴,۴۵۰ تا ۴,۴۳۰ دلار نخستین ناحیه مهم تقاضا است و حوالی ۴,۴۰۰ دلار حمایت عمیقتر محسوب میشود. تا زمانی که طلا بالای ناحیه میانی ۴,۴۰۰ها باقی بماند، ساختار کلی همچنان روند-حمایتشده و سازگار با رویکرد «خرید در اصلاح» است؛ تثبیت پایدار زیر این محدوده میتواند نشانه آغاز یک اصلاح عمیقتر باشد.
وضعیت فعلی بازار نفت و چشمانداز هفتگی
نفت هفته را با یک مبنای نزولی آغاز میکند، زیرا انتظارات برای مازاد عرضه در سال ۲۰۲۶ همچنان در حال تقویت شدن است. بدون یک شوک عرضه روشن و پایدار، بازار احتمالاً رشدهای قیمتی را بهعنوان فرصتهای فروش تلقی میکند و این موضوع نفت خام را در معرض یک افت تدریجی به سمت حمایتهای چندساله قرار میدهد.
وضعیت فعلی بازار
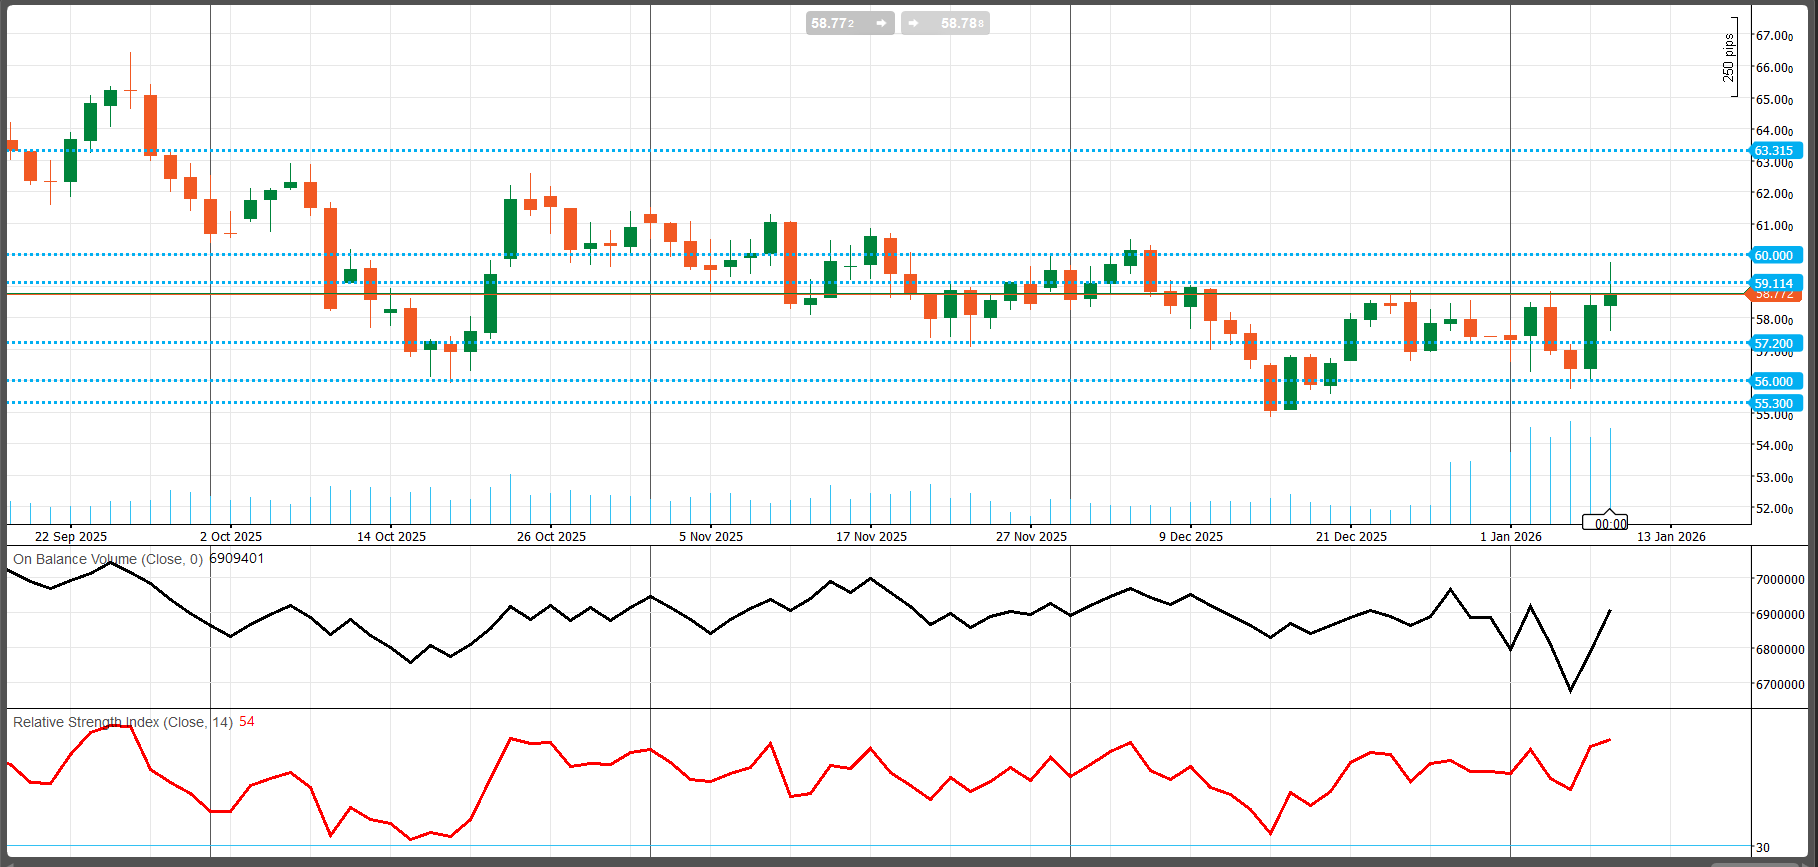
نفت خام در یک رژیم قیمت پایین و عرضهمحور معامله میشود؛ برنت حدود ۶۳ دلار به ازای هر بشکه و WTI حدود ۵۹ دلار است. بازگشت اخیر بیشتر شبیه بازگشت میانگین ناشی از تیترهای خبری است تا یک تغییر روند قاطع. روایت غالب همچنان این است که بازار به تراز سال آینده—بهطور مشخص ریسک اینکه ۲۰۲۶ از نظر عرضه «بهراحتی تأمین» باشد—تمرکز دارد، نه کمبود کوتاهمدت. این چارچوب با انتظارات تحلیلگران نیز تقویت میشود: یک نظرسنجی رویترز به کاهش متوسط قیمتها در ۲۰۲۶ اشاره میکند (تقریباً برنت ~۶۱.۲۷ دلار و WTI ~۵۸.۱۵ دلار) و دامنهای گسترده برای مازاد عرضه ترسیم میکند (حدود ~۰.۵ تا ۳.۵ میلیون بشکه در روز)، و برخی برآوردها حتی امکان افت تا میانه ۵۰ دلار را نیز در نظر میگیرند.
تحولات ژئوپلیتیکی هنوز مهم هستند، اما در حال حاضر محرک صعودی پایدار و منسجمی ایجاد نمیکنند. بازار نسبت به تیترهای افزایشی عرضه حساس باقی مانده—بهویژه درباره احتمال بازگشت تدریجی جریان نفت ونزوئلا در صورت پیشرفت برنامههای بازسازی. همزمان، افزایش احتمال آتشبس روسیه–اوکراین احتمالاً حق بیمه ژئوپلیتیکی نهفته در نفت خام را با کاهش ریسک اختلال، فشردهتر میکند. این عوامل توازن ریسک را به سمت پایین متمایل میکنند، مگر آنکه با کاهش محسوس بنیادهای فیزیکی جبران شوند.
نمای کوتاهمدت بنیادین
دادههای اخیر موجودیها سیگنالهای ترکیبی نشان داد: ذخایر نفت خام بهطور معنادار کاهش یافت، اما موجودی فرآوردهها بهشدت افزایش پیدا کرد. رشد بزرگ بنزین و افزایش ذخایر فراوده ها نشان میدهد تراز فرآوردهها و پویایی تقاضا—که میتواند فصلی، مرتبط با مصرف، یا ناشی از نرخ فعالیت پالایشگاهها باشد—بخش زیادی از قیمتگذاری کوتاهمدت را هدایت میکند. در سمت عرضه، شمار دکلهای نفتی بیکرهیوز اندکی کاهش یافت و نشانهای از افت جزئی شتاب حفاری بود، هرچند بهتنهایی برای تغییر روایت کلی مازاد عرضه کافی نیست.
سیاست و ژئوپلیتیک
اوپکپلاس همچنان بیشتر در نقش «مدافع کف قیمت» قرار دارد تا محرک افزایش قیمتها؛ با تأکید دوباره بر تعهد به ثبات بازار و حفظ تعدیلات داوطلبانه. رویترز همچنین گزارش داد تولید اوپک در دسامبر کاهش یافته که عمدتاً به ایران و ونزوئلا مرتبط بوده و میتواند شرایط کوتاهمدت بازار را سخت تر کند. با این حال، بازارها ظاهراً این را بیشتر بهعنوان یک جبران جزئی در چارچوب مازاد عرضه گستردهتر میبینند، نه آغاز یک چرخه صعودی جدید.
محرکهای کلیدی این هفته
۱.) گزارش هفتگی وضعیت نفت آمریکا (EIA) — چهارشنبه ۱۴ ژانویه: پایدارترین محرک هفتگی. در روایت مازاد عرضه، نفت بیشترین واکنش را زمانی نشان میدهد که تغییرات نفت خام و فرآوردهها همجهت باشند—انباشتها معمولاً نزولی را تقویت میکنند، در حالیکه تنگتر شدن همزمان میتواند یک جهش تاکتیکی ایجاد کند.
۲. ) گزارش STEO اداره اطلاعات انرژی آمریکا (EIA) — سهشنبه ۱۳ ژانویه: ورودی مهمی برای نحوه چارچوببندی انتظارات عرضه-تقاضای ۲۰۲۶ توسط سرمایهگذاران.
۳. ) انتظارات عرضه: راهنماییهای اوپکپلاس و فرضیات در حال تغییر بازار درباره «بازگشت بشکهها» (از جمله ونزوئلا، بهعلاوه جریانهای باثبات آمریکا/برزیل).
چشمانداز تکنیکال (WTI)
WTI همچنان زیر ۶۰ دلار باقی مانده و ساختار را سنگین نگه میدهد. حمایت کلیدی ۵۵ تا ۵۶ دلار است؛ شکست تمیز این ناحیه احتمال ثبت کفهای چندساله جدید را افزایش میدهد، و ۵۵ دلار بهعنوان نقطه عطف کلیدی دیده میشود. مقاومت ۶۰ دلار نخستین «خط مرزی» است و ۶۲ تا ۶۳ دلار سقف بعدی محسوب میشود. تا زمانی که زیر ۶۰ دلار قرار دارد، رشدها آسیبپذیر میمانند مگر آنکه ذخایر کمتر شوند یا روایت مازاد عرضه ۲۰۲۶ بهطور معناداری بهبود پیدا کند.
ارزهای دیجیتال و چشمانداز هفتگی بیتکوین
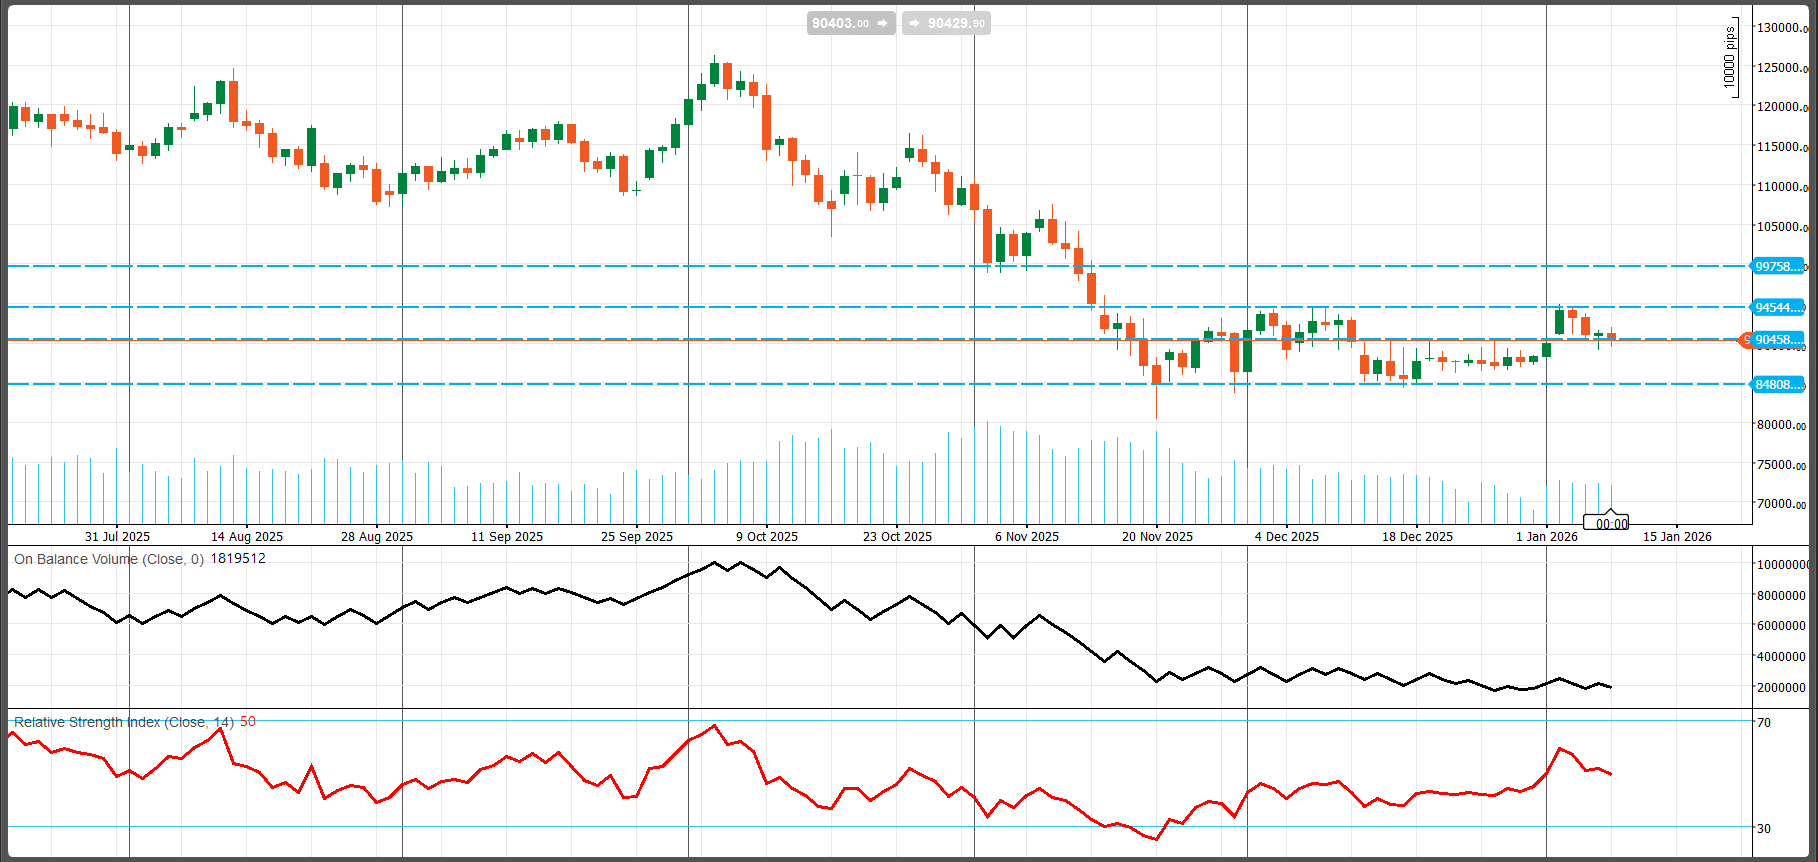
بیتکوین دوباره به محدوده پایینِ ۹۰ هزار دلار برگشته (حدود ۹۰.۹ هزار دلار) و لحن کوتاهمدت بازار دفاعیتر شده است؛ زیرا جریانهای بازار از حالت حمایتی به سمت ریسکگریزی چرخیدهاند. مهمترین تحول، تغییر جهت تقاضا در ETFهای اسپات بیتکوینِ فهرستشده در آمریکا است: گزارشها از حدود ۶۸۱ میلیون دلار خروج خالص در نخستین هفته کامل سال ۲۰۲۶ و یک روند چندروزه بازخرید تجمعی بیش از ۱.۱ میلیارد دلار خبر میدهند. این رژیم جریانها اهمیت دارد، چون مستقیماً بر نقدشوندگی و تابآوری قیمت در کوتاهمدت اثر میگذارد—بهویژه در هفتههایی که رویدادهای اقتصادی کلان میتوانند نوسان را تشدید کنند.
نوسان بهوضوح برای حرکت قیمتگذاری شده، اما قطعیت در بازار اسپات یکدست نیست. نوسان ضمنی در معاملههای آپشن BTC (قرارداد ژانویه ۲۰۲۶) در محدوده بالای ۳۰ درصد قرار دارد؛ این با بازاری سازگار است که بیشتر انتظار ریسک رویدادی پیرامون دادههای کلان و تیترهای سیاستی را دارد، نه یک روند شفافِ صرفاً مبتنی بر بنیادها. در عین حال، روایتهای سیاستگذاری و نهادیسازی—بهخصوص درباره استیبلکوینها و بحثهای مربوط به چارتر—همچنان فعال است. این موضوع برای افق بلندمدت و «زیرساخت نهادی» بازار حمایتی است، اما احتمال نوسانهای کوتاهمدتِ خبرمحور را نیز بالا میبرد.
برای هفته پیشِ رو، محرک اصلی «کلان» است. بیتکوین همچنان مانند یک دارایی با بتای بالا نسبت به تکانه بازده واقعی و دلار رفتار میکند؛ بنابراین CPI آمریکا (دسامبر ۲۰۲۵) مهمترین ریسک رویدادی است و پس از آن فروش خردهفروشی آمریکا (نوامبر ۲۰۲۵) برای تأیید وضعیت تقاضا قرار میگیرد. واکنش بازار ساده و قابلپیشبینی است: CPI داغ که بازده واقعی را بالاتر ببرد و دلار را تقویت کند، معمولاً به BTC فشار وارد میکند—بهویژه در شرایطی که جریان ETFها از قبل منفی است. در مقابل، CPI ملایم که اجازه افت بازدهها را بدهد میتواند اشتهای ریسک را تثبیت کند و زمینه یک بازگشت تند را فراهم سازد، خصوصاً اگر پوزیشن های بازار محتاط باشد و جریانها نشانههایی از تثبیت نشان دهند.
دومین عامل کلیدی این است که آیا رژیم جریان ETFها بهتر میشود یا نه. هفته CPI از دریچه این سؤال تفسیر خواهد شد که آیا خروجها به ورود تبدیل میشوند (تأیید ریسکپذیری) یا ادامه پیدا میکنند (تقویت ریسکگریزی که رشدها را محدود میکند). پسزمینه سیاست گذاری/قانونگذاری در بلندمدت نقش بادِ موافق دارد، اما نسبت به تیترها حساس است و بعید است بهتنهایی محرک جهت هفتگی قیمت اسپات باشد.
از منظر تکنیکال، بیتکوین نزدیک یک ناحیه پیوت حیاتی معامله میشود. مقاومت در ۹۵,۰۰۰ دلار قرار دارد (نزدیکترین محدوده رد قیمت) و ۱۰۰,۰۰۰ دلار سطح روانی اصلی است که احتمالاً به بازدههای نرمتر و بهبود جریانها نیاز دارد. حمایت کلیدی ۹۰,۰۰۰ دلار است و اگر این سطح شکسته شود، محدوده ~۸۹,۳۰۰ هدف بعدی خواهد بود. حفظ قیمت بالای ۹۰ هزار با بهبود کلان/جریانها، سناریوی تلاش برای بازیابی تا ۹۵ هزار را تقویت میکند؛ اما تثبیت پایدار زیر ۹۰ هزار، احتمال حرکت به محدوده بالای ۸۹ هزار را افزایش میدهد و تا زمان تثبیت جریانها، رشدها را در معرض فروش نگه میدارد.
Comments