 English
 پارسی


ایالات متحده، اقتصاد و بازارهای مالی
در هفته پیشِرو، ریسک پیامرسانی فدرال رزرو، گزارش های درآمدی شرکتهای بزرگ و حساسیت بازار به تیترهای سیاستگذاری واشنگتن موتور اصلی نوسان در دلار، نرخهای بهره و سهام خواهد بود. با انتقال GDP فصل چهارم و PCE به ۲۰ فوریه، تمرکز از «دادههای مهم رشد و تورم» به جزئیات لحن FOMC، شاخصهای نیابتی بازار کار، سیگنالهای خط روند تورم (PPI) و عرضه سنگین اوراق قرضه خزانهداری منتقل میشود؛ در حالی که کیفیت راهنمایی درآمدها—بهخصوص AI capex در برابر بازده/سودآوری—کاتالیزور کلیدی بازار است.
مرور هفتگی – هفته منتهی به جمعه، ۲۳ ژانویه ۲۰۲۶
این هفته بیش از آنکه روایت «شتابگیری مجدد» اقتصاد را تقویت کند، خط پایه «رشد متوسط / نرمالسازی در اواخر چرخه» را تأیید کرد. نوسانهای ناشی از تیترهای سیاست تجاری در ابتدای هفته بر رفتار قیمتها غالب بود، اما عقبنشینی بعدی از تهدیدها به تثبیت احساس ریسک تا پایان هفته کمک کرد. در پشت تیترهای خبری، دادههای فعالیت در محدوده انبساط باقی ماندند، لحن مصرفکننده بهبود یافت و شاخصهای بازار کار همچنان قوی بودند—در حالی که سیگنالهای پیشنگر (شاخصهای پیشرو، کند شدن رشد درآمد و ریسک تورمی ناشی از سیاستگذاری) بحث کلان را حول این محور نگه داشتند که فدرال رزرو تا چه مدت میتواند سیاست محدودکننده را بدون فشرده کردن غیرضروری رشد حفظ کند.
۱) نبض کلی: رشد همچنان محکم است، اما سیگنالهای پیشنگر همچنان ناهمگون
- PMIها: PMIهای ژانویه S&P Global بهطور کلی باثبات بودند و با تداوم انبساط سازگار باقی ماندند. PMI ترکیبی روی ۵۲.۸ ثابت ماند (در برابر ۵۲.۷ قبلی)، در حالی که تولید روی ۵۱.۹ و خدمات روی ۵۲.۵ قرار گرفت—بهطور قاطع در محدوده انبساط، اما بدون نشانه شکست صعودی پرقدرت.
- مصرفکنندگان: قرائت نهایی ژانویه دانشگاه میشیگان نشان داد احساسات به ۵۶.۴ بهبود یافته است (از ۵۲.۹)، و هم انتظارات و هم شرایط جاری نیز افزایش یافتند—یک نکته مثبت تدریجی برای روایت «فرود نرم»، حتی اگر سطح مطلق همچنان پایین باشد.
- شاخصهای پیشنگر: شاخص پیشرو (Leading Index) با رقم -۰.۳٪ ماهانه (نوامبر) منفی باقی ماند و روایت «اواخر چرخه / ریسک کندی» را زنده نگه داشت—بهویژه اگر شرایط مالی دوباره با شوکهای جدید ریسکگریز سختتر شود.
جمعبندی: رشد در مسیر مثبت باقی مانده است، اما ترکیب دادهها همچنان شبیه رشد باثبات همراه با جریانهای متقاطع اواخر چرخه است، نه یک شتابگیری مجددِ شفاف.
۲) تورم و نرخها: انتظارات کوتاهمدت تعدیل شد، اما عدمقطعیت سیاست گذاری کف فشار قیمتی را حفظ کرد
- انتظارات تورمی (میشیگان): انتظار یکساله به ۴.۰٪ کاهش یافت، در حالی که انتظار پنجساله روی ۳.۳٪ ثابت ماند—هنوز آنقدر بالا هست که برای نگاه «حفظ شرایط کنونی» فدرال رزرو مهم باشد، اما نشانهای از جهش دوباره تورم نمیدهد.
- فشار هزینهها (روایت PMI): روایت نظرسنجیهای این هفته فشارهای قیمتی چسبنده را برجسته کرد؛ شرکتها از هزینههای مرتبط با تعرفههای وارداتی و بالا بودن شاخصهای قیمتهای پرداختی/دریافتی گفتند. این نکته مهم است زیرا ریسک تورم را تا حدی «سیاستمحور» و نه صرفاً «تقاضامحور» نشان میدهد.
- رفتار نرخها: در عمل، نرخها بیشتر از دادهها، با تیترها معامله شدند. بازدهی خزانهداری همراه با اشتهای ریسک ژئوپلیتیک حرکت کرد. در ابتدای هفته اندکی فضای پناه به دارایی امن دیده شد، سپس با عقبنشینی از تهدیدهای تعرفهای بخشی از آن بازگشت.
جمعبندی: تورم در حاشیه در حال کاهش است، اما عدمقطعیت سیاست گذاری (تعرفهها، رویکرد تجاری) بهعنوان یک ریسک ساختاری صعودی برای تورم کالاها و پرمیوم سررسید عمل میکند—و «کف نرخها» را در بازار حفظ میکند.
۳) بازار کار و ستون فقرات «فرود نرم»
- درخواستها: درخواستهای اولیه بیمه بیکاری در سطح ۲۰۰ هزار و درخواستهای مستمر در سطح ۱.۸۴۹ میلیون با بازاری سازگار است که بهطور معنادار در حال ترک برداشتن نیست—و از روایت «رشد حفظ شده، و تورم بهتدریج سرد میشود» حمایت میکند.
- لحن بازار کار در PMI: اشتغال بیشتر نزدیک به رکود به نظر میرسید تا رونق، اما نکته مهم این است که در حال فروپاشی نیست—و بیشتر با نرمالسازی اواخر چرخه سازگار است تا پویاییهای رکودی.
جمعبندی: تصویر بازار کار همچنان ستون اصلی روایت فرود نرم است: نه بیشازحد داغ، نه در حال شکست.
۴) موتور خانوار: هزینهکرد مقاوم، حاشیه پسانداز ضعیف تر
روایت این هفته تأکید داشت که تقاضای خانوار بهطور قابل توجهی مقاوم باقی مانده است؛ هزینهکرد واقعی مصرفکننده در هر دو ماه اکتبر و نوامبر ۰.۳٪ ماهانه افزایش یافت (که بهدلیل اختلالات قبلی در انتشار، با هم منتشر شدند). این موضوع مسیر مصرف در فصل چهارم را سازنده نگه میدارد: رشد واقعی PCE در فصل چهارم حدود ۲.۷٪ سالانهسازی شده، فقط اندکی نرمتر از ۳.۵٪ فصل سوم.
با این حال، روند در کیفیت رشد مهم است:
- رشد درآمد در هر دو ماه اکتبر و نوامبر از هزینهکرد عقب ماند و نرخ پسانداز شخصی را به ۳.۵٪ (کمترین سطح سهساله) رساند.
- با تعدیل رشد دستمزدها در بستر بنیادهای نرمتر بازار کار، پرسش کوتاهمدت این است که آیا مصرف میتواند بدون بازسازی حاشیه پسانداز همچنان اینقدر مقاوم بماند یا نه. جبرانهای بالقوه ناشی از معافیتهای مالیاتی/اثرات زمانی (بازپرداختها و تغییرات سیاستی پایه«One Big Beautiful Act») میتواند جریان نقدی خانوار را در ۲۰۲۶ حمایت کند.
جمعبندی: مصرف همچنان بار اصلی رشد را به دوش میکشد، اما نرخ پسانداز پایینتر حساسیت به شوکها (نرخها، اشتغال، اعتماد و تیترهای سیاسی) را افزایش میدهد.
۵) جزئیات تورم: پیشرفت ادامه دارد، اما ریسک «جهش تعرفهای» باقی است
- PCE هسته (اکتبر–نوامبر): PCE هسته در هر دو ماه اکتبر و نوامبر ۰.۲٪ ماهانه افزایش یافت و نرخ سالانه سهماهه را به ۲.۳٪ و نرخ سالانه به سال (y/y) را به ۲.۸٪ رساند.
- برآورد دسامبر: افزایش PCE هسته در دسامبر را +۰.۳۶٪ ماهانه برآورد می شود که میتواند نرخ سالانه به سال را به سمت حدود ~۳.۰٪ هل دهد—یک گام در جهت نامطلوب، اما همچنان در مجموع با «کاهش تورمِ بالاتر برای مدت طولانیتر» سازگار است نه یک چرخه کامل بازتورمی، بهخصوص با توجه به فشار اضافی قیمت کالاها ناشی از تعرفهها
جمعبندی: روند کاهش تورم برقرار است، اما کار فدرال رزرو سختتر میشود، بخصوص وقتی بخشی از ریسک تورمی «سیاستمحور» باشد، نه صرفاً به دلیل چرخه اقتصادی.
چشمانداز آمریکا (هفته پیشِرو): ۲۶–۳۱ ژانویه ۲۰۲۶ — آمریکا، دلار، والاستریت
چه چیز بازارها را حرکت میدهد؟
نشست FOMC (۲۷–۲۸ ژانویه) کاتالیزور اصلی کلانِ این هفته است؛ با اعلام تصمیم نرخ بهره و کنفرانس خبری رئیس پاول در روز چهارشنبه ۲۸ ژانویه. با این حال، نباید گزارشهای درآمدی را فراموش کرد؛ زیرا حدود یکپنجم شرکتهای S&P 500 گزارش میدهند، از جمله چندین نام مگا-کپ. تمرکز بازار بر کیفیت راهنمایی (بهویژه سرمایهگذاریهای AI در برابر بازده/نتایج آن) خواهد بود.
از سوی دیگر، تقویم دادهها «سبکتر از آن چیزی است که به نظر میرسد»، زیرا BEA انتشار هر دو گزارش GDP پیشرو فصل چهارم ۲۰۲۵ و گزارش درآمد و مخارج شخصی دسامبر ۲۰۲۵ (شامل تورم PCE) را به ۲۰ فوریه موکول کرده است (در ابتدا ۲۹ ژانویه بود).
نرخها/مدتزمان همچنان به روایت استقلال فدرال رزرو و تیترهای سیاسی واشنگتن (تعرفهها/ژئوپلیتیک) حساس هستند و همین موضوع دلار و مضارب ارزشگذاری سهام را تیترمحور نگه میدارد. عرضه اوراق خزانهداری در ابتدای هفته معنادار است (اسناد خزانه داری + حراج اوراق ۲ساله/۵ساله/FRN + ۷ساله) و میتواند برای قیمتگذاری بخش کوتاه منحنی پیش از نشست فدرال رزرو اهمیت داشته باشد.
پسزمینه کلان در آستانه هفته
سیگنالهای نظرسنجیهای اخیر به رشد متوسط اشاره دارند، اما همزمان در همان دادهها فشارهای قیمتی چسبنده و نشانههای نرمتر بازار کار دیده میشود (فشار هزینههای مرتبط با تعرفهها یک موضوع تکرارشونده در گزارشهاست). احساسات مصرفکنندگان در ژانویه بهبود یافته و انتظارات تورمی تا حدی کاهش یافته است؛ موضوعی که برای «اعتبار روند کاهش تورم» از منظر فدرال رزرو مفید است، اما بهتنهایی تعیینکننده نیست. گزارشهای اخیر از بازار مسکن نیز تداوم محدودیتهای نرخ/توان خرید و اثر عدمقطعیت سیاست گذاری بر گردش معاملات و تقاضا را برجسته میکند. درباره فدرال رزرو بعداً صحبت خواهیم کرد؛ با این حال، سناریوی پایه ما «عدم تغییر» در این نشست است و کاهشها (اگر اصلاً رخ دهد) در کوتاهمدت به زمانهای دیرتر منتقل شدهاند.
تقویم اقتصادی آمریکا — روزبهروز در هفته پیشِرو
- دوشنبه، ۲۶ ژانویه: سفارشات کالاهای بادوام (نوامبر) — حراجهای خزانهداری، اسناد ۱۳هفتهای و ۲۶هفتهای و حراج اوراق ۲ساله برنامهریزی شدهاند.
- سهشنبه، ۲۷ ژانویه: شاخص اعتماد مصرفکننده کنفرانسبورد (ژانویه) — شاخص قیمت مسکن S&P کیس-شیلر (روز انتشار؛ انتشار بعدی برای ۲۷ ژانویه درج شده است) — حراج خزانهداری، حراج اوراق ۵ساله (و همچنین حراج اسناد ۶هفتهای نیز در برنامه است).
- چهارشنبه، ۲۸ ژانویه: تصمیم نرخ بهره FOMC، کنفرانس خبری پاول — حراج خزانهداری: حراج ۲ساله FRN — گزارش هفتگی وضعیت ذخایر نفتی EIA — تاریخ انتشار بعدی: ۲۸ ژانویه —
- پنجشنبه، ۲۹ ژانویه: درخواستهای اولیه بیمه بیکاری — بهرهوری و هزینهها BLS (بازنگریشده، فصل سوم ۲۰۲۵) — حراج خزانهداری: حراج اوراق ۷ساله (و اسناد اضافی نیز برنامهریزی شدهاند).
- جمعه، ۳۰ ژانویه: شاخص قیمت تولیدکننده BLS (دسامبر ۲۰۲۵) — شاخص فضای کسبوکار شیکاگو (Chicago PMI، ژانویه)
نکته: بسیاری از روند های معاملاتی معمولاً حوالی این هفته انتظار انتشار GDP و PCE را دارند، اما BEA GDP پیشرو فصل چهارم و گزارش درآمد و مخارج شخصی دسامبر (شامل PCE) را به ۲۰ فوریه ۲۰۲۶ منتقل کرده است. این جابهجایی، بحث «رشد سخت + تورم» را به فوریه میبرد؛ بنابراین این هفته بیشتر درباره پیام های ارسالی فدرال رزرو + شاخصهای نیابتی بازار کار + خط روند تورم (PPI) است.
سفارشات کالاهای بادوام (دوشنبه)
ما انتظار داریم سفارشات سرفصل کالاهای بادوام در نوامبر ۵.۴٪ ماهانه افزایش یابد. دادههای سفارشات بوئینگ نشان میدهد سفارشات خالص جدید هواپیمایی پس از یک اکتبر ضعیف، بهطور معناداری بهبود یافته است و این موضوع باید به رشد قابل توجه در رقم سرفصل کمک کند. مهمتر اینکه شاخصهای ورودی نشان میدهند سفارشات در حال آغاز روند گستردهتر شدن فراتر از یک الگوی محدود و هدایتشده توسط فناوریِ پیشرفته هستند؛ الگویی که بخش عمده سال را تعریف کرده بود—نشانهای امیدوارکننده برای چرخه سرمایهگذاری (capex) بنیادی.
در نگاه به آینده، ما انتظار داریم این روند گستردهتر شدن در ماههای پیشِرو ادامه یابد. در حالی که عدمقطعیت سیاست تجاری همچنان یک چالش پایدار است، پسزمینه مالی در حال حمایتیتر شدن است. «One Big Beautiful Bill Act» باید از طریق استهلاک تشویقی دائمی (bonus depreciation) و سایر مفاد مالیاتی که اقتصاد هزینهکرد و کسورات را بهبود میدهد، سرمایهگذاری کسبوکارها را تقویت کند. سرمایهگذاری در فناوری پیشرفته احتمالاً همچنان محرک اصلی capex در ۲۰۲۶ خواهد بود، اما سرمایهگذاری سنتی به نظر میرسد در حاشیه در حال تثبیت و بهبود است.
تراز تجاری (پنجشنبه)
شفافیت نسبت به پویاییهای کوتاهمدت تجارت همچنان محدود است، زیرا دادههای پیشرو تجارت کالایی از زمان تعطیلی دولت منتشر نشدهاند. با این حال، واردات از زمان «Liberation Day» عموماً نرم بوده است؛ با توجه به مقاومت اخیر در فروش خردهفروشی، احتمال بازگشت حجم واردات وجود دارد. پرسش کلیدی زمانبندی است: شرکتها ممکن است سفارشها را به تعویق بیندازند تا راهنمایی روشنتری درباره سیاست تعرفهای دریافت کنند، و این موضوع پیشبینی کوتاهمدت را پیچیده میکند.
در چنین چارچوبی، ما انتظار داریم کسری تجاری در نوامبر بهطور ملایم تا ۲۳ میلیارد دلار کاهش یابد. با یک نگاه کلانتر، روند حرکت به سمت کسری کوچکتر عمدتاً بازتاب نرمالسازی پس از گسترش تند کسری در اوایل ۲۰۲۵ است. مسئله راهبردیتر این است که جریانهای تجاری و زنجیرههای تأمین در یک رژیم تعرفهای بالاتر چگونه بازپیکربندی خواهند شد. بازارها باید رأی نهایی دیوان عالی درباره تعرفههای اعمالشده تحت IEEPA را زیر نظر داشته باشند، زیرا میتواند بهطور معناداری بر چشمانداز سیاست گذاری و مسیر تقاضای واردات اثر بگذارد.
دلار آمریکا: دماسنج تیترها با یک «کف» نرخ بهره
روایت هفتگی دلار آمریکا کمتر درباره اختلاف نرخها و بیشتر درباره اعتماد و اعتبار سیاستگذاری بود. زمانی که تهدیدهای تعرفهای رئیسجمهور ترامپ مرتبط با گرینلند تشدید شد، بازارها آن را بهعنوان یک شوک بالقوه جدید در تجارت فرا-آتلانتیک تلقی کردند؛ موضوعی که بهطور گسترده بر داراییهای آمریکا فشار آورد و همزمان با سهام و اوراق قرضه، بر دلار نیز سنگینی کرد.
بعدتر، زمانی که ترامپ از تهدیدهای تعرفهای عقبنشینی کرد و اعلام کرد از زور استفاده نخواهد کرد (و یک «چارچوب» با ناتو را مطرح کرد)، اشتهای ریسک بهبود یافت و فشار نزولی بر دلار کاهش پیدا کرد.
یک جریان زیرپوستی قابلتوجه، موضوع بازنگری نهادی اروپا بود: رویترز گزارش داد که یک صندوق بازنشستگی دانمارکی در حال حرکت به سمت فروش/خروج از اوراق بدهی خزانهداری آمریکا است؛ نکتهای که نشان میدهد ژئوپلیتیک و تصویرسازی مالی میتواند بر تصمیمهای تخصیص حاشیهای اثر بگذارد—کانال دیگری که در دورههای عدمقطعیت سیاستی میتواند بر دلار فشار وارد کند.
در هفته پیشِرو، دلار و سهام همچنان از طریق نرخها بهشدت به هم گره خوردهاند: هر پیام فدرال رزرو که «نرخ بهره بالاتر برای مدت طولانیتر» را تقویت کند میتواند بر مواجهههای سهامیِ حساس به مدتزمان فشار بیاورد و از دلار حمایت کند؛ یک لحن راحتتر درباره کاهش تورم میتواند نتیجه معکوس داشته باشد—مگر اینکه تیترها دوباره پرمیوم ریسک تعرفهای را بازگردانند.
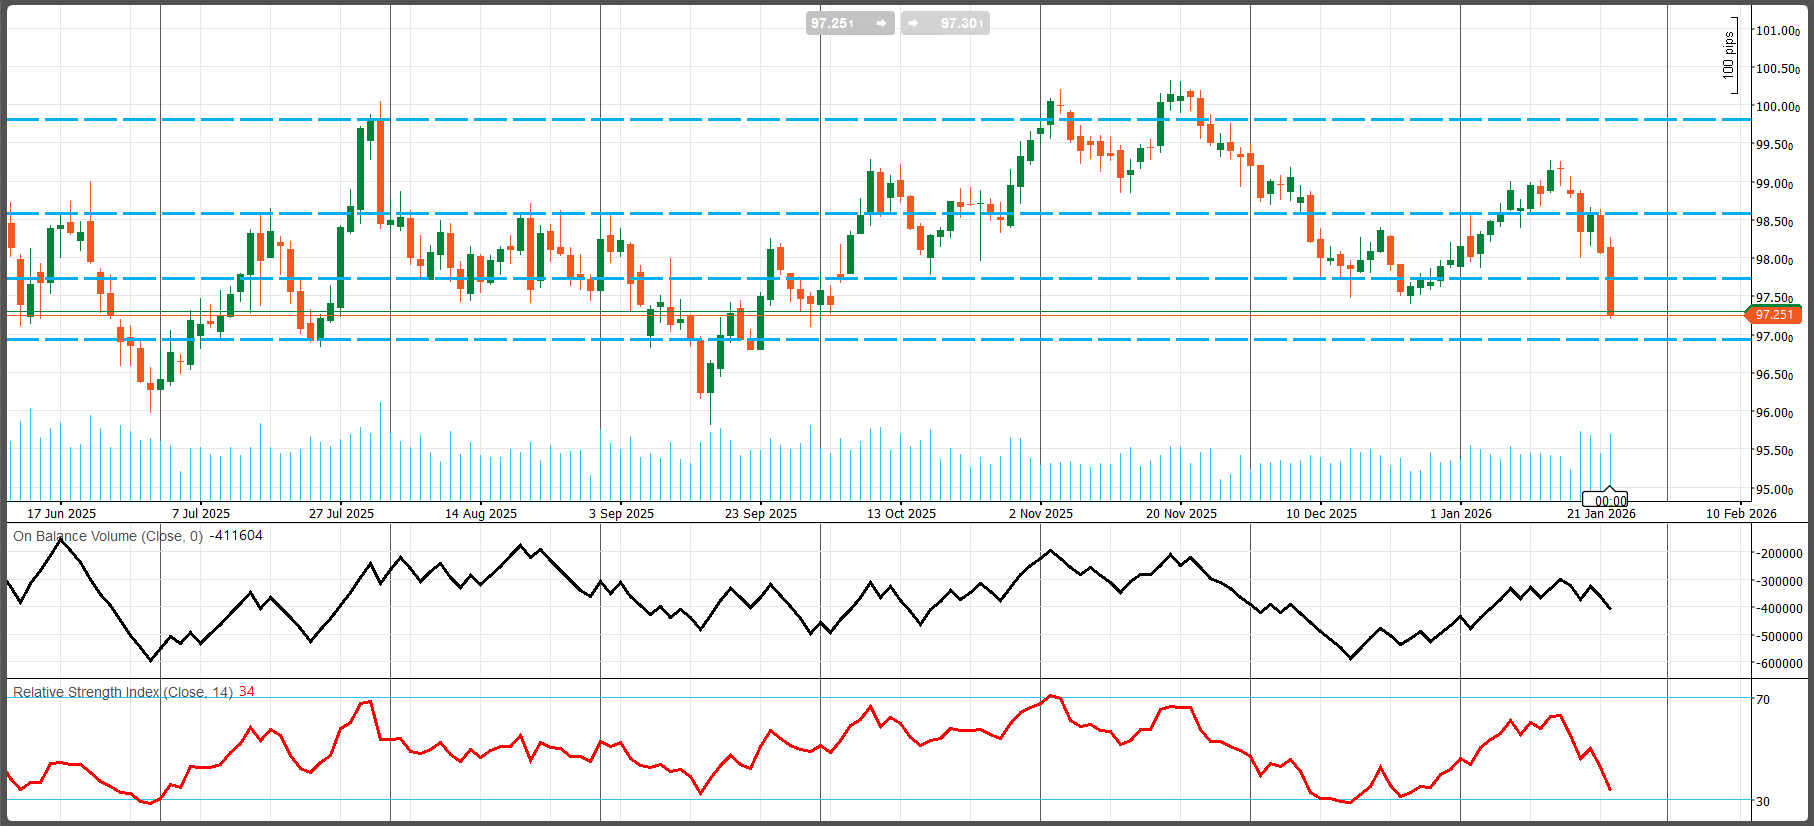
بررسی تکنیکال روزانه شاخص دلار (DXY)
از اوج نوامبر در محدوده ۱۰۰.۰–۱۰۰.۵، DXY وارد یک چرخش نزولی شده است؛ با سقفهای پایینتر و شکستهای مکرر در حفظ قیمت بالای ناحیه عرضه ۹۸.۶–۹۹.۲. حرکت اخیر یک ضربه نزولی تند است که از رشد ژانویه به سمت پایین میشکند و قیمت را به ناحیه پیوت ۹۷.۵ برمیگرداند (و اندکی پایینتر میبرد) و سوگیری کوتاهمدت را نزولی میکند.
مومنتوم و مشارکت (RSI + OBV)
RSI (۱۴) حدود ۳۴: مومنتوم نزولی است و به ناحیه اشباع فروش ۳۰ نزدیک میشود؛ جایی که اغلب پیشدرآمد جهشهای پوشش فروش/بازگشت به میانگین است. با این حال RSI هنوز در یک وضعیت افراطی نیست، بنابراین پیش از یک چرخش پایدار، امکان امتداد نزول همچنان وجود دارد.
OBV: OBV پس از جهش ژانویه برگشت و اکنون دوباره رو به پایین میچرخد؛ موضوعی که به «توزیع/مشارکت ضعیفتر در حرکتهای صعودی» اشاره میکند و اعتبار شکست نزولی را تقویت میکند.
سطوح کلیدی
- حمایت: ۹۷.۰–۹۷.۲ نخستین ناحیه حمایتی مهم است. بسته شدن روزانه زیر حدود ۹۷.۰ تأیید روشنِ شکست خواهد بود. حمایتهای بعدی: ۹۶.۴–۹۶.۶ بهعنوان حمایت سویینگ قبلی (محدوده تابستان/کف رِنج پایینتر)، و سپس حدود ۹۶.۰–۹۶.۲ بهعنوان کف عمیقتر رِنج از کفهای قبلی—که در صورت از دست رفتن ۹۷.۰ احتمالاً «ناحیه جذب» بعدی خواهد بود.
- مقاومت: ۹۷.۵–۹۷.۸ حمایت/پیوت قبلی است؛ اکنون نخستین مقاومت. هر جهشی که در این ناحیه متوقف شود، «نوار معاملاتی» را سنگین نگه میدارد. مقاومتهای بالاتر ۹۸.۰–۹۸.۲ (سکوی تثبیت قبلی) و سپس ۹۸.۶ (نوار عرضه/مقاومت مشخص روی نمودار) هستند. بالاتر از آن، ۹۹.۲–۹۹.۵ و سپس ۱۰۰.۰–۱۰۰.۵ نواحی عرضه اصلی از اوجهای قبلی محسوب میشوند.
والاستریت:
افت تند در شوک سیاست گذاری، بازگشت با تنشزدایی—حاصل، بازاری تیترمحور
یک روند بزرگ رشد باثبات با نوسانهای سیاستمحور برخورد کرد؛ در نتیجه روایت «فرود نرم» دستنخورده ماند، اما مسیر فدرال رزرو و پرمیومهای ریسک همچنان بهشدت وابسته به تیترهای خبری باقی ماند. رفتار سهام شبیه بازاری بود که از نظر بنیادین ضعیف نیست، اما نسبت به شوکهای سیاست گذاری که اعتماد، پرمیوم ریسک و جریانهای سرمایه فرامرزی را تحت فشار میگذارند، حساسیت بالایی دارد.
سهام شدیدترین اپیزود ریسکگریز خود را زمانی تجربه کرد که تهدید تعرفهای مرتبط با گرینلند مطرح شد. جمعبندی بلومبرگ از یک فروش گسترده در سهام، اوراق و دلار سخن گفت، در کنار جهش تقاضا برای پناهگاههای امن.
S&P 500 حدود ۲.۱٪ افت کرد، داوجونز ۱.۸٪ و نزدک ۲.۴٪ کاهش یافتند؛ با بازقیمتگذاری نوسان (افزایش VIX) و عملکرد ضعیفتر محسوسِ کریپتو. سپس چرخشِ آرامشبخش از راه رسید. در پنجشنبه ۲۲ ژانویه، بازار های سهام آمریکا با واکنش سرمایهگذاران به عقبنشینی ترامپ از تهدیدهای تعرفهای رشد کرد؛ AP گزارش داد S&P 500 حدود ۰.۵٪، داو ۰.۶٪ و نزدک ۰.۹٪ بالا رفتند، در حالی که اشاره کرد عملکرد هفتگی شاخصهای اصلی در مجموع فقط اندکی تغییر کرده است (S&P و نزدک کمی پایینتر، داو تقریباً بدون تغییر).
S&P 500 — تحلیل تکنیکال روزانه
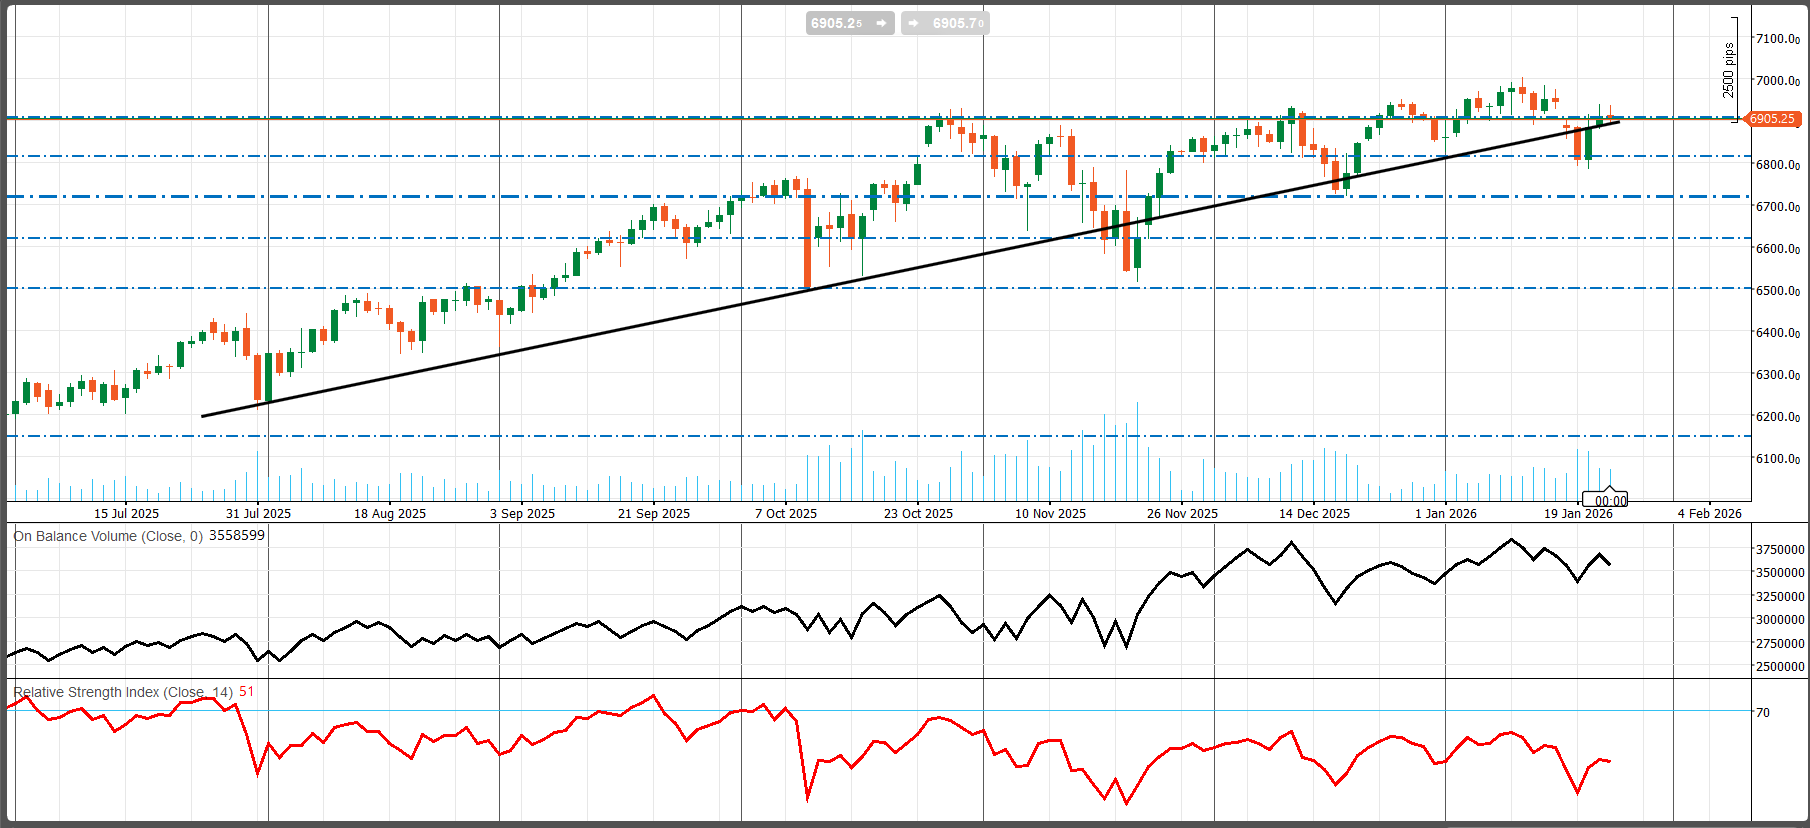
روند غالب همچنان صعودی است، اما قیمت اکنون در یک تقاطع بسیار مهم قرار دارد (حمایت روند در برابر مقاومت ۶,۹۰۰). انتظار یک پویایی «رِنج تا شکست» را داشته باشید: حرکت معنادار بعدی احتمالاً به این بستگی دارد که شاخص بتواند بالای ۶,۹۰۰ حفظ شود (سناریوی صعودی) یا ۶,۸۵۰/۶,۸۰۰ را از دست بدهد (سناریوی نزولی).
بازار از اواسط ۲۰۲۵ در یک روند صعودی خوشتعریف باقی مانده است؛ قیمت به یک خط روند صعودی (حمایت مورب مشکی در چارت) احترام گذاشته و در طول دوره کفهای بالاتر ساخته است. در حال حاضر، قیمت وارد یک ناحیه چرخش کلیدی شده که در آن حمایت روند صعودی با مقاومت افقی نزدیک ۶,۹۰۰ تلاقی میکند. این یک ساختار کلاسیک «نقطه تصمیم» است (که اغلب شبیه مثلث صعودی / رِنج فشردهشونده عمل میکند).
مومنتوم و مشارکت (RSI + OBV)
RSI (۱۴) حدود ۵۱: مومنتوم خنثی است—نه اشباع خرید، نه اشباع فروش. این معمولاً یعنی پس از شکستِ فشردگی فعلی، فضای حرکت در هر دو جهت وجود دارد.
OBV: OBV در بازه بزرگتر روندی صعودی داشته (انباشت سازنده)، اما اخیراً تخت/کمی برگشتی شده است. این نشان میدهد خریداران هنوز حضور دارند، اما برای عبور قاطع از مقاومت، به مشارکت تازه و دنبالروی صعودی نیاز است.
سطوح کلیدی
- مقاومت: حدود ۶,۹۰۰ (پیوت/سقف) ناحیه تعاملی اصلی است، زیرا قیمت بارها با آن درگیر شده است. بسته شدن روزانه بالای حدود ۶,۹۰۰–۶,۹۳۰ نخستین تأیید جذب عرضه خواهد بود. بالاتر از آن، حدود ۷,۰۰۰–۷,۰۵۰ ناحیه روان شناختی + مقاومت نموداری است. شکست/حفظ بالای این محدوده معمولاً ادامه روند را دوباره فعال میکند.
- حمایت: حمایت خط روند (حدود ۶,۸۵۰–۶,۹۰۰ بسته به روز) «خط قرمز» ساختار صعودی فعلی است. سپس حدود ۶,۸۰۰ نخستین حمایت افقی زیر ناحیه خط روند/پیوت قرار دارد. حمایتهای بعدی (اگر ۶,۸۰۰ از دست برود) حدود ۶,۷۰۰، ۶,۶۰۰ و ۶,۵۰۰ هستند (سکوی ساختاری مهم روی نمودار).
نگاهی کلی نشستهای بانکهای مرکزی (۲۵–۳۱ ژانویه ۲۰۲۶)
بین ۲۵ تا ۳۱ ژانویه ۲۰۲۶، سه بانک مرکزی بزرگ—فدرال رزرو آمریکا، بانک مرکزی کانادا و بانک مرکزی برزیل (Banco Central do Brasil, BCB)—نشستهای سیاستگذاری برگزار خواهند کرد. تصمیمهای آنها لحن سیاست پولی در ابتدای ۲۰۲۶ را تعیین میکند و اثرات سرریز گستردهای بر بازارهای مالی و اقتصاد جهانی خواهد داشت.
هر سه بانک مرکزی—فدرال رزرو آمریکا، بانک مرکزی کانادا و بانک مرکزی برزیل—احتمالاً نرخهای بهره پایه خود را بدون تغییر در نشستهایی که بین ۲۵ تا ۳۱ ژانویه ۲۰۲۶ برگزار میشود حفظ خواهند کرد. فدرال رزرو به احتمال زیاد دامنه هدف ۳.۵۰–۳.۷۵٪ را به دلیل رشد اقتصادی قوی و تورمی که همچنان بالاتر از هدف است حفظ میکند، با وجود فشارهای سیاسی و دیدگاههای متفاوت درون FOMC. انتظار میرود بانک مرکزی کانادا نیز نرخ بهره پایه خود را در ۲.۲۵٪ ثابت نگه دارد؛ در حالی که تحلیلگران بر رویکرد محتاطانه و رصد تورم هسته و سیگنالهای رشدِ ترکیبی تأکید میکنند. در برزیل، اقتصاددانان پیشبینی میکنند کوپوم نرخ سلک را در ۱۵٪ ثابت نگه دارد؛ و یک نظرسنجی رویترز نشان میدهد بیشتر افراد انتظار دارند نخستین کاهش در ماه مارس رخ دهد، در شرایطی که انتظارات تورمی در حال بهبود است اما همچنان بالا باقی مانده است. بنابراین، نشستهای این هفته احتمالاً بر صبر و وابستگی به دادهها در میان بانکهای مرکزی اصلی منطقه تأکید خواهد کرد و زمینه را برای احتمال تسهیل سیاست های پولی در ادامه سال فراهم میکند.
فدرال رزرو: سیاست «عدم تغییر» محتمل است، اما مسیر سیاست گذاری داستان اصلی است
نشست ژانویه FOMC به احتمال زیاد مطابق اجماع، نرخها را ثابت نگه میدارد.
فدرال رزرو آمریکا (FOMC) در حال حاضر دامنه هدف نرخ وجوه فدرال را در ۳.۵۰–۳.۷۵٪ حفظ کرده است؛ پس از آنکه در دسامبر یک کاهش ۲۵ واحد پایهای اعمال کرد. FOMC یک نشست دو روزه در ۲۷–۲۸ ژانویه برگزار میکند؛ بیانیه سیاست گذاری قرار است در ۲۸ ژانویه منتشر شود و پس از آن کنفرانس خبری رئیس پاول برگزار خواهد شد.
اظهارات رئیسجمهور ترامپ و روند در جریانِ انتخاب رئیس جدید فدرال رزرو میتواند تنش سیاسی را افزایش دهد؛ رویترز نگرانیهایی را گزارش کرده است مبنی بر اینکه مداخله سیاسی ممکن است استقلال فدرال رزرو را تضعیف کند.
در حالی که درباره «ثابت نگه داشتن نرخها» تردیدی نداریم، مسئله بزرگتر چشم انداز آینده و تابع واکنش (reaction function) است:
- تورم بالاتر از هدف در برابر بیکاری که اندکی بالاتر از برآورد بسیاری از سطح اشتغال کامل است، «توازن ریسکها» را محل مناقشه نگه میدارد.
- بحث درباره نرخ خنثی و اینکه سیاست پولی واقعاً تا چه حد محدودکننده باقی مانده است همچنان زنده است.
- بخشهای حساس به نرخ بهره (ساختوساز مسکونی و غیرمسکونی) همچنان تحت فشار هزینههای بالای تأمین مالی با محدودیت مواجهاند.
سناریوی پایه ما همچنان دو کاهش ۲۵ واحد پایهای (مارس و ژوئن) است، اما لازم است بهدرستی برجسته شود که آستانه برای تسهیل بالا رفته و ریسکها به سمت زمان دیرتر و احتمالاً تسهیل کمتر در ۲۰۲۶ متمایل شدهاند. بهطور کلی، جهتگیری فدرال رزرو ممکن است هنوز به سمت تسهیل در ۲۰۲۶ باشد، اما زمانبندی و ریتم کاهشها اکنون عدمقطعیت غالب است.
پسزمینه اقتصادی
اقتصاد آمریکا با مومنتوم قابل توجه وارد ۲۰۲۶ شد. GDP واقعی در فصل سوم ۲۰۲۵ به میزان ۴.۳٪ رشد کرد و اقتصاددانان در یک نظرسنجی رویترز انتظار دارند رشد در ۲۰۲۶ بهطور میانگین حدود ۲.۳٪ باشد. با این حال، تورم همچنان بالاتر از هدف ۲٪ فدرال رزرو قرار دارد و نرخ بیکاری حوالی ۴.۵٪ نوسان میکند. تنشهای سیاسی افزایش یافته است؛ چرا که رئیسجمهور ترامپ از جروم پاول انتقاد کرد و وزارت دادگستری تهدید به تحقیق کیفری درباره بازسازی ساختمانهای فدرال رزرو کرده است. ابهام درباره جانشین پاول (پایان دوره او در ماه مه) چشمانداز سیاسی را پیچیدهتر میکند.
انتظارات برای نشست ژانویه
رشد اقتصادی قوی و تورم بالاتر از هدف، استدلالی علیه کاهشهای بیشتر فراهم میکند. بسیاری از اعضای FOMC درباره زمانبندی و دامنه تسهیل آینده همچنان اختلاف نظر دارند؛ برخی مقامهای متمایل به انقباض نگران پایداری تورم هستند، در حالی که اعضای متمایل به تسهیل بر احتمال ضعف بازار کار تأکید میکنند.
طبق گزارش MNI، بازارها تنها حدود ≈۳٪ احتمال میدهند و ابزار FedWatch گروه CME کمتر از ۵٪ احتمال برای چهارمین کاهش پیاپی ۲۵ واحد پایهای در نشست ژانویه قائل است و کاهش بعدی را در حوالی ژوئیه قیمتگذاری میکند. KPMG نیز اجماع قوی برای توقف را میبیند و سه کاهش در ۲۰۲۶ را از ژوئن پیشبینی میکند.
در نظرسنجی رویترز، هر ۱۰۰ اقتصاددان انتظار دارند FOMC در نشست ۲۷–۲۸ ژانویه نرخ وجوه فدرال را در ۳.۵۰٪ – ۳.۷۵٪ ثابت نگه دارد. ۵۸٪ نیز انتظار دارند در کل فصل هیچ تغییری رخ ندهد.
شکافهای درون FOMC
لازم است توجه کنیم که کمیته به سه دسته تقسیم شده است: یک جناح متمایل به تسهیل که معتقد است نرم شدن بازار کار کاهشهای بیشتر را توجیه میکند؛ یک جناح متمایل به انقباض که بر ریسکهای تورمی تأکید دارد و احتمال افزایش نرخ را نیز رد نمیکند؛ و یک گروه میانهرو (از جمله پاول) که رویکرد محتاطانه و دادهمحور را ترجیح میدهد. بدون انتشار «خلاصه پیشبینیهای اقتصادی» جدید، بیانیه احتمالاً تکرار خواهد کرد که «تعدیلهای موضع سیاست گذاری… به دادههای ورودی و توازن ریسکها بستگی دارد».
از آنجا که «ثابت ماندن نرخ» در بازار قیمتگذاری شده است، باید سایر محرکهای بازار را زیر نظر داشته باشیم:
- زبان بیانیه: تحلیلگران هر تغییر در بیانیه سیاست گذاری را دقیقاً بررسی خواهند کرد. MNI پیشنهاد میکند FOMC ممکن است کاهش نگرانیهای کوتاهمدت درباره بازار کار را بپذیرد، در حالی که همچنان بر وابستگی به دادهها تأکید کند.
- چشمانداز: بسیاری از اقتصاددانان انتظار دو یا بیشتر کاهش نرخ در ۲۰۲۶ دارند، اما اختلاف درباره زمانبندی همچنان پابرجاست. نشست ژانویه میتواند زمینه را برای تصمیمهای نشستهای مارس و ژوئن فراهم کند.
بانک مرکزی کانادا (BoC) — پیشنمای شست سیاست گذاری ۲۸ ژانویه
اقتصاد کانادا همچنان در حال جذب پیامدهای تعرفهها و رابطه پرتنشتر با ایالات متحده است. سیگنالهای تقاضای داخلی همچنان نرم باقی ماندهاند: فروش خردهفروشی وارد محدوده منفی شده و بازار کار همچنان نقاطی از ضعف را نشان میدهد. با وجود فعالیت مصرفکنندهای که فروکش کرده است—بهدلیل کند شدن شتاب اشتغال و عدمقطعیت پایدار مرتبط با روابط با آمریکا—چشمانداز رشد اقتصادی کانادا در سال جاری محدود به نظر میرسد. این پسزمینه بهطور طبیعی این پرسش را مطرح میکند که آیا بانک مرکزی کانادا در نهایت میتواند به سمت تسهیل بازگردد یا خیر.
کاهش نرخ در ژانویه همچنان بعید است. انتظار میرود رئیس تیف مکلم تا حدی اطمینان خاطر نسبت به این موضوع ابراز کند که تنظیمات فعلی سیاست پولی به اندازه کافی محدودکننده است، اما اگر ریسکهای نزولی رشد تشدید شوند، لحن ممکن است اندکی پذیراتر نسبت به ایده ازسرگیری کاهشها شود. بازارها در سال جاری کاهش معنادار سیاستی در کانادا را چندان قیمتگذاری نکردهاند، بنابراین حتی «اختیار/احتمالِ کوچکِ کاهش» در متن بیانیه یا پیامرسانی میتواند نرخها را سریع جابهجا کند، در حالی که دلار کانادا را نیز در سطوح بالایی نگه داشته است. در حال حاضر سناریوی پایه همچنان «ثبات نرخ» است، اما توازن ریسکها نسبت به گذشته دوطرفهتر شده است.
پسزمینه سیاسی در آستانه نشست
تا پایان ۲۰۲۵، BoC نرخ بهره شبانه را در ۲.۲۵٪ ثابت نگه داشت و دلیل آن را کاهش تورم و تمایل به ارزیابی اثرات تأخیری انقباضهای قبلی عنوان کرد. پویاییهای تورمی در مجموع رو به بهبود بودهاند، اما نه بهصورت کاملاً یکدست. تورم سرفصل (CPI) در اکتبر تا ۲.۲٪ کاهش یافت، سپس پیش از پنجره تصمیم ژانویه اندکی تا ۲.۴٪ بالا رفت. تورم هسته—که برای سیاستگذاری مهمتر است—به کاهش خود ادامه داد و استدلال برای صبر و احتیاط را تقویت کرد، نه فوریت برای تغییر سیاست گذاری را. همزمان، سیگنالهای رشد ترکیبی بودهاند: سرد شدن بازار کار به مسیر کندتر اشاره دارد، اما احتمال شگفتیهای صعودی در تولید هنوز منتفی نیست. بازار مسکن همچنان به نرخهای بهره حساس است، هرچند فشار وامهای با نرخ متغیر نسبت به اوجهای قبلی کاهش یافته است.
انتظارات برای تصمیم ۲۸ ژانویه
اجماع بازار بهطور قوی حول «ثبات نرخ در ۲.۲۵٪ در ۲۸ ژانویه» شکل گرفته است. دیدگاه غالب این است که ثابت نگه داشتن نرخها اجازه میدهد انقباضهای پیشین همچنان اثر خود را در اقتصاد نشان دهند و از ارسال سیگنالهای گیجکننده جلوگیری میکند؛ بهویژه در شرایطی که تورم نزدیک هدف است اما همچنان در برابر نوسانهای کوتاهمدت آسیبپذیر است. بنابراین انتظار میرود BoC موضع «صبر و مشاهده» را حفظ کند و تأکید کند که تصمیمهای بعدی به دادههای ورودی و توازن ریسکها وابسته خواهد بود.
ملاحظات کلیدی برای BoC
- تورم نزدیک هدف است اما کاملاً تثبیت نشده است. با اینکه CPI سرفصل نزدیک ۲٪ است، سیاستگذاران همچنان بر معیارهای هسته و ریسک تحریف مسیر تورم توسط نوسان کوتاهمدت تمرکز خواهند کرد.
- جریان دادهها ترکیبی است. نرخهای بالا ممکن است همچنان هزینهکرد را محدود کند و رشد را بیشتر تضعیف کند، اما دادههای فعالیتِ قویتر میتواند هر چرخش احتمالی به سمت کاهشها را به تعویق بیندازد.
- راهنمایی آینده اهمیت دارد. سرمایهگذاران بهدقت دنبال هر تغییر کوچکی خواهند بود—از اطمینان نسبت به موضع فعلی تا پذیرش صریحتر اینکه اگر اقتصاد ضعیفتر از انتظار عمل کند، کاهشها میتواند دوباره وارد گفتوگو شود.
پیامدهای بازاری
اگر BoC نرخها را ثابت نگه دارد، قیمتگذاری وامهای با نرخ متغیر در کوتاهمدت باید بهطور کلی باثبات بماند. محرک مهمتر بازار، «لحن» خواهد بود: هر اشارهای به اینکه تسهیل سیاست پولی ممکن است زودتر از انتظار از سر گرفته شود، میتواند بازدهی بخش کوتاه منحنی نرخ های بهره کانادا را پایین بیاورد و بر CAD فشار وارد کند. در مقابل، یک افزایش غافلگیرکننده احتمالاً نیازمند شتابگیری مجدد واضح و پایدار تورم است—بهویژه از مسیر دستمزدها و خدمات مرتبط با مسکن—که سناریوی مرکزی نیست.
مواردی که باید دقیق زیر نظر داشت
- گزارش سیاست پولی (MPR): نشست ژانویه شامل MPR فصلی است و یک کاتالیزور مهم خواهد بود. بازارها بر بازنگری پیشبینیهای تورم و رشد و نحوه چارچوببندی توزیع ریسکها از سوی BoC تمرکز خواهند کرد.
- ریسک بازنگری USMCA: چشمانداز بهطور غیرمعمولی به جهتگیری سیاست تجاری حساس است. هر تغییر معنادار در مسیر یا لحن مذاکرات/بازنگری USMCA میتواند ارزیابی ریسک و سوگیری سیاست های BoC را تغییر دهد.
بانک مرکزی برزیل (BCB) — پیشنمای نشست سیاست گذاری ۲۶–۲۷ ژانویه
سیاستگذاران برزیلی بیش از پیش درباره شرایط لازم برای تسهیل سیاست پولی صحبت میکنند، اما کاهش نرخ در ژانویه همچنان زودهنگام به نظر میرسد. تورم بهطور معناداری بهبود یافته و از یک رژیم «بالا و روبهافزایش» به مسیر ملایمتر منتقل شده است؛ بهگونهای که تورم سرفصل (CPI) دوباره در محدوده تحمل بانک مرکزی قرار گرفته است. روایت کاهش تورم توسط دو عامل تقویتکننده حمایت شده است: محرک مالی از سوی دولت لولا بهصورت پرقدرت محقق نشده و رئال برزیل تا ابتدای ۲۰۲۶ قدرتمند باقی مانده است—هر دو عامل به سرد شدن بیشتر رشد قیمتها کمک میکنند. در نتیجه، محتملترین راهبرد برای کوپوم این است که در ژانویه نرخها را ثابت نگه دارد و همزمان زمینه را برای نخستین کاهش در ماه مارس آماده کند، مشروط بر اینکه دادهها همچنان مطابق با یک چرخش به سمت تسهیل تکامل یابند.
حتی اگر چرخه تسهیل آغاز شود، احتمالاً بانک مرکزی مسیری تدریجیتر و محتاطانهتر از آنچه بازارها اکنون قیمتگذاری کردهاند را دنبال خواهد کرد. سیاستگذاران نسبت به این ریسک حساساند که با نزدیک شدن چرخه انتخابات ۲۰۲۶، سیاست مالی میتواند انبساطیتر شود و فشار تورمی را دوباره وارد کند. علاوه بر این، یک بازگشتِ میانهسالِ دلار آمریکا میتواند رئال را تضعیف کند، محرک کاهش تورم ناشی از ارز را مختل سازد و چشمانداز تورم را پیچیدهتر کند. به همین دلایل، در حالی که بازارها ظاهراً برای تسهیل تهاجمی در ۱۲ ماه آینده موقعیت گرفتهاند، تابع واکنش بانک مرکزی به یک رویکرد آهستهتر و متعادلتر اشاره دارد.
پسزمینه اقتصادی
اقتصاد برزیل در طول ۲۰۲۵ بهطور محسوسی سرد شد. رشد GDP در فصل سوم به ۰.۱٪ کاهش یافت و تقاضای مصرفکننده تضعیف شد. تورم کاهش یافته، اما همچنان بالاتر از نقطه میانی هدف قرار دارد: تورم سرفصل ۲۰۲۵ در ۴.۲۶٪ پایان یافت که پایینتر از سقف ۴.۵٪ در چارچوب هدف ۳.۰٪ ± ۱.۵٪ است. شاخصهای تورم هسته و انتظارات تورمی روند نزولی داشتهاند، اما همچنان با همگرایی کامل به هدف سازگار نیستند. بازار کار همچنان تابآور باقی مانده اما در حال تثبیت است و نرخ سلک را در ۱۵٪ نگه داشته شده است؛ نرخی که کوپوم آن را محدودکننده اما برای هدایت تورم به سمت هدف ضروری توصیف میکند.
انتظارات برای نشست ۲۶–۲۷ ژانویه BCB
انتظار پایه «بدون تغییر» است و احتمالاً کوپوم نرخ سلک را در ۱۵٪ ثابت نگه میدارد. یک نظرسنجی رویترز که در ۲۳ ژانویه منتشر شد نشان داد ۳۲ نفر از ۳۵ اقتصاددان انتظار ثبات دارند، در حالی که تنها اقلیتی کوچک کاهش را پیشبینی میکنند (دو نفر کاهش ۲۵ واحد پایه؛ یک نفر کاهش ۵۰ واحد پایه). نکته مهم اینکه همان نظرسنجی نشان داد اکثریت قاطع انتظار دارند نخستین کاهش در مارس رخ دهد، نه ژانویه—که نشان میدهد روایت بازار به سمت یک توالی «فعلاً حفظ نرخ، آمادهسازی برای بعد» تغییر کرده است.
چرا کوپوم احتمالاً محتاط میماند
انتظارات تورمی در حال بهبود است اما همچنان رو به افزایش باقی میماند. با وجود سرد شدن تورم سرفصل، انتظارات تورمی ۲۰۲۵–۲۰۲۶ همچنان بالاتر از هدف است و سیاستگذاران نسبت به ریسکهای صعودی ناشی از تورم خدمات و هرگونه تضعیف ارز هوشیارند.
شرایط خارجی همچنان یک محدودیت کلیدی است. برزیل نسبت به نوسانات مالی جهانی و سیاست پولی آمریکا بسیار حساس است. کاهش زودهنگام نرخ میتواند رئال را تضعیف کند و فشارهای تورمی را دوباره شعلهور سازد.
شرایط فعلی و چشمانداز هفتگی بازار طلا (XAU/USD)
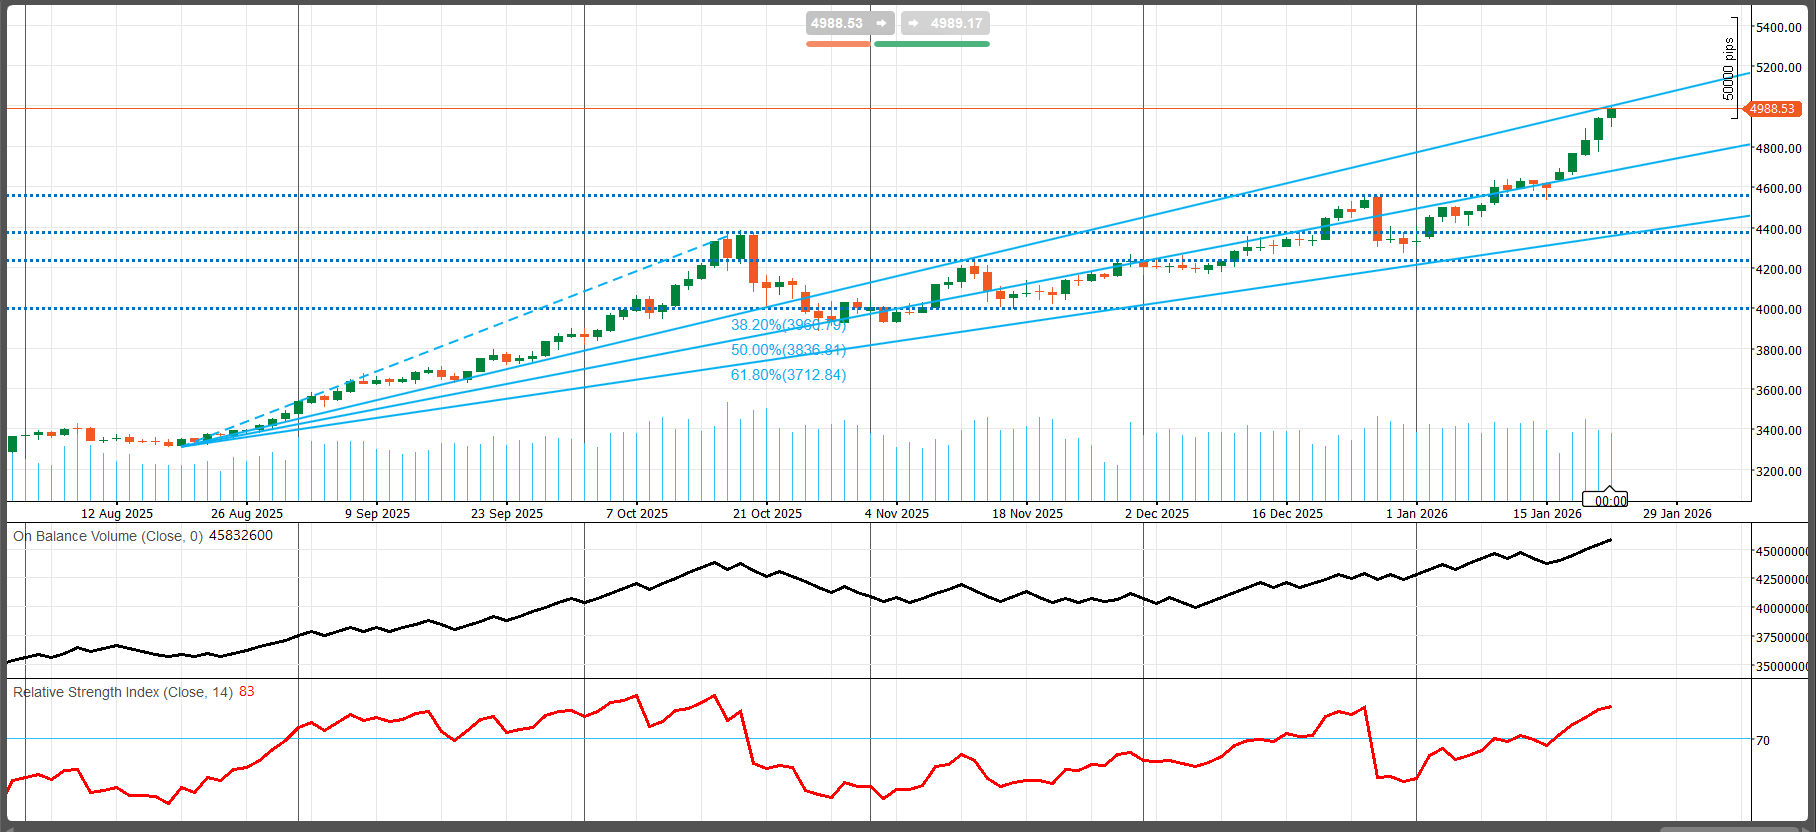
طلای نقدی در ۲۴ ژانویه ۲۰۲۶ نزدیک به ۴,۹۸۷ دلار به ازای هر اونس معامله شد و یک روند صعودی قدرتمند را ادامه داد؛ روندی که پس از رشد ۶۴٪ در سال ۲۰۲۵، از ابتدای سال تاکنون حدود ۱۱٪ بازدهی داشته است. این رالی همچنان با ترکیبی از تقاضای پناهگاه امن و خرید ساختاری بانکهای مرکزی پشتیبانی میشود؛ بهطوری که تحلیلگران برآورد میکنند خرید بانکهای مرکزی در سال ۲۰۲۶ میتواند بهطور میانگین حدود ۷۰ تن در ماه باشد و یک کف پایدار برای تقاضا ایجاد کند. رویدادهای ژئوپلیتیک محرک غالب بوده است—تنشهای آمریکا و گرینلند، ریسکهای مرتبط با ایران و جنگ روسیه–اوکراین بارها پرمیوم ریسک را بالا بردهاند—در حالی که انتظار برای سیاست پولی آسانتر نیز از تقاضا حمایت کرده است. نظرسنجیها نشان میدهد حدود ۹۵٪ از مشارکتکنندگان انتظار دارند فدرال رزرو در نشست ۲۸ ژانویه نرخها را بدون تغییر نگه دارد و PMIهای اخیر نیز به رشد متوسط در آمریکا اشاره دارند که به مهار دوباره شتابگیری شدید انتظارات تورمی کمک کرده است.
برای هفته پیشِرو، جهت کوتاهمدت طلا به پیام های ارسالی فدرال رزرو و ریسک تیترها وابسته است. تمرکز بازار بر تصمیم FOMC و کنفرانس خبری رئیس پاول خواهد بود: لحن تهاجمی (با تأکید بر چسبندگی تورم و حفظ سوگیری «بالاتر برای مدت طولانیتر») احتمالاً از دلار و بازدهیها حمایت میکند و شتاب صعودی طلا را خنک خواهد کرد؛ در مقابل، گرایش متمایل به تسهیل (با اشاره به رشد ضعیفتر یا احتمال کاهشهای آتی) میتواند رالی را تمدید کند. سیگنالهای تورمی، بهویژه PCE، برای بازقیمتگذاری مسیر مورد انتظار سیاست پولی اهمیت خواهند داشت. همزمان، ژئوپلیتیک همچنان موتور فعال نوسان است: تشدید بیشتر—بهخصوص هرگونه گسترش معنادار تنشهای خاورمیانه—میتواند جریانهای پناهگاه امن را غالب نگه دارد. تنوعبخشی بانکهای مرکزی همچنان یک نیروی حمایتی ساختاری است و برخی استراتژیستها (برای نمونه گلدمن ساکس) تنوعبخشی بخش خصوصی و ذخایر را عامل حمایت از اهداف قیمتی بالاتر برای ۲۰۲۶ دانستهاند.
از منظر سناریوها، یک نتیجه انقباضی از سوی فدرال رزرو میتواند اصلاحی تا حوالی ۴,۷۶۰ دلار را رقم بزند، در حالی که نتیجه متمایل به تسهیل یا اشاره به کاهش نرخ میتواند احتمال شکست بالای ۵,۱۰۰ دلار را افزایش دهد و هدفهای بعدی را نزدیک ۵,۳۰۰ دلار فعال کند. اگر ریسکپذیری بهطور معناداری بهبود یابد (تنشزدایی یا دادههای قویتر)، طلا میتواند تا حمایت ۴,۸۸۰ دلار عقبنشینی کند.
از منظر تکنیکال، روند همچنان در داخل یک کانال صعودی صعودی است، اما RSI حدود ۸۳ نشاندهنده شرایط اشباع خرید و کشیدهشدن حرکت است که غالباً پیش از فازهای تثبیت یا اصلاح رخ میدهد. صعود OBV از روند حمایت میکند. مقاومتهای کلیدی ۵,۰۰۰ دلار و سپس ۵,۱۵۰–۵,۲۵۰ هستند؛ حمایتهای کلیدی ۴,۹۰۰–۴,۸۵۰ و سپس ۴,۶۰۰ است و حمایتهای عمیقتر در ۴,۴۰۰–۴,۲۰۰ و ۴,۰۰۰ قرار دارند.
نفت خام (WTI/Brent) — شرایط فعلی بازار و چشمانداز
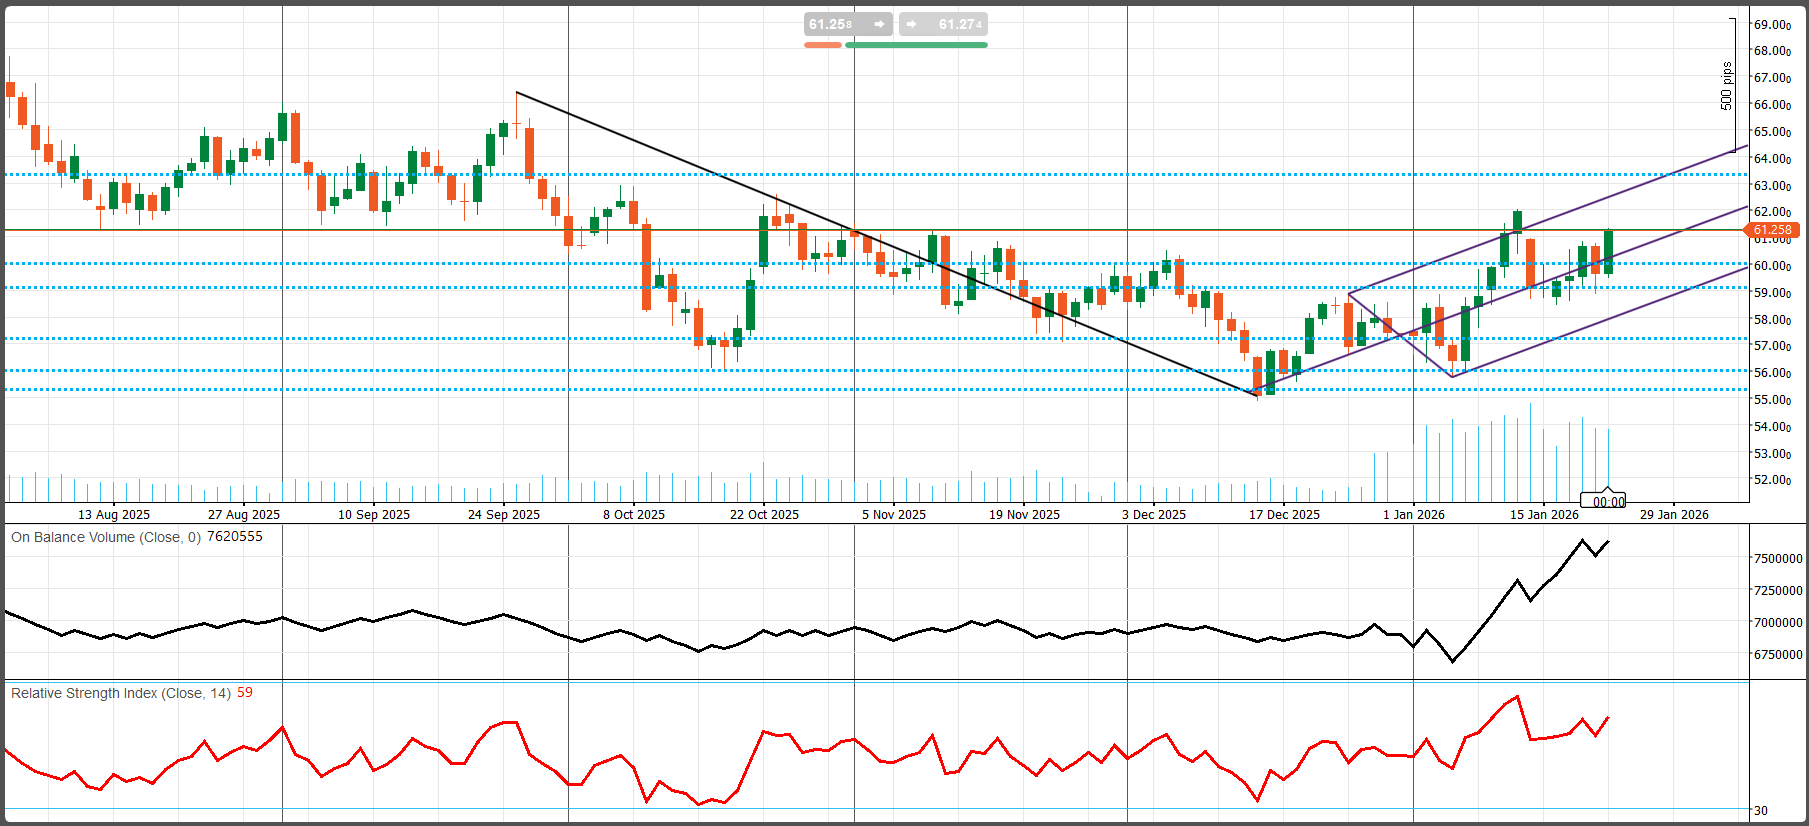
قراردادهای آتی نفت خام WTI در ۲۳ ژانویه ۲۰۲۶ تا ۶۱.۲۸ دلار به ازای هر بشکه افزایش یافت و در همان روز ۳.۲۳٪ رشد کرد. در یک ماه گذشته، WTI حدود ۵٪ بالاتر است، هرچند همچنان تقریباً ۱۸٪ پایینتر از سطح یک سال قبل قرار دارد. برنت هفته را نزدیک ۶۵.۸۹ دلار به ازای هر بشکه به پایان رساند؛ با حفظ یک پرمیوم محدود، اما با همان کشمکش میان ژئوپلیتیک و نگرانیهای مازاد عرضه.
نوار کوتاهمدت بازار عمدتاً تحت تأثیر پرمیومهای ریسک ژئوپلیتیکِ متغیر بوده است. نفت در اوایل ماه پس از آنکه رئیسجمهور ترامپ از حرکت یک «ناوگان» به سمت ایران سخن گفت، رشد کرد و ترس از اختلال عرضه را دوباره زنده کرد. این حرکت با قطعیهای موقت در میدان تنگیز قزاقستان و تضعیف دلار تقویت شد. اما این پرمیوم شکننده بود: تا ۲۲ ژانویه، نفت حدود ۲٪ افت کرد، زیرا ترامپ لحن خود را در قبال گرینلند و ایران نرمتر کرد و تیترها از پیشرفتهای تدریجی در مسیر صلح اوکراین حکایت داشتند؛ موضوعی که باعث شد تحلیلگران از «تخلیه بخشی از پرمیوم ریسک ژئوپلیتیک» صحبت کنند.
مبانی بازار کمتر حمایتی بودهاند. دادههای موجودی آمریکا فشار را بیشتر کرد؛ زیرا EIA از افزایش ۳.۶ میلیون بشکهای ذخایر نفت خام برای هفته منتهی به ۱۶ ژانویه خبر داد که بیش از سه برابر برآوردها بود. در افق بلندتر، ریسک مازاد عرضه همچنان سقف پایدار برای رشد قیمتهاست. IEA پیشبینی میکند ذخایر جهانی نفت در ۲۰۲۶ ممکن است ۳.۷ میلیون بشکه در روز افزایش یابد؛ به این معنا که رشد عرضه میتواند از رشد تقاضا جلو بزند، مگر اینکه اوپکپلاس بهطور معناداری آن را خنثی کند.
در هفته پیشِرو، نفت خام همچنان به سیگنالهای سیاست کلان و ژئوپلیتیک تیترمحور حساس خواهد بود. اهمیت FOMC از کانال دلار و انتظارات تقاضا است: دلار قویتر و شرایط مالی محدودتر معمولاً بر کالاها و احساس رشد جهانی فشار میآورد. از منظر ژئوپلیتیک، نفت با روایتهای ایران و اوکراین نوسان کرده است؛ تشدید بیشتر—بهویژه هرگونه ریسک معنادار عرضه در خاورمیانه—میتواند بهسرعت نفت را بالاتر بازقیمتگذاری کند. رصد عرضه همچنان ضروری است: بهروزرسانیها درباره زمانبندی راهاندازی مجدد تنگیز، تولید ایران تحت تحریمها، و صادرات ونزوئلا (با خریدهای محدودِ مجاز از سوی آمریکا) عوامل کلیدی نوسان هستند. یک مسیر صلح معتبر در اوکراین میتواند با کاهش پرمیوم ریسک و احتمالاً کاهش محدودیتها بر جریانهای روسیه، قیمتها را پایینتر بیاورد.
از منظر سناریوها، بازگشت تنش ژئوپلیتیک یا اختلالات معنادار عرضه میتواند WTI را دوباره به سمت ۶۸–۷۲ دلار (و برنت را به سمت حدود ۷۵ دلار) هدایت کند. در مقابل، تنشزدایی در اوکراین/ایران و کاهش تهدیدهای تعرفهای احتمالاً پرمیومها را تخلیه میکند و WTI را به سمت میانه ۵۰ دلار میکشد، با ۵۸ دلار بهعنوان آزمون کلیدی حمایتی. سیگنال کندی تقاضای جهانی (دادههای ضعیفتر + دلار قویتر پس از فدرال رزرو) نگرانیهای مازاد عرضه را تشدید میکند. تیترهای اوپکپلاس در اواخر هفته نیز یک محرک دوطرفه است.
از نظر تکنیکال، WTI پس از شکستن روند نزولی میانمدت در اواسط دسامبر و شکلدهی یک کانال صعودی، وارد وضعیت سازندهتری شده است. RSI نزدیک ۵۹ در صورت حفظ حمایتها از تداوم حرکت حمایت میکند و صعود OBV بهبود مشارکت را تأیید میکند. مقاومت در ۶۱.۸–۶۲.۵ دلار، سپس ۶۳.۸–۶۴.۲ قرار دارد و ۶۵–۶۶ بهعنوان هدف کانال مطرح است. حمایتها ۶۰.۰–۵۹.۵، سپس ۵۸–۵۷ هستند و ۵۶–۵۵ ناحیه پایه/ابطال سناریو محسوب میشود.
بیتکوین (BTC)، شرایط فعلی بازار و چشمانداز هفتگی
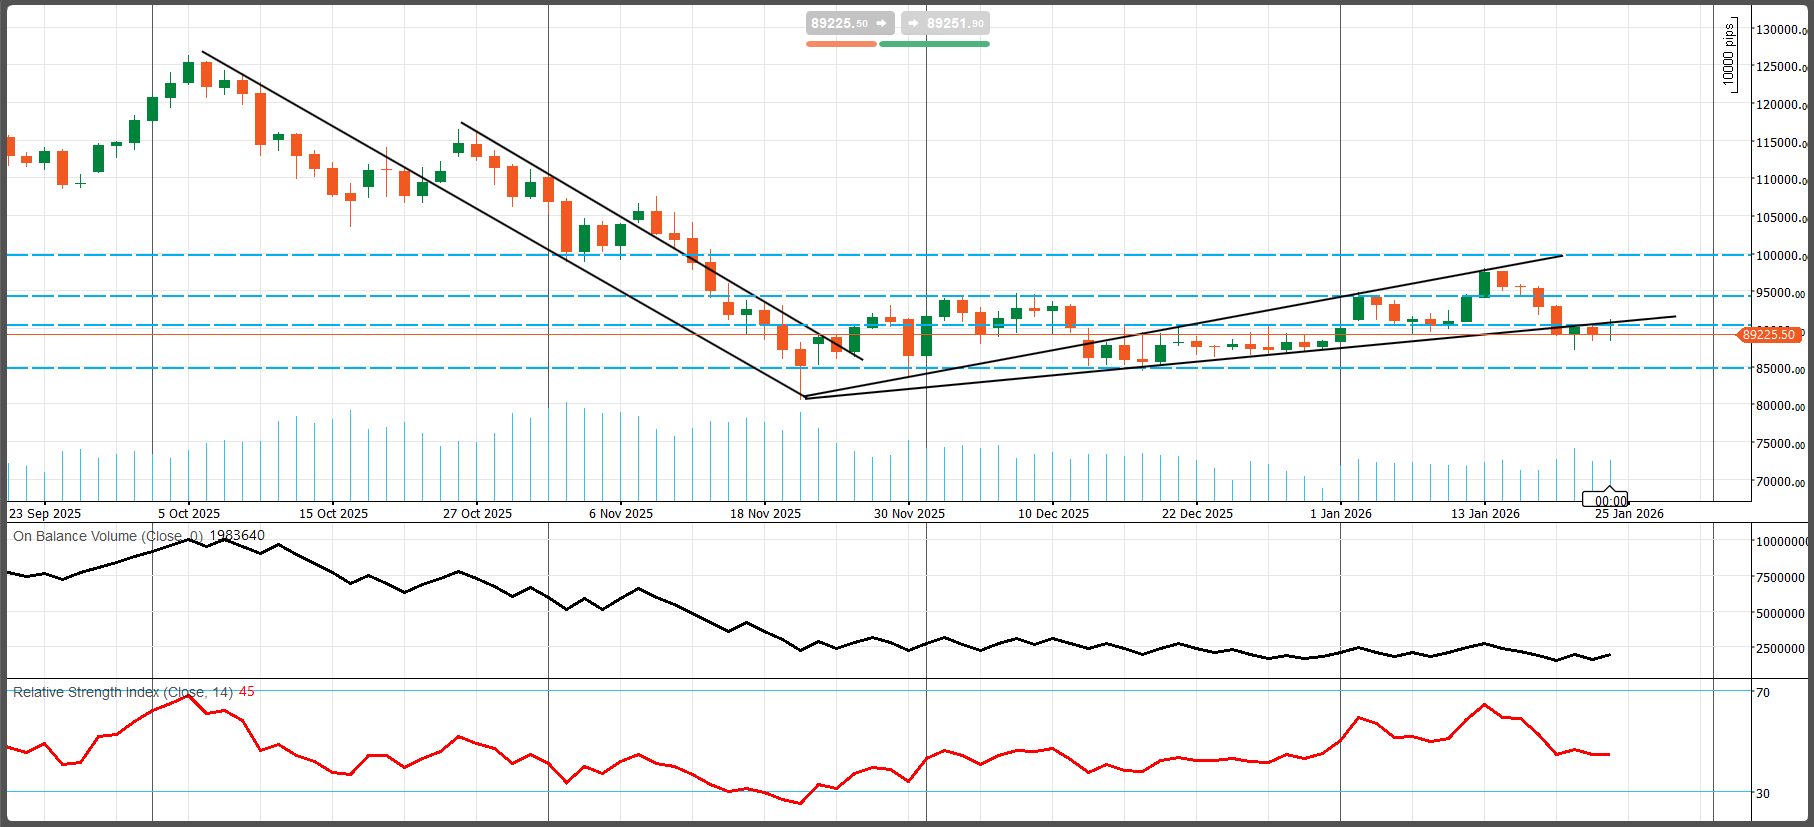
بیتکوین هفته را نزدیک ۸۹,۵۰۰ دلار به پایان رساند و افتی را ادامه داد که پنج روز متوالی کاهش روزانه را رقم زد. در اوایل ژانویه، BTC محدوده ۹۸,۰۰۰ دلار را آزمود، اما با تشدید ریسک سیاسی در آمریکا و تضعیف ریسکپذیری کلی، به سمت پایین برگشت. محرک غالب نه عوامل بنیادینِ ویژه رمزارزها، بلکه بازقیمتگذاری تندِ اعتبار سیاستگذاری و ریسک نهادی در ایالات متحده بود.
این افت با افزایش عدمقطعیت پیرامون استقلال فدرال رزرو تشدید شد. گزارشهایی مبنی بر اینکه وزارت دادگستری احضاریههایی را برای رئیس فدرال رزرو، جروم پاول، ارسال کرده—در کنار فشارهای تازه از سوی رئیسجمهور ترامپ برای کاهشهای تهاجمی نرخ بهره—یک بُعد بیثباتکننده از جنس «شوک حکمرانی» به روند های کلان اقتصادی افزود. وقتی این موضوع با تهدیدهای تعرفهای علیه اروپا مرتبط با گرینلند و تنشهای ژئوپلیتیک پایدار ترکیب شد، نتیجه یک فضای گسترده ریسکگریز بود که داراییهای دیجیتال را بهشدت تحت فشار گذاشت. در چنین محیطی، بیتکوین بیشتر شبیه یک دارایی کلانِ پُربتا معامله شد که به اعتماد، بازدهیها و شرایط نقدینگی حساس است، نه یک پوشش دفاعی شفاف.
با وجود این نوسان، سیگنالهای تقاضای نهادی همچنان سازندهاند. گزارش شده که ETFهای نقدی بیتکوین در آمریکا قویترین هفته جریان ورودی خالص خود از اکتبر را ثبت کردند، از جمله یک ورود بزرگ یکروزه به FBTC فیدلیتی (۳۵۱ میلیون دلار). جایگیری آنچین نیز نشانههایی از انباشت را نشان داد: تعداد آدرسهایی که ۱,۰۰۰ تا ۱۰,۰۰۰ BTC نگه میدارند طی هفته گذشته ۲۸ واحد افزایش یافت. در مجموع، این شاخصها نشان میدهند سرمایهگذاران بزرگتر در حال نگاه کردن به ضعف قیمت بهعنوان فرصت افزایش مواجهه هستند، حتی در حالی که معاملهگران کوتاهمدت در حال کاهش ریسکاند.
برای هفته پیشِرو، محرک کلانِ کلیدی تصمیم FOMC و کنفرانس خبری رئیس پاول در ۲۸ ژانویه است. بیتکوین معمولاً به تغییرات انتظارات نرخ بهره و پویایی بازدهی واقعی واکنش نشان میدهد. یک «تثبیت تهاجمی»—بهویژه پیامی که کاهشهای ماه مارس را به عقب براند—میتواند با تقویت بازدهیها و دلار، فشار را بر BTC حفظ کند. یک گرایش متمایل به سیاست انبساطی که کند شدن رشد را بپذیرد یا راه را برای کاهشهای زودتر باز بگذارد، احتمالاً فشار شرایط مالی را کاهش میدهد و از بازگشت قیمت حمایت میکند. فراتر از فدرال رزرو، بازار زیر نظر خواهد داشت که آیا جریانهای ورودی ETF ادامه مییابد یا نه، زیرا جریانهای نهادی یکی از مهمترین «نشانههای» کوتاهمدت برای سنجش میزان اطمینان به خرید در افت است.
از منظر ساختاری، جنجال مربوط به استقلال فدرال رزرو و نویز ژئوپلیتیک، بحث روایت بلندمدت را نیز دوباره پررنگ کرده است: یک رژیم سیاست گذاری سیاسیتر ممکن است استدلال ایدئولوژیک برای داراییهای غیرمتمرکز را بهعنوان پوششی در برابر فرسایش نهادی تقویت کند، حتی اگر اثر فوری آن افزایش نوسان باشد.
از نظر تکنیکال، BTC همچنان در یک فاز تثبیت پس از فروش قرار دارد: افت تند اکتبر–نوامبر (تقریباً از ۱۲۵–۱۳۰ هزار تا حدود ۸۲ هزار) به یک ساختار فشرده با کفهای بالاتر تبدیل شده که شبیه «گوه صعودی/فشردگی صعودی» است. مومنتوم هنوز نرم است (RSI حدود ۴۵) و OBV هنوز یک روند صعودی قدرتمند را تأیید نمیکند؛ به این معنا که تا زمانی که سطوح کلیدی شکسته نشوند، رالیها ممکن است با عرضه مواجه شوند. مقاومتها ۹۲–۹۳ هزار، سپس ۹۵ هزار است و ۱۰۰ هزار سقف اصلی محسوب میشود؛ حمایتها ۸۹–۸۸ هزار، سپس ۸۵ هزار است و اگر ۸۵ هزار از دست برود، ۸۲ هزار بهعنوان سطح نزولیِ بحرانی مطرح خواهد شد.
Comments