 English
 پارسی


مشاهده ویدیو تحلیلی
مرور هفتگی اقتصاد جهانی در هفته گذشته:
رشد همچنان برقرار است، اما اقتصاد جهان ناهموارتر شده و نسبت به شوکهای انرژی و اعتماد حساستر به نظر میرسد
دادههای هفته گذشته نشان میدهند که اقتصاد جهانی در مجموع همچنان در حال گسترش است، اما این گسترش بهطور فزایندهای در میان مناطق و بخشها ناهموارتر شده است. تصویر کلی شامل بازارهای کار مقاوم، تثبیت انتخابی در بخش تولید، و بخشهایی از تقاضای مصرفکننده که همچنان قوی باقی ماندهاند است؛ عواملی که با افت شتاب خدمات در برخی اقتصادهای بزرگ، ضعف سرمایهگذاری کسبوکار، روندهای مختلط تورمی، و فشار ژئوپلیتیکی مداوم از مسیر انرژی و احساس ریسک خنثی شدهاند.
مهمترین موضوع جهانی این بود که نشانههای اصلی رکود بر دادهها غلبه نداشتند، اما در عین حال روایت روشنی از شتابگیری مجدد نیز شکل نگرفت. در عوض، این هفته اقتصادی را نشان داد که هنوز در حال حرکت رو به جلو است، اما نسبت به اوایل چرخه، شتاب کمتر همگام و هماهنگ دارد.
ایالات متحده
ایالات متحده مقاوم باقی ماند، اما کیفیت رشد تضعیف شد.
آمریکا قویترین تیتر مهم بازار کار را در میان اقتصادهای بزرگ در این هفته ثبت کرد. اشتغال غیرکشاورزی در ماه مارس 178 هزار افزایش یافت که بسیار بالاتر از پیشبینی 65 هزار بود و جهشی تند از رقم قبلی 133- هزار محسوب میشد، در حالی که اشتغال بخش خصوصی 186 هزار افزایش یافت و نرخ بیکاری به 4.3 درصد کاهش پیدا کرد. تقاضای خردهفروشی نیز مناسب بود: فروش خردهفروشی عمومی 0.6 درصد ماهانه رشد کرد، فروش خردهفروشی هسته 0.5 درصد افزایش یافت، و اعتماد مصرفکننده به 91.8 بهبود پیدا کرد. فروش خودرو نیز قوی بود و مجموع فروش خودرو به 16.30 میلیون رسید.
اما در زیر این نکات مثبت سرفصلی، تصویر رشد آمریکا کمتر شفاف بود. متوسط درآمد ساعتی به 0.2 درصد ماهانه و 3.5 درصد سالانه کاهش یافت، متوسط ساعات کار هفتگی به 34.2 افت کرد، فرصتهای شغلی JOLTS به 6.882 میلیون کاهش یافت، و برآورد GDPNow فدرال رزرو آتلانتا برای سهماهه اول به 1.6 درصد بازبینی نزولی شد. مهمتر از همه، بخش خدمات بهطور محسوسی تضعیف شد: PMI خدمات S&P Global به 49.8 کاهش یافت و دوباره به زیر 50 برگشت، در حالی که PMI ترکیبی به 50.3 افت کرد. بخش تولید همچنان در محدوده انبساط باقی ماند و ISM به 52.7 رسید، اما جزئیات داخلی آن مختلط بود؛ سفارشهای جدید کاهش یافتند و اشتغال زیر 50 باقی ماند، در حالی که شاخص قیمتها به 78.3 جهش کرد. بهطور خلاصه، آمریکا همچنان از بیشتر همتایان خود قویتر به نظر میرسد، اما با پیشروی هفته، ترکیب رشد آن کمتر قانعکننده شد.
اروپا و بریتانیا
اروپا باثبات به نظر رسید، اما در تقاضا ضعیف و همچنان در فعالیت ناهموار بود.
اقتصاد بریتانیا در وضعیت رشد پایین باقی ماند. GDP در سهماهه چهارم 0.1 درصد نسبت به فصل قبل رشد کرد، در حالی که رشد سالانه از 1.2 درصد به 1.0 درصد کاهش یافت. شرایط اعتباری خانوارها همچنان مناسب بود: تأیید وامهای مسکن به 62.58 هزار افزایش یافت، اعتبار مصرفکننده به 1.935 میلیارد رسید، و رشد نقدینگی بهبود یافت. قیمت مسکن نیز تقویت شد، بهطوریکه شاخص قیمت مسکن Nationwide، 0.9 درصد ماهانه و 2.2 درصد سالانه افزایش یافت. اما سرمایهگذاری کسبوکار 2.5 درصد نسبت به فصل قبل کاهش یافت، حساب جاری با رقم 18.4- میلیارد همچنان در کسری باقی ماند، و PMI تولیدی به 51.0 افت کرد؛ موضوعی که نشان میدهد بریتانیا باثبات است، اما فاصله زیادی تا قدرت واقعی دارد.
در سراسر منطقه یورو، مهمترین نکته مثبت، ادامه کاهش تورم پایه بود. CPI سرفصل با رقم 2.5 درصد سالانه پایینتر از پیشبینی منتشر شد، در حالی که CPI هسته نیز به 2.3 درصد کاهش یافت که آن هم پایینتر از پیشبینی بود. این مسئله روند کاهش تورم را زنده نگه میدارد. همزمان، PMIهای تولیدی بهبود یافتند؛ PMI تولیدی منطقه یورو به 51.6، آلمان به 52.2، و ایتالیا به 51.3 رسید. این موضوع نشان میدهد که چرخه کارخانهای دیگر در سراسر بلوک در حال بدتر شدن نیست.
با این حال، تصویر تقاضای داخلی اروپا همچنان ضعیف باقی ماند. فروش خردهفروشی آلمان 0.6 درصد ماهانه کاهش یافت، مخارج مصرفکننده فرانسه 1.4 درصد افت کرد، و فروش خردهفروشی ایتالیا بدون تغییر ماند و رشد سالانه آن نیز کندتر شد. شرایط بازار کار نیز اندکی تضعیف شد و نرخ بیکاری منطقه یورو از 6.1 درصد به 6.2 درصد افزایش یافت. دادههای تورم کشوری نیز مختلط بودند: فرانسه و آلمان هر دو تورم سرفصل قویتری را نشان دادند، حتی با وجود آنکه تورم هسته منطقه یورو کاهش یافت. این موضوع اروپا را در موقعیتی شکننده قرار میدهد: بخش تولید در حال تثبیت است، اما تقاضای مصرفکننده هنوز یک بهبود فراگیر را رقم نزده است.
چین
چین در سطح رسمی بهبود یافت، اما شتاب بخش خصوصی کمتر قانعکننده بود.
دادههای رسمی نظرسنجی چین یکی از روشنترین نقاط مثبت این هفته بودند. PMI رسمی تولیدی از 49.0 به 50.4 افزایش یافت، PMI غیرتولیدی از 49.5 به 50.1 رسید، و PMI ترکیبی رسمی از 49.5 به 50.5 صعود کرد. این دادهها نشان میدهند که اقتصاد در سطح نظرسنجیهای رسمی دوباره وارد محدوده انبساط شده است.
اما قرائتهای بخش خصوصی ضعیفتر بودند. PMI تولیدی RatingDog از 52.1 به 50.8 کاهش یافت و PMI خدمات RatingDog نیز بهطور تند از 56.7 به 52.1 افت کرد که بسیار پایینتر از پیشبینی بود. نتیجه این است که رشد چین تثبیت شده، اما این بهبود هنوز گسترده و فراگیر نیست. بخش تولید دیگر بهوضوح ضعیف به نظر نمیرسد، اما شتاب خدمات در دادههای بخش خصوصی بهطور معناداری کاهش یافته است. بنابراین، چین این هفته را بهتر از قبل به پایان رساند، اما نه بهشکلی قاطعانه قدرتمند.
ژاپن
ژاپن همچنان یکی از روشنترین نمونههای مقاومت شرکتی در کنار ضعف تقاضای خانوار بود.
بخش کسبوکار ژاپن نسبتاً مناسب باقی ماند. شاخص تانکان برای تولیدکنندگان بزرگ به 17 افزایش یافت، شاخص شرکتهای بزرگ غیرتولیدی به 36 رسید، و هر دو بهتر از انتظارات بودند. PMI تولیدی به 51.6 افزایش یافت و PMI خدمات به 53.4 رسید و همچنان بهطور قاطع در محدوده انبساط باقی ماند. دادههای بازار کار نیز مناسب ماندند؛ نرخ بیکاری به 2.6 درصد کاهش یافت و نسبت فرصت شغلی به متقاضیان به 1.19 بهبود یافت.
اما تقاضای داخلی ضعیفتر بود. فروش خردهفروشی 0.2 درصد سالانه کاهش یافت، تولید صنعتی 2.1 درصد ماهانه افت کرد، و شروع ساختوساز مسکن 4.9 درصد سالانه پایین آمد. برنامههای مخارج سرمایهای نیز بهطور معناداری تضعیف شدند؛ CAPEX در شاخص تانکان برای کل صنایع بزرگ به 3.3 درصد کاهش یافت و CAPEX کل صنایع کوچک به 8.1- درصد رسید. تورم در توکیو نیز کاهش یافت و CPI هسته به 1.7 درصد افت کرد؛ موضوعی که توضیح میدهد چرا داستان عادیسازی سیاست پولی ژاپن همچنان تدریجی باقی مانده و نه تهاجمی. ژاپن همچنان باثبات به نظر میرسد، اما شتاب داخلی آن به اندازهای که احساسات شرکتی نشان میدهند، قوی نیست.
بازارهای نوظهور
تصویر بازارهای نوظهور تحت سلطه مقاومت تجاری بود، اما شرایط داخلی ناهموار باقی ماند.
چندین بازار نوظهور دادههای خارجی قدرتمندی منتشر کردند. صادرات کره جنوبی 48.3 درصد سالانه جهش کرد و مازاد تجاری آن به 25.74 میلیارد افزایش یافت. تراز تجاری استرالیا به 5.686 میلیارد رسید که بسیار بالاتر از پیشبینی بود و از صادرات قویتر و واردات ضعیفتر حمایت گرفت. مازاد تجاری آفریقای جنوبی بهطور چشمگیری به 36.92 میلیارد افزایش یافت و تراز مالی آن نیز بهطور قابل توجهی بهبود پیدا کرد. کسری تجاری هند در سهماهه سوم کاهش یافت، در حالی که جریانهای ارزی برزیل مثبت شدند.
اما شتاب داخلی در بازارهای نوظهور همچنان مختلط بود. تولیدات صنعتی کره جنوبی در مقیاس ماهانه بهطور قوی رشد کرد، اما همچنان در مقیاس سالانه کاهش داشت. PMI تولیدی هند در سطح 53.9 انبساطی باقی ماند، اما از 56.9 کاهش یافت. تورم عمومی ترکیه کاهش یافت که نکتهای مثبت بود، اما بخش تولید با رقم 47.90 همچنان در انقباض باقی ماند، نرخ بیکاری به 8.5 درصد افزایش یافت، و ذخایر به سرعت کاهش پیدا کردند. تولیدات صنعتی برزیل در مقیاس ماهانه رشد کرد، اما در مقیاس سالانه همچنان منفی بود، در حالی که دادههای بدهی و مالی بدتر شدند. PMI تولیدی مکزیک به 48.90 بهبود یافت، اما همچنان زیر 50 باقی ماند. روسیه نیز فعالیت تجاری ضعیف، تولید در حال انقباض، فروش خردهفروشی ضعیفتر، و ذخایر پایینتر ارزی را نشان داد، هرچند نرخ بیکاری پایین ماند و رشد دستمزد واقعی شتاب گرفت.
بنابراین، پیام جهان نوظهور مشابه پیام جهان توسعهیافته بود: ترازهای خارجی اغلب بهتر از تقاضای داخلی بودند.
روندهای تورمی مختلط بودند، نه یکجهته.
این هفته پیام تورمی هماهنگ و همجهتی در سطح جهانی ارائه نکرد. در برخی نقاط، تورم تعدیل شد: CPI عمومی ترکیه کاهش یافت، تورم کره جنوبی پایینتر از پیشبینی منتشر شد، و تورم مصرف کننده سوئیس نیز ضعیفتر از انتظار بود. در مناطق دیگر، تورم یا فشارهای قیمتی همچنان محکمتر از حد مطلوب باقی ماندند: آلمان و فرانسه تورم سرفصل قویتری را ثبت کردند، IPC-Fipe برزیل شتاب گرفت، و شاخص قیمتهای ISM آمریکا بهطور تند جهش کرد. سیگنالهای قیمت تولیدکننده نیز ناهموار بودند؛ PPI فرانسه همچنان ضعیف ماند، PPI سالانه ترکیه افزایش یافت، و PPI ماهانه برزیل منفی شد.
این یعنی داستان تورم جهانی همچنان داستانی از کاهش فشار روند کلی است، اما نه در مسیری تمیز، روشن، یا فراگیر از کاهش تورم.
لایه نهایی این هفته، ژئوپلیتیک و انرژی بود.
اگرچه خود دادههای اقتصاد کلان مختلط بودند، اما پسزمینه اقتصاد جهانی بهشدت تحت تأثیر ریسک تشدید تنشهای مرتبط با ایران و عدمقطعیت پیرامون تنگه هرمز قرار داشت. قیمتهای انرژی نوسانی باقی ماندند و واکنش بازار در سهام، ارز، طلا، کریپتو، و داراییهای حساس به نفت نشان داد که اقتصاد جهان همچنان بهشدت به ریسک شوک عرضه حساس است. حتی در جاهایی که دادههای اقتصاد کلان بهبود یافتند، اعتماد سرمایهگذاران در برابر تیترهای ژئوپلیتیکی آسیبپذیر باقی ماند.
ارزیابی کلی
اقتصاد جهانی در این هفته بیشتر مقاوم به نظر میرسید تا رکودی، اما در عین حال برای آنکه یک رونق واقعی محسوب شود، کمتر همگام و شکنندهتر بود. آمریکا در دادههای سرفصلی همچنان قویترین اقتصاد بزرگ باقی ماند، اما خدمات و ردیابی رشد لحظهای تضعیف شدند. اروپا در بخش تولید بهبود یافت، اما در تقاضای داخلی همچنان ضعیف ماند. چین در دادههای رسمی تثبیت شد، هرچند شتاب بخش خصوصی کاهش یافت. ژاپن از مسیر احساسات کسبوکار و ثبات بازار کار دوام آورد، اما تقاضای خانوار همچنان ناهموار باقی ماند. بازارهای نوظهور در چند مورد از جریانهای تجاری قویتر سود بردند، اما شرایط داخلی همچنان مختلط بود و ریسکهای خاص هر کشور در سطح بالایی باقی ماندند.
دادههای این هفته به یک افت جهانی اقتصاد اشاره نمیکنند. اما نشان میدهند که اقتصاد جهان اکنون بیش از آنکه بر شتابی گسترده و فراگیر تکیه داشته باشد، به مقاومت انتخابی متکی است.
این ترکیب از رشد همچنان مثبت، تورم ناهموار، و ریسک ژئوپلیتیکی انرژی، احتمالاً بازارهای جهانی را بهشدت نسبت به دادهها و تیترهای خبری حساس نگه میدارد. اقتصادهایی که ترازهای خارجی قویتر و بازارهای کار مقاومتری دارند، باید در موقعیت نسبتاً بهتری باقی بمانند، اما نوسان بالاتر نفت و نشانههای ضعف تقاضای داخلی میتوانند بهسرعت ثبات گسترش فعلی اقتصاد جهانی را به چالش بکشند.
چشمانداز کلی اقتصاد جهانی در هفته پیشِ رو: ۶ تا ۱۲ آوریل ۲۰۲۶
تصویر کلی
سناریوی پایه من این است که این هفته بازار را میان دو روایت رقیب نگه میدارد: تورم بالاتر ناشی از انرژی و لجستیک در برابر آهسته شدن رشد واقعی، بهویژه در بخشهای حساس به خدمات اقتصاد. این چارچوب با هشدار S&P Global مبنی بر اینکه ضربه پس از جنگ در خدمات بزرگتر از تولید به نظر میرسد، و نیز با جزئیات گزارش مارس یورواستات همخوان است؛ گزارشی که نشان میدهد تورم انرژی منطقه یورو بهطور تند به ۴.۹٪ چرخیده، در حالی که تورم خدمات همچنان در سطح بالای ۳.۲٪ باقی مانده است.
در عمل، برای بازارها این به آن معناست که مهمترین پرسش فقط این نیست که آیا تورم بالا میرود یا نه، بلکه این است که آیا تورم همراه با تقاضای همچنان مقاوم بالا میرود یا همراه با نشانههای واضحی از خستگی رشد. اگر تورم بالا بیاید و خدمات نیز قوی بماند، این مسئله بازقیمتگذاری نرخها در جهت بالاتر برای مدت طولانیتر را تقویت میکند. اگر تورم بالا بماند اما فعالیت تضعیف شود، بازار بیشتر به سمت تفسیر ریسک رکود تورمی حرکت خواهد کرد. این جمعبندی، یک استنباط از تقویم فعلی و ترکیب دادههای موجود است، نه یک پیشبینی منتشرشده رسمی.
چه چیزهایی در این هفته بیشترین اهمیت را دارند
دوشنبه، ۶ آوریل: نخستین نقطه بررسی مهم، PMI خدمات ISM آمریکا است؛ ISM اعلام کرده که این شاخص در سومین روز کاری ماه منتشر میشود. S&P Global همچنین مجموعه گستردهای از PMIهای خدمات جهانی و منطقهای را برای دوشنبه و سهشنبه فهرست کرده، از جمله کانادا، برزیل، سنگاپور، هند، استرالیا، منطقه یورو و بریتانیا. بنابراین، حرکت قیمتها در ابتدای هفته تا حد زیادی به این بستگی دارد که آیا بخش خدمات هنوز در حال جذب شوک است یا از همین حالا وارد فاز کاهش شده است.
چهارشنبه، ۸ آوریل: این روز، مهمترین روز بانکهای مرکزی در هفته است. تقویم فدرال رزرو نشان میدهد که صورتجلسه نشست ۱۷ تا ۱۸ مارس FOMC در ۸ آوریل منتشر میشود، و RBNZ نیز تأیید کرده که تصمیم بعدی بازبینی سیاست پولی و نرخ OCR در همین تاریخ اعلام خواهد شد. صفحه رسمی RBNZ نشان میدهد نرخ OCR در حال حاضر ۲.۲۵٪ است و در تصمیم فوریه بدون تغییر باقی مانده بود.
پنجشنبه، ۹ آوریل: آمریکا در این روز مجموعه مهمی از دادههای سخت اقتصادی را منتشر میکند. طبق برنامه BEA، برآورد سوم GDP سهماهه چهارم ۲۰۲۵ و درآمد شخصی و مخارج شخصی فوریه ۲۰۲۶ در ۹ آوریل منتشر میشوند؛ بنابراین بازار یک روز پیش از CPI، تصویر بهروزشدهای از رشد، مصرف، و PCE خواهد داشت. نکته مهم اینجاست که PCE هنوز فقط مربوط به فوریه است، در حالی که CPI وضعیت مارس را منعکس میکند؛ بنابراین CPI شاخص تمیزتر و مناسبتری برای سنجش شوک جدیدتر انرژی خواهد بود.
جمعه، ۱۰ آوریل: این مهمترین جلسه معاملاتی هفته است. BLS انتشار CPI مارس را برای ۱۰ آوریل برنامهریزی کرده است؛ S&P Global نیز اشاره میکند که نظرسنجی LSEG انتظار دارد تورم سرفصل آمریکا در ماه مارس ۰.۹٪ ماهانه رشد کند، در حالی که این رقم در فوریه ۰.۳٪ بود، و تورم هسته نیز ۰.۳٪ پیشبینی شده است، در برابر ۰.۲٪ ماه قبل. در همان روز، CPI و PPI چین، گزارش اشتغال کانادا و شاخص قیمت کالاهای شرکتی ژاپن نیز منتشر میشوند؛ مجموعهای که به بازارها یک خوانش گسترده بینمنطقهای از انتقال فشارهای قیمتی و مقاومت بازار کار میدهد.
چشم انداز های منطقهای
ایالات متحده: آمریکا همچنان تعیینکننده اصلی قیمتگذاری اقتصاد کلان در این هفته است. گزارش اشتغال مارس بهاندازهای مناسب بود که اقتصاد را شکننده نشان ندهد، اما آنقدر قوی نبود که بهتنهایی نگرانیهای تورمی را خنثی کند. در نتیجه، PMI خدمات روز دوشنبه، صورتجلسه FOMC در چهارشنبه، PCE در پنجشنبه، و بهویژه CPI در جمعه، بهصورت زنجیرهای این موضوع را آزمایش میکنند که آیا فدرال رزرو با یک جهش موقتی انرژی روبهرو است یا با بازشتابگیری بادوامتری در تورم.
منطقه یورو و بریتانیا: اروپا این هفته را از نقطه شروع ناراحتکنندهتری آغاز میکند، زیرا تورم در آنجا از قبل دوباره شتاب گرفته است. برآورد اولیه یورواستات نرخ تورم منطقه یورو را در مارس ۲.۵٪ نشان میدهد، در حالی که این رقم در فوریه ۱.۹٪ بود، و انرژی نیز بهطور تندی وارد محدوده مثبت شده است. در این پسزمینه، دادههای فروش خردهفروشی منطقه یورو، قیمتهای تولیدکننده، و سفارشات کارخانهها و تولید صنعتی آلمان، کمتر بهعنوان دادههای مستقل اهمیت دارند و بیشتر بهعنوان آزمونی برای این مهم هستند که آیا منطقه در حال حرکت به سمت ترکیب رشد ضعیفتر / تورم بالاتر است یا نه.
چین و آسیا-اقیانوسیه: دادههای PMI مارس چین از قبل نشان دادند که یک بهبود کوتاهمدت رخ داده است؛ PMI تولیدی به ۵۰.۴ و فعالیت خدماتی به ۵۰.۲ رسیده بود. بنابراین، انتشار CPI/PPI روز جمعه برای ارزیابی این موضوع حیاتی است که آیا تقاضای داخلی بهاندازه کافی قوی هست که فشار هزینههای وارداتی را جبران کند یا نه. در سطح گستردهتر منطقه، نیوزیلند تنها تصمیم سیاست پولی شفاف گروه G10 را در این هفته دارد، در حالی که CGPI ژاپن در جمعه برای ارزیابی فشارهای قیمتی در روند انتقال هزینهها زیر نظر خواهد بود.
چارچوب بازار برای این هفته
تمیزترین چارچوب اقتصاد کلان برای این هفته این است:
اگر بخش خدمات آمریکا مقاوم بماند و CPI جمعه داغ منتشر شود، نخستین واکنش محتمل، رشد بیشتر بازدهیهای کوتاهمدت، تقویت دلار، و فضای دشوارتر برای داراییهای حساس به نرخ و داراییهای پرریسک خواهد بود. اگر خدمات ضعیف شوند اما CPI همچنان داغ بماند، بازار بیش از آنکه صرفاً به بازقیمتگذاری انقباضی فکر کند، درباره ریسک رکود تورمی صحبت خواهد کرد. اگر CPI کمتر از چیزی که بازار میترسد منتشر شود و دادههای خدمات نیز از افت شدید جلوگیری کنند، داراییهای ریسکی احتمالاً یک پنجره تنفسی خواهند داشت، زیرا بازار از قبل با انتظار عبور محسوس فشار انرژی وارد این هفته شده است. بخش پیشبینی این تحلیل، استنباط شخصی من از تقویم رسمی و دادههای نظرسنجی و تورمی فعلی است.
جمعبندی نهایی
این هفته، هفتهای است که در آن دادههای تورمی از اظهارنظرهای سیاستی مهمترند، زیرا خودِ بحث سیاستی به چیزی بستگی دارد که دادههای مارس نشان خواهند داد. توالی را با دقت زیر نظر بگیرید: PMI خدمات ISM در دوشنبه، صورتجلسه FOMC و تصمیم RBNZ در چهارشنبه، PCE/GDP آمریکا در پنجشنبه، و سپس CPI آمریکا بههمراه تورم چین در جمعه. اگر این توالی، قیمتهای بالاتر بدون سقوط شدید تقاضا را تأیید کند، بازار دوباره به سمت سناریوی بالاتر برای مدت طولانیتر متمایل خواهد شد. اگر این توالی، قیمتهای بالاتر و فعالیت ضعیفتر بهطور همزمان را تأیید کند، تم اصلی بازار به سمت ریسک رکود تورمی جهانی تغییر خواهد کرد.
ایالات متحده امریکا
هفته پیشِ رو، هفته تأیید تورم در آمریکا است. پسزمینه رشد هنوز به اندازهای مقاوم هست که مانع از آن شود فدرال رزرو خیلی سریع به سمت موضع داویش حرکت کند، اما آنقدر قوی نیست که بتواند یک شوک طولانیمدت انرژی را بدون ایجاد فشار در بازارها جذب کند. بنابراین، این هفته باید با این ترتیب خوانده شود: اول نفت، دوم تورم، سوم صورتجلسه فدرال رزرو، چهارم تقاضا در حراجیها، پنجم سود شرکتها و راهنماییهای آینده. اگر این عوامل در کنار هم در جهتی رو به رشد قرار بگیرند، دلار و بازدهیها باید همچنان قوی بمانند و رشد بازار سهام نیز احتمالاً محدود و انتخابی باقی خواهد ماند. اگر این عوامل با هم ضعیف تر شوند، بازارها میتوانند دوباره مسیر را برای یک روایت نرخهای نرمتر باز کنند.
مرور اقتصاد آمریکا در هفته گذشته:
استخدام دوباره شتاب گرفت، مصرفکننده مقاوم ماند، اما خدمات و شتاب رشد ضعیف شدند
تیتر قدرتمند اشتغال کمک کرد اقتصاد آمریکا هفته را در حالی به پایان برساند که هنوز در مسیر رشد قرار دارد، اما جزئیات عمیقتر تصویر ناهموارتری را نشان دادند. مخارج مصرفکننده همچنان حمایتکننده بود، بخش تولید در محدوده انبساط باقی ماند، و اخراجها همچنان نسبتاً محدود بودند. با این حال، رشد ضعیفتر دستمزدها، افت فعالیت خدمات، کاهش تقاضای مسکن، و افت ردیابی رشد لحظهای GDP نشان دادند که اقتصاد دیگر به شکلی گسترده و شفاف در حال بهبود نیست.
اقتصاد آمریکا هفته را با یک پسزمینه اقتصاد کلان مختلط اما همچنان مقاوم به پایان رساند. روشنترین نکته مثبت از تیتر بازار کار به دست آمد. اشتغال غیرکشاورزی در ماه مارس 178 هزار نفر افزایش یافت، که بهمراتب بالاتر از پیشبینی 65 هزار نفر بود و جهشی تند نسبت به رقم منفی 133- هزار نفر در ماه قبل محسوب میشد. اشتغال بخش خصوصی 186 هزار نفر افزایش یافت، که آن نیز بهتر از انتظارات بود، در حالی که نرخ بیکاری از 4.4% به 4.3% کاهش یافت. اشتغال در بخش تولید نیز بهبود یافت، بهطوریکه اشتغال تولیدی 15 هزار نفر افزایش داشت، در حالی که پیشبینی کاهش 5- هزار نفر بود. در ظاهر، این ترکیب نشان میداد که بازار کار آمریکا همچنان قویتر از چیزی است که قبلاً نگران آن بودند.
با این حال، دادههای بازار کار بهطور یکنواخت قوی نبودند. نرخ مشارکت از 62.0% به 61.9% کاهش یافت، نرخ بیکاری U6 از 7.9% به 8.0% افزایش یافت، و شتاب دستمزدها کند شد. متوسط درآمد ساعتی از 0.4% به 0.2% ماهانه کاهش یافت، در حالی که رشد سالانه دستمزدها نیز از 3.8% به 3.5% افت کرد. متوسط ساعات کار هفتگی نیز از 34.3 به 34.2 کاهش یافت. به بیان دیگر، استخدام بهبود یافت، اما فشار دستمزدی کاهش پیدا کرد و مازاد نیروی کار در سطح گستردهتر بهطور کامل از بین نرفت. این موضوع باعث میشود تصویر اشتغال در سطح تیترها قوی به نظر برسد، اما در لایههای زیرین کمتر قانعکننده باشد.
در سمت مصرفکننده، اقتصاد همچنان نشانههای مهمی از قدرت نشان داد. فروش خردهفروشی در فوریه 0.6% ماهانه رشد کرد، که بالاتر از پیشبینی 0.5% بود و نسبت به 0.1%- ماه قبل بهبود داشت. فروش خردهفروشی هسته و گروه کنترل خردهفروشی هر دو 0.5% افزایش یافتند و از انتظارات فراتر رفتند، در حالی که فروش خردهفروشی بدون احتساب بنزین و خودرو 0.4% رشد کرد. رشد سالانه فروش خردهفروشی نیز از 3.19% به 3.71% شتاب گرفت. دادههای اعتماد نیز بهتر شدند، بهطوریکه اعتماد مصرفکننده از 91.0 به 91.8 افزایش یافت و بالاتر از پیشبینی 87.8 قرار گرفت. در بازار خودرو نیز کل فروش خودرو از 15.80 میلیون به 16.30 میلیون دستگاه افزایش یافت و فروش هر دو بخش خودروهای سواری و کامیونها بالاتر رفت. مجموع این دادهها نشان میداد که تقاضای خانوار همچنان فعال باقی مانده است، بهویژه در کالاهای بادوام و بخشهای اختیاری مصرف.
با این حال، تقاضای مرتبط با مسکن همچنان تحت فشار باقی ماند. نرخ وام مسکن 30 ساله MBA از 6.43% به 6.57% افزایش یافت و درخواستهای وام مسکن 10.4% کاهش یافتند، بهطوریکه هم فعالیت خرید و هم بازتأمین مالی ضعیفتر شدند. دادههای قیمت مسکن نیز سردتر شدند. شاخص 20 شهری Case-Shiller با رشد 1.2% سالانه منتشر شد که پایینتر از 1.4% قبلی بود، در حالی که شاخص قیمت مسکن FHFA تنها 0.1% ماهانه و 1.6% سالانه افزایش یافت که هر دو از قرائتهای قبلی ضعیفتر بودند. این موضوع نشان میدهد که با وجود تداوم مصرف، بخشهای حساس به نرخ بهره همچنان ضعیف باقی ماندهاند.
دادههای فعالیت کسبوکار یک شکاف روشن میان تولید و خدمات را نشان دادند. در سمت تولید، شرایط همچنان در محدوده انبساط باقی ماند. PMI تولیدی ISM به 52.7 افزایش یافت که هم بالاتر از پیشبینی 52.3 بود و هم بالاتر از 52.4 قبلی، در حالی که PMI تولیدی S&P Global نیز 52.3 ثبت شد و نسبت به قرائت قبلی بهتر بود. اما حتی در اینجا نیز جزئیات داخلی کمتر شفاف بودند. شاخص قیمتهای ISM از 70.5 به 78.3 جهش کرد که به فشار بسیار قویتر در هزینههای ورودی اشاره داشت. همزمان، شاخص اشتغال ISM به 48.7 کاهش یافت و شاخص سفارشات جدید از 55.8 به 53.5 افت کرد. بخش تولید همچنان در انبساط بود، اما این انبساط بهطور یکنواخت قوی نبود.
بخش خدمات ضعیفتر و نگرانکنندهتر بود. PMI خدمات S&P Global به 49.8 کاهش یافت که پایینتر از پیشبینی 51.1 و پایینتر از 51.7 قبلی بود و دوباره به محدوده انقباض بازگشت. PMI ترکیبی از 51.9 به 50.3 کاهش یافت که نشان میدهد شتاب کلی بخش خصوصی تا پایان هفته به آستانه رکود نزدیک شد. دادههای موجودی انبار نیز متمایل به ضعف بودند، بهطوریکه موجودی انبارهای تجاری 0.1% ماهانه کاهش یافت و موجودی خردهفروشی بدون احتساب خودرو تنها 0.3% افزایش یافت؛ موضوعی که بیشتر به انباشت محتاطانه موجودی اشاره دارد تا به رشد اعتماد کسبوکارها.
سیگنالهای آیندهنگر رشد نیز ضعیفتر شدند. برآورد GDPNow فدرال رزرو آتلانتا برای سهماهه اول دو بار پایینتر بازبینی شد، ابتدا به 1.9% و سپس به 1.6%، که نشاندهنده تضعیف ردیابی رشد لحظهای در طول هفته بود. شاخصهای تقاضای نیروی کار نیز نرمتر شدند. فرصتهای شغلی JOLTS از 7.240 میلیون به 6.882 میلیون کاهش یافت و پایینتر از انتظارات قرار گرفت. اشتغال ADP به 62 هزار نفر رسید که بالاتر از پیشبینی بود، اما نسبت به قرائت قبلی ضعیفتر ماند. در همین حال، درخواستهای اولیه دریافت بیمه بیمه بیکاری به 202 هزار کاهش یافت، اما درخواستهای ادامهدار از 1,816 هزار به 1,841 هزار افزایش یافت. پیام کلی این بود که اخراجها همچنان نسبتاً محدود باقی ماندند، اما تقاضا برای استخدام و شتاب بازگشت به اشتغال ضعیفتر از چیزی بود که تیتر داده های اشتغال غیرکشاورزی بهتنهایی نشان میدهد.
تصویر خارجی و انرژی نیز مختلط باقی ماند. کسری تجاری آمریکا در فوریه به 57.30- میلیارد دلار کاهش یافت که بهتر از پیشبینی بود، هرچند همچنان نسبت به ماه قبل گستردهتر بود. سطح صادرات و واردات هر دو افزایش یافتند، در حالی که کسری تجاری کالاها از 81.80- میلیارد دلار به 84.60- میلیارد دلار افزایش یافت. در بخش انرژی، EIA از افزایش 5.451 میلیون بشکهای ذخایر نفت خام خبر داد که بسیار بالاتر از پیشبینی 1.800 میلیون بشکهای بود. فعالیت پالایشی ضعیفتر شد، در حالی که ذخایر فرآوردههای میانتقطیر و نفت گرمایشی کاهش یافتند. ذخایر گاز طبیعی 36 میلیارد فوت مکعب افزایش یافت که اندکی کمتر از پیشبینی بود، و تعداد دکلهای نفتی Baker Hughes از 409 به 411 رسید، در حالی که تعداد کل دکلها از 543 به 548 افزایش یافت. پیام گستردهتر این بود که عرضه داخلی همچنان فعال است، اما توازن انرژی هنوز ناهموار باقی مانده است.
ارزیابی نهایی
در مجموع، دادههای این هفته به اقتصادی در آمریکا اشاره دارند که همچنان در حال رشد است، اما نه به شکلی متوازن که تیتر اشتغال غیرکشاورزی نشان میدهد. مصرف پابرجا ماند، تولید در محدوده انبساط باقی ماند، و اخراجها پایین بودند، اما خدمات بهطور محسوس ضعیف شد، رشد دستمزدها کاهش یافت، مسکن نرم ماند، فرصتهای شغلی افت کرد، و ردیابی GDP پایینتر آمد. این تصویر رکودی نیست، اما در عین حال داستانی از شتابگیری مجدد تمیز و روشن هم نیست. اقتصاد در سطح ظاهری همچنان مقاوم به نظر میرسد، اما در زیر سطح، نشانههای فزایندهای از نرمی دیده میشود.
چشمانداز اقتصاد آمریکا در هفته پیشِ رو:
با هدایت نفت، CPI و فدرال رزرو، تورم در مرکز ریسک بازار قرار میگیرد
در حالی که رشد همچنان برقرار است اما فشارهای تورمی دوباره در حال افزایشاند، هفته پیشِ رو به یک آزمون مهم برای روایت اقتصاد کلان آمریکا تبدیل میشود. قیمت نفت، تورم، صورتجلسه فدرال رزرو، تقاضا در حراجیهای خزانهداری، و راهنمایی شرکتها تعیین خواهند کرد که آیا بازارها دوباره به سمت سناریوی نرخهای بالاتر برای مدت طولانیتر حرکت میکنند یا بار دیگر مسیر را برای یک سیاست نرمتر باز میکنند.
آمریکا هفته جدید را با یک پسزمینه مقاوم در دادههای سخت اقتصادی آغاز میکند، اما همزمان با افزایش ریسک تورم نیز روبهرو است. اشتغال در ماه مارس 178,000 واحد رشد کرد، نرخ بیکاری به 4.3% کاهش یافت، فروش خردهفروشی فوریه 0.6% افزایش پیدا کرد، و شاخص اعتماد مصرفکننده کنفرانس بورد در ماه مارس به 91.8 بهبود یافت. در عین حال، فرصتهای شغلی JOLTS و استخدام ضعیفتر شدند، و برآورد GDPNow فدرال رزرو آتلانتا برای سهماهه اول 2026 تا تاریخ 2 آوریل به 1.6% کاهش یافت. پیام روشن است: رشد هنوز نشکسته است، اما دیگر آنقدر قوی نیست که ریسک تورم را بیاهمیت کند. در عوض، بازار اکنون ناچار است با ترکیب دشوارتری از فعالیت پایدار، نفت بالاتر، افزایش قیمت بنزین، و فشارهای ماندگار در زنجیره تأمین مواجه شود.
به همین دلیل، این هفته کمتر درباره این است که آیا اقتصاد آمریکا در حال کند شدن است یا نه و بیشتر درباره این است که آیا تورم به اندازهای دوباره شتاب میگیرد که فدرال رزرو را در حاشیه نگه دارد یا نه. فدرال رزرو در 18 مارس نرخ بهره پایه خود را در محدوده 3.50%–3.75% بدون تغییر نگه داشت و صورتجلسه آن نشست قرار است در چهارشنبه، 8 آوریل منتشر شود. اما حتی پیش از آن نیز بازار باید با ضربه تورمی ناشی از انرژی کنار بیاید. میانگین ملی قیمت بنزین طبق AAA در 3 آوریل 4.091 دلار بود، و اوپکپلاس قرار است در یکشنبه، 5 آوریل تشکیل جلسه دهد؛ موضوعی که این احتمال را ایجاد میکند که هفته با یک بازقیمتگذاری ناشی از نفت در معاملات آتی آغاز شود، حتی پیش از آنکه بازار نقدی آمریکا باز شود.
فرضیه اصلی بازار ساده است. اگر نفت در سطوح بالا بماند، ISM خدمات قوی باقی بماند، و CPI داغ منتشر شود، بازارها احتمالاً انتظارات برای کاهش نرخ را بیشتر کنار میگذارند، بازدهی اوراق بدهی خزانهداری را بالاتر میبرند، و از دلار آمریکا حمایت میکنند، در حالی که فشار را بر سهام حساس به نرخهای بلندمدت حفظ خواهند کرد. اگر در مقابل، CPI کمتر از سطح نگرانکننده منتشر شود و اوپکپلاس به آرام شدن فضای انرژی کمک کند، بازارها میتوانند دوباره به سمت تفسیر «فدرال رزرو در حالت انتظار است، اما سخت گیرتر نمیشود» بچرخند. این سناریو برای بازارهای سهام و اوراق قرضه سازندهتر خواهد بود. چارچوب هفته پیشِ رو به انتظارات برای رشد 0.9% ماهانه CPI مارس و رشد 0.3% ماهانه CPI هسته اشاره دارد؛ موضوعی که باعث میشود جمعه مهمترین رویداد اقتصاد کلان هفته باشد.
تقویم از دوشنبه، 6 آوریل با انتشار PMI خدمات ISM برای ماه مارس آغاز میشود. قرائت قبلی 56.1 بود که بالاترین سطح از ژوئیه 2022 بهشمار میرفت، بنابراین بازار بررسی خواهد کرد که آیا تقاضا در بخش خدمات همچنان قوی مانده و آیا فشارهای قیمتی اکنون بهطور روشنتری فراتر از بخش تولید در حال گسترش است یا نه. این داده اهمیت زیادی دارد، زیرا بخش خدمات بر اقتصاد آمریکا غلبه دارد و همچنان در مرکز بحث تورمی فدرال رزرو قرار دارد. یک قرائت قوی، این ایده را تقویت میکند که فعالیت اقتصادی حتی در شرایط افزایش ریسک تورم همچنان پابرجاست.
سهشنبه، 7 آوریل مجموعهای فشرده از رویدادهای حساس اقتصاد کلان و بازار را به همراه دارد. فدرال رزرو اعتبار مصرفکننده را منتشر میکند، EIA چشمانداز کوتاهمدت انرژی را ارائه میدهد، نایبرئیس فدرال رزرو فیلیپ جفرسون سخنرانی میکند، دلتا ایرلاینز گزارش سود سهماهه مارس را منتشر میکند، و خزانهداری آمریکا اوراق 3 ساله را حراج میکند. این روز عملاً یک روز نرخها + نفت + مصرفکننده است. اعتبار مصرفکننده یک خوانش دیگر از شرایط تأمین مالی خانوارها ارائه میدهد، EIA انتظارات کوتاهمدت انرژی را شکل میدهد، جفرسون میتواند بر روایت سیاستی اثر بگذارد، دلتا یک سیگنال اولیه از فشار هزینه سوخت و تقاضای سفر ارائه میکند، و حراج 3 ساله نخستین آزمون مهم اشتهای سرمایهگذاران برای مدتزمان در این هفته خواهد بود.
شلوغترین جلسه بینبازاری احتمالاً چهارشنبه، 8 آوریل خواهد بود. فدرال رزرو صورتجلسه نشست 17 تا 18 مارس FOMC را منتشر میکند، در حالی که اداره آمار کار اشتغال و بیکاری ایالتی را منتشر خواهد کرد، اداره سرشماری آمار تشکیل کسبوکارها را ارائه میدهد، EIA گزارش هفتگی وضعیت نفت را منتشر میکند، و خزانهداری اوراق 10 ساله را حراج میکند. این روز روشنترین روز هفته از نظر انتقال اقتصاد کلان است: لحن سیاستی، موجودیهای نفت، و تقاضا برای اوراق مرجع خزانهداری همگی همزمان منتشر میشوند. اگر صورتجلسه لحنی محکم داشته باشد، در حالی که انرژی بالا بماند و حراج 10 ساله ضعیف برگزار شود، بازدهیها میتوانند بهسرعت بالاتر بروند.
در پنجشنبه، 9 آوریل، تمرکز بازار بر درخواستهای هفتگی بیمه بیکاری، حراج اوراق 30 ساله، و گزارش درآمد شخصی و مخارج شخصی خواهد بود. درخواستهای بیمه بیکاری همچنان یکی از سریعترین شاخصهای بازار کار هستند، در حالی که حراج اوراق بلندمدت اهمیت دارد، زیرا بازار خزانهداری اکنون در حال متعادل کردن ریسک تورم با نگرانی نسبت به هزینههای مالی مرتبط با جنگ است. گزارش درآمد و مخارج شخصی تا حدی قدیمی است، زیرا مربوط به فوریه میشود، اما همچنان اهمیت دارد. چشمانداز کلی به رشد 0.7% مخارج شخصی، افزایش 0.4% شاخص PCE، رشد 0.3% مخارج واقعی، و افزایش 0.3% درآمد شخصی اشاره دارد. این دادهها نشان میدهند که مصرفکننده همچنان در حال حفظ خود است، اگرچه نه به شکلی که بتواند بهطور کامل فشار تورمی را خنثی کند.
همهچیز در نهایت به جمعه، 10 آوریل، یعنی مهمترین جلسه اقتصاد کلان هفته، منتهی میشود. اداره آمار کار CPI مارس و درآمدهای واقعی را منتشر میکند، در حالی که دانشگاه میشیگان اعتماد اولیه مصرفکننده برای آوریل را منتشر خواهد کرد. کانال تورم احتمالاً عامل غالب خواهد بود. پیش بینی ما این است که قیمتهای مصرفکننده در مارس 1.0% افزایش یافتهاند و همین موضوع نرخ سالانه CPI را به 3.4% میرساند، در حالی که کالاهای انرژی، بهویژه بنزین، حدود 70 واحد پایه از رشد ماهانه را تشکیل میدهند. انتظار میرود کرایههای هواپیمایی نیز به فشار قیمتی اضافه شوند، در حالی که تورم هسته به اندازهای چسبنده باقی میماند که نشان دهد روند قبلی کاهش تورم از قبل در حال از دست دادن شتاب بوده است. نتیجه گستردهتر این است که نفت، CPI، و انتظارات تورمی سهگانه غالب برای دلار، نرخها، و رهبری بخشی در بازار سهام خواهند بود.
ارزیابی نهایی
سناریوی پایه من این است که بازار در این هفته بیش از رشد، به تورم حساس خواهد بود. بازگشت اشتغال، دلیل کمتری به فدرال رزرو میدهد تا بهسرعت به سمت موضع داویش حرکت کند، در حالی که جهش شاخص قیمتهای پرداختی ISM به 78.3 و کند شدن تحویل تأمینکنندگان به فشار تورمی سمت عرضه اشاره دارد، نه یک کاهش تمیز در تقاضا. در نتیجه، آمریکا در حالی وارد هفته میشود که در ظاهر هنوز مقاوم به نظر میرسد، اما تعادل بازار در زیر این سطح بسیار شکنندهتر شده است.
چشمانداز دلار آمریکا و والاستریت در هفته پیشِ رو:
نفت، تورم، و صبر فدرال رزرو مسیر بازار را تعیین میکنند
هفته پیشِ رو برای دلار آمریکا حالتی با تمایل صعودی ملایم دارد و برای والاستریت فضایی محتاطانه تا انتخابی ایجاد میکند. پسزمینه اقتصاد کلان همچنان به نفع دلار است، زیرا اقتصاد آمریکا نسبتاً مقاوم باقی مانده، در حالی که افزایش قیمت نفت، تورم چسبنده در زنجیره تولید، و فدرال رزروی که صبورتر شده، محیطی شکنندهتر برای سهام ایجاد کردهاند. والاستریت با یک سناریوی کاملاً نزولی روبهرو نیست، اما دیگر نیز در فضایی قرار ندارد که بهراحتی از گسترش فراگیر ضریبهای ارزشگذاری حمایت کند.
در مرکز این چشمانداز، یک نقشه اقتصاد کلان نسبتاً روشن قرار دارد. آمریکا همچنان از بسیاری از همتایان خود قویتر به نظر میرسد، و این موضوع هم برای بازار اوراق قرضه و هم برای بازار ارز اهمیت دارد. شرایط بازار کار به اندازهای محکم باقی مانده که فشار بر فدرال رزرو برای کاهش سریع نرخها را کمتر میکند، در حالی که دادههای حساس به تورم همچنان نشان میدهند که فشارهای قیمتی به شکلی تمیز و کامل از بین نرفتهاند. همزمان، شوک اخیر انرژی باعث شده سرمایهگذاران درباره سرعت کاهش نرخها تجدیدنظر کنند. در نتیجه، بازار بیش از پیش حول محور ماندگاری تورم، نفت، و صبر در سیاست پولی معامله میشود، نه بر پایه یک روایت ساده و خوشبینانه از فرود نرم اقتصاد.
به همین دلیل است که دلار وارد این هفته با پسزمینه اقتصاد کلان قویتری میشود. تمایل دلار همچنان صعودی باقی میماند مگر آنکه دادههای تورم و فعالیت اقتصادی بهطور معناداری خنک شوند. گزارش اشتغال به اندازهای قوی بود که انتظارات برای کاهش سریع نرخها را در کوتاهمدت مهار کند، و تصویر گستردهتر تولید نیز از این ایده حمایت میکند که ریسکهای تورمی همچنان زنده هستند. دادههای تولیدی ماه مارس نشان دادند که PMI در سطح 52.7، تحویل تأمینکنندگان در 58.9، و شاخص قیمتهای پرداختی در 78.3 قرار دارد. این ترکیب مهم است، زیرا به اقتصادی اشاره میکند که هنوز به اندازه کافی خوب عمل میکند، اما در عین حال فشار هزینهای کافی در انتقال قیمت ها دارد تا فدرال رزرو را محتاط نگه دارد. در چنین محیطی، بازدهیهای آمریکا میتوانند نسبتاً بالا باقی بمانند، و این موضوع از دلار در برابر ارزهای همتا حمایت میکند.
مهمترین محرک بیرونی همچنان نفت و خلیج فارس است. قیمت نفت خام آمریکا در طول هفته از 110 دلار عبور کرد، در حالی که میانگین ملی قیمت بنزین طبق AAA از 4 دلار به ازای هر گالن بالاتر رفت. در همین حال، اوپکپلاس در حال آماده شدن برای بررسی افزایش بیشتر تولید در یکشنبه 5 آوریل بود. حتی اگر عرضه بیشتری نیز سیگنال داده شود، نگرانی اصلی بازار این است که اثر آن ممکن است محدود بماند، اگر اختلال در خلیج فارس و تنگه هرمز ادامه پیدا کند. این موضوع اهمیت دارد، زیرا نفت بالاتر معمولاً از مسیر حمایت از تورم و بازدهیها به نفع دلار عمل میکند، اما از طریق فشار بر حاشیه سود شرکتها و تضعیف قدرت خرید مصرفکننده به زیان سهام تمام میشود. به بیان دیگر، نفت در داراییهای مختلف اثرات متضاد ایجاد میکند.
چشمانداز دلار آمریکا:
ساختار اقتصاد کلان و تکنیکال همچنان متمایل به صعود است
از منظر اقتصاد کلان، دلار همچنان روایت شفافتری دارد. بازار بهطور فزایندهای به این نتیجه میرسد که فدرال رزرو فضای کمتری برای کاهش سریع نرخها دارد، و اگر دادههای تورمی همچنان قوی بمانند یا نفت در سطوح بالا حفظ شود، این دیدگاه تقویت میشود. این به آن معنا نیست که دلار باید در یک خط مستقیم صعود کند، اما به این معناست که افتها بیشتر بهعنوان اصلاحات موقتی دیده میشوند، مگر آنکه دادههای تورمی و فعالیت اقتصادی این هفته بهشکل قاطعی ضعیف تر شوند.
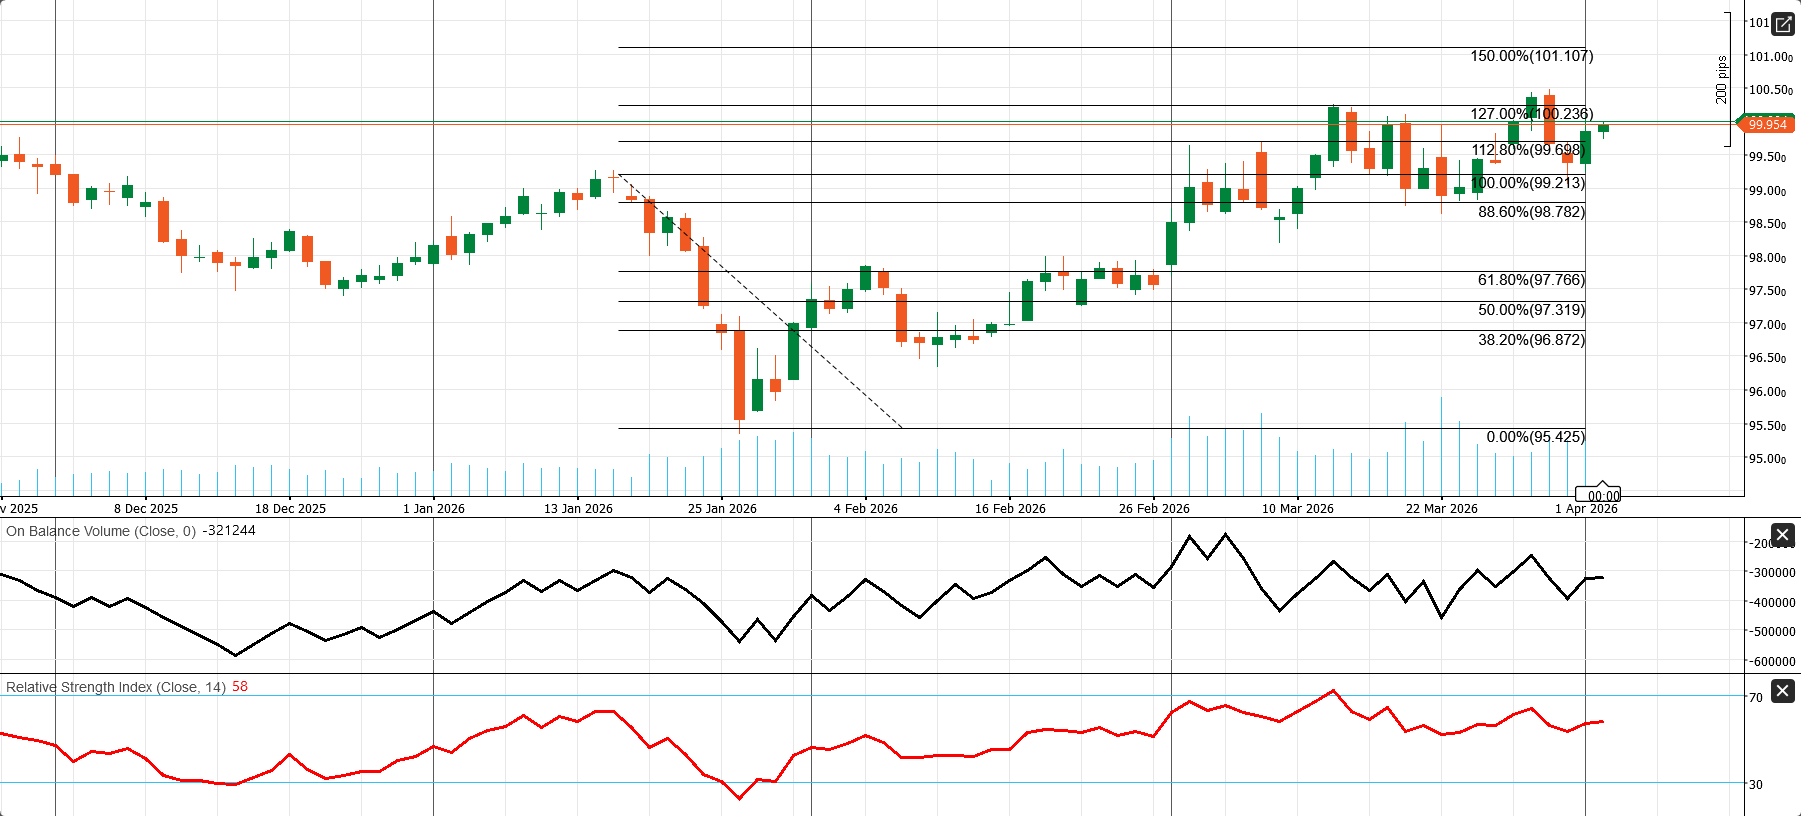
از منظر تکنیکال، ساختار روزانه دلار همچنان صعودی ملایم باقی مانده است. قیمت از کف اواخر ژانویه در نزدیکی 95.42 بهخوبی بازیابی شده و همچنان توالیای از کفهای بالاتر و سقفهای بالاتر را ثبت میکند که روند کوتاهمدت را به سمت بالا حفظ میکند. ناحیه مقاومت فوری در محدوده 99.95 تا 100.24 قرار دارد؛ ناحیهای کلیدی، زیرا همراستا با سقفهای نوسانی اخیر و امتداد فیبوناچی 127.0% در 100.236 است. بسته شدن روزانه بالای 100.24 سناریوی صعودی را تقویت میکند و راه را به سوی هدف صعودی بعدی در نزدیکی 101.10 باز میکند. در سمت نزولی، نخستین حمایت در حوالی 99.70 قرار دارد، سپس 99.21 و بعد 98.78. تا زمانی که قیمت بالای این خوشه حمایتی باقی بماند، افتها بیشتر بهعنوان حرکات اصلاحی دیده خواهند شد تا تغییر روند. شاخصهای تکنیکال نیز بهطور کلی از این دیدگاه حمایت میکنند: RSI در نزدیکی 58 به مومنتوم مثبت بدون ورود به وضعیت اشباع خرید اشاره دارد، در حالی که OBV نسبت به کفهای قبلی بهبود یافته، هرچند هنوز یک شکست قاطع را تأیید نکرده است.
چشمانداز والاستریت در هفته پیش رو:
فرصتهای انتخابی وجود دارد، اما فضای بازار بهطور فراگیر آسان نیست
برای والاستریت، وضعیت پیچیدهتر است. هنوز یک پشتوانه سودآوری در پسزمینه وجود دارد. S&P 500 بهتازگی به رشته پنج هفته افت متوالی پایان داده و تحلیلگران انتظار دارند سود شرکتها در سهماهه اول حدود 14.4% نسبت به سال قبل رشد کند. این موضوع توضیح میدهد که چرا سهام در یک وضعیت کاملاً نزولی قرار ندارد. با این حال، شاخص همچنان تقریباً 6% پایینتر از سقف اواخر ژانویه معامله میشود، و بازار اکنون کمتر بر پایه خوشبینی نسبت به رشد و بیشتر بر اساس نفت، تورم، و نرخها حرکت میکند. این جابهجایی در رهبری بازار به نفع یک تابلوی انتخابی است، نه یک رشد فراگیر که از گسترش ضریبهای ارزشگذاری ناشی شود.
مهمترین محرک صعودی برای سهام، یک سیگنال تورمی خنکتر یا بهبود قانعکنندهتر در داستان نفت خواهد بود. اگر CPI و انتظارات تورمی کمتر از سطح مورد ترس بازار منتشر شوند، و اگر بازارها اطمینان بیشتری پیدا کنند که اختلال در خلیج فارس در حال کاهش است، بازدهیهای خزانهداری میتوانند عقبنشینی کنند و والاستریت میتواند بهشکل گستردهتری بهبود یابد. این سناریو احتمالاً محرک اصلی یک عقبنشینی موقت در دلار نیز خواهد بود، زیرا حمایت فعلی دلار عمدتاً از این نتیجهگیری ناشی میشود که فدرال رزرو باید صبور باقی بماند. بدون این پرمیوم ناشی از صبر، دلار بخشی از مزیت اقتصاد کلان خود را از دست خواهد داد.
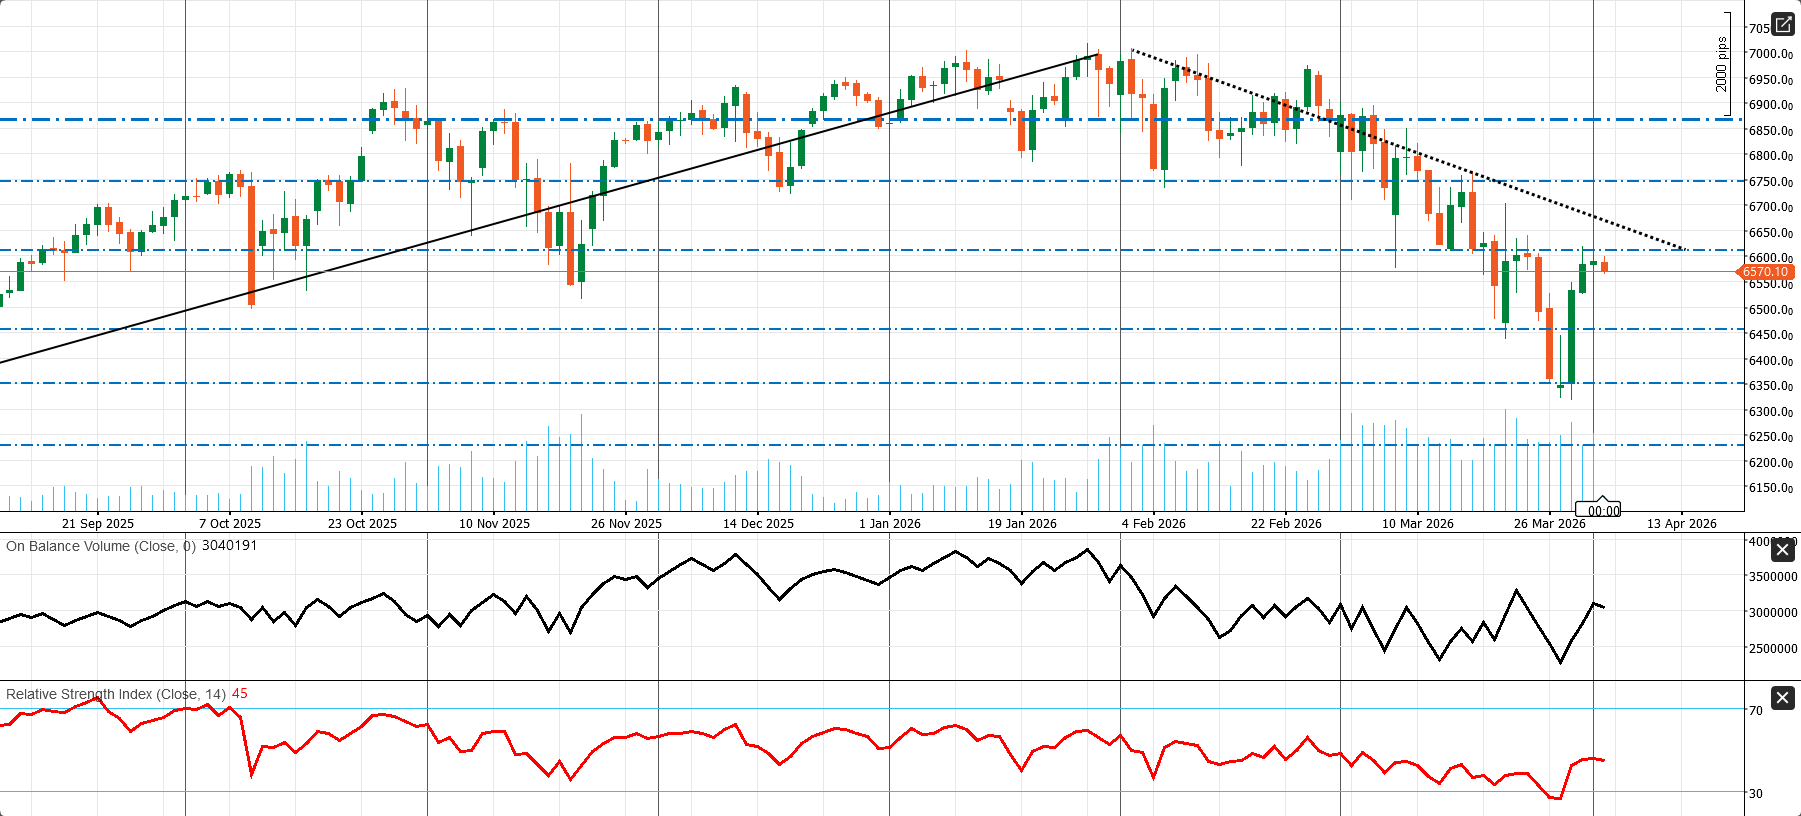
نمودار روزانه S&P 500 همچنان محتاطانه تا نزولی به نظر میرسد، حتی پس از بازگشت از فروش سنگین اواخر مارس. قیمت در حوالی 6570 معامله میشود، اما همچنان پایینتر از خط روند صعودی شکستهشده و نیز زیر خط روند نزولی گستردهتر از سقف فوریه قرار دارد. این موضوع باعث میشود بازیابی اخیر بیشتر شبیه یک بازگشت در دل یک اصلاح باشد تا یک چرخش روند تأییدشده. نخستین ناحیه مقاومت مهم در محدوده 6600 تا 6625 قرار دارد. بسته شدن روزانه بالای این ناحیه، نخستین علامت واقعی خواهد بود که نشان میدهد خریداران دوباره در حال بهدست گرفتن کنترل هستند. بالاتر از آن، مقاومتهای بعدی در حوالی 6750 و سپس 6875 قرار میگیرند. در سمت نزولی، 6450 نخستین حمایت اصلی است و پس از آن 6350 قرار دارد. اگر این ناحیه پایینتر دوباره شکسته شود، ناحیه نزولی بعدی که باید زیر نظر گرفت در حوالی 6225 خواهد بود. شاخصهای مومنتوم مقداری بهبود را نشان میدهند، اما هنوز یک بازتنظیم کامل صعودی رخ نداده است. RSI در نزدیکی 45 از محدوده اشباع فروش بازیابی شده، اما همچنان زیر سطح خنثی 50 باقی مانده است، در حالی که OBV بازگشته اما هنوز روند قدرتمند انباشت شده را تأیید نکرده است.
ارزیابی نهایی
شفافترین شیوه برای چارچوببندی هفته پیشِ رو این است: دلار همچنان از بنیان اقتصاد کلان بهتری برخوردار است، در حالی که والاستریت همچنان قابل معامله اما شکننده باقی میماند. یک رشد قدرتمند و فراگیر در سهام احتمالاً به CPI خنکتر یا نفت پایینتر نیاز دارد، و در حالت ایدهآل هر دو. بدون آن، بازار احتمالاً انتخابی باقی خواهد ماند، با فشار مداوم بر بخشهای حساس به نرخهای بلندمدت و حمایت نسبی بهتر برای دلار. تا زمانی که ریسک تورم بالا باقی بماند و فدرال رزرو به سمت صبر سوق داده شود، تمایل دلار بهطور ملایم صعودی باقی میماند، در حالی که والاستریت محتاط، انتخابی، و بهشدت حساس به تیترهای خبری خواهد بود.
بانکهای مرکزی در کانون توجه در هفته پیشرو
در هفته پیشرو، توجه بازار به دو بانک مرکزی معطوف خواهد بود که هر دو بهطور گسترده انتظار میرود نرخهای بهره را بدون تغییر نگه دارند، اما راهنمایی و لحن آنها ممکن است برای بازارها مهمتر از خود تصمیم باشد: بانک مرکزی هند (RBI) و بانک مرکزی نیوزیلند (RBNZ). هر دو نشست در حال تبدیل شدن به رویدادهایی هستند که بیش از هر چیز بر لحن و پیام سیاستی متمرکزند، زیرا سرمایهگذاران با دقت دنبال میکنند که سیاستگذاران چگونه توازن میان ریسکهای تورمی و رشد کندتر اقتصاد را ترسیم میکنند.
برای RBI، انتظار اصلی روشن است. بهطور گسترده پیشبینی میشود نرخ ریپو در 5.25% بدون تغییر باقی بماند و بازارها نیز تا حد زیادی این نتیجه را در قیمتها لحاظ کردهاند. موضوع اصلی این است که آیا RBI نسبت به امکان تسهیل بیشتر در آینده، لحن محتاطانهتر و کمتمایلتری اتخاذ خواهد کرد یا نه. آخرین نرخ تورم هند همچنان نسبتا مهار شده است و CPI فوریه 3.21% سالانه ثبت شده که هنوز پایینتر از هدف 4 درصدی بانک مرکزی و درون دامنه تحمل آن قرار دارد. اما محیط سیاست پولی بهدلیل افزایش قیمت نفت خام، رشد هزینههای حملونقل، نوسان روپیه و ریسکهای تورم وارداتی، دشوارتر شده است.
این موضوع اهمیت دارد، زیرا هند بهشدت در معرض کانال انرژی قرار دارد. افزایش قیمت نفت نهتنها تورم، بلکه حساب جاری، ارز و رشد اقتصادی را نیز تهدید میکند. ضعف اخیر روپیه، همراه با فشارهای خارجی، به این معناست که RBI احتمالا بر احتیاط و ثبات اقتصاد کلان تاکید خواهد کرد. محتملترین نتیجه، ثبات نرخ با لحنی سخت گیرانه تر است، نه هرگونه چرخش به سمت افزایش نرخ بهره. بازارها بیانیه را از این زاویه خواهند خواند که آیا بانک مرکزی در حال فاصله گرفتن از سوگیری تسهیلی و حرکت به سمت موضعی دفاعیتر در برابر ریسکهای نفت و بازار ارز است یا نه.
برای RBNZ نیز انتظار میرود نرخ بهره نقدی رسمی در 2.25% بدون تغییر بماند، اما این نیز احتمالا یک توقف عادی نخواهد بود. تورم به بالای دامنه هدف رفته، قیمت نفت افزایش یافته، انتظارات تورمی کمی بالاتر آمده و در عین حال رشد اقتصادی همچنان ضعیف است. این ترکیب، فضای سیاستگذاری را پیچیدهتر کرده است. RBNZ احتمالا استدلال خواهد کرد که میتواند از اثرات دور اول افزایش قیمت انرژی عبور کند، اما بازارها میخواهند بدانند این بانک تا چه اندازه نگران فشارهای تورمی دور دوم است و آیا تورم میتواند ماندگارتر شود یا نه.
پیام کلی برای این هفته روشن است: هر دو بانک مرکزی احتمالا نرخها را بدون تغییر نگه میدارند، اما هیچیک در موقعیت آسانی قرار ندارند. انتظار میرود RBI بر هوشیاری نسبت به نفت، انتقال تورم و ثبات ارزی تاکید کند، در حالی که RBNZ نیز موضعی متوازن حفظ خواهد کرد اما احتمالا نسبت به گذشته اندکی محکمتر صحبت میکند. برای بازارها، این یعنی لحن و پیام سیاستی، نه خود تصمیم نرخ بهره، رویداد واقعی هفته خواهد بود.
وضعیت کنونی بازار طلا و چشمانداز هفتگی
تورم، فدرال رزرو، و نفت، شمش طلا را میان تقاضای پناهگاه امن و فشار نرخها گرفتار کردهاند
طلا در یک محیط دشوار و دوطرفه اقتصاد کلان وارد هفته جدید میشود. از یک سو، تنش ژئوپلیتیکی حلنشده، ریسک جنگ، و فشار در بازار انرژی همچنان از تقاضای پناهگاه امن حمایت میکنند. از سوی دیگر، دادههای قویتر آمریکا، بازدهیهای بالاتر اوراق قرضه خزانه داری، و دلار قویتر، حفظ شتاب صعودی را برای طلا دشوارتر کردهاند. نتیجه، بازاری است که هنوز میتواند بهطور تند به تیترهای خبری واکنش نشان دهد، اما برای ساختن یک روند صعودی تمیزتر، احتمالاً به تورم نرمتر در آمریکا یا دلار ضعیفتر نیاز دارد.
وضعیت فعلی بازار طلا را میتوان به بهترین شکل بهصورت تثبیت نوسانی با یک باد مخالف ملایم از سمت اقتصاد کلان توصیف کرد. طلا اکنون در یک محیط روندی تمیز معامله نمیشود. در عوض، شمش طلا میان دو نیروی قدرتمند در جهت مخالف کشیده میشود. نیروی نخست، تقاضای کلاسیک پناهگاه امن است که از جنگ جاری ایران، اختلال در تنگه هرمز، و عدمقطعیت گستردهتر ژئوپلیتیکی حمایت میگیرد. نیروی دوم، پسزمینه نرخهای بالاتر برای مدت طولانیتر در آمریکا است؛ عاملی که با افزایش قیمت انرژی و بازگشت ریسکهای تورمی به مرکز روایت بازار، اهمیت بیشتری پیدا کرده است. این ترکیب باعث میشود طلا بیش از آنکه وارد یک حرکت جهتدار پایدار شود، در برابر نوسانات تند در هر دو جهت آسیبپذیر بماند.
این تنش در رفتار قیمتی هفته گذشته کاملاً مشهود بود. طلا در ابتدای هفته جهش تندی داشت و طلای نقدی در 1 آوریل در 4,784.22 دلار به ازای هر اونس معامله شد؛ بالاترین سطح از 19 مارس. این حرکت با دلار نرمتر آمریکا و امیدهای محتاطانه به کاهش تنشها حمایت شد. اما این بازگشت دوام نیاورد. با تقویت دوباره دلار و بدتر شدن فضای ریسکپذیری گستردهتر، طلا معکوس شد و پایین آمد. تا 2 آوریل، شمش طلا 1.4% در معاملات روانه افت داشت، در حالی که بیشتر بازارهای فلزات گرانبها سپس در 3 آوریل به مناسبت Good Friday تعطیل شدند. این نوع رفتار قیمتی تأیید میکند که طلا همچنان بسیار واکنشی است، اما هنوز وارد یک رژیم صعودی باثبات نشده است.
مشکل اصلی طلا در حال حاضر این است که حمایت معمول آن بهعنوان پناهگاه امن، با ریسک تورمی ناشی از نفت خنثی میشود. جنگ مرتبط با ایران و اختلال ادامهدار در اطراف تنگه هرمز، قیمت انرژی را بهشدت بالا بردهاند. نفت برنت در 2 آوریل روی 109.03 دلار و WTI روی 111.54 دلار بسته شدند؛ آن هم پس از آنکه رئیسجمهور دونالد ترامپ از حملات بیشتر به ایران خبر داد. این موضوع مهم است، زیرا قیمتهای بالاتر نفت فقط اضطراب ژئوپلیتیکی را افزایش نمیدهند؛ بلکه انتظارات تورمی را نیز بالا میبرند. و وقتی انتظارات تورمی بالا میروند، بازار کمتر مطمئن میشود که فدرال رزرو میتواند بهسرعت نرخها را کاهش دهد. این وضعیت معمولاً هم از دلار آمریکا و هم از بازدهیهای اوراق قرضه خزانه داری حمایت میکند و هزینه فرصت نگهداری دارایی بدون بازدهی مانند طلا را بالا میبرد.
این فشار مخالف ناشی از نرخها پس از دادههای بازار کار آمریکا در روز جمعه دوباره اهمیت بیشتری پیدا کرد. اشتغال مارس 178,000 واحد افزایش یافت، بالاتر از اجماع 60,000 واحدی، نرخ بیکاری به 4.3% کاهش یافت، بازدهی اوراق قرضه 10 ساله خزانهداری به 4.32% رسید، و شاخص دلار تا 100.08 بالا رفت. برای طلا، این ترکیب دشواری است. دادههای قویتر اشتغال فشار بر فدرال رزرو برای کاهش سریع نرخها را کم میکنند، در حالی که بازدهیهای بالاتر و دلار قویتر، طلا را از نظر نسبی کمتر جذاب میسازند. این موضوع نقش پناهگاه امن فلز را از بین نمیبرد، اما حفظ سمت صعودی را دشوارتر میکند، مگر آنکه دادههای اقتصاد کلان شروع به ضعیف تر شدن کنند.
تصویر بزرگتر نیز همچنان مهم است. با آنکه طلا از زمان آغاز درگیری بیش از 10% افت کرده است، متن استدلال میکند که تقاضای پناهگاه امن همچنان به جلوگیری از سقوط بزرگتر کمک کرده است. به بیان دیگر، این بار طلا مانند یک دارایی بحران خالص عمل نکرده، زیرا شوک تورمی همزمان بازارها را وادار کرده انتظارات برای کاهش نرخ بهره فدرال رزرو را از قیمتها حذف کنند. این وضعیت، محیطی غیرعادی ایجاد کرده است؛ جایی که فشار ژئوپلیتیکی از طلا حمایت میکند، اما نه به اندازهای که بتواند اثر منفی دلار و نرخها را بهطور کامل خنثی کند. پس از اوج ژانویه، طلا بهشدت سقوط کرد، زیرا تقاضا برای دلار آمریکا بازگشت و حمایت قبلی از شمش پس از نامزدی کوین وارش بهعنوان رئیس بعدی فدرال رزرو کاهش یافت. این موضوع این ایده را تقویت میکند که طلا اکنون به همان اندازه که از کانال ژئوپلیتیکی تأثیر میگیرد، از کانال سیاستگذاری اقتصاد کلان نیز تاثیر می پذیرد
برای هفته پیشِ رو، بزرگترین محرکها تحولات خاص بازار طلا نیستند. آنها تقویم تورم و فدرال رزرو هستند. صورتجلسه FOMC مربوط به نشست 17 تا 18 مارس در چهارشنبه منتشر میشود، دادههای Core PCE در پنجشنبه میآیند، و اداره آمار کار آمریکا CPI مارس را در جمعه منتشر میکند. اینها رویدادهای کلیدی هستند، زیرا طلا بهشدت به این حساس است که آیا بازار به این نتیجه میرسد که فدرال رزرو باید برای مدت طولانیتری در موضع انقباضی باقی بماند یا نه. اگر دادههای تورمی داغتر از انتظار منتشر شوند و صورتجلسه نیز بر صبر فدرال رزرو تأکید کند، محیط اقتصاد کلان برای شمش طلا دشوار باقی خواهد ماند. اگر ارقام نرمتر باشند، طلا شانس بهتری برای بازیابی خواهد داشت.
دومین محرک عمده، نفت است. قرار است اوپکپلاس در یکشنبه، 5 آوریل تشکیل جلسه دهد. این گروه احتمالاً افزایش دیگری در تولید را بررسی خواهد کرد. در تئوری، این اقدام میتواند به محدود کردن رشد بیشتر نفت کمک کند، اگر بازارها باور کنند که عرضه بیشتری در راه است. اما در عمل، تا زمانی که تنگه هرمز بسته بماند، اثر آن ممکن است محدود بماند. برای طلا، این بدان معناست که نفت میتواند همچنان بر روایت تورمی سلطه داشته باشد، حتی اگر اوپکپلاس بخواهد بازار را آرام کند. اگر نفت در سطوح بالا باقی بماند، انتظارات تورمی نیز احتمالاً قوی خواهند ماند، و این موضوع همچنان از مسیر بازدهی و دلار بر طلا فشار وارد خواهد کرد.
سناریوی پایه من برای هفته پیشِ رو، خنثی تا اندکی نزولی برای طلا است، اما همراه با نوسان بسیار بالای ناشی از تیترهای خبری. فشار فوری از سه عامل ناشی میشود: اشتغال قویتر آمریکا، بازدهیها و دلار قوی تر، و ریسک اینکه CPI عبور فشار انرژی به تورم را تأیید کند. با این حال، انتظار دارم سمت نزولی نیز مانند شرایط معمول شفاف نباشد، زیرا پسزمینه جنگ همچنان حلنشده است و اخبار ژئوپلیتیکی در آخر هفته یا طی هفته میتوانند بهسرعت دوباره خرید پناهگاه امن را احیا کنند. از این جهت، طلا آسیبپذیر به نظر میرسد، اما نه بهصورت یکطرفه و کاملاً ضعیف.
سادهترین نقشه بازار روشن است. طلا صعودی میشود اگر CPI نرمتر از ترس بازار منتشر شود، دلار شتاب خود را از دست بدهد، یا مسیر روشنتری برای بازگشایی هرمز و کاهش فشار تورمی ناشی از نفت شکل بگیرد. طلا نزولیتر میشود اگر CPI بالاتر از انتظار منتشر شود، صورتجلسه FOMC بر صبر تأکید کند، و دلار و بازدهیها به افزایش ادامه دهند. سناریوی سوم، یک هفته نوسانی و رنج است، که اگر شرایط ژئوپلیتیک متشنج بماند اما دادههای اقتصاد کلان قیمتگذاری فدرال رزرو را بهطور معناداری تغییر ندهند، محتملترین حالت خواهد بود.
ارزیابی نهایی
طلا در حالی وارد هفته جدید میشود که از سوی اخبار ژئوپلیتیک حمایت تیترمحور دارد، اما همزمان با فشار اقتصاد کلان ناشی از تورم، بازدهیها، و دلار روبهرو است. این وضعیت بازار را در یک رژیم پرنوسان و دوطرفه نگه میدارد، نه در یک روند واضح. محتاطانهترین جمعبندی این است که طلا همچنان برای بازیابی یک تمایل صعودی بادوامتر، به کمک تورم نرمتر در آمریکا یا دلار ضعیفتر نیاز دارد. تا آن زمان، شمش از ترس حمایت میگیرد، اما با بازقیمتگذاری سیاستی و تورمی محدود میشود.
تحلیل تکنیکال طلا
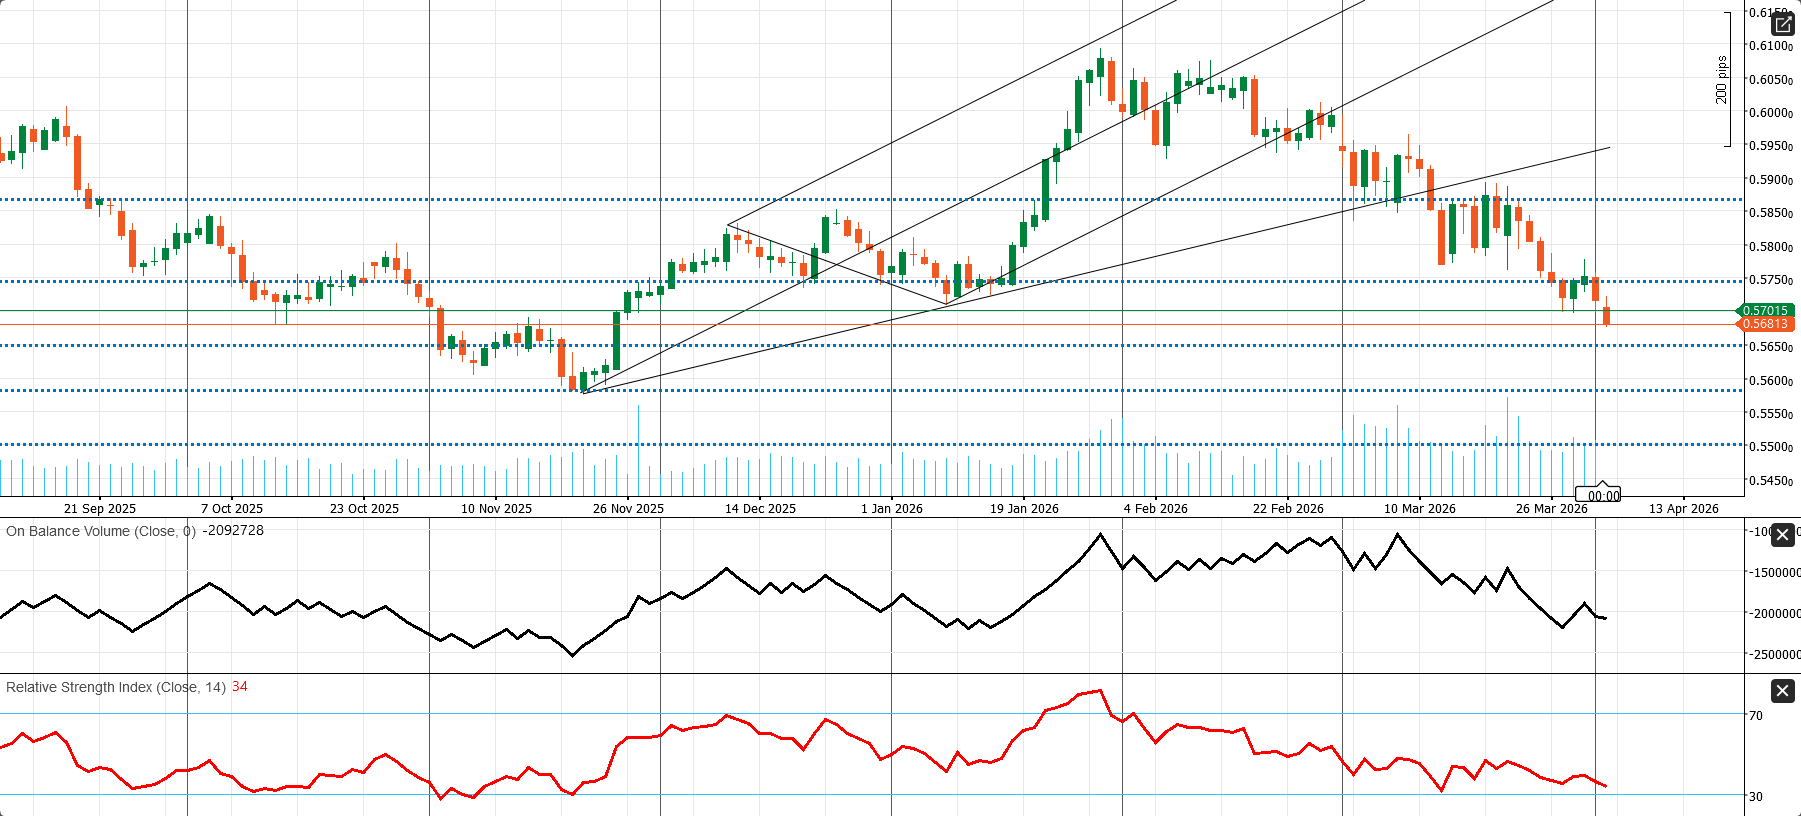
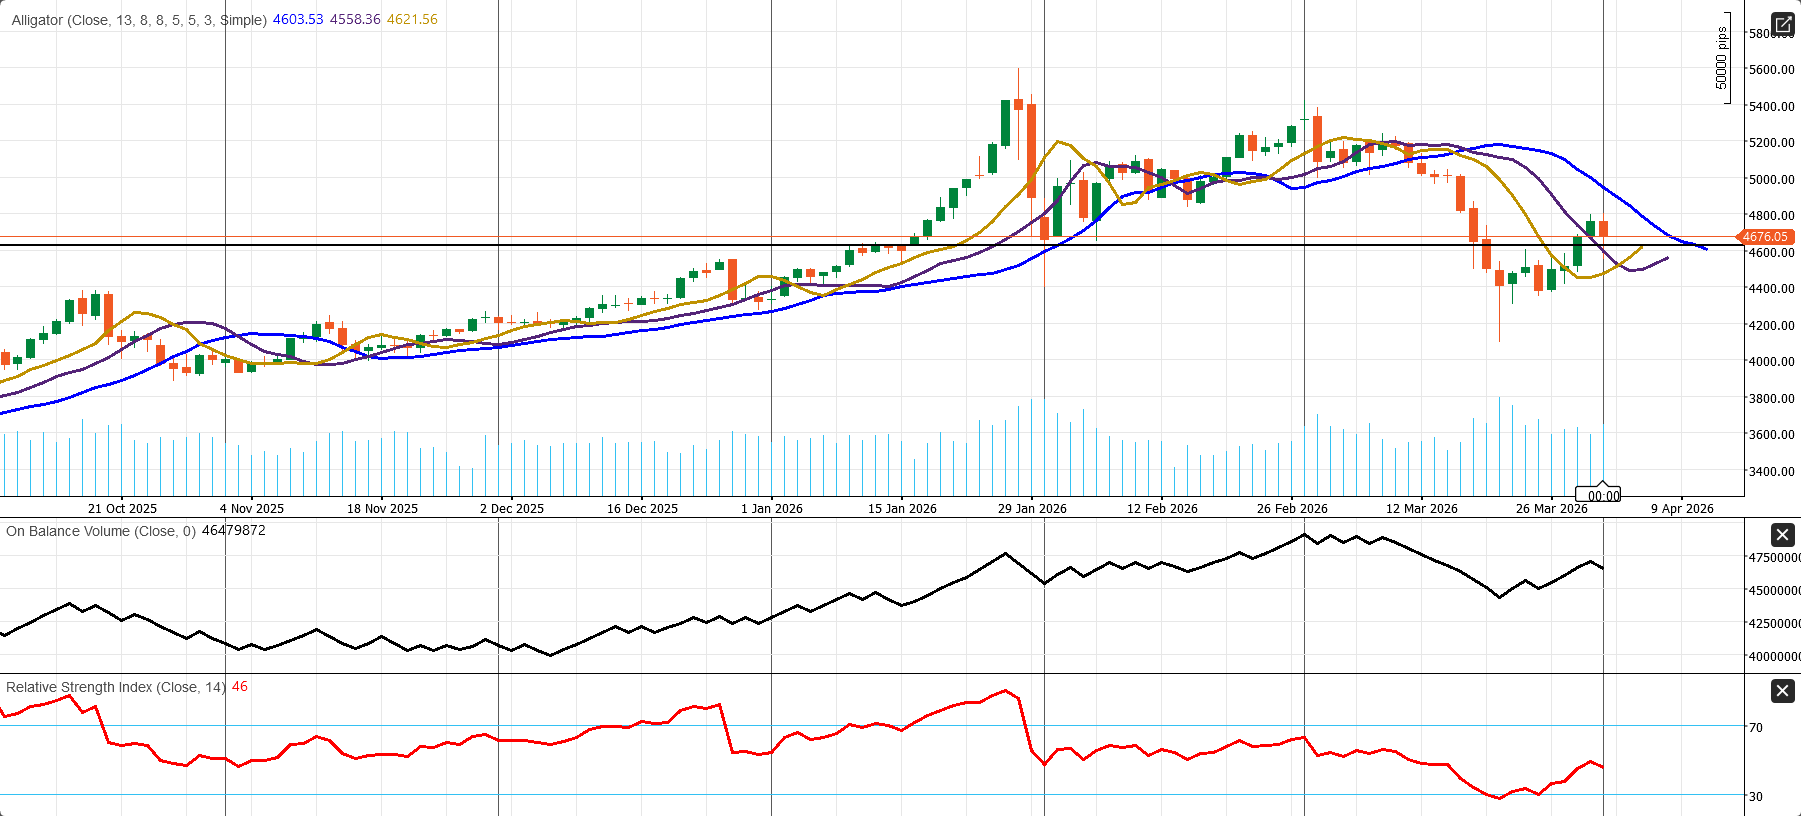
از منظر تکنیکال، طلا در حال تلاش برای بازیابی است، اما ساختار کلی روزانه هنوز شکننده است و نه بهوضوح صعودی. پس از فروش سنگین اواخر مارس، قیمت بازگشت و اکنون در حوالی 4676 معامله میشود؛ نزدیک به یک ناحیه پیوت مهم. نمودار در حال تلاش برای تثبیت پس از یک اصلاح سنگین است. بالای 4700، طلا میتواند بازیابی را تا 4800 و سپس 5000 گسترش دهد. اما پایینتر از 4600، بازیابی دوباره تضعیف میشود و بازار در معرض بازگشت به سمت 4555 و سطوح پایینتر قرار میگیرد. فعلاً، این حرکت هنوز بیشتر شبیه یک جهش درون یک ساختار آسیبدیده است تا یک روند صعودی جدید و تأییدشده.
شاخصهای تکنیکال نیز از این تفسیر محتاطانه حمایت میکنند. طلا دوباره به بالای خطوط Alligator بازگشته است؛ نشانهای اولیه از اینکه فشار فروش در حال کاهش است، اما این حرکت هنوز آنقدر قدرتمند نیست که یک چرخش روند کامل را تأیید کند. RSI در نزدیکی 46 نشان میدهد که مومنتوم نسبت به سطوح اشباع فروش بهبود یافته، اما همچنان پایینتر از سطح خنثی 50 قرار دارد، به این معنا که مومنتوم صعودی هنوز بهطور کامل تثبیت نشده است. OBV نیز از کفهای اخیر بازگشته است و از این بازیابی حمایت میکند، اما هنوز به محدوده انباشت قویتر بازنگشته است. مهمترین سطوحی که باید زیر نظر داشت عبارتاند از 4675–4700 بهعنوان مقاومت فوری، 4800 و 5000 بهعنوان اهداف صعودی، 4620–4600 بهعنوان نخستین حمایت، و 4555 و سپس 4400–4320 بهعنوان نواحی عمیقتر نزولی.
وضعیت بازار نفت و چشمانداز هفتگی
ریسک هرمز، اوپکپلاس، و کمبود عرضه، بازار را در یک رژیم جنگمحور نگه داشتهاند
نفت خام در بازاری وارد هفته جدید میشود که بسیار بیشتر از آنکه با سیگنالهای عادی تقاضای اقتصاد کلان شکل بگیرد، تحت تأثیر ریسک جنگ، اختلال در حملونقل، و کمبود فیزیکی عرضه قرار دارد. تا زمانی که تنگه هرمز محدود بماند، نفت احتمالاً در سطوح بالا، پرنوسان، و بهشدت حساس به تیترهای خبری ژئوپلیتیکی باقی خواهد ماند؛ در حالی که اوپکپلاس و EIA محرکهایی مهم اما ثانویه خواهند بود.
بهترین راه برای درک وضعیت فعلی بازار نفت، این است که آن را یک رژیم ریسک جنگ بدانیم، نه یک رژیم عادی اقتصاد کلان. حرکت قیمتها عمدتاً از سوی انتظارات قویتر رشد جهانی یا یک بازگشت معمول تقاضا هدایت نمیشود. در عوض، بازار تحت رهبری ناامنی عرضه، اختلال در حملونقل دریایی، و این نگرانی قرار دارد که جابهجایی فیزیکی نفت خام از طریق تنگه هرمز ممکن است بیش از آنچه پیشتر انتظار میرفت، محدود باقی بماند. نفت برنت در 2 آوریل روی 109.03 دلار و WTI روی 111.54 دلار بسته شد؛ آن هم پس از آنکه رئیسجمهور دونالد ترامپ از حملات بیشتر به ایران خبر داد. قراردادهای آتی ماه پیش روی WTI با بیشترین پرمیوم تاریخ نسبت به قراردادهای سررسیدهای دورتر و با بالاترین پرمیوم نسبت به برنت در یک سال گذشته معامله میشد. این نوع ساختار، نشانه کلاسیک کمبود شدید فیزیکی در کوتاهمدت است، نه صرفاً هیجان سفتهبازانه.
این کمبود صرفاً یک فرضیه نیست. این کمبود واقعی است و در دادههای تولید و صادرات دیده میشود. تولید اوپک در مارس نسبت به ماه قبل 7.3 میلیون بشکه در روز کاهش یافت و به 21.57 میلیون بشکه در روز رسید؛ پایینترین سطح از اواسط سال 2020. دلیل آن صرفاً ضعف تقاضا یا محدودیت داوطلبانه نبود. علت این بود که جنگ و اختلال در اطراف هرمز، کاهش صادرات را تحمیل کرد؛ بهویژه از سوی عراق، کویت، عربستان سعودی، و امارات متحده عربی. همزمان، اطلاعات آمریکا که رویترز به آن استناد کرده، نشان میدهد ایران بعید است بهزودی فشار خود بر هرمز را کاهش دهد. این موضوع باعث میشود بازار همچنان بر ریسک حملونقل و ناامنی عرضه متمرکز بماند، نه بر یک بازگشت سریع به شرایط عادی.
این زمینه باعث میشود نشست اوپکپلاس در روز یکشنبه، 5 آوریل نخستین رویداد مهم هفته باشد. نشست JMMC و جلسه هشتکشوری اوپکپلاس اهمیت دارد، زیرا انتظارات بازار را درباره اینکه آیا تولیدکنندگان مایلاند در برابر جهش فعلی قیمتها واکنشی قاطعتر نشان دهند یا نه، شکل خواهد داد. ارتباطات رسمی اوپک نشان میدهد این هشت کشور پیشتر برای ماه آوریل درباره تعدیل تولید به میزان 206 هزار بشکه در روز تصمیم گرفته بودند و صریحاً اعلام کرده بودند که بسته به شرایط بازار، این انعطاف را دارند که کاهش داوطلبانه عرضه را افزایش دهند، متوقف کنند، یا معکوس کنند. اکنون انتظار میرود این گروه درباره افزایش بیشتر تولید برای ماه مه بحث کند.
با این حال، پرسش واقعی بازار این نیست که آیا اوپکپلاس میتواند عرضه بیشتری اعلام کند یا نه. پرسش این است که آیا این عرضه میتواند تا زمانی که هرمز مختل باقی مانده، به شکلی معنادار واقعاً به بازار برسد یا نه. این همان تفاوت کلیدی است. ظرفیت مازاد فقط زمانی اهمیت دارد که بشکهها قابلیت صادرات داشته باشند. اگر گلوگاه اصلی همچنان خود تنگه باشد، در آن صورت حتی یک افزایش جدید از سوی اوپکپلاس نیز ممکن است بیشتر نمادین تا عملیاتی تلقی شود. متن بهدرستی استدلال میکند که هرگونه بشکه اضافی بعید است پیش از بازگشایی هرمز، شرایط عرضه را بهطور مادی بهبود دهد. این یعنی نشست اوپکپلاس احتمالاً بیش از آنکه به کاهش فوری فشار فیزیکی منجر شود، برای سیگنالدهی و احساسات بازار اهمیت خواهد داشت؛ مگر آنکه این گروه با پاسخی بسیار بزرگتر یا تهاجمیتر از انتظار بازار شگفتی ایجاد کند.
در عمل، این وضعیت باعث میشود بازار بر اساس سه لایه ریسک معامله شود. لایه نخست، سیگنالدهی اوپکپلاس در روز یکشنبه است. لایه دوم، چشمانداز کوتاهمدت انرژی EIA در روز سهشنبه، 7 آوریل است. لایه سوم، و بهمراتب مهمترین، این است که آیا وضعیت فیزیکی واقعی در هرمز اصلاً بهبود پیدا میکند یا نه. این عامل سوم همچنان عامل غالب است. تا زمانی که بهبود معناداری در دسترسی حملونقل، شرایط بیمه، یا امنیت نظامی در اطراف تنگه دیده نشود، نفت احتمالاً نسبت به هر تیتر خبری جدید، بسیار حساس باقی خواهد ماند.
بنابراین، گزارش EIA STEO در این هفته اهمیت ویژهای پیدا میکند. در بازه 6 تا 11 آوریل، این گزارش تنها گزارش ماهانه مهم بازار نفت است که در داخل همان هفته منتشر میشود، در حالی که گزارش ماهانه بازار نفت اوپک در 13 آوریل و گزارش بازار نفت IEA در 14 آوریل منتشر میشوند؛ یعنی هر دو درست پس از پایان هفته. همین موضوع به گزارش EIA وزن بیشتری میدهد. در چشمانداز ماه مارس خود، EIA فرض کرده بود که تولید متوقفشده در اوایل آوریل به اوج میرسد، میانگین قیمت برنت در سهماهه دوم 2026 را 91 دلار پیشبینی کرده بود، و همچنان انتظار داشت با بازسازی موجودیها و ازسرگیری جریان نفت از هرمز، قیمتها در ادامه سال کاهش یابند. اما قیمتهای نقدی فعلی اکنون بسیار بالاتر از آن چارچوب معامله میشوند. این یعنی بهروزرسانی روز سهشنبه یک آزمون حیاتی خواهد بود تا مشخص شود آیا EIA بهطور مادی چشمانداز کوتاهمدت قیمتها، فرضیات عرضه، و جدول زمانی اختلال را بازبینی میکند یا نه.
سناریوی پایه من برای هفته پیشِ رو، نفتی در سطوح بالا، پرنوسان، و هدایتشده با تیترهای خبری خواهیم داشت؛ با تمایلی که همچنان بیشتر به سمت جهشهای صعودی متمایل است تا یک افت تمیز و پایدار. صعودیترین ترکیب برای نفت خام چنین خواهد بود: اوپکپلاس فقط یک افزایش نمادین ارائه کند، EIA ترازها را فشردهتر بازبینی کند، و هیچ نشانه معناداری از بازگشایی هرمز وجود نداشته باشد. در آن سناریو، قیمتها میتوانند تحت فشار صعودی قوی باقی بمانند، زیرا بازار به این نتیجه خواهد رسید که تسکین عرضه همچنان بیشتر نظری است تا واقعی. ترکیب کمتر صعودی آن خواهد بود که اوپکپلاس پیام قویتری درباره عرضه بدهد، EIA همچنان فرض کند اختلال نسبتاً سریع کاهش مییابد، و نوعی بهبود دیپلماتیک یا امنیتی، اعتماد به حملونقل منطقهای را احیا کند. اما در مقطع فعلی، مدتزمان اختلال در هرمز همچنان بسیار مهمتر از اندازه افزایش تدریجی بعدی اوپکپلاس است.
ارزیابی نهایی
هفته پیشِ رو برای نفت خام در درجه اول درباره تقاضا، رشد، یا حتی مدیریت معمول اوپک نیست. این هفته درباره ریسک جنگ، امنیت حملونقل دریایی، و این است که آیا نفت فیزیکی میتواند از هرمز عبور کند یا نه. اوپکپلاس و EIA مهم هستند، اما فعلاً در برابر واقعیت ژئوپلیتیکی روی آب، در اولویت دوم قرار دارند. به همین دلیل، بازار نفت خام هنوز بازاری به نظر میرسد با قیمتهای بالا، نوسان بالا، و تمایل صعودی؛ مگر آنکه پیشرفت معتبری درباره خود تنگه حاصل شود.
تحلیل تکنیکال قیمت نفت
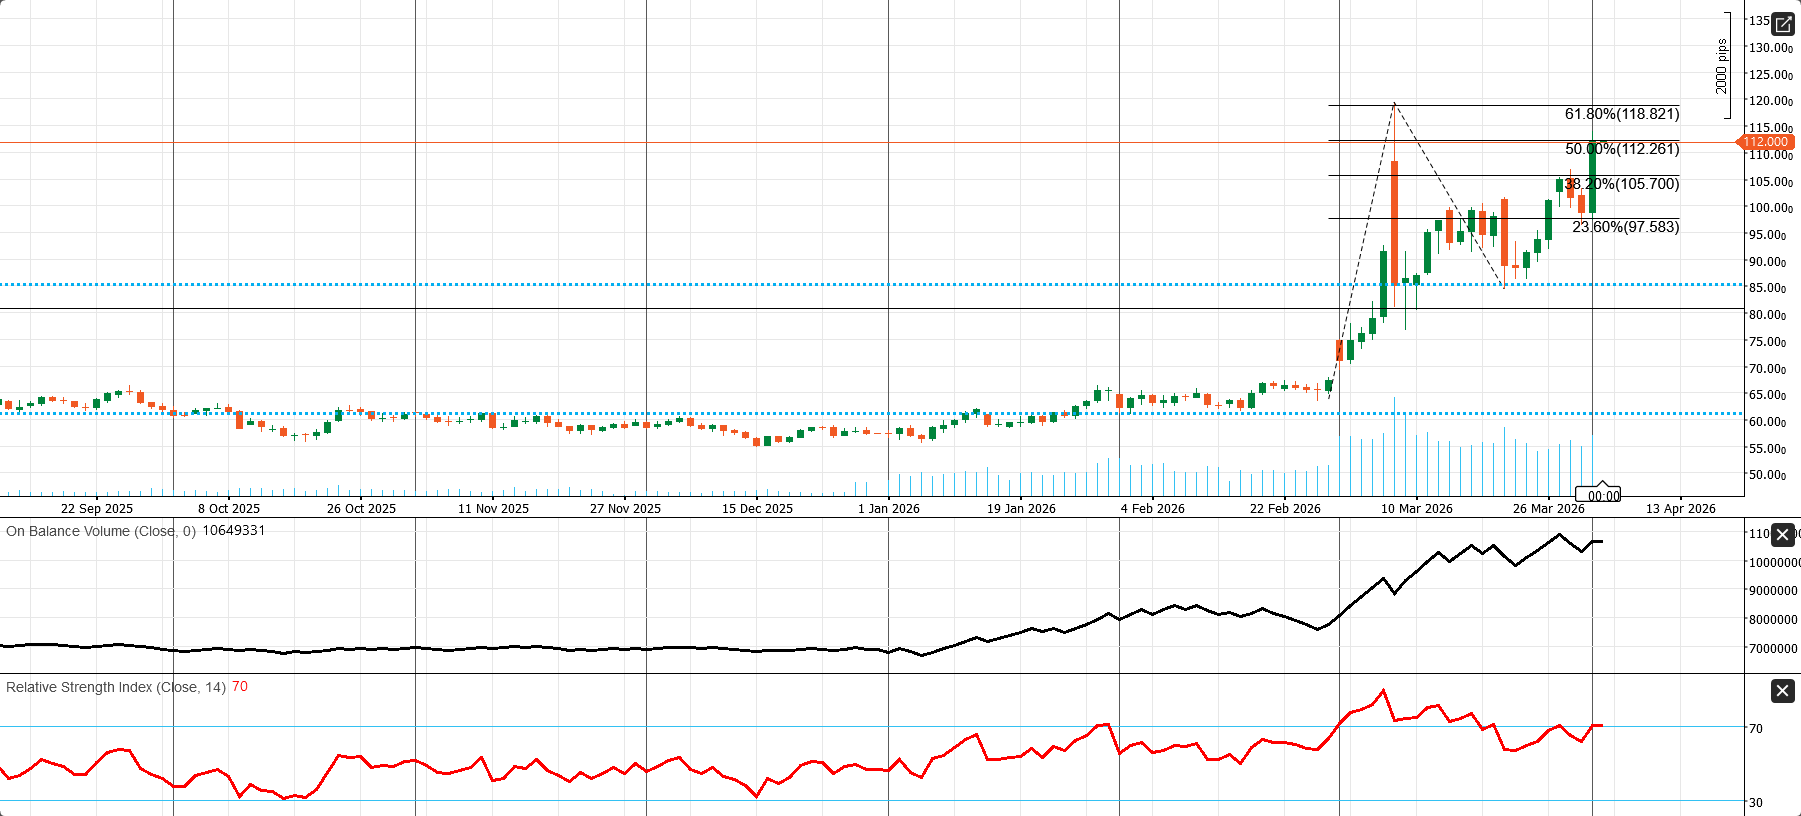
از منظر تکنیکال، WTI همچنان در یک روند صعودی قدرتمند قرار دارد. نمودار، یک شکست تند از پایه بلندمدت در نزدیکی ناحیه 60 تا 65 را نشان میدهد که سپس با یک رالی پرقدرت به سمت محدوده 120 دنبال شده است. حتی پس از اصلاح اخیر نیز قیمت بالای سطوح کلیدی بازگشتی حفظ شده و اکنون دوباره در حوالی 112 معامله میشود، که ساختار کلی را سازنده نگه میدارد. تمرکز اصلی تکنیکال روی اصلاح فیبوناچی 50% در نزدیکی 112.26 قرار دارد. بسته شدن روزانه بالای این سطح، بازیابی را تقویت میکند و هدف صعودی بعدی را در حوالی 118.82 فعال میسازد. اگر مومنتوم بیشتر امتداد پیدا کند، بازار میتواند برای آزمون مجدد سقف جهشی اخیر در حوالی 120 و بالاتر تلاش کند.
در سمت نزولی، نخستین حمایت مهم در نزدیکی 105.70 قرار دارد و پس از آن ناحیه حمایتی عمیقتر در حوالی 97.58 دیده میشود. تا زمانی که WTI بالای ناحیه 105 تا 106 باقی بماند، اصلاح اخیر همچنان بیشتر شبیه یک حرکت اصلاحی درون یک روند صعودی موجود به نظر میرسد تا یک بازگشت کامل روند. شاخصهای مومنتوم نیز از این دیدگاه حمایت میکنند. RSI در نزدیکی 70 مومنتوم صعودی قوی را تأیید میکند، هرچند همزمان هشدار میدهد که بازار کشیده شده و ممکن است همچنان بسیار پرنوسان باقی بماند. OBV همچنان روندی بهشدت صعودی دارد و این دیدگاه را تقویت میکند که حرکت کلی بازار با فشار خرید واقعی پشتیبانی شده، نه با یک بازگشت ضعیف.
وضعیت فعلی بازار رمزارزها و چشمانداز هفتگی بیتکوین
فشار اقتصاد کلان، تضعیف جریان ورود سرمایه، و ریسک رویدادها، کریپتو را در یک محدوده محتاطانه نگه داشتهاند
بیتکوین در یک محیط بازار محتاطانه، محدود به دامنه، و هدایتشده توسط اقتصاد کلان وارد هفته جدید میشود. در حالی که علاقه نهادی در بلندمدت همچنان پابرجاست، رفتار قیمتی کوتاهمدت بسیار بیشتر از آنکه با خوشبینی درونزنجیرهای یا روایتهای بومی کریپتو شکل بگیرد، تحت تأثیر نفت، دلار آمریکا، قیمتگذاری فدرال رزرو، و ریسک ژئوپلیتیکی قرار دارد. این وضعیت، BTC را در برابر نوسانات ناشی از رویدادها آسیبپذیر نگه میدارد و باعث میشود تأیید از سوی جریان سرمایه، احساس ریسک، و دادههای اقتصاد کلان، مهمتر از قیمت بهتنهایی باشد.
وضعیت فعلی بازار کریپتو را میتوان به بهترین شکل محتاطانه، محدود به دامنه، و بهشدت تحت تأثیر نیروهای اقتصاد کلان توصیف کرد. بیتکوین در حوالی 66,983 دلار معامله میشود، در حالی که اتریوم نزدیک به 2,053.73 دلار قرار دارد، و این رفتار قیمتی با پسزمینه گستردهتر داراییهای ریسکی همخوانی دارد. بر اساس متن، تشدید دوباره جنگ ایران از دلار آمریکا حمایت کرده و اشتهای کلی برای ریسک را تضعیف کرده است، بهطوری که هم بیتکوین و هم اتریوم در کنار سایر داراییهای حساس به ریسک افت کردهاند. در این فاز، کریپتو بیشتر شبیه یک دارایی ریسکی با بتای بالا رفتار میکند تا یک پناهگاه امن سنتی. این تمایز مهمی است، زیرا به این معناست که داراییهای دیجیتال در حال حاضر کمتر بر اساس روایتهای داخلی خود و بیشتر تحت همان فشارهای اقتصاد کلانی معامله میشوند که سهام و سایر داراییهای سفتهبازانه را شکل میدهند.
این لحن محتاطانه در تصویر جریان سرمایه نیز دیده میشود؛ بخشی که پس از یک دوره قویتر در گذشته نزدیک، اکنون نرمتر شده است. CoinShares نخستین خروج سرمایه از محصولات سرمایهگذاری داراییهای دیجیتال در پنج هفته گذشته را گزارش کرده است؛ خروجی به ارزش 414 میلیون دلار که 194 میلیون دلار آن فقط مربوط به بیتکوین بوده است. با این حال، بیتکوین همچنان از ابتدای سال تا امروز در محدوده مثبت 964 میلیون دلار قرار دارد، که نشان میدهد داستان تخصیص بلندمدت هنوز از بین نرفته است. پیام فوریتر این است که تقاضای نهادی اکنون انتخابیتر شده و دیگر بهصورت تهاجمی و دنبالکننده روند عمل نمیکند. همین الگو در جریان ETFهای نقدی بیتکوین آمریکا نیز دیده میشود. ورود سرمایه 69.4+ میلیون دلار در 30 مارس و 117.5+ میلیون دلار در 31 مارس بوده، اما سپس به 173.7- میلیون دلار در 1 آوریل تبدیل شده و پس از آن فقط 9.0+ میلیون دلار در 2 آوریل ثبت شده است. این موضوع نشانه تسلیم کامل بازار نیست، اما نشان میدهد که مومنتوم دیگر باثبات نیست و خریداران دیگر بهسادگی و یکطرفه به دنبال قدرت قیمت حرکت نمیکنند.
یکی از تحولات سازندهتر و خاصِ بازار کریپتو در پسزمینه، راهاندازی cirBTC توسط Circle است؛ یک توکن رپشده با پشتوانه 1:1 بیتکوین که ابتدا روی اتریوم آغاز میشود. این یک تحول مهم زیرساختی است، زیرا نشاندهنده گسترش فعالیت Circle فراتر از استیبلکوینهایی مانند USDC و EURC و ورود آن به بازار بیتکوین توکنیزهشده است. Circle کاربران نهادی از جمله میزهای OTC، بازارسازها، و پلتفرمهای وامدهی را هدف گرفته و cirBTC را بهعنوان محصولی امنتر و خنثیتر معرفی میکند که به دارندگان بیتکوین اجازه میدهد BTC را در DeFi با کارایی بیشتری برای وامدهی، قرضگیری، و تأمین نقدینگی به کار بگیرند. Circle همچنین قصد دارد cirBTC را فراتر از اتریوم به بلاکچین Arc Layer-1 و Circle Mint گسترش دهد، که نشاندهنده راهبردی وسیعتر برای اتصال مالی سنتی، زیرساخت متمرکز کریپتو، و امور مالی غیرمتمرکز است. این موضوع شاید در هفته پیشِ رو محرک قیمتی فوری نباشد، اما یک تحول زیرساختی بالقوه صعودی در بلندمدت برای بازار گستردهتر کریپتو بهشمار میرود.
با این حال، برای هفته پیشِ رو، اقتصاد کلان احتمالاً بسیار بیشتر از اخبار خاصِ کریپتو بر بازار مسلط خواهد بود. رویدادهای کلیدی شامل اوپکپلاس در 5 آوریل، ISM Services در 6 آوریل، صورتجلسه FOMC در 8 آوریل، و CPI آمریکا در 10 آوریل هستند. تمرکز بازار بر تورم است، بهویژه با توجه به بالا ماندن نفت پس از شوک خاورمیانه. این موضوع مستقیماً برای بیتکوین اهمیت دارد، زیرا فشارهای تورمی بالاتر معمولاً انتظارات برای کاهش نرخ از سوی فدرال رزرو را به تعویق میاندازند، از دلار آمریکا حمایت میکنند، و شرایط مالی را برای داراییهای سفتهبازانه سختتر میسازند. به بیان دیگر، مسیر کوتاهمدت بیتکوین همچنان با همان معادله اقتصاد کلانی شکل میگیرد که نرخها، ارز، و احساس ریسک گستردهتر را هدایت میکند.
این معادله اقتصاد کلان در چند جهت بهطور همزمان عمل میکند، و همین موضوع کمک میکند توضیح دهیم چرا بازار همچنان مردد باقی مانده است. از یک سو، نشانههایی از کند شدن شتاب رشد، نوعی ضعف در بازار کار، و روندهای ضعیفتر فعالیت اقتصادی دیده میشود که در طول زمان میتواند فدرال رزرو را به سمت موضعی داویشتر سوق دهد. از سوی دیگر، همچنان یک ریسک معنادار وجود دارد که تعرفهها، قیمتهای انرژی، و فشارهای گستردهتر هزینهای، دوباره تورم را بالا ببرند. این موضوع یک ترکیب سیاستی دشوار ایجاد میکند. اگر رشد ضعیف شود، بازارها ممکن است دوباره انتظارات کاهش نرخ را احیا کنند. اما اگر تورم چسبنده بماند، بعید است فدرال رزرو بهسرعت سیاست را تسهیل کند. این تنش حلنشده یکی از دلایل اصلی باقی ماندن بیتکوین در وضعیت پرنوسان و محدود به دامنه، بهجای یک حرکت جهتدار با اطمینان بالا است. بازار هنوز تصمیم نگرفته که کدام سمت از معادله رشد در برابر تورم، عامل غالب خواهد شد.
سناریوی پایه من برای BTC در این هفته، خنثی تا کمی محتاطانه است، اما همراه با نوسان بالای ناشی از رویدادها. اگر نفت در سطوح بالا باقی بماند، CPI در سطوحی بالا منتشر شود، و صورتجلسه FOMC لحنی صبورانه یا اندکی هاوکیش را تقویت کند، دلار میتواند محکم باقی بماند و بیتکوین ممکن است برای شکستن تمیز به سمت بالا با دشواری روبهرو شود. در مقابل، اگر تورم در سمت نرمتر غافلگیر کند، تنش ژئوپلیتیکی کاهش یابد، و جریان ETFها باثباتتر شود، بیتکوین فضا برای بازیابی در کنار سایر داراییهای ریسکی خواهد داشت. این بدان معنا نیست که BTC فاقد حمایت بلندمدت است. این فقط به این معناست که محیط فوری بازار همچنان نخست با شرایط اقتصاد کلان و سپس با احساسات خاص کریپتو تعیین میشود.
شفافترین شیوه برای صورتبندی بازار این است: بیتکوین همچنان از مشارکت نهادی در بلندمدت حمایت میشود، اما معاملات کوتاهمدت آن با نفت، دلار، قیمتگذاری فدرال رزرو، و ریسک تیترهای خبری هدایت میشود. تا زمانی که این متغیرهای اقتصاد کلان بیثبات باقی بمانند، باید با رشدهای قیمتی به این شکل نگاه کرد که برای اعتبار گرفتن، به تأیید همزمان از سوی احساس ریسک و ثبات جریان ETF و سرمایه نیاز دارند، نه فقط از سوی خودِ قیمت. این موضوع بهویژه در محیطی مهم است که در آن، جهشهای تند میتوانند بهسرعت محو شوند اگر دادههای اقتصاد کلان علیه داراییهای ریسکی حرکت کنند.
ارزیابی نهایی
بیتکوین در حالی که ساختار کوتاهمدت آن شکننده است، مومنتوم جریان سرمایه نرمتر شده، و محیط بازار همچنان تحت سلطه تورم، نفت، دلار، و فدرال رزرو قرار دارد وارد هفته میشود. این وضعیت بیت کوین را در یک رژیم محدود به دامنه اما بسیار واکنشی قرار میدهد؛ جایی که رویدادهای اقتصاد کلان در کوتاهمدت بیش از تیترهای خاصِ کریپتو اهمیت دارند. داستان نهادی بلندمدت همچنان زنده است، اما برای این هفته، یک حرکت صعودی پایدار احتمالاً به کمک تورم نرمتر، فضای کمتر تهاجمی برای دلار، و ثبات در تقاضای ETF نیاز دارد. تا آن زمان، احتیاط همچنان موضع تمیزتر و منطقیتر است.
تحلیل تکنیکال قیمت بیت کوین
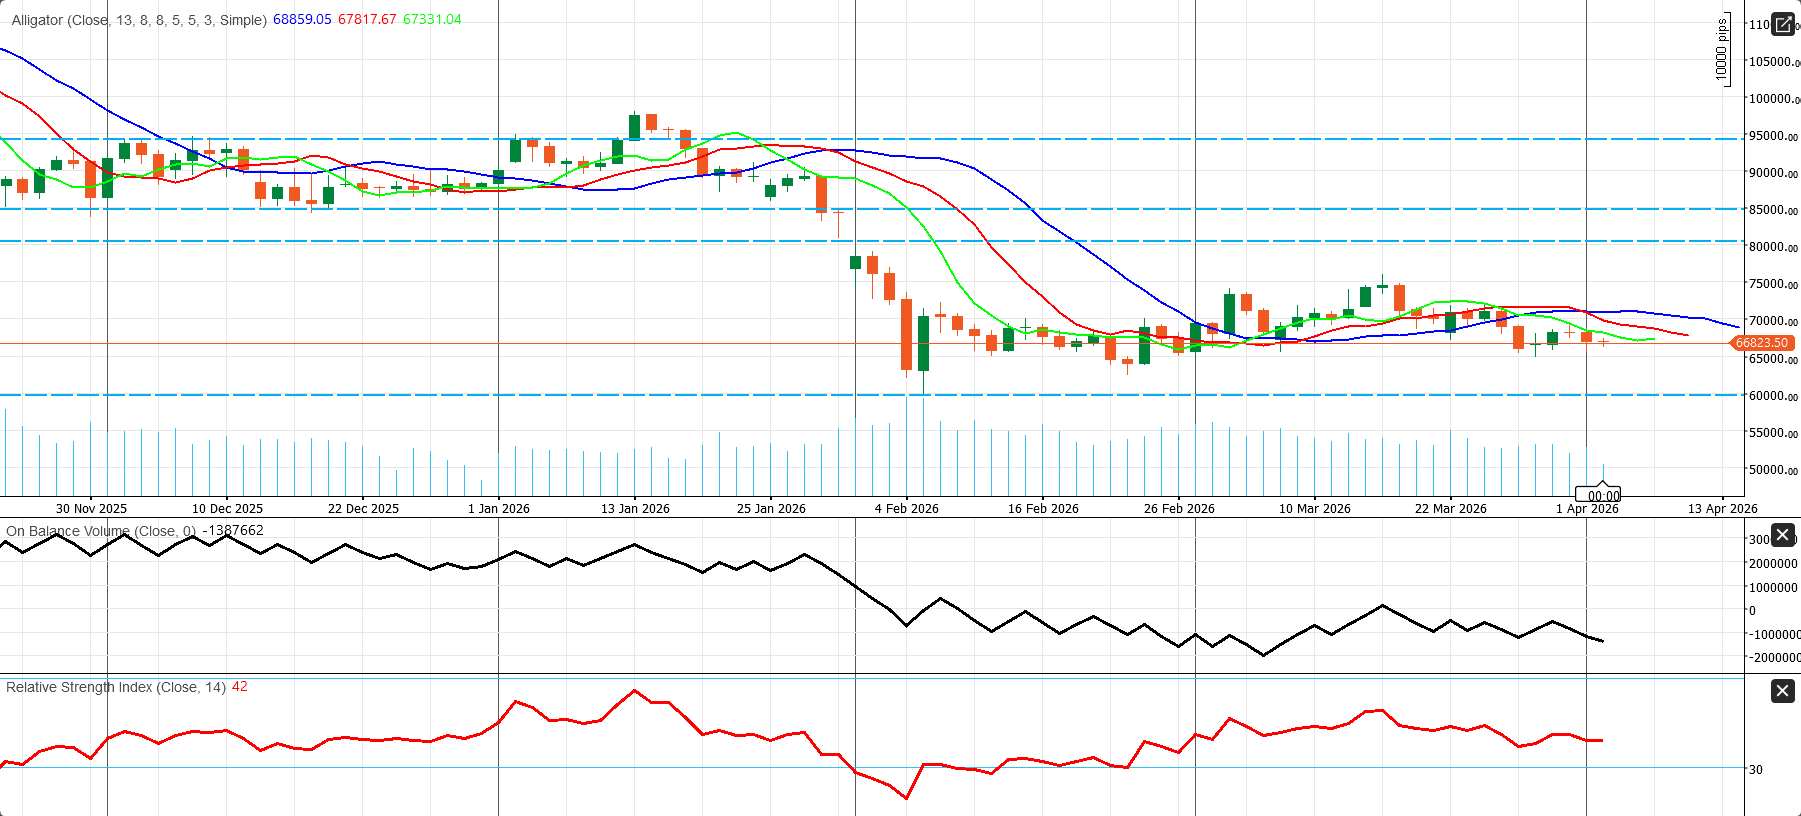
از منظر تکنیکال، ساختار روزانه BTC/USD همچنان خنثی تا نزولی باقی مانده است. پس از شکست تند از ناحیه 90 هزار تا 95 هزار در اوایل فوریه، بیتکوین وارد یک محدوده معاملاتی پایینتر شد و اکنون در حوالی 66.8 هزار قرار دارد؛ پایینتر از هر سه خط Alligator. این وضعیت، سوگیری کوتاهمدت را تحت فشار نگه میدارد. نمودار نشان میدهد BTC همچنان در یک ساختار شکننده قرار دارد. بالای 68.9 هزار، بازار میتواند تثبیت شود و بهطور بالقوه به سمت 70 هزار تا 72 هزار حرکت کند. پایینتر از 65 هزار، فشار نزولی میتواند دوباره به سمت 60 هزار افزایش یابد. ساختار گستردهتر هنوز بیشتر شبیه یک فاز تثبیت پس از شکست نزولی است تا آغاز یک موج صعودی جدید.
شاخصهای زیربنایی تکنیکال نیز از این نگاه محتاطانه حمایت میکنند. RSI در نزدیکی 42 نشان میدهد که مومنتوم همچنان ضعیف است و پایینتر از ناحیه خنثی باقی مانده، یعنی خریداران هنوز کنترل کامل را بازپس نگرفتهاند. OBV همچنان منفی است و بهآرامی پایینتر میرود، که نشان میدهد انباشت همچنان محدود باقی مانده است. سطوح کلیدی که باید زیر نظر داشت عبارتاند از 65 تا 66 هزار بهعنوان حمایت فوری، 60 هزار بهعنوان حمایت اصلی پایینتر، 67.3 تا 68.9 هزار بهعنوان مقاومت نخست، و سپس 70 تا 72 هزار بههمراه 75 هزار بهعنوان ناحیه مقاومت بالاتر.
Comments