 English
 پارسی


مشاهده ویدیو تحلیلی
مرور هفتگی اقتصاد جهانی:
رشد نرمتر شد، ریسکهای تورمی پابرجا ماند، و بازارها در درجه اول با رویداد های ژئوپلیتیک معامله شدند
اقتصاد جهانی هفته را در وضعیتی شکنندهتر، اما هنوز نه رکودی، به پایان رساند. تم غالب کلان، درگیری خاورمیانه و آتشبس همچنان شکننده میان آمریکا و ایران بود که قیمت انرژی، انتظارات تورمی، ارزها و اشتهای ریسک را در مناطق مختلف شکل داد. همزمان، دادههای پایه و مهم نشان دادند که اقتصاد جهانی همچنان در حال گسترش است، اما با مومنتوم ضعیفتر در تقاضای مصرفکننده، عملکرد نابرابر صنعتی، و فشارهای تورمی پایدار در چندین اقتصاد بزرگ و نوظهور.
جمعبندی کلی این هفته آن است که اقتصاد جهانی در حال حرکت عمیقتر به درون مرحلهای از رشد کندتر، اما همچنان تورمی و حساس به ژئوپلیتیک است. رشد فرو نریخته است، اما نابرابرتر شده است. خدمات در بسیاری از اقتصادها همچنان پابرجا ماندهاند، اما مسکن، ساختوساز، اعتماد، و بخشهایی از تولید همچنان ضعیف هستند. بانکهای مرکزی محتاطتر میشوند، نه به این دلیل که تورم همهجا در حال شتاب گرفتن است، بلکه به این دلیل که ریسکهای مرتبط با انرژی مدیریت چشمانداز را دشوارتر کردهاند.
- ژئوپلیتیک همچنان محرک اصلی کلان باقی ماند
مهمترین تحول جهانی، آتشبس موقت میان آمریکا و ایران بود. این آتشبس در ابتدا یک موج گسترده آسودگی در بازار سهام ایجاد کرد، نوسان را پایین آورد، و پس از آنکه نفت خام به دلیل ترس از جنگ منطقهای عمیقتر تا نزدیک 120 دلار در هر بشکه جهش کرده بود، به افت شدید قیمت نفت منجر شد. اما این آتشبس خیلی زود نشانههای فشار و ضعف را بروز داد.
فعالیت نظامی در لبنان ادامه یافت، عبور کشتیها از تنگه هرمز همچنان بهشدت محدود باقی ماند، و اظهارات مکرر از واشنگتن و تهران روشن کرد که یک توافق پایدار هنوز بسیار دور است. نتیجه این شد که بازارها از یک معامله آسودگیِ شفاف به سمت یک ارزیابی مجدد محتاطانهتر حرکت کردند. نفت بهشدت سقوط کرد، اما سپس دوباره بازگشت، زیرا معاملهگران دریافتند که وضعیت عرضه به حالت عادی بازنگشته است.
این موضوع برای اقتصاد جهانی اهمیت دارد، زیرا هرمز همچنان یک گذرگاه حیاتی برای جریانهای انرژی است. این هفته نشان داد که حتی کاهش نسبی در ترسهای نظامی نیز برای حذف کامل پرمیوم ریسک انرژی کافی نیست، بخصوص اگر جریان واقعی ارسال نفت و گاز همچنان محدود بماند.
- تورم همچنان مسئله اصلی اقتصاد کلان باقی ماند
دادههای این هفته نشان دادند که تورم دیگر در سطح جهانی در یک جهت حرکت نمیکند. در برخی نقاط، تورم در سطوح بالادستی کاهش یافت، اما در نقاط دیگر فشارهای قیمتی مرتبط با انرژی همچنان قوی باقی ماندند یا دوباره شتاب گرفتند.
در ایالات متحده، CPI مارس تصویری ترکیبی نشان داد. تورم عمومی همچنان بالا باقی ماند، بهطوریکه CPI ماهانه 0.9% و سالانه 3.3% ثبت شد، در حالی که تورم هسته نرمتر از انتظار بود و در سطح 0.2% ماهانه و 2.6% سالانه قرار گرفت. دادههای PCE نیز همچنان قوی باقی ماندند، بهطوریکه PCE هسته 0.4% ماهانه و 3.0% سالانه ثبت شد. نگرانی بزرگتر این بود که انتظارات تورمی بهشدت افزایش یافت، بهطوریکه انتظارات تورمی یکساله دانشگاه میشیگان به 4.8% جهش کرد.
در اروپا، فشار قیمت تولیدکننده در سطح منطقه یورو به کاهش ادامه داد. PPI منطقه یورو در مقیاس سالانه عمیقاً منفی باقی ماند و در مقیاس ماهانه منفیتر شد، که با تورم نرمتر در سطوح بالادستی سازگار است. اما دادههای تورم مارس آلمان بهشدت بالاتر رفت، بهطوریکه هم تورم مصرف کننده و هم HICP نسبت به فوریه بهطور محسوسی شتاب گرفتند. این موضوع نشان میدهد که منطقه یورو هنوز نمیتواند درباره تورم اعلام پیروزی کند، بهویژه اگر قیمتهای انرژی پرنوسان باقی بمانند.
در آسیا، چین همچنان استثنای روشن در سمت نرمتر بود، بهطوریکه CPI در سطح 0.7%- ماهانه و 1.0% سالانه قرار گرفت، که نشاندهنده قدرت بسیار ضعیف قیمتگذاری در سمت مصرفکننده است. اما PPI چین در سطح 0.5% سالانه مثبت شد، که نشان میدهد شرایط قیمتگذاری صنعتی بهبود یافته، حتی در حالی که تقاضای خانوار همچنان ضعیف مانده است.
در مقابل، ژاپن همچنان فشارهای تورمی داخلی قویتری را نشان داد. PPI در سطح 2.6% سالانه، بالاتر از انتظارات، افزایش یافت، در حالی که رشد دستمزدها نیز همچنان قوی باقی ماند. این ترکیب، نگرانیها را زنده نگه داشت که تورم در ژاپن در حال نهادینهتر شدن است.
در سراسر اقتصادهای نوظهور، تورم همچنان یک مسئله مهم باقی ماند. CPI برزیل بیش از انتظار شتاب گرفت. تورم عمومی مکزیک بالا باقی ماند، حتی با وجود آنکه تورم هسته اندکی کاهش یافته باشد. تورم روسیه بالا و چسبنده باقی ماند. پیام این هفته روشن بود: تورم جهانی دیگر مانند گذشته بهصورت گسترده در حال گسترش نیست، اما همچنین به روشنی نیز در حال فروکش کردن نیست که سیاستگذاران را آسوده خاطر کند.
- رشد اقتصاد کند شد، اما فرو نریخت
روایت رشد اقتصاد جهانی در این هفته ضعیفتر بود، اما آشکارا رکودی نبود.
در ایالات متحده، برآورد سوم GDP سهماهه چهارم به 0.5% کاهش یافت و درآمد شخصی در فوریه 0.1%- افت کرد، در حالی که هزینهکرد شخصی 0.5% افزایش یافت. این ترکیب نشان میدهد که مصرفکننده همچنان در حال خرج کردن است، اما با حمایت کمتر از سوی درآمد. دادههای پیمایشی نیز ضعیف بودند، بهطوریکه شاخص احساسات میشیگان بهشدت به 47.6 سقوط کرد. اقتصاد آمریکا همچنان به اندازهای مقاوم به نظر میرسد که از یک انقباض فوری اجتناب کند، اما کیفیت رشد تضعیف شده است.
در منطقه یورو، تصویر رشد همچنان اندکی مثبت باقی ماند. PMI ترکیبی منطقه یورو در 50.7 و PMI خدمات در 50.2 ثابت ماند، که به این معناست که اقتصاد در فاز گسترش باقی ماند، اما فقط بهزحمت. فروش خردهفروشی در مقیاس سالانه افزایش یافت، اما در مقیاس ماهانه کاهش یافت، در حالی که ساختوساز همچنان در انقباض آشکار باقی ماند. اعتماد سرمایهگذاران بهشدت تضعیف شد، بهطوریکه Sentix به 19.2- سقوط کرد.
بریتانیا نیز به همین شکل ضعیف اما نه فروپاشیده به نظر رسید. PMI ترکیبی و PMI خدمات اندکی بالاتر از 50 باقی ماندند، به این معنا که فعالیت همچنان در حال گسترش است، اما هر دو بهطور قابلتوجهی کند شدند. دادههای بخش مسکن تضعیف شدند، نرخهای وام مسکن بالا باقی ماندند، و اعتماد مصرفکننده دوباره افت کرد. بریتانیا همچنان در محدوده رشد پایین قرار دارد، نه رکود، اما مومنتوم بهوضوح در حال کاهش است.
سیگنالهای رشد چین ناهمگون بودند. تورم نرم بود، اما قیمتهای تولیدکننده بهبود یافتند، اعتماد مصرفکننده تقویت شد، و عملکرد بازار سهام خوب بود. این نشان میدهد که اقتصاد چین بهطور نابرابر در حال تثبیت است، نه اینکه با قدرت شتاب بگیرد. سمت صنعتی سریعتر از سمت مصرفکننده در حال بهبود است.
تصویر رشد ژاپن نیز ترکیبی بود. رشد دستمزدها، وامدهی، حساب جاری، و سفارشات ابزارهای ماشین آلات صنعتی همگی قوی بودند، اما اعتماد خانوار و شاخص اقتصادنگرها بهشدت افت کردند، در حالی که شاخصهای فعالیت کوتاهمدت نیز نرم شدند. ژاپن همچنان حوزههای معناداری از تابآوری دارد، اما تقاضای داخلی شکننده باقی مانده است.
در سراسر اقتصادهای نوظهور، تصویر ناهمگون بود. هند نسبتاً قوی باقی ماند، با سیاست باثبات، افزایش ذخایر، رشد قویتر نقدینگی، و اعتماد بهتر. تراز خارجی کره جنوبی بهشدت بهبود یافت، اما اعتماد مصرفکننده تضعیف شد. تولیدات صنعتی ترکیه رشد کرد، اما احساسات و شرایط نقدی مالی ضعیف باقی ماندند. PMI آفریقای جنوبی بهبود یافت، اما تولیدات صنعتی تضعیف شد. برزیل با تورم قویتر و اعتماد ضعیفتر مواجه شد. مکزیک فعالیت و تورم ترکیبی را نشان داد. بهطور خلاصه، اقتصادهای نوظهور در بخشهایی مقاوم باقی ماندند، اما بهشدت نابرابر بودند.
- بانکهای مرکزی محتاطتر شدند، نه مطمئنتر
یکی از روشنترین تمهای جهانی این هفته این بود که بانکهای مرکزی در موقعیتی نیستند که بهراحتی آرام بگیرند.
صورتجلسه فدرال رزرو تا حدی انقباضی تفسیر شد، زیرا سیاستگذاران نگرانی فزایندهای درباره قیمتهای بالاتر نفت و ریسک نشان دادند که انرژی میتواند تورم را چسبنده نگه دارد. فدرال رزرو با یک محیط روشن برای تسهیل سیاست های خود مواجه نیست.
RBI، RBNZ، و بانک مرکزی کره همگی نرخها را بدون تغییر نگه داشتند، و در هر مورد پیام مشابه بود: سیاستگذاران در تلاشاند ثبات را حفظ کنند، در حالی که ریسکهای ژئوپلیتیکی و تورمی را از نزدیک زیر نظر دارند.
در ژاپن، ترکیب دستمزدهای قویتر، تورم تولیدکننده بالاتر، و بازده بالاتر حراج اوراق JGB، نگرانیها درباره عادیسازی سیاست پولی را زنده نگه داشت. در اروپا، تصویر نرمتر رشد به احتیاط استدلال میدهد، اما تورم قویتر آلمان و نااطمینانی انرژی مانع از یک چرخش ساده به سمت موضع انبساطی میشود.
جمعبندی سیاست کلی پولی جهانی این است که بانکهای مرکزی بهطور فزایندهای میان پسزمینه رشد ضعیفتر در یک سو و ریسکهای تورمی مرتبط با انرژی در سوی دیگر، گرفتار شدهاند.
- بازارها بهبود یافتند، اما این بازگشت مشروط بود
بازارهای جهانی در مجموع هفته بهتری داشتند، اما این بازگشت بیشتر توسط ژئوپلیتیک هدایت شد تا بهبود قاطع در دادههای کلان.
والاستریت بهطور قوی صعود کرد، بهطوریکه S&P 500، داوجونز، و نزدک همگی رشدهای خوبی ثبت کردند، و VIX بهشدت کاهش یافت. سهام آسیایی نیز بازگشت داشتند، به رهبری کره جنوبی و ژاپن، در حالی که سهام اروپایی با کاهش نفت پس از نخستین خبرهای آتشبس، بهبود یافتند.
دلار آمریکا در طول هفته تضعیف شد، زیرا تقاضا برای داراییهای امن کاهش یافت، و این امر به حمایت از طلا و برخی ارزهای غیردلاری کمک کرد. اما دلار بهطور قاطع پایین نرفت، زیرا آتشبس همچنان شکننده باقی ماند و ریسکهای تورمی هنوز وجود داشتند.
طلا در سطوح بالا باقی ماند و در مسیر ثبت یک رشد هفتگی دیگر قرار گرفت، که از دلار ضعیفتر و تنش ژئوپلیتیکی پایدار حمایت گرفت. در همین حال، نفت به روشنترین سیگنال نااطمینانی بازار تبدیل شد: ابتدا با خوشبینی به آتشبس سقوط کرد، سپس با تداوم اختلالات هرمز دوباره بازگشت.
این الگو به ما میگوید که بازار جهانی سناریوی صلح باثبات را معامله نمیکند. بازار در حال معامله یک کاهش موقت در ریسک و تلطیف بدترین سناریوها است، در حالی که همچنان یک پرمیوم ژئوپلیتیکی قابلتوجه را در انرژی، حملونقل، و داراییهای حساس به پناهگاه امن حفظ کرده است.
- جمعبندی نهایی
اقتصاد جهانی هفتهای نرمتر و شکنندهتر داشت.
ایالات متحده رشد کندتر، تورم چسبنده، و انتظارات تورمی بالاتر را نشان داد. اروپا بهزحمت در فاز گسترش باقی ماند، اما اعتماد و ساختوساز تضعیف شدند. اقتصاد بریتانیا به کندتر شدن خود ادامه داد. چین بهطور نابرابر تثبیت شد، با تورم مصرفکننده ضعیف اما قیمتهای تولیدکننده بهتر و اعتماد قویتر. ژاپن در دستمزدها، اعتبار، و حسابهای خارجی مقاوم باقی ماند، اما در اعتماد و فعالیت کوتاهمدت ضعیفتر بود. اقتصادهای نوظهور ترکیبی بودند، با هند در میان روایتهای قویتر و برزیل، ترکیه، آفریقای جنوبی، و روسیه با محدودیتهای آشکارتر.
تغییر کلیدی کلان این است که اقتصاد جهانی همچنان در حال رشد است، اما با مومنتوم کمتر و انعطافپذیری سیاستی کمتر از قبل. رشد در حال تضعیف است، ریسکهای تورمی بهطور کامل از بین نرفتهاند، و تحولات ژئوپلیتیکی بار دیگر مسیر نفت، نرخها، و احساسات بازار را شکل میدهد. در نتیجه، می توان گفت که اقتصاد جهانی هنوز در حال فروپاشی نیست، اما بهوضوح آسیبپذیرتر شده است.
ایلات متحده امریکا
اقتصاد آمریکا در زیر سطح ظاهری، هفتهای دشوار از نظر کلان را پشت سر گذاشت. رشد بهطور محسوسی کند شد، درآمد خانوار تضعیف شد، احساسات افت کرد، و دادههای بازار کار در حاشیه ضعیفتر شدند. تورم بهصورت جهشی بالاتر نرفت، اما آنقدر هم کاهش نیافت که به فدرال رزرو یک فرصت روشن بدهد. افزایش انتظارات تورمی، تصویر سیاستگذاری را حتی دشوارتر کرد. در عمل، اکنون آمریکا بیش از آنکه به یک فرود نرم شفاف نزدیک باشد، به یک رژیم رشد کندتر + تورم چسبنده نزدیک شده است. والاستریت به این دلیل بهبود یافت که شرایط ژئوپلیتیک بهطور موقت بهتر شد، و دلار نیز به این دلیل نرمتر شد که تقاضا برای داراییهای امن کاهش یافت. اما مگر اینکه تورم بهصورت قانعکنندهتری افت کند یا رشد دوباره شتاب بگیرد، پسزمینه کلان داخلی همچنان بیشتر از رضایتخاطر، به سمت احتیاط است.
مرور هفتگی اقتصاد آمریکا
اقتصاد آمریکا هفته را در موقعیتی دشوارتر از آنچه حرکتهای ظاهری بازارها در ابتدا نشان میدادند به پایان رساند. بازارهای مالی از بهبود اخبار ژئوپلیتیکی و امیدهای موقت به آتشبس در خاورمیانه حمایت گرفتند، اما در زیر این موج آسودگی، تصویر اقتصاد داخلی چندان مطلوب نبود. رشد بهطور محسوسی کند شد، درآمد خانوار تضعیف شد، احساسات مصرفکننده افت کرد، و تورم آنقدر بالا باقی ماند که فدرال رزرو نتواند مسیر روشنی به سمت سیاست آسانتر داشته باشد.
مهمترین جمعبندی این است که آمریکا اکنون بیش از آنکه به یک سناریوی فرود نرم شفاف نزدیک باشد، به یک محیط رشد کندتر و تورم چسبنده نزدیک شده است. اقتصاد همچنان در حال گسترش است و نشانه قدرتمندی از یک فروپاشی فوری دیده نمیشود، اما کیفیت رشد در حال تضعیف است. این تغییر اهمیت دارد، زیرا در زمانی که ریسکهای تورمی، بهویژه ریسکهای مرتبط با انرژی، همچنان فعال هستند، انعطافپذیری سیاستگذاری را کاهش میدهد.
- تورم فقط تا حدی کاهش یافت
دادههای تورمی این هفته مقداری آرامش ایجاد کردند، اما نه آنقدر که روایت کلی را تغییر دهند. CPI هسته پایینتر از انتظار منتشر شد و نشان داد که تورم پایهای بهطور خارج از کنترل در حال جهش نیست. با این حال، تورم عمومی همچنان بالا باقی ماند و دادههای PCE تأیید کردند که فشار قیمتی هنوز آنقدر چسبنده هست که سیاستگذاران را محتاط نگه دارد. این آن نوع گزارش تورمی نبود که به فدرال رزرو برای چرخش سریع اطمینان بدهد.
آنچه پسزمینه تورمی را نگرانکنندهتر کرد، افزایش انتظارات تورمی بود. نظرسنجیها نشان دادند که خانوارها نسبت به افزایش قیمتهای آینده نگرانتر شدهاند، و این برای سیاستگذاران مسئلهای جدی است. حتی اگر تورم واقعی تا حدی کاهش یابد، افزایش انتظارات تورمی میتواند فدرال رزرو را نسبت به تسهیل سیاست محتاطتر کند، زیرا این ریسک را بالا میبرد که تورم در رفتار مصرفکنندگان و کسبوکارها نهادینهتر شود. این یکی از مهمترین سیگنالهای هفته بود.
- رشد بهوضوح شتاب خود را از دست داد
اگر تورم فقط تا حدی آرامشبخش بود، دادههای رشد با وضوح بیشتری ناامیدکننده بودند. برآورد سوم GDP سهماهه چهارم بهطور محسوسی به پایین بازبینی شد و این پیام را تقویت کرد که اقتصاد آمریکا نسبت به آنچه پیشتر تصور میشد، مومنتوم کمتری داشته است. هزینهکرد مصرفکننده همچنان مثبت ماند، اما پایه حمایتی آن ضعیفتر شد، زیرا درآمد شخصی کاهش یافت و درآمد واقعی افت کرد. در عمل، خانوارها هنوز در حال خرج کردن هستند، اما پشتوانه درآمدی کمتری دارند.
این موضوع اهمیت دارد، زیرا تابآوری مصرفکننده یکی از ستونهای اصلی قدرت اقتصاد آمریکا بوده است. وقتی هزینهکرد حفظ میشود اما درآمد تضعیف میشود، اکنون دشوارتر میتوان استدلال کرد که اقتصاد در مسیر یک گسترش باثبات و بادوام قرار داشته باشد. شواهد پیمایشی نیز در همین جهت قرار دارند. احساسات مصرفکننده بهطور محسوسی کاهش یافت و شاخصهای گستردهتر اعتماد نیز تضعیف شدند؛ موضوعی که نشان میدهد خانوارها نسبت به چشمانداز اقتصادی محتاطتر شدهاند.
- بازار کار در سرعت رشد در حال ضعیف تر شدن است
بازار کار در حال فروپاشی نیست، اما دیگر بهطور روشن هم تقویت نمیشود. درخواستهای اولیه بیمه بیکاری افزایش یافت که به نوعی نرمتر شدن اخراجها اشاره دارد، هرچند درخواستهای مستمر در سطح نسبتاً کنترلشدهای باقی ماندند. در همان حال، شاخصهای مرتبط با اشتغال در بخش خدمات ضعیفتر شدند و سنجههای گستردهتر روند بازار کار نیز افت کردند.
بهترین توصیف برای وضعیت بازار کار این است که هنوز تابآوری خوبی دارد، اما رشد دیگر مانند گذشته قانعکننده نیست. این تمایز مهم است. داده ها به بازار کاری اشاره دارند که در حال فروپاشی به ریسک رکود قرار دارد. اما یک بازار کار که بهتدریج در حال سرد شدن است، بیشتر به رشد ضعیفتر و چشمانداز شکنندهتر مصرفکننده اشاره دارد. در حال حاضر، آمریکا در دسته دوم قرار میگیرد.
- خدمات پابرجا ماند، اما فشارهای تورمی همچنان قوی بودند
دادههای فعالیت کسبوکار نیز بهجای آنکه آشکارا ضعیف باشند، ناهمگون بودند. بخش خدمات در فاز گسترش باقی ماند که همچنان برای رشد کلی یک نشانه مثبت است. سفارشات جدید قوی باقی ماندند و بخشهایی از اقتصاد کالا نیز نشانههایی از تابآوری نشان دادند. اما کیفیت دادهها نابرابر بود، و در جزئیات بهویژه این نکته مهم بود: قیمتها در بخش خدمات همچنان بسیار بالا باقی ماندند.
این برای فدرال رزرو یک مشکل است، زیرا تورم خدمات معمولاً پایدارتر از تورم کالاهاست. به بیان دیگر، حتی با وجود آنکه برخی بخشهای اقتصاد در حال سرد شدن هستند، مسئله تورم بهطور تمیز و کامل در حال از بین رفتن نیست. این ترکیب رشد نرمتر و فشار قیمتی همچنان بالا دقیقاً همان چیزی است که وضعیت فعلی اقتصاد کلان را نامطمئن و ناراحتکننده میکند.
- احتیاط فدرال رزرو همچنان موجه است
صورتجلسه فدرال رزرو این پیام را تقویت کرد. سیاستگذاران نشان دادند که نسبت به قیمتهای بالاتر نفت و افزایش انتظارات تورمی نگران هستند؛ عواملی که میتوانند تورم را برای مدت طولانیتری چسبنده نگه دارند. این به معنای قریبالوقوع بودن افزایش دوباره نرخ بهره نیست، اما به این معناست که بانک مرکزی هنوز بسیار دور از اعلام پیروزی است. بازده اوراق قرضه خزانه داری نیز بازاری را منعکس کرد که همچنان ریسک معنادار نرخ بهره را در پیش رو میبیند.
جمعبندی نهایی
اقتصاد آمریکا همچنان به اندازهای تابآور به نظر میرسد که از یک انقباض فوری اجتناب کند، اما این هفته یک نکته را روشن کرد: توازن اقتصاد کلان در حال بدتر شدن است. رشد در حال کند شدن است، درآمد خانوار تحت فشار قرار دارد، احساسات در حال تضعیف است، و تورم به اندازه کافی سریع پایین نمیآید. والاستریت به این دلیل بهبود یافت که شرایط ژئوپلیتیکس بهطور موقت بهتر شد، و دلار نیز با کاهش تقاضا برای داراییهای امن نرمتر شد، اما بنیادهای داخلی همچنان بیشتر به نفع احتیاط اشاره دارند. مگر آنکه تورم بهصورت قانعکنندهتری کاهش یابد یا رشد دوباره شتاب بگیرد، چشمانداز آمریکا همچنان شکنندهتر از آن است که بتوان با آسودگی به آن نگاه کرد.
چشمانداز اقتصادی آمریکا در هفته پیشرو: تورم، رشد، و تمرکز بر فدرال رزرو
بعید است که هفته 16 یک تغییر قاطع در روایت کلان آمریکا ایجاد کند، اما میتواند نگرانی اصلی بازار را تأیید کند: تورم همچنان ناراحتکننده است، رشد در حال کند شدن است، و فدرال رزرو هنوز دلیل چندانی برای شتاب به سمت کاهش نرخ بهره ندارد.
تقویم اقتصادی آمریکا برای 13 تا 19 آوریل 2026 ممکن است در ظاهر سبکتر از حد معمول به نظر برسد، اما این به معنای کماهمیتتر بودن آن نیست. در واقع، با تعویق فروش خردهفروشی مارس به 21 آوریل و به تعویق افتادن داده های شروع پروژه های ساخت مسکن و مجوزهای ساختمانی تا 29 آوریل، دادههایی که همچنان در برنامه قرار دارند، وزن بیشتری برای بازارها خواهند داشت. این هفته احتمالاً کمتر درباره یک جهتگیری تازه کلان خواهد بود و بیشتر درباره این خواهد بود که آیا روندهای اخیر تأیید میشوند یا نه: تورم چسبنده، رشد نرمتر اما نه فروپاشیده، و فدرال رزروی که همچنان محکم در سیاست صبر و مشاهده باقی مانده است.
مهمترین داده هفته احتمالاً تورم قیمت تولیدکننده مارس در روز سهشنبه 14 آوریل خواهد بود. پس از غافلگیری اخیر CPI، سرمایهگذاران میخواهند بدانند آیا فشارهای تورمی در حال گسترش بیشتر در زنجیره تولید هستند یا نه. PPI فوریه از قبل نیز قوی بود، و یک عدد قوی دیگر این ایده را تقویت خواهد کرد که تورم فقط یک مسئله در سطح مصرفکننده نیست. این موضوع در محیطی که افزایش قیمت نفت و تنشهای ژئوپلیتیکی ریسک انتقال شفافتر هزینههای انرژی به حملونقل، تولید، و زنجیره توزیع را بالا بردهاند، اهمیت بیشتری پیدا میکند. اگر این اتفاق رخ دهد، بازار ممکن است به این جمعبندی برسد که تورم در حال گستردهتر و مهار آن دشوارتر شدن است.
پیش از آن، دوشنبه با فروش خانههای موجود در مارس همراه خواهد بود که یک تصویر مفید از تقاضای بخش مسکن ارائه میدهد. بخش مسکن همچنان یکی از حساسترین بخشهای اقتصاد به نرخ بهره است و از پیش نیز نشانههایی از فشار را نشان داده است. فشارهای مربوط به استطاعت خرید بالا باقی ماندهاند، درخواستهای وام مسکن ضعیف بودهاند، و فروش مسکن موجود فقط بهطور محدود بهبود یافته است. از آنجا که فروش خانههای موجود منعکسکننده نهایی شدن معاملات است نه امضاهای جدید، گزارش مارس عمدتاً شرایطی را ثبت خواهد کرد که پیش از درگیری ایران و پیش از جهش شدید نرخهای وام مسکن وجود داشت. با این حال، پسزمینه از قبل نیز نرم بود، و ریسک این است که فروش نهایی ضعیفتر از آن چیزی باشد که شاخصهای قبلی مسکن نشان میدادند. این مسئله پیام گستردهترِ سرد شدن تدریجی تقاضای داخلی را تقویت خواهد کرد.
چهارشنبه به تصویر کلان، جزئیات بیشتری اضافه خواهد کرد. قیمتهای واردات و صادرات، نظرسنجی تولیدی امپایر استیت، شاخص بازار مسکن NAHB، و گزارش بژ فدرال رزرو همگی به سرمایهگذاران کمک خواهند کرد تا ارزیابی کنند آیا فشارهای تورمی و نااطمینانی ژئوپلیتیکی در حال اثرگذاری آشکارتر بر فعالیت کسبوکار هستند یا نه. گزارش بژ شاید اهمیت ویژهای داشته باشد، زیرا یک تصویر کیفی گستردهتر از این ارائه میدهد که شرکتها در سراسر کشور چگونه هزینهها، تقاضا، و شرایط مالی را تجربه میکنند. بازارها با دقت به دنبال هر نشانهای خواهند بود که فشارهای مرتبط با انرژی در حال انتقال گستردهتر هستند یا اینکه احساسات کسبوکار محتاطتر شده است.
در این هفته یک زاویه آرامتر اما معنادار برای بازارهای مالی نیز وجود دارد: پایان رسمی فصل مالیاتی 2025. جریانهای نقدی خزانهداری میتوانند بر شرایط نقدینگی اثر بگذارند و اگرچه تا اینجا دریافتیهای مالیاتی غافلگیری بزرگی نداشتهاند، بازپرداختها تا حدی کمتر از انتظار بودهاند. اگر این الگو ادامه پیدا کند، میتواند به معنای افزایش کوچکتر در حساب عمومی خزانهداری باشد که در نتیجه ممکن است شرایط نقدینگی کوتاهمدت را تا حدی آسانتر کند. این، داستان اصلی اقتصاد کلان نیست، اما در بازاری که از پیش به نرخها و شرایط تأمین مالی حساس است، همچنان ارزش رصد کردن دارد.
پنجشنبه برای سمت رشد این بحث اهمیت ویژهای خواهد داشت. درخواستهای اولیه بیمه بیکاری، نظرسنجی تولیدی فدرال رزرو فیلادلفیا، و تولیدات صنعتی باید تصویر روشنتری از این ارائه دهند که آیا اقتصاد صرفاً در حال کند شدن است یا در حال ورود به مرحلهای از نرمتر شدن معنادارتر است. دادههای اخیر درخواستهای بیمه بیکاری نشان میدهند که بازار کار در حال سرد شدن است، اما فقط بهصورت تدریجی. تولیدات صنعتی بیشتر نرم باقی مانده تا آشکارا ضعیف شده باشند. نظرسنجیهای تولیدی نیز ترکیبی بودهاند. اگر دادههای پنجشنبه در مجموع نسبتاً خوب بمانند، استدلال مربوط به یک اقتصاد همچنان تابآور پابرجا خواهد ماند. اما اگر همگی ناامیدکننده باشند، بازارها ممکن است با اطمینان بیشتری به این نتیجه برسند که رشد ضعیفتر در حال مهمتر شدن نسبت به هیاهوی تورمی است.
پیام ها و سخنرانی های فدرال رزرو نیز اهمیت خواهد داشت، حتی بدون آنکه این هفته نشست مهم سیاستی برگزار شود. جان ویلیامز و کریستوفر والر از جمله مهمترین سخنرانان برنامهریزیشده هستند. بعید است ویلیامز بازارها را غافلگیر کند، اما هر تغییر در لحن او درباره ماندگاری تورم همچنان میتواند معنادار باشد. والر شاید حتی توجه بیشتری جلب کند، زیرا تمایل بیشتری برای تطبیق موضع عمومی خود با دادههای ورودی نشان داده است. اظهارات او میتواند به شکلگیری انتظارات پیش از نشست بعدی FOMC در 28 تا 29 آوریل کمک کند. در حال حاضر، پیام اصلی روشن باقی میماند: فدرال رزرو برای کاهش نرخها عجلهای ندارد، اما در عین حال آنقدر هم در موقعیت راحتی نیست که بتواند با آسودگی صحبت کند.
جمعبندی کلی برای هفته پیشرو ساده است. اقتصاد آمریکا در حال فروپاشی نیست، اما در عین حال آن ترکیبِ تمیزِ کاهش تورم و رشد باثباتی را که بازارها را آسوده کند نیز ارائه نمیدهد. اگر PPI داغ باقی بماند، قیمتهای واردات تقویت شوند، و گزارش بژ انتقال گستردهتر هزینهها به مصرف کننده را نشان دهد، بازده اوراق خزانه داری میتواند بالا بماند و دلار آمریکا حمایت شود. از سوی دیگر، دادههای ضعیفتر مسکن، نظرسنجیهای نرمتر، و ارقام ناامیدکننده تولید این استدلال را تقویت خواهند کرد که رشد در زیر سطح ظاهری در حال کند شدن است. در هر صورت، این هفته بیشتر از آنکه بحث اقتصاد کلان را حلوفصل کند، باید احتیاط را تقویت کند.
مرور هفتگی دلار آمریکا و والاستریت:
دلار آمریکا عقب نشست و والاستریت صعود کرد، اما هیچیک از این دو حرکت بازتابدهنده یک بازتنظیم شفاف کلان نبود. روایت اصلی، کاهش موقت ترس ژئوپلیتیکی بود، در حالی که تورم، شرایط شکننده آتشبس، و سطوح کلیدی تکنیکال مانع از آن شدند که سرمایهگذاران بهطور کامل یک روند جدید را بپذیرند.
دلار نرمتر و شرایط ژئوپلیتیک
رفتار بازار در این هفته در ظاهر سازنده به نظر میرسید، اما تصویر زیرین پیچیدهتر بود. دلار آمریکا تضعیف شد و والاستریت رشدهای هفتگی قدرتمندی ثبت کرد، اما هر دو حرکت کمتر از آنکه ناشی از بهبود قاطع در پسزمینه اقتصادی باشند، حاصل تغییر در احساسات ژئوپلیتیکی بودند. خوشبینی موقت پیرامون یک آتشبس شکننده در خاورمیانه، تقاضای فوری برای داراییهای امن را کاهش داد، سرمایهگذاران را دوباره به سمت داراییهای ریسکی سوق داد، و به پایین آمدن نوسان کمک کرد. اما پیام گستردهتر این نبود که بازارها بهطور قاطع صعودی شدهاند. بلکه این بود که سرمایهگذاران موقتاً از موقعیتگیری بر مبنای بدترین سناریوها فاصله گرفتند، در حالی که همچنان تورم، نفت، و ریسک ژئوپلیتیکی را زیر نظر داشتند.
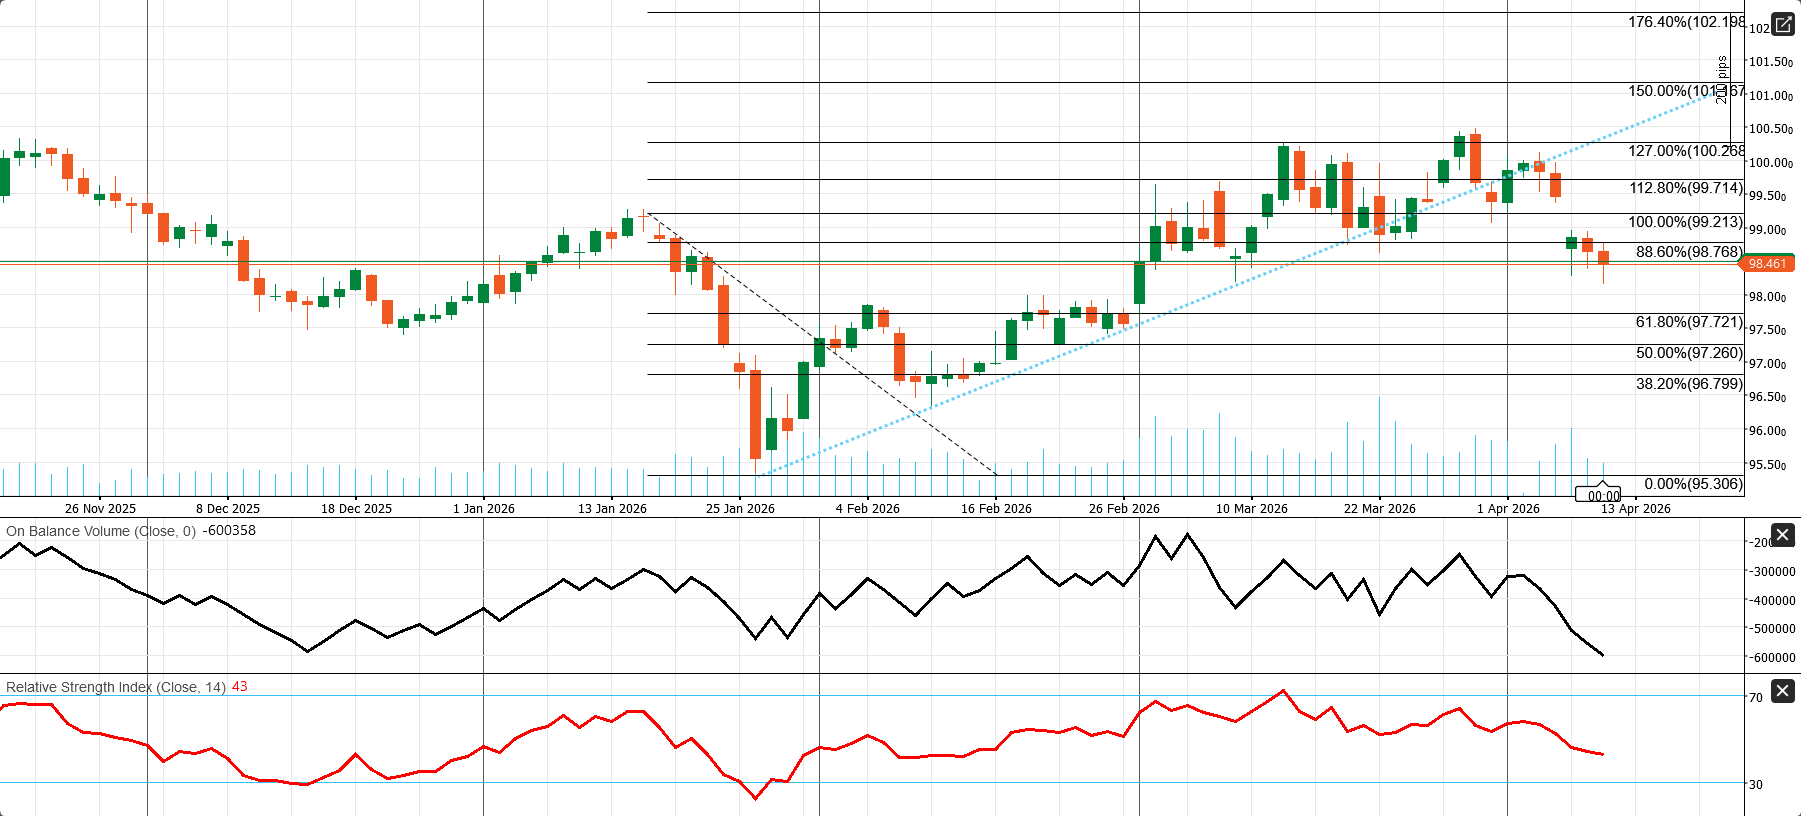
حرکت دلار یک سیگنال مهم بود. شاخص دلار آمریکا (DXY) هفته را در محدوده 98.50 به پایان رساند و بزرگترین افت هفتگی خود از ماه ژانویه را ثبت کرد. این کاهش زمانی رخ داد که بهبود اشتهای ریسک، تقاضا برای نقش تدافعی دلار را کاهش داد. سرمایهگذاران دوباره به سمت سهام و سایر داراییهای حساس به ریسک چرخش کردند، بهویژه زمانی که امیدها افزایش یافت که دیپلماسی بتواند از تشدید عمیقتر تنشهای منطقهای جلوگیری کند. با این حال، دلار به شکلی ساختاری وارد یک روند نزولی نشد. با بازگشت تردیدها درباره آتشبس و تداوم اختلالات پیرامون تنگه هرمز، دلار تثبیت شد و حتی در برخی جلسات بخشی از افت خود را جبران کرد. این به ما میگوید که بازار هنوز آماده نیست از نقش دلار بهعنوان پناهگاه امن دست بکشد. این یک بازگشت روند نبود. بیشتر یک اصلاح در تقاضای تدافعی بیش از حد کشیدهشده بود.
از منظر تکنیکال نیز نمودار دلار شکنندهتر شد. بازگشت قیمت از کف اواخر ژانویه پس از ناکامی در نزدیکی یک ناحیه مقاومت مهم فیبوناچی، مومنتوم خود را از دست داد و قیمت به زیر خط روند صعودیای رفت که از اواخر ژانویه تا اوایل آوریل از حرکت حمایت میکرد. شاخص همچنین به زیر یک سطح مهم دیگر فیبوناچی سقوط کرد که اکنون بهعنوان مقاومت عمل میکند. اندیکاتورهای مومنتوم نیز به لحن نرمتر بازار اضافه کردند: RSI به زیر خط خنثی 50 افت کرد و On-Balance Volume روندی نزولی گرفت که نشاندهنده کاهش مشارکت خریداران است. در عمل، تصویر تکنیکال اکنون تا حدی به نفع دیدگاه نزولی محتاطانه است، مگر آنکه DXY بتواند بهسرعت مقاومتهای نزدیک را پس بگیرد. سطوح حمایتی پایینتر همچنان مهم هستند، زیرا شکست آنها فشار نزولی را عمیقتر خواهد کرد.
بازگشت قدرتمند سهام، و بازاری که همچنان با ژئوپلیتیک هدایت میشود
در همین حال، والاستریت هفته بسیار قویتری داشت. S&P 500، داوجونز، و نزدک همگی رشدهای هفتگی مناسبی ثبت کردند، در حالی که VIX بهشدت کاهش یافت و نشان داد که ترس کوتاهمدت بهطور معناداری فروکش کرده است. قویترین حرکات پس از تیترهای مربوط به آتشبس رخ داد؛ تیترهایی که تهدید فوری یک جنگ منطقهای گستردهتر و ترس از شوک شدیدتر در قیمت نفت را کاهش دادند. سهام فناوری و رشدی رهبری این بازگشت را بر عهده داشتند و نزدک عملکرد بهتری داشت؛ حرکتی که از خوشبینی تازه نسبت به صنعت نیمههادی و روایت سودآوری مرتبط با هوش مصنوعی حمایت گرفت. این در آن بستر منطقی بود: زمانی که وحشت ژئوپلیتیکی کاهش مییابد، بخشهای رشدی با بتای بالا معمولاً از نخستین بخشهایی هستند که بازمیگردند.
با این حال، صعود سهام صرفاً درباره داده های بنیادی بهتر نبود. این صعود تا حد زیادی یک واکنش آسودگی بود. سرمایهگذاران حاضر بودند یک سناریوی ژئوپلیتیکی کمخطرتر را قیمتگذاری کنند، اما با احتیاط. درگیریها در لبنان ادامه یافت و روایت آتشبس همچنان شکننده باقی ماند، به این معنا که بازارها هرگز بهطور کامل یک سناریوی صلح باثبات را نپذیرفتند. در عوض، آنها این بهبود را موقتی و مشروط تلقی کردند. همین موضوع توضیح میدهد که چرا معاملات اواخر هفته، حتی پس از رشدهای قوی شاخصها، انتخابیتر شد. این صعود واقعی بود، اما میزان اطمینان پشت آن همچنان مشروط باقی ماند.
از منظر بنیادی، سهام آمریکا از پسزمینه سودآوری نیز حمایت گرفت. سرمایهگذاران وارد فصل جدید گزارشهای درآمدی شدند، در حالی که انتظار رشد مناسب سودها را داشتند، بهویژه در بخش فناوری. گزارشها به بهبود احساسات نسبت به شرکتهای تراشهساز، درآمد قوی سهماهه اول برای نامهای کلیدی نیمههادی، و انتظار رشد قدرتمند سود در شاخصهای بزرگِ متمایل به فناوری اشاره داشتند. این موضوع به حمایت از نزدک و شاخصهای وسیعتر حساس به رشد کمک کرد. برای هفته پیشرو، نامهایی مانند گلدمن ساکس، جیپی مورگان، بانک آو آمریکا، مورگان استنلی، نتفلیکس، TSMC، ASML، و جانسون و جانسون اهمیت دارند، زیرا به فعالیت بازار سرمایه، شرایط اعتباری، تابآوری مصرفکننده، تقاضای هوش مصنوعی، مومنتوم نیمههادیها، و جریانهای تدافعی بخش سلامت دید روشن تری میدهند. به بیان دیگر، اکنون سودهای شرکتها این ظرفیت را دارند که یا این بازگشت را تقویت کنند یا محدودیتهای آن را آشکار سازند.
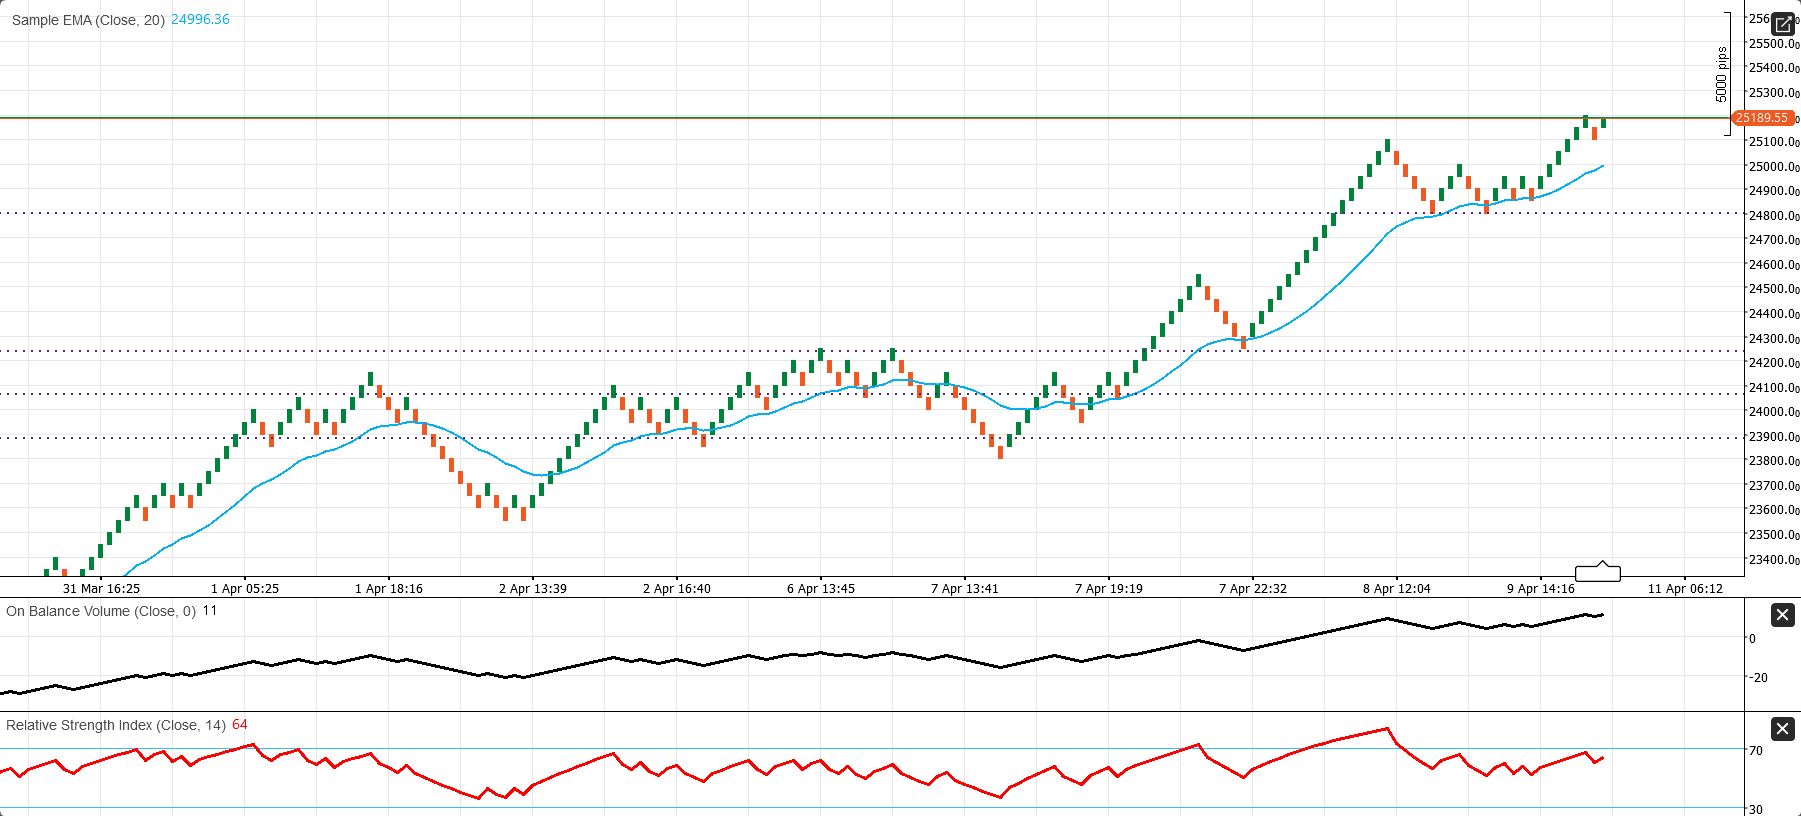
از منظر تکنیکال، نمودار روزانه US100 Renko 500 همچنان صعودی به نظر میرسد. قیمت همچنان بهوضوح بالاتر از میانگین متحرک نمایی 20 دورهای قرار دارد و توالی اخیر آجرهای Renko نشان میدهد که خریداران همچنان از اصلاحها دفاع کردهاند، نه اینکه اجازه یک عقبنشینی عمیقتر را بدهند. مومنتوم همچنان سازنده است، هرچند شاخص اکنون به سمت یک ناحیه مقاومت کلیدی در 25,190 تا 25,200 فشار میآورد. RSI قوی است، اما هنوز وارد محدوده اشباع خرید نشده، و این برای ادامه حرکت صعودی در صورت تأیید شکست مقاومت، فضا باقی میگذارد. On-Balance Volume نیز حمایتی است و نشان میدهد که در طول موج صعودی اخیر، انباشت بهبود یافته است. تا زمانی که قیمت بالاتر از EMA و بالاتر از پایه شکست در نزدیکی 24,800 باقی بماند، سوگیری صعودی گستردهتر همچنان حفظ میشود.
جمعبندی اصلی این هفته این است که بازارها بهتر شدند، اما این بهبود با شروطی همراه بود. دلار نرمتر به حمایت از داراییهای ریسکی کمک کرد و سهام به کاهش تنش ژئوپلیتیکی و احساسات مثبت در بخش فناوری واکنش مثبتی نشان داد. اما تورم همچنان چسبنده است، آتشبس همچنان شکننده است، و اگر مسیر دیپلماتیک تضعیف شود، تقاضا برای داراییهای امن میتواند بهسرعت بازگردد. در حال حاضر، والاستریت همچنان مومنتوم صعودی دارد، بهویژه در بخشهای رشدی، در حالی که دلار بخشی از قدرت خود را از دست داده است. اما هیچیک از این دو بازار با اطمینان کامل معامله نمیشوند. پیام واقعی این هفته نه قطعیت، بلکه یک بهبود موقت در احساسات در دل یک محیط کلان و ژئوپلیتیکی همچنان شکننده بود.
گزارشهای درآمدی در هفته پیشرو:
گزارشهای درآمدی اصلی در هفته پیشرو (13 تا 17 آوریل 2026) ابتدا در بخش مالی متمرکز هستند، سپس به بهداشت و درمان، نیمههادیها، و استریمینگ/رسانه میرسند. بزرگترین تمرکز بازار احتمالاً بر بانکهای بزرگ آمریکا خواهد بود، در حالیکه رویترز میگوید انتظار میرود نتایج بانکی این هفته نشان دهد که آیا فعالیت قوی در معاملات و بانکداری سرمایهگذاری میتواند بر نااطمینانی کلان مرتبط با قیمت نفت، تورم، و درگیری خاورمیانه غلبه کند یا نه.
- دوشنبه، 13 آوریل
گلذمن ساکس مهمترین گزارش تیترساز برای رصد کردن است. تقویم روابط سرمایهگذاران Goldman نشان میدهد که انتشار گزارش درآمدی سهماهه اول 2026 این شرکت در 13 آوریل انجام میشود، و رویترز از آن بهعنوان نامی یاد میکند که این هفته موج گزارشدهی بانکهای بزرگ را آغاز میکند.
- سهشنبه، 14 آوریل
این یکی از شلوغترین و مهمترین روزهای هفته است. گزارشهای اصلی شامل جیپیمورگان چیس، ولز فارگو، سیتیگروپ، بلکراک و جانسون اند جانسون میشود.
- چهارشنبه، 15 آوریل
یک روز سنگین دیگر برای بخش مالی. نامهای اصلی عبارتاند از Bank of America، Morgan Stanley، PNC Financial، و ASML.
- پنجشنبه، 16 آوریل
نامهای کلیدی به سمت فناوری و رسانه تغییر میکنند: Netflix و TSMC. Netflix اعلام کرده که نتایج مالی سهماهه اول 2026 خود را در 16 آوریل منتشر خواهد کرد، در حالی که TSMC گفته کنفرانس درآمدی سهماهه اول 2026 آن در 16 آوریل برگزار خواهد شد. TSMC بهویژه بهعنوان یک شاخص مهم برای ارزیابی تقاضای تراشههای مرتبط با هوش مصنوعی اهمیت دارد، در حالی که Netflix یکی از بزرگترین گزارشهای غیرمالیِ مصرفکننده/فناوری در این هفته است.
- جمعه، 17 آوریل
گزارشهای اصلی بار دیگر در بخش مالی هستند و State Street، Truist Financial، و Fifth Third Bancorp در صدر قرار دارند.
حساسترین نامها برای بازار در این هفته احتمالاًگلدمن ساکس، جیپی مورگان، بانک آمریکا، مورگان استنلی، نتفلیکس، TSMC، ASML، و جانسون و جانسون هستند، زیرا آنها دیدی از فعالیت بازارهای سرمایه، رشد وامدهی، تابآوری مصرفکننده، تقاضای هوش مصنوعی/نیمههادی، ریسک کنترلهای صادراتی، و تقاضا برای سهام تدافعی بزرگ در بخش بهداشت و درمان ارائه میدهند.
بریتانیا
هفته پیشروی بریتانیا بر بسته دادههای فعالیت فوریه در روز پنجشنبه و سخنرانیهای اعضای بانک مرکزی انگلستان در روز سهشنبه متمرکز است. سناریوی پایه من این است که بازارها یک بازگشت ملایم در فوریه را بهعنوان موضوعی مربوط به گذشته تلقی کنند و همچنان بریتانیا را از دریچه قیمتهای انرژی، لحن بانک مرکزی انگلستان، و این پرسش معامله کنند که آیا کندی رشد ماه مارس به چیزی ماندگارتر تبدیل میشود یا نه. از منظر معاملاتی، پوند و اوراق قرضه دولتی بریتانیا باید بیشترین واکنش را به هر غافلگیری درسخنارنی های GDP و هر چرخش انقباضی از سوی Bailey، Greene، یا Mann نشان دهند، در حالی که فوتسی ( FTSE) همچنان بهشدت به نفت و روایت گستردهتر آتشبس حساس باقی میماند.
مرور هفتگی اقتصاد بریتانیا: رشد ادامه یافت، اما شتاب بهوضوح تضعیف شد
اقتصاد بریتانیا این هفته وارد انقباض آشکار نشد، اما پیام کلی، یک محیط شکننده با رشد پایین بود. بخش خدمات در فاز گسترش باقی ماند، اما بازار مسکن دوباره نرمتر شد، ساختوساز ضعیف ماند، و اعتماد مصرفکننده تضعیف شد؛ موضوعی که نشان میدهد روند بهبود، بهطور فزایندهای نابرابر شده است.
اقتصاد بریتانیا هفته را با تصویری به پایان رساند که فاجعهبار نبود، اما بهوضوح کمتر از قبل اطمینانبخش بود. کشور همچنان در بخشهایی از بخش خصوصی، بهویژه خدمات، در حال رشد است، اما سرعت رشد به اندازهای کاهش یافته که پرسشهای تازهای درباره دوام این رشد ایجاد شده است. جمعبندی اصلی این است که بریتانیا همچنان در یک رشد شکننده و پایین قرار دارد، نه اینکه وارد رکود فوری شده باشد. این تمایز اهمیت دارد. اقتصاد فرو نریخته است، اما در عین حال نیز آن نوع قدرت فراگیری را که بتواند از اعتماد به یک بهبود پایدار حمایت کند، نشان نمیدهد.
مهمترین سیگنال از جدیدترین دادههای PMI آمد. هم PMI ترکیبی S&P Global و هم PMI خدمات بالاتر از مرز 50 باقی ماندند، که به این معناست فعالیت هنوز از نظر فنی در حال گسترش است. با این حال، هر دو شاخص نسبت به ماه قبل بهشدت کند شدند و پایینتر از انتظارات منتشر شدند. این یک تغییر معنادار است. بهجای آنکه به یک بهبود سالم مبتنی بر خدمات اشاره کنند، این ارقام نشان میدهند که اقتصاد اکنون بسیار نزدیکتر به رکود درجا حرکت میکند. به زبان ساده، تقاضا از بین نرفته است، اما نرمتر، محدودتر، و در برابر فشارهای بیشتر آسیبپذیرتر شده است. این یکی از روشنترین هشدارهای هفته بود.
ضعف حتی در بخش ساختوساز آشکارتر بود. PMI ساختوساز اندکی بهبود یافت و بهتر از پیشبینیها منتشر شد، اما همچنان بهطور قابلتوجهی پایینتر از 50 باقی ماند، که یعنی این بخش هنوز در حال انقباض است. این موضوع مهم است، زیرا ساختوساز اغلب یکی از روشنترین نمونههای نحوه انتقال نرخهای بهره بالاتر به اقتصاد واقعی است. این واقعیت که این بخش حتی با وجود یک بهبود جزئی همچنان تحت فشار است، نشان میدهد که هزینههای استقراض هنوز بهطور واقعی ترمز فعالیت را کشیدهاند. وقتی خدمات فقط اندکی در حال گسترش باشند و ساختوساز همچنان در حال کوچک شدن باشد، روایت کلی رشد بسیار کمتر قانعکننده میشود.
بخش مسکن نیز به این تصویر نرمتر اضافه کرد. جدیدترین شاخص قیمت مسکن Halifax نشان داد که قیمت ماهانه مسکن دوباره کاهش یافته، در حالی که رشد سالانه قیمتها نیز کند شده است. این به معنای فروپاشی بازار مسکن نیست، اما نشان میدهد بازاری است که برای ایجاد یک مومنتوم پایدار با مشکل مواجه است. هزینههای بالای استقراض همچنان در مرکز این روایت قرار دارند. نرخهای وام مسکن اندکی بالاتر رفتند، و هرچند این افزایش کوچک بود، پیام گستردهتر بدون تغییر باقی ماند: شرایط تامین مالی در بریتانیا همچنان فشرده است. مسکن یکی از حساسترین بخشهای اقتصاد به نرخ بهره است، بنابراین تداوم ضعف در این بخش نه فقط برای فعالیت بازار ملک، بلکه برای اعتماد خانوار، اثرات ثروت، و تمایل مصرفکنندگان به خرج کردن اهمیت دارد. بازار مسکن در حال فروپاشی نیست، اما بهوضوح تحت فشار است.
احساسات مصرفکننده نیز همین لحن محتاطانه را تقویت کرد. آخرین شاخص اعتماد دوباره کاهش یافت و نشان داد که خانوارها همچنان تا رسیدن به سطحی از اطمینان نسبت به چشمانداز فاصله زیادی دارند. این موضوع بهخوبی با دادههای مسکن و مومنتوم ضعیفتر خدمات همخوانی دارد. مصرفکننده در حال فروپاشی نیست، اما در عین حال نیز پشتیبانی قدرتمندی از سمت رشد ارائه نمیدهد. این موضوع اهمیت دارد، زیرا اقتصاد بریتانیا بهشدت به تقاضای خانوار و فعالیت بخش خدمات وابسته است. اگر اعتماد ضعیف باقی بماند و شرایط تامین مالی نیز محدودکننده بماند، ساختن یک استدلال قانعکننده برای یک بازگشت قویتر در کوتاهمدت دشوار میشود.
در دادهها یک بخش روشنتر هم وجود داشت: بازار خودرو. ثبتنام خودروهای سواری جدید در ماه مارس بهطور قابلتوجهی افزایش یافت و رشد سالانه نیز مثبت باقی ماند. این نشان میدهد که برخی بخشهای تقاضای اختیاری هنوز زنده هستند. این یک یادآوری مفید است که اقتصاد بریتانیا بهطور یکنواخت ضعیف نیست. برخی بخشهای تقاضا بهتر از بخشهای دیگر دوام آوردهاند، و بازار خودرو یکی از روشنترین نمونههای این تابآوری بود. با این حال، این سیگنال مثبت آنقدر قوی نبود که نرمتر شدن کلی در PMIها، مسکن، و اعتماد را خنثی کند. این یک عامل متعادلکننده بود، نه یک تغییردهنده بازی.
در مجموع، دادههای این هفته به چهار جمعبندی کلی اشاره دارند. اول، رشد همچنان مثبت است، اما فقط بهسختی. دوم، بخشهای حساس به نرخ بهره همچنان تحت فشار هستند. سوم، مصرفکننده همچنان محتاط باقی مانده است. چهارم، اقتصاد بهجای آنکه بهطور یکنواخت ضعیف باشد، نابرابر است. دقیقاً به همین دلیل است که تصویر کلان بریتانیا اکنون بیش از آنکه محکم به نظر برسد، شکننده دیده میشود. رشد همچنان زنده است، اما ضعیف شده و فضای چندانی برای جذب شوکهای بیشتر ندارد.
برای بانک مرکزی انگلستان، ارقام این هفته از یک رویکرد محتاطانه حمایت میکنند. دادهها نشان نمیدهند که اقتصاد آنقدر ضعیف شده که یک تغییر فوری در سیاست را تحمیل کند، زیرا خدمات هنوز در حال گسترش هستند و برخی بخشهای تقاضا همچنان تابآور ماندهاند. اما آنها این دیدگاه را تقویت میکنند که اقتصاد ممکن است نتواند شرایط مالی فشرده را برای مدت نامحدود تحمل کند. از این منظر، دادهها اندکی بیشتر به نفع صبر و احتیاط هستند تا اعتماد و آسودگی.
جمعبندی نهایی روشن است: اقتصاد بریتانیا همچنان در حال رشد است، اما بهزحمت، و با شتابی بهوضوح ضعیفتر. خدمات هنوز بار رشد را به دوش میکشند، اما با اطمینان بسیار کمتر از قبل. ساختوساز همچنان در انقباض است، مسکن دوباره نرمتر شده، هزینههای وام مسکن هنوز بالا هستند، و اعتماد مصرفکننده ضعیف است. تصویر کلی نه از یک رکود فوری حکایت دارد و نه از یک بهبود پایدار. این تصویرِ اقتصادی است که هنوز رو به جلو حرکت میکند، اما آهسته، نابرابر، و با حاشیه امنی بسیار محدود.
چشمانداز اقتصادی بریتانیا در هفته پیشرو:
دادههای رشد، سیگنالهای بانک مرکزی انگلستان، و افزایش نگرانیهای رکود تورمی
بریتانیا وارد هفته ای میشود که یک پرسش محوری بر آن سایه انداخته است: آیا اقتصاد فقط در حال کند شدن است، یا درست در زمانی که ریسکهای انرژی و فشارهای تورمی غیر قابل کنترل تر شده اند، در حال ورود به مرحلهای از ضعف گستردهتر است؟ انتشار GDP در روز پنجشنبه و سخنرانیهای اعضای بانک مرکزی انگلستان در روز سهشنبه باید روشنترین پاسخ را تا اینجا ارائه دهند.
هفته پیشرو در حال تبدیل شدن به آزمونی مهم برای اقتصاد بریتانیاست، نه به این دلیل که مجموعه کاملی از دادههای تورم، بازار کار، و خردهفروشی را به همراه دارد، بلکه به این دلیل که توجه بازار را بر یک پرسش بهویژه مهم متمرکز میکند: آیا روند رشد همچنان حفظ شده است، یا اقتصاد پیش از آنکه آخرین شوک ژئوپلیتیکی اعتماد و بازارهای انرژی را تحت فشار قرار دهد، از قبل در حال تضعیف بود؟ به همین دلیل است که بسته دادههای فعالیت فوریه از سوی اداره آمار ملی بریتانیا در روز پنجشنبه، مهمترین داده داخلی هفته خواهد بود. این بسته شامل GDP، خدمات، تولید، ساختوساز، و تجارت است و در محیط فعلی بازار، این ترکیب بیش از حد معمول اهمیت دارد.
دلیل اصلی، زمانبندی است. بریتانیا تا 21 آوریل داده بعدی بازار کار، تا 22 آوریل CPI، و تا 24 آوریل خردهفروشی را دریافت نخواهد کرد. این یعنی بحث این هفته بیشتر حول رشد و انتظارات مربوط به بانک مرکزی خواهد چرخید، نه یک شوک تازه تورمی. بازارها میخواهند بدانند آیا اقتصاد پس از ژانویهای بدون رشد، دستکم یک بازگشت ملایم در فوریه داشته است، یا اینکه مومنتوم از قبل در حال تضعیف بوده، حتی پیش از آنکه ماه مارس دادههای پیمایشی ضعیفتر و یک شوک تازه انرژی ناشی از تنشهای خاورمیانه را به همراه بیاورد. از این منظر، این فقط یک هفته با داده های اقتصادی مهم نیست. این یک آزمون اعتبار برای سنجش روایت رشد بریتانیاست.
بنابراین، رقم GDP روز پنجشنبه مهمترین عدد تقویم خواهد بود. GDP ژانویه در مقیاس ماهانه بدون تغییر بود، در حالی که خدمات ثابت ماند، تولید اندکی کاهش یافت، و ساختوساز اندکی افزایش پیدا کرد. پسزمینه کلی نیز چندان چشمگیر نبود: GDP در سهماهه منتهی به ژانویه فقط 0.2% افزایش یافت، در حالی که رشد سهماهه چهارم 2025 تنها 0.1% نسبت به فصل قبل بود. اکنون انتظار میرود GDP فوریه فقط 0.1% در مقیاس ماهانه افزایش یابد. این از نظر فنی یک بهبود محسوب میشود، اما همچنان تصویر کلی را ضعیف نگه میدارد. حتی یک غافلگیری کوچک در جهت صعودی نیز ممکن است برای تغییر قاطع نگاه بازار کافی نباشد، بهویژه از آن جهت که ارقام فوریه پیش از تشدید اخیر ژئوپلیتیکی ثبت شدهاند و همچنین انتشار 16 آوریل شامل بازنگریهایی تا ژانویه 2024 نیز خواهد بود.
این ریسک بازنگری اهمیت دارد. اگر دادهها به شکل معناداری به سمت پایین تعدیل شوند، حتی یک تیتر مثبت برای فوریه نیز ممکن است بخشی از اثر خود را از دست بدهد. و حتی اگر رشد اندکی بهبود یابد، مسئله عمیقتر این است که اقتصاد بریتانیا برای مدتی طولانی مومنتوم قانعکنندهای نشان نداده است. حجم خردهفروشی از قبل در فوریه کاهش یافته، شواهد پیمایشی اخیر نرمتر شدهاند، و عملکرد بخشهای مختلف همچنان بیشتر ترکیبی است تا فراگیر. تولیدات صنعتی و خدمات ممکن است اندکی حمایت فراهم کنند، اما ساختوساز همچنان یک نقطه ضعف است و همین موضوع قدرت هر روایت مبتنی بر بازگشت را محدود میکند.
دومین کانون توجه در این هفته، روز سهشنبه خواهد بود؛ زمانی که اندرو بیلی، کاترین من، و مگان گرین همگی قرار است سخنرانی کنند. اظهارات آنها اهمیت دارد، زیرا بانک مرکزی انگلستان اکنون با محیط سیاستگذاری دشوارتری نسبت به فقط چند هفته قبل روبهرو است. رشد ضعیف است، بازار کار نرمتر شده، فشارهای دستمزدی مهارشده به نظر میرسند، و نرخ بهره پایه 3.75% هماکنون نزدیک به سقف محدوده خنثای برآوردی بانک مرکزی انگلستان قرار دارد. در شرایط عادی، چنین پسزمینهای از احتیاط و یک دوره طولانی حفظ نرخهای بهره حمایت میکرد. اما شوک انرژی خاورمیانه چشمانداز را پیچیدهتر کرده، زیرا دوباره این نگرانی را زنده کرده است که تورم حتی در شرایطی که فعالیت اقتصادی کند میشود، ممکن است چسبنده باقی بماند.
به همین دلیل است که بریتانیا بهطور فزایندهای در معرض یک ترکیب کلان ناراحتکنندهتر قرار دارد. CPI فوریه از قبل در 3.0% سالانه قرار داشت، نرخ بیکاری 5.2% بود، رشد دستمزدهای معمولی 3.8% ثبت شد، فرصتهای شغلی نسبت به یک سال قبل بهشدت کاهش یافته بودند، و خردهفروشی نیز ضعیف شده بود. در همین حال، نظرسنجیهای جدیدتر کسبوکار نیز کمتر اطمینانبخش شدهاند. PMI خدمات در مارس به 50.5 کاهش یافت، PMI ترکیبی به 50.3 افت کرد، و هزینههای ورودی بخش خدمات بزرگترین جهش ماهانه خود از سال 2021 را ثبت کردند. اگر این ارقام را کنار هم بگذاریم، تصویری از اقتصادی به دست میآید که در حال از دست دادن سرعت رشد خود است، در حالی که همچنان با فشارهای هزینهای معنادار روبهرو است. این دقیقاً همان نوع ترکیبی است که ریسک رکود تورمی را افزایش میدهد.
استرلینگ این تصویر ترکیبی را بهخوبی بازتاب میدهد. ، GBP/USD از ضعف دلار آمریکا حمایت گرفته است، زیرا با کاهش تنش ژئوپلیتیکی، تقاضا برای دلار بهعنوان پناهگاه امن کمتر شده است. استرلینگ پس از تیترهای مربوط به آتشبس بهشدت رشد کرد و بخش عمده این افزایش را حفظ کرده است. از سوی دیگر، فضای صعودی پوند کاملاً باز نیست، زیرا پسزمینه داخلی بریتانیا فاصله زیادی با یک تصویر شفاف دارد. خوشبینی کسبوکار کاهش یافته، شرکتهای خدماتی از رشد شدید هزینههای ورودی خبر میدهند، و انتظار گستردهای وجود ندارد که بانک مرکزی انگلستان از اینجا به سمت موضعی انقباضیتر حرکت کند. این وضعیت باعث میشود استرلینگ از ضعف خارجی دلار حمایت بگیرد، اما بهوسیله نااطمینانی داخلی محدود بماند.
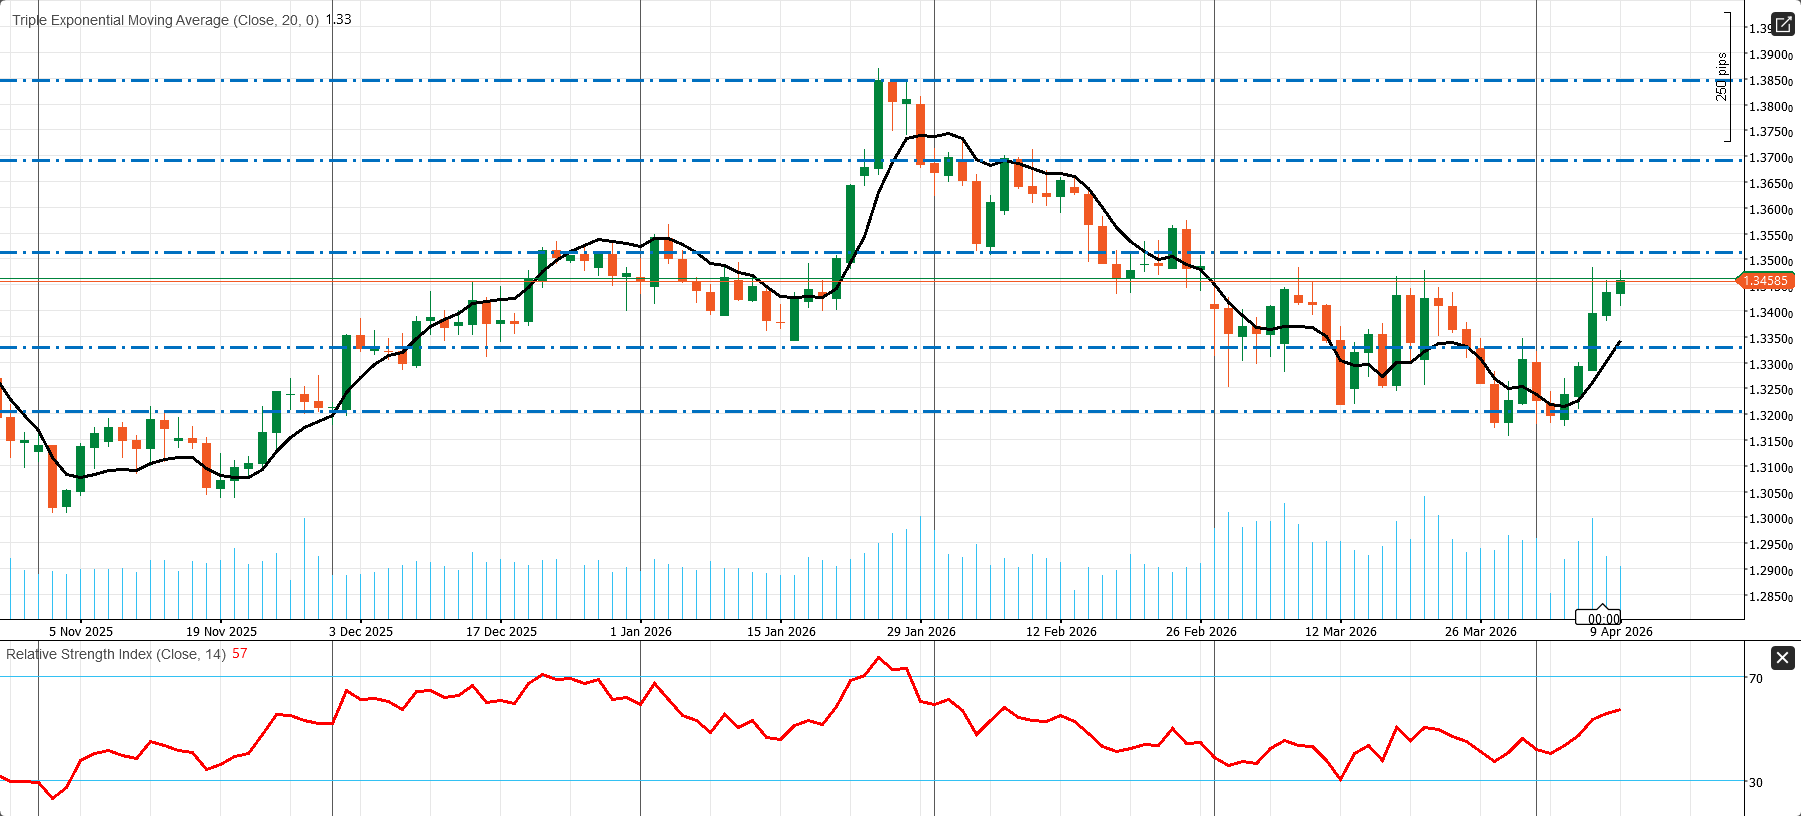
از منظر تکنیکال، GBP/USD در کوتاهمدت سازنده به نظر میرسد. این جفتارز از محدوده 1.3200 بازیابی شده، دوباره بالاتر از حمایت کوتاهمدت قرار گرفته، و اکنون در حال آزمودن ناحیه 1.3450 تا 1.3500 است. اندیکاتورهای مومنتوم به بهبود فشار صعودی اشاره دارند، بدون آنکه وارد شرایط خرید بیشازحد شده باشند؛ وضعیتی که در صورت شکست مقاومت، برای ادامه بازیابی فضا باقی میگذارد. اما این تابآوری تکنیکال همچنان به حمایت یا از سوی دادههای بهتر بریتانیا یا از سوی ادامه ضعف دلار نیاز خواهد داشت.
جمعبندی نهایی برای هفته پیشرو روشن است: بریتانیا وارد هفتهای مبتنی بر رشد و اخبار بانک مرکزی میشود، در حالی که حاشیه خطای بسیار کمی دارد. اگر دادههای GDP و تولید بازگشت نشان دهند، بازارها ممکن است بخشی از ضعف مارس را بهعنوان نویز موقتی مرتبط با انرژی و ژئوپلیتیک کنار بگذارند. اما اگر دادههای سخت روز پنجشنبه نیز ضعیف باشند، سرمایهگذاران دلیل بسیار قویتری خواهند داشت تا نتیجه بگیرند که مومنتوم بریتانیا پیش از آخرین شوک هم در حال تضعیف بوده است. این وضعیت بانک مرکزی انگلستان را با ترکیب دشوارتری از رشد ضعیف و ریسک تورم چسبنده روبهرو خواهد کرد و این ایده را تقویت میکند که اقتصاد بریتانیا در حال شکنندهتر شدن است، نه امنتر شدن.
وضعیت بازار طلا و چشمانداز هفتگی
روندی حمایتی، آرامشی شکننده، و بازاری که سطح 5,000 دلار را زیر نظر دارد
طلا وارد هفته ای میشود با پسزمینهای سازنده که از شزایط ژئوپلیتیک، تقاضای بانکهای مرکزی، و دلار ضعیفتر آمریکا حمایت میگیرد. اما این صعود هنوز کاملاً شفاف نیست، زیرا تورم چسبنده آمریکا و تعویق در کاهش نرخهای فدرال رزرو همچنان میزان شدت حرکت صعودی قیمت شمش طلا را محدود میکنند.
وضعیت بازار طلا در مجموع همچنان سازنده است، اما هنوز تحت تأثیر دو نیروی متضاد قرار دارد. از یک سو، این فلز همچنان از شرایط شکننده ژئوپلیتیکی، تقاضای متنوعسازی ذخایر، و دلار ضعیفتر بهره میبرد. از سوی دیگر، با تورم داغ آمریکا و این باور فزاینده که کاهش نرخهای فدرال رزرو دیرتر از آنچه پیشتر انتظار میرفت رخ خواهد داد، با مقاومت روبهرو است. نتیجه، بازاری است که همچنان تمایل صعودی دارد، بهویژه در اصلاحها، اما در عین حال بهشدت نسبت به تیترهای خبری و سیگنالهای کلان حساس باقی مانده است.
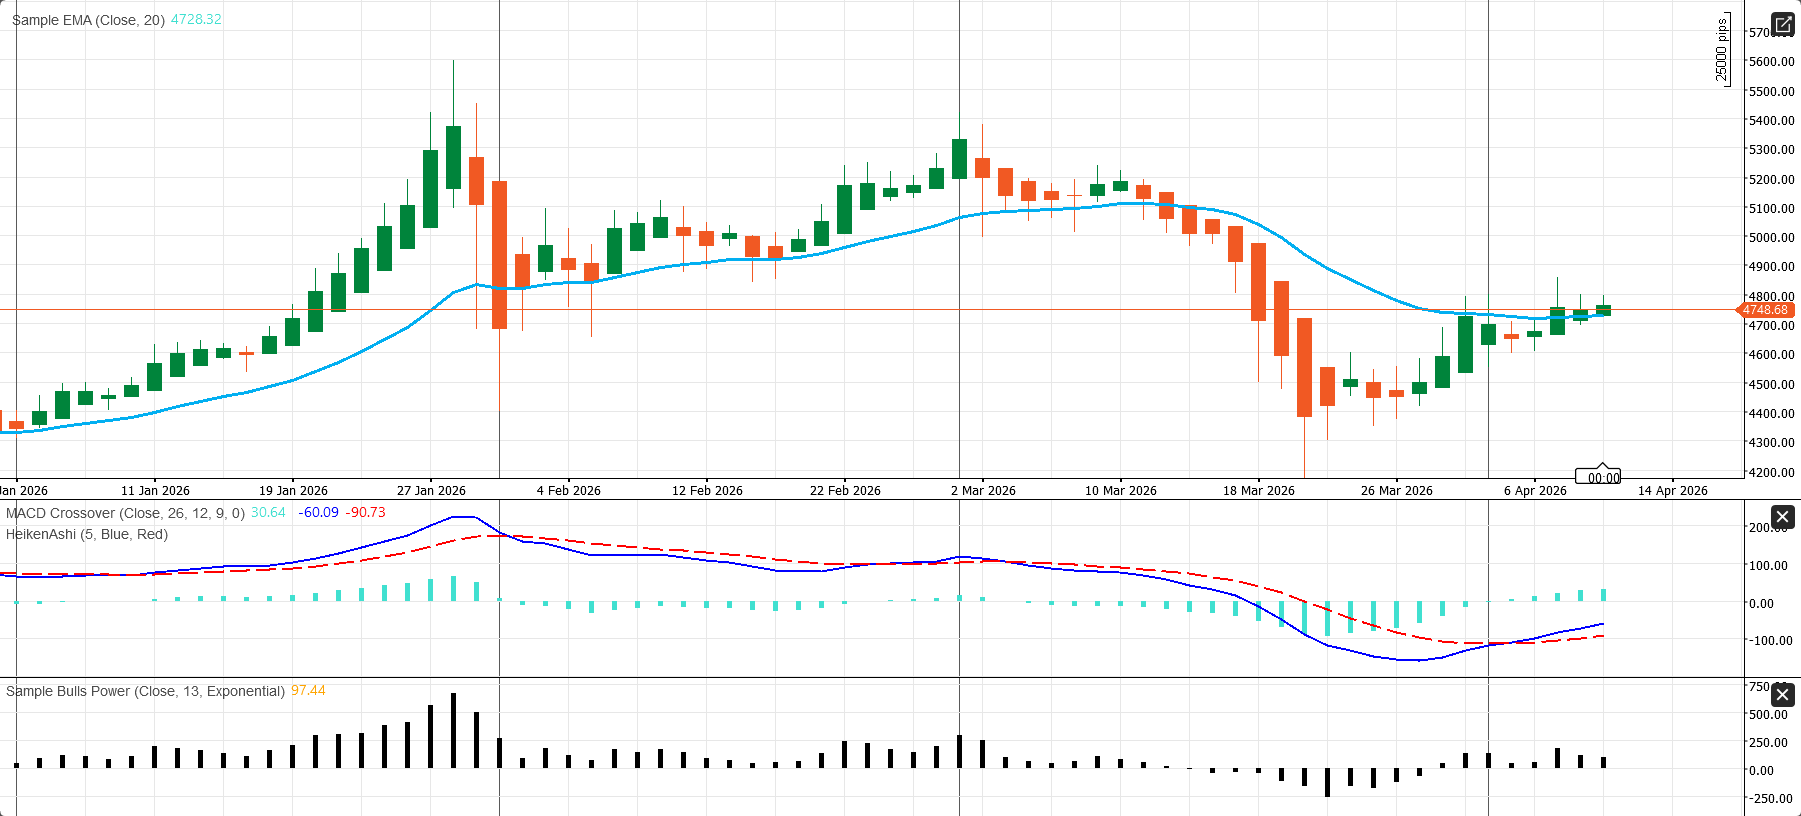
تا پایان هفته، طلای نقدی در نزدیکی 4,750 دلار به ازای هر اونس معامله میشد، پس از آنکه روز پنجشنبه به حدود 4,789.67 دلار رسید. این موضوع باعث شد این فلز در مقیاس هفتگی نزدیک به 2% رشد ثبت کند؛ سیگنالی مهم پس از نوسانات سنگینی که در ماه مارس مشاهده شد. این نشان میدهد که خریداران در حال بازگشت هستند و بازار در تلاش است پس از یک اصلاح شدید، دوباره شرایط اعتمادی را بازسازی کند. اما این هنوز مرحلهای از شکست صعودی شفاف نیست. در عوض، به نظر میرسد طلا در فرآیندی تدریجی از بازیابی قرار دارد که از یک کف حمایتی مناسب کلان برخوردار است، اما هنوز مومنتوم قاطعی را که برای ورود به یک رالی تهاجمیتر لازم است، در اختیار ندارد.
پسزمینه فعلی توضیح میدهد که چرا طلا همچنان قدرتمند مانده است. واضحترین عامل حمایتی، شرایط ژئوپلیتیک است. اگرچه آتشبس اخیر میان آمریکا و ایران بخشی از ترس مربوط به بدترین سناریوها را کاهش داد، اما ریسک گستردهتر منطقهای را از بین نبرد. وضعیت خاورمیانه همچنان شکننده است و محدودیتها در تنگه هرمز همچنان سطحی از تقاضای پناهگاه امن را زنده نگه داشتهاند. در چنین محیطی، طلا بهطور طبیعی بهعنوان پوششی در برابر بیثباتی جذاب باقی میماند. حتی زمانی که وحشت بازار تا حدی کاهش مییابد، رفتار بازار بهگونهای نیست که گویی ریسک ژئوپلیتیکی از بین رفته است.
یکی دیگر از ستونهای اصلی حمایت، خرید بانکهای مرکزی است. این یکی از مهمترین دلایل ساختاری است که توضیح میدهد چرا طلا حتی در دورههایی که نرخهای بهره بالاتر و دلار قویتر میتوانستند آسیب بیشتری به آن وارد کنند، همچنان مقاوم باقی مانده است. بانک مرکزی چین روند خرید خود را تا ماه مارس ادامه داد و رفتار گستردهتر مدیریت ذخایر نیز همچنان به نفع قیمت شمش طلا حرکت میکند. در جهانی که بسیاری از بانکهای مرکزی بهطور فزاینده ژئوپلیتیک را بهعنوان یک ریسک کلیدی برای ذخایر خود میبینند، طلا جذابیتی راهبردی دارد که فراتر از معاملات کوتاهمدت است. این موضوع باعث میشود اصلاحها دشوارتر دوام بیاورند و توضیح میدهد که چرا این فلز بارها پس از اصلاحها با خریدار مواجه شده است.
با این حال، سناریوی صعودی کاملاً باز نیست. عامل اصلی محدودکننده همچنان چشمانداز نرخ بهره آمریکا است. تورم در ایالات متحده هنوز بیش از حد داغ است و به فدرال رزرو امکان راحتی برای آغاز تسهیل در کوتاهمدت نمیدهد. تا زمانی که تورم چسبنده باقی بماند، روایت «نرخهای بالاتر برای مدت طولانیتر» همچنان پابرجا خواهد بود. این موضوع برای طلا اهمیت دارد، زیرا این فلز بازدهی ایجاد نمیکند. زمانی که بازارها باور دارند نرخهای بهره برای مدت طولانیتری در سطوح بالا باقی خواهند ماند، هزینه فرصت نگهداری طلا افزایش مییابد و این میتواند حتی در یک محیط ژئوپلیتیکی حمایتی نیز سقف حرکت صعودی را محدود کند.
به همین دلیل است که دیدگاه کوتاهمدت درباره طلا را بهتر است صعودی محتاطانه، اما مه چندان روشن توصیف کرد. روند میانمدت همچنان مثبت باقی میماند، بهویژه تا زمانی که تنش ژئوپلیتیکی و تقاضای متنوعسازی ذخایر پابرجا باشند. اما در کوتاهمدت، رفتار قیمت ممکن است بیشتر نوسانی و نامنظم باقی بماند تا انفجاری. طلا همچنان میتواند بهتدریج بالاتر برود، اما ممکن است برای ایجاد یک حرکت صعودی سریع و شفاف، به یک محرک بیرونی قویتر نیاز داشته باشد.
نبرد اصلی بعدی در مسیر صعودی، بهوضوح ناحیه 5,000 دلار است. این سطح اکنون به مهمترین ناحیه روان شناحتی و تکنیکال در بازار تبدیل شده است. برای آنکه طلا بتواند بهطور قاطع بالاتر از آن شکسته شود، بازار احتمالاً به یکی از دو تحول نیاز دارد. نخست، وخیمتر شدن دوباره شرایط ژئوپلیتیکی که تقاضای پناهگاه امن را بهشدت احیا کند. دوم، افتی قانعکنندهتر در دلار و بازده اوراق خزانه که حمایت قویتری از سوی سیاست پولی برای شمش ایجاد کند. بدون یکی از این دو، طلا ممکن است همچنان قدرتمند بماند و روندی صعودی داشته باشد، اما سرعت حرکت احتمالاً نسبتاً محدود باقی خواهد ماند.
به همین دلیل، تقویم کلان هفته پیشرو اهمیت خواهد داشت. مهمترین رویدادها احتمالاً PPI آمریکا در 14 آوریل، گزارش بژ در 15 آوریل، و سخنرانی «چشمانداز اقتصادی» والر در 17 آوریل خواهند بود. این دادهها و رویدادها به شکلدهی چشمانداز نرخ بهره فدرال رزرو کمک خواهند کرد. اگر تورم تولیدکننده بالاتر منتشر شود و گزارش بژ نشان دهد که انتقال هزینههای انرژی به دیگر بخش ها گستردهتر شده است، بازار ممکن است به سمت بازده بالاتر و دلار قویتر حرکت کند که برای طلا یک مانع خواهد بود. اگر فشار تورمی کمخطرتر به نظر برسد یا زبان فدرال رزرو کمتر انقباضی باشد، طلا میتواند به بازیابی خود ادامه دهد.
از منظر تکنیکال نیز نمودار روزانه از یک دیدگاه محتاطانه اما سازنده حمایت میکند. طلا اندکی بالاتر از EMA 20 روزه خود معامله میشود که نشان میدهد کنترل کوتاهمدت بهآرامی در حال بازگشت به سمت خریداران است. الگوی اخیر کفهای بالاتر نیز نشان میدهد که این بازیابی در حال منظمتر شدن است. اندیکاتورهای مومنتوم نیز بهبود یافتهاند، بهطوریکه MACD حمایتیتر شده و فشار خرید در حال بازیابی است. با این حال، ناحیه 4,780 تا 4,800 دلار همچنان مهمترین محدوده مقاومت کوتاهمدت است. برای تأیید ادامه گستردهتر روند صعودی، به حرکتی قویتر در بالاتر از این ناحیه نیاز است.
جمعبندی نهایی روشن است: طلا همچنان در یک روند مثبت قرار دارد، اما نه در وضعیتی کاملاً روشن. این فلز از شکنندگی ژئوپلیتیکی، تقاضای بانکهای مرکزی، و ضعف دلار حمایت میگیرد، اما در عین حال از سوی تورم چسبنده و تعویق در زمان کاهش نرخهای بهره توسط فدرال رزرو محدود میشود. در نتیجه، سوگیری کوتاهمدت در اصلاحها همچنان به سمت صعود متمایل است، در حالی که چشمانداز گستردهتر تا زمانی که پایههای فعلی اقتصاد کلان و شرایط ژئوپلیتیکی پابرجا بمانند، مثبت باقی میماند.
وضعیت بازار انرژی و چشمانداز هفتگی قیمت نفت:
نفت بهشدت اصلاح شد، اما شوک عرضه واقعاً از بین نرفته است
نفت خام هفته را با یکی از بزرگترین افتهای خود در سالهای اخیر به پایان رساند، اما این فروش به معنای بازگشت کامل بازار انرژی به وضعیت عادی نبود. بازار آتی بخشی از پرمیوم ریسک جنگ را پس از خوشبینی به آتشبس حذف کرد، در حالی که بازار فیزیکی همچنان از عرضه محدود، حملونقل مختل، و تعادلی که هنوز شکننده است، حکایت دارد.
بازار نفت در میان داراییهای اصلی، دراماتیکترین هفته را پشت سر گذاشت، اما افت قیمتی که در تیترها دیده شد تنها بخشی از داستان را روایت میکند. روی کاغذ، نفت خام ضعیف به نظر میرسید: برنت در نزدیکی 95.20 دلار و WTI در حدود 96.57 دلار بسته شدند، و هر دو شاخص یکی از بزرگترین افتهای هفتگی خود در سالهای اخیر را ثبت کردند. با این حال، این یک حرکت نزولی معمولی ناشی از سقوط تقاضا یا بهبود شفاف عرضه نبود. بلکه یک بازقیمتگذاری شدید از شرایط وحشتزده پس از اعلام آتشبس میان آمریکا و ایران بود، در حالی که بازار فیزیکی زیرین بسیار فشردهتر از آن چیزی باقی ماند که بازارهای آتی نشان میدادند.
این واگرایی مهمترین نکته برای درک وضعیت فعلی نفت است. بازارهای مالی بهسرعت به این ایده واکنش نشان دادند که احتمال بدترین سناریوی جنگ کاهش یافته است. این موضوع بخش بزرگی از پرمیوم ژئوپلیتیکی کوتاهمدت را حذف کرد و باعث فروش سنگین در بازار آتی شد. اما در زنجیره عرضه واقعی، شرایط عادی نشد. عبور کشتیها از تنگه هرمز همچنان بهشدت محدود باقی ماند، حملات همچنان به ظرفیت تولید و خطوط لوله عربستان آسیب وارد کردند، و تولیدکنندگان خاورمیانه همچنان حجمهای قابلتوجهی از نفت خام را از مدار خارج نگه داشتند. به بیان دیگر، نفت کاغذی بر اساس دیپلماسی اصلاح شد، در حالی که بازار فیزیکی همچنان یک شوک واقعی عرضه را معامله میکرد. به همین دلیل بود که قیمت نفت حتی پس از آن افت شدید هفتگی، بارها با تیترهای منفی خبری دوباره بالا آمد.
پسزمینه عرضه همچنان به اندازهای دشوار باقی مانده که اجازه یک جمعبندی نزولی شفاف را نمیدهد. مفروضات رسمی انرژی آمریکا هنوز به بازاری تحت فشار اشاره میکنند، بهطوری که حجمهای قابلتوجهی از عرضه خارجشده از بازار، طبق سناریوی پایه، در طول ماه آوریل نیز ادامه دارند. حتی اگر سیاستگذاران فرض کنند که درگیری بیش از این ادامه پیدا نکند و حملونقل بهتدریج از سر گرفته شود، اختلال کوتاهمدت همچنان معنادار است. این موضوع اهمیت دارد، زیرا به این معناست که افت قیمت هفته گذشته نباید بهطور خودکار بهعنوان سیگنالی تفسیر شود که ریسک نفت از بین رفته است. قیمتها کاهش یافتند چون ترس کم شد، نه چون سیستم جهانی نفت به حالت عادی بازگشت.
موجودیها نیز همین دیدگاه پیچیدهتر را تقویت میکنند. در آمریکا، ذخایر نفت خام دوباره افزایش یافتند و نشان دادند که شرایط عرضه داخلی در مقیاس هفتگی تا حدی آسانتر بوده است. اما سرعت انباشت ذخایر نسبت به گزارش قبلی کاهش یافت و تعادل در بازار فرآوردههای پالایشی همچنان چندان راحت نبود. بهویژه موجودیهای دیستیلیت همچنان نسبتاً فشرده باقی ماندند، در حالی که فعالیت پالایشگاهها بالا بود. این ترکیب، بازاری را توصیف نمیکند که در بحران کامل باشد، اما در عین حال بازاری با حاشیه اطمینان بالا و قابل قبول هم نیست. ممکن است نفت خام بهشدت اصلاح شده باشد، اما سمت فرآوردههای پالایششده هنوز به اندازهای آسیبپذیر هست که یک کف نسبتاً محکم زیر قیمتها نگه دارد.
انتظارات تقاضا نیز اهمیت دارند. اوپک چشمانداز اصلی تقاضای خود برای سال 2026 را بهطور معنادار پایین نیاورده و همچنان رشد مناسب تقاضای جهانی نفت را پیشبینی میکند. این موضوع اهمیت دارد، زیرا تا زمانی که دادههای کلان ورودی بهصورت روشنتری تضعیف نشوند، اجازه نمیدهد بازار تخریب تقاضا را بیش از حد در قیمتها لحاظ کند. در حال حاضر، سمت تقاضا آنقدر قوی نیست که بهتنهایی نفت را وارد یک روند صعودی پایدار کند، اما آنقدر هم ضعیف نیست که سقوط قیمتها را توجیه کند. این موضوع باعث میشود بازار بهشکل غیرمعمولی به ژئوپلیتیک، لجستیک، و روند کوتاهمدت موجودیها وابسته بماند.
برای هفته پیشرو، بهترین چارچوب برای WTI این است: پرنوسان، تیترمحور، و در محدوده نوسانی، با ریسک نامتقارن صعودی. بازار دیگر در حالت وحشت کامل نیست، اما هنوز هم به وضعیت عادی بازنگشته است. اگر دیپلماسی بهبود یابد و عبور نفتکشها از هرمز بهوضوح بازیابی شود، WTI میتواند به سمت محدوده پایین 90 دلار عقبنشینی بیشتری داشته باشد. اما اگر مذاکرات ناامیدکننده باشند، تعمیرات با تأخیر مواجه شوند، یا ترانزیت همچنان محدود بماند، نفت خام میتواند خیلی سریع دوباره به بالای 100 دلار بازگردد. به همین دلیل است که با وجود افت بزرگ هفتگی، بازار فعلی واقعاً نزولی به نظر نمیرسد. سناریوی نزولی وجود دارد، اما واکنش صعودی به اخبار بد همچنان میتواند سریعتر و شدیدتر باشد.
دو گزارش بزرگ بازار در این هفته اهمیت ویژهای خواهند داشت: گزارش ماهانه بازار نفت اوپک در دوشنبه 13 آوریل، و گزارش بازار نفت آژانس بینالمللی انرژی در سهشنبه 14 آوریل. در شرایط عادی نیز اینها نقاط مرجع کلیدی برای مفروضات عرضه، تقاضا، و تعادل بازار هستند. در محیط فعلی، اهمیت آنها حتی بیشتر شده است، زیرا نفت در عرض چند جلسه معاملاتی از جهش وحشتزده به یک اصلاح نگرانکننده رسیده است. اگر هر دو گزارش بیش از حد بر خوشبینی نسبت به آتشبس تکیه کنند و عادیسازی سریع را فرض بگیرند، بازار ممکن است با فروش هفته گذشته راحتتر کنار بیاید. اما اگر این گزارشها بپذیرند که فشردگی بازار فیزیکی هنوز بسیار شدیدتر از آن چیزی است که بازارهای آتی نشان میدهند، نفت میتواند خیلی سریع دوباره حمایت شود.
فراتر از آن، معاملهگران بر دیپلماسی آمریکا و ایران، جریان حملونقل در هرمز، تورم تولیدکننده آمریکا، دادههای نفتی EIA، گزارش بژ، و تولیدات صنعتی تمرکز خواهند کرد. این عوامل هر دو سمت معادله نفت را شکل میدهند: ریسک عرضه و اعتماد به تقاضای کلان. ژئوپلیتیک همچنان عامل غالب باقی میماند، اما دادههای کلان نیز اهمیت دارند، زیرا تورم بالاتر و بازدههای قویتر میتوانند حتی زمانی که بازار فیزیکی فشرده است، چشمانداز قیمتی را پیچیده کنند.
از منظر تکنیکال، WTI همچنان در یک رژیم کلیِ قیمتیِ بالا معامله میشود، اما ساختار کوتاهمدت آن بهوضوح وارد فاز اصلاحی شده است. قیمت همچنان پایینتر از خوشه اصلی مقاومت پویا و زیر سطح روانی 100 دلار قرار دارد، و این موضوع در کوتاهمدت فشار نزولی را زنده نگه میدارد. اگر حمایت در محدوده میانه 90 دلار بهطور قاطع شکسته شود، ناحیه نزولی بعدی به سمت 90 دلار باز میشود. اما مگر آنکه شرایط عرضه بهطور محسوستری بهبود یابد، این ضعف ممکن است موقتی باشد نه ساختاری.
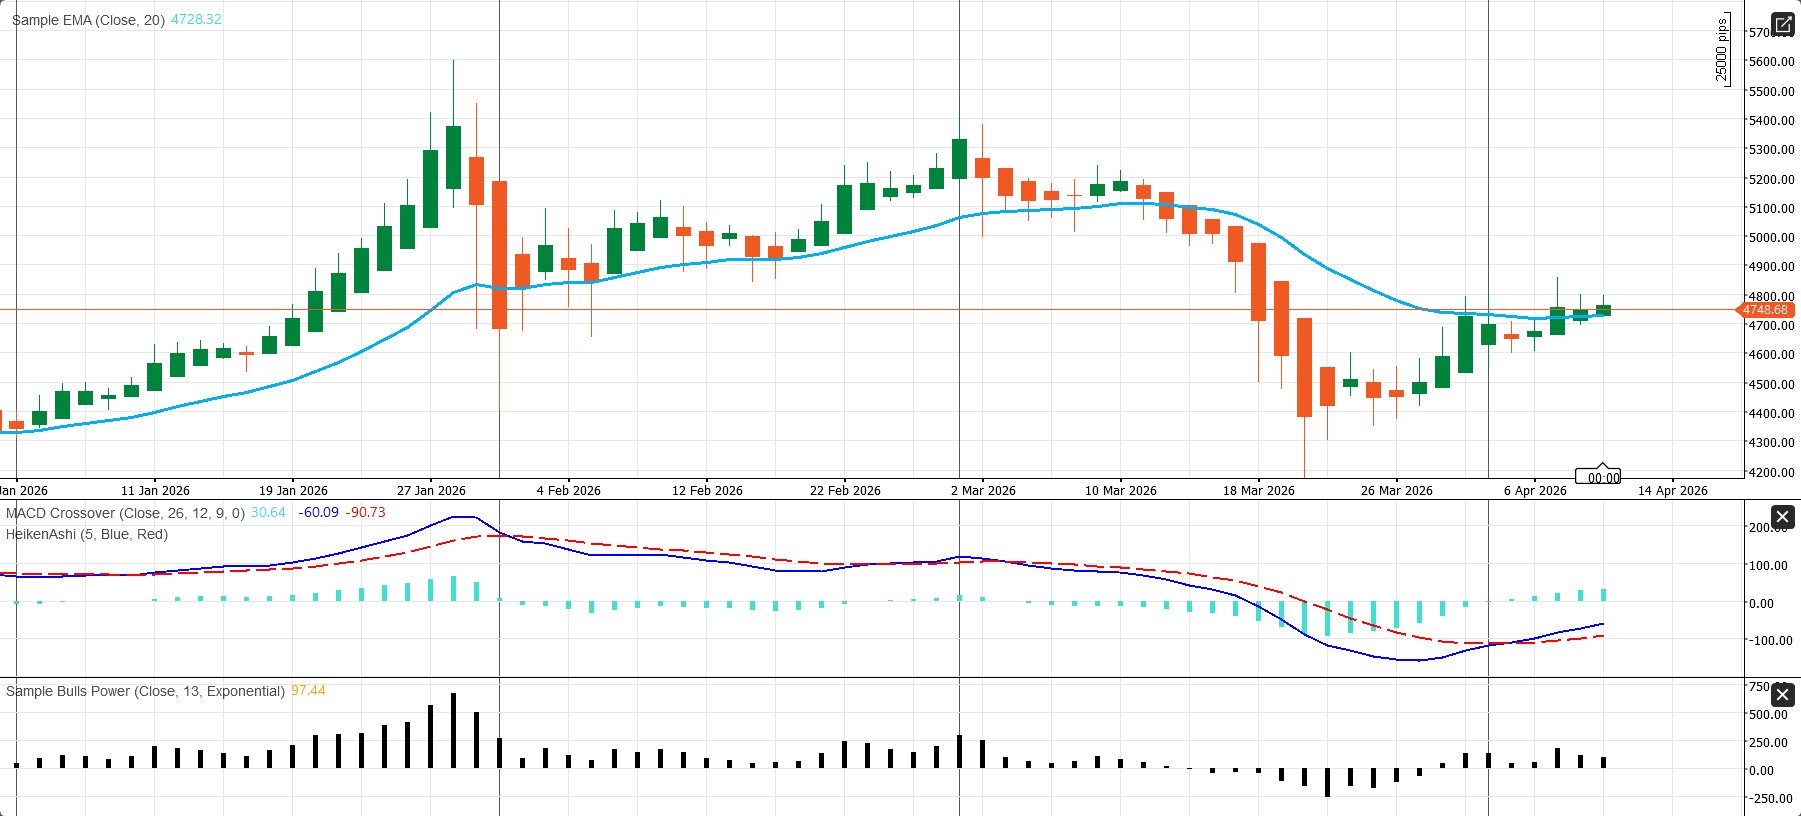
جمعبندی نهایی به این صورت است: نفت بهشدت اصلاح شد، اما بازار انرژی واقعاً آرام نیست. بازار آتی بخشی از پرمیوم جنگ را از قیمتها خارج کرده، اما بازار فیزیکی همچنان منعکسکننده حملونقل محدود، اختلال در عرضه خلیج فارس، و تعادل فشرده در فرآوردههاست. این وضعیت WTI و برنت را در معرض نوسانات شدید در هر دو جهت قرار میدهد، اما در عین حال تنش زیرین کافی وجود دارد که بازار را مقاومتر از آن چیزی نگه دارد که تنها با نگاه به افت قیمت هفتگی به نظر میرسد.
وضعیت بازار کریپتو و چشمانداز هفتگی قیمت بیت کوین
قیمت بیتکوین بازگشت، اما بازار هنوز به تأیید نیاز دارد
بازار کریپتو هفته را در وضعیتی بهتر از آغاز آن به پایان رساند، اما این یک شکست صعودی شفاف نبود که از سوی بنیادهای درونی بازار هدایت شود. این یک بازیابی حساس به ریسک بود که عمدتاً از کاهش تنش ژئوپلیتیکی، بهبود جریانهای ETF، و دلار ضعیفتر آمریکا تغذیه شد، در حالی که بیتکوین بسیار مقاومتر از کل مجموعه آلتکوینها باقی ماند.
بازار کریپتو در مجموع هفته بهتری داشت، اما کیفیت این بازگشت به اندازه جهت آن اهمیت دارد. بیتکوین و آلتکوینهای اصلی پس از آنکه رئیسجمهور دونالد ترامپ با توقف حملات به ایران برای دو هفته موافقت کرد و تهران بهطور موقت یک چارچوب آتشبس مرتبط با عبور امن از تنگه هرمز را پذیرفت، بهطور قابلتوجهی رشد کردند. این تغییر به ایجاد یک موج آسودگی گستردهتر در بازارهای جهانی کمک کرد: دلار تضعیف شد، قیمت نفت کاهش یافت، و داراییهای ریسکی بالاتر رفتند. کریپتو نیز بهطور قدرتمند در این حرکت مشارکت کرد، اما پیام روشن بود: داراییهای دیجیتال در حال حاضر بیشتر شبیه ابزارهای ریسکی با بتای بالا معامله میشوند تا پناهگاههای امن تدافعی.
این تمایز اهمیت دارد. زمانی که اخبار مربوط به آتشبس برای نخستین بار منتشر شدند، رشد بازار تهاجمی و به اندازهای گسترده بود که نشان دهد معاملهگران بهسرعت در حال بازقیمتگذاری ریسک ژئوپلیتیکی پایینتر هستند. اما این موج نخست صعود بهصورت مشخصی حفظ نشد. با بازگشت تردیدها نسبت به آتشبس و برجسته شدن دوباره تنشهای خاورمیانه، مومنتوم ضعیف شد و چندین کوین اصلی عقب نشستند. تا روز پنجشنبه، بیتکوین دوباره به سمت محدوده پایین 71,000 دلار لغزید، در حالی که اتریوم، XRP، و سولانا نیز بخشی از رشد خود را از دست دادند. سپس تا روز جمعه، بازار بخشی از این ضعف را بازیابی کرد، زیرا توجهها به گفتوگوهای آمریکا و ایران در پاکستان معطوف شد. به بیان دیگر، کریپتو مانند بازاری رفتار نکرد که بهطور قاطع وارد یک فاز صعودی تازه شده باشد. بلکه مانند بازاری رفتار کرد که با هر تیتر مهم خبری نوسان میکند.
با این حال، لحن زیرین بازار سالمتر از آن چیزی بود که تنها از روی نوسان قیمت میشد تصور کرد. یکی از امیدوارکنندهترین سیگنالها از جریانهای نهادی آمد. گزارش شد که ETFهای اسپات بیتکوین در آمریکا در اوایل هفته یک جریان ورودی روزانه قوی ثبت کردند، در حالی که محصولات سرمایهگذاری گستردهتر داراییهای دیجیتال نیز جریانهای ورودی خالص جذب کردند. این موضوع اهمیت دارد، زیرا نشان میدهد تقاضای پول واقعی همچنان مایل بود در زمان ضعف بازار خرید کند، حتی در حالی که نااطمینانی کلان همچنان بالا بود. همچنین توضیح میدهد که چرا بیتکوین بارها در اصلاحها با حمایت روبهرو شد. بازار شاید شکننده بود، اما کاملاً فاقد اطمینان نبود.
در عین حال، این بازگشت بهوضوح بیتکوینمحور بود، نه فراگیر در کل بازار. بیتکوین بهتر از اتریوم دوام آورد، و اتریوم حتی در حالی که کل بازار در حال تثبیت بود همچنان با خروج سرمایه مواجه شد. این یک سیگنال مهم درباره اشتهای ریسک درون بازار کریپتو است. به نظر میرسد سرمایهگذاران مایلاند بزرگترین و نقدشوندهترین دارایی کریپتویی را در اختیار داشته باشند، اما هنوز تمایل کمتری دارند که با شدت به سراغ بقیه این مجموعه بروند. چنین رهبریای معمولاً به بازاری اشاره دارد که در حال بهتر شدن است، اما هنوز کاملاً مطمئن نشده است. این وضعیت بیشتر نشاندهنده موقعیتگیری انتخابی است تا سفتهبازی کامل.
پسزمینه سیاستگذاری نیز کمی بهتر شد، هرچند نه آنقدر که به یک محرک فوری و بزرگ تبدیل شود. تحولات مربوط به ساختار بازار و پذیرش نهادی سازنده بودند، از جمله حمایت دوباره از قانونگذاری کریپتو در آمریکا و پیشرفت بیشتر در بخش بانکی اکوسیستم داراییهای دیجیتال. اما در حال حاضر هیچیک از اینها به اندازهای قوی به نظر نمیرسند که بهتنهایی یک حرکت کوتاهمدت انفجاری ایجاد کنند. روایت مقرراتی در حاشیه در حال بهبود است، اما همچنان بیشتر برای میانمدت حمایتی به نظر میرسد تا برای شتابگیری فوری قیمت.
برای هفته پیشرو، مهمترین محرکها احتمالاً همچنان داده های اقتصاد کلان خواهند بود، نه خاص بازار کریپتو. بازار تورم تولیدکننده آمریکا، گزارش بژ فدرال رزرو، تولیدات صنعتی، و اظهارات عضو فدرال رزرو، کریستوفر والر را زیر نظر خواهد داشت. این رویدادها مهم هستند، زیرا بیتکوین همچنان در ارتباطی نزدیک با همان نیروهایی معامله میشود که بازار سهام و اشتهای ریسک گستردهتر را هدایت میکنند: دلار آمریکا، بازده اوراق بدهی خزانه داری، و انتظارات مربوط به سیاست فدرال رزرو. اگر دادههای تورمی نرمتر از حد ترس بازار منتشر شوند یا اگر لحن فدرال رزرو کمتر انقباضی باشد، بیتکوین میتواند بالاتر برود و بسنجد که آیا محدوده پایین 73,000 دلار میتواند قانعکنندهتر شکسته شود یا نه. اما اگر تورم تولیدکننده همچنان داغ بماند یا فدرال رزرو دوباره پیام نرخهای بالاتر برای مدت طولانیتر را تقویت کند، کریپتو میتواند خیلی سریع دوباره مومنتوم خود را از دست بدهد.
از منظر ساختار بازار، بیتکوین همچنان سازنده به نظر میرسد، اما هنوز کاملاً تأیید نشده است. BTC توانسته دوباره بالاتر از میانگینهای متحرک 20 روزه و 50 روزه خود قرار بگیرد، که بهبود مهمی در لحن تکنیکال کوتاهمدت به شمار میرود. این موضوع نشان میدهد خریداران پس از شکست اواخر ژانویه تا اوایل فوریه، بخشی از کنترل را دوباره به دست آوردهاند. اندیکاتورهای مومنتوم نیز بهبود یافتهاند؛ بهطوری که RSI بالاتر از سطوح خنثی حرکت کرده و مشارکت بازار نیز تثبیت شده است. با این حال، نمودار هنوز یک سیگنال صعودی کاملاً قاطع ارسال نمیکند. میانگین 20 روزه همچنان پایینتر از میانگین 50 روزه قرار دارد، که به این معناست ساختار گستردهتر میانمدت هنوز در حال ترمیم است، نه اینکه کاملاً معکوس شده باشد. مقاومت در نزدیکی 75,000 دلار همچنان یک آزمون مهم است، در حالی که ناحیه صعودی بزرگتر بسیار بالاتر از سطوح کنونی قرار دارد.
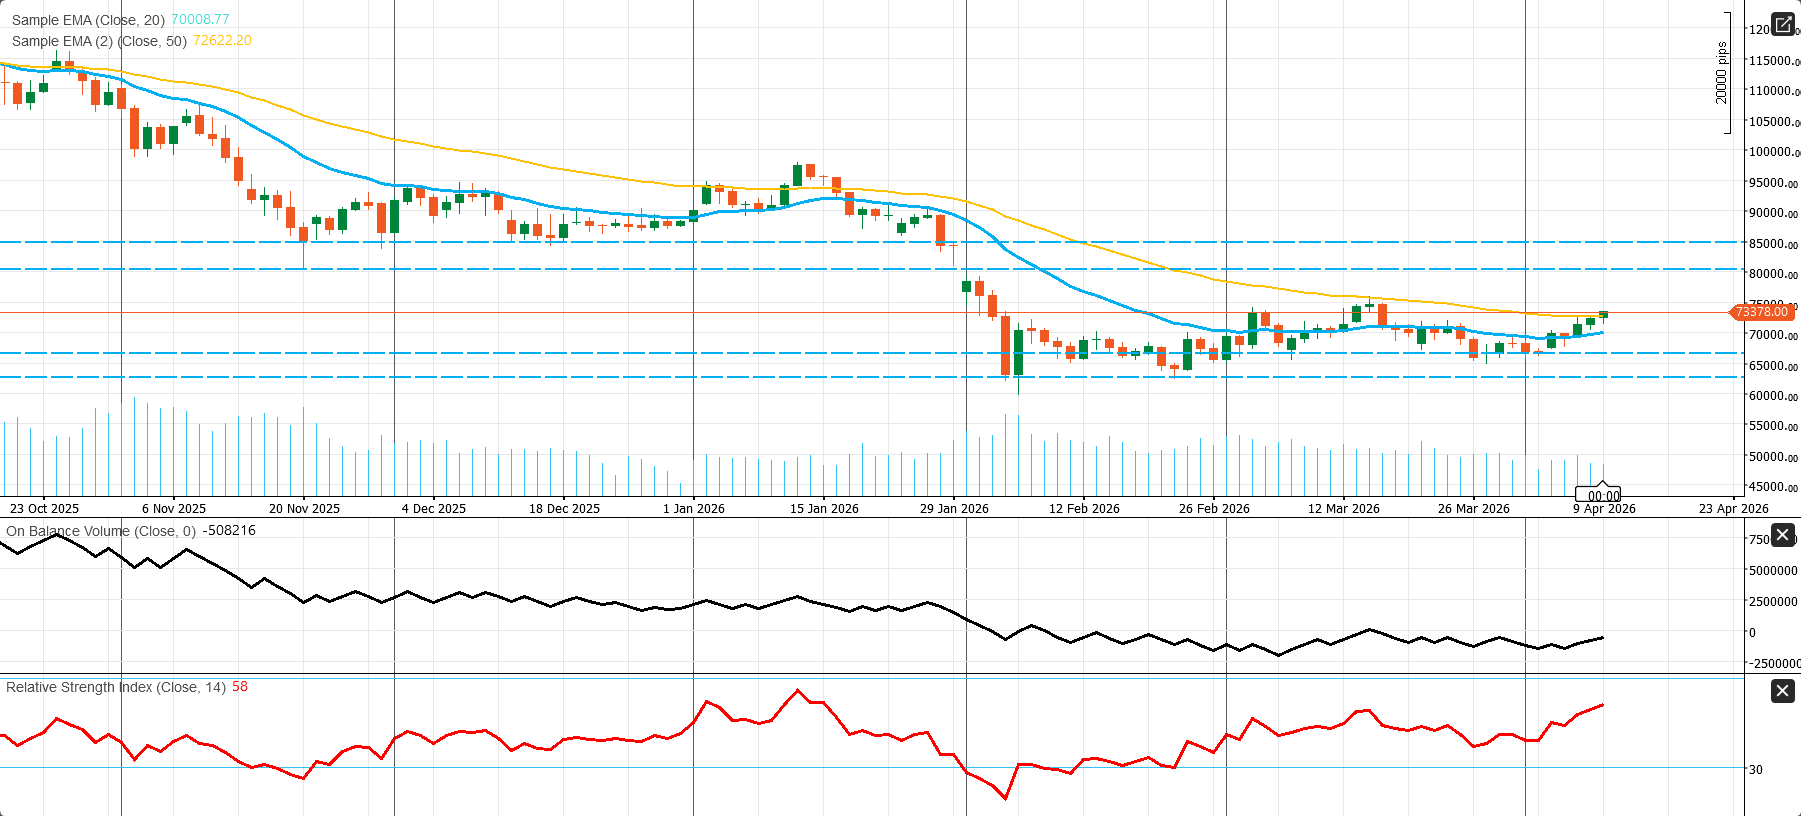
جمعبندی عملی این است که بازار کریپتو در یک فاز بازیابی قرار دارد، نه هنوز در فاز برک اوت صعودی. بیتکوین به اندازهای عمل کرده که لحن بازار را بهتر کند، و جریانهای نهادی نشان میدهند که تقاضای زیرین بهتر از دوره فشار قبلی شده است. اما بازار همچنان بهشدت به شرایط اقتصاد کلان، ثبات ژئوپلیتیکی، و مسیر نرخهای آمریکا وابسته است. در حال حاضر، دقیقترین توصیف یک بازار نوسانی در محدوده است که در صورت کاهش بیشتر فشارهای کلان، سوگیری صعودی دارد. روند بهتر شده است، اما اطمینان هنوز به تأیید نیاز دارد.
Comments