 English
 پارسی


مشاهده ویدیو تحلیلی
بررسی هفتگی اقتصاد جهانی — بازارهای مقاوم، رشد شکننده و ریسک سیاستی ناشی از نفت
اقتصاد جهانی هفته گذشته را با پیامی دوگانه به پایان رساند: بازارهای مالی بهبود یافتند، اما پسزمینه اقتصاد کلان شکنندهتر شد. محرک اصلی، درگیری آمریکا و ایران و اثر آن بر نفت، انتظارات تورمی، بازده اوراق، سیاست بانکهای مرکزی و احساسات ریسک بود. بازارها زمانی رشد کردند که امیدها به صلح افزایش یافت و قیمت نفت کاهش پیدا کرد، اما ریسک اصلی همچنان فعال باقی مانده است، زیرا وضعیت تنگه هرمز، موضع هستهای ایران و مذاکرات آمریکا و ایران هنوز حلنشدهاند.
اقتصاد آمریکا همچنان قویترین اقتصاد بزرگ باقی ماند. سیگنالهای رشد مقاوم بودند؛ برآورد GDPNow فدرال رزرو آتلانتا به ۴.۳٪ افزایش یافت و شاخص مدیران خرید بخش تولید S&P Global به ۵۵.۳ بهبود پیدا کرد. بازار کار نیز باثبات ماند، زیرا درخواستهای اولیه بیمه بیکاری به ۲۰۹ هزار کاهش یافت. با این حال، احساسات مصرفکننده بهشدت تضعیف شد؛ شاخص احساسات مصرفکننده دانشگاه میشیگان به ۴۴.۸ افت کرد، در حالی که انتظارات تورمی به ۴.۸٪ برای یکسال و ۳.۹٪ برای پنجسال افزایش یافت. این وضعیت تصویر اقتصاد آمریکا را قوی، اما بهطور فزایندهای حساس به تورم نشان داد.
سیاست فدرال رزرو به یکی از بزرگترین موضوعات جهانی تبدیل شد. صورتجلسه فدرال رزرو نشان داد سیاستگذاران در صورت باقی ماندن تورم بالاتر از هدف ۲٪، آمادگی بیشتری برای افزایش نرخ بهره دارند. کوین وارش بهعنوان رئیس جدید فدرال رزرو سوگند یاد کرد، آن هم در زمانی که بازارها از قبل یک افزایش نرخ ۲۵ واحد پایهای تا پایان سال را قیمتگذاری کردهاند. شاخص دلار آمریکا نزدیک به بالاترین سطح ششهفتهای و حوالی ۹۹.۲۴ باقی ماند؛ سطحی که با انتظارات نرخ بهره بالاتر و تقاضای دارایی امن حمایت شد، هرچند بهبود احساسات ریسک مانع رشد بیشتر آن شد.
والاستریت عملکرد قدرتمندی داشت. شاخص S&P 500 هشتمین رشد هفتگی متوالی خود را ثبت کرد، شاخص میانگین صنعتی داوجونز در رکورد ۵۰,۵۷۹.۷۰ بسته شد و بازار گستردهتر با کاهش قیمت نفت، افت بازدهها در اواخر هفته و درآمدهای شرکتی قوی حمایت شد. گزارش Nvidia تأیید کرد که تقاضا برای زیرساختهای هوش مصنوعی همچنان قدرتمند است، اما نگرانیهای ارزشگذاری نیز آشکارتر شد. آمریکا به دلیل قرار گرفتن در معرض تاثیرات تغییرات هوش مصنوعی، تابآوری انرژی و مومنتوم قویتر درآمدی، همچنان رهبر روشن داستان سهام جهانی است.
اروپا از منظر اقتصاد کلان بسیار ضعیفتر به نظر رسید. شاخص ترکیبی مدیران خرید منطقه یورو به ۴۷.۵ کاهش یافت و شاخص خدمات به ۴۶.۴ رسید؛ ارقامی که نشاندهنده انقباض در فعالیت بخش خصوصی است. فرانسه بهویژه ضعیف بود، زیرا شاخص مدیران خرید بخش خدمات آن به ۴۲.۹ سقوط کرد، در حالی که آلمان نشانههایی از تثبیت نشان داد، اما نه قدرت واقعی. تولید ناخالص داخلی آلمان بهصورت فصلی ۰.۳٪ رشد کرد و شاخص Ifo بهبود یافت، اما دادههای شاخص مدیران خرید آلمان همچنان در محدوده انقباض باقی ماندند. سهام اروپایی با کمک سهام فناوری و امیدها به صلح ایران رشد کردند، اما اروپا همچنان بیش از آمریکا در معرض شوکهای نفتی و تورم ناشی از انرژی قرار دارد.
بریتانیا نیز تضعیف شد. افت شدید شاخص مدیران خرید بخش خدمات به ۴۷.۹ و شاخص ترکیبی مدیران خرید به ۴۸.۵ نشان داد که بخش خصوصی بریتانیا وارد انقباض شده است. فروش خردهفروشی بهشدت ناامیدکننده بود و فروش ماهانه ۱.۳٪ کاهش یافت، در حالی که استقراض عمومی به ۲۴.۳۰ میلیارد پوند جهش کرد. افزایش بازده اوراق دولتی بریتانیا نیز یک نقطه فشار دیگر اضافه کرد. بنابراین اقتصاد بریتانیا شکننده به نظر میرسد و ضعف تقاضای مصرفکننده و افزایش نگرانیهای مالی بر احساسات نسبت به پوند فشار وارد میکنند.
چین به جای قدرت گسترده، یک بازیابی انتخابی نشان داد. بانک مرکزی چین نرخ وام پایه یکساله را در ۳.۰۰٪ و نرخ وام پایه پنجساله را در ۳.۵۰٪ بدون تغییر نگه داشت؛ موضوعی که موضع سیاست گذاری محتاطانه را تأیید میکند. تقاضای داخلی همچنان نرم است، اما شرکتهای مرتبط با هوش مصنوعی عملکرد خوبی داشتند. Lenovo درآمد سالانه رکوردی ۸۳.۱ میلیارد دلار گزارش کرد؛ درآمد مرتبط با هوش مصنوعی ۱۰۵٪ افزایش یافت و یکسوم درآمد گروه را تشکیل داد. بازار سهام چین بهبود یافت، اما داستان کلان همچنان ناهمگون است: فناوری قوی است، در حالی که مصرف و مومنتوم صنعتی شکننده باقی ماندهاند.
اقتصاد ژاپن سیگنال های ترکیبی فرستاد. تورم بیش از انتظار کاهش یافت؛ شاخص تورم هسته مصرف کننده ملی (National Core CPI) به ۱.۴٪ سالانه کاهش یافت و پایینتر از هدف ۲٪ بانک مرکزی ژاپن قرار گرفت. با این حال، این کاهش تا حدی ناشی از یارانهها بود، بنابراین انتظارات برای احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن همچنان زنده باقی مانده است. ین دوباره به بالای ۱۵۹ در برابر دلار تضعیف شد و ریسک مداخله را نزدیک سطح ۱۶۰ نگه داشت. سهام ژاپن بهشدت رشد کردند؛ شاخص Nikkei 225 در روز جمعه بیش از ۲.۵٪ و در کل هفته نزدیک ۳٪ افزایش یافت که با خوشبینی مرتبط با هوش مصنوعی و رشد سهام SoftBank حمایت شد.
اقتصادهای نوظهور ترکیبی بودند. هند از نظر رشد قوی باقی ماند و شاخص مدیران خرید بخش خدمات آن به ۵۸.۹ رسید، اما روپیه همچنان تحت فشار بود و ذخایر ارزی به ۶۸۸.۸۹ میلیارد دلار کاهش یافت. موقعیت خارجی اندونزی تضعیف شد، زیرا کسری حساب جاری گسترش یافت و تراز پرداختها بهشدت افت کرد. ترکیه اعتماد تولیدات کارخانه ای و صادرات بهتری نشان داد، اما گردشگری تضعیف شد و ذخایر همچنان سیگنالی ترکیبی داشتند. کرهجنوبی از قدرت بخش هوش مصنوعی و تراشهها سود برد، در حالی که وون همچنان تحت فشار باقی ماند. در مجموع، بازارهای نوظهور همچنان در برابر دلار قوی، بازده بالای اوراق قرضه در آمریکا و نوسان نفت آسیبپذیر هستند.
کالاها تحت سلطه درگیری ایران بودند. قیمت نفت با افزایش امیدها به صلح و گزارش عبور کشتیها از تنگه هرمز تحت نظارت ایران، نوسان شدیدی داشت. اواخر روز جمعه، نفت برنت حوالی ۱۰۳.۲۰ دلار و WTI حوالی ۹۶.۲۸ دلار معامله شد و هر دو در مسیر افت هفتگی سنگین قرار داشتند. نفت پایینتر به احساسات ریسک کمک کرد، اما بازار همچنان بهشدت نسبت به تیترهای آخر هفته حساس است. طلا تضعیف شد و طلای نقدی به حدود ۴,۵۰۹ دلار به ازای هر اونس کاهش یافت، زیرا انتظارات افزایش نرخ بهره بر تقاضای امن غلبه کرد.
ارزیابی کلی
اقتصاد جهانی در حال فروپاشی نیست، اما شکنندهتر میشود. آمریکا همچنان مقاوم و رهبر بازار است، اروپا و بریتانیا مومنتوم خود را از دست میدهند، چین از مسیر هوش مصنوعی و فناوری بهصورت انتخابی در حال بازیابی است، ژاپن میان تورم نرمتر و ضعف ین گرفتار شده، و بازارهای نوظهور همچنان در معرض فشار خارجی قرار دارند.
موضوع مرکزی اقتصاد کلان اکنون روشن است: نفت انتظارات تورمی را هدایت میکند، انتظارات تورمی قیمتگذاری بانکهای مرکزی را شکل میدهد، و قیمتگذاری بانکهای مرکزی مسیر ارزها، اوراق بدهی، سهام و طلا را تعیین میکند.
اگر دیپلماسی آمریکا و ایران موفق شود و قیمت نفت به کاهش ادامه دهد، سهام جهانی میتواند رالی صعودی خود را ادامه دهد، بهویژه در اروپا و بازارهای نوظهور. اگر مذاکرات شکست بخورد و پریمیوم ریسک هرمز بازگردد، حرکت بعدی میتواند شامل نفت بالاتر، انتظارات تورمی قویتر، بازده بالاتر، دلار قویتر، اشتهای ریسک ضعیفتر پس از تعدیل طلا و فشار تازه بر سهام جهانی باشد.
چشمانداز هفتگی اقتصاد جهانی — ۲۵ تا ۳۰ مه ۲۰۲۶
اقتصاد جهانی هفته ۲۵ تا ۳۰ مه ۲۰۲۶ را با وضعیت خنثی تا دفاعی آغاز میکند. بازارها همچنان با ترکیب دشوار تورم چسبنده، ضعف تقاضای مصرفکننده، قیمتهای بالای انرژی و ریسک ژئوپلیتیکی روبهرو هستند. این یک محیط کاملاً ریسکپذیر نیست. سرمایهگذاران منتظرند ببینند آیا تورم همچنان آنقدر قوی است که مانع کاهش سیاست پولی بانکهای مرکزی شود، یا تقاضا به اندازهای ضعیف شده که فشار بر نرخهای بهره را کاهش دهد.
برای بازارهای جهانی، مهمترین رویداد هفته بسته دادههای آمریکا در پنجشنبه ۲۸ مه است. این گزارش شامل شاخص تورم PCE آوریل، شاخص تورم هسته PCE، درآمد شخصی، هزینهکرد شخصی و برآورد دوم تولید ناخالص داخلی سهماهه اول است. از آنجا که PCE شاخص تورمی ترجیحی فدرال رزرو است، این گزارش میتواند مستقیماً بر انتظارات سیاست پولی فدرال رزرو، اوراق قرضه خزانهداری، دلار آمریکا، سهام، طلا، کریپتو و اشتهای ریسک در بازارهای نوظهور اثر بگذارد.
چشمانداز آمریکا: شاخص تورم PCE واکنش بازار جهانی را تعیین میکند
آمریکا همچنان مهمترین محرک بازار در این هفته است. انتشار بالاتر از انتظار شاخص تورم PCE یا شاخص تورم هسته PCE احتمالاً از دلار آمریکا و اوراق قرضه خزانهداری حمایت میکند. این وضعیت برای والاستریت، طلا، کریپتو و داراییهای بازارهای نوظهور منفی خواهد بود، زیرا نرخهای بالاتر معمولاً اشتهای ریسک را کاهش میدهند.
اگر دادههای تورمی ضعیفتر باشد و همزمان هزینهکرد شخصی باثبات بماند، واکنش بازار میتواند مثبتتر باشد. کاهش فشار تورمی نیاز به موضع انقباضیتر فدرال رزرو را کمتر میکند، در حالی که هزینهکرد باثبات نشان میدهد اقتصاد آمریکا در حال کاهش سرعت است، اما وارد فروپاشی نشده است.
سؤال کلیدی ساده است: آیا اقتصاد آمریکا میتواند بدون ایجاد فشار تورمی بیشتر به رشد ادامه دهد؟ اگر پاسخ مثبت باشد، داراییهای ریسکی میتوانند بازیابی شوند. اگر پاسخ منفی باشد، بازار ممکن است دوباره به معاملات دفاعی اقتصاد کلان بازگردد.
چشمانداز اروپا: ریسک رکود تورمی همچنان مشکل اصلی است
اروپا با یک ساختار اقتصاد کلان شکننده وارد هفته میشود. رشد ضعیف است، اما فشار تورمی به دلیل هزینههای بالای انرژی همچنان زنده مانده است. این وضعیت منطقه یورو را در معرض ریسک رکود تورمی قرار میدهد؛ شرایطی که در آن فعالیت اقتصادی کند میشود، اما تورم همچنان ناخوشایند باقی میماند.
مهمترین داده اروپا، شاخص احساسات اقتصادی اتحادیه اروپا در ۲۷ مه است. این داده نشان میدهد آیا کسبوکارها و مصرفکنندگان محتاطتر شدهاند یا نه. ضعف این شاخص تأیید میکند که چشمانداز رشد اروپا همچنان تحت فشار است.
آزمون مهم بعدی در ۲۹ مه خواهد بود؛ زمانی که آلمان شاخص تورم مصرفکننده اولیه ماه مه و فرانسه شاخص تورم مصرفکننده/شاخص هماهنگ قیمت مصرفکننده موقت ماه مه را منتشر میکنند. این ارقام تورمی برای بانک مرکزی اروپا اهمیت دارند، زیرا یک تورم چسبنده دیگر میتواند تغییر سیاستگذاران به سمت موضع انبساطیتر را دشوارتر کند.
برای بازارهای اروپایی، ریسک روشن است: رشد ضعیف همراه با تورم پایدار، محیط قدرتمندی برای بازار سهام ایجاد نمیکند. این وضعیت میتواند نوسان در یورو و بازار اوراق اروپایی را نیز افزایش دهد.
چشمانداز چین: ضعف تقاضا همچنان روایت اصلی است
چین همچنان یک داستان ضعف تقاضاست. دادههای اخیر آوریل نشان داد تولیدات صنعتی کندتر شده، خردهفروشی بسیار ضعیف بوده و سرمایهگذاری دارایی ثابت کاهش یافته است. این ترکیب نشان میدهد بازیابی چین همچنان نامتوازن است و هنوز به اندازه کافی قوی نیست که یک محرک گسترده برای رشد جهانی ایجاد کند.
تمرکز بعدی بازار بر سود شرکتهای صنعتی خواهد بود. بازارها بررسی میکنند آیا حاشیه سود شرکتها تحت فشار ضعف تقاضا، قدرت قیمتگذاری کمتر و کاهش فعالیت سرمایهگذاری قرار گرفته است یا نه.
برای سرمایهگذاران جهانی، چین اهمیت دارد، زیرا ضعف تقاضای چین میتواند بر کالاها، سهام آسیایی و انتظارات تجارت جهانی فشار وارد کند. اگر سود شرکتهای صنعتی ناامیدکننده باشد، این دیدگاه تقویت میشود که بازیابی چین همچنان انتخابی است، نه فراگیر.
چشمانداز ژاپن: تورم و دادههای فعالیت برای بانک مرکزی ژاپن اهمیت دارند
ژاپن نیز این هفته از مسیر تورم و دادههای فعالیت اقتصادی مهم خواهد بود. بازارها شاخص تورم مصرفکننده توکیو، نرخ بیکاری، خردهفروشی و تولیدات صنعتی را دنبال میکنند.
بانک مرکزی ژاپن همچنان در موقعیت دشواری قرار دارد. فشار تورمی کاملاً از بین نرفته، اما تقاضای داخلی هنوز شکننده است. تولیدات صنعتی مارس ژاپن به ۰.۴٪- ماهانه و ۲.۴٪+ سالانه بازبینی شد؛ رقمی که مقداری تابآوری را نشان میدهد، اما از یک چرخه صنعتی قوی حکایت ندارد.
اگر شاخص تورم مصرفکننده توکیو قوی بماند، بازارها ممکن است انتظار داشته باشند بانک مرکزی ژاپن همچنان نسبت به کاهش سیاست های انقباضی محتاط بماند. با این حال، ضعف خردهفروشی یا دادههای صنعتی نشان میدهد اقتصاد واقعی هنوز آنقدر قوی نیست که سیاست انقباضی تهاجمی را تحمل کند.
آمریکا
این هفته درباره تعداد رویدادها نیست؛ بلکه درباره یک پرسش اصلی است: آیا آمریکا همچنان رشد قوی همراه با تورم چسبنده دارد، یا مصرفکننده در نهایت شروع به تضعیف کرده است؟ دادههای PCE، GDP و هزینهکرد روز پنجشنبه باید روشنترین پاسخ را ارائه کنند.
بررسی هفتگی اقتصاد آمریکا: رشد مقاوم در برابر ریسک تورم
اقتصاد آمریکا هفته را با تصویری مقاوم اما حساستر نسبت به تورم به پایان رساند. شاخصهای رشد قوی باقی ماندند، بازارهای مالی بهبود یافتند و درآمدهای شرکتی همچنان از اشتهای ریسک حمایت کردند. با این حال، تصویر اقتصاد کلان پیچیدهتر شد، زیرا تنشهای خاورمیانه، قیمت بالای نفت، افزایش انتظارات تورمی و چشمانداز انقباضیتر فدرال رزرو، انتظارات بازار را بازتعریف کردند.
قویترین سیگنال از سمت رشد و فعالیت تجاری آمد. برآورد GDPNow فدرال رزرو آتلانتا برای سهماهه دوم به ۴.۳٪ افزایش یافت، در حالی که پیشتر ۴.۰٪ بود؛ این موضوع نشان میدهد مومنتوم کوتاهمدت اقتصاد همچنان قوی باقی مانده است. شاخص مدیران خرید بخش تولید S&P Global به ۵۵.۳ افزایش یافت، بالاتر از انتظارات قرار گرفت و به تقویت فعالیت کارخانهای اشاره کرد. شاخص ترکیبی مدیران خرید در محدوده رشد و روی ۵۱.۷ باقی ماند، در حالی که شاخص مدیران خرید بخش خدمات به ۵۰.۹ کاهش یافت اما وارد محدوده انقباض نشد. این ترکیب نشان میدهد اقتصاد در برخی بخشها در حال کند شدن است، اما دچار شکست نشده است.
دادههای تولیدات کارخانهای منطقهای کمتر امیدوارکننده بودند. شاخص تولیدی فدرال رزرو فیلادلفیا بهشدت به -۰.۴ کاهش یافت، در حالی که شاخص تولیدی فدرال رزرو کانزاسسیتی از ۱۰ به ۹ رسید. این ارقام نشاندهنده شکاف میان نظرسنجیهای ملی قویتر و سیگنالهای منطقهای ضعیفتر هستند. پیام این دادهها رکودی نیست، اما تأیید میکند که مومنتوم صنعتی همچنان ناهمگون باقی مانده است.
بازار کار همچنان یکی از قویترین ستونهای حمایتی اقتصاد بود. درخواستهای اولیه برای بیمه بیکاری به ۲۰۹ هزار کاهش یافت و میانگین چهار هفتهای به ۲۰۲.۵ هزار رسید. درخواستهای ادامهدار برای دریافت بیمه بیکاری اندکی به ۱.۷۸۲ میلیون افزایش یافت، اما پایینتر از پیشبینی باقی ماند. این وضعیت همچنان به یک پسزمینه باثبات اشتغال اشاره دارد که از مصرف حمایت میکند و ریسک رکود کوتاهمدت را کاهش میدهد.
بازار مسکن نیز تصویری ترکیبی اما قابل قبول ارائه کرد. مجوزهای ساختوساز به ۱.۴۴۲ میلیون افزایش یافت، در حالی که مجوزها پس از افت قبلی، به صورت ماهانه ۵.۸٪ رشد کردند. شروع ساخت خانهها با رقم ۱.۴۶۵ میلیون بالاتر از انتظارات قرار گرفت، هرچند شروع پروژه های ساختمانی به صورت ماهانه ۲.۸٪ کاهش یافت. این بخش ضعف گستردهای نشان نمیدهد، اما بازده بالاتر اوراق قرضه خزانهداری همچنان یک ریسک روشن باقی مانده است.
بزرگترین نگرانی از سمت مصرفکنندگان و انتظارات تورمی آمد. شاخص احساسات مصرفکننده دانشگاه میشیگان به ۴۴.۸ کاهش یافت، در حالی که انتظارات تورمی یکساله به ۴.۸٪ و انتظارات پنجساله به ۳.۹٪ افزایش یافت. این موضوع اهمیت دارد، زیرا افزایش انتظارات تورمی بلندمدت میتواند فدرال رزرو را مجبور کند برای مدت طولانیتری سیاست محدودکننده را حفظ کند.
سیاست فدرال رزرو به موضوع کلیدی بازار تبدیل شد. صورتجلسه نشست آوریل فدرال رزرو نشان داد بسیاری از سیاستگذاران معتقدند اگر تورم بالاتر از هدف ۲٪ باقی بماند، افزایش نرخ بهره میتواند مناسب شود. بازارها اکنون یک افزایش نرخ ۲۵ واحد پایهای تا پایان سال را قیمتگذاری میکنند. بازده اوراق قرضه نیز بهشدت افزایش یافت؛ بازده ۱۰ ساله به سطوحی رسید که در بیش از یک سال دیده نشده بود و بازده ۳۰ ساله سطوحی را لمس کرد که آخرینبار در سال ۲۰۰۷ مشاهده شده بود.
دلار آمریکا همچنان حمایت شد و شاخص دلار نزدیک ۹۹.۲۴ و در محدوده نزدیک به بالاترین سطح ششهفتهای باقی ماند. انتظارات افزایش نرخ بهره، تقاضای دارایی امن و تابآوری انرژی آمریکا به دلار کمک کردند. با این حال، بهبود دیپلماسی آمریکا و ایران مانع رشد قویتر دلار شد.
سهام همچنان عملکرد خوبی داشتند. شاخص S&P 500 در طول هفته ۰.۹٪ رشد کرد، شاخص نزدک ۰.۵٪ افزایش یافت و شاخص میانگین صنعتی داوجونز ۲.۱٪ صعود کرد. داوجونز در رکورد ۵۰,۵۷۹.۷۰ بسته شد، در حالی که S&P 500 هشتمین رشد هفتگی متوالی خود را ثبت کرد. درآمد و چشمانداز قوی Nvidia داستان سرمایهگذاری در هوش مصنوعی را تقویت کرد، هرچند نگرانیهای ارزشگذاری بالاتر از محدوده ارزش بازار ۵ تریلیون دلاری، اشتیاق بازار را محدود کرد.
انرژی همچنان شوک خارجی اصلی بود. WTI نزدیک ۹۶.۲۸ دلار معامله شد، در حالی که نفت برنت حوالی ۱۰۳.۲۰ دلار قرار داشت. کاهش نفت به سهام کمک کرد، اما ریسک همچنان حلنشده باقی مانده است. طلا به ۴,۵۰۹.۱۲ دلار به ازای هر اونس تضعیف شد، زیرا بازده واقعی بالاتر و انتظارات انقباضیتر فدرال رزرو بر تقاضای امن غلبه کرد.
در مجموع، اقتصاد آمریکا همچنان قویتر از بسیاری از همتایان جهانی خود باقی مانده و با رشد، اشتغال، رهبری هوش مصنوعی و درآمدهای شرکتی حمایت میشود. اما همین قدرت، دلیل کمتری برای کاهش نرخ بهره در اختیار فدرال رزرو میگذارد. بنابراین چشمانداز بازار دوگانه است: اگر نفت و بازده اوراق آرام شوند، سهام میتواند به رشد ادامه دهد؛ در حالی که اگر انتظارات تورمی بالا باقی بماند، دلار و بازده اوراق خزانهداری ممکن است همچنان حمایت شوند.
چشمانداز هفتگی اقتصاد آمریکا: تورم، GDP و مصرفکننده در مرکز توجه
اقتصاد آمریکا وارد هفته ۲۵ تا ۳۰ مه میشود، در حالی که یک تنش کلان روشن وجود دارد: رشد اقتصادی هنوز حفظ شده، اما فشار تورمی، هزینههای بالای انرژی، ضعف احساسات مصرفکننده و انتظارات فدرال رزرو برای «نرخهای بالاتر برای مدت طولانیتر» همچنان محرکهای اصلی بازار هستند. هفته به دلیل تعطیلی روز یادبود در روز دوشنبه، ۲۵ مه آرام آغاز میشود؛ روزی که بازارهای سهام و اوراق قرضه آمریکا تعطیل هستند و هیچ داده اقتصادی مهمی منتشر نخواهد شد.
رویداد اصلی در روز پنجشنبه، ۲۸ مه فرا میرسد؛ زمانی که بازارها یک بسته سنگین از دادههای آمریکا را دریافت میکنند، از جمله تورم PCE ماه آوریل، شاخص تورم هسته PCE، درآمد و هزینهکرد شخصی، برآورد دوم GDP سهماهه اول، سفارشات کالاهای بادوام، درخواستهای هفتگی بیمه بیکاری و فروش خانههای نوساز. این روز مهمترین روز هفته خواهد بود، زیرا سیگنالهای تورم، رشد، مصرف، مسکن و بازار کار را در یک جلسه کنار هم قرار میدهد.
گزارش کلیدی، تورم PCE است؛ شاخص تورمی ترجیحی فدرال رزرو. بازارها تمرکز خواهند کرد که آیا تورم آوریل فشار تازه ناشی از قیمتهای انرژی را تأیید میکند یا خیر، و آیا تورم هسته همچنان برای تغییر مسیر فدرال رزرو به سمت موضع انبساطی بیش از حد چسبنده باقی میماند یا نه. پیشبینیهای نقلشده از BofA نشان میدهد تورم اصلی PCE به ۰.۴٪ ماهانه و ۳.۸٪ سالانه میرسد، در حالی که انتظار میرود شاخص تورم هسته PCE در سطح ۰.۳٪ ماهانه و ۳.۳٪ سالانه قرار بگیرد. هر دو شاخص همچنان بهوضوح بالاتر از هدف تورمی ۲٪ فدرال رزرو هستند و ریسک سیاست پولی را به سمت موضع انقباضی متمایل نگه میدارند.
هزینهکرد مصرفکننده یکی دیگر از محورهای اصلی است. فعالیت خردهفروشی با رشد ۰.۵٪ فروش خردهفروشی گروه کنترل وارد آوریل شد؛ شاخصی که بنزین، خودرو، مصالح ساختمانی و رستورانها را حذف میکند. این موضوع نشان میدهد هزینهکرد کالاها سهماهه دوم را با پایهای نسبتاً مناسب آغاز کرده است. با این حال، پسزمینه مصرفکننده دشوارتر میشود. قیمتهای بالاتر قدرت خرید واقعی را کاهش میدهند و درگیری در ایران هزینههای انرژی را بالا نگه داشته است. اگر هزینهکرد اسمی افزایش یابد اما تورم بیشتر این رشد را جذب کند، مومنتوم مصرف واقعی ممکن است تضعیف شود.
درآمد شخصی نیز اهمیت خواهد داشت. انتظارات نشان میدهد درآمد شخصی کلی ۰.۴٪ افزایش یابد، اما اگر تعدیلکننده PCE نیز ۰.۴٪ رشد کند، رشد درآمد واقعی ممکن است ضعیف باقی بماند. این ترکیب نشان میدهد خانوارها هنوز در حال خرج کردن هستند، اما با انعطاف مالی واقعی کمتر. سرد شدن بازار کار و کند شدن رشد دستمزد نیز به این ریسک اضافه میکند که قدرت مصرفکننده ممکن است پایدار نباشد.
دادههای مسکن یک لایه مهم دیگر اضافه خواهند کرد. فروش خانههای نوساز در ماه مارس به ۶۸۲ هزار واحد بهبود یافت و رشد ۳.۳٪ سالانه ثبت کرد، اما بازار در زیر سطح ظاهری همچنان نرم باقی مانده است. سازندگان همچنان از مشوقهایی مانند کاهش نرخ وام مسکن و تخفیف قیمت برای حفظ تقاضا استفاده میکنند. میانگین قیمت خانه های نوساز ۶.۲٪ سالانه کاهش یافت، در حالی که موجودی در دسترس در سطح بالای ۴۸۱ هزار واحد باقی ماند. برای آوریل، انتظار میرود فروش خانههای نوساز به ۶۶۹ هزار واحد کاهش یابد، تا حدی به این دلیل که نرخ وام مسکن نزدیک ۶.۵٪ قرار دارد و توان خرید همچنان تحت فشار است.
تقویم هفته روشن است. سهشنبه شاخص قیمت مسکن S&P CoreLogic Case-Shiller و اعتماد مصرفکننده Conference Board منتشر میشود. چهارشنبه تمرکز بر سخنرانی مقامهای فدرال رزرو از جمله لوری لوگان، فیلیپ جفرسون و آستن گولزبی خواهد بود. پنجشنبه روز اصلی دادههای کلان است. جمعه نیز تراز تجاری مقدماتی، موجودی عمدهفروشی، شاخص Chicago PMI و اظهارنظرهای بیشتر مقامهای فدرال رزرو منتشر میشود.
سناریوی پایه من این است که اقتصاد آمریکا تابآوری نشان دهد، اما همراه با افزایش ریسک رکود تورمی. انتشار عدد داغ برای PCE همراه با هزینهکرد قوی میتواند از دلار آمریکا و اوراق قرضه خزانهداری حمایت کند، در حالی که بر والاستریت، طلا و بخشهای حساس به نرخ بهره فشار وارد خواهد کرد. تورم نرمتر همراه با دادههای مصرفی خنکتر اما باثبات میتواند اشتهای ریسک را بهبود دهد. با این حال، احساسات مصرفکننده همچنان شکننده است؛ شاخص نهایی ماه مه دانشگاه میشیگان در سطح ۴۴.۸ قرار گرفت، پایینتر از ۴۹.۸ در آوریل.
چشمانداز هفتگی دلار آمریکا و والاستریت: PCE رالی بازار را آزمایش میکند
دلار آمریکا و والاستریت وارد هفته ۲۵ تا ۳۰ مه میشوند، در حالی که مومنتوم قوی دارند، اما با همان ریسک روبهرو هستند: دادههای تورمی و رشد اقتصادی روز پنجشنبه میتواند تعیین کند که روندهای اخیر ادامه پیدا میکنند یا معکوس میشوند. دلار همچنان از انتظارات نرخ بهره بالاتر، بازده بالای اوراق خزانهداری و ریسک تورمی حمایت میگیرد، در حالی که سهام پس از یک رشد هفتگی قدرتمند دیگر همچنان ساختاری سازنده دارد. با این حال، پس از رالی هشتهفتهای شاخص S&P 500 و بسته شدن شاخص داوجونز در سطح رکوردی، نسبت ریسک به بازده سهام شکنندهتر شده است.
شاخص دلار آمریکا نزدیک ۹۹.۲۴ باقی ماند؛ سطحی نزدیک به بالاترین محدوده ششهفتهای. دلار رشد شدید جدیدی ثبت نکرد، اما تابآوری آن مهم بود، زیرا اشتهای ریسک در بازار سهام بهبود یافت. بهطور معمول، بهبود احساسات سهام میتواند تقاضا برای دارایی امن را کاهش دهد، اما این بار روایت فدرال رزرو از دلار حمایت کرد. صورتجلسه نشست آوریل فدرال رزرو نشان داد که بیشتر سیاستگذاران در صورت باقی ماندن تورم بالاتر از هدف ۲٪ میتوانند از افزایش نرخ بهره حمایت کنند و همین موضوع بازارها را به سمت قیمتگذاری یک افزایش نرخ ۲۵ واحد پایهای تا پایان سال سوق داد.
ورود کوین وارش بهعنوان رئیس فدرال رزرو نیز مسیر سیاست پولی را در مرکز توجه نگه داشت. فشار تورمی همچنان بیش از حد بالاست، Core PCE هنوز حوالی ۳.۲٪ سالانه قرار دارد و ریسکهای قیمتی مرتبط با انرژی همچنان فعال هستند. بازار اوراق نیز این پیام را تقویت کرد؛ بازده اوراق ۱۰ ساله خزانهداری اخیراً به سطوحی رسید که در بیش از یک سال دیده نشده بود و بازده ۳۰ ساله نیز سطوحی را لمس کرد که آخرینبار در سال ۲۰۰۷ مشاهده شده بود.
والاستریت هفته را قدرتمند به پایان رساند. شاخص S&P 500 روز جمعه ۰.۴٪ رشد کرد و به ۷,۴۷۲.۷۳ رسید، شاخص Nasdaq با رشد ۰.۲٪ به ۲۶,۳۴۳.۹۷ رسید و شاخص میانگین صنعتی داوجونز با رشد ۰.۶٪ در رکورد ۵۰,۵۷۹.۷۰ بسته شد. در طول هفته، S&P 500 رشد ۰.۹٪ ثبت کرد، نزدک ۰.۵٪ افزایش یافت و داوجونز با رشد ۲.۱٪ عملکرد بهتری داشت. شاخص S&P 500 همچنین هشتمین رشد هفتگی متوالی خود را ثبت کرد، در حالی که والاستریت طی این رالی هشتهفتهای حدود ۱۷٪ رشد کرده است.
حمایت اصلی از سمت کاهش قیمت نفت، نرمتر شدن بازدهها در اواخر هفته، قدرت درآمدهای شرکتی و خوشبینی نسبت به مذاکرات آمریکا و ایران آمد. WTI نزدیک ۹۶.۲۸ دلار معامله شد، در حالی که نفت برنت حوالی ۱۰۳.۲۰ دلار قرار داشت و هر دو در مسیر افت هفتگی سنگین بودند. نفت پایینتر، نگرانیها درباره اینکه درگیری خاورمیانه بانکهای مرکزی را مجبور به سیاست انقباضیتر کند، کاهش داد.
درآمدهای شرکتی نیز به احساسات بازار کمک کردند. Nvidia نتایج و چشمانداز قوی ارائه کرد و تأیید کرد که تقاضا برای زیرساختهای هوش مصنوعی همچنان قدرتمند است. با این حال، واکنش سهام محدود بود، زیرا سرمایهگذاران این پرسش را مطرح کردند که آیا ارزشگذاری بالاتر از محدوده ارزش بازار ۵ تریلیون دلاری بخش زیادی از رونق هوش مصنوعی را از قبل منعکس کرده است یا نه. واکنشهای قوی در Workday، Zoom، Ross Stores و Estee Lauder نشان داد سرمایهگذاران همچنان کیفیت درآمدی خوب را استقبال می کنند، اما حرکت ضعیفتر Take-Two ثابت کرد بازار همچنان انتخابی عمل میکند.
هفته پیشرو کاملاً به روز پنجشنبه، ۲۸ مه وابسته است. آمریکا دادههای تورم PCE ماه آوریل، Core PCE، درآمد شخصی، هزینهکرد شخصی، برآورد دوم GDP سهماهه اول، سود شرکتها، سفارشات کالاهای بادوام، درخواستهای بیمه بیکاری و فروش خانههای نوساز را منتشر میکند. اگر Core PCE قوی باقی بماند، در حالی که هزینهکرد و GDP نیز مقاوم باشند، دلار میتواند رشد بیشتری داشته باشد، زیرا بازارها مسیر انقباضیتر فدرال رزرو را قیمتگذاری خواهند کرد. اگر PCE نرمتر شود و رشد بدون سقوط شدید خنک شود، بازدهها ممکن است کاهش یابند و همین موضوع به سهام کمک کند و دلار را تضعیف کند.
گزارش اعتماد مصرفکننده روز سهشنبه نیز اهمیت دارد، زیرا نظرسنجی دانشگاه میشیگان از قبل نشان داد که احساسات مصرفکننده از ۴۹.۸ در آوریل به ۴۴.۸ کاهش یافته است. افت بیشتر میتواند قدرت مصرف را زیر سؤال ببرد. دادههای تجاری، موجودیها، Chicago PMI و اظهارنظرهای فدرال رزرو در روز جمعه، پوزیشن گیری های نهایی هفته را شکل خواهند داد.
چشمانداز من برای دلار آمریکا خنثی تا خرید و برای والاستریت سازنده اما آسیبپذیر است. داوجونز مومنتوم مثبت دارد، S&P 500 همچنان صعودی اما کشیده است، و نزدک از تقاضای هوش مصنوعی حمایت میگیرد اما نسبت به بازدهها حساس است. ریسکهای اصلی شامل بازگشت قیمت نفت، افزایش بازده اوراق خزانهداری یا شکست مذاکرات آمریکا و ایران هستند. حمایتهای اصلی شامل درآمدهای شرکتی قوی، تقاضای هوش مصنوعی، نفت پایینتر و دادههای رشد باثبات هستند.
تحلیل تکنیکال دلار آمریکا
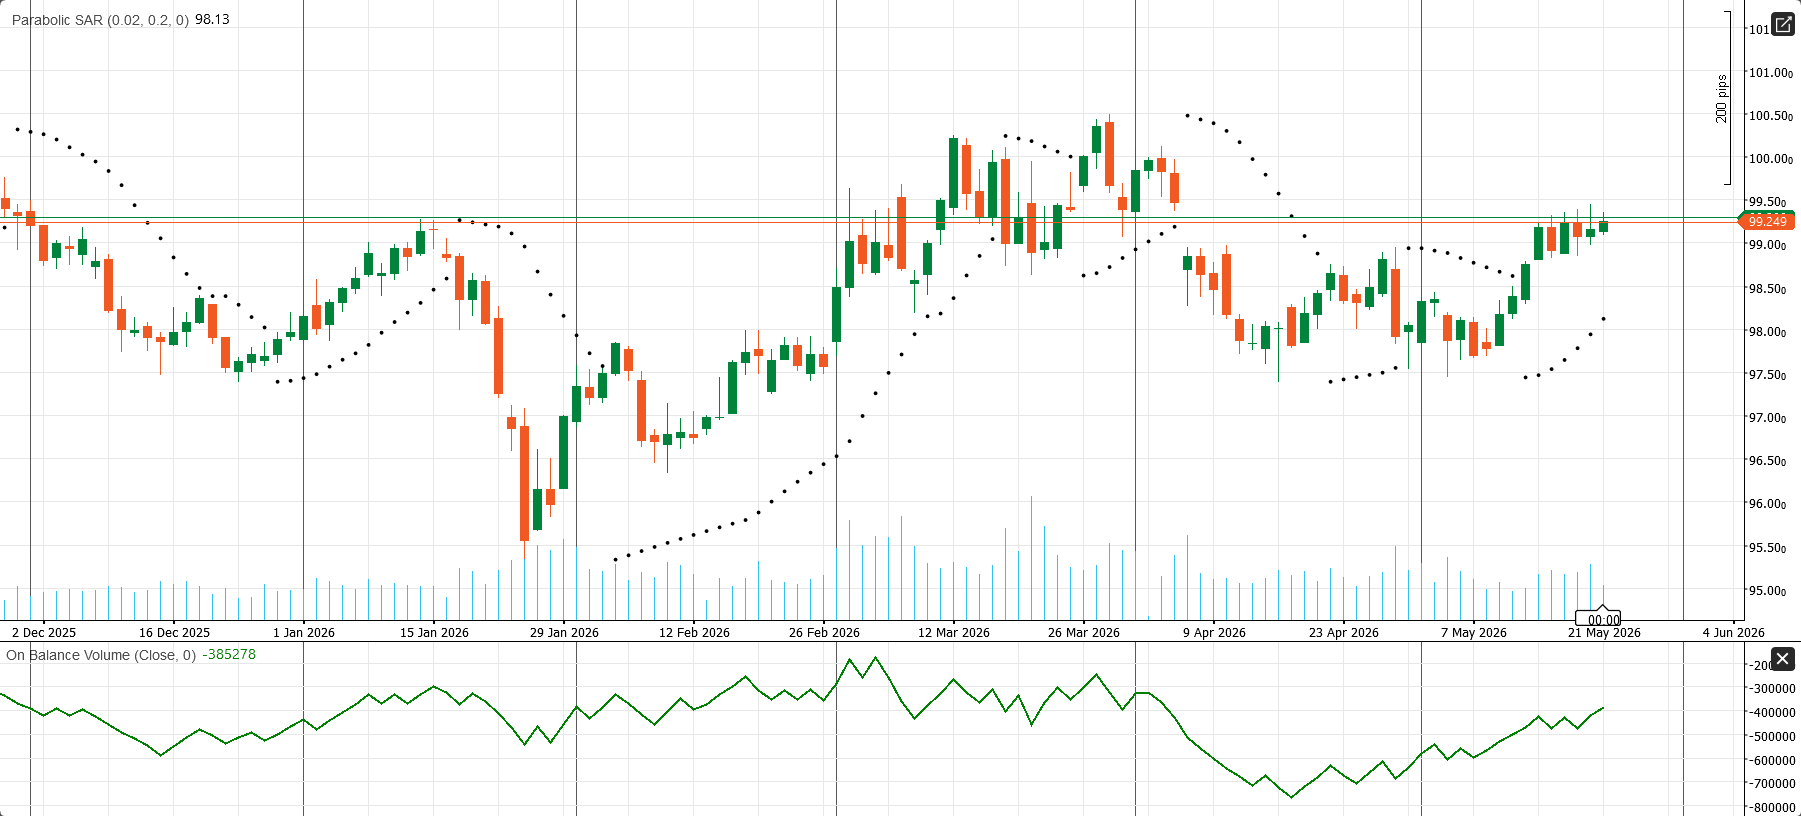
نمودار روزانه شاخص دلار آمریکا (DXY) بهبود یافته و اکنون ساختار بازیابی سازندهای را نشان میدهد. قیمت حوالی ۹۹.۲۴۹ معامله میشود، در حالی که Parabolic SAR نزدیک ۹۸.۱۳ قرار دارد و همچنان پایینتر از قیمت باقی مانده است. این همراستایی نشان میدهد روند کوتاهمدت دوباره حمایتی شده و خریداران هنوز برتری نزدیکمدت را در اختیار دارند.
از منظر ساختار قیمت، شاخص از کف اوایل مه بازیابی شده و دوباره به بخش بالایی محدوده اخیر خود بازگشته است. محدوده مقاومت فوری اکنون ۹۹.۲۵ تا ۹۹.۵۰ است. بسته شدن روزانه شفاف بالاتر از ۹۹.۵۰ سناریوی ادامه صعودی را تقویت میکند و ابتدا مسیر حرکت به سمت ۱۰۰.۰۰ و سپس ۱۰۰.۵۰ را باز میکند. در سمت نزولی، اولین حمایت نزدیک ۹۸.۸۰ قرار دارد، در حالی که کف تکنیکال مهمتر همچنان حوالی Parabolic SAR نزدیک ۹۸.۱۳ است. اگر DXY دوباره به زیر این ناحیه برگردد، ساختار بازیابی بهطور محسوسی تضعیف خواهد شد.
اندیکاتورهای حمایتی نیز به سمت ساختار سازنده متمایل هستند. شاخص On-Balance Volume از کفهای عمیقتر آوریل و مه بهبود یافته و به سمت محدوده -۳۸۵,۲۷۸ در حال بازیابی است؛ موضوعی که نشان میدهد فشار فروش کاهش یافته و انباشت در حال بهبود است. در عمل، این یک نمودار روزانه قویتر است، اما همچنان برای تبدیل شدن از یک بازیابی به یک حرکت صعودی جهتدار قویتر، به شکست تأییدشده بالای ۹۹.۵۰ نیاز دارد.
تحلیل تکنیکال S&P 500
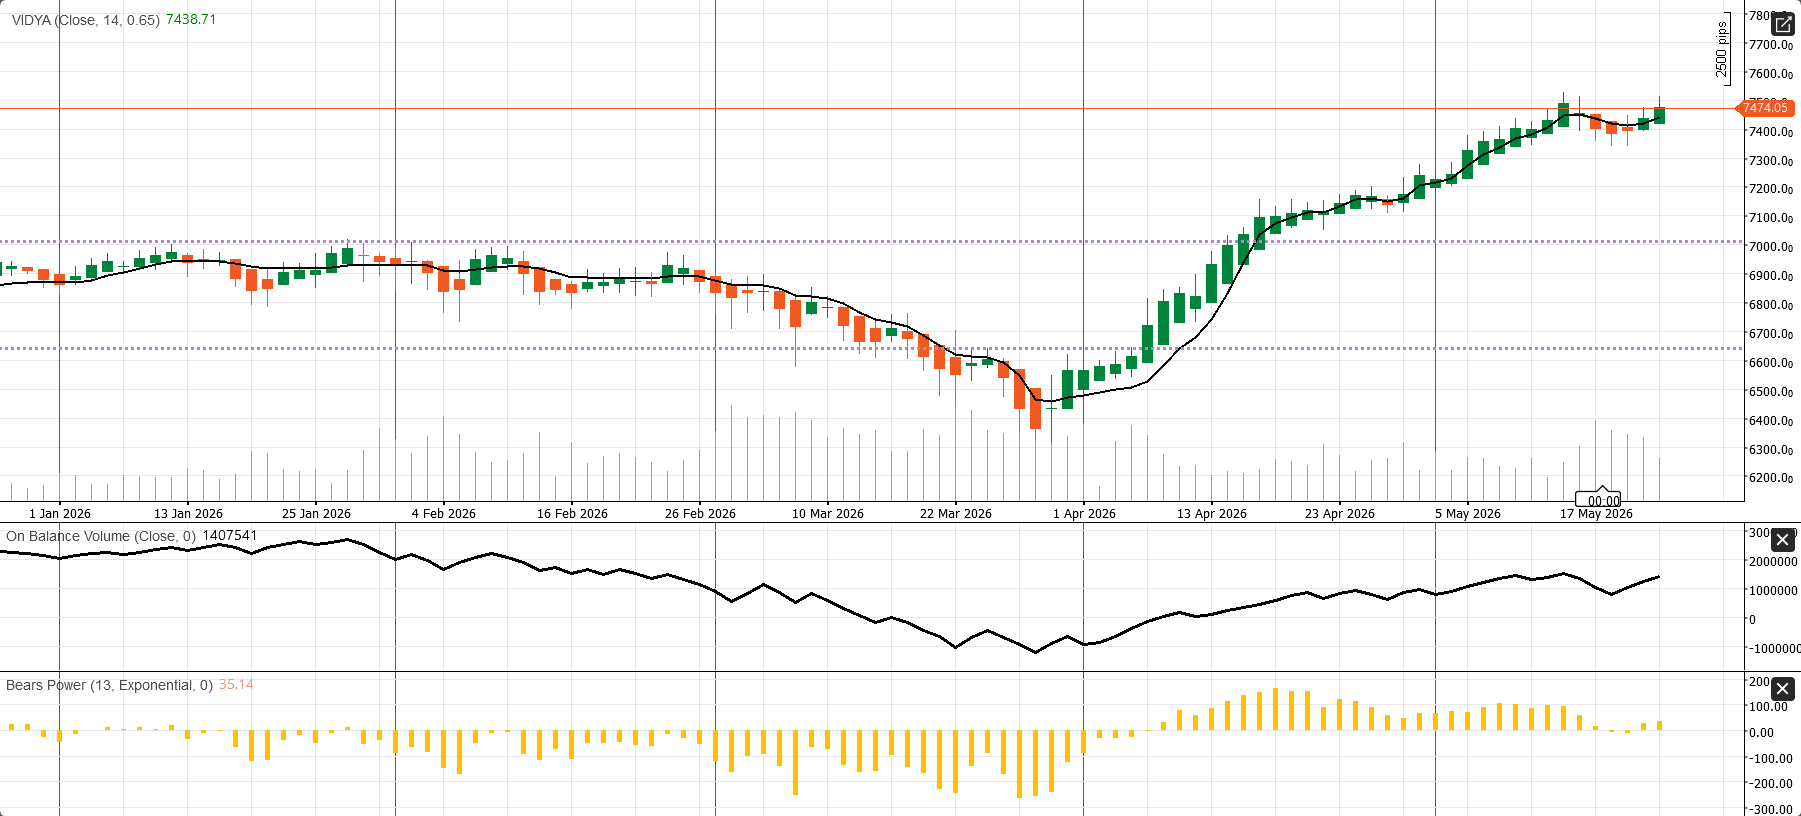
نمودار روزانه S&P 500 / US500 همچنان ساختار سازندهای دارد. قیمت حوالی ۷,۴۷۴.۰۵ معامله میشود؛ کمی بالاتر از خط VIDYA در ۷,۴۳۸.۷۱، که نشان میدهد روند میانمدت همچنان رو به بالا است. بازگشت قیمت از کف اواخر مارس قوی و منظم بوده و بازار در ماه مه همچنان سقفها و کفهای بالاتر ثبت کرده است.
مسئله کلیدی اکنون امتداد حرکت است، نه جهت روند. قیمت در حال فشار آوردن به محدوده مقاومت فوری حوالی ۷,۴۷۴ است؛ سطحی که سقف شکست محلی در این نمودار محسوب میشود. تا زمانی که شاخص بالاتر از محدوده حمایتی روند در ۷,۴۳۸ تا ۷,۴۴۰ باقی بماند، خریداران کنترل بازار را در اختیار دارند. شکست روزانه شفاف بالاتر از ۷,۴۷۴ میتواند مسیر حرکت به سمت نواحی صعودی بعدی نزدیک ۷,۵۵۰ و سپس ۷,۶۵۰ را باز کند. در سمت نزولی، اولین حمایت معنادار حوالی ۷,۲۰۰ قرار دارد و پس از آن، باند حمایتی گستردهتر نزدیک ۶,۶۵۰ دیده میشود.
اندیکاتورهای حمایتی مثبت هستند، اما همچنین نشان میدهند که این رالی دیگر در مرحله ابتدایی نیست. شاخص On-Balance Volume همچنان روند صعودی دارد و تأیید میکند که رشد بازار با بهبود مشارکت همراه بوده است. شاخص Bears Power نیز نزدیک ۳۵.۱۴ مثبت باقی مانده؛ یعنی فروشندگان هنوز کنترل را پس نگرفتهاند. با این حال، این اندیکاتور از سطوح قویتر قبلی خنک شده است؛ موضوعی که نشان میدهد مومنتوم صعودی همچنان پابرجاست، اما دیگر به اندازه موج اول بازگشت، انفجاری نیست.
اتحادیه اروپا
برای هفته ۲۵ تا ۳۰ مه، چشمانداز اتحادیه اروپا خنثی تا دفاعی است. اروپا با ترکیب دشواری از رشد ضعیف و تورم چسبنده ناشی از انرژی روبهرو است. دو تاریخ کلیدی، ۲۷ مه برای شاخصهای احساسات اقتصادی و ۲۹ مه برای تورم آلمان و فرانسه هستند. تا زمانی که دادهها یا تورم پایینتر یا تقاضای قویتر را نشان ندهند، داستان کلان اروپا همچنان شکننده باقی میماند و بازارها باید رالیهای داراییهای ریسکی اروپایی را با احتیاط دنبال کنند.
بررسی اقتصاد اتحادیه اروپا: شاخصهای ضعیف PMI ریسک رشد اروپا را آشکار میکنند
اقتصاد اتحادیه اروپا هفته را با تصویر رشد ضعیفتری به پایان رساند، زیرا تازهترین دادهها نشان دادند مومنتوم بخش خصوصی در حال کاهش است، انقباض بخش خدمات عمیقتر شده، حمایت حساب خارجی نرمتر شده و اعتماد کسبوکارها شکننده باقی مانده است. همزمان، سهام اروپایی عملکردی بهتر از آنچه دادههای کلان نشان میدادند ثبت کردند؛ این عملکرد با قدرت فناوریهای مرتبط با هوش مصنوعی و خوشبینی نسبت به دیپلماسی آمریکا و ایران حمایت شد. این وضعیت یک شکاف روشن میان چشمانداز اقتصادی و احساسات بازار ایجاد کرد.
مهمترین سیگنال از دادههای شاخص مدیران خرید منطقه یورو آمد. شاخص مدیران خرید بخش تولید به ۵۱.۴ کاهش یافت؛ پایینتر از پیشبینی ۵۱.۷ و کمتر از رقم قبلی ۵۲.۲، اما همچنان بالاتر از مرز رشد ۵۰ باقی ماند. نگرانی بزرگتر مربوط به بخش خدمات بود. شاخص مدیران خرید بخش خدمات به ۴۶.۴ سقوط کرد؛ پایینتر از پیشبینی ۴۷.۸ و رقم قبلی ۴۷.۶، در حالی که شاخص ترکیبی مدیران خرید به ۴۷.۵ کاهش یافت. این موضوع تأیید میکند که فعالیت بخش خصوصی منطقه یورو در حال انقباض است و بخش خدمات رهبری این کندی را بر عهده دارد.
آلمان نسبت به کل منطقه یورو باثباتتر به نظر رسید، اما قوی نبود. تولید ناخالص داخلی سهماهه اول یک بازیابی محدود را تأیید کرد و به صورت فصلی ۰.۳٪ و به صورت سالانه ۰.۴٪ رشد کرد؛ رقمی که بالاتر از پیشبینی سالانه بود. احساسات مصرفکننده آلمان نیز بهبود یافت؛ شاخص فضای مصرفکننده GfK به -۲۹.۸ افزایش یافت، در حالی که شاخص فضای کسبوکار Ifo به ۸۴.۹ رسید. با این حال، دادههای شاخص مدیران خرید آلمان همچنان ضعیف باقی ماندند. شاخص تولید به ۴۹.۹ کاهش یافت، خدمات به ۴۷.۸ بهبود پیدا کرد و شاخص ترکیبی به ۴۸.۶ رسید. این یعنی آلمان در حال تثبیت است، اما همچنان در محدوده انقباض فعالیت میکند.
فرانسه ضعیفترین سیگنال هفته را ارائه کرد. شاخص مدیران خرید بخش تولید به ۴۸.۹ کاهش یافت، در حالی که شاخص مدیران خرید بخش خدمات به ۴۲.۹ سقوط کرد؛ بسیار پایینتر از انتظارات. شاخص ترکیبی مدیران خرید نیز به ۴۳.۵ کاهش یافت و انقباض عمیق بخش خصوصی را نشان داد. تنها سیگنال مثبت فرانسه از نظرسنجی کسبوکار آمد که به ۱۰۲ بهبود یافت، اما این برای جبران افت شدید فعالیت بخش خدمات کافی نبود.
موقعیت خارجی منطقه یورو نیز تضعیف شد. مازاد حساب جاری به ۱۴.۹ میلیارد کاهش یافت؛ پایینتر از پیشبینی ۲۶.۳ میلیارد و کمتر از رقم قبلی ۲۵.۶ میلیارد. این موضوع اهمیت دارد، زیرا منطقه یورو معمولاً از حمایت حساب خارجی سود میبرد، اما کاهش مازاد این پشتوانه را در زمانی ضعیفتر میکند که قیمت انرژی، ریسک ژئوپلیتیکی و تقاضای ضعیف از قبل بر منطقه فشار وارد کردهاند.
برخی نکات مثبت محدود نیز وجود داشت. تولید بخش ساختوساز منطقه یورو به صورت ماهانه ۰.۷۸٪ افزایش یافت و از افت قبلی ۰.۷۷٪ بازیابی شد. هزینههای نیروی کار در سطح ۳.۳۰٪ سالانه باقی ماند و نشان داد فشار دستمزد همچنان وجود دارد، اما شتاب نگرفته است. اعتماد مصرفکننده به -۱۹.۰ بهبود یافت؛ بهتر از پیشبینی -۲۱.۰ و رقم قبلی -۲۰.۶. با این حال، احساسات همچنان بهوضوح منفی است، بنابراین این وضعیت باید بیشتر بهعنوان تثبیت دیده شود، نه قدرت واقعی.
بازار اوراق همچنان یک ریسک باقی میماند. بازده در حراج اوراق ۷ ساله اسپانیا به ۳.۱۶۴٪ افزایش یافت، در حالی که بازدههای گستردهتر اروپا از نگرانیهای تورمی و نااطمینانی بازار انرژی فشار گرفتند. این وضعیت یک چیدمان دشوار برای بانک مرکزی اروپا ایجاد میکند: رشد در حال تضعیف است، اما ریسک تورم مرتبط با نفت همچنان فعال باقی مانده، بهویژه اگر تنشهای خلیج فارس دوباره بازگردد.
سهام اروپایی هفته بهتری داشتند. شاخص STOXX 600 در سطح ۶۲۵.۱۲ بسته شد و در روز جمعه ۰.۷۳٪ رشد کرد. شاخص DAX آلمان ۱.۱۵٪ افزایش یافت، شاخص CAC 40 فرانسه ۰.۳۷٪ رشد کرد و شاخص FTSE 100 بریتانیا نیز بالاتر رفت. سهام فناوری پس از آنکه چشمانداز Nvidia اعتماد به تقاضای زیرساخت هوش مصنوعی را تقویت کرد، حمایت شدند و از نامهای مرتبط با تراشه مانند ASML، Infineon و STMicroelectronics پشتیبانی کردند.
در مجموع، اقتصاد اتحادیه اروپا شکننده و متمایل به رشد منفی به نظر میرسد. یورو همچنان در وضعیت خنثی تا فروش قرار دارد و تحت فشار شاخصهای ضعیف PMI، حمایت خارجی نرمتر و آسیبپذیری انرژی است. سهام اروپایی وضعیت خنثی دارند، اما تنها در صورتی میتوانند به وضعیت خرید تغییر کنند که نفت کاهش یابد و پیشرفت صلح آمریکا و ایران معتبر شود. ریسک کلیدی همچنان انرژی است: قیمت پایینتر نفت میتواند یک رالی آرامش ایجاد کند، در حالی که تنش دوباره در خلیج فارس میتواند پایه رشد ضعیف اروپا را بهسرعت آشکار کند.
چشمانداز هفتگی اقتصاد اروپا: ریسک رکود تورمی به داستان اصلی بازار تبدیل میشود
اتحادیه اروپا و منطقه یورو وارد هفته ۲۵ تا ۳۰ مه میشوند، در حالی که شرایط اقتصاد کلان در وضعیت خنثی تا دفاعی قرار دارد. مسئله اصلی دیگر فقط ضعف رشد اقتصادی نیست. اروپا اکنون با ترکیب دشوارتری از تورم بالاتر ناشی از انرژی، تقاضای ضعیفتر، فعالیت تجاری نرم، احساسات شکننده مصرفکننده و مسیر پیچیدهتر سیاست بانک مرکزی اروپا روبهرو است. به همین دلیل، ریسک رکود تورمی به داستان اصلی اروپا برای بازارها تبدیل شده است.
چشمانداز تازه بهوضوح نگرانکننده است. مقامهای اتحادیه اروپا هشدار دادهاند که اروپا پس از شوک قیمت انرژی مرتبط با جنگ ایران، با روندی رکود تورمی روبهرو شده است. همزمان، کمیسیون اروپا اکنون انتظار دارد رشد منطقه یورو در سال ۲۰۲۶ به ۰.۹٪ کاهش یابد، در حالی که پیشبینی میشود تورم به ۳.۰٪ برسد؛ سطحی بالاتر از هدف ۲٪ بانک مرکزی اروپا. این ترکیب برای اعتماد، قدرت خرید، حاشیه سود شرکتها و انعطافپذیری سیاستی منفی است.
این ضعف از هماکنون در فعالیت تجاری دیده میشود. شاخص ترکیبی مدیران خرید مقدماتی منطقه یورو در ماه مه به ۴۷.۵ کاهش یافت؛ پایینترین سطح از اکتبر ۲۰۲۳ و بهوضوح پایینتر از مرز رشد ۵۰. فعالیت بخش خدمات با شدیدترین سرعت از فوریه ۲۰۲۱ منقبض شد، در حالی که سفارشهای جدید ضعیفتر شدند و فشارهای هزینهای به دلیل افزایش هزینههای انرژی و زندگی شدت گرفتند. این موضوع مهم است، زیرا اروپا نسبت به آمریکا بیشتر در معرض شوکهای انرژی وارداتی قرار دارد. اگر قیمت نفت و گاز بالا بماند، این فشار میتواند به حملونقل، هزینههای تولید، قیمت مواد غذایی و هزینهکرد خانوار منتقل شود.
این وضعیت یک مشکل دشوار برای بانک مرکزی اروپا ایجاد میکند. ریسک تورم از سیاست سختگیرانهتر حمایت میکند، اما ضعف رشد اقتصادی احتیاط را ضروری میسازد. بانک مرکزی اروپا در ۳۰ آوریل نرخها را بدون تغییر نگه داشت؛ نرخ سپرده در ۲.۰۰٪، نرخ اصلی تأمین مالی در ۲.۱۵٪ و نرخ وامدهی نهایی در ۲.۴۰٪ باقی ماند. با این حال، سیاستگذاران همچنین پذیرفتند که ریسکهای صعودی تورم و ریسکهای نزولی رشد به دلیل جنگ خاورمیانه و شوک انرژی شدت گرفتهاند.
هفته در روز دوشنبه، ۲۵ مه آرام آغاز میشود، زیرا تعطیلی Whit Monday چندین کشور اروپایی را تحت تأثیر قرار میدهد، هرچند Euronext و فرانکفورت طبق برنامه برای معاملات عادی باز خواهند بود. نقدشوندگی ممکن است کمتر باشد، بنابراین قیمت انرژی، تیترهای ژئوپلیتیکی و حرکتهای بازار اوراق میتوانند اثر بزرگتری داشته باشند. روز سهشنبه، بازارها باید همچنان نفت، گاز، اظهارنظرهای بانک مرکزی اروپا و این موضوع را دنبال کنند که آیا بازدههای اروپایی مسیر سیاستی انقباضیتر را قیمتگذاری میکنند یا شروع به بازتاب ضعف رشد میکنند.
روز چهارشنبه، شاخص احساسات اقتصادی اتحادیه اروپا و منطقه یورو و نتایج نظرسنجی کسبوکار و مصرفکننده ماه مه منتشر میشود. این داده مهم است، زیرا احساسات اقتصادی آوریل از قبل ضعیف بود؛ شاخص ESI اتحادیه اروپا در ۹۳.۵ و شاخص ESI منطقه یورو در ۹۳.۰ قرار داشتند که هر دو پایینتر از میانگین بلندمدت ۱۰۰ هستند. کاهش بیشتر تأیید میکند که اعتماد در میان کسبوکارها و مصرفکنندگان در حال تضعیف است.
روز پنجشنبه تا حدی تحت تأثیر دادههای آمریکا خواهد بود، بهویژه تورم PCE، تولید ناخالص داخلی، درآمد، هزینهکرد و سود شرکتها. انتشار عدد داغ برای تورم آمریکا میتواند دلار را تقویت کند، بازدههای جهانی را بالاتر ببرد و بر سهام اروپایی فشار وارد کند. روز جمعه، روز کلیدی تورم اروپا است؛ زمانی که آلمان و فرانسه دادههای اولیه شاخص تورم مصرف کننده (CPI) و HICP ماه مه را منتشر میکنند. تورم چسبنده در هر دو اقتصاد، ریسک قیمتگذاری سیاست انقباضیتر بانک مرکزی اروپا را افزایش خواهد داد.
آلمان همچنان آزمون داخلی کلیدی است. شاخص فضای کسبوکار Ifo از ۸۴.۵ به ۸۴.۹ افزایش یافت، تولید ناخالص داخلی سهماهه اول در ۰.۳٪ تأیید شد و احساسات مصرفکننده از -۳۳.۱ به -۲۹.۸ بهبود پیدا کرد. اما بازیابی همچنان شکننده است. فرانسه عمدتاً از مسیر تورم اهمیت دارد، بهویژه پس از آنکه فشار قیمتی در آوریل شتاب گرفت.
برای بازارها، چشمانداز یورو ترکیبی است. تورم بالاتر ممکن است از طریق مسیر انقباضیتر بانک مرکزی اروپا از یورو حمایت کند، اما شاخصهای ضعیف PMI و ریسک رکود، فضای رشد آن را محدود میکنند. سهام اروپایی با یک چیدمان دفاعی روبهرو هستند: فعالیت ضعیف، هزینههای بالای انرژی و بازدههای بالاتر برای سهام مطلوب نیستند. اگر تورم آلمان و فرانسه بالاتر از انتظار باشد، بازده اوراق بوند آلمان میتواند افزایش یابد، در حالی که اسپردهای کشورهای پیرامونی ممکن است نسبت به ریسک مالی حساستر شوند.
تحلیل تکنیکال EUR/USD
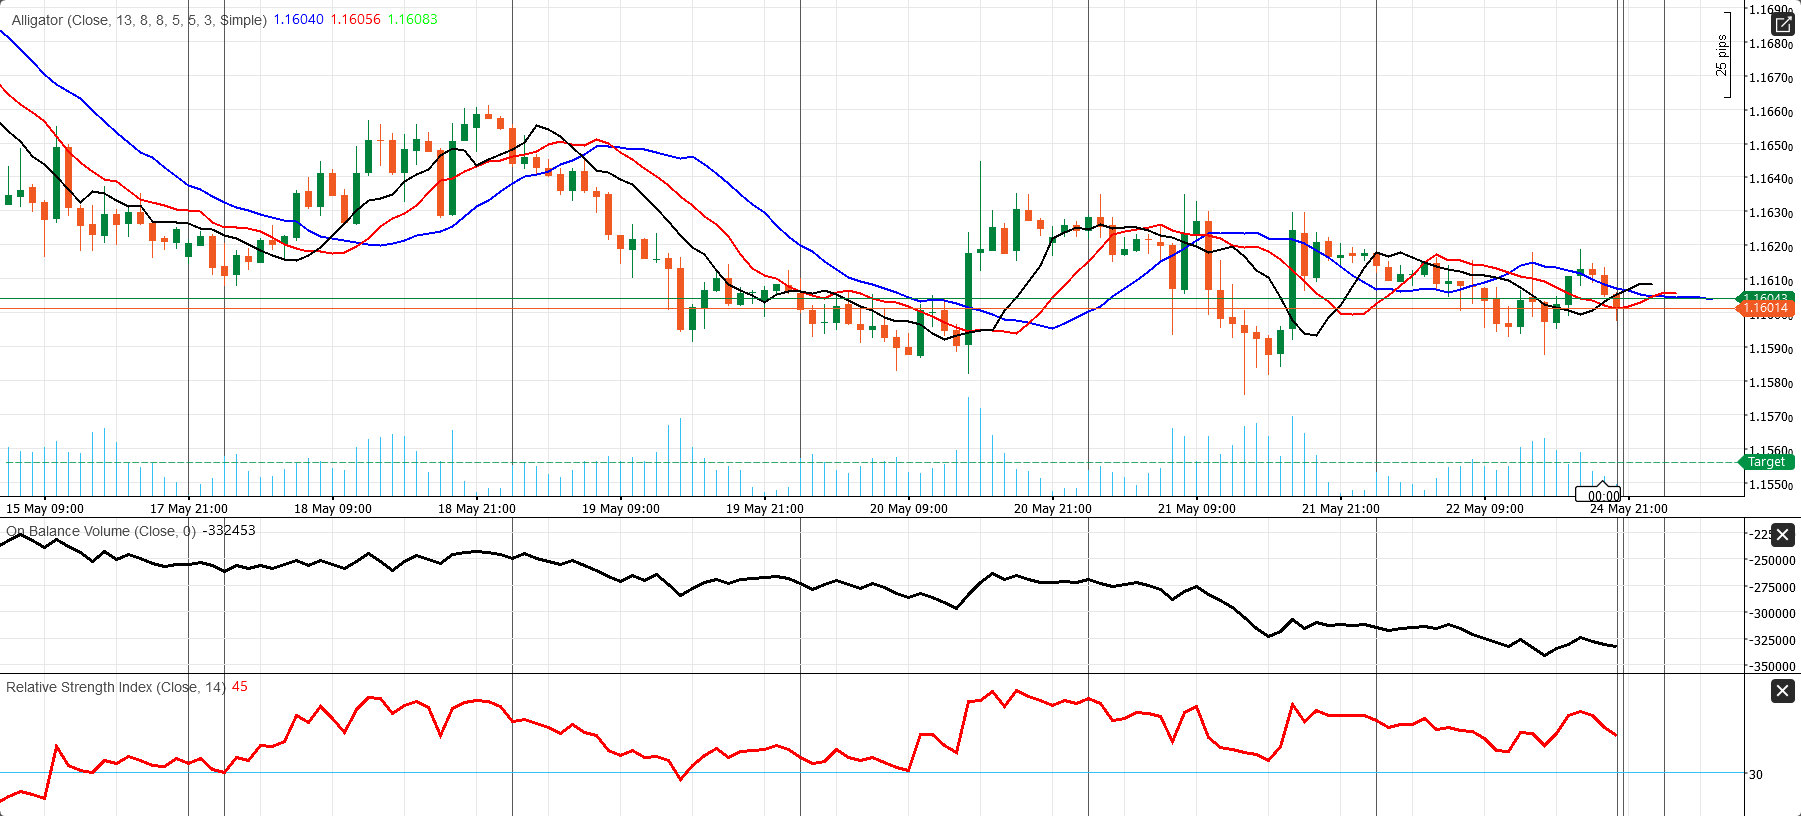
نمودار EUR/USD ساختاری فشرده و شکننده را نشان میدهد. قیمت حوالی ۱.۱۶۰۱۴ معامله میشود؛ تقریباً دقیقاً داخل خوشه اندیکاتور Alligator، با خط فک در ۱.۱۶۰۴۰، دندانها در ۱.۱۶۰۵۶ و لبها در ۱.۱۶۰۸۳. زمانی که قیمت داخل یک ساختار فشرده Alligator معامله میشود، معمولاً نشان میدهد بازار در حال از دست دادن مومنتوم جهتدار است و به تصمیم شکست قیمتی نزدیک میشود.
در حال حاضر، سوگیری کمی منفی است. قیمت پایینتر از خطوط سریعتر Alligator قرار دارد، در حالی که بازار برای ساختن یک حرکت شفاف بالاتر از محدوده ۱.۱۶۱۰ تا ۱.۱۶۱۵ با مشکل مواجه بوده است. این وضعیت مقاومت فوری را در محدوده ۱.۱۶۰۸ تا ۱.۱۶۱۵ نگه میدارد و پس از آن، محدوده ۱.۱۶۲۵ تا ۱.۱۶۳۰ قرار دارد. در سمت نزولی، اولین حمایت سطح روانی ۱.۱۶۰۰ است، سپس ۱.۱۵۸۵ و بعد از آن، ناحیه نزولی گستردهتر نزدیک ۱.۱۵۶۰ قرار دارد.
اندیکاتورهای ثانویه نیز از دیدگاه محتاطانه حمایت میکنند. شاخص On-Balance Volume همچنان منفی است و هنوز روندی ضعیفتر رو به پایین دارد؛ موضوعی که نشان میدهد بازگشت اخیر با انباشت قوی تأیید نشده است. RSI نزدیک ۴۵ و پایینتر از خط خنثی ۵۰ قرار دارد، که نشان میدهد مومنتوم صعودی محدود است. در عمل، نمودار هنوز شکست روندی قوی نشان نمیدهد، اما تا زمانی که EUR/USD نتواند بالاتر از ۱.۱۶۱۵ بازپسگیری و تثبیت شود، فروش در ضعف قیمت را ترجیح میدهد.
چشمانداز هفتگی طلا: فشار فدرال رزرو XAU/USD را پیش از PCE دفاعی نگه میدارد
طلا در حالی وارد هفته ۲۵ تا ۳۰ مه میشود که شرایط بازار در وضعیت خنثی تا دفاعی قرار دارد و بازار میان دو نیروی قدرتمند گرفتار شده است: تقاضای دارایی امن ناشی از ژئوپلیتیک و فشار فزاینده ناشی از احتمال افزایش نرخ بهره. ساختار صعودی گستردهتر هنوز کاملاً شکسته نشده، اما مومنتوم کوتاهمدت ضعیف شده است، زیرا دلار آمریکا همچنان قوی باقی مانده، بازده اوراق بدهی خزانهداری بالاست و انتظارات تورمی چسبنده، روایت فدرال رزرو را انقباضی نگه داشته است.
طلای نقدی هفته گذشته را نزدیک ۴,۵۰۹.۱۲ دلار به ازای هر اونس به پایان رساند؛ در روز جمعه ۰.۸٪ کاهش یافت و در مسیر افت هفتگی ۰.۷٪ قرار گرفت. معاملات آتی طلا نیز ۰.۷٪ افت کرد و به حدود ۴,۵۱۰.۷۰ دلار به ازای هر اونس رسید و به سمت افت هفتگی ۱.۱٪ حرکت کرد. این یک شکست نزولی بزرگ نبود، اما نشان داد که طلا حتی در شرایطی که درگیری آمریکا و ایران هنوز حلنشده باقی مانده، برای جذب مومنتوم صعودی قوی با مشکل مواجه است.
فشار اصلی از سمت انتظارات نرخ بهره آمد. صورتجلسه نشست آوریل فدرال رزرو نشان داد تعداد بیشتری از سیاستگذاران در صورت باقی ماندن تورم بالاتر از هدف ۲٪، آماده حمایت از افزایش نرخ بهره هستند. همزمان، انتظارات تورمی آمریکا بالاتر رفت؛ انتظارات تورمی یکساله دانشگاه میشیگان به ۴.۸٪ افزایش یافت و انتظارات پنجساله به ۳.۹٪ جهش کرد. این موضوع برای طلا مهم است، زیرا افزایش انتظارات تورمی میتواند بازارها را به سمت قیمتگذاری سیاست پولی سختگیرانهتر سوق دهد، بهویژه زمانی که بازار کار و مصرف در حال فروپاشی نیستند.
بازده واقعی آسیبزنندهترین عامل بود. بازده حراج اوراق ۱۰ ساله TIPS آمریکا از ۱.۸۹۶٪ به ۲.۱۶۹٪ افزایش شدیدی داشت و شرایط نرخ واقعی سختگیرانهتر را تأیید کرد. طلا درآمدی پرداخت نمیکند، بنابراین وقتی بازده واقعی افزایش مییابد، هزینه فرصت نگهداری طلا بالا میرود. این توضیح میدهد چرا تقاضای دارایی امن به اندازه کافی قوی نبود که قیمتها را بالاتر ببرد.
دلار نیز همچنان یک مانع بود. شاخص دلار آمریکا نزدیک ۹۹.۲۴ و در محدوده نزدیک به بالاترین سطح ششهفتهای باقی ماند؛ سطحی که با انتظارات افزایش نرخ بهره فدرال رزرو و تقاضای دارایی امن حمایت شد. دلار قویتر معمولاً بر طلا فشار وارد میکند، زیرا این فلز را برای خریداران غیر دلاری گرانتر میسازد. با این حال، دلار جهش شدیدی نداشت، زیرا بهبود دیپلماسی آمریکا و ایران بخشی از تقاضا برای داراییهای دفاعی را کاهش داد.
ژئوپلیتیک نوسان دوطرفه ایجاد کرد. در ابتدای هفته، طلا از نااطمینانی پیرامون جنگ ایران، تنگه هرمز و ریسک تشدید تنش حمایت گرفت. در ادامه، گزارشهایی درباره پیشرفت در مذاکرات آمریکا و ایران و عبور کشتیها از هرمز تحت نظارت ایران، پریمیوم فوری ریسک جنگ را کاهش داد. این تغییر، تقاضای دارایی امن را تضعیف کرد و به افت طلا کمک کرد.
نفت همچنان برای چشمانداز طلا مرکزی است. نفت برنت نزدیک ۱۰۳.۲۰ دلار معامله شد، در حالی که WTI اواخر جمعه حوالی ۹۶.۲۸ دلار قرار داشت و هر دو در مسیر افت هفتگی سنگین بودند. نفت پایینتر، وحشت تورمی را کاهش داد و از سهام حمایت کرد، اما همزمان خرید فوری دارایی امن در طلا را نیز کمتر کرد. با این حال، نفت متغیر کلیدی ریسک است. اگر مذاکرات شکست بخورد و نفت خام دوباره رشد کند، انتظارات تورمی میتواند بار دیگر افزایش یابد و طلا ممکن است سریعاً حمایت بگیرد.
از نظر تکنیکال، طلا در حال اصلاح است، نه سقوط. محدوده حمایتی کلیدی در ۴,۴۸۰ تا ۴,۵۰۰ دلار به ازای هر اونس قرار دارد. شکست پایدار زیر این ناحیه، ساختار کوتاهمدت را تضعیف میکند و مسیر را برای شناسایی سود عمیقتر باز میگذارد. در سمت صعودی، طلا باید محدوده ۴,۵۶۰ تا ۴,۶۰۰ دلار به ازای هر اونس را پس بگیرد تا مومنتوم صعودی را دوباره بسازد. بدون کاهش بازدهها یا یک شوک ژئوپلیتیکی تازه، فضای صعودی ممکن است محدود باقی بماند.
مهمترین رویداد این هفته روز پنجشنبه، ۲۸ مه است؛ زمانی که آمریکا تورم PCE ماه آوریل، Core PCE، درآمد شخصی، هزینهکرد شخصی، برآورد دوم GDP سهماهه اول، کالاهای بادوام، درخواستهای بیمه بیکاری و فروش خانههای نوساز را منتشر میکند. PCE بیشترین اهمیت را دارد، زیرا شاخص تورمی ترجیحی فدرال رزرو است. اگر Core PCE داغ باقی بماند و هزینهکرد مقاوم باشد، بازارها ممکن است مسیر انقباضیتر فدرال رزرو را قیمتگذاری کنند. این وضعیت احتمالاً از دلار و بازده اوراق خزانهداری حمایت میکند و فشار تازهای بر XAU/USD وارد خواهد کرد.
تمرکز روزبهروز روشن است. دوشنبه آرامتر است، زیرا بازارهای آمریکا به دلیل تعطیلی Memorial Day بسته هستند؛ بنابراین طلا احتمالاً بیشتر به تیترهای ژئوپلیتیکی واکنش نشان میدهد. گزارش اعتماد مصرفکننده روز سهشنبه آزمون خواهد کرد که آیا خانوارها در حال تضعیف هستند یا نه. عدد ضعیف میتواند از مسیر تقاضای دفاعی از طلا حمایت کند، در حالی که عدد قوی میتواند از بازدهها حمایت کند. چهارشنبه ممکن است پیش از رویداد اصلی تورم، روز تثبیت باشد. پنجشنبه روز کلیدی معاملات است و جمعه برای هضم واکنش به PCE در کنار دادههای تجاری، موجودیها، Chicago PMI و اظهارنظرهای فدرال رزرو استفاده خواهد شد.
سناریوهای معاملاتی روشن هستند. نتیجه داغ برای Core PCE همراه با هزینهکرد قوی، برای طلا نزولی خواهد بود و میتواند آزمون دوباره محدوده ۴,۴۸۰ تا ۴,۵۰۰ دلار را فعال کند. نتیجه نرمتر برای PCE همراه با هزینهکرد باثبات، بهترین چیدمان صعودی خواهد بود و میتواند طلا را به سمت ۴,۵۶۰ تا ۴,۶۰۰ دلار هدایت کند. نتیجه ضعیف برای هزینهکرد همراه با بازنگری ضعیف GDP ممکن است در ابتدا حرکت قیمتی ترکیبی ایجاد کند، اما اگر ترسهای رکودی افزایش یابد، تقاضای دارایی امن میتواند از طلا حمایت کند.
در مجموع، طلا از نظر ساختاری همچنان با ریسک ژئوپلیتیکی، نااطمینانی تورمی و تقاضای دفاعی پرتفوی حمایت میشود. اما در کوتاهمدت، فشار سیاست پولی در حال غلبه است. شرایط بازار خنثی تا دفاعی است و سوگیری کلی خنثی باقی میماند، با ریسک نزولی در صورتی که PCE تورم چسبنده را تأیید کند.
تحلیل تکنیکال طلا
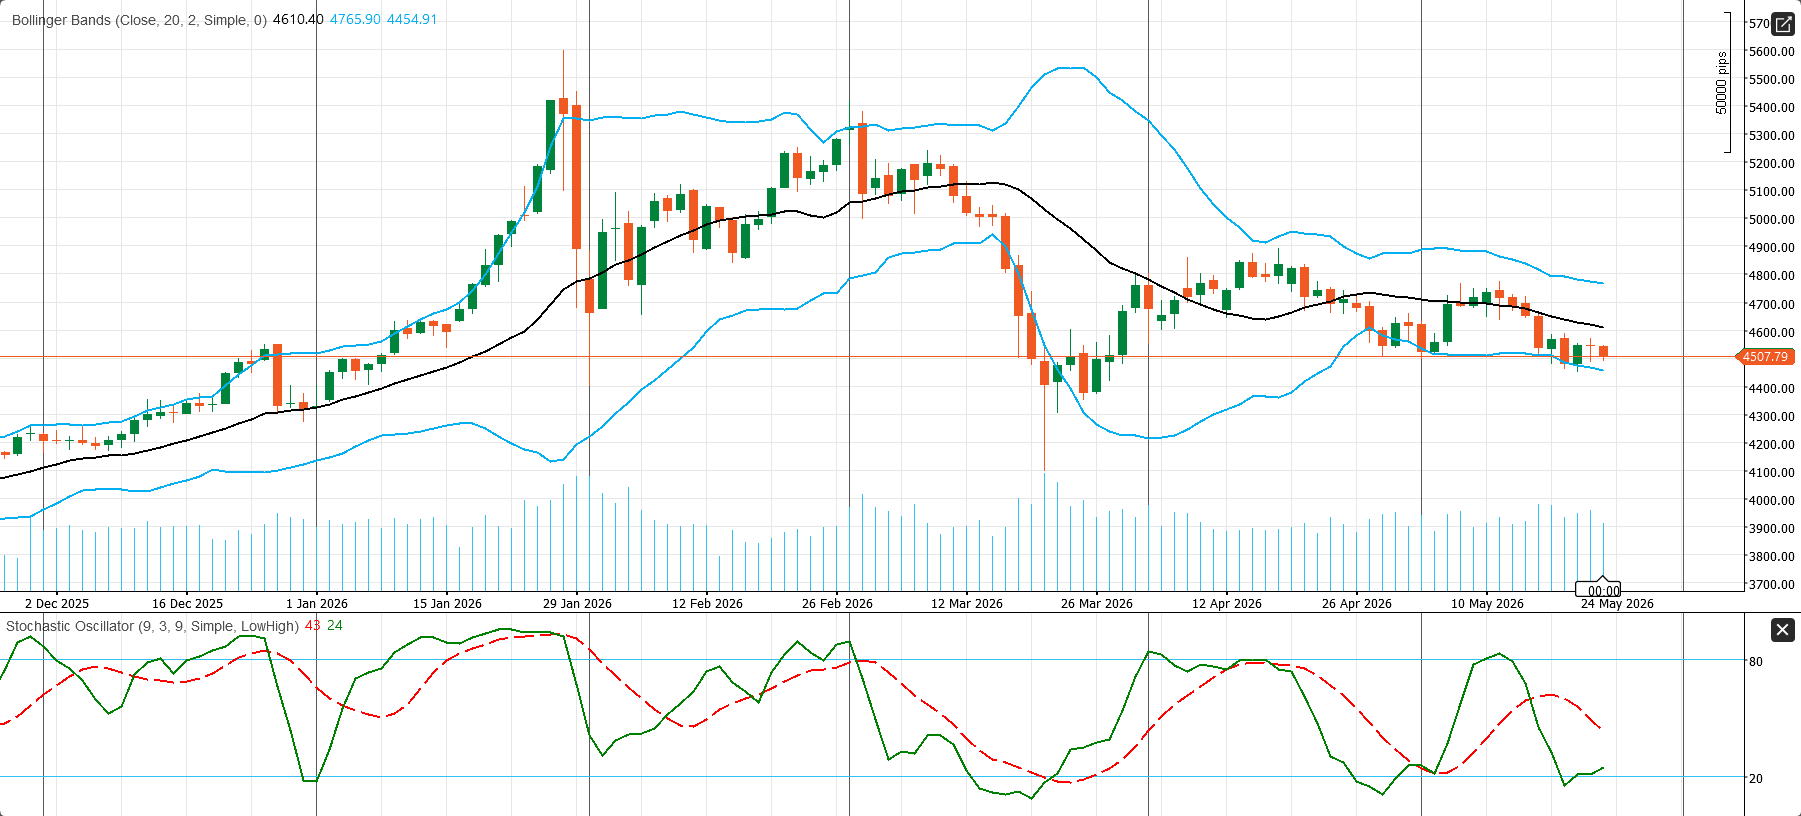
نمودار روزانه XAU/USD همچنان تحت فشار است. قیمت حوالی ۴,۵۰۷.۷۹ معامله میشود؛ پایینتر از باند میانی بولینگر در ۴,۶۱۰.۴۰، در حالی که باند بالایی در ۴,۷۶۵.۹۰ و باند پایینی در ۴,۴۵۴.۹۱ قرار دارد. این جایگاه نشان میدهد طلا در نیمه پایینی محدوده نوسانی خود معامله میشود و همین موضوع ساختار کوتاهمدت را متمایل به نزول نگه میدارد.
از منظر ساختار قیمت، بازار نتوانسته باند میانی را پس بگیرد و اکنون درست بالاتر از حمایت پایینی بولینگر در نوسان است. این وضعیت سطح ۴,۴۵۴.۹۱ را به کف تکنیکال فوری تبدیل میکند. شکست روزانه قاطع زیر این ناحیه، سناریوی ادامه نزولی را تقویت میکند و ناحیه نزولی بعدی نزدیک ۴,۴۰۰ را در معرض دید قرار میدهد. در سمت صعودی، نخستین مانع بازیابی همچنان باند میانی ۴,۶۱۰.۴۰ است و بالاتر از آن، ناحیه مقاومت گستردهتر نزدیک ۴,۷۶۵.۹۰ قرار دارد.
مومنتوم در تلاش برای تثبیت است، اما هنوز قوی نیست. اسیلاتور استوکاستیک حوالی ۴۳/۲۴ قرار دارد و خط سریع بالاتر از خط سیگنال است؛ موضوعی که تلاش برای بازگشت از سطوح ضعیف را نشان میدهد. با این حال، تا زمانی که قیمت پایینتر از باند میانی بولینگر باقی بماند، این بازیابی همچنان بیشتر اصلاحی به نظر میرسد تا تغییردهنده روند. در عمل، این یک نمودار روزانه ضعیف با ریسک بازگشت کوتاهمدت است، نه یک بازگشت صعودی تأییدشده.
چشمانداز هفتگی بازار انرژی: WTI همچنان معاملهای ژئوپلیتیکی است، زیرا ریسک هرمز قیمت نفت را کنترل میکند
بازار انرژی در حالی وارد هفته ۲۵ تا ۳۰ مه میشود که شرایط در وضعیت خنثی تا خرید قرار دارد و نفت همچنان بیشتر شبیه یک دارایی ژئوپلیتیکی معامله میشود تا یک کالای معمولی وابسته به عرضه و تقاضا. محرک اصلی همچنان درگیری آمریکا و ایران، وضعیت تنگه هرمز و این است که آیا تلاشهای دیپلماتیک میتوانند پریمیوم ریسک فعلی نفت را کاهش دهند یا تمدید کنند. WTI از عرضه جهانی محدود، کاهش ذخایر و ریسک خلیج فارس حمایت میگیرد، اما مسیر صعودی کوتاهمدت شفاف نیست، زیرا معاملهگران همزمان اخبار صلح، نگرانیهای تقاضا و تقویم سنگین اقتصاد کلان آمریکا در روز پنجشنبه را دنبال میکنند.
تا اواخر روز جمعه، نفت برنت نزدیک ۱۰۳.۲۰ دلار به ازای هر بشکه معامله شد و در روز ۰.۶٪ رشد کرد، در حالی که WTI حوالی ۹۶.۲۸ دلار به ازای هر بشکه معامله شد و ۰.۱٪ کاهش یافت. با وجود این تثبیت اواخر هفته، هر دو قرارداد در مسیر افت هفتگی شدید قرار داشتند. نفت برنت در مسیر کاهش نزدیک به ۶٪ بود، در حالی که WTI برای افت هفتگی تقریباً ۹٪ آماده میشد. این رفتار قیمتی نشان میدهد معاملهگران بخشی از پریمیوم ژئوپلیتیکی را حذف کردند، زیرا امیدها به صلح آمریکا و ایران بهبود یافت و حرکت محدود کشتیها از مسیر هرمز، ترس از بدترین سناریوی شوک عرضه را کاهش داد.
مهمترین تحول، گزارش حرکت کشتیها از تنگه هرمز بود. رسانههای دولتی ایران اعلام کردند ۳۵ کشتی تجاری، از جمله نفتکشها و کشتیهای کانتینری، طی ۲۴ ساعت و تحت نظارت ایران با امنیت از این تنگه عبور کردند. پیشتر در هفته نیز گزارش شده بود که ۲۶ کشتی از این مسیر عبور کردهاند. از آنجا که حدود یکپنجم جریان جهانی نفت و گاز از هرمز عبور میکند، هر نشانهای از بازگشت ترانزیت میتواند فوراً پریمیوم شدید اختلال عرضه در نفت خام را کاهش دهد.
با این حال، این وضعیت به معنای عادیسازی کامل نیست. ترافیک هرمز همچنان بسیار پایینتر از سطح پیش از جنگ است و سیستم پیشنهادی مجوز و عوارض ایران، نااطمینانی را بالا نگه میدارد. بازار در حال قیمتگذاری یک محیط عرضه عادی نیست؛ بلکه یک رژیم ترانزیت کنترلشده و حساس از نظر سیاسی را قیمتگذاری میکند. جریانها اگر دیپلماسی پیشرفت کند میتوانند سریع بهبود یابند، اما در صورت شکست مذاکرات نیز میتوانند بهشدت بدتر شوند.
دیپلماسی آمریکا و ایران دومین محرک بزرگ است. بازارها به نشانههای پیشرفت واکنش مثبت نشان دادند، در حالی که پاکستان به میانجیگری میان واشنگتن و تهران ادامه داد. با این حال، تصویر دیپلماتیک همچنان شکننده است. ایران اعلام کرد اختلافات با آمریکا همچنان «عمیق و قابل توجه» است و مسئله هستهای هنوز مانع بزرگی محسوب میشود. گزارشهایی مبنی بر اینکه ایران اجازه خروج اورانیوم غنیشده از کشور را نخواهد داد، لایه دیگری از نااطمینانی اضافه کرد. این وضعیت ریسک آخر هفته و ریسک تیترهای خبری را بسیار بالا نگه میدارد.
تصویر ذخایر همچنان برای نفت حمایتی است. ذخایر نفت خام آمریکا یک کاهش هفتگی بزرگ را نشان داد که با صادرات قویتر تقویت شد، زیرا واشنگتن تلاش کرد شکافهای عرضه مرتبط با اختلال هرمز را جبران کند. در شرایط عادی، این موضوع برای نفت خام بهوضوح صعودی بود. با این حال، تیترهای ژئوپلیتیکی بر سیگنال ذخایر غلبه کردند؛ یعنی نفت زمانی که امیدها به صلح افزایش یافت فروخته شد، و زمانی که ریسک نظامی برگشت، دوباره حمایت شد.
دادههای عرضه آمریکا برای میانمدت کمی نزولی بودند. شمار دکلهای نفتی آمریکا در گزارش Baker Hughes به ۴۲۵ افزایش یافت؛ بالاتر از پیشبینی ۴۱۶ و بیشتر از رقم قبلی ۴۱۵. مجموع دکلها نیز از ۵۵۱ به ۵۵۸ رسید. افزایش فعالیت دکلها نشان میدهد ظرفیت عرضه آینده آمریکا ممکن است بهبود یابد، هرچند اثر فوری آن محدود است، زیرا ریسک ژئوپلیتیکی همچنان محرک غالب کوتاهمدت باقی مانده است.
گاز طبیعی سیگنال ضعیفتری داد. ذخایر گاز طبیعی آمریکا ۱۰۱ میلیارد افزایش یافت؛ بالاتر از پیشبینی ۹۶ میلیارد و بیشتر از افزایش قبلی ۸۵ میلیارد. این تزریق بزرگتر از انتظار، به شرایط عرضه راحتتر اشاره دارد و معمولاً برای قیمت گاز منفی است. در حالی که نفت همچنان با ریسک خلیج فارس هدایت میشود، گاز طبیعی بیشتر تحت فشار ذخایر و در دسترس بودن عرضه قرار دارد.
اثر اقتصاد کلان نیز مهم است. در ابتدای هفته، قیمت بالای نفت ترس از شوک تورمی را تقویت کرد و به نوسان بازار اوراق جهانی و انتظاراتی دامن زد که بانکهای مرکزی، از جمله فدرال رزرو و بانک مرکزی اروپا، ممکن است مجبور شوند موضع انقباضی خود را حفظ کنند. در ادامه، کاهش نفت بخشی از وحشت تورمی را کم کرد، از سهام حمایت کرد و احساسات ریسک را بهبود داد. برای اقتصاد جهانی، انرژی همچنان کانال اصلی انتقال ژئوپلیتیک به تورم است.
برای WTI، سطوح تکنیکال و بنیادی کلیدی روشن هستند. شرایط بازار خنثی تا خرید است و تا زمانی که قیمتها بالاتر از ۹۴ تا ۹۵ دلار باقی بمانند، سوگیری صعودی حفظ میشود. حمایت کلیدی در ۹۴.۰۰ تا ۹۵.۰۰ دلار قرار دارد، در حالی که مقاومت نزدیک ۹۹.۵۰ تا ۱۰۰.۰۰ دلار و سپس ۱۰۳.۰۰ تا ۱۰۵.۰۰ دلار دیده میشود. حرکت شفاف بالاتر از ۱۰۰ دلار نشان میدهد معاملهگران در حال بازسازی پریمیوم ریسک هستند. شکست زیر ۹۴ دلار نشان میدهد اخبار صلح و نگرانیهای تقاضا کنترل بازار را در دست گرفتهاند.
تمرکز روزبهروز ساده است. دوشنبه تعطیلی Memorial Day در آمریکا است، بنابراین نقدشوندگی ممکن است پایین باشد و تیترهای خبری میتوانند حرکات تند ایجاد کنند. سهشنبه تمرکز بر مذاکرات آمریکا و ایران است. شکست مذاکرات میتواند WTI را سریعاً به سمت ۱۰۰ دلار بازگرداند، در حالی که پیشرفت واقعی دیپلماتیک میتواند بر نفت خام فشار وارد کند. چهارشنبه روز موقعیتگیری پیش از دادههای ذخایر است. پنجشنبه رویداد اصلی است؛ گزارش تأخیری وضعیت هفتگی نفت EIA، تورم PCE آمریکا و دادههای GDP همگی منتشر میشوند. جمعه روز هضم دادهها خواهد بود.
جمعبندی: WTI همچنان از یک شوک واقعی عرضه حمایت میگیرد، نه فقط از سفتهبازی. نفت میتواند با تیترهای صلح اصلاح کند، اما تا زمانی که ریسک هرمز بهوضوح محو نشود و ذخایر از کاهش بازنایستند، سوگیری کلی هفتگی همچنان خنثی تا خرید باقی میماند.
تحلیل تکنیکال WTI
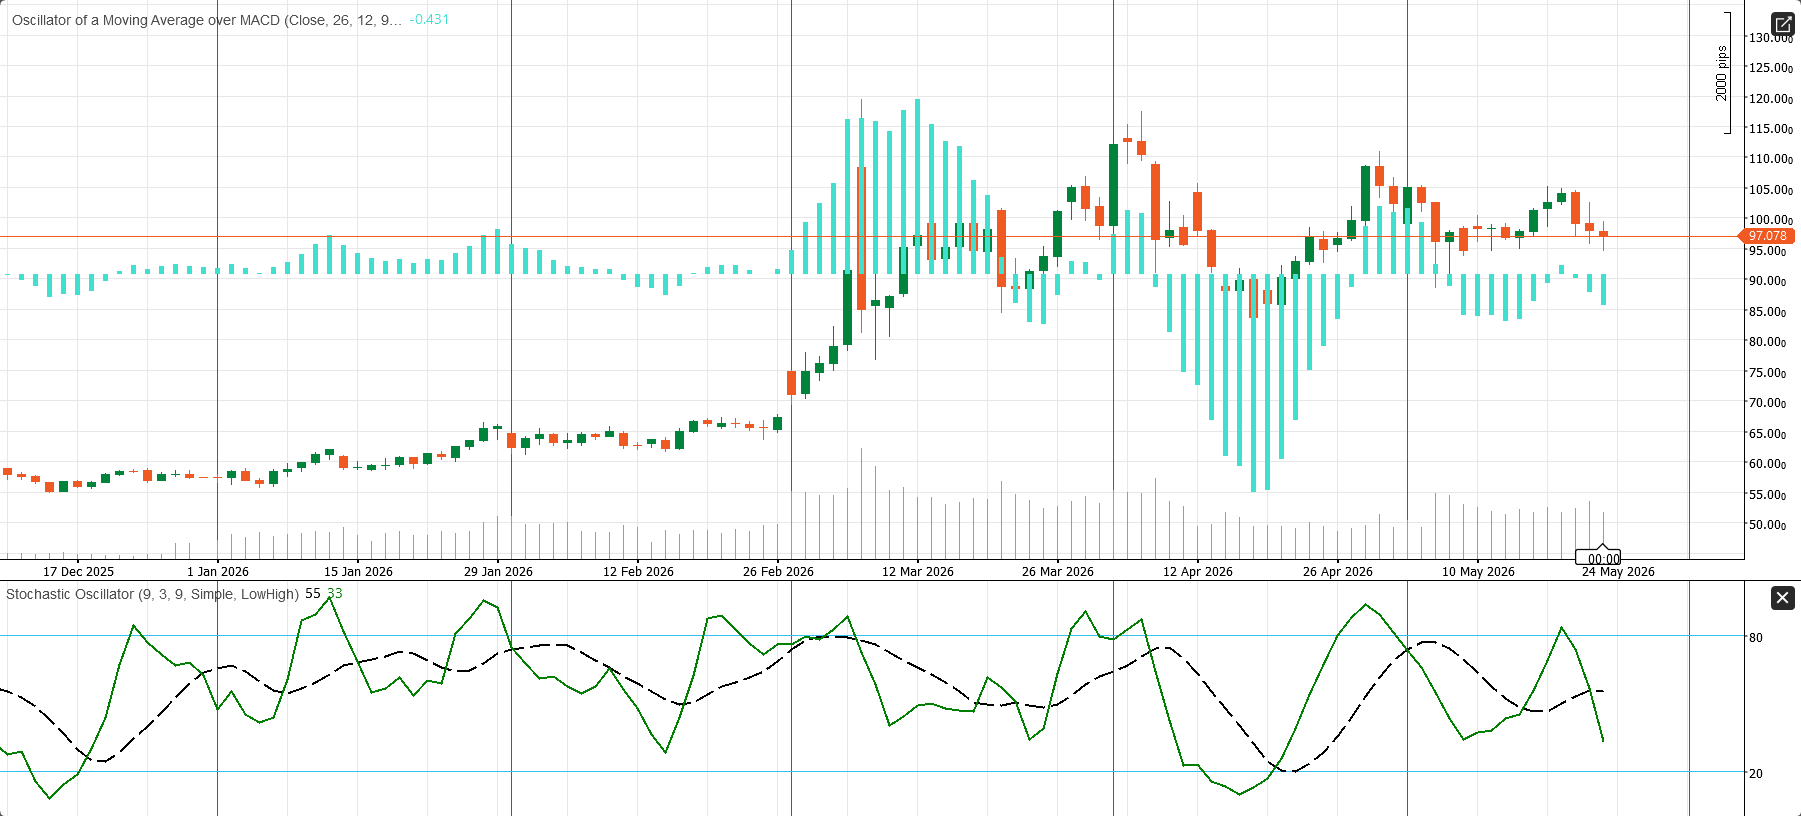
نمودار روزانه WTI بازاری را نشان میدهد که در تصویر کلی هنوز در سطوح بالا قرار دارد، اما مومنتوم کوتاهمدت ضعیف شده است. قیمت حوالی ۹۷.۰۷۸ معامله میشود، در حالی که اسیلاتور میانگین متحرک روی MACD کمی منفی و در سطح -۰.۴۳۱ قرار دارد؛ این موضوع نشان میدهد مومنتوم صعودی پس از آخرین بازگشت دوباره کاهش یافته است. کندلهای اخیر نیز نشان میدهند نفت خام نتوانسته حرکت بالاتر از محدوده ۱۰۰ دلار را حفظ کند و بازار را زیر یک محدوده مقاومت مهم گرفتار کرده است.
از منظر ساختار قیمت، ۹۷.۰۰ دلار اکنون محور فوری است. تا زمانی که WTI پایینتر از ۱۰۰.۰۰ دلار باقی بماند، نمودار همچنان بیشتر شبیه یک محدوده اصلاحی با سوگیری نزولی ملایم است تا یک شکست صعودی تازه. اولین حمایت نزدیک ۹۵.۰۰ دلار قرار دارد و اگر این ناحیه با بسته شدن روزانه شکسته شود، محدوده نزولی بعدی حوالی ۹۰.۰۰ تا ۹۱.۰۰ دلار خواهد بود. در سمت صعودی، نخستین مقاومت همچنان ۱۰۰.۰۰ دلار است و پس از آن ۱۰۵.۰۰ دلار و سپس ناحیه سقف قبلی نزدیک ۱۱۰.۰۰ دلار قرار دارد.
مومنتوم ترکیبی است، نه قوی. اسیلاتور استوکاستیک حوالی ۵۵/۵۳ قرار دارد که آن را در محدوده خنثی نگه میدارد، اما چرخش نزولی اخیر نشان میدهد خریداران بهجای ساختن شتاب تازه، فوریت خود را از دست میدهند. در عمل، این بازاری است که در زیر خود حمایت ژئوپلیتیکی دارد، اما نمودار هنوز برای بازگشت به ساختار تکنیکال سازنده، به شکست شفاف بالاتر از ۱۰۰ دلار نیاز دارد.
چشمانداز هفتگی کریپتو: بیتکوین با کند شدن مومنتوم با یک آزمون کلان روبهرو است
بازار کریپتو در حالی وارد هفته ۲۵ تا ۳۰ مه میشود که شرایط در وضعیت خنثی تا دفاعی قرار دارد. بیتکوین همچنان عامل اصلی ثبات در بازار گستردهتر داراییهای دیجیتال است، اما مومنتوم کوتاهمدت پس از ناکامی در حفظ قیمت بالاتر از محدوده مقاومت ۸۰,۰۰۰ تا ۸۲,۰۰۰ دلار ضعیف شده است. آخرین سطوح اعلامشده نشان میدهد BTC نزدیک ۷۵,۳۹۵ دلار و ETH نزدیک ۲,۰۶۴ دلار قرار دارند؛ موضوعی که تأیید میکند بازار پس از عقبنشینی هفته گذشته همچنان تحت فشار است.
هفته گذشته با یک مرحله تثبیت شکننده به پایان رسید. بیتکوین توانست بخشی از افت کوتاهمدت خود را متوقف کند، اما بازگشت قیمت اعتماد کافی نداشت. مسئله فقط مختص کریپتو نبود. بازده بالای اوراق خزانهداری آمریکا، افزایش انتظارات برای رشد نرخ بهره فدرال رزرو، خروج سرمایه از ETFها و نااطمینانی پیرامون درگیری آمریکا و ایران، اشتهای ریسک را محتاط نگه داشتند. تیترهای ساختاری مثبت در حوزه کریپتو به داستان پذیرش بلندمدت کمک کردند، اما برای خنثی کردن فشار کلان کافی نبودند.
بیتکوین اواخر هفته گذشته حوالی ۷۷,۷۰۰ تا ۷۷,۸۰۰ دلار معامله شد، پس از آنکه برای مدت کوتاهی از یک روند نزولی پنجروزه بازیابی کرد. پیشتر، BTC از سطوح بالاتر از ۸۲,۰۰۰ دلار کاهش یافته بود، حتی با وجود اینکه بازارها شاهد یک پیشرفت نظارتی در سنای آمریکا بودند. این رفتار قیمتی نشان داد که پیشرفت نظارتی بهتنهایی برای غلبه بر بازدههای بالاتر، شرایط نقدینگی ضعیفتر و تقاضای نهادی نرمتر کافی نبود.
روشنترین هشدار از سمت تقاضای اسپات آمد. ETFهای اسپات بیتکوین آمریکا پس از انتشار شاخص تورم مصرف کننده (CPI) ماه آوریل در ۱۳ مه، طی شش جلسه خروج سرمایهای به ارزش ۱.۸۴ میلیارد دلار ثبت کردند. این روند به جریان ورود سرمایه دو ماه و نیمه پایان داد؛ روندی که ۴.۴ میلیارد دلار به مجموعه ETFها اضافه کرده بود. جریان سفارشهای اسپات نیز بهشدت ضعیف شد؛ بیتکوین از ۱۲ مه تا ۲۰ مه، ۹ جلسه متوالی فروش خالص را تجربه کرد که مجموعاً حدود ۱.۲ میلیارد دلار فشار فروش تهاجمی ایجاد کرد. این روند فقط در ۲۱ مه شکست، زمانی که اشتهای ریسک مرتبط با Nvidia کمک کرد حدود ۹۸ میلیون دلار تقاضای خرید وارد بازار شود.
این یعنی تقاضای نهادی سرد شده است. بیتکوین در حال فروپاشی نیست، اما بازار دیگر همان حمایت ورود سرمایه ETF را ندارد که رشدهای قبلی را تقویت کرده بود. حجم معاملات پایین نیز نشان میدهد که بازگشت قیمت هنوز گسترده و فراگیر نیست. برای یک بازیابی قویتر، BTC هم به تأیید قیمتی و هم به بازگشت تقاضای اسپات نیاز دارد.
شرایط کلان همچنان محرک اصلی بازار است. صورتجلسه فدرال رزرو نشان داد سیاستگذاران در صورت باقی ماندن تورم بالاتر از هدف ۲٪، آمادگی بیشتری برای بررسی افزایش نرخ بهره دارند. کوین وارش بهعنوان رئیس جدید فدرال رزرو سوگند یاد کرد و بازارها یک افزایش نرخ ۲۵ واحد پایهای تا پایان سال را قیمتگذاری کردند. بازده واقعی بالاتر و دلار قوی آمریکا معمولاً به کریپتو آسیب میزنند، زیرا اشتهای نقدینگی را کاهش میدهند و بر داراییهای ریسکی بلندمدت فشار وارد میکنند.
درگیری آمریکا و ایران فشار دوطرفه ایجاد کرد. نااطمینانی ژئوپلیتیکی و ریسک تنگه هرمز بر احساسات ریسک فشار وارد کرد، اما گزارشهایی از پیشرفت دیپلماتیک و عبور محدود کشتیها از هرمز به بازیابی سهام کمک کرد. کریپتو از بهبود اشتهای ریسک کمی حمایت گرفت، اما این حمایت برای ایجاد یک شکست قیمتی شفاف کافی نبود.
آلتکوینها عمدتاً از تثبیت محتاطانه بیتکوین پیروی کردند. اتریوم حوالی ۲,۱۳۴ تا ۲,۱۳۹ دلار معامله شد، XRP نزدیک ۱.۳۷ دلار باقی ماند، سولانا کمی بهتر و نزدیک ۸۶.۹ دلار عمل کرد، کاردانو حوالی ۰.۲۵ دلار ماند و دوج کوین نزدیک ۰.۱۰۵ تا ۰.۱۰۶ دلار معامله شد. در مجموع، رشد آلتکوینها محدود بود و بازار چرخش قدرتمندی به سمت داراییهای کریپتویی پرریسکتر نشان نداد.
با این حال، تیترهای ساختاری مثبت همچنان وجود داشتند. اسپیس ایکس در امیدنامه عرضه اولیه خود اعلام کرد که تا ۳۱ مارس، ۱۸,۷۱۲ بیتکوین در اختیار داشته است؛ موضوعی که روایت خزانهداری شرکتی را تقویت کرد. Blockchain.com بهصورت محرمانه برای عرضه اولیه در آمریکا اقدام کرد و نشان داد شرکتهای زیرساختی کریپتو برای بازگشت به بازارهای عمومی آماده میشوند. در اروپا، یک کنسرسیوم بانکی طرح استیبلکوین متصل به یورو را به ۳۷ نهاد مالی در ۱۵ کشور گسترش داد؛ نشانهای از اینکه مالی توکنیزهشده قانونمند جدیتر شده است.
رویداد کلیدی این هفته روز پنجشنبه، ۲۸ مه است؛ زمانی که آمریکا تورم PCE ماه آوریل، Core PCE، درآمد شخصی، هزینهکرد شخصی، برآورد دوم GDP سهماهه اول، کالاهای بادوام، درخواستهای بیمه بیکاری و فروش خانههای نوساز را منتشر میکند. PCE بیشترین اهمیت را دارد، زیرا شاخص تورمی ترجیحی فدرال رزرو است. انتشار عدد داغ برای Core PCE احتمالاً از دلار و بازده اوراق خزانهداری حمایت میکند، که برای BTC، ETH و آلتکوینهای پرریسک منفی است. عدد نرمتر برای PCE میتواند فشار سیاست انقباضی فدرال رزرو را کاهش دهد و به بازیابی کریپتو کمک کند.
از نظر تکنیکال، ساختار بیتکوین شکننده است اما کاملاً نزولی نشده است. BTC باید محدوده ۷۸,۰۰۰ تا ۸۰,۰۰۰ دلار را پس بگیرد تا مومنتوم صعودی را دوباره بسازد. حرکت پایدار بالاتر از ۸۰,۰۰۰ دلار نشان میدهد خریداران در حال بازگشت هستند، در حالی که شکست شفاف بالاتر از ۸۲,۵۰۰ دلار ساختار بازیابی قویتری را تأیید میکند. با این حال، بسته شدن روزانه پایینتر از ۷۵,۰۰۰ دلار چشمانداز کوتاهمدت را نزولی میکند و میتواند مسیر حرکت به سمت ۷۳,۵۰۰ دلار یا پایینتر را باز کند.
اتریوم همچنان ضعیفتر از بیتکوین است. ETH برای کاهش فشار نزولی باید بالاتر از محدوده ۲,۱۵۰ تا ۲,۲۰۰ دلار بازیابی شود. تا آن زمان، رالیها ممکن است همچنان در برابر فروش آسیبپذیر باشند. آلتکوینها همچنان انتخابی و پرریسک هستند، زیرا هفتههای کلان تحت سلطه تورم و بازده معمولاً نقدینگی را ابتدا در بیتکوین متمرکز میکنند.
برای هفته پیشرو، استراتژی اصلی صبر است. تعطیلی روز یادبود-سربازارن کشته شده در جنگ- در آمریکا در روز دوشنبه ممکن است نقدشوندگی را پایینتر کند. گزارش اعتماد مصرفکننده روز سهشنبه میتواند بر اشتهای ریسک اثر بگذارد. چهارشنبه روز موقعیتگیری پیش از PCE است. پنجشنبه آزمون کلان تعیینکننده خواهد بود و جمعه نشان میدهد آیا خریداران میتوانند از حمایت دفاع کنند یا دور تازهای از کاهش ریسک آغاز میشود.
جمعبندی: کریپتو همچنان در وضعیت خنثی تا دفاعی قرار دارد. بیتکوین شکسته نشده، اما برای بازسازی اعتماد به بازیابی شفاف بالاتر از ۸۰,۰۰۰ دلار نیاز دارد. تا آن زمان، ۷۵,۰۰۰ دلار حمایت کلیدی است و محدوده ۸۰,۰۰۰ تا ۸۲,۵۰۰ دلار ناحیه تأیید محسوب میشود.
تحلیل تکنیکال BTC/USD
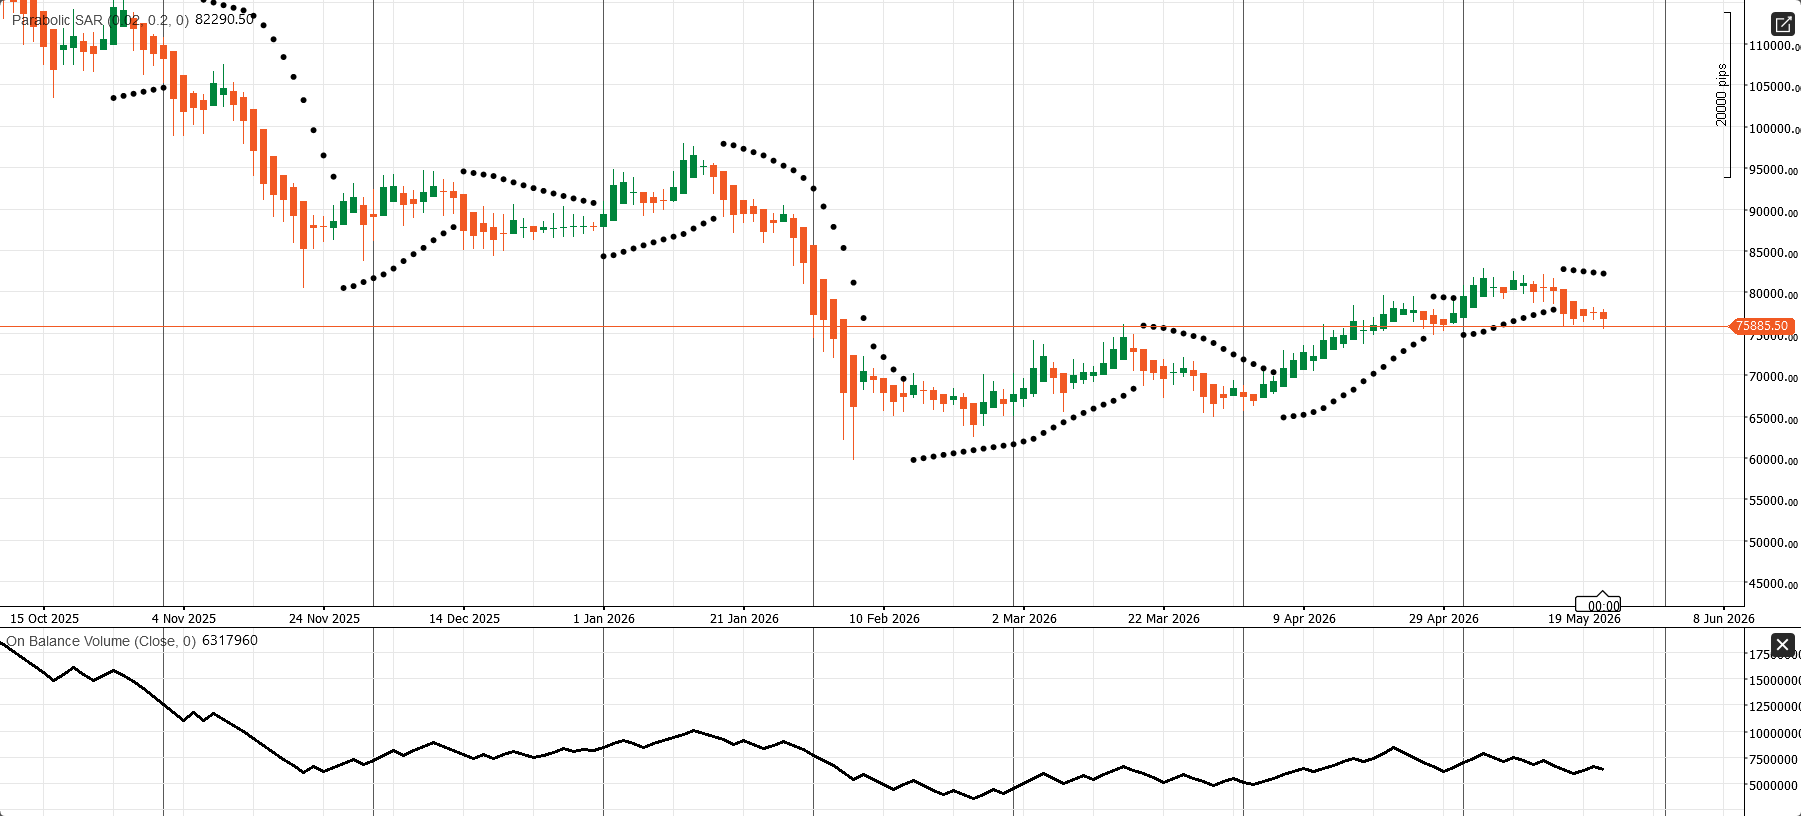
نمودار روزانه BTC/USD پس از ناکامی در گسترش بازیابی اخیر، مومنتوم خود را از دست داده است. قیمت حوالی ۷۵,۸۸۵.۵۰ معامله میشود، در حالی که Parabolic SAR بسیار بالاتر و نزدیک ۸۲,۲۹۰.۵۰ قرار دارد و نقاط آن بهوضوح بالاتر از قیمت دیده میشوند. این ساختار نشان میدهد روند کوتاهمدت دوباره منفی شده و آخرین مرحله رالی، کنترل خود را از دست داده است.
از منظر ساختار قیمت، ۷۵,۸۸۵ اکنون محور فوری است. بیتکوین از محدوده اخیر ۸۰,۰۰۰ تا ۸۲,۰۰۰ دلار عقبنشینی کرده و اکنون نزدیک یک ناحیه حمایتی مهم قرار دارد. اگر قیمت بهصورت قاطع زیر ۷۵,۵۰۰ بشکند، ناحیه نزولی بعدی حوالی ۷۲,۰۰۰ خواهد بود و پس از آن، محدوده حمایتی گستردهتر نزدیک ۶۸,۵۰۰ تا ۷۰,۰۰۰ قرار میگیرد. در سمت صعودی، نخستین مقاومت نزدیک ۷۸,۵۰۰ است، در حالی که مانع مهمتر برای تغییر روند همچنان حوالی Parabolic SAR نزدیک ۸۲,۲۹۰ باقی میماند.
تصویر حمایتی حجم به اندازهای قوی نیست که سوگیری نزولی را خنثی کند. شاخص On-Balance Volume همچنان بسیار بالاتر از کف فوریه قرار دارد، به این معنا که بازیابی گستردهتر کاملاً شکست نخورده است، اما این خط در جریان عقبنشینی اخیر صافتر و نرمتر شده است. در عمل، این نموداری است که در آن خریداران ناپدید نشدهاند، اما دیگر با اعتماد قوی فشار وارد نمیکنند.
پرسشهای متداول
چرا شاخص تورم PCE آمریکا مهمترین داده این هفته است؟
شاخص تورم PCE آمریکا مهم است، زیرا معیار تورمی ترجیحی فدرال رزرو محسوب میشود. انتشار داغ این شاخص میتواند از اوراق قرضه خزانهداری و دلار آمریکا حمایت کند و همزمان بر سهام، طلا، کریپتو و داراییهای بازارهای نوظهور فشار وارد کند.
وضعیت بازار جهانی در هفته ۲۵ تا ۳۰ مه ۲۰۲۶ چیست؟
وضعیت بازار جهانی خنثی تا دفاعی است. تورم چسبنده، ضعف تقاضا، قیمتهای بالای انرژی و ریسک ژئوپلیتیکی باعث شده سرمایهگذاران محتاط باقی بمانند.
چرا اروپا با ریسک رکود تورمی روبهروست؟
اروپا با ریسک رکود تورمی روبهروست، زیرا رشد اقتصادی ضعیف مانده، در حالی که فشار تورمی همچنان از سوی هزینههای بالاتر انرژی حمایت میشود. این وضعیت برای بانک مرکزی اروپا و داراییهای ریسکی اروپا محیط دشواری ایجاد میکند.
معاملهگران این هفته در چین باید چه چیزی را دنبال کنند؟
معاملهگران باید سود شرکتهای صنعتی چین و نشانههای فشار بر حاشیه سود شرکتها را دنبال کنند. دادههای اخیر پیشتر نشان دادهاند که تولیدات صنعتی کندتر شده، خردهفروشی ضعیف بوده و سرمایهگذاری دارایی ثابت کاهش یافته است.
چرا ژاپن این هفته برای بازارهای جهانی اهمیت دارد؟
ژاپن اهمیت دارد، زیرا شاخص تورم مصرفکننده توکیو، نرخ بیکاری، خردهفروشی و تولیدات صنعتی میتوانند بر انتظارات سیاست گذاری بانک مرکزی ژاپن اثر بگذارند. بانک مرکزی ژاپن همچنان میان فشار تورمی و تقاضای داخلی شکننده تعادل برقرار میکند.
چه چیزی برای داراییهای ریسکی جهانی در این هفته صعودی خواهد بود؟
انتشار ضعیفتر شاخص تورم PCE آمریکا همراه با هزینهکرد شخصی باثبات برای داراییهای ریسکی صعودی خواهد بود. این وضعیت میتواند فشار انقباضی فدرال رزرو را کاهش دهد، دلار آمریکا را تضعیف کند، بازدهیها را پایین بیاورد و از سهام، طلا و کریپتو حمایت کند.
چه چیزی برای داراییهای ریسکی جهانی در این هفته نزولی خواهد بود؟
انتشار داغ شاخص تورم PCE آمریکا برای داراییهای ریسکی جهانی نزولی خواهد بود. این وضعیت میتواند اوراق قرضه خزانهداری و دلار آمریکا را تقویت کند و همزمان بر والاستریت، طلا، کریپتو و بازارهای نوظهور فشار وارد کند.
Comments