 English
 پارسی


مروری بر اقتصاد آمریکا در مارس ۲۰۲۶
رشد کندتر، تورم چسبنده و فدرال رزرو محتاط
اقتصاد آمریکا در مارس ۲۰۲۶ همچنان در مسیر رشد قرار داشت، اما تصویر کلی نسبت به قبل کمتر خوشبینانه بود. رشد کند شد، اما تقاضای داخلی فرو نریخت. در عین حال، تورم در چندین حوزه کلیدی چسبنده باقی ماند، نشانههای بازار کار تضعیف شد، و فدرال رزرو همچنان از یک مسیر آسان به سمت تسهیل سریع سیاست پولی فاصله داشت. جمعبندی کلی این است که اقتصاد آمریکا هنوز به حرکت خود ادامه میدهد، اما این حرکت اکنون نسبت به اواخر ۲۰۲۵ شکنندهتر، ناهموارتر و حساستر به سیاستگذاری شده است.
بازار کار: هنوز فعال است، اما ثبات آن کمتر شده است
بازار کار همچنان یکی از اصلیترین عوامل تثبیتکننده اقتصاد بود، اما روند آن در طول ماه کمتر متقاعدکننده شد. از جنبههای حمایتی، درخواستهای اولیه بیمه بیکاری نسبتاً پایین باقی ماند، درخواستهای تکرار شده نشانهای از فروپاشی نشان نداد، و تعدیل نیروها در چندین گزارش هفتگی محدود باقی ماند. با این حال، مهمترین غافلگیری منفی از گزارش ضعیف اشتغال آمد؛ از جمله رشد منفی اشتغال غیرکشاورزی، استخدام ضعیفتر در بخش خصوصی، افزایش جزئی نرخ بیکاری، و تضعیف نرخ مشارکت نیروی کار. در همین حال، رشد دستمزدها به اندازهای قوی باقی ماند که برای تورم اهمیت داشته باشد. این یعنی بازار کار دیگر فقط یک منبع تابآوری نیست؛ بلکه بخشی از مسئله تورم و سیاستگذاری نیز هست. پرسش کلیدی برای ماه آینده این است که آیا ضعف اشتغال موقتی بوده یا آغاز یک فاز گستردهتر از تضعیف بازار کار است.
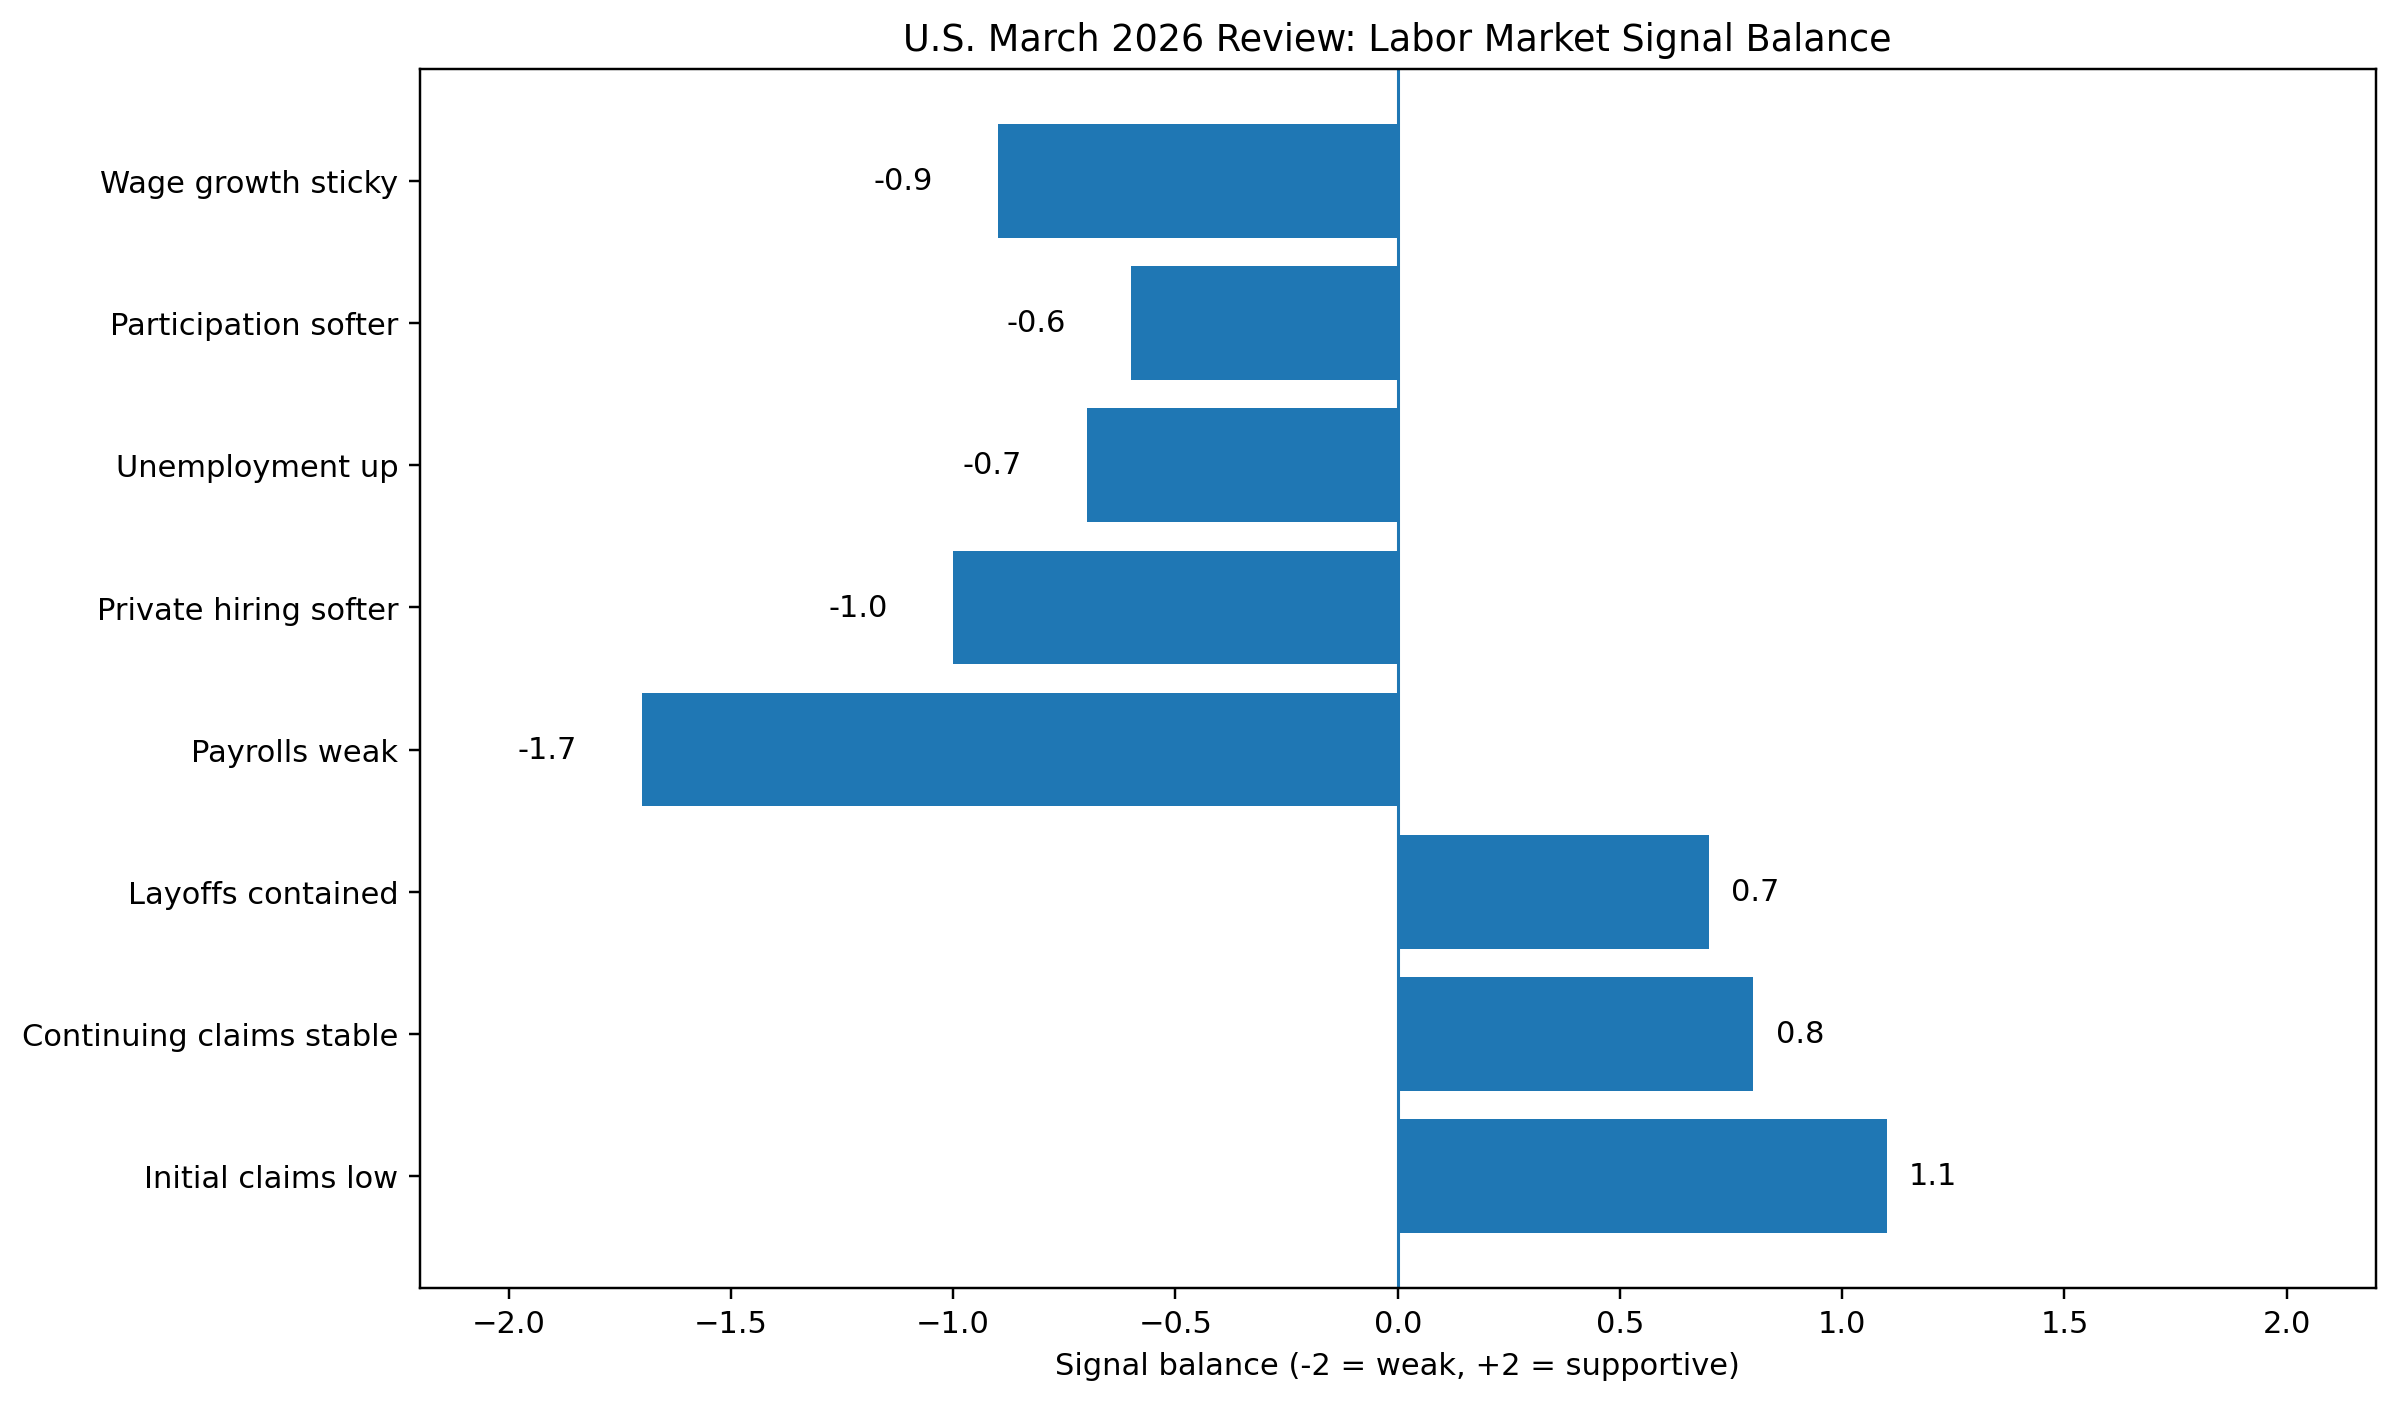
مصرفکنندگان: مقاوم، اما بهطور فزایندهای گزینشی
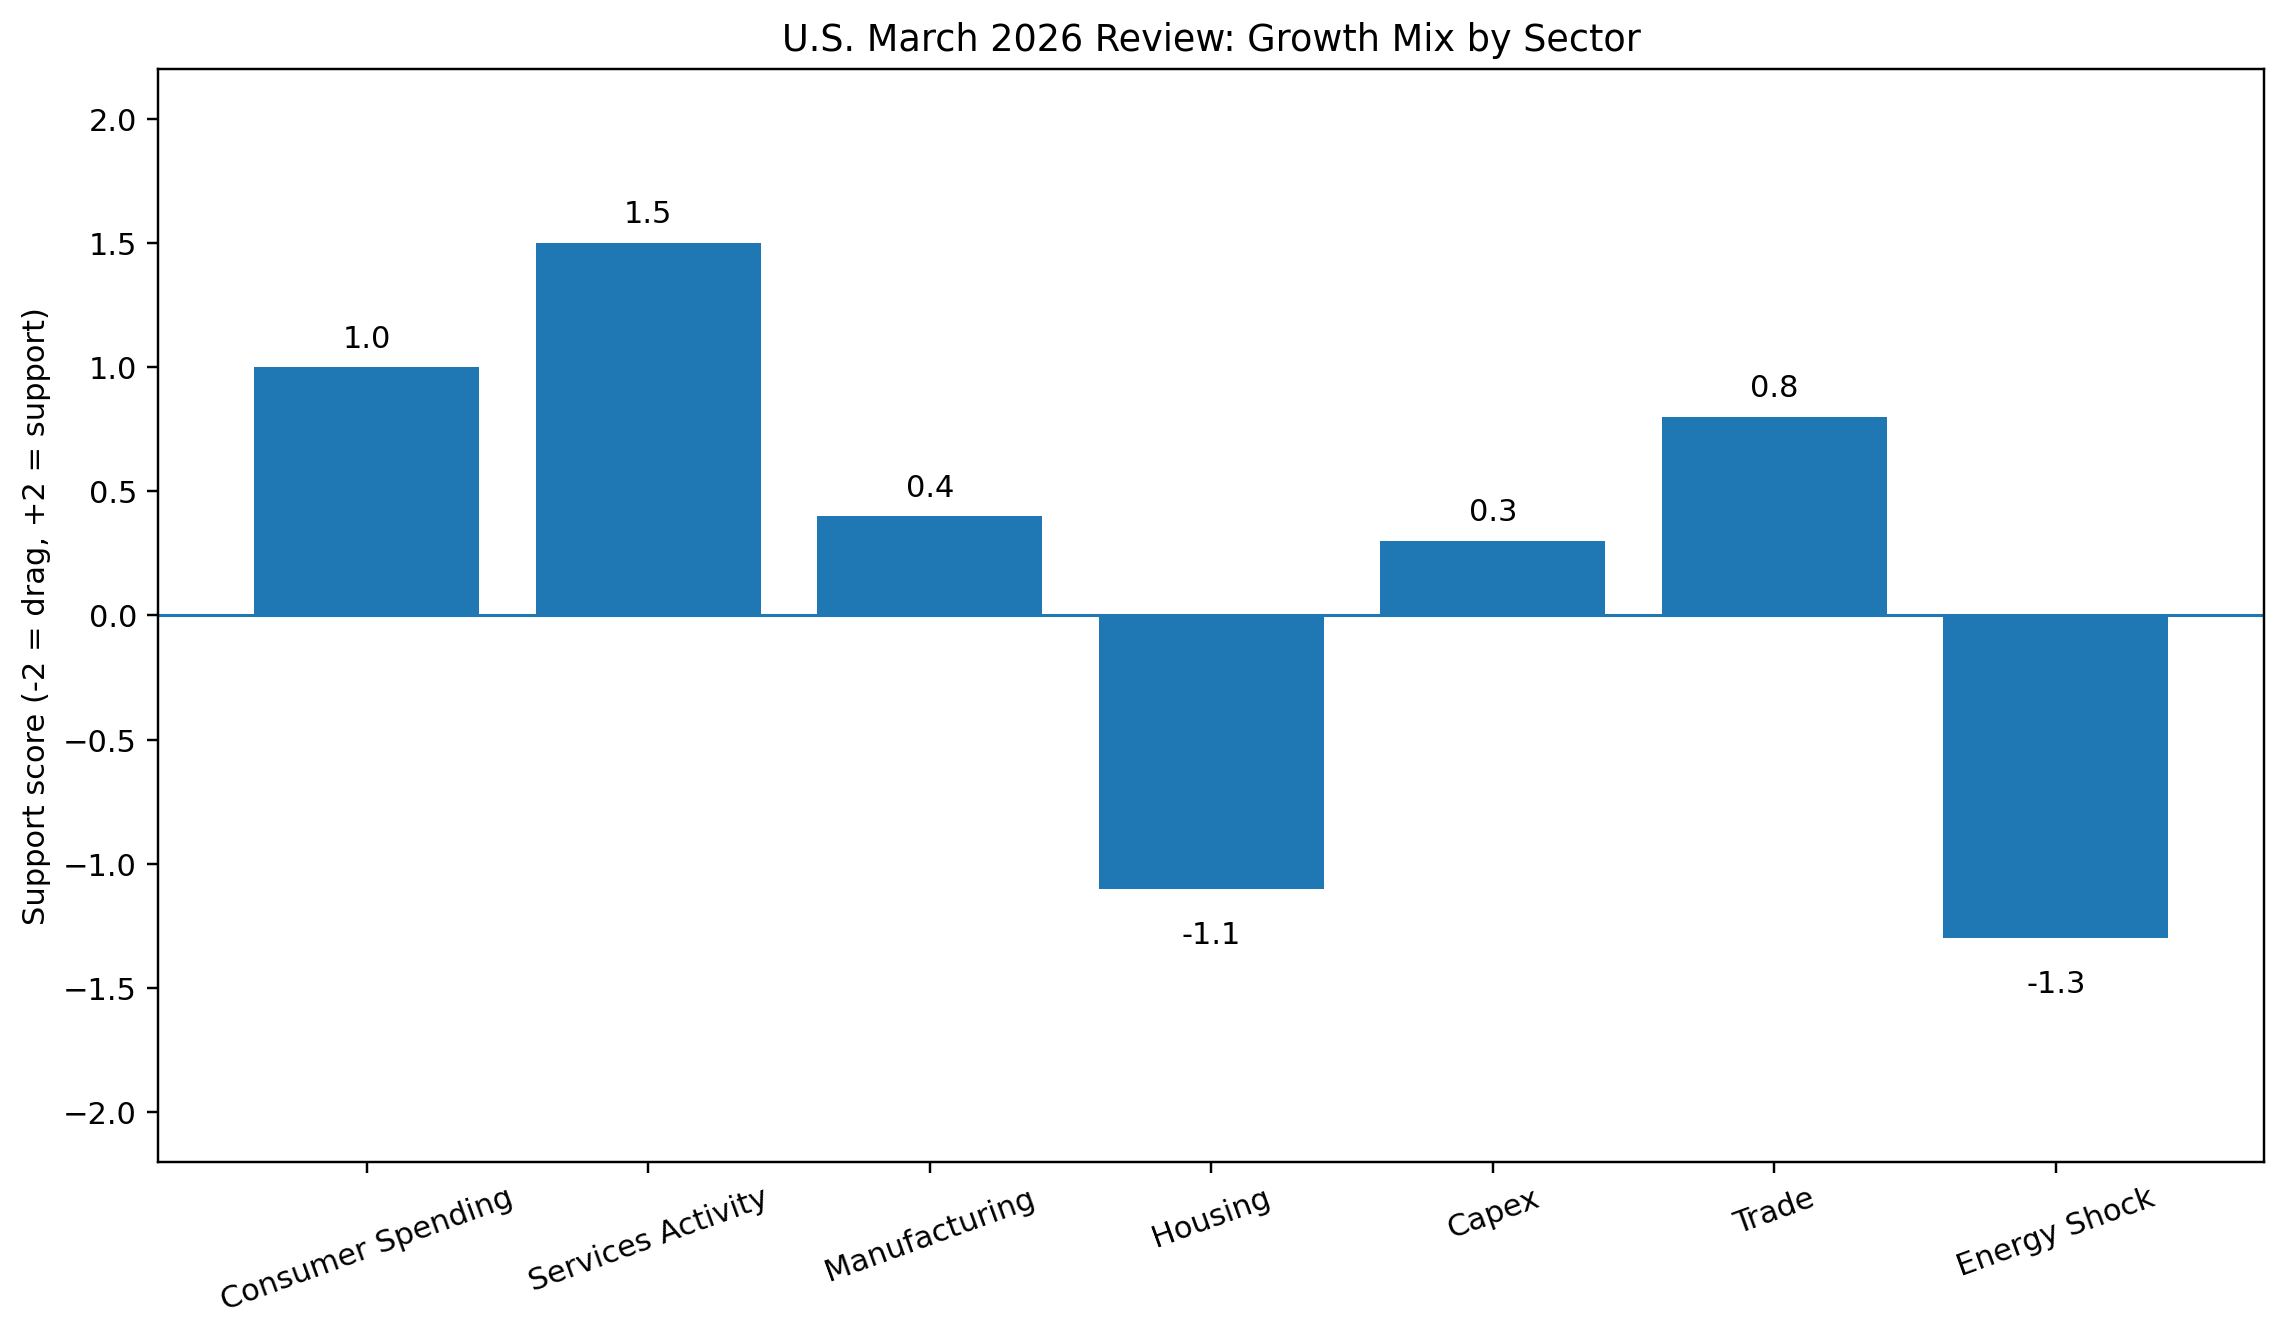
مصرف خانوار بهتر از آنچه برخی تیترهای ضعیف القا میکردند، دوام آورد. فروش خردهفروشی ناهمگون بود، اما ارقام قویتر در شاخص گروه کنترل و شاخصهای بدون در نظر گرفتن خودرو و بنزین نشان داد که بخشهای مهم برای تولید ناخالص داخلی در مصرف، نسبتاً باثبات باقی ماندهاند. هزینهکرد شخصی همچنان افزایش یافت، هرچند مصرف واقعی بسیار محدودتر رشد کرد، که نشان میدهد تورم هنوز بخشی از قدرت خرید اسمی خانوارها را از بین میبرد. در همین حال، اعتماد مصرفکننده و انتظارات تورمی همچنان محتاطانه باقی ماندند و نشان دادند که خانوارها هنوز نسبت به چشمانداز آینده نگران هستند. پیام اصلی این است که مصرفکنندگان هنوز در حال خرج کردن هستند، اما به قیمت حساستر شدهاند، گزینشیتر عمل میکنند و اعتماد کمتری دارند. این وضعیت بیشتر به کاهش سرعت رشد مصرف اشاره دارد تا یک فروپاشی ناگهانی مصرفکننده.
تورم: پیشرفت داشته، اما آخرین مرحله همچنان دشوار است
تورم در سطح سرفصل بهبود یافت، اما نه به اندازهای که یک روایت روشن از کاهش تورم ایجاد کند. CPI عمومی و تورم عمومی مصارف شخصی (PCE) نشان دادند که فشارهای قیمتی دیگر مانند قبل بهصورت گسترده شتاب نمیگیرند. اما تورم هسته، بهویژه PCE هسته، همچنان بالاتر باقی ماند و نشان داد که بخشهای چسبندهتر تورم هنوز کاملاً سرد نشدهاند. قیمتهای تولیدکننده نیز رشد کردند و این دیدگاه را تقویت کردند که فشارهای قیمتی در زنجیره انتقال هنوز زنده هستند. شاخصهای نظرسنجیمحور قیمت، از جمله شاخصهای قیمت نهاده در ISM، بالا باقی ماندند و رشد دستمزدها نیز به پایداری بیشتر تورم افزود. پیام کلی روشن است: آمریکا همچنان در حال فاصله گرفتن از اوج تورم است، اما آخرین مرحله کاهش تورم کند، ناهموار و برای سیاستگذاران ناراحتکننده باقی مانده است.
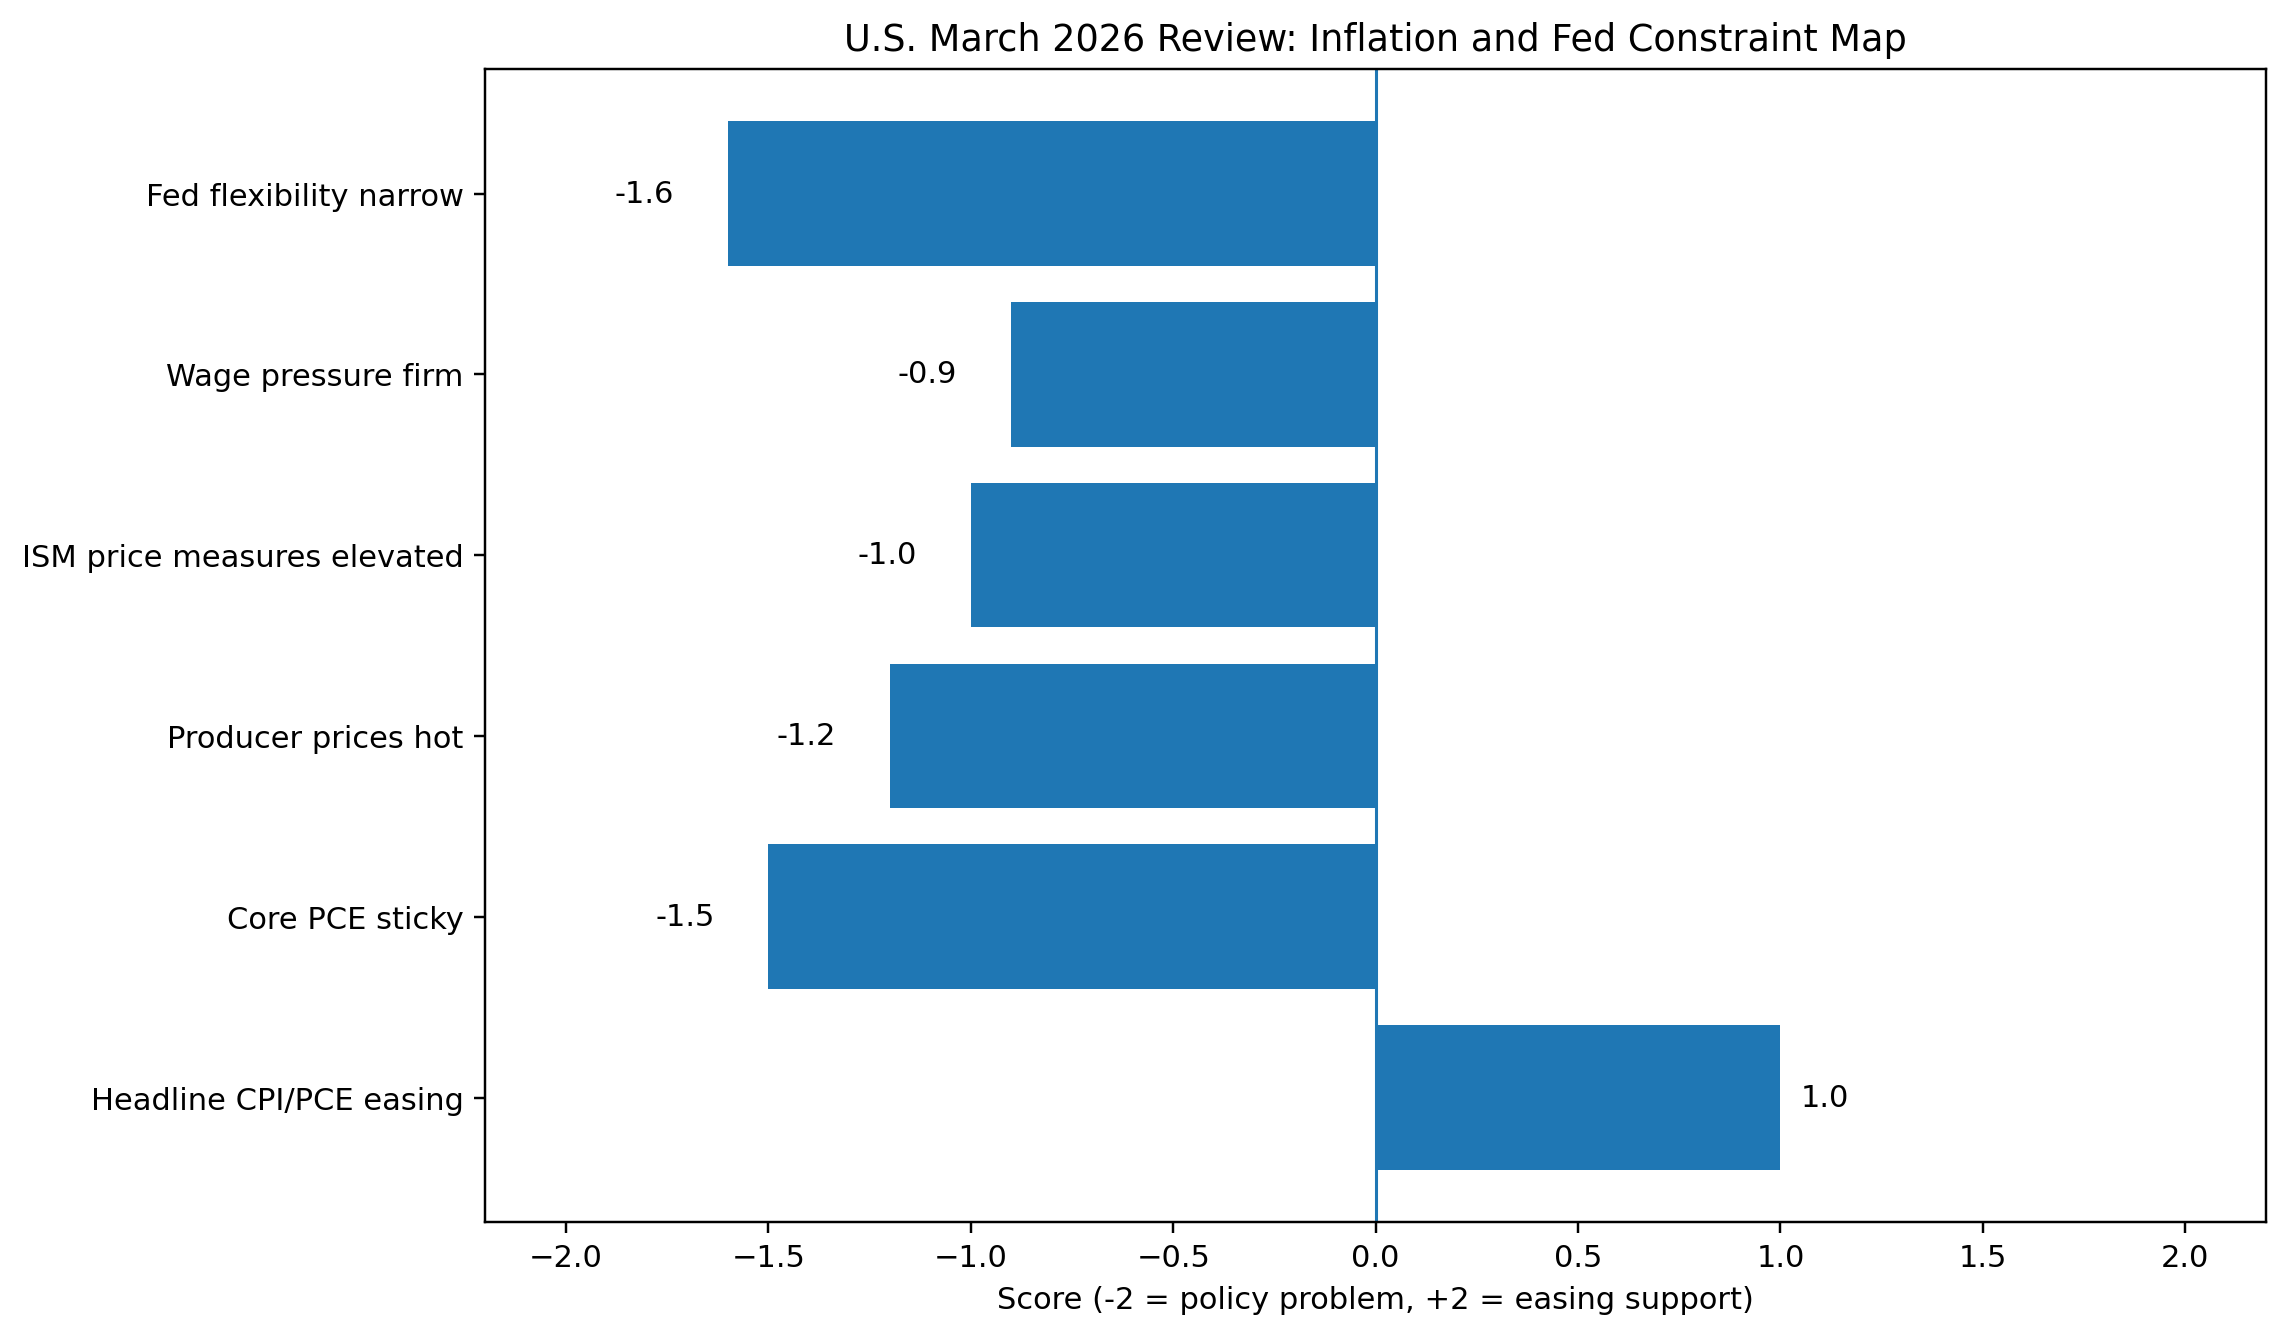
فدرال رزرو: محتاط، محدود و وابسته به دادهها
وضعیت فدرال رزرو دقیقاً تحت تأثیر همین ترکیب ناراحتکننده از رشد کندتر و تورم چسبنده شکل گرفت. فدرال رزرو نرخها را در سطح ۳.۷۵ درصد بدون تغییر نگه داشت، که مطابق انتظار بود، اما لحن آن همچنان محتاطانه و نه متمایل به کاهش نرخ باقی ماند. سیاستگذاران بهبود کافی در تورم هسته ندیدند که بتوانند کاهش سریع نرخها را به بازارها القا کنند، و ریسکهای ژئوپلیتیکی مرتبط با انرژی نیز بر عدمقطعیت افزود. بازدهی اوراق قرضه خزانه داری نیز به اندازهای بالا باقی ماند که نشان دهد بازارها هنوز بهطور کامل روایت کاهش سریع نرخ بهره را نپذیرفتهاند. از نظر عملی، سیاست پولی همچنان محدودکننده، صبورانه و بهشدت وابسته به دادهها باقی مانده است. اگر رشد بهطور محسوستری ضعیف شود، فدرال رزرو ممکن است در نهایت موضعی دفاعیتر اتخاذ کند. اما تا زمانی که دستمزدها، تورم خدمات و هزینههای انرژی بالا باقی بمانند، مسیر کاهش سریع نرخها بسیار محدود خواهد بود.
رشد و فعالیت: کندتر، اما همچنان مثبت
تصویر گستردهتر رشد در مارس، تصویر تعدیل بود، نه فروپاشی. دادههای GDP نشان دادند که شتاب اواخر ۲۰۲۵ بیش از آنچه قبلاً تصور میشد کاهش یافته، در حالی که فروش نهایی واقعی و مصرف نیز کند شدند. با این حال، برآوردهای آیندهنگر مانند GDPNow همچنان نشان میدادند که اقتصاد، سال ۲۰۲۶ را با وضعیتی بهتر از آنچه صرفاً از بازنگریهای گذشتهنگر برداشت میشود، آغاز کرده است. نظرسنجیهای فعالیت کسبوکار عمدتاً بالای ۵۰ باقی ماندند، که نشان میدهد بخش خصوصی همچنان در حال رشد بوده، هرچند سرعت این رشد کمتر متقاعدکننده شده است. جمعبندی اصلی این است که اقتصاد آمریکا هنوز در حال رشد است، اما با شتاب کمتر و با فضای بسیار محدودتر برای ناامیدی ناشی از سیاستگذاری یا بازارها.
تولید و خدمات: یکی ناهنگون، دیگری حمایتی
بخش تولید سیگنالهایی ترکیبی اما عموماً بهتر از انتظار ارائه داد. تولیدات صنعتی و کارخانهای افزایش یافتند، و چندین نظرسنجی نیز به ادامه رشد اشاره داشتند. برخی از شرکتهای تولیدی همچنان در حال سرمایهگذاری بودند و سفارشهای جدید در بخشی از دادهها سازنده به نظر میرسید. با این حال، این بهبود فراگیر نبود و اشتغال در بخش تولید چندان قوی نبود. بنابراین، این بخش مقاوم است، اما همچنان گزینشی و ناهموار باقی مانده است.
در مقابل، بخش خدمات همچنان اصلیترین تثبیتکننده اقتصاد بود. ISM Services بهوضوح در محدوده رشد باقی ماند و از سفارشهای جدید قوی و شاخصهای مثبت فعالیت حمایت شدند. از آنجا که خدمات سهم بزرگتری از تولید آمریکا را تشکیل میدهد، این موضوع اهمیت زیادی دارد. تا زمانی که خدمات در حال رشد باقی بمانند، اقتصاد یک حاشیه امن مهم در برابر ضعف سایر بخشها خواهد داشت. اما یک موازنه نیز وجود دارد: تورم خدمات همچنان یکی از دلایل اصلی کند بودن روند کاهش تورم است.
مسکن و سرمایهگذاری بنگاهها: شکننده اما نه در حال فروپاشی
بازار مسکن همچنان یکی از روشنترین نمونههای اقتصادی بود که تحت فشار شرایط مالی محدودکننده قرار دارد. برخی شاخصها بهبود یافتند، از جمله فروش خانههای موجود، آغاز ساختوساز مسکن، و فروش خانه های موجود در بخشی از ماه. اما شاخصهای دیگری تضعیف شدند، از جمله مجوزهای ساخت، درخواستهای وام مسکن، فعالیت بازتأمین مالی، و یک افت شدید در فروش خانههای نوساز. با وجود نرخهای بالای وام مسکن، این بخش همچنان شکننده باقی مانده و بعید است بدون کاهش روشنتر در هزینههای تأمین مالی، به یک موتور قوی رشد تبدیل شود.
سرمایهگذاری بنگاهها نیز الگوی مشابهی داشت. کالاهای بادوام در سطح عمومی ضعیف بودند، اما سفارشهای هسته تا حدی محکمتر باقی ماندند، که نشان میدهد شرکتها هنوز بهصورت گزینشی در حال خرج کردن هستند، نه اینکه بهطور تهاجمی عقبنشینی کنند. بنگاهها طوری رفتار نمیکنند که انگار اقتصاد وارد یک دوره رشد قوی جدید شده، اما در عین حال نیز بهصورت هراسان عقبنشینی نکردهاند.
تجارت، انرژی و شرایط مالی
بخش خارجی یکی از معدود نکات مثبت روشن در مارس بود. کسری تجاری کاهش یافت، که با کمک صادرات قویتر و واردات ضعیفتر، محاسبات مربوط به GDP کوتاهمدت را بهبود بخشید. اما انرژی همچنان مهمترین ریسک تورمی خارجی باقی ماند. تنشهای ژئوپلیتیکی باعث شد نفت و بازارهای گستردهتر انرژی در مرکز چشمانداز باقی بمانند، در حالی که دادههای مربوط به ذخایر و تعداد دکلها نشان داد که عرضه به اندازهای تهاجمی واکنش نشان نمیدهد که بتواند ریسک قیمت را بهطور کامل خنثی کند. در عین حال، شرایط مالی همچنان سخت باقی ماند، بهویژه برای مسکن و دیگر بخشهای حساس به نرخ بهره. بازدهی اوراق خزانه داری بالا ماند و هزینههای واقعی تأمین مالی همچنان به اندازهای محدودکننده بود که اثر خود را بر اقتصاد حفظ کند.
جمعبندی
در نگاه بین بخشی، اقتصاد آمریکا همچنان بیشتر مقاوم به نظر میرسد تا ضعیف، اما حفظ این توازن دشوارتر شده است. خدمات و مصرف خانوار هنوز رشد را زنده نگه داشتهاند. بازار کار هنوز از هم نپاشیده، اما دیگر کاملاً اطمینانبخش نیست. تولید همچنان پابرجاست، هرچند ناهموار. مسکن شکننده باقی مانده است. تورم فقط بهآرامی در حال بهبود است و در بخشهای هستهای چسبنده مانده است. در نتیجه، فدرال رزرو همچنان محتاط و محدود باقی میماند. در کل، اقتصاد آمریکا در مارس ۲۰۲۶ همچنان در حال رشد بود، اما با ترکیبی ناراحتکنندهتر از رشد کندتر، تورم چسبنده و حساسیت فزاینده به ضعف بازار کار و شوکهای انرژی.
چشم انداز اقتصاد امریکا در ماه آپریل 2026
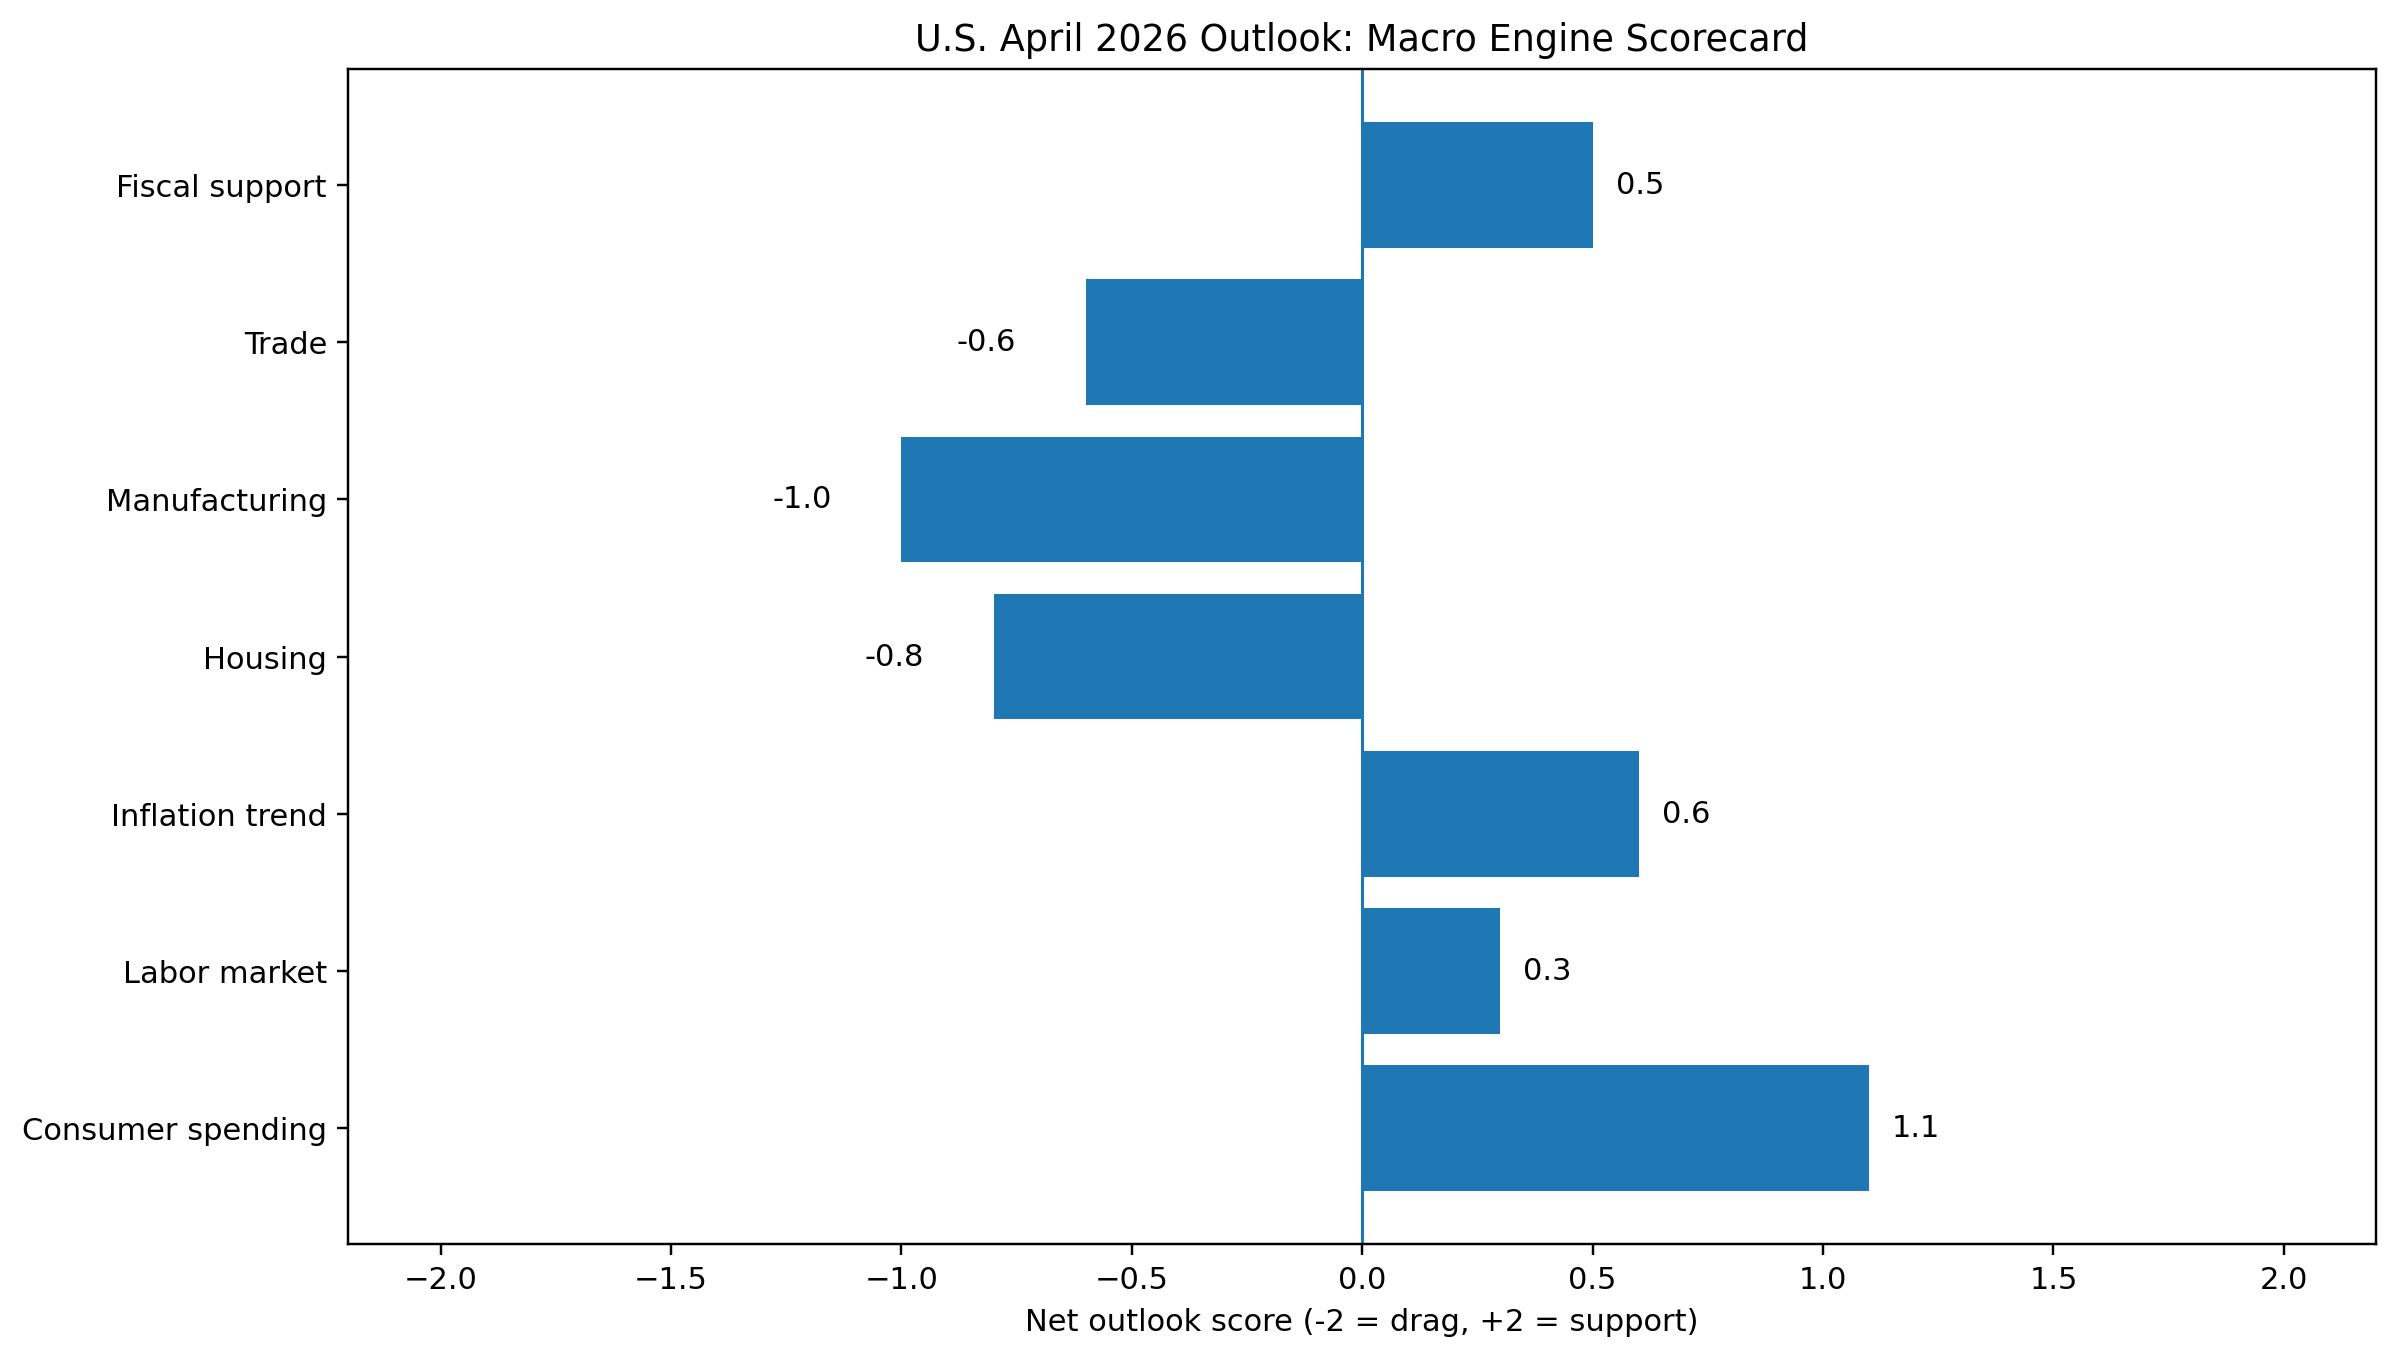
اقتصاد آمریکا در آوریل ۲۰۲۶ وارد ماهی میشود که تقویم دادههای آن بسیار فشرده است و پسزمینه اقتصاد کلان آن نرمتر، اما از هم فروپاشیده، به نظر نمیرسد. پیام کلی این است که رشد در حال کند شدن است، تورم در حال کاهش است، و بازار کار در حال از دست دادن بخشی از رشد قبلی خود است، هرچند همه شاخصها پیام یکسانی نمیدهند. دادههای ضعیف اشتغال بخش های غیرکشاورزی از یک پسزمینه نرمتر در بازار کار خبر دادند، اما پایین ماندن هفتگی درخواستهای بیمه بیکاری هنوز نشان میدهد که شرایط اشتغال بهطور شدید تضعیف نشده است. تورم به هدف نزدیکتر شده، اما چشمانداز همچنان در برابر افزایش قیمت نفت، تنشهای ژئوپلیتیکی در خلیج فارس، و این ریسک که هزینههای انرژی در کوتاهمدت قیمت ها را بالاتر نگه دارند، آسیبپذیر باقی مانده است. بهطور خلاصه، اقتصاد در حال کند شدن به سمت یک سرعت عادیتر است، اما این توازن همچنان به تورم، انرژی و سیگنالهای سیاست پولی بسیار حساس است.
بازار کار: اشتغال ضعیفتر شده، اما فروپاشی در کار نیست
بازار کار همچنان یکی از مهمترین بخشهایی است که باید در آوریل زیر نظر داشت. گزارش اشتغال مارس اهمیت بالایی دارد، زیرا فوریه یک قرائت ضعیف و غافلگیرکننده ارائه داد و افت اشتغال تا حدی به عوامل موقتی مانند آبوهوا و اعتصابها نسبت داده شد. چشمانداز ما، انتظار یک بازگشت محدود را دارد؛ با اندکی بیش از ۵۰ هزار شغل جدید و تثبیت نرخ بیکاری در نزدیکی ۴.۴ درصد. در عین حال، محدودیتهای عرضه نیروی کار همچنان مهم خواهد بود، بهویژه اگر کاهش مهاجرت باعث محدود ماندن مازاد عرضه نیروی کار شود. رشد دستمزدها نیز همچنان مناسب مانده و حدود ۰.۴ درصد ماهانه و نزدیک به ۳.۸ درصد سالانه ثبت شده، هرچند این رقم نسبت به رشد بسیار سریعتر دستمزدها در سال ۲۰۲۳ پایینتر است. جمعبندی اصلی این است که بازار کار در حال شل شدن است، اما فقط بهصورت تدریجی. این موضوع مهم است، زیرا نرمتر شدن بازار کار میتواند به کاهش تورم کمک کند، اما همزمان نگرانی درباره ضعف بیشتر تقاضای خانوار در ادامه سال را نیز افزایش میدهد.
تورم: در حال بهبود، اما ریسک نفت همچنان محوری است
تورم همچنان مهمترین موضوع سیاست پولی و بازار باقی مانده است. هم تورم عمومی و هم تورم هسته کاهش یافتهاند، بهطوری که CPI فوریه ۲.۴ درصد سالانه و CPI هسته ۲.۵ درصد بوده است؛ موضوعی که نشاندهنده پیشرفت معنادار به سمت هدف فدرال رزرو است. با این حال، چشمانداز تورم هنوز تثبیت نشده است. نگرانی اصلی، انرژی است. با افزایش شدید قیمت نفت و ادامه تنشها در خلیج فارس و تنگه هرمز، انتظار می رود تورم در کوتاهمدت در سطوح بالاتری باقی بماند. شاخصهای مبتنی بر بازار نیز پیام مشابهی میدهند: سوآپ تورم یکساله به حدود ۳.۰ درصد رسیده، در حالی که انتظارات بلندمدتتر نزدیک محدوده پایین ۲ درصد باقی ماندهاند. این موضوع نشان میدهد که بازارها یک افزایش موقت تورم ناشی از انرژی و تعرفهها را میبینند، اما هنوز انتظار ندارند انتظارات تورمی بلندمدت از توازن خود خارج شود. نتیجه این است که تورم در حال کاهش است، اما نه آنقدر روان و سریع که فدرال رزرو بتواند با آسودگی به سمت کاهش نرخها حرکت کند.
رشد و تولید ناخالص داخلی: در حال کند شدن به سمت روند
چشمانداز رشد به اقتصادی اشاره دارد که هنوز در حال گسترش است، اما با سرعتی پایینتر. رشد کلی آمریکا در حال حرکت به سمت حدود ۲ درصد است؛ نرخی که تا حد زیادی با برآوردهای اجماعی برای سال ۲۰۲۶ همخوانی دارد. پس از سهماهه چهارم ضعیف سال ۲۰۲۵، انتظار میرود GDP سهماهه اول مقداری تثبیت را نشان دهد، اما نه بازگشت به شتاب قوی. مصرف خانوار همچنان موتور اصلی رشد است، اما آن هم در حال کند شدن است، زیرا خانوارها با قیمتهای بالاتر، شرایط مالی سختتر و کاهش اثر حمایتهای قبلی روبهرو هستند. انتظار میرود رشد واقعی هزینهکرد همچنان مثبت بماند، اما محدود. انتظار می رود نیمه دوم سال ۲۰۲۶ از نیمه اول ضعیفتر باشد، بهویژه اگر هزینههای بالاتر انرژی همچنان قدرت خرید را تحت فشار قرار دهند. در نتیجه، اقتصاد در موقعیتی آشنا قرار میگیرد: همچنان در حال رشد، اما با شتاب کمتر و حاشیه خطای پایینتر.
مسکن و تولید: هنوز نقاط ضعف مهم هستند
دو بخش از شکنندهترین بخشهای اقتصاد همچنان مسکن و تولید هستند. دادههای مسکن ترکیبیاند. هردو، مجوزهای ساخت و آغاز ساختوساز مسکن تا حدی بهبود یافتهاند، در حالی که فروش خانههای موجود همچنان ضعیف باقی مانده است. این بخش هنوز بهشدت به نرخ بهره حساس است و یک بهبود متقاعدکنندهتر احتمالاً به هزینههای مالی پایینتر نیاز دارد. بخش تولید نیز همچنان نرم باقی مانده است. شاخص مدیران خرید بخش تولید ISM فقط اندکی بالاتر از محدوده انقباض قرار دارد، همراه با سفارشهای جدید ضعیف، افت تولید، و افزایش هزینههای نهاده ناشی از تعرفهها و فشارهای کالایی. نظرسنجیهای منطقهای فدرال رزرو نیز شرایطی از رکود تا انقباض خفیف را نشان میدهند. فروش خودرو و سفارشهای کالاهای سرمایهای نیز ناامیدکننده بودهاند و پیام کلی این است که تولید نه تنها محرک رشد نیست، بلکه همچنان یکی از بخشهای ضعیف اقتصاد باقی مانده است.
فدرال رزرو: در موضع توقف، و همچنان سناریوی پایه یک کاهش نرخ بهره است
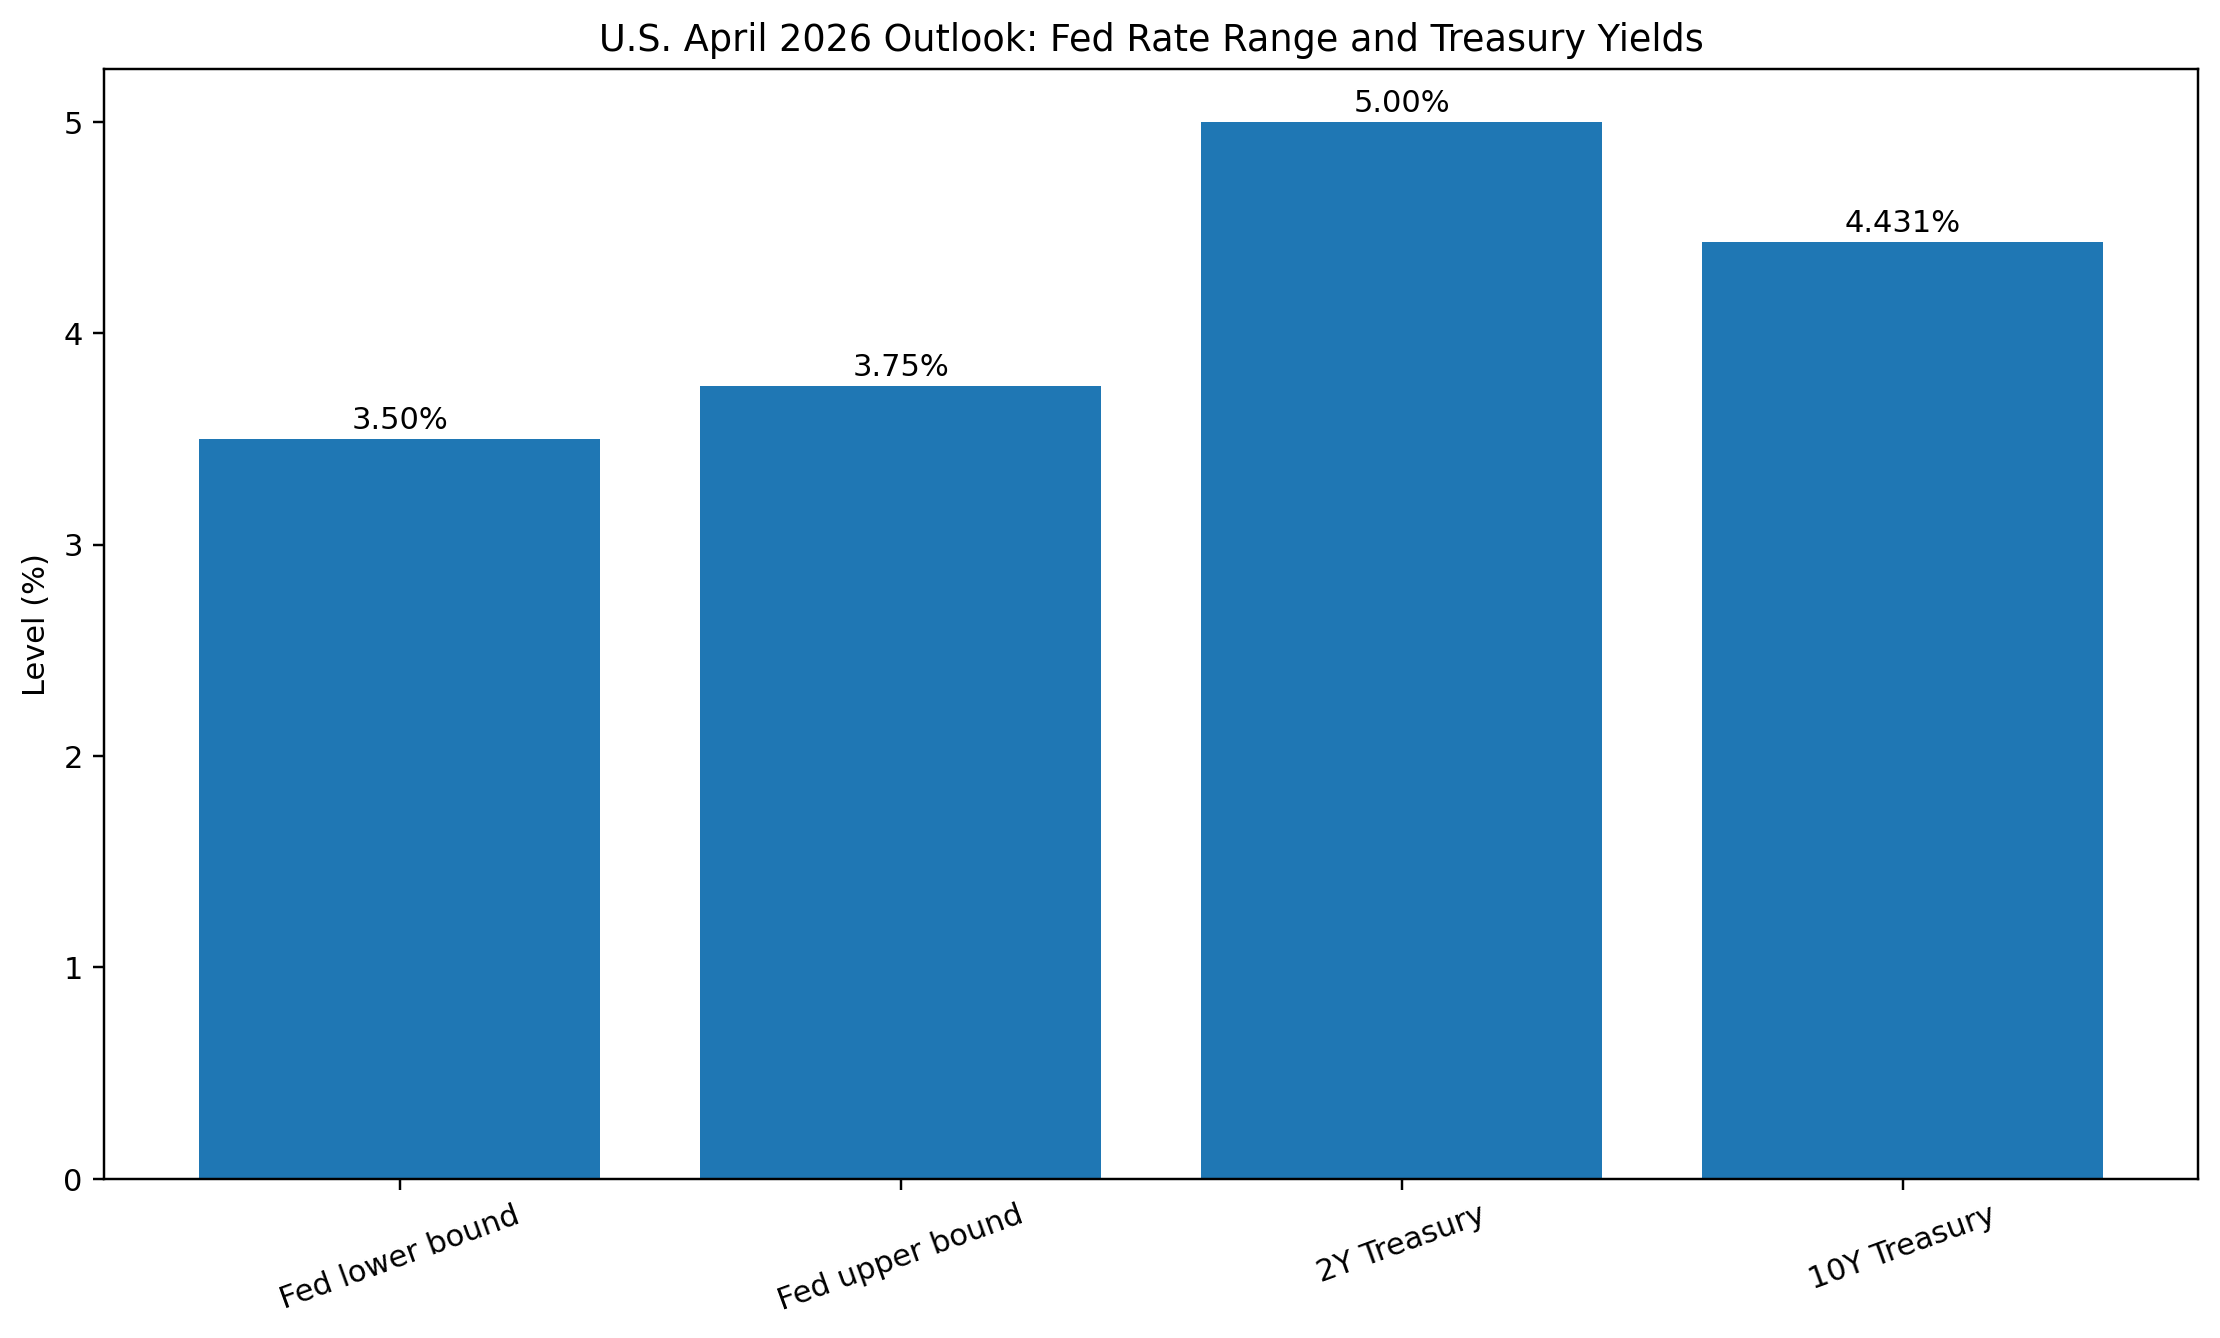
فدرال رزرو همچنان در مرکز توجه قرار دارد. متن انتظار دارد که فدرال رزرو در نشست آوریل نرخها را در محدوده ۳.۵۰ تا ۳.۷۵ درصد بدون تغییر نگه دارد و بازارها به دقت کنفرانس خبری جرومی پاول را برای یافتن نشانههایی از زمانبندی کاهشهای بعدی رصد خواهند کرد. سناریوی پایه، تنها یک کاهش ۲۵ واحد پایهای در اواخر سال ۲۰۲۶ و سپس یک کاهش کوچک دیگر در میانه ۲۰۲۷ است. این سناریو بازتاب تنش میان رشد کندتر و ریسکهای تورمیِ همچنان چسبنده، بهویژه از ناحیه نفت، است. اگر تورم ناشی از انرژی سریعتر از بین برود، فدرال رزرو میتواند با اعتماد بیشتری زودتر نرخها را کاهش دهد. اما اگر تورم سرسخت بماند یا دوباره شتاب بگیرد، بازار میتواند به سمت سناریوی بدون کاهش نرخ حرکت کند و در یک سناریوی ریسکیتر، حتی ازسرگیری افزایش نرخ نیز کاملاً منتفی نخواهد بود. پیام کلی این است که سیاست پولی همچنان صبور، محتاط و بهشدت وابسته به دادهها باقی مانده است.
ریسکهای مالی، بدهی و سیاست ترازنامه
ریسکهای مالی همچنان مهم هستند. کسری بودجههای بزرگ، افزایش بدهی، و امکان کاهشهای مالیاتی یا محرکهای بیشتر میتوانند در کوتاهمدت از رشد حمایت کنند، اما به بهای بدتر شدن پویایی بدهی در میانمدت و افزایش فشار بر بازار اوراق. در چنین محیطی، عرضه بیشتر اوراق بدهی خزانه داری میتواند بازدهیهای بلندمدت را بالا نگه دارد و پرمیوم ریسک را افزایش دهد. در همین حال، ترازنامه فدرال رزرو همچنان بزرگ باقی مانده، اما انتظار تغییر مهمی در سیاست ترازنامه در آوریل نمیرود. انقباض کمی بهصورت تدریجی ادامه دارد و نرخهای بهره همچنان ابزار اصلی سیاستگذاری هستند. در عمل، سیاست مالی ممکن است در کوتاهمدت مقداری حمایت ایجاد کند، اما همزمان به ریسکهای ساختاری مرتبط با بدهی، بازدهی اوراق قرضه و انعطافپذیری سیاست پولی در آینده نیز میافزاید.
بازارها: بازدهیهای بالا، دلار قوی و احساسات شکننده
بازارهای مالی این توازن ناراحتکننده را منعکس میکنند. بازدهی اوراق ۱۰ ساله خزانهداری آمریکا در حدود ۴.۴۳۱ درصد باقی مانده، بازدهی اوراق ۲ ساله بالای ۵ درصد است، و منحنی بازده همچنان معکوس باقی مانده که از نگرانی نسبت به رشد ضعیفتر در آینده خبر میدهد. شرایط اعتباری نیز شکنندهتر شدهاند و در برخی شاخصهای اسپرد اعتباری نشانههایی از استرس دیده میشود. دلار آمریکا به پشتوانه بازدهیهای بالا و نااطمینانی جهانی همچنان قوی مانده و ما نیز در آوریل نسبت به دلار نگاه مثبتی داریم. در عین حال، شاخص VIX همچنان در سطوح بالا قرار دارد که حساسیت مداوم بازارها به ژئوپلیتیک و ابهام سیاست فدرال رزرو را نشان میدهد. پیام کلی بازارها این است که احساسات همچنان محتاطانه باقی ماندهاند: اگر تنشهای ژئوپلیتیکی فروکش کند و قیمت نفت کاهش یابد، بازدهیها میتوانند پایین بیایند، سهام میتواند بهبود یابد، و دلار میتواند کمی نرمتر شود. اما اگر تنشها ادامه پیدا کنند، بازارها احتمالاً در وضعیت دفاعی باقی خواهند ماند.
جمعبندی
چشمانداز آوریل ۲۰۲۶ برای اقتصاد آمریکا، چشمانداز کند شدن روند رشد است، اما نه فروپاشی. رشد به سمت روند بلندمدت پایینتر حرکت میکند، تورم در حال کاهش است اما همچنان در معرض شوکهای انرژی قرار دارد، بازار کار بهتدریج نرمتر میشود، و فدرال رزرو در موضع توقف باقی مانده و فقط مسیر محدودی برای کاهش نرخها دارد. مسکن و تولید همچنان نقاط ضعف مهم هستند، در حالی که مصرف خانوار هنوز موتور اصلی حفظ رشد است. همزمان، بازارهای مالی ترکیبی از احتیاط، بازدهیهای بالا، دلار قوی و حساسیت ژئوپلیتیکی را منعکس میکنند.
جمعبندی نهایی: اقتصاد آمریکا در آوریل ۲۰۲۶ همچنان در حال رشد به نظر میرسد، اما وارد مرحلهای حساستر شده است؛ مرحلهای که با رشد کندتر، ریسک تورمی باقیمانده، فشارهای مالی و فدرال رزروی مشخص میشود که هنوز توان حرکت تهاجمی به سمت تسهیل را ندارد.
پرسش متداول و پاسخ
پیام اصلی اقتصاد آمریکا در مارس ۲۰۲۶ چه بود؟
پیام اصلی، تداوم رشد بود، اما در شکلی شکنندهتر و ناهموارتر. رشد همچنان مثبت ماند، اما تورم چسبنده بود و نشانههای بازار کار کمتر اطمینانبخش شدند.
آیا بازار کار بهطور معناداری ضعیف شد؟
بازار کار فرو نریخت، اما بهوضوح کمتر آسودهکننده شد. ضعف در گزارش اشتغال، استخدام کمتر، و افزایش نرخ بیکاری باعث شد مارس نسبت به ماههای قبل نگرانکنندهتر به نظر برسد.
چرا تورم هنوز یک مشکل است؟
زیرا در حالی که تورم کل بهبود یافته، تورم هسته، قیمتهای تولیدکننده و فشارهای قیمتی مرتبط با خدمات همچنان پایدار باقی ماندند. این موضوع آخرین مرحله کاهش تورم را بسیار دشوارتر میکند.
چرا فدرال رزرو هنوز محتاط است؟
فدرال رزرو محتاط است، چون رشد در حال کند شدن است، اما نه به اندازهای که سیاست آسان را توجیه کند، و تورم نیز در حال کاهش است، اما نه با سرعتی که کاهش سریع نرخها را توجیه کند.
کدام بخشها بیشترین حمایت را از اقتصاد کردند؟
بزرگترین عوامل حمایتی، بخش خدمات، مصرف خانوار و تا حدی بخش خارجی از مسیر کاهش کسری تجاری بودند.
مهمترین نقاط ضعف چه بودند؟
مهمترین نقاط ضعف، مسکن، بخشهای نرمتر بازار کار، و پایداری تورم هسته بودند. ریسک انرژی نیز همچنان یک تهدید مهم خارجی باقی ماند.
پیام اصلی چشمانداز اقتصاد آمریکا در آوریل ۲۰۲۶ چیست؟
پیام اصلی این است که اقتصاد آمریکا در حال کند شدن است، اما هنوز وارد رکود نشده است. رشد آهستهتر شده، تورم در حال کاهش است، و فدرال رزرو همچنان محتاط باقی مانده است.
آیا بازار کار امریکا در حال ضعیف شدن است؟
بله، اما فقط بهصورت تدریجی. اشتغال ضعیفتر شده، در حالی که درخواستهای هفتگی بیمه بیکاری هنوز نسبتاً پایین ماندهاند؛ موضوعی که نشان میدهد بازار کار در حال شل شدن است، نه فروپاشی.
چرا نفت برای این چشمانداز اقتصاد تا این اندازه مهم است؟
زیرا قیمتهای بالاتر نفت میتوانند تورم سرفصل را بالا ببرند، هزینهکرد خانوار را تحت فشار قرار دهند، و فدرال رزرو را نسبت به کاهش نرخها محتاطتر کنند.
سناریوی پایه برای فدرال رزرو چیست؟
سناریوی پایه این است که فدرال رزرو در آوریل نرخها را ثابت نگه دارد و فقط یک کاهش ۲۵ واحد پایهای را در ادامه سال ۲۰۲۶ انجام دهد، مگر اینکه تورم سریعتر از انتظار کاهش یابد.
مهمترین ریسکهای نزولی چیستند؟
مهمترین ریسکها شامل شوک طولانیتر نفت، سختتر شدن شرایط اعتباری، افزایش کسری بودجه، و رشد ضعیفتر در نیمه دوم سال هستند.
Comments