 English
 پارسی


مشاهده ویدیو تحلیلی
مرور اقتصاد در هفته گذشته
پریمیوم ریسک ناشی از جنگ، شوک انرژی و رشد ضعیفتر
اقتصاد جهانی در این هفته وارد مرحلهای شکنندهتر شد؛ مرحلهای که در آن روایت قبلی بازارها یعنی «رشد آهسته همراه با پیشرفت در مهار تورم» جای خود را به فضایی داد که تحت تأثیر ریسکهای ژئوپلیتیکی، افزایش قیمت انرژی و نگرانیهای تازه درباره رشد اقتصادی قرار گرفت. تشدید درگیریها در خاورمیانه مهمترین محرک بازارها بود و باعث شد قیمت نفت بهطور قابلتوجهی افزایش یابد و یک پریمیوم ریسک جنگی در بازارهای کالا، ارز، اوراق قرضه و سهام شکل بگیرد.
اصلیترین کانال انتقال این شوک، بازار انرژی بود. افزایش قیمت نفت برنت و وستتگزاس اینترمدیت، ریسک تورم کوتاهمدت را بهویژه برای اقتصادهای واردکننده انرژی در اروپا و آسیا بالا برد. هزینه بالاتر انرژی همچنین میتواند مانند یک مالیات بر مصرف عمل کند و فشار بیشتری بر تقاضای داخلی وارد سازد. از طرف دیگر، این وضعیت باعث شد انتظارات برای سیاستهای پولی انبساطیتر کاهش یابد. با وجود آنکه اوپکپلاس افزایش محدودی در تولید اعلام کرد، توجه بازار همچنان بر ریسک اختلال در عرضه و مسیرهای کشتیرانی خلیج فارس متمرکز ماند.
در ایالات متحده، مهمترین غافلگیری هفته از بازار کار آمد. اشتغال غیرکشاورزی منفی شد و نرخ بیکاری اندکی افزایش یافت؛ موضوعی که نگرانیها درباره از دست رفتن شتاب رشد را تقویت کرد. با این حال، سایر بخشهای اقتصاد هنوز نشانهای از فروپاشی نشان ندارند. هزینهکرد مصرفکننده همچنان نسبتاً مقاوم بود، بخش خدمات در محدوده رشد باقی ماند و آمار اولیه بیکاری نیز هنوز کنترلشده بود. این ترکیب، تصویری دشوار ایجاد کرد: رشد ضعیفتر همراه با فشارهای قیمتی ماندگار.
در اروپا نیز وضعیت متناقض بود. رشد اقتصادی منطقه یورو کندتر شد، اما تورم بالاتر از انتظار ظاهر شد. قیمتهای تولیدکننده بهصورت ماهانه افزایش یافتند و بازار کار همچنان نسبتاً مقاوم ماند. تولید صنعتی نشانههایی از بهبود داشت، اما ساختوساز همچنان ضعیف بود و تفاوت عملکرد کشورها پابرجا ماند.
در مجموع، اقتصاد جهانی هنوز وارد رکود نشده است، اما ریسکهای نزولی بهوضوح افزایش یافتهاند. بازارها اکنون جهانی را قیمتگذاری میکنند که در آن نااطمینانی تورمی، تنش ژئوپلیتیکی و افت شتاب رشد، چشمانداز کوتاهمدت اقتصاد کلان را شکنندهتر و پرنوسانتر کرده است.
آمریکا
در هفته پیش رو، چشمانداز اقتصاد ایالات متحده با احتیاط شکننده به نظر میرسد. رشد اقتصادی ظاهراً در حال فروپاشی نیست، اما وضعیت بازار کار بدتر شده، تورم هنوز بهطور قاطع مهار نشده، و نفت نیز یک پیچیدگی تازه به معادله اضافه کرده است. سلسلهمراتب دادههای این هفته روشن است: چهارشنبه CPI، جمعه PCE/GDP، و حراجهای اوراق بدهی خزانه داری در طول هفته. این آخرین موج سنگین از دادههای تورمی و تقاضای نیروی کار پیش از نشست ۱۷ تا ۱۸ مارس فدرال رزرو است، بنابراین بازارها احتمالاً هر انتشار مهم را بهعنوان بخشی از یک پرسش بزرگتر در نظر خواهند گرفت: آیا فدرال رزرو به سمت کاهش فشار حرکت میکند، یا مجبور خواهد شد در شرایطی که بازار کار نرمتر شده، همچنان سیاست محدودکننده را حفظ کند؟
مرور هفتگی اقتصاد کلان آمریکا:
رشد پابرجاست، بازار کار ترک برداشته و تورم همچنان پرنویز است
اقتصاد آمریکا همچنان در حال رشد به نظر میرسد، اما تصویر اقتصاد کلان این هفته بهطور محسوسی شکنندهتر شد. روایت کلی دیگر آن داستان رشد باثبات و کاهش آرام تورم نیست. در عوض، بازارها اکنون با ترکیبی دشوار روبهرو هستند: فعالیت اقتصادی هنوز مثبت است، اما شتاب بازار کار بهطور قابلتوجهی ضعیف شده و در عین حال، سیگنالهای تورمی همچنان به اندازهای متناقض هستند که فدرال رزرو را محتاط نگه دارند.
رشد اقتصادی فرو نپاشیده، اما بهوضوح نسبت به سرعت بالاتری که پیشتر دیده میشد، کندتر شده است. یکی از روشنترین نشانهها از برآورد GDPNow فدرال رزرو آتلانتا برای رشد سهماهه اول آمد که از ۳.۰ درصد به ۲.۱ درصد کاهش یافت. این عدد همچنان با رشد سازگار است، اما نشان میدهد اقتصاد در حال از دست دادن شتاب است. دادههای موجودی انبار تنها حمایت محدودی فراهم کردند. موجودی خردهفروشی بدون خودرو ۰.۴ درصد افزایش یافت، در حالی که موجودی کسبوکارها ۰.۱ درصد بالا رفت. این ارقام ممکن است از نظر محاسباتی به GDP کمک کنند، اما در عین حال یک نگرانی نیز ایجاد میکنند: افزایش موجودیها میتواند بازتاب ضعف تقاضای نهایی باشد، اگر کالاها به سرعت مورد انتظار به فروش نرسند.
هزینهکرد مصرفکننده نیز پیام مشابهی از خود نشان داد. فروش خردهفروشی ماه ژانویه در سرفصل اصلی ۰.۲ درصد نسبت به ماه قبل کاهش یافت و فروش خردهفروشی هسته بدون تغییر بود. در نگاه اول، این داده ضعیف به نظر میرسید. با این حال، جزئیات به آن اندازه که سرفصل نشان میداد منفی نبودند. گروه کنترل خردهفروشی که مستقیماً وارد محاسبات GDP میشود، همچنان رشد اندکی داشت و فروش بدون بنزین و خودرو نیز افزایش یافت. در مقیاس سالانه، رشد فروش خردهفروشی از ۲.۴۳ درصد به ۳.۱۶ درصد رسید. این موضوع نشان میدهد مصرفکننده آمریکایی در حال کم کردن هزینه های خود است، اما هنوز در حال شکست نیست. خانوارها در هزینه کردن محتاطتر و گزینشیتر شدهاند، اما هزینهکرد آنقدر افت نکرده که نشانه یک شوک شدید تقاضا باشد.
مهمترین تحول هفته از بازار کار آمد. اشتغال غیرکشاورزی در فوریه ۹۲ هزار واحد کاهش یافت که بسیار پایینتر از انتظار بازار برای رشد بود. اشتغال بخش خصوصی نیز بهطور قابلتوجهی افت کرد و بازنگریهای ماههای قبل، روند اخیر را حتی ضعیفتر نشان داد. میانگین سهماهه اشتغال به تنها ۶ هزار شغل رسید که نشاندهنده افت شدید شتاب استخدام است. ضعف در طیف وسیعی از بخشها مشاهده شد و همین موضوع باعث شد کنار گذاشتن این گزارش بهعنوان یک اختلال موقت دشوارتر شود. بررسی خانوار نیز نرمتر شد؛ نرخ بیکاری به ۴.۴ درصد افزایش یافت و نرخ مشارکت نیروی کار به ۶۲.۰ درصد کاهش پیدا کرد.
با این حال، همه شاخصهای بازار کار به سقوط اشاره نداشتند. درخواستهای اولیه بیمه بیکاری در سطح پایین ۲۱۳ هزار باقی ماند که نشان میدهد اخراجها هنوز جهش نکردهاند. اخراجهای اعلامشده توسط Challenger نیز بهطور قابلتوجهی کاهش یافت و اشتغال ADP همچنان افزایش محدودی را ثبت کرد. اما مطالبات مستمر بیمه بیکاری به ۱.۸۶۸ میلیون نفر رسید که نشان میدهد افراد بیکار ممکن است برای یافتن شغل جدید زمان بیشتری نیاز داشته باشند. در همین حال، رشد دستمزدها همچنان قوی ماند؛ متوسط درآمد ساعتی ۰.۴ درصد در ماه و ۳.۸ درصد نسبت به سال قبل رشد کرد. این ترکیب برای سیاستگذاران ناراحتکننده است: رشد اشتغال بهشدت ضعیف شده، اما فشار دستمزدی هنوز آنقدر کاهش نیافته که به فدرال رزرو اطمینان کامل بدهد.
دادههای تورمی نیز سیگنال شفافی ارائه نکردند. قیمتهای واردات تنها اندکی افزایش یافتند و نسبت به سال قبل پایینتر بودند که نشان میدهد تورم وارداتی هنوز نسبتاً مهار شده است. قیمتهای صادرات نیز در مقیاس سالانه نشانههایی از تعدیل نشان دادند. با این حال، فشارهای هزینهای داخلی همچنان سرسختتر باقی ماندند. هزینه نیروی کار به ازای هر واحد محصول در سهماهه چهارم ۲.۸ درصد افزایش یافت و بالاتر از انتظار بود، در حالی که بهرهوری نیز ۲.۸ درصد رشد کرد. رشد بهتر بهرهوری یکی از نقاط روشنتر چشمانداز کلان است، زیرا میتواند در طول زمان بخشی از فشار دستمزدها را جذب کند. با این حال، سیگنالهای تورمی کوتاهمدت همچنان پرنویز باقی ماندهاند.
نظرسنجیهای کسبوکار این نگرانی را تقویت کردند. شاخص قیمتهای پرداختی بخش تولید جهش داشت، در حالی که قیمتهای پرداختی خدمات همچنان بالا باقی ماند. این ارقام با یک محیط تورمی کاملاً آرام سازگار نیستند. بخشی از این فشار احتمالاً به تعرفهها مربوط میشود، بهویژه در فلزات صنعتی مانند فولاد و آلومینیوم. افزایش قیمت انرژی نیز یک لایه تازه از نااطمینانی اضافه کرد. اگر نفت در سطوح بالا باقی بماند یا ریسکهای عرضه بدتر شود، نگرانیهای تورمی میتواند حتی در شرایط کند شدن تقاضای داخلی نیز تشدید شود.
در عین حال، نظرسنجیهای فعالیت کسبوکار همچنان تصویری مقاومتر از گزارش اشتغال ارائه دادند. شاخص ISM تولید به ۵۲.۴ رسید و ISM خدمات به ۵۶.۱ تقویت شد؛ هر دو گزارش سفارشات جدید قوی و افزایش سفارشات معوق را نشان دادند. شاخصهای PMI مؤسسه S&P Global نیز همچنان در محدوده رشد باقی ماندند. این موضوع نشان میدهد اقتصاد هنوز در حال گسترش است و بخش خدمات همچنان تکیهگاه اصلی رشد باقی مانده است.
جمعبندی نهایی این است که اقتصاد آمریکا هنوز در حال رشد است، اما توازن آن شکنندهتر شده است. هزینهکرد مصرفکننده هنوز مثبت است، خدمات همچنان به اندازه کافی قوی هستند و بهرهوری یک سپر مهم فراهم میکند. اما شوک گزارش اشتغال، لحن چشمانداز اقتصاد کلان را تغییر داد. اگر ضعف بازار کار ادامه پیدا کند، ریسکهای نزولی رشد سختتر قابل چشمپوشی خواهند شد. با این حال، تا زمانی که رشد دستمزدها همچنان بالاست، فشارهای قیمتی در نظرسنجیها پابرجاست و نفت نیز نااطمینانی تازهای اضافه میکند، فدرال رزرو با شرایطی ساده برای کاهش سریع نرخ بهره روبهرو نیست. اکنون چشمانداز اقتصاد کلان آمریکا بیشتر شبیه یک موازنه شکننده میان افت رشد اشتغال و سیگنالهای تورمیای است که هنوز بیش از حد پرنویز هستند.
چشمانداز اقتصاد آمریکا در هفته پیش رو
هفته ۹ تا ۱۳ مارس ۲۰۲۶ یکی از مهمترین هفتههای اقتصاد کلان برای ایالات متحده پیش از نشست ۱۷ تا ۱۸ مارس کمیته بازار آزاد فدرال رزرو است. این هفته، یک هفته کلاسیکِ متمرکز بر رشد اقتصادی که با گزارش اشتغال و شاخصهای ISM هدایت شود نیست. در عوض، این هفته تحت سلطه تورم، انتظارات نرخ بهره، سیگنالهای تقاضای نیروی کار و عرضه اوراق بدهی خزانه داری خواهد بود؛ عواملی که همگی بر نحوه تفسیر بازارها از گام بعدی فدرال رزرو اثر خواهند گذاشت.
رویدادهای کلیدی روشن هستند. گزارش CPI روز چهارشنبه نخستین داده مهم خواهد بود و پس از آن، دادههای تورم PCE، برآورد دوم GDP سهماهه چهارم و گزارش JOLTS درباره تقاضای نیروی کار در روز جمعه منتشر میشوند. در کنار این دادهها، بازارها باید از سهشنبه تا پنجشنبه حراج کامل اوراق بدهی ۳ ساله، ۱۰ ساله و ۳۰ ساله خزانه داری را نیز جذب کنند. این مجموعه دادهها مشخص خواهد کرد که آیا فدرال رزرو به کاهش فشار سیاستی نزدیکتر شده است یا اینکه تورم چسبنده و قیمتهای بالاتر انرژی آن را مجبور میکند مدت بیشتری در موضع محدودکننده باقی بماند.
زمینه کلی از همین حالا پیچیده است. فدرال رزرو در نشست ژانویه نرخ سیاستی را در محدوده ۳.۵۰ تا ۳.۷۵ درصد بدون تغییر نگه داشت و اعلام کرد اقتصاد همچنان با سرعتی مناسب در حال گسترش است، رشد اشتغال پایین مانده و تورم هنوز تا حدی بالاست. از آن زمان، دادههای جدید ترکیبیتر شدهاند. آخرین گزارش اشتغال نشان داد اشتغال غیرکشاورزی در فوریه ۹۲ هزار کاهش یافته، نرخ بیکاری به ۴.۴ درصد رسیده و رشد دستمزدها همچنان در سطح ۰.۴ درصد ماهانه و ۳.۸ درصد سالانه باقی مانده است. این ترکیب، تصویر بازار کار را ناراحتکنندهتر کرده، بدون آنکه هنوز یک فروپاشی کامل را تأیید کند.
فعالیت مصرفکننده نیز نرمتر شده اما فرو نریخته است. فروش خردهفروشی ژانویه ۰.۲ درصد نسبت به ماه قبل کاهش یافت، هرچند رشد سالانه آن همچنان ۳.۲ درصد بود. در همین حال، برآورد GDPNow بانک فدرال آتلانتا برای رشد سهماهه اول تا ۶ مارس برابر با ۲.۱ درصد بود که همچنان به رشد اقتصادی اشاره دارد، اما با سرعتی پایینتر از آنچه پیشتر انتظار میرفت. این یعنی اقتصاد آمریکا هنوز در حال رشد است، اما حاشیه خطای سیاستگذاری باریکتر شده است.
عامل پیچیدهکننده مهم دیگر، انرژی است. با تشدید درگیری خاورمیانه، قیمت نفت بهطور چشمگیری افزایش یافته و درست در زمانی که بازارها درباره زمان کاهش نرخ بهره فدرال رزرو مردد بودند، یک ریسک تورمی تازه ایجاد کرده است. نکته مهم این است که گزارشهای CPI و PCE هفته آینده پیش از آنکه شوک اخیر انرژی بهطور کامل منعکس شود، گردآوری شدهاند. به همین دلیل، سرمایهگذاران ممکن است دادههای تورمی را تا حدی عقبنگر تلقی کنند، در حالی که همزمان مسیر کوتاهمدت داغتری برای قیمت نفت و بنزین را نیز در قیمتها لحاظ میکنند.
هفته با روز دوشنبهای نسبتاً سبک آغاز میشود؛ روزی که تمرکز احتمالاً بیشتر بر موقعیتگیری بازار پس از گزارش ضعیف اشتغال روز جمعه و پیش از دادههای تورمی خواهد بود. مسکن نیز در کانون توجه باقی میماند. احتمالاً فروش خانههای موجود در فوریه پس از ضعف مرتبط با شرایط جوی در ژانویه، تا حدی بهبود یافته است؛ به کمک شرایط اندکی بهتر از نظر استطاعت خرید و موجودی. با این حال، بازار مسکن همچنان زیر فشار نرخهای بالای وام مسکن قرار دارد که دوباره به حدود ۶.۱ درصد رسیدهاند، و همچنین هزینه بالای مالکیت خانه نسبت به درآمد خانوار. این موضوع نشان میدهد که بازار مسکن شاید بهتدریج تثبیت شود، اما جهش نیرومندی در کار نخواهد بود.
با این حال، بزرگترین محرک اقتصاد کلان هفته، تورم خواهد بود. انتظار میرود گزارش CPI روز چهارشنبه نشان دهد که روند کاهش تورم دوباره کند شده است. پیشبینی میشود تورم عمومی در فوریه رشد ملایمی داشته باشد و انرژی بار دیگر فشار صعودی بر تورم کلی وارد کند، زیرا قیمت نفت و بنزین از ماه گذشته در حال افزایش بودند. تورم مواد غذایی ممکن است بخشی از این فشار را خنثی کند، اما پیام کلی این است که تورم با سرعت و شفافیت کافی کاهش نمییابد. انتظار میرود تورم هسته اندکی تعدیل شود؛ عمدتاً به دلیل آرامتر شدن برخی از اجزای خدمات، اما تورم کالاها ممکن است به دلیل افزایش قیمت خودروهای دستدوم و انتقال اثر تعرفهها به مصرفکننده همچنان نسبتاً بالا باقی بماند. در مجموع، پیشبینی میشود هر دو شاخص سرفصل و هسته در حدود ۲.۴ درصد سالانه باقی بمانند که هنوز برای فدرال رزرو کاملاً قابل قبول نیست.
گزارش درآمد و هزینهکرد شخصی روز جمعه که شامل معیارهای تورم PCE نیز هست، دومین بررسی تورمی هفته را ارائه خواهد کرد. انتظار میرود درآمد شخصی همچنان قوی بماند؛ به پشتوانه رشد دستمزدها و تعدیلات سالانه تأمین اجتماعی، در حالی که هزینهکرد شخصی نیز احتمالاً با سرعتی متوسط به رشد ادامه میدهد. این موضوع از این دیدگاه حمایت میکند که خانوارها هنوز نسبتاً خوب دوام آوردهاند. با این حال، انتظار میرود رشد درآمد قابل تصرف واقعی از رشد مصرف واقعی عقب بماند؛ موضوعی که نشان میدهد حاشیه امنیت مالی مصرفکننده در حال باریکتر شدن است.
مسیر فدرال رزرو تا نشست مارس، کمتر به یک داده واحد و بیشتر به ترکیب کلی CPI، مطالبات بیکاری، PCE و دادههای تقاضای نیروی کار وابسته خواهد بود. اگر تورم کاهش یابد و مطالبات بیکاری کنترلشده بمانند، بازارها ممکن است دوباره به چرخش انبساطیتر در ادامه بهار امیدوار شوند. اما اگر تورم چسبنده بماند و بازار کار فقط بهتدریج نرمتر شود، فدرال رزرو ممکن است ناچار شود مدت بیشتری موضع محدودکننده خود را حفظ کند.
در نهایت، حراجهای اوراق خزانه نیز بیش از معمول اهمیت خواهند داشت. تقاضای قوی برای عرضههای جدید میتواند بازارها را آرام کند و فشار صعودی بر بازدهیها را محدود سازد. اما تقاضای ضعیف میتواند نوسان بازار اوراق را تشدید کند، بهویژه اگر تورم بالاتر از انتظار ظاهر شود یا نفت به صعود خود ادامه دهد.
جمعبندی این است که چشمانداز اقتصاد آمریکا برای ۹ تا ۱۳ مارس ۲۰۲۶ با احتیاط شکننده است. رشد اقتصادی هنوز زنده است، اما شتاب بازار کار ضعیفتر شده، پیشرفت تورمی کمتر قانعکننده به نظر میرسد، و ریسکهای ژئوپلیتیکی مرتبط با انرژی اهمیت این هفته را افزایش دادهاند. این هفته شاید پاسخ نهایی را ارائه نکند، اما بهشدت بر انتظارات برای نشست مارس فدرال رزرو و چشمانداز وسیعتر اقتصاد کلان اثر خواهد گذاشت.
چشمانداز بازار
قیمتگذاری فدرال رزرو، قدرت دلار و فشار بر والاستریت
چشمانداز بازار برای هفته پیش رو بیش از آنکه بر روایت خالص رشد اقتصادی متمرکز باشد، حول قیمتگذاری فدرال رزرو میچرخد. بازارها پیشتر یک گزارش ضعیف از اشتغال آمریکا را هضم کردهاند، بنابراین آزمونهای تعیینکننده بعدی، دادههای تورمی بهویژه CPI روز چهارشنبه و PCE روز جمعه خواهند بود. این دادهها مشخص میکنند که آیا نرمتر شدن شرایط بازار کار واقعاً میتواند فدرال رزرو را به سمت رویکردی انبساطیتر سوق دهد، یا اینکه تورم چسبنده و قیمتهای بالاتر نفت همچنان سیاستگذاران را محتاط نگه میدارند.
پرسش اصلی فقط این نیست که آیا رشد اقتصادی در حال کند شدن است یا نه، بلکه این است که آیا تورم به اندازه کافی کاهش مییابد تا سیاست پولی آسانتر شود. اگر هر دو شاخص CPI و PCE پایینتر از انتظار ظاهر شوند و مطالبات بیکاری نیز آرام بمانند، بازدهی اوراق کوتاهمدت خزانه داری احتمالاً کاهش خواهد یافت و بازارها ممکن است با اطمینان بیشتری مسیر کاهش نرخ بهره را پیش از نشست ۱۷ تا ۱۸ مارس FOMC قیمتگذاری کنند. در مقابل، اگر تورم همچنان بالا بماند، بهویژه در شرایطی که قیمت نفت نیز در پسزمینه در حال افزایش است، فدرال رزرو به احتمال زیاد در حالت انتظار و مشاهده باقی خواهد ماند. در آن صورت، بازدهی اوراق کوتاهمدت بدهی حتی با وجود نرمتر شدن شاخصهای بازار کار نیز ممکن است بالا باقی بماند. به همین دلیل، این هفته بیشتر به نرخها، انتظارات تورمی و بازقیمتگذاری سیاست پولی مربوط است تا صرفاً شتاب کلی رشد اقتصادی.
برای سهام، چنین فضایی به این معناست که بازار احتمالاً نسبت به نرخ بهره و ریسک داراییهای بلندمدت حساستر از روایتهای مربوط به سود شرکتها خواهد بود. سهام رشدی و سایر داراییهای بلندمدت بیشترین نفع را از افت تورم خواهند برد، زیرا کاهش بازدهی معمولاً از ارزشگذاریهای بالاتر حمایت میکند. در مقابل، سهام مالی و چرخهای احتمالاً نهتنها به تورم بلکه به میزان تقاضا در حراجهای اوراق خزانه داری و چشمانداز کلی نرخها نیز واکنش نشان خواهند داد. اگر حراجها ضعیف باشند و تورم چسبنده بماند، سهام ممکن است برای حفظ هرگونه بازگشت صعودی با مشکل روبهرو شود.
چشمانداز دلار آمریکا
چشمانداز دلار آمریکا نیز همچنان به همین ترکیب سیاستی و ریسک وابسته است. در بیشتر هفته گذشته، دلار به دلیل تقاضای پناهگاه امن، نگرانیهای تورمی ناشی از نفت و نااطمینانی گسترده ژئوپلیتیکی، تمایل صعودی خود را حفظ کرد. تنها تا حدی در روز جمعه و با اندکی آرام شدن بازارها، کمی تضعیف شد. در شرایط عادی، یک گزارش ضعیف از اشتغال میتوانست به دلار فشار وارد کند، اما این بار چنین اتفاقی به شکل معنادار رخ نداد. دلیل آن این است که دادههای ضعیفتر بازار کار، سیگنال روشنی از چرخش سریع فدرال رزرو ارائه نکردند. فشارهای دستمزدی همچنان قوی ماندند، سیگنالهای کلی هزینهای چسبنده باقی ماندند و شرایط ریسکگریز جهانی نیز همچنان به نفع دلار عمل کرد.
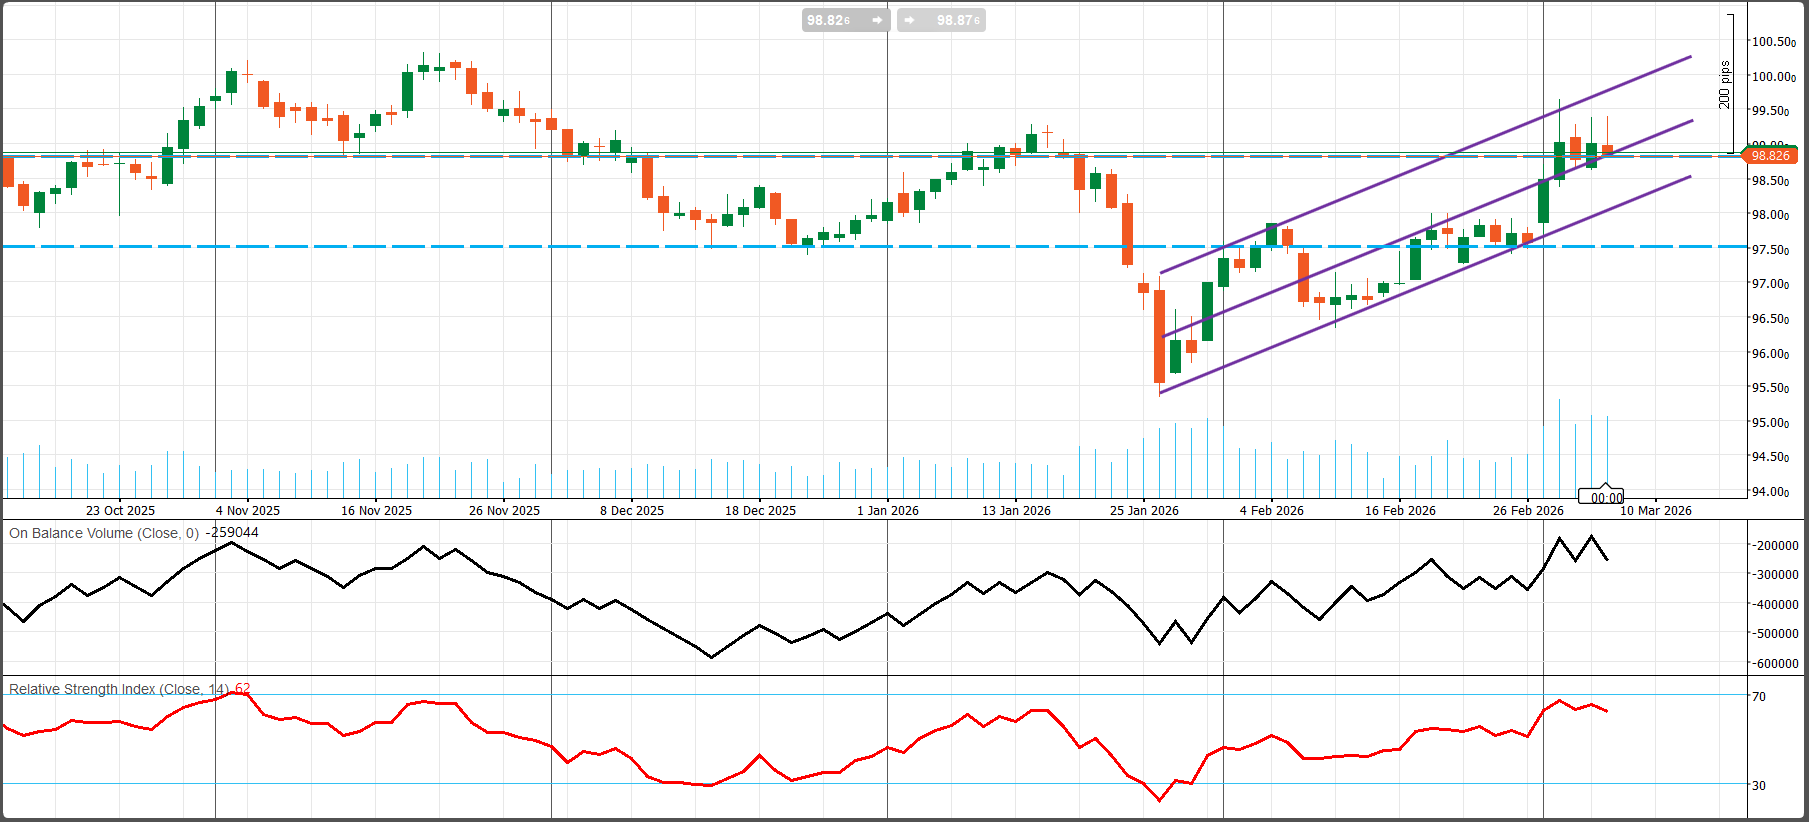
از منظر تکنیکال، نمودار روزانه شاخص دلار آمریکا هنوز در کوتاهمدت سازنده به نظر میرسد. روند کوتاهمدت صعودی شده و قیمت درون یک کانال افزایشی، سقفها و کفهای بالاتری ثبت کرده است. بازگشت قیمت از کف ژانویه منظم و مرحلهای بوده، نه یک جهش ناگهانی؛ موضوعی که نشان میدهد این بازیابی از حمایت واقعی برخوردار است. با این حال، تصویر بزرگتر هنوز کاملاً صعودی نشده، زیرا قیمت اکنون به یک محدوده مقاومت مهم در ۹۸.۸۰ تا ۹۹.۰۰ نزدیک شده و هنوز آن را بهصورت قاطع نشکسته است.
اندیکاتورهای مومنتوم از این بازیابی حمایت میکنند، اما هنوز نشانهای از اشباع بیش از حد نشان نمیدهند. RSI در محدوده ۶۲ قرار دارد که به مومنتوم مثبت بدون ورود به ناحیه اشباع خرید اشاره میکند، در حالی که بهبود شاخص OBV نشان میدهد فشار خرید واقعی و معنادار بوده است. پرسش کلیدی تکنیکال این است که آیا شاخص میتواند مقاومت ۹۸.۸۰ تا ۹۹.۰۰ را بشکند یا نه. شکست معتبر این محدوده میتواند راه را به سوی ۹۹.۴۰ تا ۹۹.۶۰ باز کند و سپس هدف صعودی بزرگتر در محدوده ۱۰۰.۲۰ تا ۱۰۰.۵۰ مطرح شود. در سمت نزولی، حمایتها در ۹۸.۵۰ تا ۹۸.۷۰، سپس ۹۷.۵۰ و بعد در ۹۶.۴۰ تا ۹۶.۷۰ قرار دارند و در نهایت، ناحیه کف ژانویه در ۹۵.۴۰ تا ۹۵.۶۰ آخرین سنگر مهم محسوب میشود.
والاستریت
در والاستریت، فضا تا پایان هفته بهوضوح ضعیفتر شد. سهام در ابتدا توانستند بخشی از افت ناشی از ریسک جنگ را جبران کنند، اما این بازگشتها دوام نداشتند، زیرا ریسک تورم و نااطمینانی کلان همچنان بالا باقی ماند. تا روز پنجشنبه، اشتهای ریسک دوباره تضعیف شد و جمعه واضحترین بستهشدن ریسکگریز هفته را به همراه داشت. داوجونز ۰.۹۱ درصد افت کرد، S&P 500 معادل ۱.۳۳ درصد کاهش یافت و نزدک ۱.۶۰ درصد پایین آمد. ضعف شدیدتر نزدک نشان داد که سرمایهگذاران نسبت به سهام با رشد بالا و با اهداف بلندمدت در محیطی از نرخهای بالاتر، تورم و ریسکهای ژئوپلیتیکی محتاطتر شدهاند.
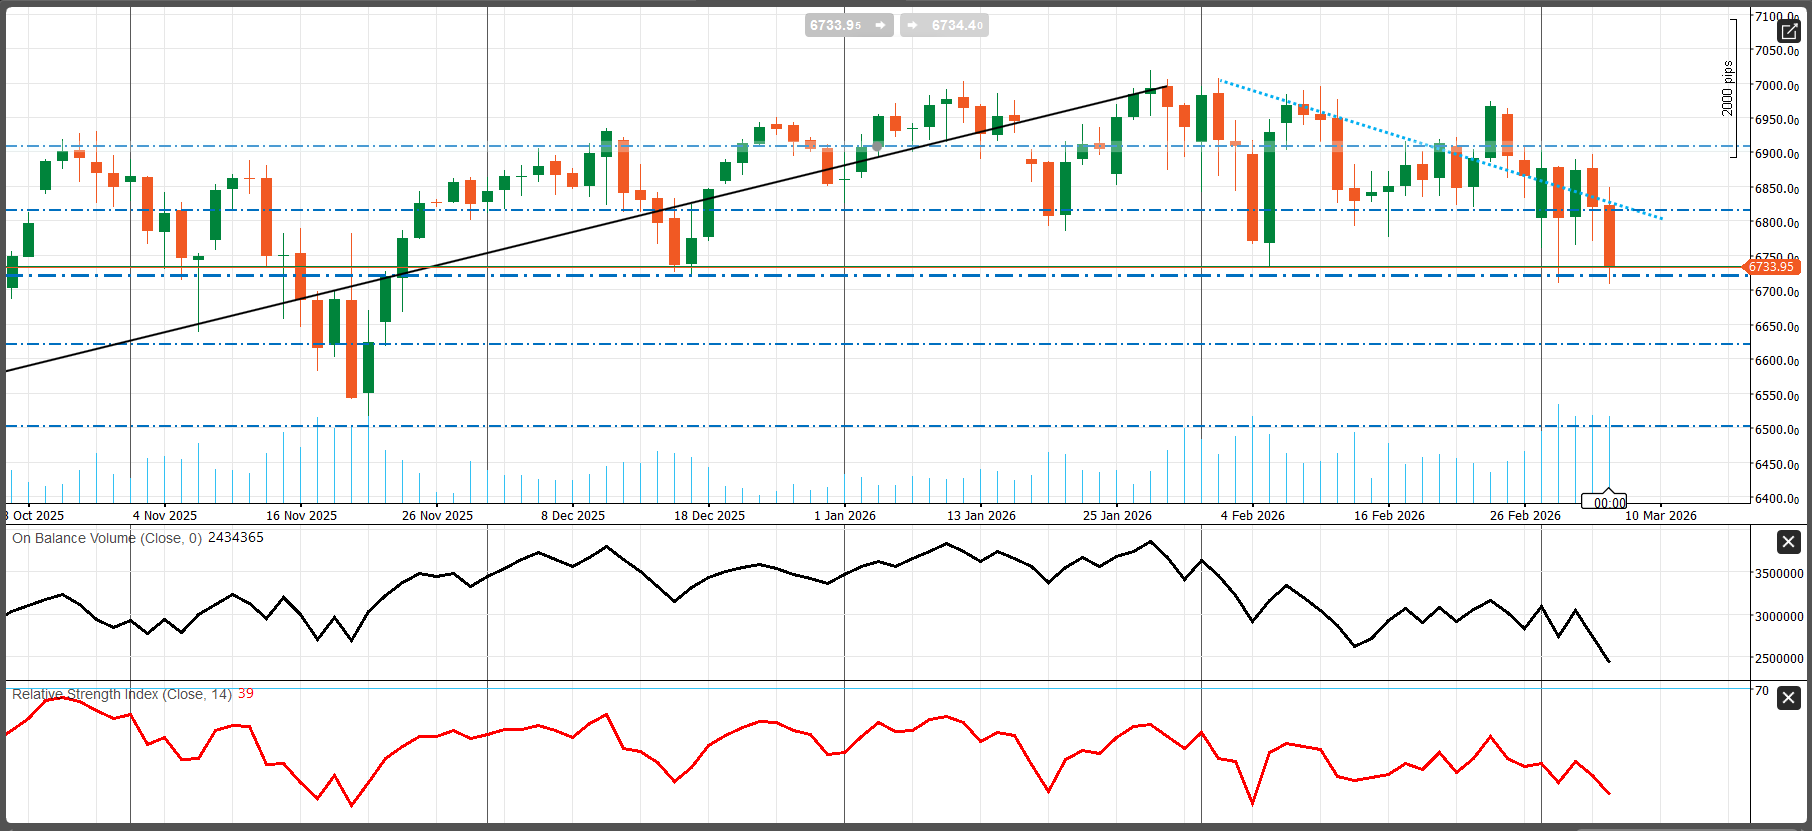
تصویر تکنیکال S&P 500 نیز تضعیف شده است. نمودار اکنون در کوتاهمدت نزولی و در میانمدت اصلاحی شده است. خط روند صعودی قبلی شکسته شده، از اوایل فوریه سقفهای پایینتری شکل گرفتهاند و اکنون یک خط روند نزولی، بازگشتها را محدود میکند. شاخص دوباره به محدوده حمایتی مهم ۶۷۳۰ تا ۶۷۲۰ بازگشته و این ناحیه اکنون میدان اصلی نبرد کوتاهمدت بازار است.
اندیکاتورهای داخلی بازار چندان به نفع خریداران نیستند. RSI نزدیک ۳۹ قرار دارد که به ضعف مومنتوم اشاره میکند، بدون آنکه هنوز به اشباع فروش کامل رسیده باشد؛ بنابراین هنوز جا برای افت بیشتر وجود دارد. کاهش OBV نیز نشانه توزیع واقعی و فشار فروش معنادار است. همچنین، حجم بالاتر در کندلهای نزولی اخیر، سناریوی نزولی را تقویت میکند.
حمایت اصلی همچنان ۶۷۳۰ تا ۶۷۲۰ است. اگر این ناحیه حفظ شود، بازار ممکن است یک بازگشت موقت را تجربه کند. اما اگر این سطح با بستهشدن روزانه شکسته شود، ناحیه نزولی بعدی در ۶۶۲۰ تا ۶۶۳۰ و پس از آن حمایت مهمتر ۶۵۰۰ قرار خواهد داشت. در سمت صعودی، مقاومتها در ۶۸۱۰ تا ۶۸۲۰، سپس ۶۹۰۰ تا ۶۹۱۰ و در نهایت سقف اصلی نوسان در ۷۰۰۰ تا ۷۰۲۰ قرار دارند.
در مجموع، این هفته قبل از هر چیز یک هفته برای قیمتگذاری بر تصمیم های احتمالی فدرال رزرو است و بعد از آن یک هفته مربوط به رشد اقتصادی. دادههای تورمی، حراجهای اوراق خزانه داری و انتظارات سیاست پولی به احتمال زیاد بهطور همزمان جهت دلار، بازدهیها و سهام را تعیین خواهند کرد. تا زمانی که تورم بهطور واضح کاهش نیابد، بازارها ممکن است حالت دفاعی خود را حفظ کنند؛ در چنین شرایطی، دلار از حمایت برخوردار میماند و والاستریت در برابر نوسانات بیشتر آسیبپذیر خواهد بود.
اتحادیه اروپا
چشمانداز اتحادیه اروپا بهطور محتاطانهای سازنده است، اما همچنان شکننده باقی مانده است. رشد اقتصادی مثبت است، بیکاری پایین مانده، و تورم نسبت به یک سال پیش بسیار به هدف نزدیکتر شده است. اما تورم خدمات همچنان چسبنده است، شرایط تأمین مالی فقط بهتدریج در حال بهبود است، و بخش صنعت هنوز باید ثابت کند که میتواند یک بازگشت پایدار را حفظ کند. نقاط کلیدی این هفته عبارتاند از: تولید و تجارت آلمان در ابتدای هفته، تیترهای مربوط به سیاست مالی از نشستهای یوروگروپ و ECOFIN، تولیدات صنعتی منطقه یورو در روز پنجشنبه، و دادههای گستردهتر بازار کار در روز جمعه.
مرور اقتصادی منطقه یورو: هفته گذشته چه اتفاقی افتاد؟
دادههای هفته گذشته منطقه یورو یک پیام ترکیبی اما مهم ارائه کردند: اقتصاد همچنان در حال رشد است، اما این رشد هنوز کند، ناهمگون و از نظر تورمی چالشبرانگیزتر از چیزی است که بازارها امیدوار بودند. برای بانک مرکزی اروپا، تصویر کلی تا حدی ناراحتکننده بود. رشد اقتصادی در پایان سال ۲۰۲۵ نرمتر شد، تورم فوریه بالاتر از انتظار ظاهر شد، و قیمتهای تولیدکننده بهصورت ماهانه جهش کردند. در همین حال، بازار کار مقاوم باقی ماند و نظرسنجیهای کسبوکار نشان دادند که برخی بخشهای اقتصاد خصوصی، بهویژه تولید، در حال تثبیت هستند. منطقه یورو همچنان رو به جلو حرکت میکند، اما این حرکت در فضایی شکننده و بهشدت وابسته به دادهها انجام میشود.
شفافترین نشانه افت شتاب رشد از GDP به دست آمد. تولید منطقه یورو در سهماهه چهارم ۰.۲ درصد نسبت به فصل قبل رشد کرد؛ رقمی پایینتر از انتظار ۰.۳ درصدی و کندتر از سهماهه قبل. در مقیاس سالانه نیز رشد به ۱.۲ درصد از ۱.۴ درصد کاهش یافت. این ارقام به رکود اشاره نمیکنند، اما نشان میدهند که منطقه یورو بدون سرعت یا حاشیه امن قابلتوجهی وارد سال ۲۰۲۶ شده است. در عمل، اقتصاد منطقه یورو همچنان در یک رشد کمسرعت قرار دارد، نه یک بهبود گسترده و خودپایدار.
تورم از دید ECB مشکل بزرگتری بود. دادههای اولیه فوریه نشان دادند که تورم سرفصل از ۱.۷ درصد به ۱.۹ درصد سالانه افزایش یافته و تورم هسته نیز از ۲.۲ درصد به ۲.۴ درصد رسیده است. شتاب ماهانه نیز قوی بود؛ CPI عمومی ۰.۷ درصد و تورم هسته ۰.۸ درصد افزایش یافتند و افتهای ماه قبل را معکوس کردند. حتی معیار گستردهتر بدون انرژی و غذا نیز اندکی بالاتر رفت. این موضوع مهم است، زیرا روند اخیر کاهش تورم را مختل میکند و دفاع از یک چرخه کاهش سریع یا تهاجمی نرخ بهره توسط ECB را دشوارتر میسازد. با توجه به چسبندگی تورم خدمات و باقی ماندن ریسکهای انرژی در پسزمینه، بانک مرکزی اروپا احتمالاً همچنان محتاط خواهد ماند.
قیمتهای تولیدکننده نیز همین پیام را تقویت کردند. شاخص PPI منطقه یورو در مقیاس سالانه همچنان منفی و برابر با منفی ۲.۱ درصد بود؛ بنابراین تورم منفی تولیدکننده هنوز از بین نرفته است. اما افزایش ۰.۷ درصدی ماهانه بسیار بالاتر از انتظار بود و یک چرخش تند را نشان داد. این یعنی فشارهای قیمتی در زنجیره تولید میتوانند حتی زمانی که تصویر سالانه هنوز آرام به نظر میرسد، دوباره بهسرعت ظاهر شوند. به بیان دیگر، روند کاهش تورم ادامه دارد، اما دیگر بهصورت صاف و خطی پیش نمیرود.
بازار کار یکی از مهمترین نقاط قوت منطقه یورو باقی ماند. نرخ بیکاری به ۶.۱ درصد کاهش یافت که اندکی بهتر از انتظار بود، در حالی که اشتغال در سهماهه چهارم ۰.۲ درصد نسبت به فصل قبل و ۰.۷ درصد نسبت به سال قبل رشد کرد. کل اشتغال نیز به حدود ۱۷۲.۵۷ میلیون نفر رسید. قدرت بازار کار مهم است، زیرا حتی در زمانی که رشد اقتصادی ضعیف است، از درآمد خانوار و مصرف حمایت میکند. با این حال، برای ECB این مقاومت به آن معناست که فشارهای تورمی داخلی را هنوز نمیتوان نادیده گرفت.
نظرسنجیهای کسبوکار سیگنال نسبتاً سازندهتری ارائه کردند. PMI تولید منطقه یورو به ۵۰.۸ رسید و دوباره بالای سطح ۵۰ قرار گرفت؛ موضوعی که به بازگشت رشد در فعالیت کارخانهای اشاره دارد. PMI خدمات در ۵۱.۹ ثابت ماند و PMI ترکیبی نیز در ۵۱.۹ باقی ماند، که نشاندهنده رشد ملایم بخش خصوصی است. این نشانه امیدوارکنندهای است، بهویژه از آن جهت که بخش تولید در بخش بزرگی از چرخه قبلی یکی از ضعیفترین نقاط اقتصاد منطقه یورو بود.
با این حال، واگرایی بین کشورها همچنان یک موضوع کلیدی است. آلمان وضعیت محکمتری داشت و شاخصهای بهتر خدمات و ترکیبی آن به رشد مناسب اشاره کردند. ایتالیا نیز در محدوده رشد باقی ماند و نسبتاً باثبات به نظر رسید. فرانسه همچنان ضعیفترین اقتصاد بزرگ بود و PMI خدمات و ترکیبی آن کمی زیر ۵۰ باقی ماندند که ضعف ادامهدار را تأیید میکند. این یعنی بهبود منطقه یورو واقعی است، اما بهشدت ناهمگون.
بخش ساختوساز همچنان تحت فشار باقی ماند؛ PMI ساختوساز منطقه یورو با بهبود به ۴۶.۰ رسید، اما هنوز در محدوده انقباض قرار دارد. آلمان و فرانسه ضعیف ماندند، در حالی که ایتالیا استثنا بود و دوباره به رشد بازگشت. فروش خردهفروشی نیز تصویر تقاضای ترکیبی را نشان داد. فروش خردهفروشی منطقه یورو ۰.۱ درصد نسبت به ماه قبل کاهش یافت، هرچند همچنان ۲.۰ درصد نسبت به سال قبل بالاتر بود؛ موضوعی که نشان میدهد مصرفکننده فرو نریخته، اما هنوز ناپایدار است.
در مجموع، هفته گذشته در حاشیه، حالوهوایی تا حدی رکودتورمیتر برای منطقه یورو به جا گذاشت. رشد کند شد، تورم بالاتر از انتظار ظاهر شد، و فشارهای قیمتی در زنجیره تولید دوباره نمایان شدند. با این حال، بازار کار محکم ماند و نظرسنجیهای کسبوکار بهبود یافتند. نتیجه، اقتصادی است که در دردسر فوری قرار ندارد، اما همچنان در یک بهبود شکننده و کمسرعت گرفتار مانده است. برای ECB پیام روشن است: اقتصاد آنقدر ضعیف نیست که به حمایت فوری نیاز داشته باشد، اما تورم هنوز آنقدر پرنویز است که نتوان با آسودگی به آن نگاه کرد.
چشمانداز اقتصاد اتحادیه اروپا در هفته پیش رو
چشمانداز اقتصاد اتحادیه اروپا و منطقه یورو در هفته پیش رو همچنان بهطور محتاطانه مثبت است، اما پسزمینه کلی هنوز شکننده باقی مانده است. رشد اقتصادی متوقف نشده و منطقه همچنان با سرعتی آهسته در حال گسترش است؛ رشدی که عمدتاً از سوی مصرف خانوار، هزینهکرد دولت و سرمایهگذاری ثابت حمایت میشود. در عین حال، تورم دوباره پیچیدهتر شده، شتاب بخش صنعت همچنان ناهمگون است و شرایط تأمین مالی فقط بهتدریج بهبود مییابد. همین موضوع باعث میشود این هفته، با وجود آنکه تا نشست ۱۸ تا ۱۹ مارس بانک مرکزی اروپا تصمیم سیاستی جدیدی در کار نیست، به یک هفته مهم برای موقعیتگیری پیش از نشست سیاست گذاری ECB تبدیل شود.
آخرین دادههای GDP تأیید میکنند که منطقه یورو هنوز در حال رشد است، البته با سرعتی پایین. برآورد جدید یورواستات نشان داد که GDP در سهماهه چهارم ۲۰۲۵ در هر دو بخش منطقه یورو و کل اتحادیه اروپا ۰.۲ درصد نسبت به فصل قبل رشد کرده است. این یعنی منطقه از انقباض دور مانده، اما هنوز به یک بهبود قوی و خودپایدار نرسیده است. تقاضای داخلی همچنان منبع اصلی حمایت از رشد است، در حالی که تجارت خارجی همچنان بر رشد فشار وارد میکند. این عدم توازن مهم است، زیرا نشان میدهد اروپا هنوز بیش از آنکه بر تقاضای خارجی تکیه داشته باشد، بر تابآوری داخلی متکی است.
تورم یکی از حساسترین مسائل برای بازارها و سیاستگذاران باقی مانده است. اگرچه ضعف تقاضا در ماههای اخیر به کاهش فشارهای قیمتی کمک کرده بود، تازهترین دادهها نشان دادند که CPI از ۱.۷ درصد در ژانویه به ۱.۹ درصد در فوریه افزایش یافته است. این افزایش مهم است، زیرا نشان میدهد فشارهای قیمتی بنیادین حتی در محیطی با تقاضای نهچندان قوی هم از بین نرفتهاند. اگر رشد ضعیف بماند و همزمان تورم دوباره شتاب بگیرد، بازارها ممکن است بیش از پیش نگران شکلگیری ریسک رکودتورمی خفیف در اروپا شوند. این هنوز به معنی ورود منطقه به رکودتورمی نیست، اما محیط تورمی را برای ECB کمتر آسودهکننده میکند.
بازار کار همچنان یکی از قویترین ستونهای اقتصاد منطقه یورو است. اشتغال ۰.۲ درصد نسبت به فصل قبل افزایش یافت و نرخ بیکاری منطقه یورو از ۶.۲ درصد در دسامبر به ۶.۱ درصد در ژانویه کاهش پیدا کرد. این یک سیگنال سازنده است، زیرا بازار کار مقاوم از درآمد، هزینهکرد و اعتماد حمایت میکند، حتی وقتی رشد کلی اقتصاد ضعیف است. با این حال، استحکام بازار کار میتواند فشارهای دستمزدی و تورم خدمات را نیز پایدارتر نگه دارد؛ و این یکی از دلایلی است که ECB بعید است بهسرعت به موضعی انبساطیتر حرکت کند.
تقویم این هفته تمرکز ویژهای بر آلمان دارد؛ کشوری که همچنان مهمترین اقتصاد صنعتی منطقه یورو به شمار میرود. روز دوشنبه چند شاخص مهم آلمان منتشر میشود، از جمله سفارشات جدید تولیدی، گردش مالی بخش تولید، شاخص تولید و شاخص تردد کامیونها بر اساس عوارض جادهای. این دادهها به بازارها کمک میکنند ارزیابی کنند که آیا بخش صنعت آلمان پس از پسزمینه ضعیف تولید اما دادههای بهتر سفارشات، در حال تثبیت شدن است یا نه. دادههای تجارت خارجی آلمان در روز سهشنبه نیز مهم خواهند بود، زیرا چرخه صادرات آلمان همچنان نقش بزرگی در شکلدهی به روایت صنعتی وسیعتر اتحادیه اروپا دارد.
فراتر از آلمان، دادههای تولیدات صنعتی منطقه یورو در روز پنجشنبه مهمترین داده سخت اقتصادی برای کل بلوک خواهد بود. این گزارش باید روشنترین نشانه را درباره این بدهد که آیا فعالیت صنعتی در سراسر منطقه یورو واقعاً در حال بهبود است یا همچنان بهصورت ناهمگون حرکت میکند. دادههای اخیر در سطح کشورها ترکیبی بودهاند. فرانسه تا حدی بازگشت در تولیدات صنعتی را نشان داده، در حالی که دادههای اسپانیا ناپایدارتر بودهاند. رقم تجمیعی منطقه یورو مشخص خواهد کرد که کل بلوک بیشتر به سمت تثبیت حرکت میکند یا دوباره به سمت ضعف متمایل میشود.
تیترهای سیاستگذاری نیز اهمیت خواهند داشت. نشست یوروگروپ در روز دوشنبه و نشست ECOFIN در روز سهشنبه میتوانند بر روایت سیاست مالی اثر بگذارند؛ بهویژه از طریق بحثها درباره تحولات اقتصاد کلان، برنامههای بودجهای، اثرات اقتصادی جنگ اوکراین و قوانین گستردهتر مالی. این نشستها شاید بهتنهایی باعث حرکت فوری بازار نشوند، اما میتوانند بر انتظارات مربوط به حمایت مالی، فاصله بازدهی اوراق دولتی و یکپارچگی مالی بلندمدت در اتحادیه اروپا اثر بگذارند.
موضوع مهم دیگر، بازقیمتگذاری ECB پیش از نشست مارس است. ECB در فوریه نرخها را بدون تغییر نگه داشت و نرخ سپرده گذاری را در ۲.۰۰ درصد، نرخ اصلی بازتأمین مالی را در ۲.۱۵ درصد و نرخ وامدهی نهایی را در ۲.۴۰ درصد تثبیت کرد. اکنون بازارها باید ارزیابی کنند که آیا دادههای جدید میتوانند در اواخر مارس لحن انبساطیتری را توجیه کنند یا نه. دادههای قویتر از آلمان و منطقه یورو از این دیدگاه حمایت میکنند که اقتصاد هنوز آهسته اما رو به جلو حرکت میکند، اما اگر تورم همچنان چسبنده بماند و بانک مرکزی اروپا دلیل کمتری برای کاهش فشار ببیند، این دادهها لزوماً به نفع یورو تفسیر نخواهند شد.
آخرین محرک مهم، شرایط تأمین مالی است. هزینه استقراض در منطقه یورو دیگر مانند قبل بهسرعت سختتر نمیشود، اما از سوی دیگر به اندازهای هم کاهش نمییابد که یک شتاب چرخهای قوی ایجاد کند. این یعنی شرایط اعتباری همچنان بیشتر یک محدودیت هستند تا یک باد موافق روشن برای اقتصاد.
در مجموع، چشمانداز اقتصاد اتحادیه اروپا در هفته پیش رو با احتیاط سازنده است، اما همچنان آسیبپذیر باقی میماند. رشد اقتصادی مثبت است، بازار کار همچنان حمایتکننده است و صنعت شاید در حال تثبیت باشد. با این حال، تورم دوباره کمتر در راستای هدف بود، تجارت خارجی همچنان ضعیف است و ECB نیز احتمالاً همچنان محتاط باقی خواهد ماند.
تحلیل تکنیکال EUR/USD – نمودار روزانه
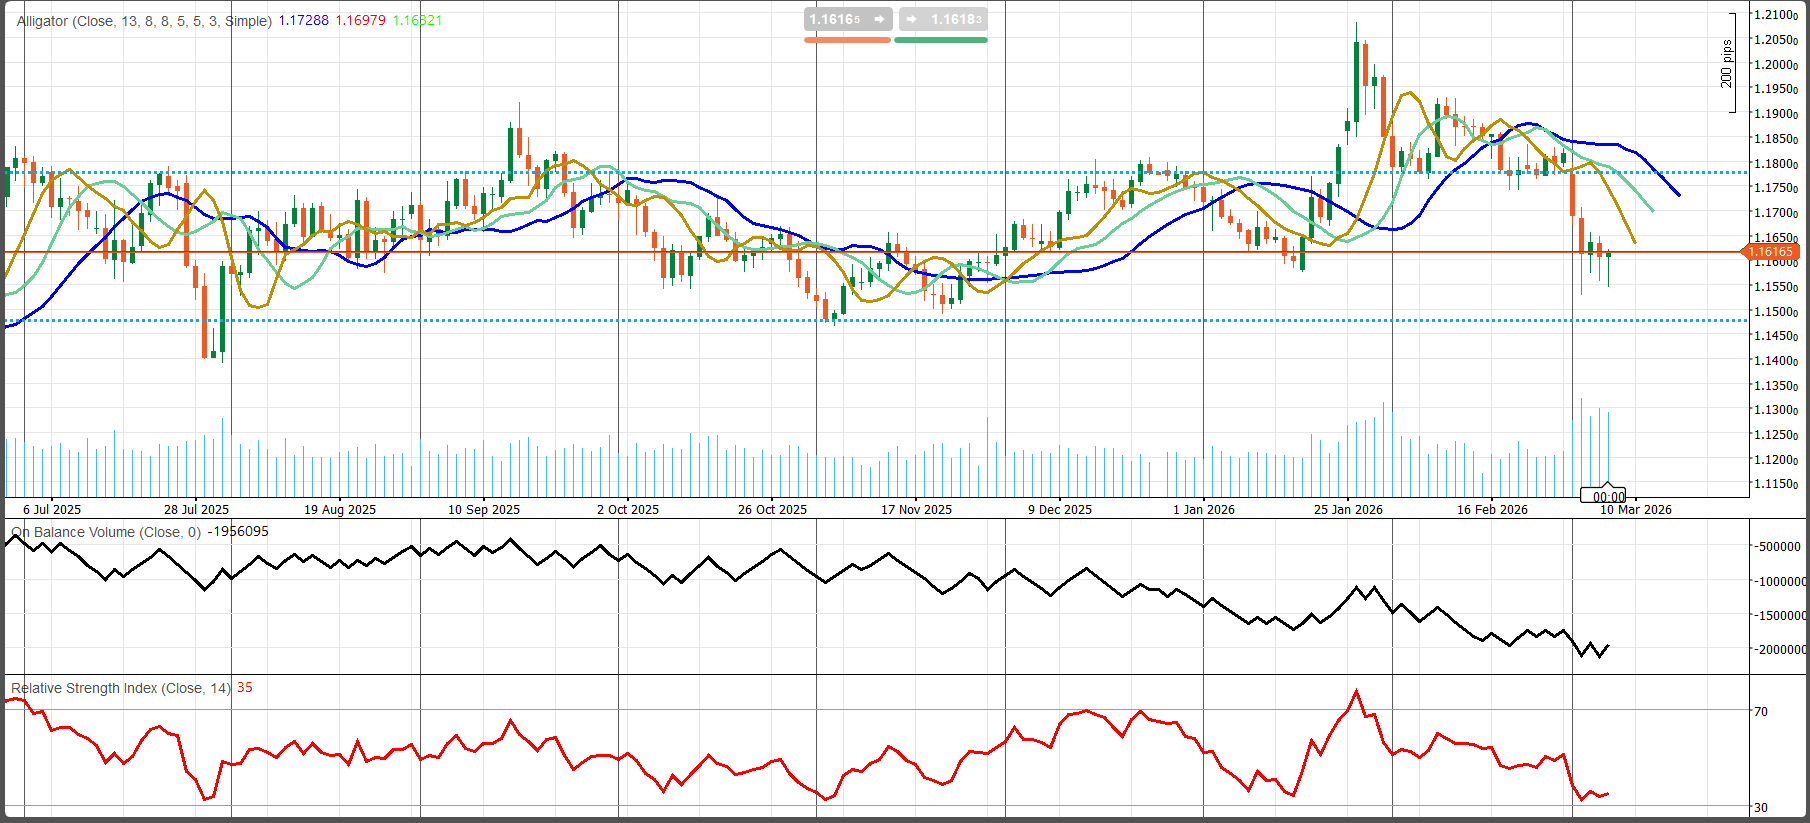
جفتارز EUR/USD از یک فاز نوسانی و خنثی وارد ساختاری واضحتر و نزولی در نمودار روزانه شده است. مهمترین تغییر، عقبنشینی قیمت به سمت محدوده حمایتی 1.1615 است؛ یک ناحیه افقی مهم که پیشتر نیز بهعنوان سطح تصمیمگیری کلیدی عمل کرده بود. پس از آنکه رشد اواخر ژانویه و اوایل فوریه در محدوده 1.20 تا 1.21 ناکام ماند، قیمت بهسرعت مومنتوم خود را از دست داد و اکنون نمودار در حال آزمایش این موضوع است که آیا این حمایت حفظ میشود یا آغاز یک حرکت نزولی عمیقتر در پیش است.
روند کوتاهمدت اکنون منفی شده است. قیمت از سقفهای اخیر برگشته، بازگشتهای صعودی ضعیفتر شدهاند و فروشندگان جفتارز را مستقیماً به سمت حمایت تحت فشار قرار میدهند. اندیکاتور Alligator نیز از این چشمانداز نزولی حمایت میکند. خط سریع به سمت پایین چرخیده و به زیر سایر میانگینها رفته، در حالی که خط آبی کندتر نیز در حال چرخش نزولی است. این آرایش معمولاً نشان میدهد که بازار در حال خروج از فاز تثبیت و ورود به یک محیط رونددار است؛ و در حال حاضر، جهت این روند نزولی است.
اندیکاتورهای مومنتوم نیز تأیید میکنند که فشار همچنان در سمت نزولی باقی مانده است. RSI در نزدیکی 35 قرار دارد که نشاندهنده مومنتوم ضعیف و نزدیکی به محدوده اشباع فروش است، اما هنوز به سطحی نرسیده که نشان دهد این فروش کاملاً فرسوده شده است. این یعنی مومنتوم نزولی همچنان غالب است و پیش از شکلگیری یک بازگشت قویتر، هنوز احتمال یک موج نزولی دیگر وجود دارد. شاخص OBV نیز روندی نزولی دارد و تأیید میکند که فشار فروش با حجم معاملات همراه است، نه صرفاً یک ضعف موقت.
از منظر تکنیکال، 1.1615 مهمترین سطحی است که باید زیر نظر داشت. اگر این سطح حفظ شود، EUR/USD میتواند یک بازگشت کوتاهمدت را تجربه کند. اما اگر این سطح با یک بستهشدن روزانه قاطع شکسته شود، هدف نزولی بعدی در محدوده 1.1450 قرار میگیرد. در سمت صعودی، مقاومتها در 1.1780 و سپس 1.1850 تا 1.1900 قرار دارند. ساختار صعودی گستردهتر فقط در صورتی بهطور معناداری بهبود مییابد که قیمت دوباره به بالای 1.2050 تا 1.2100 بازگردد.
چشمانداز بازار طلا: وضعیت فعلی بازار و چشمانداز هفتگی
طلا وارد هفته جدید میشود، در حالی که ساختار صعودی بلندمدت آن همچنان پابرجاست، اما تصویر کوتاهمدت بهمراتب پیچیدهتر شده است. این فلز گرانبها دیگر در یک روند صعودی یکطرفه و تمیز معامله نمیشود. در عوض، اکنون در محیطی خبرمحور حرکت میکند که تحت تأثیر ریسکهای ژئوپلیتیکی، دادههای ضعیفتر بازار کار آمریکا، افزایش قیمت نفت و نااطمینانی درباره گام بعدی فدرال رزرو قرار دارد. همین موضوع، هفته پیش رو را برای بازار طلا بسیار مهم میکند؛ بهویژه اینکه گزارش CPI آمریکا در روز چهارشنبه و دادههای تورم PCE در روز جمعه احتمالاً مهمترین محرکهای اقتصاد کلان برای تعیین جهت بعدی طلا خواهند بود.
وضعیت فعلی بازار طلا بازتاب برخورد همزمان نیروهای صعودی و نزولی است. از سمت صعودی، طلا همچنان از نقش سنتی خود بهعنوان دارایی پناهگاه امن حمایت میگیرد. تشدید تنشهای ژئوپلیتیکی در خاورمیانه در ابتدای هفته موجب جهش سریع تقاضای امن شد و قیمت طلا را بالا برد. همزمان، دادههای ضعیفتر بازار کار آمریکا نیز یک عامل حمایتی دیگر ایجاد کردند. اشتغال غیرکشاورزی فوریه ۹۲ هزار واحد کاهش یافت و نرخ بیکاری به ۴.۴ درصد رسید؛ موضوعی که این دیدگاه را تقویت کرد که اقتصاد آمریکا شاید در حال از دست دادن شتاب باشد و انتظارات کاهش نرخ بهره در ادامه سال دوباره جان بگیرند.
با این حال، طلا نتوانست در یک مسیر مستقیم به صعود ادامه دهد، زیرا دو نیروی نزولی مهم بخشی از این حمایت را خنثی کردند. نخست، جهش قیمت نفت بود که نگرانیهای تورمی را افزایش داد و چشمانداز اقتصاد کلان را پیچیدهتر کرد. دوم، استحکام مرتبطِ دلار آمریکا و بازدهی اوراق خزانه بود که معمولاً در کوتاهمدت از جذابیت طلا میکاهد. به بیان دیگر، همان شوک ژئوپلیتیکی که از طریق تقاضای پناهگاه امن به نفع طلا عمل کرد، همزمان قیمت نفت را نیز آنقدر بالا برد که یک مشکل تورمی تازه برای بازار ساخت؛ مشکلی که باعث شد معاملهگران نسبت به کاهش سریع نرخ بهره توسط فدرال رزرو کمتر مطمئن شوند.
این تنش دقیقاً توضیح میدهد که چرا طلا ابتدا جهش کرد و سپس وارد فاز تثبیت شد، نه اینکه در یک خط مستقیم بالاتر برود. طلا در مرحله اولیه شوک مانند یک پوشش کلاسیک بحران رفتار کرد، اما بعدتر بیشتر شبیه به یک ابزار نوسان و موقعیتگیری معامله شد؛ زیرا سیگنالهای بینبازاری از هم واگرا شدند. بازارهای سهام تلاش کردند بازگشتهایی را ثبت کنند، بازار رمزارزها بیثبات ماند، نفت جهش کرد و بازدهی اوراق خزانه داری همچنان اثرگذار بود. در چنین فضایی، طلا حمایت شد، اما دیگر یک معامله ساده مبتنی بر «خرید در وحشت» نبود.
از نظر بنیادی، طلا در یک رژیم نزولی قرار ندارد. روند بزرگتر همچنان سازنده است. حمایت ساختاری از سوی بیثباتی ژئوپلیتیکی، نااطمینانی مداوم اقتصاد کلان و نشانههایی از کاهش شتاب رشد آمریکا همچنان برقرار است. با این حال، پسزمینه کوتاهمدت آشفته است، زیرا پیامدهای تورمی ناشی از شوک نفت، احتمال چرخش سریع فدرال رزرو را کاهش میدهد. در شرایط عادی، معاملهگران صعودی طلا ترجیح میدهند ترکیبی از رشد ضعیفتر، تورم نرمتر، بازدهی پایینتر و دلار ضعیفتر را ببینند. اما بازار فعلاً با دادههای ضعیفتر بازار کار در کنار نفت بالاتر و نگرانیهای تورمی چسبنده روبهرو است.
تقاضای فیزیکی نیز سیگنالی ترکیبی ارسال میکند. قیمتهای بالا و پرنوسان شروع به ضربه زدن به تقاضای جواهرات در برخی بازارها، بهویژه هند، کردهاند؛ جایی که خریداران حساسیت بیشتری نسبت به قیمت نشان دادهاند. در مقابل، تقاضای چین همچنان قوی تر مانده است؛ موضوعی که نشان میدهد خریدهای سرمایهگذاری و استراتژیک در آسیا هنوز یک پشتوانه مهم برای بازار طلا محسوب میشوند. این ترکیب نشان میدهد که اگرچه تقاضای فیزیکی اختیاری ممکن است با افزایش بیش از حد قیمتها ضعیف شود، اما علاقه گستردهتر سرمایهگذاری به طلا همچنان برقرار است.
چشمانداز هفتگی طلا اکنون بهشدت به این وابسته است که بازارها بیشتر به سمت روایت ترس از کندی رشد متمایل شوند یا روایت ترس از تورم. وضعیت ژئوپلیتیک همچنان محرک اصلی در پسزمینه باقی میماند، بنابراین اخبار جنگ همچنان اهمیت بالایی خواهند داشت. با این حال، مهمترین رویدادهای برنامهریزیشده اقتصاد کلان، گزارش CPI در روز چهارشنبه و دادههای تورم PCE در روز جمعه هستند. با توجه به اینکه نشست بعدی فدرال رزرو در ۱۷ تا ۱۸ مارس برگزار میشود، این دادهها عملاً آخرین نقاط کنترل مهم تورمی پیش از تصمیمگیری سیاستگذاران خواهند بود.
پیغام های اخیر فدرال رزرو در کوتاهمدت چندان حامی طلا نبوده است. مقامهای این بانک مرکزی نشان دادهاند که برای تسهیل سیاست پولی عجلهای ندارند و همچنان نگراناند که تورم در مسیر بازگشت آرام و مطمئن به هدف قرار نداشته باشد. این مسئله اهمیت دارد، زیرا هرچند دادههای بازار کار ضعیفتر شدهاند، فدرال رزرو همچنان تورم و ریسکهای مرتبط با انرژی را موضوعاتی زنده و مهم میداند. بنابراین، رشد بیشتر طلا در هفته پیش رو احتمالاً کمتر به تیترهای ژئوپلیتیکی بهتنهایی وابسته خواهد بود و بیشتر به این بستگی دارد که آیا دادههای تورمی میتوانند بازدهی اوراق خزانه و دلار را پایین بیاورند یا نه.
اگر هر دو شاخص CPI و PCE پایینتر از حد ترس بازار منتشر شوند، طلا احتمالاً از یک ترکیب بسیار قدرتمند سود خواهد برد. در این حالت، بازارها احتمال بیشتری خواهند داد که داستان کاهش نرخ بهره دوباره تقویت شود، بازدهیهای کوتاهمدت افت کنند، دلار نرمتر شود و در عین حال، تقاضای پناهگاه امن نیز بهدلیل نااطمینانی ژئوپلیتیکی در پسزمینه باقی بماند. این ترکیب برای طلا آشکارا صعودی خواهد بود.
اما اگر تورم همچنان چسبنده بماند و قیمت نفت نیز بالا باقی بماند، طلا ممکن است با وجود حمایت ژئوپلیتیکی نتواند شکست صعودی قدرتمندی ثبت کند. در آن صورت، بازار ممکن است به این جمعبندی برسد که فدرال رزرو باید مدت بیشتری صبور بماند؛ موضوعی که بازدهی اوراق و دلار را نسبتاً محکم نگه میدارد. این سناریو الزاماً به معنی آغاز یک روند نزولی بزرگ برای طلا نیست، اما میتواند قیمت را پرنوسان و گرفتار در فاز تثبیت نگه دارد، بهجای آنکه یک رالی پایدار تازه آغاز شود.
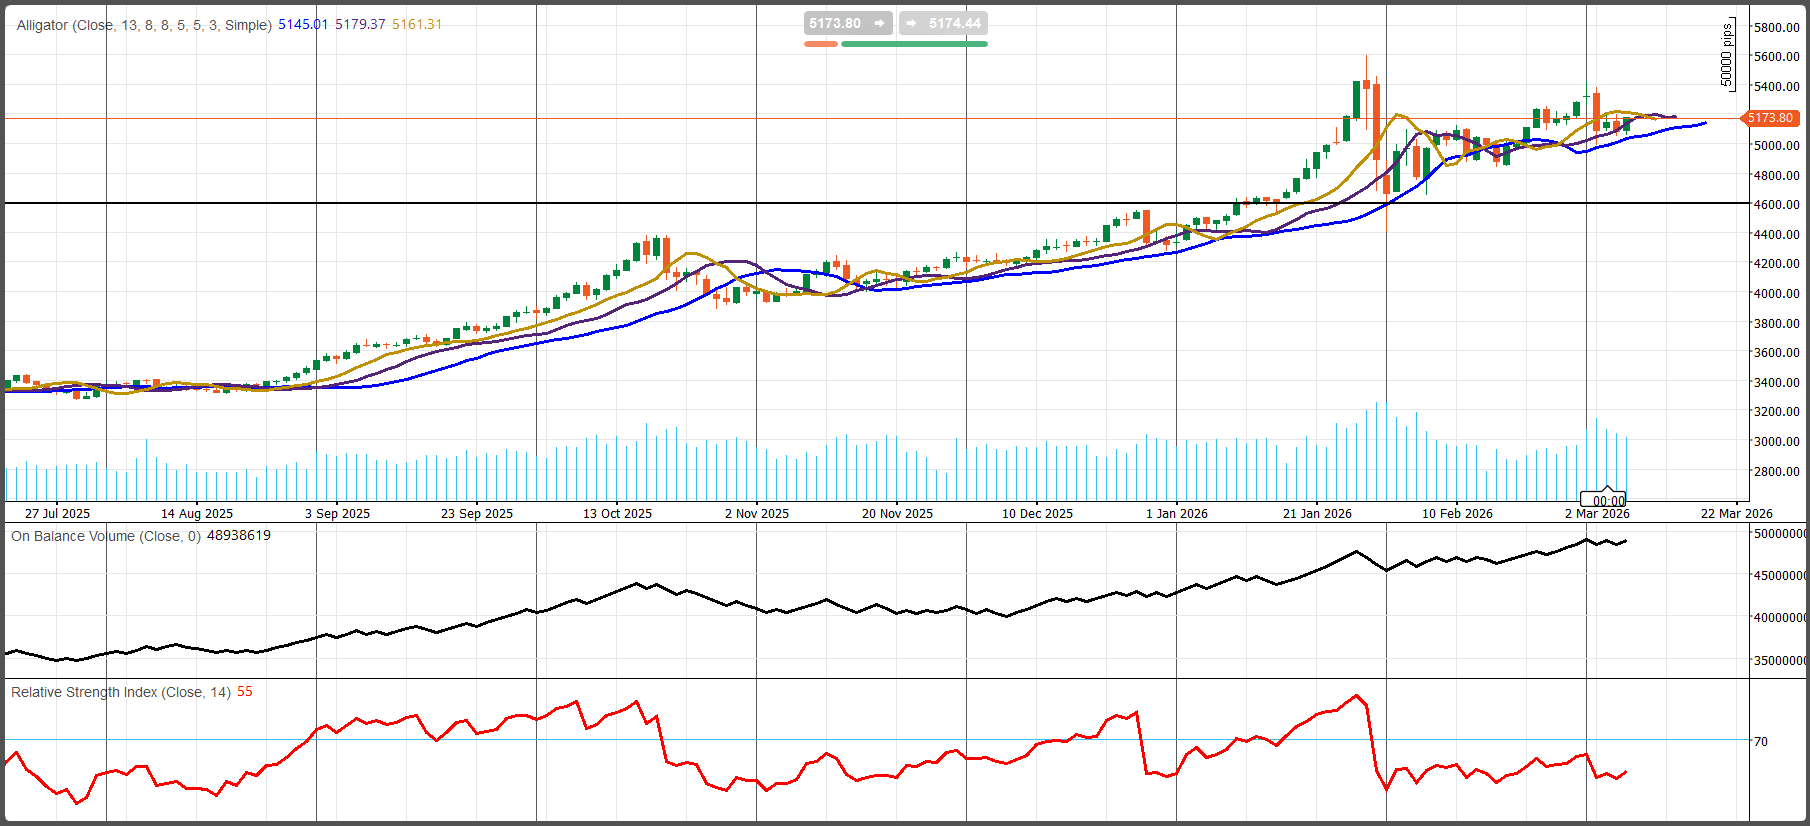
از منظر تکنیکال، نمودار روزانه طلا همچنان از سناریوی صعودی بزرگتر حمایت میکند. طلا از اواسط سال ۲۰۲۵ تا سقف اواخر ژانویه ۲۰۲۶ نزدیک به ۵۵۰۰ یک روند صعودی بسیار قدرتمند را تجربه کرد، سپس بهطور تند اصلاح شد و بعد از آن، بالای محدوده ۵۰۰۰ تا ۵۱۰۰ در حال ساخت یک پایه جدید بوده است. این الگو اهمیت زیادی دارد، زیرا بیشتر شبیه به یک فاز تثبیت درون روند صعودی است تا یک بازگشت کامل روند. قیمت همچنان بالای ساختار اصلی میانگینهای متحرک صعودی قرار دارد و توالی کلی سقفها و کفهای بالاتر نیز هنوز حفظ شده است.
در کوتاهمدت، مومنتوم سردتر شده است. طلا دیگر در یک رالی عمودی قرار ندارد و اکنون در حال هضم رشدهای قبلی در محدوده ۵۱۵۰ تا ۵۲۰۰ است. خطوط Alligator در حال صاف شدن و فشرده شدن هستند که معمولاً نشانه توقف در گسترش روند و ورود به فاز تثبیت است. RSI در نزدیکی ۵۵ قرار دارد؛ سطحی که نشان میدهد مومنتوم بازتنظیم شده اما هنوز نزولی نشده است و همچنان برای یک حرکت صعودی دیگر فضا وجود دارد. OBV نیز نزدیک سقفهای خود باقی مانده که نشانهای سازنده است و نشان میدهد انباشت همچنان بهطور کلی برقرار است و حرکت خنثی اخیر به توزیع سنگین تبدیل نشده است.
مهمترین محور کوتاهمدت در ۵۱۷۰ تا ۵۱۸۰ قرار دارد. حفظ قیمت بالای این محدوده، فضای کوتاهمدت را سازنده نگه میدارد. حمایت اولیه در ۵۰۵۰ تا ۵۱۰۰ قرار دارد و پس از آن، حمایت قویتر در ۴۹۵۰ تا ۵۰۰۰ دیده میشود. در سمت صعودی، هدف نخست ۵۲۵۰ تا ۵۳۰۰ است، در حالی که سد اصلی شکست صعودی همچنان در ۵۴۵۰ تا ۵۵۰۰ قرار دارد.
در مجموع، چشمانداز بازار طلا از نظر ساختاری همچنان صعودی است، اما از نظر اجرایی پیچیده شده است. کف بنیادی بازار طلا هنوز محکم است، اما حرکت جهتدار بعدی تا حد زیادی به این بستگی دارد که آیا تورم نرمتر آمریکا میتواند بر فشارهای تورمی ناشی از نفت و ژئوپلیتیک غلبه کند یا نه.
نفت خام: وضعیت فعلی بازار و چشمانداز هفتگی
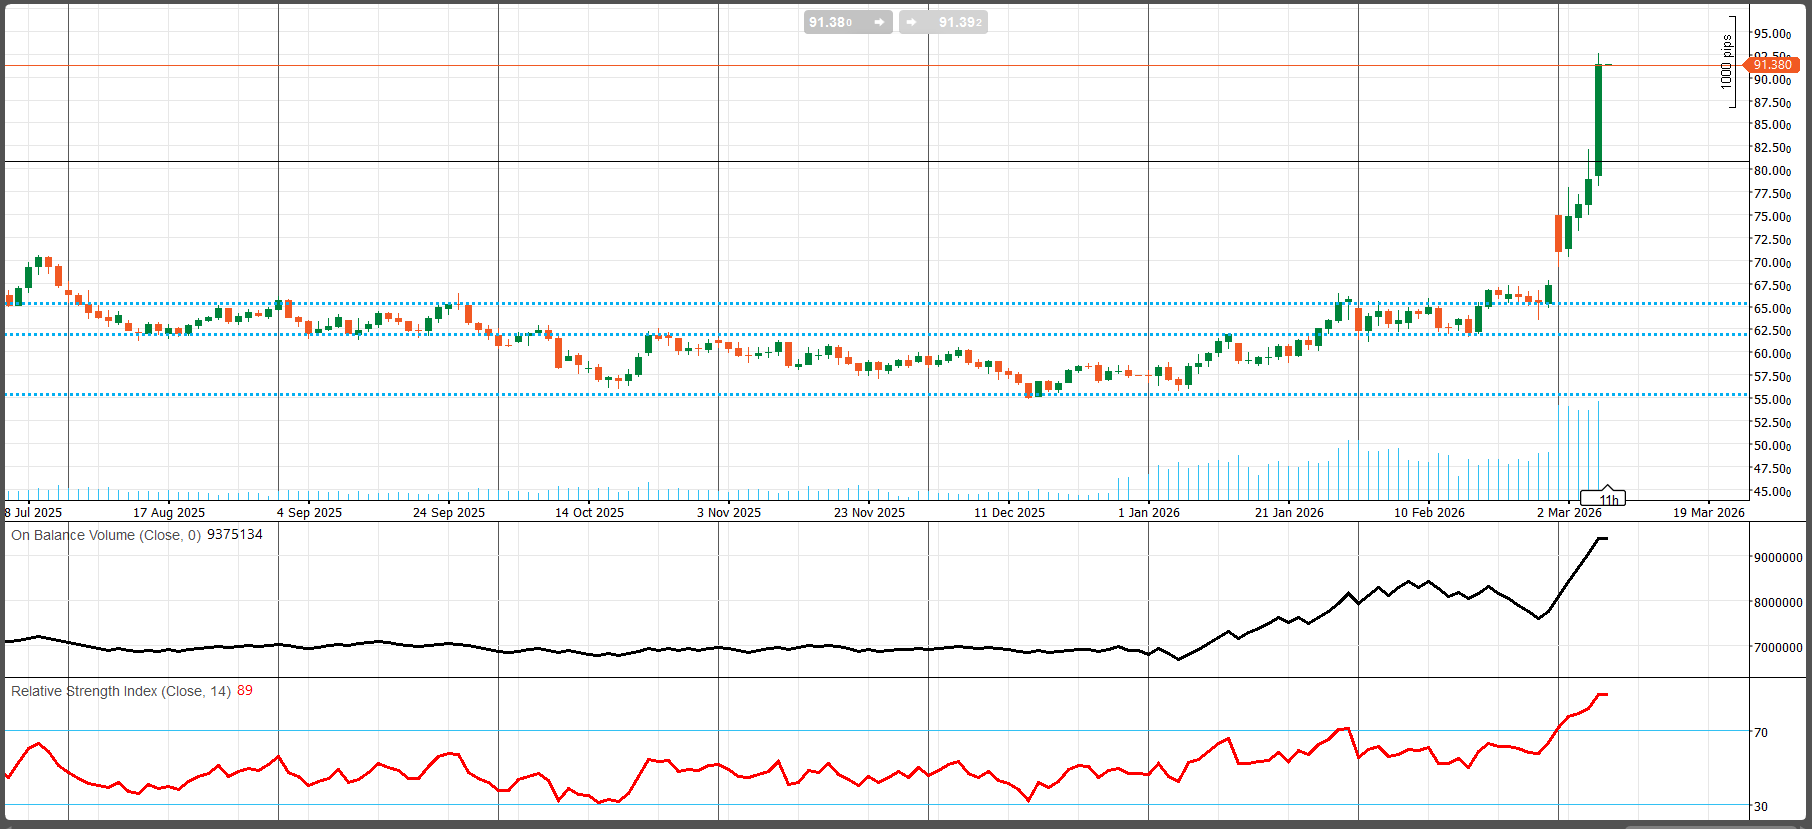
نفت خام WTI در حالی وارد هفته جدید میشود که در یک رژیم قدرتمند پریمیوم ریسک ژئوپلیتیکی قرار دارد؛ به این معنا که قیمتها بالای ۹۰ دلار ماندهاند، نه به دلیل جهش تقاضای جهانی، بلکه به دلیل یک اختلال شدید در عرضه که به خاورمیانه گره خورده است. این مهمترین ویژگی بازار فعلی است. نفت دیگر مانند یک بازار کالایی استاندارد و مبتنی بر موجودیها معامله نمیشود. در عوض، اکنون مانند بازاری معامله میشود که تحت تأثیر شوک عرضه قرار دارد؛ بازاری که در آن ژئوپلیتیک، اختلال در کشتیرانی و ریسک جایگزینی بشکههای از دسترفته، بسیار مهمتر از دادههای معمول هفتگی هستند. به همین دلیل، جهتگیری بنیادی کلی همچنان صعودی باقی میماند، هرچند نوسان احتمالاً در سطوح بسیار بالا خواهد ماند.
وضعیت فعلی بازار عمدتاً با بازقیمتگذاری سریع ریسک عرضه مرتبط با تنگه هرمز و مسیرهای کشتیرانی خلیج فارس تعریف میشود. در طول هفته، نفت با نوسانهای شدید معامله شد؛ زیرا بازارها به تیترهای مربوط به تشدید تنش، توقفهای مقطعی و تغییر انتظارات درباره بدتر شدن یا آرامتر شدن اختلال واکنش نشان میدادند. حتی زمانی که قیمتها در میانه هفته کمی متوقف شدند، بازار همچنان یک پریمیوم ژئوپلیتیکی سنگین را در خود حفظ کرد؛ موضوعی که نشان میدهد معاملهگران هنوز برای جریان عرضه جهانی، ریسک معناداری قائل هستند.
WTI هفته را با جهشی انفجاری به پایان رساند و در محدوده ۹۱.۴۰ دلار به ازای هر بشکه بسته شد؛ رشدی بیش از ۱۲ درصد در طول هفته. چنین حرکتی با یک داستان عادیِ توازن مجدد بازار سازگار نیست. این جهش بیشتر بازتاب بازاری است که ناگهان مجبور شده احتمال گیر افتادن یا تأخیر در بخش بزرگی از صادرات نفت خام و فرآوردههای نفتی را در قیمتها لحاظ کند. مسئله اصلی اکنون این نیست که بازار جهانی پیش از این شوک متعادل بوده یا نه؛ بلکه این است که آیا بشکههای کلیدی میتوانند در شرایط فعلی بهسرعت از منطقه عبور کنند یا خیر.
به همین دلیل است که استدلالهای معمول نزولی در کوتاهمدت وزن خود را از دست دادهاند. در شرایط عادی، معاملهگران تمرکز بیشتری بر رشد موجودی نفت خام آمریکا، نرخ بهرهبرداری پالایشگاهها، تغییرات تولید اوپکپلاس و تعداد دکلهای حفاری داشتند. این عوامل هنوز هم مهماند، اما فعلاً در درجه دوم قرار گرفتهاند. دادههای موجودی آمریکا بیشتر تصویری ترکیبی ارائه کردند تا یک سیگنال کاملاً صعودی. موجودی نفت خام افزایش یافت، اما موجودی بنزین کاهش پیدا کرد، فعالیت پالایشگاهی بهبود یافت و نرخ بهرهبرداری بالاتر رفت. این ترکیب نشان میدهد که توازن داخلی آمریکا به فروپاشی تقاضا اشاره ندارد. صرفاً اهمیت آن در برابر داستان اختلال عرضه جهانی کمتر شده است.
اوپکپلاس نیز تنها تسکینی محدود ارائه داده است. افزایش نسبتاً جزئی تولید شاید بخشی از هراس اولیه را مهار کند، اما در برابر حجم بشکههایی که در صورت تداوم اختلال در جریان خلیج فارس در معرض ریسک قرار دارند، جبران معناداری محسوب نمیشود. در مورد آمریکا نیز وضعیت مشابه است. تعداد دکلهای نفتی اندکی افزایش یافته، اما نه آنقدر که نشانهای از جهش فوری عرضه باشد. بنابراین بازار بیشتر بر اختلال حملونقل، تنگنای فرآوردهها و دشواری جایگزینی سریع نفتهای متوسط و سنگین تمرکز کرده است.
در بازار فیزیکی نیز لایهای از حمایت روشن دیده میشود. پالایشگاهها در حال جستوجوی جایگزینهایی برای نفت مختلشده خاورمیانه هستند و همین موضوع باعث شده برخی شاخصهای نفت سنگین خلیج آمریکا نسبت به WTI بهطور محسوسی تقویت شوند. همزمان، افزایش قیمت بنزین و گازوئیل نشان میدهد فشار موجود در بازار، از هماکنون به قیمتگذاری در بخش پاییندستی نیز منتقل شده است. این موضوع استدلال صعودی را تقویت میکند، زیرا نشان میدهد رالی اخیر صرفاً سفتهبازانه نیست و یک پایه واقعی از کمبود عرضه نیز در زیر آن قرار دارد.
چشمانداز هفتگی WTI همچنان صعودی است، اما با نوسانی بسیار شدید. بازار از نگرانی درباره مازاد عرضه در آینده فاصله گرفته و اکنون روی یک پرسش فوریتر متمرکز شده است: آیا بشکههای مسدودشده در خلیج فارس میتوانند بهسرعت جایگزین یا دوباره هدایت شوند یا نه؟ تا زمانی که اختلال تنگه هرمز یا ریسکهای حملونقل ناشی از جنگ در سطح گستردهتر حلوفصل نشود، مسیر با کمترین مقاومت برای قیمت نفت همچنان صعودی باقی میماند. در چنین فضایی، سناریوی صعودی همچنان کنترل بازار را در دست دارد.
در عین حال، بزرگترین ریسک نزولی دیگر موجودیها یا سیاست اوپکپلاس نیست. ریسک اصلی، تنشزدایی سریع ژئوپلیتیکی است. اگر شواهد معتبری از عادی شدن جریان کشتیرانی، محدود بودن توقف تولیدکنندگان یا کاهش شدت درگیری دیده شود، WTI میتواند بهسرعت وارد اصلاح قیمتی شود. دلیل این موضوع روشن است: بخش بزرگی از پریمیوم ژئوپلیتیکی در مدت زمانی کوتاه به قیمتها اضافه شده و اگر شوک سریعاً فروکش کند، بخشی از این پریمیوم نیز میتواند با همان سرعت تخلیه شود.
در هفته پیش رو، مهمترین رویدادهای برنامهریزیشده شامل چشمانداز کوتاهمدت انرژی EIA در روز سهشنبه، گزارش هفتگی وضعیت نفت EIA در روز چهارشنبه، گزارش ماهانه بازار نفت اوپک در روز چهارشنبه و انتشار CPI آمریکا در روز چهارشنبه هستند. این گزارشها به بازار کمک میکنند تا دیدگاه دقیقتری نسبت به توازن عرضه و تقاضا و انتظارات آینده پیدا کند. با این حال، این رویدادها همچنان احتمالاً از نظر اهمیت پایینتر از تیترهای مربوط به جنگ و کشتیرانی قرار خواهند گرفت. ترتیب واقعی محرکهای بازار همچنان چنین است: نخست تحولات ژئوپلیتیکی، دوم ریسکهای عرضه در خلیج فارس، سوم تنگنای فرآوردهها و تقاضای پالایشگاهی، چهارم دادههای موجودی و در نهایت دادههای کلان مانند CPI.
از منظر تکنیکال، نمودار روزانه WTI همچنان بهوضوح صعودی است، اما در عین حال بیش از حد کشیده شده است. قیمت از یک پایه بلندمدت خارج شده، مقاومتهای قبلی در محدوده ۶۵ و سپس ۸۰ دلار را پشت سر گذاشته و اکنون در حال آزمایش محدوده مقاومتی مهم ۹۱.۴۰ دلار است. این حرکت بیشتر یک شکست مومنتومی است تا یک روند صعودی آرام. این موضوع ذاتاً صعودی است، اما در عین حال بازار را در برابر اصلاحهای شدید نیز آسیبپذیر میکند اگر مومنتوم سرد شود.
قویترین سیگنال تکنیکال همچنان در اختیار خریداران است. سقفها و کفهای بالاتر همچنان حفظ شدهاند و حجم معاملات نیز شکست را تأیید میکند. با این حال، RSI نزدیک ۸۹ نشاندهنده شرایط بسیار اشباع خرید است. این الزاماً به معنی نزولی شدن روند نیست، اما هشدار میدهد که تعقیب قیمت در سقفهای جدید، ریسک بیشتری دارد. در همین حال، OBV همچنان بسیار قوی باقی مانده و تأیید میکند که خریداران با مشارکت واقعی از حرکت صعودی حمایت میکنند.
سطح کلیدی تکنیکال ۹۱.۴۰ دلار است. شکست قاطع این سطح میتواند مسیر را بهسوی ۹۵ دلار و بالاتر باز کند. در سمت نزولی، ۸۰ دلار نخستین حمایت مهم است و پس از آن، محدوده مهمتر شکست میانمدت در حوالی ۶۵ دلار قرار دارد.
در مجموع، چشمانداز بازار WTI از نظر ساختاری همچنان صعودی است و در درجه اول توسط ژئوپلیتیک هدایت میشود. تا زمانی که اختلال مرتبط با هرمز پابرجا باشد، نفت به احتمال زیاد در سطوح بالا و با نوسانی شدید باقی خواهد ماند.
وضعیت بازار کریپتو و چشمانداز هفتگی
چشمانداز بازار کریپتو برای هفته پیش رو همچنان شکننده، اصلاحی و بهشدت وابسته به تحولات اقتصاد کلان است، نه به شتاب درونبازاری خود کریپتو. بیتکوین و اتریوم از کفهای اخیر خود فاصله گرفتهاند، اما بازار گستردهتر هنوز با یک شتابگیری صعودی تمیز و قانعکننده فاصله زیادی دارد. در عوض، کریپتو اکنون بیشتر شبیه یک دارایی پرریسک و با بتای بالا در فضای کلان معامله میشود؛ داراییای که خیلی سریع به تغییرات قیمت نفت، بازدهی اوراق خزانه، دلار آمریکا و احساس ریسک در بازارهای جهانی واکنش نشان میدهد.
این مهمترین نکته برای هفته پیش رو است. کریپتو فعلاً مانند یک کلاس دارایی مستقل معامله نمیشود. بلکه بهعنوان بخشی از چرخه جهانی نقدینگی و ریسک قیمتگذاری میشود. به همین دلیل، محرکهای اصلی آن فقط روایتهای درونصنعتی کریپتو نیستند، بلکه دادههای تورمی آمریکا، انتظارات نرخ بهره و چشمانداز فدرال رزرو پیش از نشست ۱۷ تا ۱۸ مارس FOMC نیز نقش تعیینکننده دارند.
در سطوح فعلی، بیتکوین در نزدیکی 67,873 دلار و اتریوم در محدوده 1,983.75 دلار قرار دارند. این ارقام نشان میدهند که هر دو رمزارز بزرگ هنوز بالاتر از کفهای فوریه معامله میشوند، اما همزمان تأیید میکنند که بازیابی بازار هنوز کامل نشده است. بازار پس از شکست قبلی تا حدی تثبیت شده، اما هنوز ساختاری را بازسازی نکرده که معمولاً از یک موج صعودی جدید و مطمئن حمایت کند. در عوض، رفتار اخیر قیمت بیشتر نشاندهنده بازاری عصبی است که وقتی فشارهای کلان کاهش مییابد، کمی بازمیگردد، اما با بالا رفتن نگرانیهای تورمی، رشد قیمت انرژی یا افزایش بازدهی اوراق، دوباره بهسرعت تضعیف میشود.
این شکنندگی در چند جلسه اخیر کاملاً مشهود بوده است. کریپتو ابتدا بازگشت داشت، اما بعد دوباره با جهش نفت، رشد بازدهیها و تضعیف اشتهای ریسک در بازارهای جهانی عقب نشست. این الگو اهمیت زیادی دارد، زیرا سلسلهمراتب محرکهای فعلی بازار را آشکار میکند. در حال حاضر، کریپتو بیشتر به بازدهی واقعی، قدرت دلار، شوکهای نفتی و فضای کلی ریسکگریزی واکنش نشان میدهد، نه به یک محرک اختصاصی و مستقل از داخل صنعت کریپتو. در چنین محیطی، بیتکوین کمتر شبیه طلای دیجیتال رفتار کرده و بیشتر شبیه امتدادی پرنوسان از سهام فناوری و داراییهای حساس به نقدینگی معامله شده است.
این پیوند با اقتصاد کلان اهمیت ویژهای دارد، زیرا هفته پیش رو یکی از آخرین پنجرههای مهم دادهای پیش از تصمیم بعدی فدرال رزرو است. مهمترین رویداد برنامهریزیشده گزارش CPI آمریکا در روز چهارشنبه ۱۱ مارس است، سپس مطالبات هفتگی بیکاری در روز پنجشنبه و بعد از آن گزارش درآمد و هزینهکرد شخصی همراه با تورم PCE و همچنین برآورد دوم GDP سهماهه چهارم در روز جمعه ۱۳ مارس منتشر میشوند. این مجموعه دادهها نقش مهمی در شکل دادن به انتظارات بازار برای نشست ۱۷ تا ۱۸ مارس FOMC خواهد داشت.
سناریوی پایه برای هفته پیش رو این است که کریپتو همچنان پُرنوسان، ناپایدار و ماکرومحور باقی بماند. احتمالاً بیتکوین همچنان معیار اصلی بازار خواهد بود، در حالی که اتریوم و آلتکوینهای پُربتاتر اگر نوسان دوباره اوج بگیرد، آسیبپذیرتر باقی میمانند. این نگاه با ساختار فعلی بازار همخوانی دارد. نخست اینکه کریپتو هنوز فقط بخشی از فروش سنگین فوریه را جبران کرده است. دوم اینکه معاملات اخیر نشان میدهند کریپتو همچنان به همان فشارهای اقتصاد کلان واکنش نشان میدهد که بر سهام و اوراق نیز اثر گذاشتهاند.
سناریوی صعودی نسبتاً روشن است. اگر CPI و PCE پایینتر از ترس بازار منتشر شوند و اگر قیمت نفت دیگر رشد نکند، بازدهی اوراق خزانه و دلار آمریکا میتوانند نرمتر شوند. در آن صورت، بازارها احتمالاً دوباره به امید کاهش نرخ بهره در آینده متکی میشوند، شرایط مالی کمتر محدودکننده احساس خواهد شد و فضای ریسکپذیری بهبود مییابد. این وضعیت میتواند محیط بسیار مساعدتری برای کریپتو ایجاد کند، بهویژه برای بیتکوین که معمولاً نخستین داراییای است که سرمایهگذاران هنگام بازسازی ریسک در بازار داراییهای دیجیتال به آن بازمیگردند. مسیر تورمی نرمتر الزاماً به معنی آغاز یک شکست صعودی کامل نیست، اما میتواند از یک بازگشت قویتر حمایت کند و احساسات بازار را در سراسر این بخش بهبود بخشد.
سناریوی نزولی نیز به همان اندازه روشن است. اگر تورم چسبنده باقی بماند و در همان زمان نفت همچنان بالا بماند، بازارها احتمالاً انتظارات برای کاهش نرخ بهره فدرال رزرو را بیشتر به عقب خواهند انداخت. چنین فضایی برای کریپتو دشوار خواهد بود. بازدهیهای بالاتر و دلار قویتر معمولاً بر داراییهای سفتهبازانه و حساس به نقدینگی فشار وارد میکنند، و بازار کریپتو قبلاً هم نشان داده که در چنین محیطی بهخوبی عمل نمیکند. در این سناریو، بیتکوین احتمالاً تحت فشار باقی میماند، در حالی که اتریوم و آلتکوینهای تهاجمیتر میتوانند شکنندهتر شوند.
در کنار اینها، یک پسزمینه مقرراتی نیز وجود دارد، هرچند به نظر میرسد در کوتاهمدت در برابر شرایط کلان اهمیت کمتری دارد. در آمریکا، Clarity Act همچنان متوقف مانده، زیرا بانکها دوباره با برخی مفاد مربوط به پاداش استیبلکوینها و محصولات سودده رمزارزی مخالفت کردهاند. مؤسسات مالی سنتی استدلال میکنند که چنین مشوقهایی میتوانند سپردهها را از سیستم بانکی خارج کنند، در حالی که شرکتهای کریپتویی میگویند این پاداشها برای جذب کاربران و رقابت عادلانه ضروری هستند. این بحث در میانمدت برای ساختار صنعت کریپتو، بهویژه در حوزه استیبلکوینها و دسترسی به بازار، مهم است، اما فعلاً به نظر نمیرسد مهمترین محرک قیمت در هفته پیش رو باشد. در حال حاضر، ماکرو دست بالا را دارد.
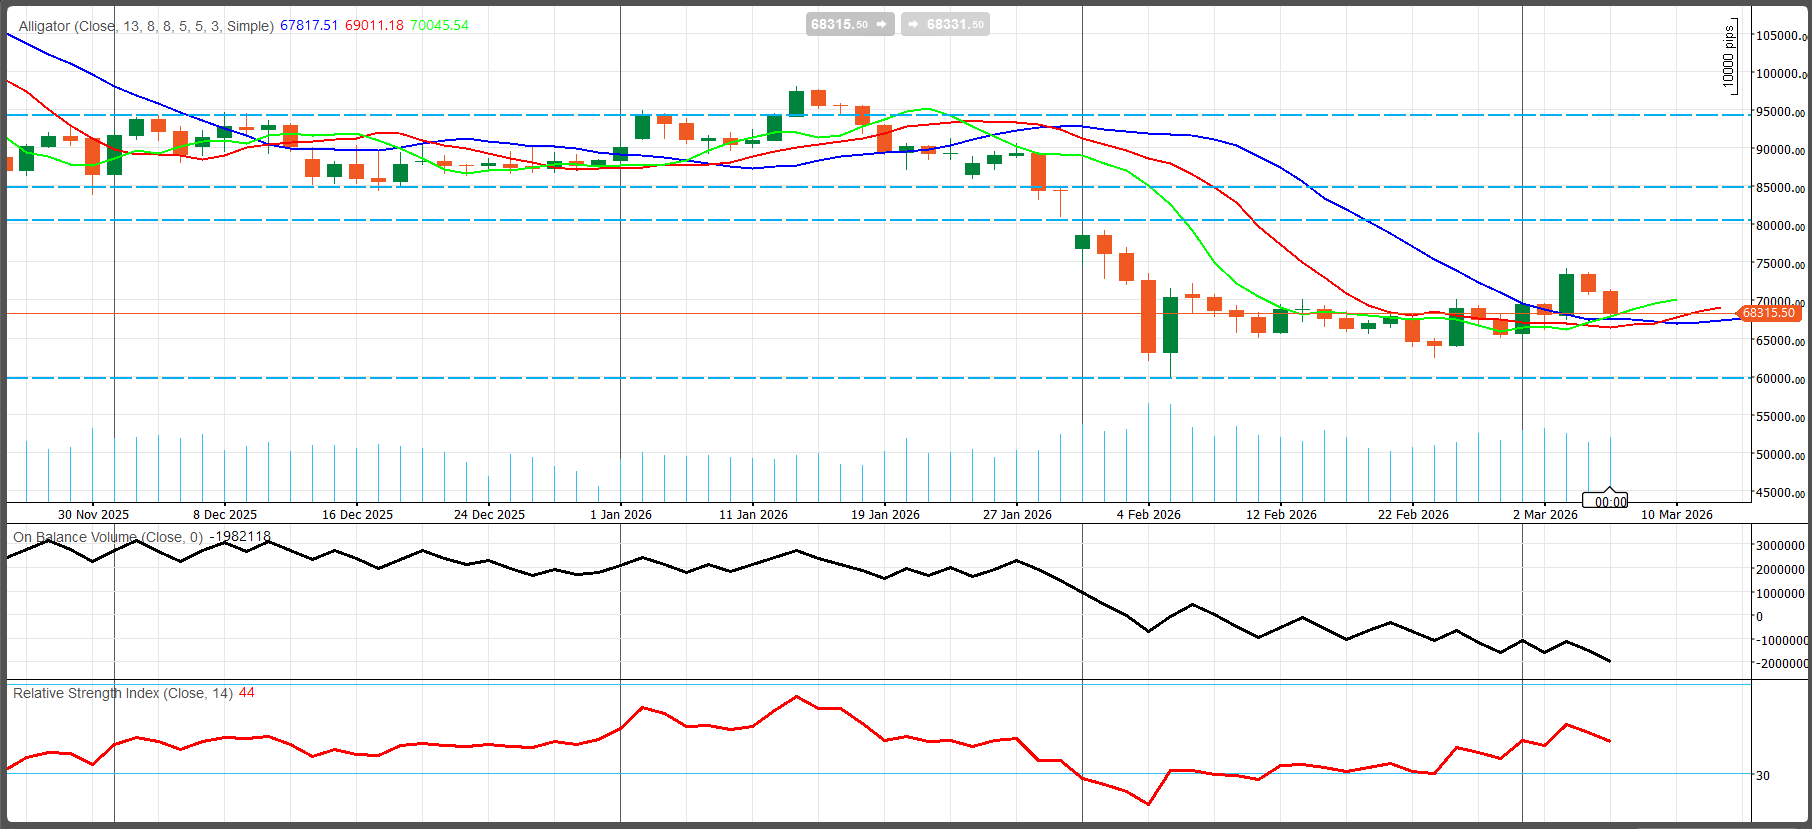
از منظر تکنیکال، نمودار روزانه بیتکوین هنوز بیشتر آسیبدیده به نظر میرسد تا ترمیمشده. بازار قبلاً در محدوده بسیار بالاتری یعنی حدود 85,000 تا 95,000 دلار معامله میشد، اما شکست تند اواخر ژانویه و اوایل فوریه رژیم بازار را تغییر داد. از آن زمان، BTC از ریزش تهاجمی فاصله گرفته و در محدودهای پایهساز نزدیک 65,000 تا 70,000 دلار تثبیت شده است. این وضعیت نشان میدهد بازار از مرحله شکست به فاز تثبیت وارد شده، اما هنوز وارد مرحله گسترش دوباره روند نشده است.
روند کوتاهمدت همچنان خنثی متمایل به نزولی است. ساختار صعودی قبلی که در محدودههای بالاتر دیده میشد، شکسته شده و قیمت هنوز خیلی پایینتر از مقاومتهای مهم قرار دارد. بازگشتها هنوز نتوانستهاند توالی قانعکنندهای از سقفهای بالاتر ایجاد کنند و بازار همچنان در نزدیکی مقاومت مهم میانگینهای متحرک قرار دارد. اندیکاتور Alligator نیز همچنان ساختاری اصلاحی را نشان میدهد. خطوط آن در حال صاف شدن هستند که معمولاً به معنی کاهش شدت موج نزولی و حرکت بازار به سمت فاز تثبیت است. اما این موضوع با تأیید یک روند صعودی جدید تفاوت دارد.
اندیکاتورهای مومنتوم نیز این ارزیابی محتاطانه را تأیید میکنند. RSI در نزدیکی 44 قرار دارد که نشان میدهد مومنتوم هنوز ضعیف و پایینتر از سطح صعودی 50 است، هرچند هنوز وارد محدوده اشباع فروش نشده است. این یعنی بیتکوین هنوز انرژی صعودی قدرتمندی نشان نمیدهد، اما از سوی دیگر اگر فروشندگان بازگردند، هنوز جا برای افت دوباره هم وجود دارد. مهمتر از آن، OBV همچنان تحت فشار است و این موضوع نشان میدهد انباشت هنوز به اندازه کافی قوی نیست که یک بازیابی پایدار را تأیید کند. این یکی از مهمترین علائم هشداردهنده تکنیکال در نمودار فعلی است.
مهمترین ناحیه کوتاهمدت 68,000 تا 70,000 دلار است که بهعنوان پیوت فوری و نخستین سد واقعی بازیابی عمل میکند. اگر BTC بتواند این محدوده را پس بگیرد و بالای آن تثبیت شود، تصویر تکنیکال بهتر خواهد شد. در سمت نزولی، 65,000 دلار نخستین حمایت مهم است و پس از آن، حمایت اصلی در 60,000 دلار قرار دارد. اگر بیتکوین دوباره به زیر 60,000 سقوط کند، ساختار نزولی بزرگتر دوباره تقویت خواهد شد. در سمت صعودی، مقاومتهای کلیدی در 80,000 دلار، سپس 85,000 دلار و در نهایت 95,000 دلار قرار دارند که همچنان منطقه اصلی بازیابی بلندمدت محسوب میشود.
در مجموع، چشمانداز هفتگی کریپتو همچنان محتاطانه است. بازار در حال بازیابی است، اما نه بهشکلی تمیز و قدرتمند. بیتکوین و اتریوم در حال تثبیت هستند، اما همچنان بهشدت در معرض دادههای تورمی، قیمت نفت، بازدهی اوراق و انتظارات فدرال رزرو قرار دارند. تا زمانی که شرایط کلان حامیتر نشود، کریپتو به احتمال زیاد بازاری پُرنوسان، واکنشی و آسیبپذیر در برابر یک فاز دفاعی دیگر باقی خواهد ماند.
Comments