 English
 پارسی


مشاهده ویدیو
اقتصاد جهانی
مرور هفتگی اقتصاد جهانی
رشد همچنان پابرجاست، اما شوک نفتی چشمانداز اقتصاد کلان را پر ریسک کرده است
اقتصاد جهانی هفته گذشته را در وضعیتی شکنندهتر از آنچه آغاز کرده بود به پایان رساند. دلیل اصلی این مسئله، فروپاشی دادههای سخت فعالیت اقتصادی نبود، زیرا در بسیاری از مناطق، رشد همچنان بهتر از آنچه بیم میرفت حفظ شد. مشکل واقعی این بود که شوک نفتی مرتبط با جنگ خاورمیانه ترکیب اقتصاد کلان جهانی را دچار اعوجاج کرد. این شوک دوباره ریسکهای تورمی را بالاتر برده، دلار آمریکا را تقویت میکند، بر اقتصادهای واردکننده انرژی فشار وارد میکند و باعث میشود بانکهای مرکزی نسبت به کاهش سریع نرخ های بهره علاقه کمتری داشته باشند. اقتصاد جهانی هنوز در حال گسترش است، اما توازن در حال فاصله گرفتن از روایت یک فرود نرم و تمیز و حرکت به سمت ترکیب دشوارتری از رشد کندتر، شرایط مالی سختتر و بازگشت ریسک تورمی است.
مهمترین تحول جهانی بهوضوح بازار انرژی بود. حتی زمانی که نفت برنت و WTI از شدیدترین جهشهای خود عقبنشینی کردند، تصویر پایهای نفت همچنان بسیار فشرده باقی ماند. بازار فیزیکی بسیار شدیدتر از بازار آتی حرکت کرد؛ بهطوری که گریدهای نفت خاورمیانه و نفتهای ترش جهش شدیدی کردند، قیمت سوخت جت و دیزل افزایش یافت، و پالایشگاهها در تلاش برای یافتن جایگزین بودند، زیرا اختلال در هرمز و حملات به زیرساختهای انرژی منطقهای، نگرانیها درباره قابلیت اتکای عرضه را بالا برده بود. اهمیت این مسئله بسیار فراتر از خود نفت است. قیمتهای بالاتر انرژی عملاً یک مالیات جهانی بر مصرفکنندگان و کسبوکارها هستند. این وضعیت به درآمدهای واقعی در کشورهای واردکننده ضربه میزند، هزینههای حملونقل و تولید را بالا میبرد و بانکهای مرکزی را نسبت به کاهش نرخها محتاطتر میکند.
این احتیاط بانکهای مرکزی تقریباً همهجا قابل مشاهده بود. فدرال رزرو نرخها را بدون تغییر نگه داشت، اما این تصمیم در پسزمینهای از تورم تولیدکننده آمریکا که قویتر از انتظار بود و نگرانی صریح نسبت به اینکه قیمتهای بالاتر انرژی میتواند دوباره تورم را بالا ببرد، اتخاذ شد. بانک مرکزی انگلستان نیز نرخها را به شکلی آشکارا انقباضی و بدون تغییر نگه داشت؛ بهطوری که هر ۹ عضو کمیته سیاست گذاری پولی به عدم تغییر رأی دادند و بانکهای بزرگ نیز هماکنون انتظارات خود برای زمان کاهش نرخ بهره در بریتانیا را به عقب انداختهاند. بانک مرکزی اروپا نیز در حالت انتظار باقی ماند؛ تصمیمی که از ثبات تورم منطقه یورو و کاهش رشد دستمزدها حمایت میگرفت، اما دادههای ضعیف اعتماد اقتصادی مانع از هرگونه تغییر سیاست گذاری تهاجمی میشد. حتی در جایی که بانکهای مرکزی آشکارا انقباضی نیستند، بیش از پیش در دام این احتمال گرفتار شدهاند که شوک نفتی بتواند روند کاهش تورم را به تأخیر بیندازد.
اقتصاد در ایالات متحده همچنان مقاوم به نظر میرسید، اما کیفیت رشد ناهمگون بود. دادههای تولید بهتر از حد انتظار بود، درخواستهای بیمه بیکاری پایین باقی ماند و بخشهایی از قدرت هزینهکرد مصرفکننده حفظ شد. اما بازار مسکن همچنان ناهماهنگ بود، تقاضای وام مسکن تضعیف شد و شاخصهای پیشرو همچنان به شتاب ضعیفتر در ادامه مسیر اشاره داشتند. داده داغ PPI اهمیت داشت، زیرا این ایده را تقویت کرد که تورم شاید به شکلی هموار به کاهش خود ادامه ندهد. این یعنی آمریکا همچنان یکی از بخشهای قویتر اقتصاد جهانی است، اما اکنون از طریق دلار قویتر و فدرال رزروی که بهسادگی نمیتواند موضع انبساطی بگیرد، به یک منبع شرایط مالی سختتر نیز تبدیل شده است.
اروپا در مجموع نرمتر به نظر میرسید. روایت تورم منطقه یورو نسبتاً باثبات باقی ماند و رشد دستمزدها کاهش یافت که نکته مثبتی است. اما شتاب رشد ضعیف بود. اعتماد ZEW سقوط کرد، بخش ساختوساز دوباره وارد ناحیه انقباض شد و تراز تجاری منطقه یورو بهطور غیرمنتظرهای به کسری تبدیل شد. قیمتهای تولیدکننده آلمان همچنان عمیقاً در محدوده تورم منفی باقی ماندند که برای تورم کمککننده است، اما نشانهای از تقاضای سالم نیست. بریتانیا از منظر اشتغال تا حدی مقاومتر به نظر میرسید، اما رشد دستمزدها کاهش یافت، تقاضای صنعتی ضعیف باقی ماند و استقراض مالی دولت بدتر از انتظار بود. بهطور خلاصه، اروپا در بحران نیست، اما بیش از پیش شبیه منطقهای با اعتماد ضعیف و شتاب رشد محدود به نظر میرسد که اکنون با یک شوک تازه وارداتی از سمت انرژی روبهرو شده است.
چین و ژاپن دو روایت متفاوت را نشان دادند، اما هر دو همچنان بازیابیهای ناهمواری داشتند. دادههای سخت فعالیت اقتصادی چین بهتر از انتظار بود؛ با تولیدات صنعتی قویتر، خردهفروشی محکمتر و بهبود در ارقام سرمایهگذاری. اما این بازیابی همچنان نامتوازن باقی ماند، زیرا بخش مسکن هنوز ضعیف بود و نرخ بیکاری اندکی بالاتر رفت. به همین دلیل بود که پکن بار دیگر LPR را بدون تغییر نگه داشت. در همین حال، ژاپن هفتهای قوی از نظر تولیدات صنعتی و تراز تجاری سرفصل بسیار بهتر داشت، اما فعالیت بخش خدمات بهشدت افت کرد و ین نزدیک به کفهای مهم باقی ماند. بانک مرکزی ژاپن محتاط ماند، حتی در حالی که قیمتهای بالاتر نفت را بهعنوان یک ریسک به رسمیت شناخت. بنابراین، هر دو اقتصاد بزرگ آسیایی همچنان در حال رشد هستند، اما هیچکدام کاملاً خوداتکا به نظر نمیرسند و هر دو به شیوههای متفاوت در برابر شوک انرژی آسیبپذیر باقی ماندهاند.
بزرگترین نقطه فشار در نظام جهانی اکنون شاید مجموعه بازارهای نوظهور باشد، بهویژه واردکنندگان نفت. هند یکی از روشنترین نمونههای آسیبپذیری بود: روپیه به پایینترین سطوح تاریخی سقوط کرد، ذخایر ارزی کاهش یافت، تولید زیرساختی کند شد و تورم عمدهفروشی افزایش پیدا کرد. ترکیه نیز ضعف ذخایر را نشان داد. در مقابل، بخشهایی از آمریکای لاتین مقاومتر به نظر میرسیدند. تقاضای داخلی مکزیک قوی باقی ماند، برزیل چرخه کاهش نرخ کنترلشده خود را ادامه داد و آفریقای جنوبی شاهد کاهش تورم سالانه همراه با بهبود خردهفروشی بود. اما روایت کلی بازارهای نوظهور، روایتی از واگرایی فزاینده است. اقتصادهایی با تقاضای داخلی قویتر یا تورم ملایمتر در حال کنار آمدن هستند. اقتصادهایی که در معرض هزینههای بالاتر انرژی، ارزهای ضعیفتر و شرایط سختتر تأمین مالی خارجی قرار دارند، با فشار فزایندهای روبهرو هستند.
بازارهای مالی این تنش جهانی را منعکس کردند. دلار آمریکا بیش از پیش بهعنوان پناهگاه امن غالب عمل کرد، در حالی که دیگر پناهگاههای سنتی مانند ین و فرانک سوئیس بخشی از حمایت نسبی خود را از دست دادند. طلا نیز جالب آنکه مانند یک پوشش ریسک کامل رفتار نکرد، زیرا سیو سود، بازده بالاتر اوراق قرضه و قدرت دلار باعث عقبنشینی شدید آن از سقفهای اخیر شد. بازارهای سهام تاهمگون بودند: خوشبینی نسبت به فناوری بخشهایی از بازارهای سهام در آسیا را بالا کشید و از بازارهای مرتبط با نیمههادیها حمایت کرد، اما عملکرد گستردهتر سهام منطقهای همچنان بهشدت نسبت به نفت و انتظارات بانکهای مرکزی حساس باقی ماند. پیام بازارها این است که سرمایهگذاران دیگر در حال قیمتگذاری یک بازیابی ساده رشد نیستند. آنها جهانی را پیش بینی میکنند که در آن تغییرات ژئوپلیتیک میتواند در هر لحظه دوباره چرخه اقتصاد کلان را سختتر کند.
دقیقترین جمعبندی از اقتصاد جهانی در حال حاضر این است که هنوز در حال گسترش است، اما تحت فشاری بیشتر از آنچه دادههای سرفصل بهتنهایی نشان میدهند. رشد فرو نریخته است. در واقع، چندین اقتصاد بزرگ هنوز انواعی از تابآوری را نشان دادند. اما شوک جدید نفتی، پسزمینه سیاستی و تورمی را به شکلی تغییر داده که این گسترش جهانی را ناراحتکنندهتر و ناهموارتر کرده است. اقتصاد جهان اکنون بیش از پیش در معرض ریسک شبهرکود تورمی قرار دارد، نه یک نتیجه کامل به سبک دهه ۱۹۷۰، بلکه دورهای که در آن رشد کند میشود، تورم چسبنده باقی میماند و سیاست ها در بانکهای مرکزی محدودکنندهتر از آنچه بازارها امیدوار بودند باقی میمانند.
به صورت خلاصه باید گفت که هفته گذشته نشان داد که اقتصاد جهانی هنوز در حال حرکت رو به جلو است، اما با حاشیه خطای بسیار محدودتر. ریسک اصلی دیگر فقط رشد ضعیف یا فقط تورم نیست. بلکه ترکیب قیمتهای بالاتر انرژی، تأخیر در کاهش نرخها، شرایط دلار قویتر و تقاضای داخلی ناهموار در اقتصادهای بزرگ است. این به آن معنا نیست که رکود جهانی هماکنون از راه رسیده است. اما به این معناست که محیط اقتصاد کلان جهانی بهطور معناداری دشوارتر و کمگذشتتر از قبل از آخرین تشدید تنش در خاورمیانه شده است.
چشمانداز اقتصاد جهانی در هفته ۱۳:
- جنگ، نفت و دادهها مسیر بازارهای جهانی را تعیین میکنند
بازارهای جهانی در هفته ۱۳ تحت فشار شدید ناشی از ژئوپلیتیک، اختلال انرژی و تقویم سنگین دادههای اقتصاد کلان قرار میگیرند. جنگ در خلیج فارس همچنان عامل اصلی شکلدهنده احساسات بازار است و با ادامه اختلال گسترده در صادرات انرژی منطقه در حالی که درگیری وارد چهارمین هفته خود میشود، این شوک همچنان پابرجا مانده است. این وضعیت احتمالاً سرمایهگذاران را بر بازار نفت خام، انتظارات تورمی، جریانهای پناهگاه امن و نوسانات گسترده بیندارایی متمرکز نگه میدارد.
در چنین فضایی، فعالان بازار نهتنها تحولات جنگی را دنبال میکنند، بلکه ارزیابی میکنند که آیا تازهترین دادههای اقتصادی نشانههایی از تابآوری را نشان میدهند یا از شکنندگی بیشتر خبر میدهند. از نظرسنجیهای فعالیت تجاری گرفته تا آمار تورم و تصمیمات بانکهای مرکزی، هفته پیش رو میتواند نقش مهمی در شکلدهی به انتظارات کوتاهمدت درباره رشد، نرخها و اشتهای ریسک داشته باشد.
- جنگ در خلیج فارس همچنان محرک اصلی بازار است
پسزمینه ژئوپلیتیکی همچنان بر بخش عمدهای از روایت اقتصاد کلان جهانی سایه انداخته است. با ادامه اختلال شدید در صادرات انرژی از منطقه خلیج فارس، احتمالاً قیمت نفت همچنان نسبت به تحولات نظامی، شرایط کشتیرانی و هر نشانهای از تشدید یا مهار درگیری بسیار حساس باقی خواهد ماند.
اهمیت این مسئله فراتر از بازار انرژی است. قیمتهای بالاتر نفت میتواند مستقیماً به انتظارات تورمی منتقل شود، سیاستگذاری بانکهای مرکزی را پیچیدهتر کند، به اعتماد مصرفکننده فشار وارد کند و بر داراییهای حساس به رشد اثر منفی بگذارد. بازارهای ارز، بازده اوراق قرضه و شاخصهای سهام نیز همگی احتمالاً نسبت به تیترهای ژئوپلیتیکی واکنشپذیر باقی میمانند، بهویژه اگر ریسکهای عرضه بیشتر تشدید شود.
در نتیجه، هفته پیش رو احتمالاً بیش از آنکه صرفاً بر مبانی اقتصادی استوار باشد، با ترکیبی از دادههای اقتصاد کلان و بازقیمتگذاری ژئوپلیتیکی تعریف خواهد شد.
- ایالات متحده: تمرکز بر PMI، احساسات مصرفکننده و سیگنالهای فدرال رزرو منطقهای
در ایالات متحده، سرمایهگذاران مجموعهای از شاخصهای پیشنگر را با دقت زیر نظر خواهند گرفت؛ شاخصهایی که میتوانند روشنتر کنند اقتصاد در یک محیط خارجی دشوارتر چگونه عمل میکند.
PMI اساندپی گلوبال یکی از مهمترین دادههای این هفته خواهد بود و تصویری اولیه از فعالیت در بخشهای تولید و خدمات ارائه میدهد. بازارها همچنین توجه ویژهای به شاخص احساسات مصرفکننده دانشگاه میشیگان خواهند داشت؛ شاخصی که میتواند نشان دهد آیا خانوارها با افزایش قیمت انرژی و تداوم نااطمینانی، محتاطتر شدهاند یا نه.
علاوه بر این، چندین نظرسنجی منطقهای فعالیت تجاری فدرال رزرو نیز منتشر خواهد شد که شواهد تازهای درباره فعالیت کارخانهای، فشارهای قیمتی و احساسات شرکتها فراهم میکنند. در مجموع، این گزارشها باید به شکلگیری انتظارات کمک کنند که آیا رشد آمریکا همچنان در حال حفظ خود است یا اینکه تحت فشار استرس ژئوپلیتیکی و شرایط مالی سختتر، بهطور ملموستری در حال تضعیف است.
- PMIهای اولیه، تصویری زودهنگام از شتاب رشد جهانی ارائه میدهند
فراتر از ایالات متحده، انتشار PMIهای اولیه یکی از محورهای اصلی توجه جهانی خواهد بود. بازارها منطقه یورو، اقتصادهای بزرگ عضو آن، بریتانیا، ژاپن، استرالیا و هند را زیر نظر خواهند گرفت تا ببینند آیا فعالیت تجاری همچنان مقاوم مانده یا در حال تضعیف است.
این نظرسنجیها در شرایط فعلی اهمیت ویژهای دارند، زیرا برخی از نخستین سیگنالها درباره شتاب رشد را ارائه میدهند. اگر PMIها افتی گسترده را نشان دهند، بازارها ممکن است شروع به قیمتگذاری یک کندی معنادارتر در فعالیت اقتصادی جهانی کنند. از سوی دیگر، اگر این شاخصها نسبتاً باثبات باقی بمانند، سرمایهگذاران ممکن است به این نتیجه برسند که اقتصاد جهانی هنوز بهتر از آنچه تصور میشد، شوک ژئوپلیتیکی را جذب کرده است.
در هر صورت، چرخه PMI احتمالاً یکی از مهمترین نقاط بررسی اقتصاد کلان در این هفته خواهد بود.
- اروپا: دادههای اعتماد تجاری و مصرف کننده، عمق شوک وارد شده به احساسات را محک میزنند
در اروپا، شاخصهای اعتماد از آلمان و منطقه یورو زاویه مهم دیگری برای سنجش اثر اقتصادی جنگ ارائه میکنند. این دادهها میتوانند روشن کنند که آیا محیط رشد از پیش شکننده منطقه، با افزایش ناامنی انرژی و ریسکهای خارجی، در حال وخیمتر شدن است یا خیر.
آلمان بهطور خاص اهمیت خواهد داشت، زیرا پایه صنعتی آن و حساسیتش به هزینههای انرژی بالاست. یک قرائت ضعیفتر در آلمان، نگرانیها را تقویت میکند که اگر نفت در سطوح بالا باقی بماند و اعتماد کسبوکار افت بیشتری کند، اروپا ممکن است برای حفظ شتاب اقتصادی خود با دشواری روبهرو شود.
در سطح وسیعتر منطقه یورو، سرمایهگذاران به دنبال نشانههایی خواهند بود که آیا شرکتها و خانوارها بهویژه در شرایطی که ریسکهای ژئوپلیتیکی همچنان بر تیترها مسلط هستند، در حال اتخاذ موضعی تدافعیتر هستند یا نه.
- رصد تورم: تمرکز بر ژاپن، بریتانیا، استرالیا و اسپانیا
در جبهه تورم، هفته پیش رو اهمیت ویژهای خواهد داشت. دادههای تازه شاخص قیمت مصرفکننده از ژاپن، بریتانیا و استرالیا منتشر میشود، در حالی که اسپانیا نخستین اقتصاد بزرگ خواهد بود که آمار تورم ماه مارس را منتشر میکند.
اهمیت این گزارشها در آن است که در زمانی منتشر میشوند که بازارها میکوشند ارزیابی کنند آیا فشار ژئوپلیتیکی از مسیر انرژی، در حال دامن زدن دوباره به تورم سرفصل هست یا نه. مجموعهای از دادههای قویتر از انتظار میتواند نگرانیها را تقویت کند که بانکهای مرکزی، حتی اگر رشد نامطمئنتر شود، فضای کمتری برای تسهیل سیاستی خواهند داشت.
آمار تورم اسپانیا بهویژه با دقت دنبال خواهد شد، زیرا میتواند یک سیگنال اولیه برای روند وسیعتر تورم در اروپا باشد. همزمان، دادههای بریتانیا و استرالیا ممکن است بر قیمتگذاری نرخها در بازارهای محلی اثر بگذارند و انتظارات پیرامون مسیر سیاست پولی در هر دو اقتصاد را شکل دهند.
- بانکهای مرکزی: نروژ و مکزیک به هفتهای پررویداد وزن بیشتری میدهند
سیاست پولی نیز همچنان در کانون توجه باقی میماند؛ بهویژه آنکه تصمیمات بانک مرکزی نروژ و مکزیک لایه دیگری از اهمیت را به این هفته اضافه میکنند. این نشستها در شرایطی برگزار میشوند که سیاستگذاران باید بین نگرانیهای رشد و ریسکهای تورمی تعادل برقرار کنند. اگر فشارهای قیمتی ناشی از انرژی تداوم یابد و همزمان فعالیت تجاری کند شود، بانکهای مرکزی ممکن است ناچار شوند موضعی محتاطانهتر و وابستهتر به دادهها اتخاذ کنند.
برای بازارها، اصل تصمیمات مهم خواهد بود، اما چشم انداز سیاست گذاری درباره تورم، رشد و ریسکهای خارجی شاید حتی مهمتر باشد. معاملهگران به دنبال هر نشانهای خواهند بود که نشان دهد سیاستگذاران چگونه ترکیب کنونیِ نااطمینانی ناشی از جنگ، نوسانات کالاها و شرایط اقتصادی داخلی را تفسیر میکنند.
- بهطور خلاصه، این احتمالاً هفتهای خواهد بود که در آن شرایط ژئوپلیتیک و اقتصاد کلان بهطور مستقیم با یکدیگر برخورد میکنند. برای سرمایهگذاران، معاملهگران و سیاستگذاران، ترکیب جنگ، نفت و دادههای اقتصادی، لحن بازارهای جهانی را تعیین خواهد کرد.
ایالات متحده امریکا
بلبلبا
مرور هفتگی اقتصاد آمریکا: تورم چسبنده، فرود نرم را دشوارتر کرده است
اقتصاد آمریکا در هفته گذشته همچنان در مسیر انبساط باقی ماند، اما تصویر کلی اقتصاد کلان پیچیدهتر شد. رشد متوقف نشده است، بازار کار هنوز تا حد قابل قبولی تابآور است، و بخشهایی از تولید همچنان ثبات مناسبی را نشان میدهند. با این حال، تورم بهصورت روان و یکنواخت کاهش نمییابد و همین مسئله باعث شده روایت فرود نرم شکنندهتر شود.
با بازگشت قیمت نفت و ریسکهای ژئوپلیتیکی به کانون توجه، اقتصاد اکنون کمتر شبیه یک روایت ساده کاهش تورم به نظر میرسد و بیشتر شبیه یک محیط اواخر چرخه است که با رشد کندتر، تورم چسبنده، و محدودیتهای سختتر سیاستی تعریف میشود.
تورم همچنان مشکل اصلی است
واضحترین پیام دادههای این هفته این بود که تورم هنوز بیش از حد بالاست. تورم قیمت تولیدکننده (PPI) در فوریه قویتر از انتظار منتشر شد. PPI سرفصل 0.7% در مقیاس ماهانه و 3.4% در مقیاس سالانه افزایش یافت، در حالی که PPI هسته 0.5% در ماه و 3.9% در سال رشد کرد. حتی شاخصهای محدودتری که غذا، انرژی و حملونقل را حذف میکنند نیز بالا باقی ماندند.
این موضوع مهم است، زیرا قیمتهای تولیدکننده اغلب یک سیگنال هشدار اولیه برای تورم مصرفکننده در آینده هستند. به بیان سادهتر، کسبوکارها هنوز با فشار معنادار هزینهها روبهرو هستند، و این مسئله اطمینان به ادامه کاهش آرام و بدون وقفه تورم را کمتر میکند.
فدرال رزرو مکث کرده، اما نه با اطمینان
این پسزمینه تورمی مستقیماً پیام اخیر فدرال رزرو را شکل داد. فدرال رزرو نرخ بهره را بدون تغییر و در سطح 3.75% نگه داشت؛ تصمیمی که بهطور گسترده مورد انتظار بود، اما لحن آن آشکارا انبساطی نبود. اگرچه مسیر بهروزشده نرخها در کوتاهمدت تا حدی نرمتر به نظر میرسید، اما سیاستگذاران بهروشنی گفتند که قیمتهای بالاتر انرژی و شوک ناشی از جنگ ایران میتواند چشمانداز تورم را پیچیدهتر کند. در نتیجه، این تصمیم، یک مکث محتاطانه بود، نه یک مکث همراه با اطمینان. برداشت بازار این بود که فدرال رزرو هنوز میخواهد انعطافپذیری خود را حفظ کند، اما اگر قیمت نفت و انتظارات تورمی بالاتر بروند، فضای بسیار کمتری برای کاهش سریع نرخها خواهد داشت.
رشد هنوز مثبت است، اما چندان قانعکننده نیست
در سمت رشد، اقتصاد آمریکا همچنان چند نشانه مهم از تابآوری را نشان داد. تولیدات صنعتی 0.2% در ماه افزایش یافت، تولید کارخانهای نیز 0.2% رشد کرد، و نرخ بهرهبرداری از ظرفیت تولید در 76.3% ثابت ماند. شاخص تولیدی بانک فدرال فیلادلفیا نیز غافلگیری مثبتی داشت و به 18.1 رسید که بهمراتب بهتر از انتظار بود. اشتغال در آن نظرسنجی دوباره مثبت شد و مؤلفه هزینهکرد سرمایهای نیز بهطور محسوسی بهبود یافت. این ارقام نشان میدهند که بخش تولید در حال افت شدید نیست و دستکم برخی از کسبوکارها با وجود فضای نامطمئن هنوز مایل به سرمایهگذاری هستند. با این حال، تصویر گستردهتر رشد یکدست و قوی نبود. شاخص امپایر استیت نیویورک دوباره به محدوده منفی و سطح -0.20 بازگشت و نشان داد که شتاب تولید در مناطق مختلف همچنان ناهماهنگ است. شاخص پیشرو کنفرانس بورد در -0.1% منفی باقی ماند، و پیشبینی GDPNow بانک فدرال آتلانتا برای رشد سهماهه اول از 2.7% به 2.3% کاهش یافت. در مجموع، این ارقام نشان میدهند که اقتصاد آمریکا هنوز در حال رشد است، اما سرعت آن کمتر هماهنگ و تا حدی ضعیفتر از چند هفته قبل به نظر میرسد.
بازار کار سالم است، اما بهتدریج تضعیف میشود
بازار کار همچنان بهطور کلی باثبات است، اما نشانههای تعدیل در آن بیشتر دیده میشود. درخواستهای اولیه بیمه بیکاری به 205,000 کاهش یافت که سطحی پایین و مثبت است و نشان میدهد اخراجها همچنان محدود ماندهاند. میانگین چهار هفتهای نیز اندکی کاهش یافت و این موضوع تأیید میکند که بازار کار هنوز دچار شکست نشده است. اما دریافتکنندگان مستمر بیمه بیکاری به 1.857 میلیون افزایش یافتند، که نشان میدهد افرادی که شغل خود را از دست میدهند، ممکن است اکنون مدت بیشتری برای یافتن کار جدید نیاز داشته باشند. همزمان، رشد هفتگی اشتغال ADP از 15,500 به 9,000 کاهش یافت. این به معنای وخامت بازار کار نیست، اما با روند کلی کاهش تدریجی بهجای بازگشت قدرت همخوانی دارد.
مصرفکننده هنوز خرج میکند، اما بازار مسکن ضعیف مانده است
فعالیت مصرفکننده نیز تصویری دوگانه ارائه داد. رشد بخش خردهفروشی Redbook به 6.4% در سال رسید و نشان داد که هزینهکرد خانوارها هنوز حمایت مهمی از اقتصاد به عمل میآورد. این نکته مهم است، زیرا تقاضای مصرفکننده همچنان یکی از ستونهای اصلی رشد آمریکا است. اما فعالیت مسکن و تأمین مالی همچنان نرم باقی ماند. درخواستهای وام مسکن MBA، 10.9% کاهش یافت، نرخ وام مسکن به 6.30% رسید، و فعالیت بازتأمین مالی بهشدت افت کرد. دادههای مسکن نیز همین ناهماهنگی را نشان دادند. فروش خانههای موجود در داده های نهایی، 1.8% در ماه افزایش یافت، احساسات سازندگان مسکن کمی بهتر شد و به 38 رسید، و مجوزهای ساخت نیز اندکی بهتر از انتظار بودند. اما فروش خانههای نوساز بهشدت تا 587,000 سقوط کرد که افت سنگین 17.6% ماهانه را نشان میدهد. بازار مسکن در حال فروپاشی نیست، اما همچنان شکننده، ناهماهنگ، و بسیار حساس به هزینه استقراض باقی مانده است.
انرژی و شرایط مالی فشار بیشتری ایجاد کردهاند
انرژی و شرایط مالی نیز لایه دیگری از فشار را به چشمانداز افزودند. تازهترین گزارش EIA افزایش 6.156 میلیون بشکهای ذخایر نفت خام را نشان داد، اما این موضوع با کاهش قابل توجه ذخایر بنزین و فرآوردههای میانتقطیر خنثی شد. این یعنی توازن سوختهای پالایشی در حال فشردهتر شدن است، حتی اگر دسترسی به نفت خام بهتر شده باشد. در یک هفته عادی، این افزایش ذخایر نفت خام میتوانست کمی از نگرانیها بکاهد. اما در شرایط فعلی، بازارها بسیار بیشتر بر ریسکهای عرضه ژئوپلیتیکی و اثر تورمی قیمتهای بالاتر نفت متمرکز هستند. در همین حال، بازده اوراق کوتاهمدت خزانه داری نسبتاً بالا باقی ماند، هزینههای واقعی تأمین مالی محدودکننده بود، و تقاضای خارجی برای داراییهای بلندمدت آمریکا در دادههای TIC بهشدت کاهش یافت.
هیچیک از این موارد نشانه بیثباتی فوری نیست، اما نشان میدهد اقتصاد آمریکا در حال ورود به مرحله بعدی چرخه بدون یک حاشیه امن راحت در سطح اقتصاد کلان است.
جمعبندی نهایی
بهترین توصیف برای اقتصاد آمریکا در حال حاضر این است که تابآور است، اما بهطور فزایندهای در وضعیت نا اطمینانی قرار دارد. روایت فرود نرم هنوز زنده است، زیرا رشد مثبت مانده، اخراجها پایین هستند، و بخشهایی از صنعت هنوز مقاومت نشان میدهند. اما این فرود نرم اکنون آشفتهتر و دشوارتر شده است. تورم چسبنده است، فدرال رزرو نمیتواند بهراحتی تغییر مسیر دهد، و بخش مسکن همچنان ضعیف است و در نهایت، قیمت نفت و ریسکهای ژئوپلیتیکی چشمانداز را نامطمئنتر کردهاند. در کل می توان گفت که اقتصاد آمریکا وارد رکود نشده است، اما توازن ریسکها بهوضوح دشوارتر شده است. مهمترین تهدید کوتاهمدت این است که قیمتهای بالاتر نفت، تورم را برای مدتی بالا نگه دارد و فدرال رزرو را مجبور کند طولانیتر از آنچه بازارها میخواهند در حالت توقف بماند، حتی در حالی که شاخصهای رشد همچنان در حال کند شدن هستند.
ایالات متحده: چشمانداز هفته پیش رو
اقتصاد ایالات متحده وارد هفته جدیدی میشود که در آن رشد کندتر شده، اما همچنان در فاز انبساط قرار دارد. رشد در سهماهه چهارم بهطور محسوسی کاهش یافت؛ بهطوری که تولید ناخالص داخلی واقعی با نرخ سالانه 1.4% افزایش یافت، در حالی که این رقم در سهماهه سوم 4.4% بود. این نشان میدهد که شتاب رشد، حتی پیش از آخرین شوک ژئوپلیتیکی انرژی، تا پایان سال تضعیف شده بود. این پسزمینه ضعیفتر اکنون با یک محیط خارجی بسیار پیچیدهتر روبهرو شده است؛ محیطی که در آن بازارها بهطور فزایندهای تحت تأثیر جنگ، نفت، ریسک تورم و موضع محتاطانه فدرال رزرو قرار دارند.
درگیری آمریکا–اسرائیل–ایران قرار است همچنان محرک اصلی احساسات بازار، هم در ایالات متحده و هم در سطح جهانی، باقی بماند و قیمتهای انرژی و نگرانیهای تورمی را کاملاً در کانون توجه نگه دارد. در آمریکا، تقویم اقتصادی نسبتاً سبک است، اما چندین داده همچنان اهمیت دارند. گزارشهای کلیدی شامل PMI اولیه S&P Global برای ماه مارس است که تصویری اولیه از فعالیت تجاری ارائه خواهد داد، و قیمتهای تجارت خارجی فوریه که انتظار میرود قیمتهای وارداتی 0.2% افزایش یابند و با رشد ژانویه برابر باشند. دیگر دادههایی که باید زیر نظر داشت شامل تراز حساب جاری سهماهه چهارم، هزینهکرد ساختوساز، شاخص فعالیت ملی بانک فدرال شیکاگو، شاخصهای تولیدی فدرال رزرو ریچموند و کانزاسسیتی، و همچنین قرائتهای نهایی بهرهوری و هزینههای نیروی کار در سهماهه چهارم هستند. شاخص نهایی احساسات مصرفکننده دانشگاه میشیگان برای ماه مارس نیز با دقت دنبال خواهد شد، بهویژه پس از آنکه قرائت اولیه به نشانههای اولیه فشار مرتبط با بحران خاورمیانه اشاره کرد. برای هفته پیش رو، روایت اقتصاد کلان کمتر درباره یک داده بسیار بزرگ و بیشتر درباره این است که آیا دادههای ورودی سه موضوع را تأیید میکنند یا نه:
• رشد در حال تعدیل است، اما در حال فروپاشی نیست،
• ریسکهای تورمی دوباره از مسیر فشار هزینههای وارداتی و نفت فعال شدهاند، و
• فدرال رزرو پس از نشست ماه مارس همچنان محتاط باقی مانده است.
مهمترین دادههای اقتصادی و انتظارات بازار
1) PMI اولیه آمریکا — سهشنبه، 24 مارس
نخستین داده مهم و اثرگذار بر بازار، PMI اولیه S&P Global است که در 24 مارس منتشر میشود. تصویر PMI فوریه نشان داد که فعالیت آمریکا همچنان در محدوده انبساط قرار دارد، اما شتاب آن در حال کاهش است؛ بهطوری که شاخص ترکیبی به 51.9 رسید، در حالی که تولید و خدمات بهترتیب به 51.6 و 51.7 کاهش یافتند. برای ماه مارس، انتظار میرود هر دو شاخص همچنان بالای آستانه 50 باقی بمانند؛ موضوعی که نشاندهنده تداوم رشد است، اما نه یک پیشرفت قدرتمند جدید.
2) بهرهوری و هزینهها (بازبینیشده سهماهه چهارم) — سهشنبه، 24 مارس
تقویم اداره آمار کار آمریکا (BLS) نشان میدهد که گزارش بازبینیشده بهرهوری سهماهه چهارم در 24 مارس منتشر خواهد شد. این داده اهمیت دارد، زیرا فدرال رزرو همچنان در تلاش است ارزیابی کند آیا رشد دستمزدها میتواند بدون ایجاد پایداری جدید در تورم کاهش یابد یا نه. بهرهوری قویتر به جبران فشار هزینههای نیروی کار کمک میکند، در حالی که بهرهوری ضعیفتر ترکیب تورمی را ناراحتکنندهتر خواهد کرد. انتظار میرود هم هزینه نیروی کار به ازای هر واحد و هم بهرهوری بخش غیرکشاورزی بدون تغییر و در سطح 2.8% (فصلی) در سهماهه چهارم باقی بمانند؛ مسئلهای که این دیدگاه را تقویت میکند که بازار کار بهطور کلی، با وجود برخی نشانههای ضعیف اخیر، همچنان تابآور مانده است.
3) قیمتهای واردات و صادرات فوریه — چهارشنبه، 25 مارس
این یکی از مهمترین دادههای مرتبط با تورم در این هفته است. اداره آمار کار آمریکا (BLS) این گزارش را برای 25 مارس برنامهریزی کرده و اجماع بازار این است که هم قیمتهای وارداتی و هم قیمتهای صادراتی 0.1% در مقیاس ماهانه افزایش یابند. در شرایط عادی، این یک عدد ملایم محسوب میشود. اما این هفته، اهمیت آن بیشتر است، زیرا بازارها میخواهند بدانند آیا فشار قیمتهای خارجی در حال گستردهتر شدن است یا نه. اگر قیمتهای وارداتی قویتر از انتظار منتشر شوند، این موضوع از این دیدگاه حمایت میکند که روند کاهش تورم عمومی ممکن است متوقف شود.
مهمترین رویدادهایی که باید زیر نظر گرفت
سخنرانی مقامات فدرال رزرو در روزهای 24 تا 26 مارس مهمترین رویدادهای سیاستی هفته هستند. تقویم فدرال رزرو نشان میدهد که مایکل بار در 24 مارس و دوباره در 26 مارس سخنرانی خواهد کرد و فیلیپ جفرسون و لیزا کوک نیز در 26 مارس صحبت خواهند کرد. موضوع سخنرانی جفرسون بهطور مشخص شامل «چشمانداز اقتصادی و اثرات انرژی» است؛ موضوعی که این حضور را در شرایط فعلی بهویژه مهم میکند.
بازارها به سه موضوع گوش خواهند داد:
• آیا مقامات شوک نفتی را عمدتاً موقتی تلقی میکنند،
• آیا نگرانی بیشتری درباره اثرات تورمی دور دوم نشان میدهند، و
• آیا لحن آنها نشان میدهد که بیشتر نگران رشد هستند یا قیمتها.
تقویم خود فدرال رزرو همچنین نشان میدهد که نظرسنجی از مدیران ارشد اعتبارسنجی در مورد شرایط تأمین مالی فروشنده ها (SCOOS) در 26 مارس منتشر خواهد شد. این موضوع اهمیت دارد، زیرا شرایط سختتر تأمین مالی این ایده را تقویت میکند که شرایط مالی اکنونن بخشی از کار فدرال رزرو را انجام میدهند.
یادداشت معاملهگران
برای ایالات متحده، موضوع اصلی در هفته پیش رو این است که آیا دادههای ورودی، روایت «فدرال رزرو در وضعیت انتظار، رشد در حال کند شدن، و تورم چسبنده» را حفظ میکنند یا نه. این همچنان چارچوب اصلی اقتصاد کلان برای بازارها باقی مانده است. اگر هم دادههای PMI و هم قیمتهای وارداتی قویتر از انتظار منتشر شوند، بازده اوراق بدهی خزانه داری و دلار آمریکا میتوانند به تقویت اخیر خود ادامه دهند. این مسئله این دیدگاه را تقویت میکند که فشارهای تورمی به آن سرعتی که برای تغییر جهت فدرال رزرو به سمت موضعی انبساطیتر لازم است، در حال فروکش کردن نیستند.
از سوی دیگر، اگر نظرسنجیهای کسبوکار نرمتر شوند، در حالی که دادههای قیمتی مهار شده باقی بمانند، بازارها ممکن است دوباره به سمت یک تفسیر میانمدت انبساطیتر متمایل شوند. در آن صورت، انتظارات نرخ بهره میتوانند اندکی کاهش یابند، بهویژه اگر سرمایهگذاران به این نتیجه برسند که رشد در حال از دست دادن شتاب خود است، بدون آنکه شوک تورمی تازهای شکل گرفته باشد. برای معاملهگران، مهمترین نقاط عملی برای رصد در این هفته، اجزای قیمتی PMI، دادههای قیمت واردات، و لحن فدرال رزرو درباره انتقال اثر انرژی به تورم هستند.
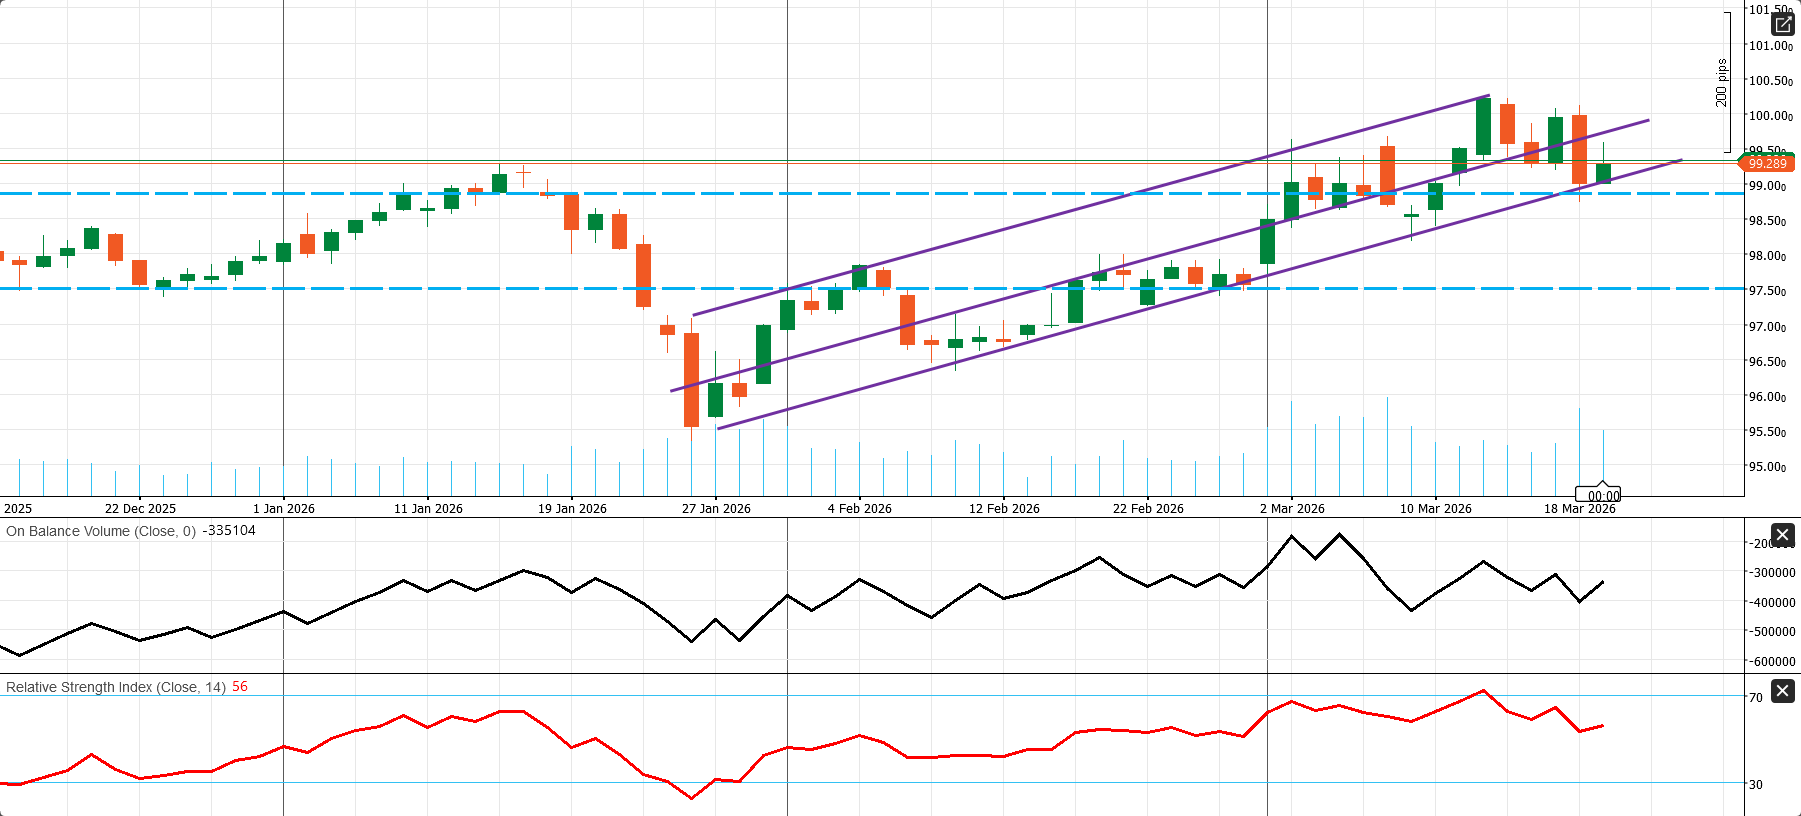
شاخص دلار آمریکا (DXY) – نمای تکنیکال روزانه
ساختار روزانه شاخص دلار آمریکا (DXY) همچنان ملایم صعودی است و قیمت هنوز درون کانال صعودی بنفش حرکت میکند. با این حال، مومنتوم پس از حرکت اخیر به سمت مرز بالایی کانال صعودی در محدوده 100.20–100.40 بهوضوح کاهش یافته است. شاخص اکنون به سمت ناحیه 99.20–99.30 عقبنشینی کرده که نزدیک به یک سطح افقی مهم و در نزدیکی بخش میانی تا پایینی کانال صعودی قرار دارد.
تا زمانی که DXY بالای محدوده 99.00 باقی بماند، روند صعودی کوتاهمدت گستردهتر حفظ میشود و فضا برای یک حرکت دیگر به سمت 100.00–100.30 باز میماند. یک شکست روزانه به زیر 99.00 این ساختار را تضعیف میکند و میتواند راه را برای یک اصلاح عمیقتر به سمت 98.50 و احتمالاً 97.50 باز کند.
- RSI: در محدوده 56 قرار دارد که نشان میدهد مومنتوم همچنان مثبت است، اما دیگر در وضعیت اشباع خرید نیست.
- OBV: چندان قوی نیست، که نشان میدهد بازگشت اخیر بخشی از قدرت و اطمینان خود را از دست داده است.
سطوح کلیدی برای رصد:
- حمایت فوری: 99.00، سپس 98.50، با حمایت قویتر در نزدیکی 97.50.
- مقاومت فوری: 99.50–99.60، سپس 100.00، و بالاتر از آن سقف اخیر در نزدیکی 100.30+.
اساندپی 500 – نمای تکنیکال روزانه
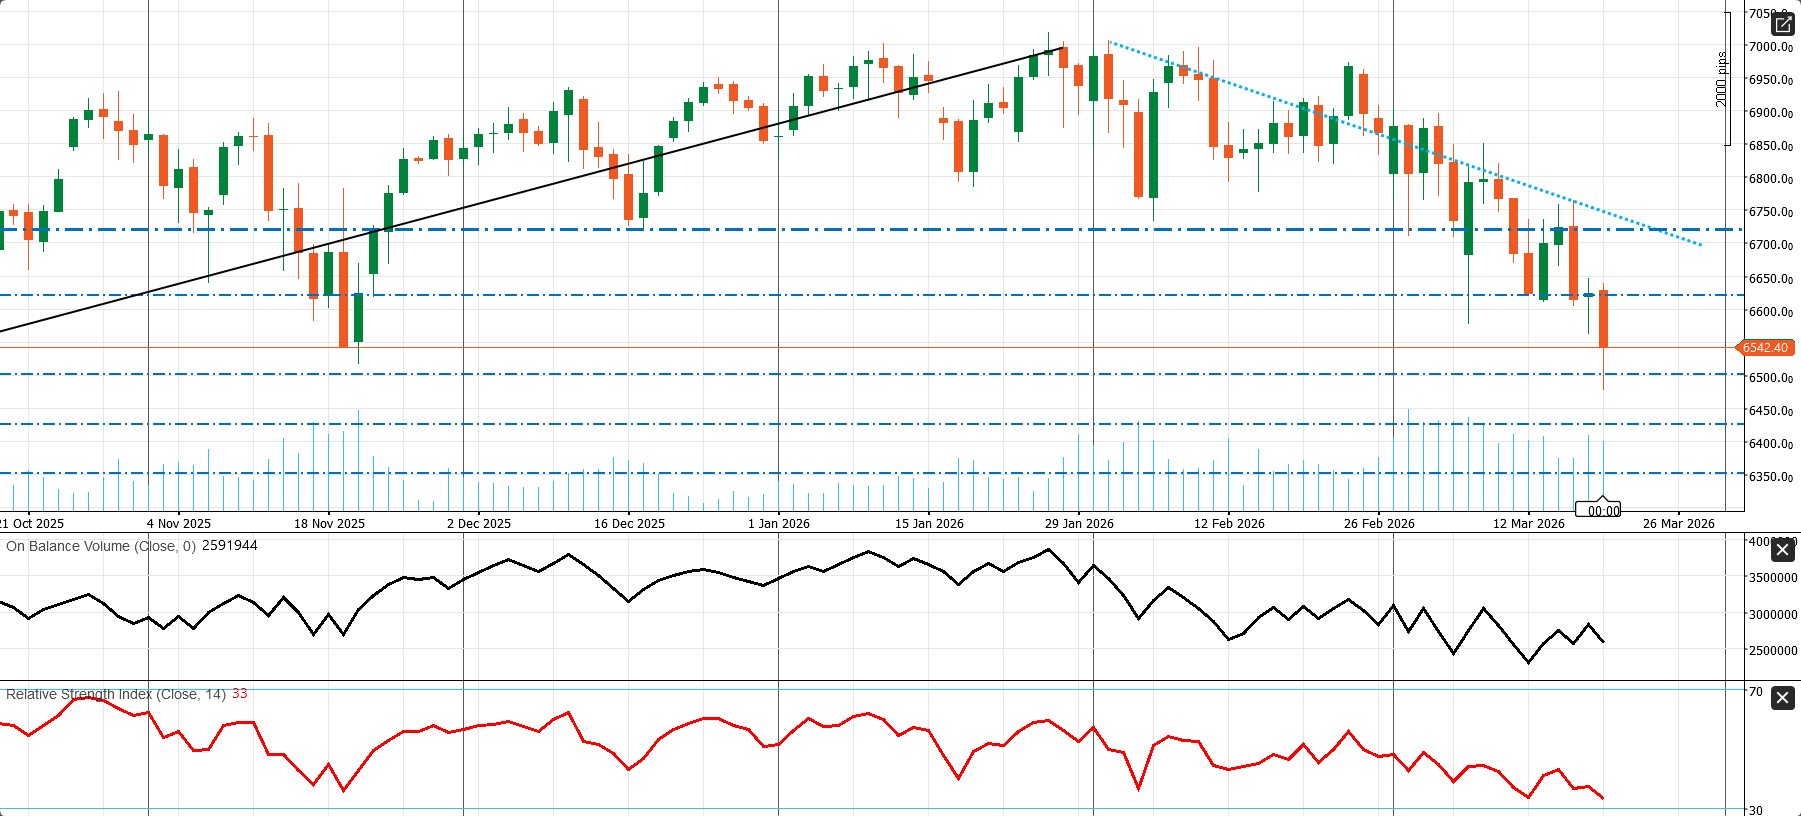
روند کوتاهمدت در اساندپی 500 پس از از دست رفتن ساختار صعودی قبلی، همچنان نزولی باقی مانده است. از زمان سقف اواخر ژانویه، قیمت همچنان سقفهای پایینتر و کفهای پایینتر را ثبت کرده، در حالی که تلاشهای بازگشتی زیر خط روند نزولی از فوریه مهار شدهاند. این نمودار همچنان بیشتر شبیه یک بازار مناسب فروش در بازگشتها است، نه یک بازیابی تأییدشده. آخرین حرکت اهمیت زیادی دارد، زیرا شاخص اکنون به زیر محدوده 6600 شکسته و نزدیک به ناحیه حمایتی 6500–6540 معامله میشود. این موضوع بازار را برای چند جلسه آینده در یک موقعیت تکنیکال ضعیف قرار میدهد.
تا زمانی که قیمت زیر 6600–6710 باقی بماند، فشار نزولی دست بالا را خواهد داشت. یک شکست واضح به زیر 6500 میتواند مسیر را به سمت 6420 باز کند. برای بهبود این ساختار، خریداران باید ابتدا 6600 را پس بگیرند و سپس خط روند نزولی را با حجم قویتر بشکنند.
- RSI: در محدوده 33 قرار دارد که نشاندهنده مومنتوم نزولی قوی و بازاری نزدیک به ناحیه اشباع فروش است، هرچند هنوز سیگنال بازگشتی روشنی دیده نمیشود.
- OBV: همچنان روندی نزولی دارد، که نشان میدهد توزیع همچنان برقرار است و قدرت خرید ضعیف باقی مانده است.
سطوح کلیدی برای رصد:
- حمایت فوری: 6500، سپس 6420، و پایینتر از آن در محدوده 6345.
- مقاومت فوری: 6600، سپس 6700–6710، با مقاومت قویتر در نزدیکی خط روند نزولی بالاتر.
انگلستان
مرور هفتگی اقتصاد بریتانیا:
بازار کار تابآور، دستمزدهای در حال کاهش، و بانک مرکزی که هنوز برای کاهش نرخها عجلهای ندارد
اقتصاد بریتانیا هفته گذشته را با یک پسزمینه اقتصاد کلان مختلط اما همچنان نسبتاً باثبات به پایان رساند. بازار کار بهتر از انتظار دوام آورد، بازار مسکن افزایش ماهانهای محدود ثبت کرد، و سفارشهای صنعتی اندکی بهبود یافتند. در عین حال، شتاب داخلی اقتصاد ضعیف باقی ماند، فشار دستمزدی به کاهش خود ادامه داد، و بانک مرکزی انگلستان نشانه چندانی بروز نداد که آماده آغاز کاهش نرخها در آینده نزدیک باشد. دادههای ضعیفتر مالیه عمومی و بازده بالاتر اوراق دولتی نیز به این تصویر محتاطانه افزودند. پیام کلی روشن است: اقتصاد بریتانیا در حال فروپاشی نیست، اما آنقدر هم قوی نیست که بتوان درباره یک چرخه سریع تسهیل خوشبین سیاست های پولی بود.
مهمترین سیگنال هفته از سوی بانک مرکزی انگلستان آمد. بانک مرکزی نرخهای بهره را بدون تغییر و در سطح 3.75% حفظ کرد؛ تصمیمی که بهطور گسترده انتظار میرفت. شگفتی بزرگتر، ترکیب آرای کمیته بود؛ جایی که هر 9 عضو کمیته سیاست پولی به عدم تغییر رأی دادند و هیچ رأیی برای کاهش نرخ ثبت نشد. بازارها انتظار داشتند دستکم بخشی از اعضا از تسهیل حمایت کنند، اما کمیته کاملاً یکپارچه پشت حفظ سیاست در وضعیت فعلی باقی ماند. این موضوع این تصمیم را فراتر از یک مکث ساده قرار میدهد. این یک توقف انقباضی بود و بهروشنی نشان میدهد که سیاستگذاران همچنان ریسک تورم را بهاندازهای جدی میدانند که صبر را توجیه کند.
این تفسیر با تازهترین دادههای دستمزدی نیز همخوانی دارد. بازار کار بریتانیا همچنان تابآور به نظر میرسد، اما رشد درآمدها از دید بانک مرکزی انگلستان در مسیری راحتتر حرکت میکند. متوسط درآمدها با احتساب پاداشها از 4.2% به 3.9% کاهش یافت، در حالی که متوسط درآمدها بدون احتساب پاداشها از 4.1% به 3.8% افت کرد. این موضوع اهمیت دارد، زیرا رشد چسبنده دستمزد یکی از دلایل اصلی احتیاط طولانیمدت بانک مرکزی بوده است. کاهش رشد دستمزد به کاهش فشار تورمی کمک میکند، بهویژه در بخش خدمات. با این حال، این کاهش هنوز بهاندازهای نبوده که بانک مرکزی را متقاعد کند کاهش نرخها باید فوراً آغاز شود.
خود بازار کار ضعیف به نظر نمیرسید. نرخ بیکاری در 5.2% ثابت ماند که اندکی بهتر از رقم مورد انتظار 5.3% بود، در حالی که تغییر اشتغال به 84 هزار رسید که بسیار بالاتر از پیشبینیها و قرائت قبلی بود. در ظاهر، این نتیجهای قوی برای بازار کار است. با این حال، جزئیات به این اندازه شفاف نبودند. تعداد متقاضیان مزایای بیمه بیکاری به 24.7 هزار افزایش یافت که بسیار بالاتر از قبل بود و نشان میدهد در سطوح زیرین، فشارهایی در شرایط استخدام همچنان وجود دارد. بنابراین، بهترین توصیف برای بازار کار این است که بهتدریج در حال خنک شدن است، نه اینکه دوباره شتاب بگیرد.
بازار مسکن نیز سیگنالی دوگانه ارائه داد. تازهترین شاخص قیمت مسکن Rightmove، 0.8% در مقیاس ماهانه افزایش یافت که نشاندهنده مقداری حمایت کوتاهمدت در قیمتهای پیشنهادی است؛ حمایتی که احتمالاً با تقاضای فصلی تقویت شده است. اما قرائت سالانه در 0.2-% باقی ماند که نشان میدهد بازار گستردهتر هنوز ضعیف است و برای ایجاد رشد پایدار قیمت در مقیاس سالانه با مشکل روبهروست. بازار مسکن در حال فروپاشی نیست، اما بهطور معناداری نیز در حال بازیابی نیست، و هزینههای بالای استقراض همچنان بر این بخش فشار وارد میکند.
بخش صنعت همچنان ضعیف باقی ماند، هرچند اندکی بهبود مشاهده شد. شاخص سفارشهای صنعتی CBI از 28- به 27- بهبود یافت و بهتر از انتظار 30- منتشر شد. این عدد بهتر است، اما همچنان عمیقاً منفی باقی مانده است. تقاضا بازیابی نشده؛ فقط شدت ضعف اندکی کمتر شده است.
تصویر عمومی بخش مالی یکی از بخشهای ضعیفتر هفته بود. استقراض خالص بخش عمومی به 14.30 میلیارد پوند رسید که بسیار بالاتر از رقم مورد انتظار 8.70 میلیارد پوند بود، در حالی که نیاز خالص نقدی بخش عمومی نیز دوباره به محدوده مثبت بازگشت. همزمان، تازهترین حراج اوراق 5 ساله دولتی در سطح 4.228% تسویه شد که بهطور محسوسی بالاتر از رقم قبلی 3.810% بود. این ترکیبِ استقراض بالاتر و هزینه تأمین مالی بالاتر، بحران نیست، اما این دیدگاه را تقویت میکند که شرایط مالی در بریتانیا همچنان سخت باقی مانده است.
جمعبندی نهایی: اقتصاد بریتانیا بیشتر تابآور به نظر میرسد تا شکننده، اما همچنان بیش از آنکه مطوئن به نظر برسد، ضعیف است و بیش از آنکه کاهش آسان نرخها را توجیه کند، مستعد تورم باقی مانده است. توقف یکپارچه بانک مرکزی انگلستان روشنترین سیگنال هفته بود: سیاست احتمالاً برای مدتی طولانیتر از آنچه بازارها امیدوار بودند، محدودکننده باقی خواهد ماند.
بریتانیا: چشمانداز هفته پیش رو
بریتانیا وارد هفته جدیدی میشود که در آن پسزمینه اقتصاد کلان نسبت به ایالات متحده پیچیدهتر است. فعالیت اقتصادی در ماههای اخیر بهطور محدود بهبود یافته، اما چشمانداز تورم پس از آخرین شوک خاورمیانه دوباره شکنندهتر شده است. بانک مرکزی در انگلستان در 19 مارس نرخ بهره بانکی را در سطح 3.75% حفظ کرد، و برخلاف شکاف آرا در فوریه، نشست مارس با حمایت همه سیاستگذاران از عدم تغییر نرخ پایان یافت؛ آنها در حالی این تصمیم را گرفتند که در حال ارزیابی ابعاد و مدتزمان درگیری و اثر آن بر قیمت انرژی، تورم و تقاضای داخلی هستند.
این تصمیم یکپارچه نباید انبساطی تعبیر شود. صورتجلسه نشست بهروشنی نشان داد که کمیته سیاست پولی (MPC) بر این باور است که یک شوک خارجی طولانیتر میتواند به یک موضع محدودکنندهتر در سیاست پولی نیاز داشته باشد، بهویژه اگر قیمتهای بالاتر انرژی شروع به اثرگذاری بر رشد دستمزدها و رفتار قیمتگذاری شرکتها کند. در عین حال، بانک همچنین اذعان کرد که تقاضای ضعیفتر و فشار بر درآمدهای واقعی میتواند ظرفیت مازاد را افزایش دهد و بیکاری را بالاتر ببرد. از نظر عملی، این یعنی بریتانیا اکنون با یک شرایط شبیه رکود تورمی آشکارتر از چند هفته قبل روبهرو است.
پسزمینه گستردهتر رشد همچنان ضعیف باقی مانده است. بر اساس دادههای ONS، تولید ناخالص داخلی بریتانیا در سه ماه منتهی به دسامبر 2025 تنها 0.1% رشد کرد، که تأیید میکند اقتصاد حتی پیش از آنکه آخرین شوک انرژی به بازارها ضربه بزند نیز شکننده بوده است. گزارش سیاست پولی فوریه بانک مرکزی انگلستان پیشبینی کرده بود که CPI در سهماهه دوم 2026 به محدوده هدف بازگردد، اما این مسیر اکنون پس از بازقیمتگذاری ماه مارس در بازارهای جهانی انرژی چندان قابل اعتماد به نظر نمیرسد. مسئله اصلی برای سرمایهگذاران دیگر فقط این نیست که آیا تورم در حال کاهش است یا نه، بلکه این است که آیا تحولات ژئوپلیتیکی این روند را به تأخیر میاندازند و سیاست را برای مدت طولانیتری محدودکننده نگه میدارند یا نه.
مهمترین دادههای اقتصادی و انتظارات بازار
سوگیری برای هفته پیش رو احتیاط بهجای خوشبینی است. تازهترین نظرسنجی معاملات توزیعی CBI نشان داد که خردهفروشان در فوریه افت شدیدی در حجم فروش را تجربه کردند، که بخشی از این ضعف به آبوهوای بارانی نسبت داده شد، هرچند انتظارات برای مارس تا حدی بهبود یافت. این موضوع باعث میشود گزارش رسمی فروش خردهفروشی فوریه نسبت به نقطه شروع قوی ژانویه، با ریسک نزولی معناداری روبهرو باشد.
1) PMI اولیه بریتانیا — سهشنبه، 24 مارس
این مهمترین داده بریتانیا در این هفته است. بر اساس تقویم بولتن PMI مارس 2026 اساندپی گلوبال، PMI اولیه بریتانیا در 24 مارس منتشر میشود. پسزمینه فوریه نسبتاً سازنده بود. PMI ترکیبی بریتانیا به 53.7 رسید که بالاترین سطح آن از اوت 2024 بود و به یک انبساط محدود اشاره داشت که بخش خدمات با رقم 53.9 پیشتاز آن بود، در حالی که بخش تولید تنها اندکی بالاتر از آستانه انبساط 50 و در سطح 51.7 باقی ماند. بازار اکنون میخواهد بداند آیا قرائتهای PMI مارس میتوانند با وجود شوک انرژی و افزایش نااطمینانی دوام بیاورند یا نه. با توجه به تداوم تنشها، انتظار برای یک بهبود مثبت روشن در فعالیتهای خدماتی و غیرخدماتی همچنان محدود است.
2) تورم مصرفکننده و تولیدکننده — چهارشنبه، 25 مارس
قرائتهای نهایی CPI و PPI فوریه در چهارشنبه، 25 مارس منتشر خواهند شد. در ژانویه، تورم 0.5%- کاهش یافت و نرخ سالانه را به 3.0% رساند. در شرایط آرامتر، این موضوع از یک دیدگاه مثبتتر نسبت به روند کنترل تورم حمایت میکرد. با این حال، با ادامه تنشهای ژئوپلیتیکی و اثرگذاری آن بر چندین کانال قیمتی، بهویژه در بخش انرژی، فعالان بازار ممکن است این ارقام را تا حدی با تأخیر و کمتر مرتبط با شرایط فعلی بازار تلقی کنند.
3) فروش خردهفروشی فوریه — جمعه، 27 مارس
ONS نشان میدهد که گزارش بخش خردهفروشی فوریه در 27 مارس منتشر خواهد شد. این گزارش مهم است، زیرا ژانویه بهطور قابلتوجهی از سمت صعودی غافلگیری داشت و حجم فروش خردهفروشی 1.8% در مقیاس ماهانه افزایش یافت؛ افزایشی که با هزینهکرد در آثار هنری، عتیقهجات و جواهرات آنلاین حمایت شد. پرسش اصلی اکنون این است که آیا آن جهش تنها یک بازگشت موقتی بوده یا آغاز تقاضای مصرفکنندهای قوی تر است. با توجه به تازهترین شواهد نظرسنجی، بازارها نسبت به هر نشانهای از اینکه شتاب مصرفکننده دوباره در حال تضعیف است، حساس خواهند بود.
یادداشت معاملهگران
برای سرمایهگذاران و معاملهگران، این هفته عمدتاً درباره این است که آیا اقتصاد بریتانیا همچنان شبیه یک روایت انبساط آهسته به نظر میرسد یا در حال حرکت به سمت رشد نرم تحت فشار تورمی است. همچنین درباره این است که بازارها چگونه به هضم تصمیم هفته گذشته بانک مرکزی انگلستان ادامه خواهند داد. این تمایز احتمالاً محرک بازده اوراق دولتی بریتانیا، استرلینگ و انتظارات برای مسیر آینده سیاست پولی بانک مرکزی انگلستان خواهد بود.
در بخش دادهها، اگر PMIها در محدوده انبساط باقی بمانند، رشد خردهفروشی از یک عقبنشینی شدید اجتناب کند، و اجزای قیمتی نشانهای از جهش دوباره تورم نشان ندهند، لحن نسبت به اقتصاد و بازارهای بریتانیا میتواند سازنده باقی بماند. در غیر این صورت، بازارها ممکن است دوباره به سمت یک تفسیر دفاعیتر حرکت کنند.
GBP/USD – نمای تکنیکال روزانه
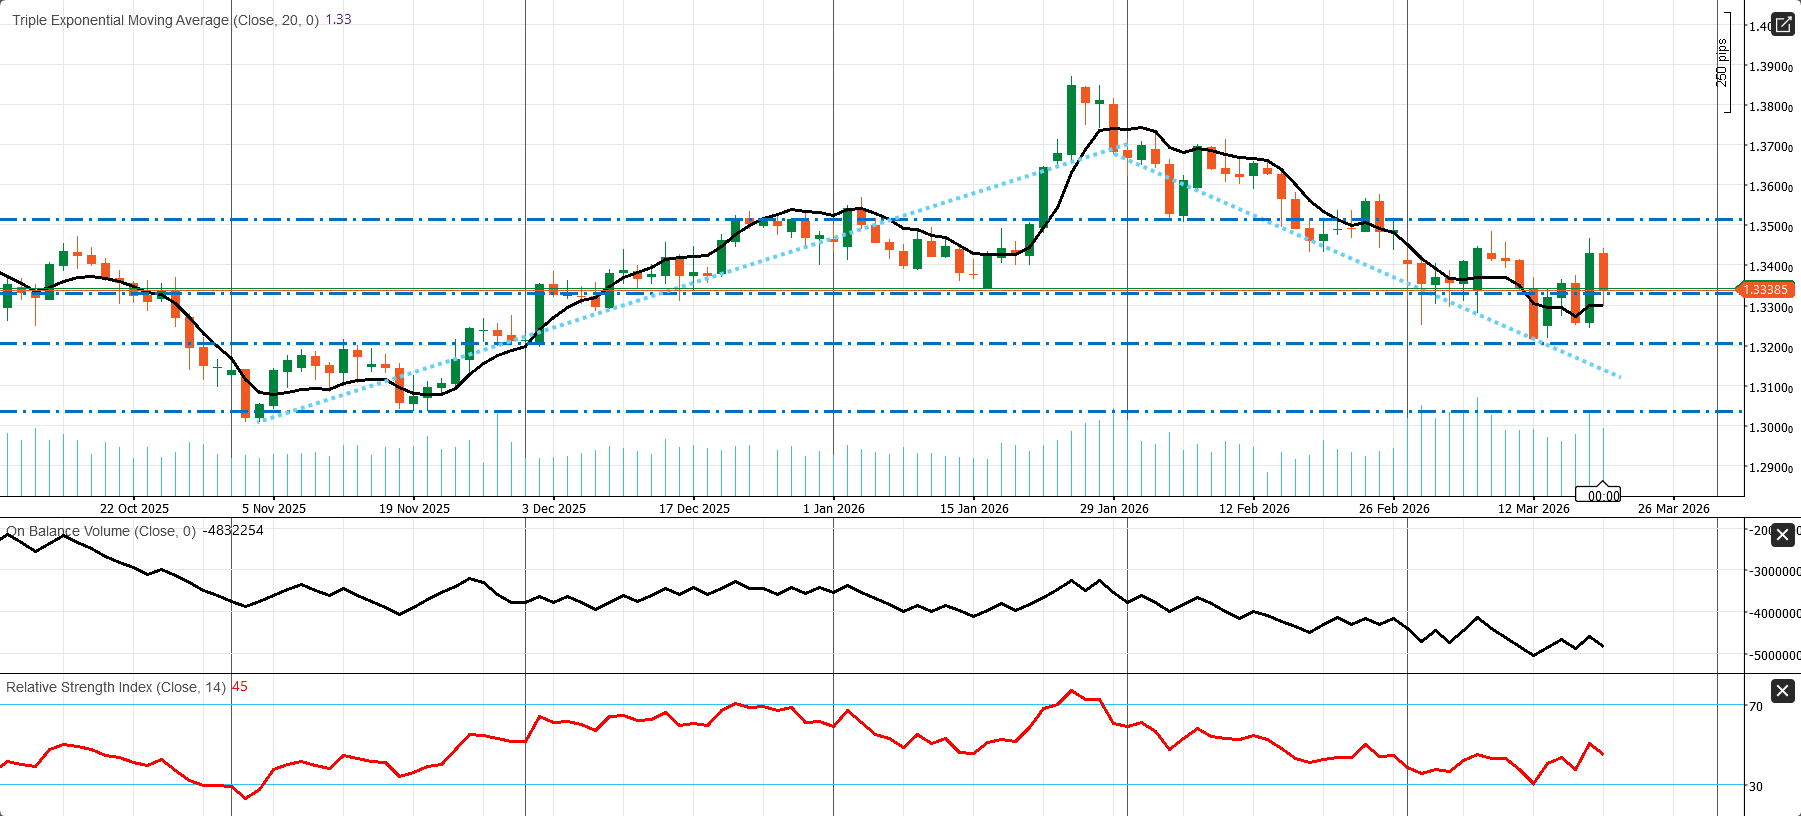
سوگیری روزانه در GBP/USD خنثی تا اندکی نزولی است، هرچند ساختار همچنان بیشتر شبیه یک تثبیت اصلاحی است تا آغاز یک شکست صعودی تازه. پس از رسیدن به سقف در محدوده 1.38 در اواخر ژانویه، این جفتارز وارد یک فاز اصلاحی شد که با سقفهای پایینتر و رد شدنهای مکرر زیر خط روند نزولی مشخص میشود.
در حال حاضر، قیمت در محدوده 1.3340 معامله میشود، که این جفتارز را در نزدیکی یک ناحیه پیوت مهم قرار میدهد. یک بازگشت محدود شکل گرفته، اما هنوز هیچ سیگنال بازگشتی صعودی روشنی دیده نمیشود.
- TEMA (20): قیمت در اطراف میانگین متحرک در نوسان است، که نشاندهنده ضعف در اطمینان به روند کوتاهمدت است.
- RSI: در محدوده 45 قرار دارد، که نشان میدهد مومنتوم ضعیف است اما هنوز در وضعیت اشباع فروش نیست.
- OBV: در مجموع همچنان ضعیف است، که نشان میدهد فشار خرید هنوز بهطور قانعکننده بازنگشته است.
سطوح کلیدی تکنیکال برای رصد:
- مقاومت فوری: 1.3350، سپس 1.3500. یک شکست قویتر بالای 1.3500 ساختار را بهبود میبخشد.
- حمایت فوری: 1.3200، سپس 1.3050. پایینتر از آن، فشار نزولی عمیقتر خواهد شد.
اگر GBP/USD زیر 1.3350–1.3500 باقی بماند، رشدهای قیمتی ممکن است محدود بمانند. برای بازگرداندن لحن به حالت صعودی، یک حرکت واضح بالای 1.3500 لازم خواهد بود، در حالی که شکست زیر 1.3200 مسیر را برای 1.3050 بعدی باز میکند.
چشمانداز هفتگی طلا:
پریمیوم جنگ، نرخهای بالاتر برای مدت طولانیتر، و یک ساختار کوتاهمدت شکننده
طلا در حالی وارد هفته جدید میشود که تحت فشار قرار دارد و بازار میان ریسک ژئوپلیتیکی و یک محیط اقتصاد کلان که همچنان برای این فلز نامساعد است، گرفتار شده است. با وجود تداوم جنگ در خلیج فارس، طلا بهتازگی شدیدترین افت هفتگی خود از سال 2020 را ثبت کرده است؛ بهطوری که گزارشها از افتی در حدود 8% تا 10% در طول هفته حکایت دارند. طلای آوریل کامکس در نزدیکی 4,574.90 دلار تسویه شد، در حالی که طلای نقدی اواخر جمعه اندکی پایینتر از محدوده 4,500 دلار به کار خود پایان داد. پیام اصلی هفته گذشته روشن بود: در رژیم فعلی بازار، دلار قویتر آمریکا، بازده بالاتر اوراق بدهی خزانه داری و کاهش انتظارات برای کاهش نرخهای بهره فدرال رزرو بر جذابیت سنتی طلا بهعنوان دارایی امن غلبه کردهاند.
پسزمینه گستردهتر اقتصاد کلان همچنان چالشبرانگیز باقی مانده است. در 18 مارس، فدرال رزرو دامنه هدف نرخ بهره فدرال را بدون تغییر در 3.50% تا 3.75% حفظ کرد و تأکید کرد که نااطمینانی درباره چشمانداز همچنان بالا باقی مانده است؛ و بهطور مشخص اشاره کرد که تحولات خاورمیانه پیامدهای نامشخصی به همراه دارند. این موضع سیاستی پولی باعث میشود طلا نسبت به هر عاملی که بازده واقعی آمریکا و دلار را بالاتر ببرد، بسیار حساس باقی بماند. اگر بازارها همچنان شوک نفتی را عمدتاً یک مسئله تورمی بدانند نه یک مسئله رشد یا رکود، طلا ممکن است در کوتاهمدت برای بازیابی شتاب خود با مشکل روبهرو شود.
چرا طلا با وجود استرس ژئوپلیتیکی کاهش یافته است
افت شدید اخیر طلا نباید بهعنوان تناقضی با ریسک ژئوپلیتیکی تفسیر شود. بلکه این مسئله نشان میدهد که طلا در حال حاضر بیشتر شبیه یک دارایی مبتنی بر جریان ذخایر معامله میشود تا یک پوشش کلاسیک ترس. در شرایط عادی، جنگ، اختلال در نفت و نوسان بازار باید به نفع فلزات گرانبها باشند. اما این بار، هم طلا و هم نقره تضعیف شدهاند، زیرا خریداران ساختاری اصلی، بهویژه بانکهای مرکزی و مدیران ذخایر دولتی، دیگر همان سطح از حمایت گذشته را ارائه نمیکنند.
بازار صعودی اخیر طلا بر دو نیروی اصلی بنا شده بود. نخست، دوره طولانی کاهش ارزش پول پس از 2008 بود که تقاضا برای داراییهای فیزیکی را تقویت کرد. دوم، شتابگیری دلارزدایی پس از مسدود شدن ذخایر روسیه در 2022 بود، همراه با نگرانیها درباره احتمال مداخله و سلطه کاخ سفید بر فدرال رزرو پیش از نامزدی کوین وارش. این پویاییها کشورهایی مانند چین، ترکیه و چندین کشور خلیج فارس را تشویق کرد که بخشی از ذخایر خود را از اوراق خزانه داری آمریکا به سمت طلا منتقل کنند. در آن محیط، طلا از یک دارایی صرفاً امن به یک دارایی استراتژیک ذخیرهای تبدیل شد.
جریانهای ذخیرهای، اختلال نفت، و فشار بر فلزات گرانبها
جنگ کنونی در خلیج فارس و اختلالات اطراف هرمز بخشی از این جریانهای حمایتی برای ذخایر را معکوس کرده است. کشورهای صادرکننده نفت مانند عربستان سعودی، امارات متحده عربی و کویت برای ایجاد مازادهایی که از انباشت ذخایر حمایت میکنند، به درآمدهای انرژی وابسته هستند. وقتی این جریانها مختل میشوند، ممکن است طلای کمتری بخرند یا حتی نیاز به نقد کردن بخشی از داراییهای خود داشته باشند. چین نیز از مسیر دیگری با چالش مشابهی روبهرو است؛ یعنی رشد ضعیفتر و مازادهای خارجی کمتر، که این نیز سرعت انباشت ذخایر و در نتیجه تقاضا برای طلا را کاهش میدهد.
نقره حتی شدیدتر از طلا افت کرده است، و دلیل آن مهم است. نقره فقط یک فلز قابل تبدیل شدن سریع به نقدینگی نیست؛ بلکه بهشدت به تقاضای صنعتی نیز وابسته است. با تضعیف انتظارات رشد، تقاضا از بخشهایی مانند الکترونیک، انرژی خورشیدی، خودروهای برقی و نیمههادیها نیز نرمتر میشود. این یعنی نقره از هر دو سمت تحت فشار قرار گرفته است: هم از ناحیه تقاضای ذخیرهای ضعیفتر و هم از ناحیه مصرف صنعتی ضعیفتر.
انتظارات از هفته پیش رو
در بلندمدت، استدلال ساختاری به نفع طلا همچنان برقرار است. با این حال، در کوتاهمدت، رفتار قیمتی بیشتر توسط نقدشوندگی، جریانهای ذخیرهای و فشار بر ترازنامههای حاکمیتی هدایت میشود تا صرفاً ترس. به بیان دیگر، خریدار نهایی عقب کشیده است، و همین مسئله کمک میکند توضیح دهیم چرا طلا با وجود یک پسزمینه ژئوپلیتیکی بیثبات در حال افت است. مسئله کلیدی این هفته این است که آیا بازارها همچنان طلا را عمدتاً از منظر تورم و نرخهای بهره قیمتگذاری میکنند یا دوباره به سمت تقاضای مستقیم پناهگاه امن بازمیگردند. جنگ در خلیج فارس همچنان محرک اصلی باقی میماند. اگر اختلالات انرژی بدتر شود، طلا ممکن است در نهایت از آن شرایط بهعنوان یک پوشش ژئوپلیتیکی سود ببرد، اما واکنش اولیه میتواند بار دیگر دلار قویتر و شرایط مالی سختتر باشد.
سناریوی پایه برای چند روز آینده، نوسان بالا و معاملات دوطرفه است، نه یک بازگشت صعودی تمیز. طلا پس از فروش سنگین هفته گذشته از نظر کوتاهمدت اقتصاد کلان در وضعیت اشباع فروش قرار گرفته است، بنابراین جهشهای اصلاحی ممکن هستند. اما برای یک بازیابی پایدارتر، احتمالاً طلا به دستکم یکی از این عوامل نیاز دارد: دلار ضعیفتر، بازده پایینتر اوراق خزانه داری، دادههای ضعیفتر فعالیت اقتصادی آمریکا، یا یک حرکت عمیقتر ریسکگریزانه که خرید مستقیم دارایی امن را دوباره احیا کند. بدون این عوامل، رشدهای قیمتی ممکن است همچنان ضعیف بمانند.
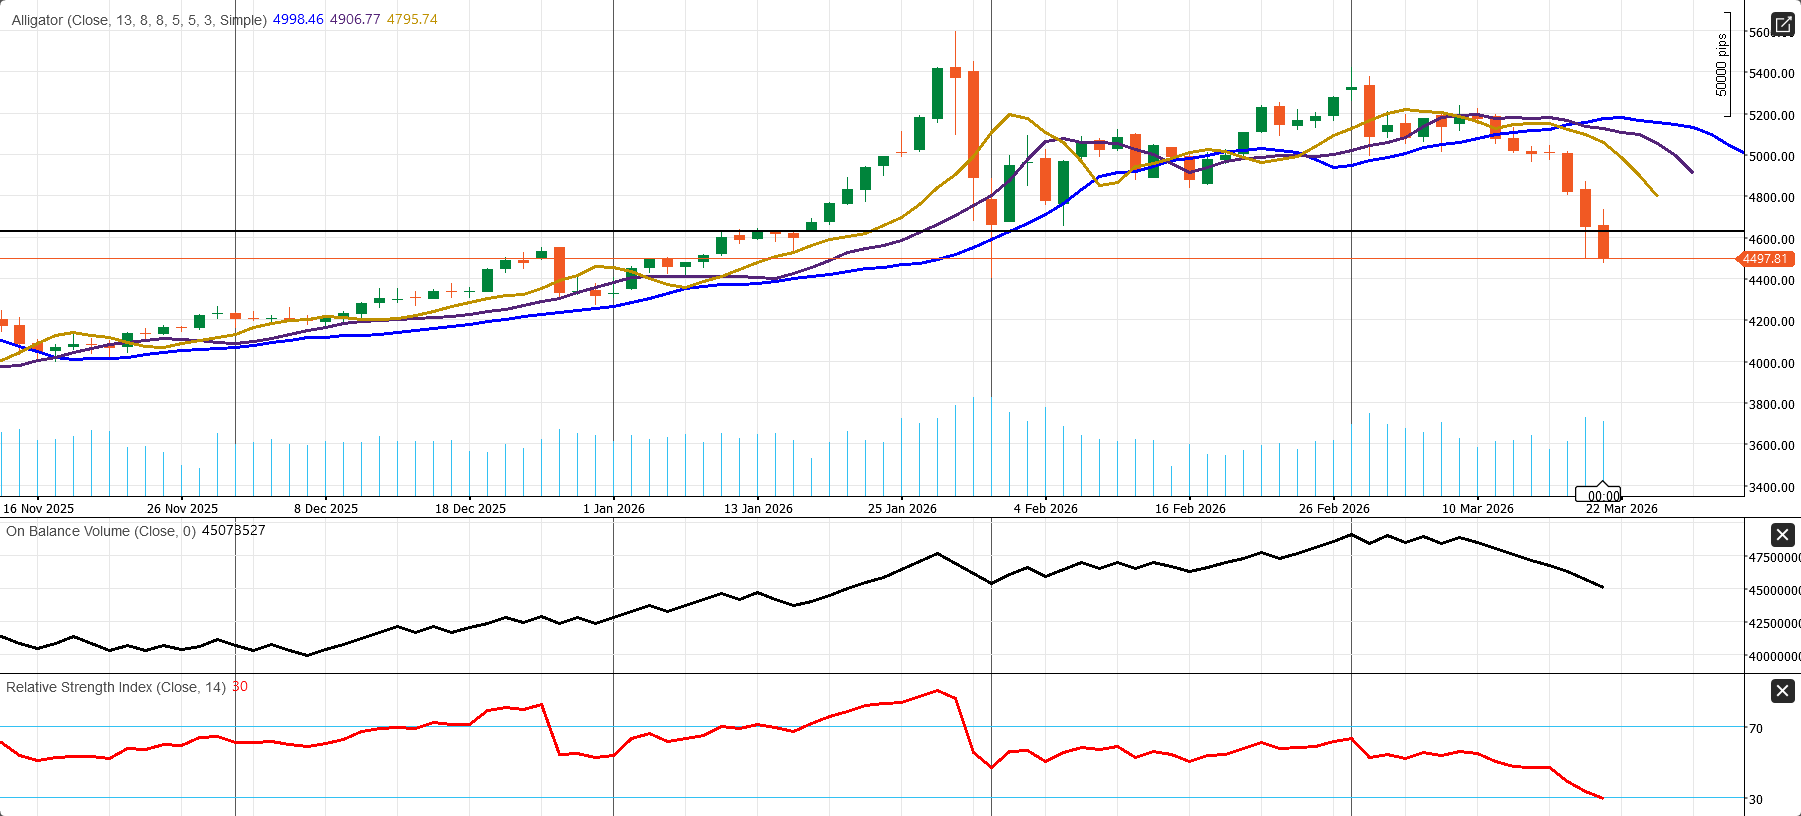
طلا – نمای تکنیکال روزانه
روند کوتاهمدت در XAU/USD پس از یک شکست نزولی قدرتمند، همچنان بهوضوح منفی باقی مانده است. طلا در نزدیکی 4498 معامله میشود، که بهمراتب پایینتر از ناحیه حمایتی کلیدی 4600 است.
- اندیکاتور Alligator: قیمت پایینتر از هر سه خط قرار دارد، و خطوط در حال باز شدن به سمت پایین هستند که ساختار نزولی را تقویت میکند.
- RSI: در محدوده 30 قرار دارد که نشان میدهد بازار نزدیک به ناحیه اشباع فروش است. این میتواند فضا برای یک جهش کوتاهمدت ایجاد کند، اما هنوز سیگنال بازگشتی محسوب نمیشود.
- OBV: همچنان در حال کاهش است، که نشان میدهد توزیع همچنان فعال است و خریداران هنوز بهطور قانعکننده بازنگشتهاند.
سطوح کلیدی برای رصد:
حمایت: 4490–4500، سپس 4400، و بعد از آن 4300.
مقاومت: ابتدا 4600، سپس مقاومت قویتر در نزدیکی خطوط Alligator در محدوده 4800–5000.
تا زمانی که قیمت پایینتر از 4600 باقی بماند، رشدهای قیمتی ممکن است صرفاً ماهیتی اصلاحی داشته باشند. حرکت دوباره به بالای 4600 نخستین نشانه تثبیت خواهد بود، اما خریداران برای بهبود تصویر گستردهتر باید بخش بسیار بیشتری از ناحیه 4800–5000 را پس بگیرند.
چشمانداز هفتگی WTI
شوک عرضه، بازار نفت را در یک رژیم صعودی اما بهشدت پرنوسان نگه داشته است
بازار نفت وارد هفته جدیدی میشود که همچنان بهعنوان یک شوک عرضه ناشی از جنگ معامله خواهد شد، نه بهعنوان یک بازار معمولی و چرخهای نفت خام. در پایان روز جمعه، برنت در 112.19 دلار بسته شد، در حالی که قرارداد های نزدیک تر WTI آوریل در 98.32 دلار و قرارداد فعالتر دو ماهه WTI در 98.23 دلار به کار خود پایان داد. گزارشها همچنین نشان دادند که قیمتها در بالاترین سطوح خود در نزدیک به چهار سال گذشته بسته شدند، زیرا درگیریها تشدید شد و اختلالات عرضه در عراق عمیقتر شد. این پسزمینه همچنان باعث شده بازار بیشتر بر کمبود فیزیکی، ریسک ژئوپلیتیکی، و واکنشهای اضطراری در سمت عرضه متمرکز بماند، نه بر دینامیکهای استاندارد چرخه تقاضا.
محرک اصلی همچنان اختلال عرضه در خلیج فارس است. تنگه هرمز که حدود 20% از جریان جهانی نفت و LNG را مدیریت میکند، بهشدت مختل شده است، در حالی که عراق وضعیت فورس ماژور را برای میادین نفتی تحت بهرهبرداری شرکتهای خارجی اعلام کرده و پس از توقف صادرات جنوبی، تولید شرکت نفت بصره را از 3.3 میلیون بشکه در روز به 900 هزار بشکه در روز کاهش داده است. زیرساختهای انرژی گستردهتر منطقه خلیج فارس نیز هدف حمله قرار گرفتهاند و همین مسئله، تصویری که از قبل نیز برای عرضه منطقه شکننده بود را بدتر کرده است. این همان دلیل اصلی است که قیمت نفت را در سطوح بالا نگه داشته و آن را نسبت به هر تیتر خبری مرتبط با کشتیرانی، توقف تولید، یا تشدید نظامی بسیار واکنشپذیر کرده است.
برخی ضربهگیرها در جای خود قرار دارند، اما هنوز به اندازهای بزرگ به نظر نمیرسند که بهطور کامل مقیاس این شوک را جبران کنند. آژانس بینالمللی انرژی (IEA) از آزادسازی اضطراری 400 میلیون بشکهای ذخایر کشورهای عضو خبر داده و مقامات آمریکایی نیز اعلام کردهاند که آزادسازیهای بیشتری از ذخیره استراتژیک نفت (SPR) همچنان ممکن است. همزمان، اوپکپلاس پیش از تشدید جنگ، از قبل برنامه یک تعدیل تولید محدود به میزان 206 هزار بشکه در روز برای آوریل را داشت، اما این افزایش در مقایسه با اختلالات کنونی بسیار کوچک است. ایالات متحده نیز با رفع موقت تحریمهای صادرات نفت ایران و امکان فروش 140 میلیون بشکه ذخایر نفتی ایران را در تلاشی برای تزریق نفت بیشتر به بازار و کنترل قیمتها است، در حالی که گزارشها نشان میدهند هفته گذشته انعطاف مشابهی برای ذخایر نفتکشهای روسیه نیز در نظر گرفته شد. با این حال، این اقدامات بیشتر بهعنوان تسکینی جزئی دیده میشوند تا یک راهحل کامل.
تصویر داخلی آمریکا برای نفت حمایتی است، هرچند بهتنهایی انفجاری نیست. دادههای EIA برای هفته منتهی به 13 مارس نشان داد که ذخایر تجاری نفت خام آمریکا 6.2 میلیون بشکه افزایش یافته و به 449.3 میلیون بشکه رسیده است، در حالی که ذخایر بنزین 5.4 میلیون بشکه و فرآوردههای میانتقطیر 2.5 میلیون بشکه کاهش یافتهاند. تولید نفت خام آمریکا در 13.668 میلیون بشکه در روز قرار داشت، نرخ بهرهبرداری پالایشگاهها به 91.4% افزایش یافت، و مجموع فرآوردههای عرضهشده در چهار هفته گذشته بهطور متوسط 21.0 میلیون بشکه در روز بود که 2.1% بیشتر از سال قبل است. این ترکیب نشان میدهد که عرضه نفت خام در آمریکا هنوز در دسترس است، اما توازن فرآوردههای پالایشی در حال فشردهتر شدن است. در یک شوک عرضه ژئوپلیتیکی، این موضوع اهمیت دارد، زیرا حتی زمانی که ذخایر نفت خام کل افزایش مییابند، فشار بر سوختها را حفظ میکند.
بعید است شیل آمریکا نیز بتواند این مشکل را بهسرعت حل کند. گزارشها نشان میدهند که تعداد کل دکلهای نفت و گاز آمریکا این هفته یک واحد کاهش یافته و به 552 رسیده است، هرچند تعداد دکلهای نفتی دو واحد افزایش یافته و به 414 رسیده که بالاترین سطح از اواسط دسامبر است. حتی با وجود قیمتهای بالاتر، تولیدکنندگان همچنان هزینهکرد سرمایهای را با انضباط حفظ کردهاند، در حالی که چشمانداز ماه مارس EIA تولید نفت خام آمریکا را در 13.6 میلیون بشکه در روز در سال 2026 پیشبینی میکند؛ سطحی که با وجود جهش اخیر قیمتها تنها افزایش محدودی را نشان میدهد. این مسئله دیدگاه گستردهتر بازار را تقویت میکند که واکنشپذیری عرضه همچنان محدود باقی مانده است، بهویژه زمانی که شوک تا این اندازه بزرگ و ناگهانی باشد.
این دیگر فقط یک داستان نفتی نیست. جهان با چیزی روبهروست که از آن بهعنوان یک شوک انرژی بیسابقه یاد شده است؛ شوکی که IEA میگوید از تحریم نفتی 1973 نیز بدتر است، زیرا نهتنها نفت خام، بلکه گاز، LNG، سوختهای پالایشی، مواد شیمیایی و نهادههای کود را در سراسر اقتصاد جهانی تحت تأثیر قرار داده است. حدود 400 میلیون بشکه، یا تقریباً چهار روز از عرضه جهانی، تاکنون از بازار حذف شده و همین مسئله قیمت انرژی را حدود 50% بالا برده است. هزینههای بالاتر حملونقل، گرمایش، برق و تولیدات صنعتی اکنون در حال سرایت به بودجه خانوارها، حاشیه سود شرکتها و واکنشهای سیاستی دولتها هستند. کشورها نیز از هماکنون با اقداماتی مانند سهمیهبندی سوخت، کاهش سفر، محدودیتهای صادراتی، کاهش مصرف انرژی و برنامهریزی اضطراری واکنش نشان دادهاند.
بخش گاز این بحران بهویژه شدید است. حملات به تأسیسات اصلی گاز در خلیج فارس، از جمله پارس جنوبی و راس لفان، قیمت گاز طبیعی را هم در اروپا و هم در آسیا بهشدت بالا برده است. گفته میشود از دست رفتن عرضه LNG میتواند سه تا پنج سال ادامه یابد، که به این معناست که بحران کنونی ممکن است موقتی نباشد و به یک عامل ساختاری در قیمتگذاری جهانی انرژی تبدیل شود. همین فشار گستردهتر در بخش انرژی یکی از دلایلی است که تحلیلگران اکنون این دوره را خطرناکتر از دورههای قبلی تنش در خلیج فارس توصیف میکنند.
برای هفته پیش رو، سوگیری WTI همچنان صعودی اما بهشدت پرنوسان باقی مانده است. تا زمانی که رفتوآمد در هرمز محدود بماند و توقفها در خلیج فارس ادامه پیدا کند، مسیر با کمترین مقاومت همچنان به سمت بالاست. با این حال، WTI ممکن است همچنان عملکرد ضعیفتری نسبت به برنت داشته باشد، زیرا شاخص آمریکا از نظر عرضه وضعیت بهتری دارد و فاصله قیمتی آن با برنت هماکنون به بیشترین سطح در 11 سال گذشته رسیده است. از نظر عملی، این همچنان بازاری است که ریسک صعودی واقعی دارد، اما همچنین بازاری است که میتواند بر اساس هر تیتر خبری مرتبط با توافقهای عبور امن، آزادسازیهای SPR، یا بازگشت سریعتر از انتظار محمولههای ایرانی به آسیا دچار بازگشتهای شدید شود. مهمترین مواردی که این هفته باید زیر نظر گرفت عبارتاند از تیترهای مربوط به کشتیرانی در هرمز، کاهش بیشتر تولید عراق یا خلیج فارس، بحثهای CERAWeek درباره واکنشهای اضطراری عرضه، و گزارش هفتگی بعدی نفت EIA در روز چهارشنبه.
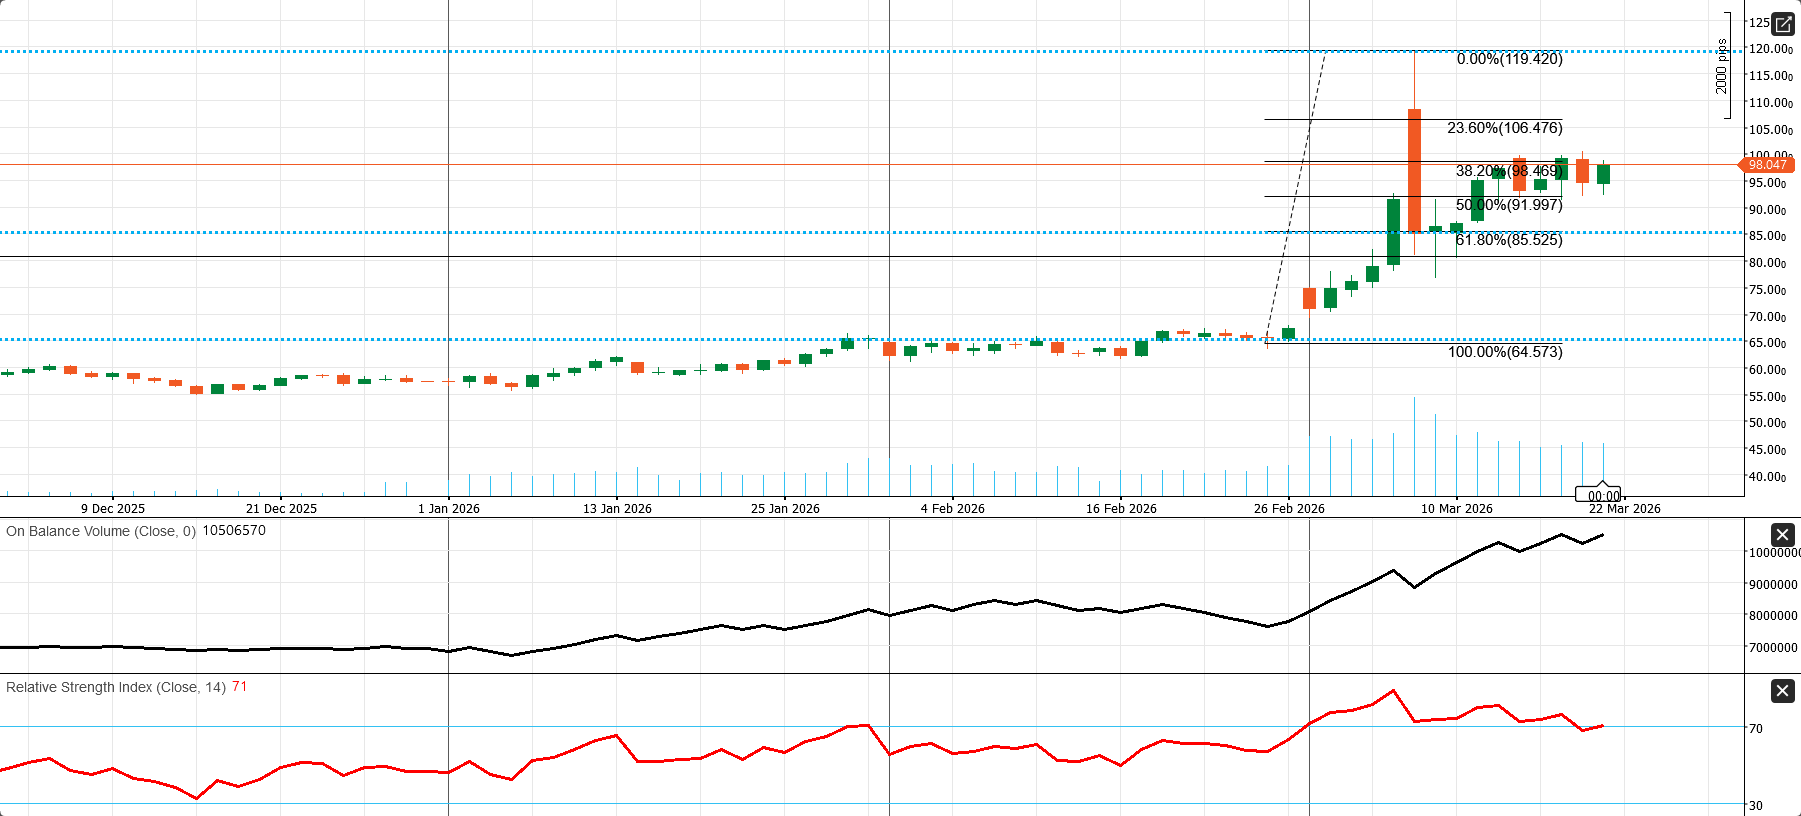
WTI – نمای تکنیکال روزانه
WTI همچنان شبیه یک بازار صعودی در فاز تثبیت به نظر میرسد، نه یک بازگشت نزولی تأییدشده. ساختار صعودی گستردهتر پس از شکست از کف بلندمدت در محدوده 64–65 همچنان حفظ شده است. قیمت اکنون در نزدیکی 98.0 معامله میشود، درست پایینتر از سطح 38.2% فیبوناچی در 98.47، که این محدوده را به یک ناحیه پیوت مهم کوتاهمدت تبدیل میکند.
- RSI: در محدوده 71 قرار دارد که نشاندهنده مومنتوم قوی است، اما همچنین هشدار میدهد که بازار به ناحیه اشباع خرید نزدیک شده است.
- OBV: همچنان بهطور شدید در حال افزایش است، که از این ایده حمایت میکند که حرکت گستردهتر هنوز با فشار خرید قوی پشتیبانی میشود.
سطوح کلیدی تکنیکال:
- مقاومت فوری: 98.5، سپس 106.5. شکست بالای 106.5 مسیر حرکت به سمت ناحیه جهش قبلی را دوباره باز میکند.
- حمایت فوری: 92.0 (فیبوناچی 50%)، سپس 85.5 (فیبوناچی 61.8%). ناحیه 85–92 همچنان باند حمایتی کلیدی برای خریداران باقی میماند.
تا زمانی که WTI بالای 92.0 باقی بماند، ساختار صعودی گستردهتر مطلوب باقی میماند. حرکت دوباره به بالای 98.5 استدلال برای یک آزمون دیگر از 106.5 را تقویت میکند، در حالی که شکست زیر 92.0 نشانهای از یک عقبنشینی عمیقتر به سمت 85.5 خواهد بود.
چشمانداز هفتگی بیتکوین:
ورود سرمایه به ETFها از بازیابی حمایت میکند، اما ریسکهای اقتصاد کلان BTC را در یک دامنه شکننده نگه میدارند
بیتکوین در موقعیتی مختلط اما همچنان شکننده وارد هفته جدید میشود؛ بازاری که نشانههایی از تثبیت را نشان میدهد، اما هنوز یک شکست صعودی کاملاً قانعکننده را به نمایش نگذاشته است. بازیابی از فروش سنگین اوایل فوریه قابل توجه بوده است، بهویژه پس از آنکه بیت کوین (BTC) برای مدت کوتاهی به سمت $60,000، سقوط کرد. اما ساختار گستردهتر هنوز بیشتر شبیه یک بازار معاملاتی حساس به اقتصاد کلان به نظر میرسد تا یک چرخه صعودی تمیز و خودپایدار. بیتکوین در 17 مارس در نزدیکی $74,300 معامله میشد، در حالی که Citi اعلام کرد که این رمزارز احتمالاً در محدوده $70,000 نوسان خواهد کرد، زیرا سرمایهگذاران در انتظار محرکهای روشنتر قانونگذاری و اقتصاد کلان هستند. این ترکیب، وضعیت کنونی بازار را بهخوبی توصیف میکند: بیتکوین دیگر در وضعیت وحشت نیست، اما میزان اطمینان همچنان محدود باقی مانده است.
یکی از مهمترین تحولاتی که از بازار کریپتو حمایت کرده، قدرت دوباره ورود سرمایه به ETFهای کریپتو بوده است. از زمان آغاز درگیری ایران و آمریکا، داراییهای ETFهای کریپتو طبق گزارشها $12 میلیارد افزایش یافتهاند؛ موضوعی که نشان میدهد داراییهای دیجیتال در دورهای از بیثباتی در بازارهای سنتی، بار دیگر توجه تازهای جلب کردهاند. بر اساس ارقامی که از The Kobeissi Letter نقل شده، ETFهای کریپتو در هفت روز گذشته $1.06 میلیارد سرمایه جذب کردند که قویترین نتیجه هفتگی از اواسط ژانویه و سومین هفته متوالی ورود مثبت سرمایه محسوب میشود. طی این دوره سههفتهای، مجموع ورود سرمایه به بیش از $2.8 میلیارد رسید و تقریباً $3.9 میلیارد خروج سرمایه ثبتشده در دوره پنجهفتهای فروش قبلی را جبران کرد.
این بازگشت در تقاضای ETF اهمیت دارد، زیرا نشان میدهد که سرمایهگذاران نهادی پس از دورهای محتاطانهتر، در حال بازگشت هستند. این بازیابی عمدتاً توسط ای تی اف های بیت کوین هدایت شده است؛ صندوقهایی که هفته گذشته حدود $793 میلیارد ورود سرمایه ثبت کردند و نزدیک به 75% از کل ورود سرمایه ETFها را به خود اختصاص دادند. طی سه هفته گذشته، ETFهای بیتکوین حدود $2.2 میلیارد جذب کردهاند و این دیدگاه را تقویت کردهاند که نهادها همچنان بیتکوین را بهعنوان ترجیحیترین ارز در بازار کریپتو در شرایط پرنوسان اقتصاد کلان میبینند. این ایده که $70,000 ممکن است بهعنوان یک ناحیه کلیدی ورود سرمایه نهادی عمل کند، بهویژه در بازاری که داراییهای ریسکی سنتی همچنان تحت فشار هستند، اهمیت فزایندهای پیدا کرده است.
Ethereum ETFs نیز در بازیابی گستردهتر جریان ورود سرمایه به ETFهای کریپتو نقش داشتهاند. این صندوقها هفته گذشته $315 میلیارد ورود سرمایه ثبت کردند و احتمالاً راهاندازی اخیر BlackRock Ethereum ETF (ETHB) به بهبود احساسات بازار کمک کرده است. با این حال، تصویر از ابتدای سال تا به امروز برای اتریوم همچنان خنثیتر باقی مانده و جریان خالص سرمایه اکنون نزدیک به صفر است. این تفاوت مهم است. این موضوع نشان میدهد که در حالی که تقاضای نهادی برای مواجهه با کریپتو در حال بازگشت است، قویترین سطح اطمینان همچنان متوجه بیتکوین است، نه کل مجموعه داراییهای دیجیتال.
نتیجه این ورود سرمایهها آن بوده که کل داراییهای تحت مدیریت ETFهای کریپتو طبق گزارشها به $140 میلیارد رسیدهاند که از زمان آغاز درگیری ایران و آمریکا، 9.4% افزایش نشان میدهد. این تحول قابل توجهی است، زیرا در دورهای رخ میدهد که بازارهای سنتی با آشفتگی ژئوپلیتیکی و نوسان گسترده روبهرو هستند. به بیان دیگر، در حالی که دیگر داراییهای ریسکی با مشکل مواجه بودهاند، ETFهای کریپتو به ابزارهایی فزاینده جذاب برای سرمایهگذارانی تبدیل شدهاند که بهدنبال مواجهه با داراییهای دیجیتال بدون نگهداری مستقیم کوینها هستند.
با این حال، بزرگترین مسئله برای بیتکوین همچنان پسزمینه اقتصاد کلان است. فدرال رزرو در 18 مارس نرخهای بهره را بدون تغییر در 3.50%–3.75% حفظ کرد و تأکید داشت که نااطمینانی پیرامون چشمانداز اقتصادی همچنان بالا باقی مانده، بهویژه با توجه به پیامدهای نامشخص تحولات خاورمیانه برای اقتصاد آمریکا. این موضوع اهمیت دارد، زیرا بیتکوین معمولاً زمانی با مشکل مواجه میشود که بازارها قیمتهای بالاتر نفت و استرس ژئوپلیتیکی را بهعنوان دلایلی برای تورم چسبندهتر، بازده بالاتر اوراق و کاهش کمتر نرخها تعبیر کنند. در چنین محیطی، BTC کمتر شبیه یک داستان مستقل کریپتویی رفتار میکند و بیشتر شبیه یک دارایی اقتصاد کلان با بتای بالا ظاهر میشود.
به همین دلیل است که بازار فعلی همچنان بیشتر شبیه یک بازار معاملاتی است، نه یک بازار با روندی واضح. بیتکوین بهخوبی بالاتر از کفهای وحشت فوریه تثبیت شده است، اما یکی از ستونهای کلیدی صعودی میانمدت تضعیف شده است. طبق گزارشها، سیتی هدف ۱۲ ماهه خود برای بیت کوین را از ۱۴۳۰۰۰ دلار به ۱۱۲۰۰۰ دلار کاهش داده است. عمدتاً به این دلیل که پیشرفت در قانونگذاری ساختار بازار کریپتو در آمریکا متوقف شده است. این کاهش اهمیت دارد، زیرا قانونگذاری شفافتر بهعنوان یک محرک اصلی برای پذیرش گستردهتر نهادی و تقاضای قویتر ناشی از ETFها دیده میشد.
برای هفته پیش رو، سناریوی پایه همچنان معاملات پرنوسان و دوطرفه باقی میماند، با تنها یک تمایل اندک به بازیابی در صورتی که شرایط اقتصاد کلان بهبود یابد. ناحیه $70,000 همچنان پیوت مرکزی بازار است. تا زمانی که بیتکوین در اطراف یا بالاتر از این سطح باقی بماند، بازار هنوز میتواند استدلال کند که تسلیم فوریه یک کف ناشی از وحشت بوده و فاز کنونی بیشتر یک دوره بازسازی است تا آغاز یک سقوط تازه. سناریوی صعودی نسبتاً روشن است: دادههای ضعیفتر آمریکا، بازده پایینتر اوراق بدهی خزانه داری، آرامتر شدن قیمت نفت، و دلار باثباتتر میتوانند به BTC اجازه دهند دوباره به میانه محدوده $70,000 بازگردد و شتاب خود را بازسازی کند. سناریوی نزولی نیز به همان اندازه روشن است: سیگنالهای قویتر تورمی، بازده بالاتر، افزایش دوباره نفت، یا یک حرکت گستردهتر ریسکگریزانه میتوانند بیتکوین را دوباره به سمت سطح کلیدی $70,000 بفرستند و بازار را وادار کنند بار دیگر این سطح حمایتی را آزمایش کند.
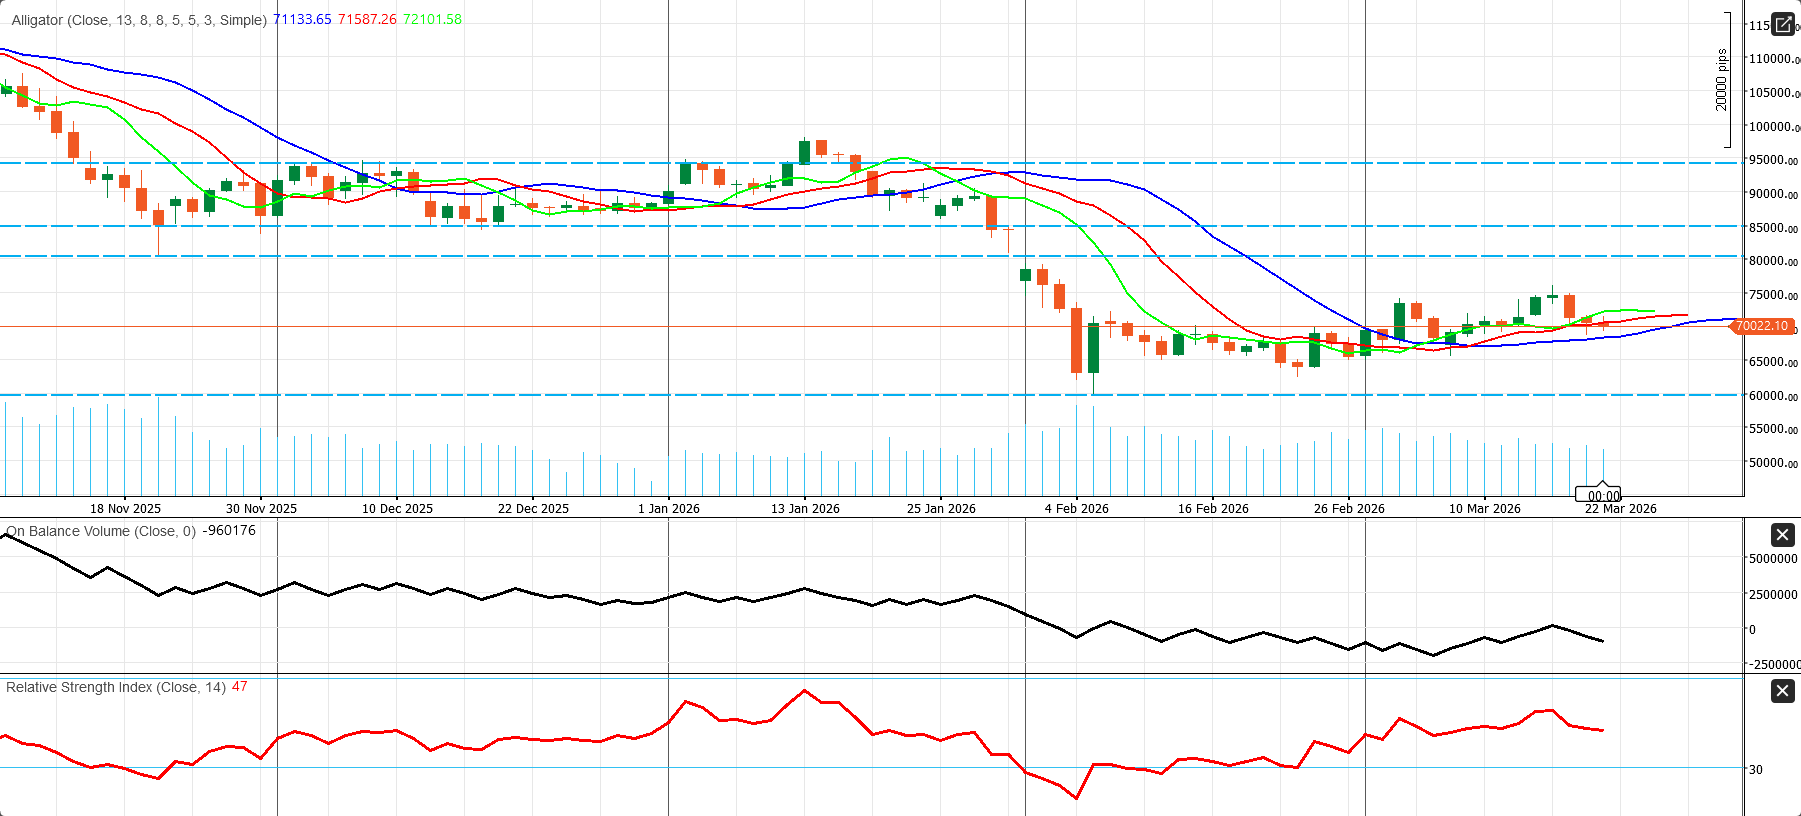
از منظر تکنیکال، BTC/USD به نظر میرسد در تلاش است تا بالای $70,000 یک کفسازی انجام دهد، اما نمودار همچنان برای بهبود قاطع احساسات به یک شکست صعودی قویتر نیاز دارد. حرکت بزرگتر از ژانویه همچنان نزولی باقی مانده، در حالی که چند هفته اخیر بیشتر شبیه یک فاز کفسازی یا تثبیت به نظر میرسد. قیمت همچنان در اطراف pivot zone $70,000–$72,000 با دشواری روبهرو است. Alligator indicator نشان میدهد که سه خط در حال صاف شدن و فشرده شدن هستند؛ موضوعی که نشان میدهد روند نزولی قبلی کند شده، هرچند قیمت هنوز بهوضوح بالاتر از آنها قرار نگرفته است. RSI نزدیک 47 به مومنتوم خنثی اشاره دارد، در حالی که OBV ضعیف باقی مانده، که نشان میدهد اطمینان خرید تنها بهصورت محدود بهبود یافته است. مقاومت فوری در $72,000–$73,000 قرار دارد و پس از آن $80,000 و $85,000 دیده میشود. حمایت فوری در محدوده $68,000–$70,000 قرار دارد و شکست به پایین میتواند مسیر را دوباره به سمت $64,000–$60,000 باز کند.
جمعبندی نهایی: بازار کریپتو نسبت به اوایل فوریه باثباتتر به نظر میرسد، اما بیتکوین همچنان درون یک دامنه شکننده و تحت هدایت اقتصاد کلان معامله میشود. ورود سرمایه به ETFها احساسات بازار را بهبود بخشیده و به بازسازی پایه بازار کمک کرده است، اما نرخها، بازدهها، نفت و اشتهای ریسک گستردهتر همچنان محرکهای واقعی باقی ماندهاند. در حال حاضر، $70,000 همچنان ناحیه حمایتی کلیدی است، در حالی که بخش پایین تا میانی محدوده $70,000 همچنان ناحیهای است که خریداران برای تقویت چشمانداز باید آن را پس بگیرند.
Comments