 English
 پارسی


بیرون از آمریکا هم تقویم به همان اندازه سنگسن است و روایتهای بینبازاری را در جریان نگه میدارد. اداره آمار ملی بریتانیا (ONS) در ۱۲ فوریه دادههای GDP، تولید و تجارت را منتشر میکند؛ مجموعهای پُرسیگنال برای سنجش اینکه رشد اقتصادی بریتانیا «سرپا مانده» یا در حال از دست دادن شتاب رشد خود است. پس از آن، منطقه یورو با بهروزرسانی ارقام رشد وارد میشود، چین یک ایستگاه کنترل تورمی ارائه میدهد که هم درباره وضعیت تقاضا حرف میزند و هم فشارهای ادامهدار «ضدتورمی»، و ژاپن پس از یک دوره نوسان در بازار ارز و اوراق بدهی، به سمت یک انتخابات زودهنگام میرود—که یک لایه سیاسی روی پسزمینهای از سیاستگذاری حساس و نوسان بالا اضافه میکند. در مجموع، هفته ۶ بحث «رشد در برابر ضدتورم» را در مرکز پرایساکشن نگه میدارد؛ با این ویژگی که نرخها، بازار ارز و داراییهای ریسکی همگی آماده واکنش سریع هستند.
مشاهده ویدیو تحلیلی
مرور اقتصاد امریکا در هفته گذشته
این هفته دوباره همان ترکیبِ ناپایدار و پرریسکِ اقتصاد کلان را تثبیت کرد: رشد در حال بهبود، بازار کار در حال سرد شدن، و تورم همچنان چسبنده. شتاب فعالیت اقتصادی تقویت شد—بهویژه با یک جهش چشمگیر در بخش تولید—اما همزمان شاخصهای تقاضای نیروی کار نرمتر شدند؛ از کاهش فرصتهای شغلی گرفته تا پررنگتر شدن سیگنالهای تعدیل نیرو. در عین حال، فشارهای قیمتی—خصوصاً در خدمات—هنوز بهطور ناراحتکنندهای بالاست و همین موضوع «دو سوی مأموریت فدرال رزرو» (اشتغال و تورم) را در وضعیت کشمکش نگه میدارد. خوانش کلان این هفته با نویز سیاسی واشنگتن هم پیچیدهتر شد؛ از جمله تعطیلی موقت و نیمبند دولت که انتشار برخی دادههای کلیدی را عقب انداخت (بهخصوص انتقال گزارش اشتغال ژانویه به چهارشنبه ۱۱ فوریه) و همچنین افزایش توجه بازار به سیاستورزی پیرامون رهبری فدرال رزرو.
رشد و فعالیت: جهش تولید، تابآوری خدمات
نقطه برجسته هفته، بازگشت پرقدرت تولید بود. شاخص PMI تولید ISM از 47.9 به 52.6 جهش کرد (قویترین سطح از آگوست 2022) و سفارشهای جدید به 57.1 رسید؛ ترکیبی که نشاندهنده بهبود واضح در مومنتوم تقاضاست. این تصویر با دادههای شاخص مدیران خرید S&P Global هم تأیید شد که در محدوده انبساطی و روی 52.4 باقی ماند. بخش خدمات همچنان مقاوم بود، اما جزئیات درونی آن «روشن» نبود: PMI خدمات ISM در 53.8 ثابت ماند، با این حال سفارشهای جدید از 56.5 به 53.1 کاهش یافت و مؤلفه اشتغال به 50.3 لغزید—نشانهای از اینکه خدمات هنوز در حال رشد است، اما در استخدام محتاطتر شده.
یک نکته مهم: جهش تولید ممکن است صرفاً از «تقاضای نهایی» نیامده باشد. بخشی از حرکت میتواند ناشی از بازسازی موجودی پس از تعطیلات و تلاش مشتریان برای پیشدستی در برابر ریسک افزایش هزینهها باشد—بهویژه اگر نگرانی از تعرفهها به رشد قیمت نهادهها تبدیل شود. در گزارشهای میدانی هم به نگرانی از تعرفههای جدید، افزایش هزینهها و عدمقطعیت جهانی اشاره شده است.
بازار کار: سرد شدن دارد واضحتر میشود
سازگارترین تغییر تدریجی این هفته، نرمتر شدن بازار کار بود. ADP اشتغال بخش خصوصی فقط 22 هزار افزایش را نشان داد (بهطور معنادار پایینتر از انتظار). در سمت بیمه بیکاری، درخواستهای اولیه به 231 هزار رسید و درخواست های تکرار شده 1.844 میلیون ثبت شد؛ میانگین 4هفتهای نیز حدود 212 هزار بود (با اشاره برخی گزارشها به اثرات آبوهوای شدید). تیتر تعدیل نیرو هم سنگینتر شد: Challenger job cuts به 108.4 هزار رسید و 117.8٪ سالانه رشد کرد—سریای نوسانی، اما از نظر روانی اثرگذار. مهمتر از همه، طرف «تقاضای نیروی کار» سردتر شد: JOLTS فرصتهای شغلی تا پایان دسامبر به 6.542 میلیون افت کرد (حدود 10٪ کمتر از سال قبل و پایینترین سطح از سپتامبر 2020)؛ یعنی کارفرماها در جذب نیرو گزینشیتر شدهاند.
البته برخی معیارهای سنتی هنوز از محیط «کماستخدام/کماخراج» حکایت میکنند، اما ترکیبِ افت فرصتهای شغلی و پررنگتر شدن خبرهای تعدیل نیرو، احتمال افزایش تدریجی درخواست ها را بالا میبرد اگر ضعف تقاضای نیروی کار ادامه پیدا کند. جمعبندی: بازار کار هنوز فرو نریخته، اما از منطقه امن هم خارج نشده است.
مصرفکننده و اعتبار: بهبود حسوحال، اما فشار نرخها روی خریدهای بزرگ
در سمت مصرفکننده، شاخص احساسات دانشگاه میشیگان به 57.3 بالا رفت. انتظارات تورمی دوگانه بود: یکساله به 3.5٪ کاهش یافت، اما پنجساله به 3.4٪ کمی افزایش پیدا کرد و حساسیت بازار نسبت به اعتبار بلندمدت مهار تورم را زنده نگه داشت. ترکیب هزینهکرد همچنان ناهمگون و نرخمحور است: اعتبار مصرفکننده به 24.05 میلیارد دلار جهش کرد (افزایش اتکا به وام)، در حالی که درخواستهای وام مسکن MBA 8.9٪ هفتگی—حتی با کاهش جزئی نرخ 30ساله به 6.21٪. کاهش پیدا کرد، فروش خودرو هم سرد شد و کل فروش به حدود 14.90 میلیون رسید.
نتیجه: اعتماد بهتر شده، اما خریدهای بزرگ همچنان زیر فشار نرخ بهره است و جهش اعتبار این سؤال را ایجاد میکند که تابآوری مصرف تا چه حد «واممحور» شده است.
نبض تورم: چسبنده دقیقاً همانجایی که مهم است
شاخصهای قیمتی نظرسنجیهای ISM نشان دادند فشار قیمتها همچنان بالاست: قیمتهای تولید ISM روی 59.0 و قیمتهای خدمات ISM روی 66.6. بهخصوص عدد خدمات مهم است، چون تورم خدمات معمولاً پایدارتر و وابستهتر به دستمزد و تقاضاست—همان حوزهای که اجازه نمیدهد فدرال رزرو بهراحتی رویکرد نرمتر بگیرد، حتی اگر بازار کار سرد شود.
سیاست و شرایط مالی: بهبود جزئی نقدینگی، اما ریسک سیاست گذاری بالاتر
از منظر نقدینگی، یک پشتوانه خفیف دیده شد: ترازنامه فدرال رزرو به 6.606 تریلیون دلار و ذخایر بانکی به 2.937 تریلیون دلار رسید. اما در مقابل، بازار با افزایش بحثهای سیاسی پیرامون رهبری فدرال رزرو و استقلال آن، ناچار به قیمتگذاری یک پریمیوم عدمقطعیت سیاستی شد. حتی اگر نقدینگی کوتاهمدت بهتر شده باشد، ریسک «اعتبار و رژیم سیاستگذاری» در این هفته احتمالاً بالاتر رفت.
انرژی و ورودیهای اقتصاد واقعی
دادههای انرژی در مجموع به نفع روایت «نزدیک بودن میزان کوتاهمدت موجودی/تقاضا» بود: EIA ذخایر نفت خام -3.455 میلیون بشکه، محصولات-5.553 میلیون، ذخایر گاز طبیعی -360 Bcf؛ تعداد دکلها هم در 412 دکل نفت و 551 دکل کل تثبیت شد.
جمعبندی رو به جلو
- رشد در حاشیه بهتر شده و تولید دوباره وارد فاز انبساطی است—اما بخشی از آن میتواند ناشی از موجودی/پیشدستی تعرفهای باشد، نه تقاضای پایدار.
- بازار کار نقطه چرخش کلیدی است: افت فرصتهای شغلی و تیترهای تعدیل نیرو میتواند در صورت تداوم، انتظارات نرخ را به سمت نرمتر شدن سوق دهد.
- تورم—بهویژه در خدمات—چسبنده مانده و سرعت هرگونه چرخش سیاستی فدرال رزرو را محدود میکند.
- بازارها (نرخها/دلار/سهام) در یک کشمکش هستند: بازار کار ضعیفتر از کاهش نرخها حمایت میکند، اما تورم خدمات در برابر آن مقاومت میکند؛ و تیترهای مربوط به استقلال فدرال رزرو میتوانند نوسان را تشدید کنند.
هفته پیشِرو در اقتصاد کلان آمریکا (۹ تا ۱۳ فوریه ۲۰۲۶):
بازار کار، تورم و موج سنگین عرضه اوراق خزانهداری
ضربان دادههای آمریکا پیام نسبتاً شفافی میدهد: رشد هنوز سرپا است، اما تورم همچنان محدودیت اصلی (binding constraint) محسوب میشود. شاخصهای فعالیت دوباره جان گرفتهاند، ولی اجزای قیمتی—خصوصاً در خدمات—چسبندگی بالایی دارند. بنابراین زنجیرهی ECI (هزینههای نیروی کار/دستمزد، گزارش اشتغال، تورم در هفته آینده، مهمترین «مسیر محرک» برای نرخها، دلار (USD) و سپس سهام است.
یک لایه دیگر هم «نویز سیاستگذاری و مالی» است. تعطیلی موقت دولت حل شده، اما بودجه DHS فقط تا ۱۳ فوریه تمدید شده و همین موضوع ریسک تیترهای مالی را تا انتهای هفته بالا نگه میدارد. از طرف دیگر، دوشنبه ۱۶ فوریه تعطیل رسمی (Washington’s Birthday) است؛ بنابراین احتمالاً نقدشوندگی کاهش مییابد و پوزیشنینگ بازار بهسمت آخر هفتهی طولانی حساستر میشود.
تقویمی که واقعاً مهم است
دوشنبه ۹ فوریه — روز سیگنال فدرال رزرو (داده بزرگ ندارد)
- جلسه بسته هیئت مدیره فدرال رزرو (نرخهای discount و advance)
- سخنرانی/اظهارنظر: Jefferson و Waller
- گفتوگو/بحث: Miran
سهشنبه ۱۰ فوریه — دستمزدها، تورم، آغاز عرضه
- Employment Cost Index (ECI) فصل چهارم ۲۰۲۵: ورودی کلیدی برای تورم دستمزدی
- قیمتهای واردات/صادرات: فشارهای قیمتی تجاری و تورم «تولید»
- حراج اوراق ۳ ساله خزانهداری
چهارشنبه ۱۱ فوریه — اشتغال + عرضه ۱۰ ساله
- گزارش اشتغال ژانویه (با تأخیر منتشر میشود)
- حراج اوراق ۱۰ ساله
- گفتوگو/بحث: Miran
پنجشنبه ۱۲ فوریه — تست واقعی Duration
- گفتوگو/اظهارنظر: Bowman
- حراج اوراق ۳۰ ساله (آزمون اشتهای بازار برای Duration)
جمعه ۱۳ فوریه — مهمترین کاتالیزور + ریسک تیتر بودجهای
- CPI ژانویه: کاتالیزور شماره ۱ هفته
- ضربالاجل بودجه DHS (تمدید فعلی تا ۱۳ فوریه)، امکان تیترهای مالی اواخر هفته
چه چیزهایی را برای دلار و والاستریت باید زیر نظر گرفت (سناریوی رفتاری بازار)
۱) مسیر تورم: «نرم» یا «چسبنده»؟
CPI لنگر اصلی بازار است. تصویر پایه این است که «هدلاین» میتواند ملایمتر باشد، اما «هسته» و جزئیات خدمات ممکن است سرسخت بماند. سناریوی مرجع:
- Core CPI حدود ۰.۳۳٪ ماهانه (بالاتر از میانگین ۱۲ ماهه)، با ترکیبی از تاثیر فصلی بودن و تأخیر در انتقال هزینهها + بازسازی موجودی + آزمون قدرت قیمتگذاری شرکتها
- Core goods حدود ۰.۳۳٪ ماهانه با حمایت خودروهای کارکرده
- Core services حدود ۰.۳۳٪ ماهانه؛ قدرت در «سایر خدمات» ولی با تعدیل از سمت سلامت و بیمه خودرو
- Headline CPI حدود ۰.۲۵٪ ماهانه بهدلیل ضعف غذا و افت قیمت بنزین، در حالی که خدمات انرژی احتمالاً بالا میماند
اگر این سناریو تحقق پیدا کند، CPI سالانه میتواند به حوالی ۲.۴٪ و Core سالانه به محدوده ۲.۵٪ متمایل شود—اما بازار بیش از سرتیتر، روی ترکیب خدمات و نشانههای «پایداری تورم» معامله میکند.
۲) بازار کار و دستمزد: ECI + اشتغال = «بسته واکنش فدرال رزرو»
ECI یکی از تمیزترین سیگنالهای هزینه دستمزد است که فدرال رزرو برای تورم خدمات دنبال میکند. در کنار آن، گزارش اشتغال ژانویه—که بهخاطر تعطیلی دولت با تأخیر منتشر میشود—کانون توجه میانه هفته است. انتظارات رایج حول ۷۰ تا ۸۰ هزار رشد اشتغال و نرخ بیکاری نزدیک ۴.۴٪ میچرخد، اما دامنه (range) و کیفیت اجزاء (دستمزد/ساعات/مشارکت) مهمتر از یک عدد واحد است.
۳) عرضه نرخها: حراجها میتوانند کل کمپلکس را جابهجا کنند
با موج حراجهای ۳ساله/۱۰ساله/۳۰ساله، بازار روی شاخصهای تکنیکیِ حراجها زوم میکند: bid-to-cover، تقاضای غیرمستقیم (indirects)، و tail. ضعف تقاضا معمولاً سریعاً به افزایش بازدهی، تقویت دلار، و فشار روی سهام تبدیل میشود—خصوصاً در بعدازظهرهای حراج.
۴) خردهفروشی (سهشنبه)
سؤال اصلی این است که آیا سرعت مصرف در انتهای سال کم شده یا نه. کنترلگروپ و دستههای حساس به نرخ بهره، جهتدهی مهمی میدهند. عدد کمتر از روایت «سرد شدن بازار کار که از کند شدن مصرف» حمایت میکند.
۵) فروش خانههای موجود (پنجشنبه)
بازار مسکن نشانههایی از تثبیت دارد، اما توان خرید هنوز چلنج اصلی است. عقبنشینی به حوالی ۴.۱۵ میلیون همچنان بیشتر با «تثبیت» سازگار است تا یک شتابگیری جدید.
جمعبندی عملی
اگر تورم خدمات چسبنده بیاید و حراجها هم «ضعیف» جمع شوند، مسیر محتمل: بازدهی بالاتر، دلار قویتر، و فشار روی داراییهای ریسکی است—بهخصوص با نزدیک شدن به پنجره تعطیلی ۱۶ فوریه. اما اگر CPI نرمتر از انتظار بیاید و حراجها خوب پوشش داده شوند، مسیر میتواند سریعاً برعکس شود: بازدهی پایینتر، دلار نرمتر، و نفس تازه برای سهام.
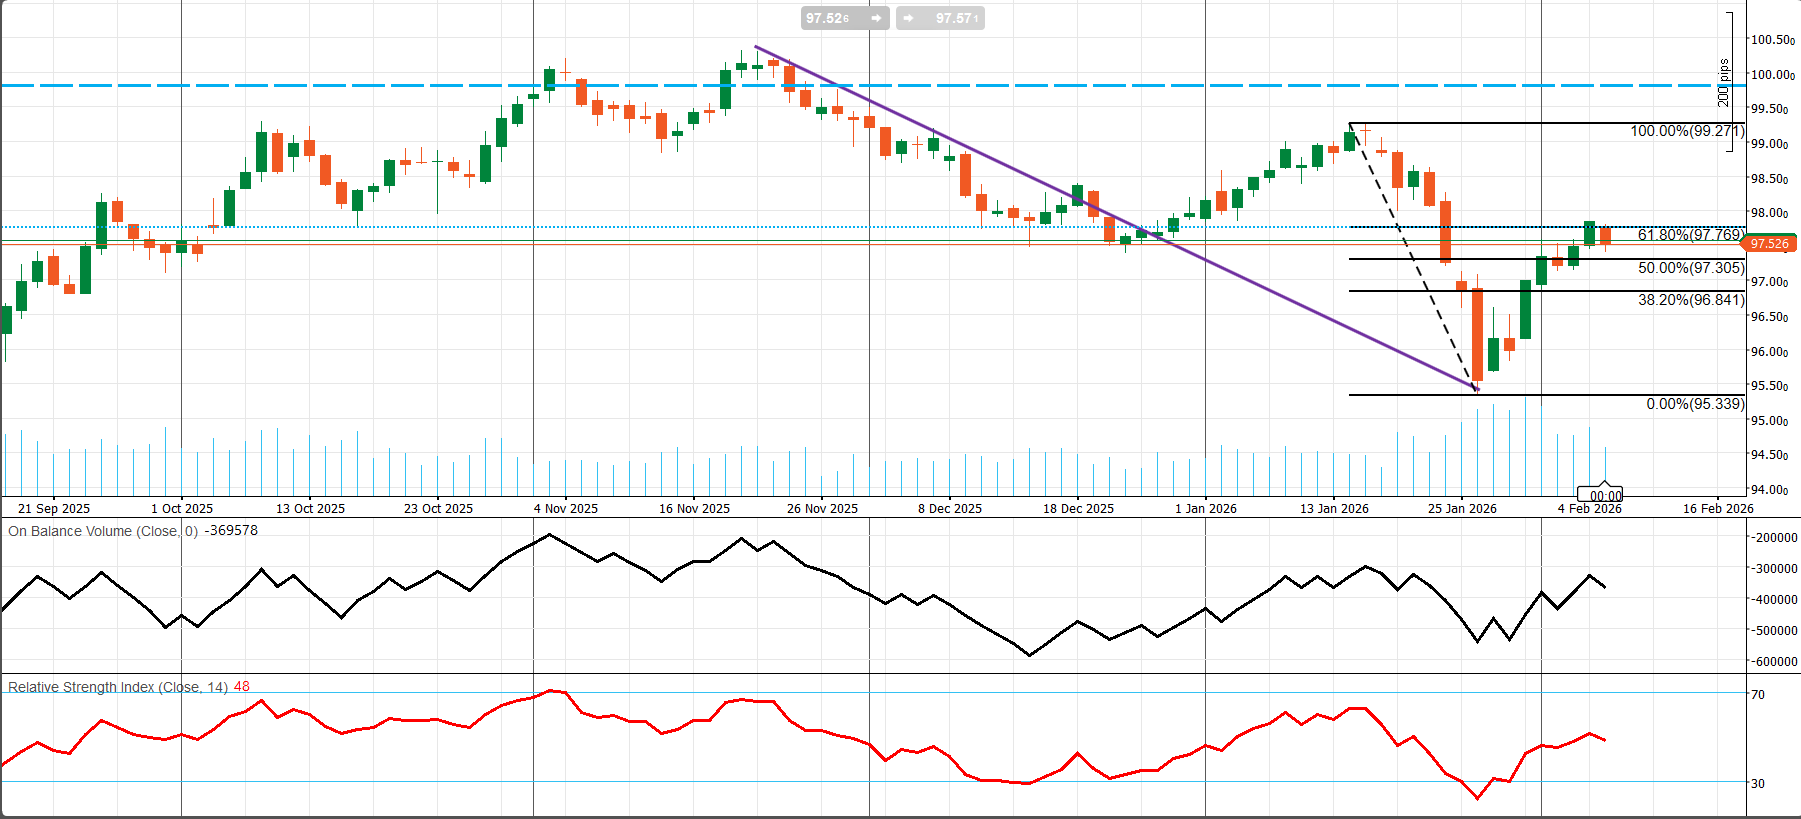
تحلیل تکنیکال دلار آمریکا (USD) در نمودار روزانه
روند اصلی از اواخر نوامبر همچنان نزولی است (توالی سقفهای پایینتر / کفهای پایینتر)، اما ریزش اواخر ژانویه شبیه یک حرکت تسلیمگونه (capitulation) تا سطح 95.34 بوده که پس از آن یک جهش تند بازگشت به میانگین (mean-reversion) رخ داده است. قیمت بالاتر از خط روند نزولی (بنفش) شکسته است که معمولاً یک سیگنال کوتاهمدتِ برگشت / رالی تنفسی (relief-rally) محسوب میشود. با این حال، این شکست بهطور کامل روند نزولی بزرگتر را نفی نمیکند مگر اینکه بازار شروع به بازپسگیری سقفهای نوسانی قبلی کند.
حرکت نزولی اواخر ژانویه تند و ایمپالس بود و بعد از آن یک بازگشت V-شکل تا خوشه فیبوناچی رخ داد—رفتاری تیپیک برای بازگشت سریع به میانگین پس از یک رویداد نقدینگی.
بازار اکنون در یک ناحیه تصمیمگیری قرار دارد: اگر بتواند بالای 97.77–98.00 «پذیرش» بسازد، جهش میتواند ادامه پیدا کند؛ اگر رد شود، حرکت غالباً به شکل یک سقف پایینتر در چارچوب روند نزولی بزرگتر حلوفصل میشود.
نقشه بازگشت فیبوناچی، بر مبنای حرکت، که مشخصاً حول بازگشت سقف نوسانی ژانویه یعنی کف نوسانی ژانویه در حال معامله است:
• 0.0%: 95.339 (کف نوسانی / حمایت «خط قرمز»)
• 38.2%: 96.841 (اولین حمایت معنادارِ پولبک)
• 50.0%: 97.305 (پیوت / سطحی که برای گاوها «باید حفظ شود»)
• 61.8%: 97.769 (سطح تصمیمگیری اصلی)
• 100%: 99.271 (سقف نوسانی / سطح تأیید صعودی)
قیمت اکنون کجاست: ~97.53، یعنی بین سطوح 50% و 61.8%، کمی پایینتر از بازگشت 61.8%. این یک ناحیه کلاسیک است که در آن رالیهای بازار نزولی اغلب متوقف میشوند مگر اینکه خریداران بتوانند پذیرش بالای آن ایجاد کنند.
مومنتوم و مشارکت (RSI + OBV)
- RSI ~48: مومنتوم از حالت اشباع فروش بازیابی شده، اما هنوز زیر 50 است که اغلب یعنی بازار هنوز وارد «رژیم گاوی» نشده است. یک حرکت پایدار بالای 50–55 تأیید معناداری برای بهبود روند خواهد بود.
- OBV: بعد از ریزش اواخر ژانویه برگشته، اما هنوز بهطور تمیز سقفهای قبلی را پس نگرفته است؛ این نشان میدهد جهش فعلاً بیشتر شبیه شورتکاورینگ / رالی تنفسی است تا انباشت قوی و پایدار.
سطوح کلیدی برای معامله
مقاومت (عرضه بالاسری): 97.77 (61.8%) – اولین سقف بزرگ؛ بالاتر از آن ~98.00 – عدد رُند / ناحیه ساختاری قبلی (همراستا با خط مرجع افقی روی نمودار)، سپس 99.27 (100%) – بازپسگیری این سطح یک بازگشت کامل است و کیس صعودی را بهطور معنادار تقویت میکند.
حمایت (جایی که گاوها باید دفاع کنند): 97.30 (50%) – پیوت کوتاهمدت؛ از دست دادن آن معمولاً پولبک عمیقتر را دعوت میکند، سپس 96.84 (38.2%) – قفسه حمایتی بعدی که اگر شکسته شود، بعد 95.34 (0%) – حمایت اصلی؛ شکست آن روند نزولی را دوباره فعال میکند.
تحلیل تکنیکال S&P 500 (روزانه)
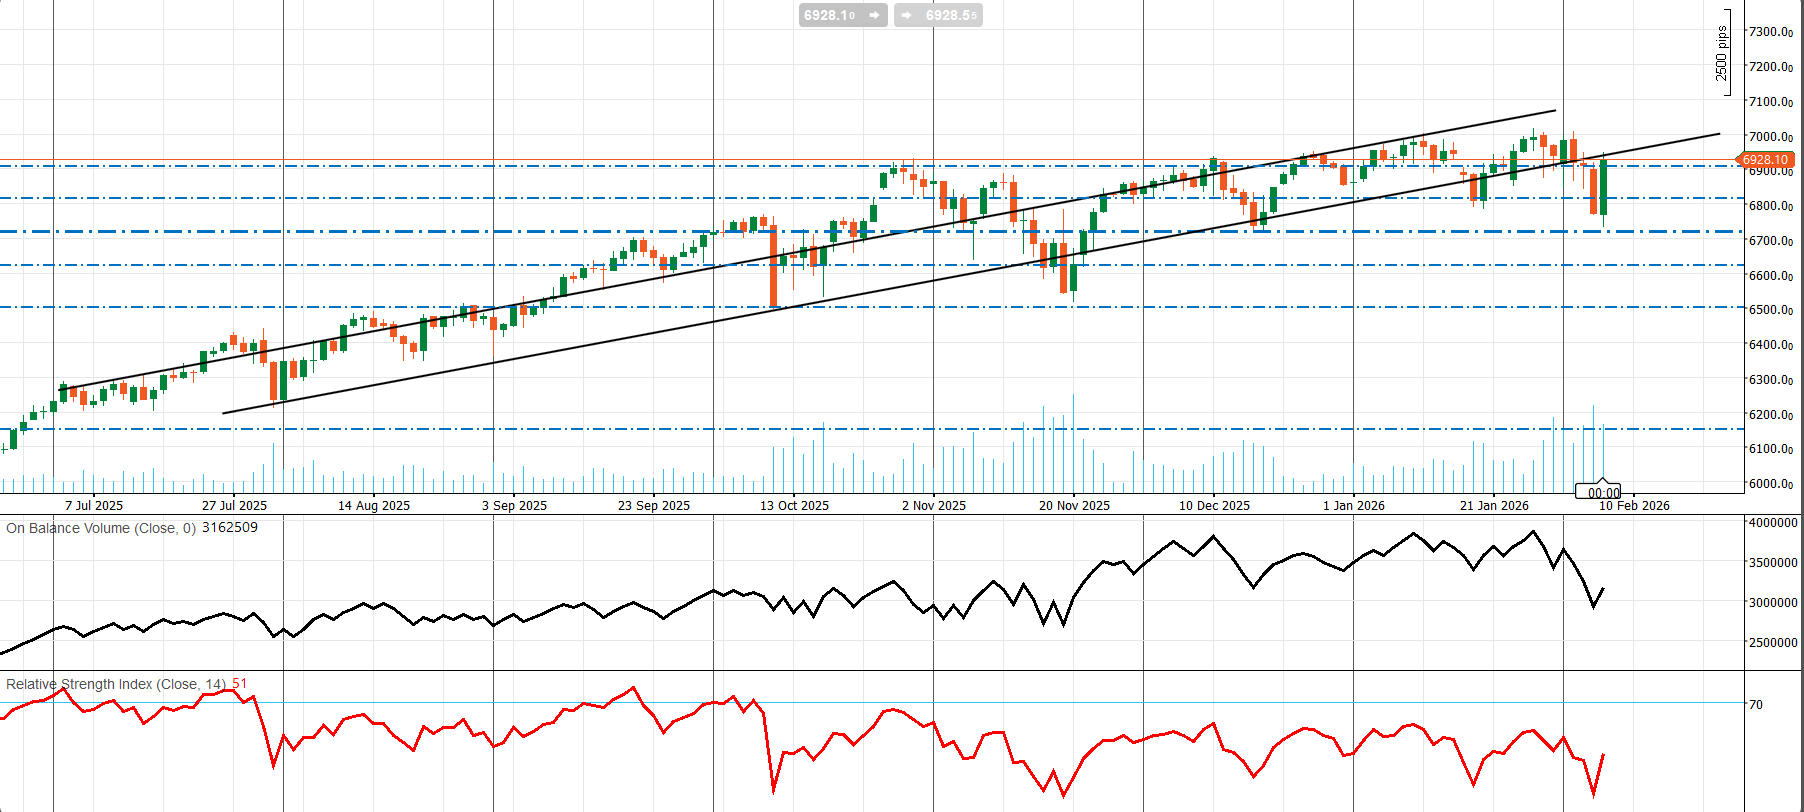
روند اصلی از ژوئیه 2025 تا کنون همچنان صعودی است و قیمت ماهها به ساختار رو به رشد احترام گذاشته است. یک کانال صعودی مسیر رشد را هدایت کرده. 2–3 هفته اخیر نشانههایی از توزیع/نوسان نزدیک سقف کانال را نشان میدهد، سپس یک افت تند و یک بازگشت سریع. تلاش برای شکست به سمت باند پایینی (~ناحیه 6,800) خیلی سریع با یک کندل بازگشتی صعودی قوی به داخل محدوده قبلی برگردانده شد. اگر ادامه حرکت حفظ شود، این معمولاً بهعنوان یک تله خرسی / شکست ناموفق خوانده میشود.
توالی اخیر شبیه یک فروش تند و سپس بازگشت قوی (کندل بازیابی سبک برگشتی) است. «سیگنال کلیدی» تکنیکال اکنون این است که آیا قیمت میتواند بالای ~6,900 حفظ شود و پذیرش بسازد؛ در غیر این صورت، ریسک این وجود دارد که بازگشت در قالب یک سقف پایینتر زیر 7,000 محو شود.
مومنتوم و مشارکت (RSI + OBV)
- RSI (14) ~ 51: پس از فروش به ناحیه خنثی برگشته است. این برای تثبیت سازنده است، اما هنوز یک رژیم مومنتوم قوی نیست. حفظ پایدار RSI بالای 50–55 از تلاش جدید برای حرکت صعودی حمایت میکند.
- OBV: سقف ساخته، سپس در فروش بهتندی افت کرده و فقط بخشی از آن را بازیابی کرده است. این نشان میدهد جهش ممکن است هنوز برای تبدیل شدن به یک موج ادامهدار تمیز، به تأیید حجم نیاز داشته باشد.
سطوح کلیدی روی نمودار
پیوت فوری (ناحیه نبرد) در 6,900–6,930 قرار دارد؛ ناحیه قیمت فعلی (~6,928) و یک سطح مرجع افقی مهم. بالای آن = گاوها کنترل محدوده را حفظ میکنند، و زیر آن = بازار ریسک لغزش به سمت حمایتهای پایینتر را دارد.
مقاومت (سمت بالا): 6,980–7,000: ناحیه نوسانی اخیر + عدد رُند روانشناختی. سپس 7,050–7,100: ناحیه سقف کانال (جایی که رالیهای قبلی متوقف شدند).
حمایت (سمت پایین): 6,850–6,880: اولین قفسه حمایتی (نزدیک ساختار میانی/پایینی کانال صعودی). پایینتر 6,780–6,820 یک زون حمایتی کلیدی است (کف اخیر + ناحیه شکست). در نهایت 6,700، سپس 6,600–6,500: حمایتهای عمیقتر اگر 6,800 از دست برود.
اقتصاد بریتانیا — مرور هفته گذشته (هفته منتهی به ۷ فوریه ۲۰۲۶)
دادهها و سیگنالهای سیاست پولی بریتانیا در این هفته، روایت «تثبیت تدریجی» را تقویت کرد. نظرسنجیهای کسبوکار همچنان در محدوده انبساط قرار دارند و موتور اصلی رشد، بخش خدمات است. شاخصهای مسکن با کاهش نسبی نرخهای وام، اندکی در حال بهبود هستند، در حالیکه بخش ساختوساز همچنان عقبماندهترین بخش باقی مانده است. تغییر کلیدیِ اقتصاد کلان از سمت بانک مرکزی انگلیس آمد: نرخها ثابت ماند، اما شکاف رأیگیری و لحن راهنماییها داویشتر شد و تمایل بازار به سمت کاهش نرخ در آینده را تقویت کرد. این سوگیریِ انبساطی میتواند سقفی برای رشد پوند ایجاد کند، حتی اگر فعالیت داخلی به روند تثبیت ادامه دهد.
سیاست پولی: بانک مرکزی انگلیس ثابت نگه داشت، اما لحن داویشتر شد
بانک مرکزی انگلیس نرخ بانکی را در ۳.۷۵٪ حفظ کرد، اما شکاف رأیگیری نشاندهنده سوگیری روشنتر به سمت کاهش بود: ۵ عضو رأی به تثبیت دادند، ۴ عضو رأی به کاهش (۲۵ واحد پایه) دادند و هیچکس رأی به افزایش نداد. «تثبیت با گسترش بلوک داویش» یعنی بازارها همچنان به سمت کاهش نرخها متمایل میمانند—بهویژه اگر تورم و شتاب دستمزدها به روند نزولی خود ادامه دهند.
بیانیه بانک مرکزی نیز داویشتر بود؛ مقامها اشاره کردند که روند ضدتورمی نسبت به برآوردهای نوامبر «جلوتر از برنامه» پیش میرود. اگرچه تورم فعلاً بالاتر از هدف ۲٪ است، بانک مرکزی اکنون انتظار دارد CPI از ماه آوریل به محدوده هدف بازگردد.
پیام بهروزشده پیشبینیهای بانک مرکزی (پسزمینه کلان نرمتر)
پیشبینیهای جدید نسبت به نوامبر، رشد پایینتر، تورم پایینتر و نرخ بیکاری بالاتر را نشان میدهد:
- تورم CPI (میانگین): ۲.۰٪ در ۲۰۲۶، ۱.۸٪ در ۲۰۲۷، ۲.۰٪ در ۲۰۲۸ (کاهش از ۲.۵٪، ۲.۰٪، ۲.۱٪)
- رشد GDP: بازبینی نزولی به ۰.۹٪ (۲۰۲۶) و ۱.۵٪ (۲۰۲۷)؛ برای ۲۰۲۸ اندکی به ۱.۹٪ افزایش یافته
- نرخ بیکاری: اوج پیشبینیشده اکنون ۵.۳٪ (در برابر ۵.۱٪ قبلی)
پیامد سیاست گذاری: تصمیم بیشتر شبیه «فعلاً تثبیت، اما آمادهسازی برای کاهش» خوانده میشود. سناریوی پایه همچنان دو کاهش ۲۵ واحد پایه (مثلاً مارس و ژوئن) است، با ریسکهایی که به سمت جلو انداختن کاهشها متمایلاند (مثلاً مارس و آوریل). اگر این مسیر محقق شود، نرخ نهایی محتمل حدود ۳.۲۵٪ خواهد بود.
فعالیت اقتصادی: انبساط خدماتمحور، بهبود تولید، ضعف مداوم ساختوساز
نظرسنجیهای کسبوکار در تمام بخشها بهبود یافت:
- PMI تولید: ۵۱.۸ (بازگشت به انبساط؛ بهتر از قبل)
- PMI خدمات: ۵۴.۰ (انبساط قوی)
- PMI ترکیبی: ۵۳.۷ (انبساط گسترده)
- PMI ساختوساز: ۴۶.۴ (بهبود بزرگ، اما همچنان زیر ۵۰؛ یعنی بخش هنوز در انقباض است—فقط کمتر شدید از اواخر ۲۰۲۵)
جمعبندی: نبض رشد محکمتر و خدماتمحور است، تولید در حال تثبیت است، اما ساختوساز همچنان عامل اصلی فشار منفی باقی میماند.
مسکن و شرایط اعتباری: نشانههای اولیه تثبیت
دادههای مسکن بهتر از انتظار ظاهر شد:
- Halifax HPI: +۰.۷٪ ماهانه، +۱.۰٪ سالانه
- Nationwide HPI: +۰.۳٪ ماهانه، +۱.۰٪ سالانه
- نرخ وام مسکن: کاهش به ۶.۶۲٪ (از ۶.۷۷٪)
جمعبندی: مسکن «رونق» ندارد، اما ترکیبِ سفتی ملایم قیمتها و افت جزئی نرخ وام، از روایت تثبیت حمایت میکند؛ چون شرایط تأمین مالی دیگر مثل قبل در حال سختتر شدن نیست.
تقاضای مصرفکننده: خودروها نشانهای از مومنتوم ملایم میدهند
- ثبتنام خودروهای سواری جدید: ۱۴۴,۱۲۷ در ژانویه، +۳.۴٪ سالانه (کمی کندتر از روند قبلی)
جمعبندی: شاخصهای مصرف «باثبات» هستند نه «قوی»—همراستا با یک کندشدن سبکِ فرود نرم، نه یک رکود تند.
نرخها و تأمین مالی: هزینههای سررسیدهای بلند همچنان حساس است
با وجود داویشتر شدن بانک مرکزی، بخش بلند منحنی یادآوری کرد که هزینه تأمین مالی میتواند بالا بماند:
- حراج گیلت ۱۰ساله: تسویه در ۴.۵۸۵٪ (بالاتر از ۴.۴۵۶٪)
جمعبندی: حتی وقتی انتظارات کاهش نرخ تقویت میشود، قیمتگذاری نرخ ها در بازه زمانی میتواند چسبنده بماند—موضوعی مهم برای شرایط مالی و حساسیت پوند به پریمیوم ریسک های جهانی.
جمعبندی نهایی
جریان این هفته از یک تثبیت سنجیده در اقتصاد بریتانیا حمایت میکند: PMIها همچنان انبساطی و خدماتمحور هستند، مسکن اندکی در حال بهتر شدن است، ساختوساز هنوز در وضعیت انقباضی است اما در مسیر بهبود قرار دارد. سیگنال غالب کلان، شکاف داویشتر در رأیگیری بانک مرکزی انگلیس است—ترکیبی که «رشد باثبات با سوگیری به سمت کاهش نرخ» را تقویت میکند. این سوگیری میتواند سقفی برای صعود پوند ایجاد کند اگر انتظارات کاهش نرخ ادامه پیدا کند، حتی در حالیکه فعالیت داخلی دیگر بدتر نمیشود.
هفته پیشِرو در بریتانیا (۹ تا ۱۴ فوریه ۲۰۲۶):
تست فشار GDP برای بانک مرکزی انگلیسِ دوپاره
کانون اصلی اقتصاد کلان بریتانیا در هفته آینده، بسته دادههای ONS در پنجشنبه ۱۲ فوریه (ساعت ۰۷:۰۰ لندن) است: برآورد نخست GDP فصل چهارم، GDP ماهانه (دسامبر)، شاخص تولید (دسامبر) و تراز/دادههای تجارت بریتانیا (دسامبر). این مجموعه درست پس از آن منتشر میشود که بانک مرکزی انگلیس نرخ بانکی را در ۳.۷۵٪ و با رأی نزدیک ۵–۴ ثابت نگه داشت. همین شکاف رأیگیری باعث شده بازارها نسبت به این سؤال بسیار حساس باشند که آیا رشد فقط «نرم» است یا واقعاً وارد فاز ریزش/کاهش شتاب (rollover) شده است. پاسخ این سؤال تعیین میکند قیمتگذاری کاهش نرخها با چه سرعتی جلو بیفتد—و در نتیجه پوند (GBP) و گیلتها چگونه واکنش نشان دهند.
چرا «حجم بالای دادهها» در پنجشنبه مهم است
چیدمان سیاستگذاری تغییر کرده است. روند ضدتورمی جلو رفته و مقامات بانک مرکزی اکنون انتظار دارند تورم از آوریل به سمت هدف ۲٪ حرکت کند. در چنین شرایطی، وزن سیگنال رشد در تابع واکنش بانک مرکزی در کوتاهمدت بیشتر میشود—خصوصاً وقتی یک بلوک داویش «زنده و فعال» با رأی ۵–۴ آشکار شده است. اگر دادههای فعالیت ضعیف باشد، بازار احتمالاً زمانبندی کاهش نرخها را جلوتر میکشد.
نکته کلیدی برای بازار فقط عدد عمومی GDP نیست، بلکه ترکیب رشد است. حتی اگر تیتر GDP «بد نباشد»، اما تولید ضعیف و تجارت در حال بدتر شدن باشد، پیام کلی میتواند همچنان نزولی تلقی شود و قیمتگذاری کاهش نرخ را تقویت کند. در مقابل، اگر مجموعه دادهها یک تصویر «نرم اما پایدار» بدهد، دست بانک مرکزی برای روایت «کاهش تدریجی و کنترلشده» بازتر میماند.
تقویم هفته و تمرکز بازار
سهشنبه ۱۰ فوریه
- BRC Retail Sales Monitor: سنجش سریع از شرایط تقاضا و مومنتوم مصرفکننده
- حراج گیلت (4⅛% 2031): آزمون اشتهای سرمایهگذاران برای Duration و حساسیت به نرخها
چهارشنبه ۱۱ فوریه
- سخنرانی جیمز تالبوت (متن سخنرانی): معمولاً برای قاببندی سیاستی و روایت ثبات مالی مهم است
پنجشنبه ۱۲ فوریه — محرک اصلی برای پوند و گیلت
- بسته ONS: GDP فصل چهارم (برآورد اول)، GDP ماهانه، تولید، تجارت
- اجماعهای ذکرشده: GDP ماهانه دسامبر +۰.۱٪، GDP فصل چهارم +۰.۲٪ (فصلی)، GDP فصل چهارم +۱.۲٪ (سالانه)
جمعه ۱۳ فوریه
- گفتوگوی هیو پیل (اقتصاددان ارشد بانک مرکزی): مراقب باشید آیا در برابر روایت «ضدتورم آسان = کاهش سریع نرخ» مقاومت میکند یا نه، و اینکه چگونه بین ریسک رشد و چسبندگی خدمات/دستمزد تعادل میگذارد.
سناریوی پایه و توزیع ریسک
سناریوی پایه ورود به هفته، رشد ملایم فصل چهارم و فعالیت ماهانه نسبتاً باثبات است. با این حال، توزیع ریسک به سمت غافلگیری منفی متمایل است اگر تولیدات صنعتی و تجارت ناامیدکننده باشند. با توجه به اینکه PMIها از انبساط در خدمات/ترکیبی خبر میدهند اما ساختوساز همچنان ضعیف است، تصویر رشد احتمالاً «ناهمگون» میماند—پس جزئیات تولید و تجارت تقریباً به اندازه تیتر GDP برای قیمتگذاری GBP و گیلتها اهمیت خواهد داشت.
بازارهای مالی انگلیس در هفته پیش رو
از منظر بنیادی، اگر GDP یا تولید پایینتر از انتظار بیاید، بازارها انتظارات برای انبساط پولی بانک مرکزی انگلیس (BoE) را جلو میکشند؛ نتیجه معمولاً کاهش بازدهیهای بخش جلویی منحنی (front-end) و افت پوند است و سهام حساس به نرخ بهره هم تقاضا میگیرد. در سمت مقابل، اگر GDP محکمتر باشد و تولید بهبود نشان دهد، کاهش نرخها دیرتر قیمتگذاری میشود، بازدهیها چسبنده میمانند، پوند حمایت میشود و واکنش FTSE بیشتر به تون ریسک جهانی بستگی خواهد داشت.
تحلیل تکنیکال GBPUSD (روزانه)
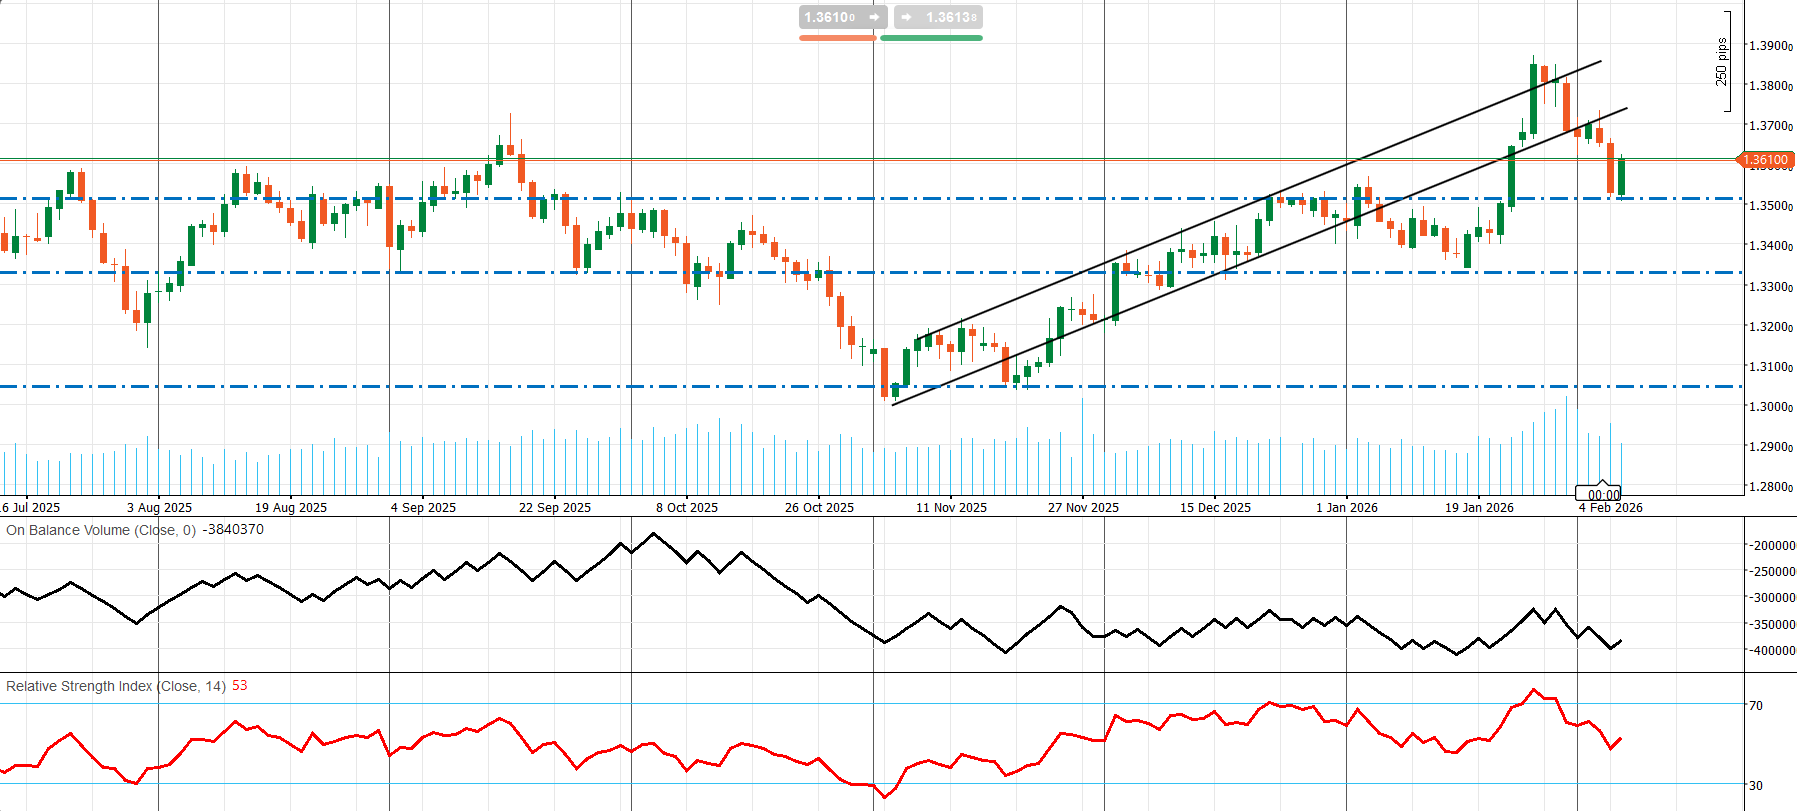
از اوایل نوامبر، روند همچنان صعودی است و در قالب یک کانال صعودی مشخص شکل گرفته. اما از اواخر ژانویه، روند صعودی وارد فاز اصلاحی شده است. قیمت پس از سقفسازی نزدیک ناحیه 1.38–1.39 از کانال صعودی به پایین شکست و سپس با یک کندل بازگشتی قدرتمند، سریعاً برگشت. این یعنی بازار اکنون در یک «ناحیه بازآزماییِ مرگوزندگی (make-or-break retest zone)» قرار دارد—یا ساختار شکستهشده را پس میگیرد و روند صعودی را از سر میگیرد، یا این بازگشت در قالب یک سقف پایینتر محو میشود.
مومنتوم و مشارکت (RSI + OBV)
- RSI ~53: مومنتوم هنوز اندکی صعودی/خنثی است (بالای 50)، اما نسبت به رالی قبلی بهشدت برگشته و افت کرده است. یک حرکت پایدار به سمت 55–60 کیس صعودی را تقویت میکند.
- OBV: نسبت به سقفهای قبلی عموماً نرم/منفی است که نشانهای از توزیع (distribution) است—یعنی رالی تا 1.38–1.39 با انباشت تمیز تأیید نشده. بنابراین این بازگشت شکنندهتر است مگر اینکه OBV بهبود پیدا کند.
سطوح کلیدی روی نمودار (عملیترین)
در حال حاضر بهعنوان نقطه پیوت، 1.3610 (خط افقی قرمز) سطح تصمیمگیری اصلی است. حفظ قیمت بالای آن یعنی بازگشت «ادامه دارد»، اما رد شدن و تثبیت زیر آن نشان میدهد این بازگشت احتمالاً صرفاً اصلاحی است.
مقاومت: 1.3700–1.3750 ناحیه کانال شکستهشده/زون نوسانی قبلی است (یک ناحیه رایج برای «فروش روی بازآزمایی» در پولبکها). بالاتر از آن، 1.3820–1.3900 زون سقف قبلی است (ادامه روند فقط اگر قیمت بتواند این ناحیه را پس بگیرد).
حمایت: حدود 1.3520–1.3530 (خطچین آبی) حمایت فوری است/سطحی که همین حالا محرک بازگشت شد. پایینتر، حدود 1.3330 (خطچین آبی) قفسه حمایتی اصلی بعدی است (کف محدوده قبلی). و در نهایت، حدود 1.3050 (خطچین آبی) حمایت عمیق/زون کفِ موج فروش قبلی است.
عصر ۵ هزار دلاری طلا: تقابلِ تقاضای پناهگاه امن با نوسانِ شوک نرخ بهره
طلا وارد یک رژیم جدید شده است: قیمتهای بسیار بالا همراه با نوسان بسیار بالا. رالی قدرتمند ژانویه برای مدت کوتاهی قیمت نقدی را به بالای ۵,۰۰۰ دلار رساند و رکوردهای تازهای ثبت کرد، اما سپس بازار با یک «خلأ نقدینگی» تاریخی روبهرو شد—تا جایی که در مقطعی نزدیک به ۱۰٪ افت در یک روز دیده شد—و بعد از آن، با تثبیت روی حمایتهای کلیدی، بخشی از افت را جبران کرد. محرک اصلی این چرخش، نه تغییر آرام در تورم یا تقاضای فیزیکی، بلکه بازقیمتگذاری سریع انتظارات نرخ بهره آمریکا بود؛ حرکتی که با سختتر شدن شرایط معاملاتی (از جمله افزایش مارجینهای CME) و پس از اعلام تصمیم دونالد ترامپ برای معرفی کوین وارش بهعنوان رئیس فدرال رزرو تشدید شد. به زبان ساده، طلا از «مومنتوم پناهگاه امن» به «تسویه اجباریِ نرخمحور» تغییر فاز داد؛ نتیجه، افتی حدود ۱,۰۰۰ دلار طی دو روز و سپس یک بازگشت نسبی پس از کاهش تنش و آرام شدن بازار بود.
در ژانویه چه رخ داد: از پرمیوم ترس تا ریست اعتبار سیاست پولی
رفتار قیمت در ابتدای ژانویه غیرعادی و پرتنش بود؛ چند شوک خبری روی هم سوار شد و تقاضای پناهگاه امن را تقویت کرد: ریسکهای ژئوپلیتیک، روایتهای مرتبط با تعرفهها و فضای سیاستی، باعث شد طلا با شتاب بالا برود و به سمت سقفهای جدید حرکت کند. با فروکش کردن بخشی از آن محرکها، بازار روی یک عامل عمیقتر قفل شد: ریسک اعتبار و استقلال فدرال رزرو—یعنی این نگرانی که سیاست پولی ممکن است در معرض فشار سیاسی قرار گیرد. همین «پرمیوم ترس» سوخت اصلی رالی را فراهم کرد.
اما نقطه چرخش وقتی شکل گرفت که نامزدی کوین وارش مطرح شد؛ این اتفاق در بسیاری از تحلیلها بهعنوان کاهش ریسک مداخله در فدرال رزرو و نشانهای با گرایش نسبتاً هاوکیش/نهادی تفسیر شد. بازار خیلی سریع آن را به شکل تقویت دلار و افزایش انتظارات نرخ واقعی ترجمه کرد—و این دقیقاً همان ترکیبی است که معمولاً برای طلا فشار مخالف محسوب میشود. با توجه به تداوم پوزیشنها و سختتر شدن شرایط نقدشوندگی، اصلاح به جای یک عقبنشینی منظم، به یک حرکت بینظم و اجباری تبدیل شد: خروج اهرمیها و فروشهای اجباری جای خرید دفاعی را گرفت.
محرکهای فعلی طلا: «تقویت بنیادی» با محوریت ماکرو
طلا اکنون ماکرو-محور معامله میشود، نه «زیورآلات-محور».
- پرمیوم ژئوپلیتیک: تنشهای خاورمیانه و دینامیکهای مرتبط با آمریکا و ایران همچنان در قیمت حضور دارند و تقاضای پناهگاه امن را زنده نگه میدارند.
- روایت نرخها و نوسان اوراق: طلا به انتظارات نرخ واقعی و نوسان بازار اوراق بسیار حساس است؛ هر بازقیمتگذاری سریع در نرخها، حرکتهای بزرگ و گاه پرشتاب در طلا ایجاد میکند.
- جریانهای نهادی (ETFها): ورودهای سنگین به ETFهای فیزیکی در ژانویه، یک «بید ساختاری» زیر بازار ساخته و در افتها نقش ضربهگیر دارد.
- تقاضای بخش رسمی (بانکهای مرکزی): خرید بانکهای مرکزی همچنان در سطح تاریخی بالاست و کف بلندمدت بازار را تقویت میکند—حتی اگر سرعت خرید سال به سال تغییر کند.
جمعبندی: دلایل فاندامنتال حمایتکنندهاند، اما مسیر کوتاهمدت را شوک نرخ، نقدشوندگی و نوسان تعیین میکند، نه یک صعود آرام و پیوسته.
تحلیل تکنیکال XAUUSD: ساختار صعودی، اما «ریست» با ریسک بالا
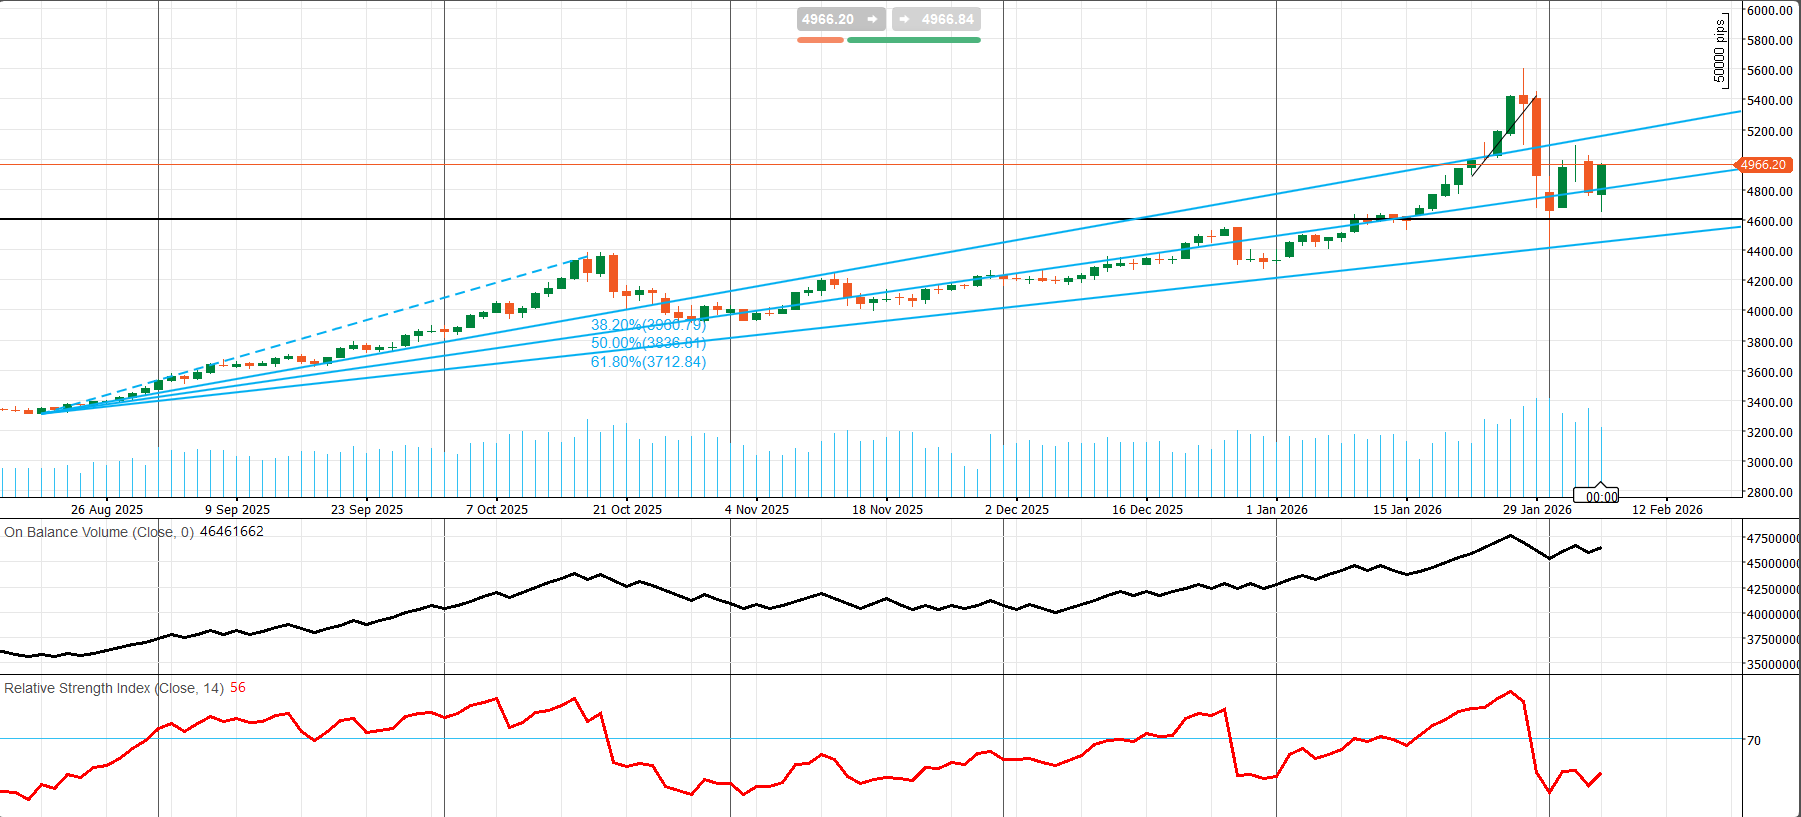
از منظر ساختاری، طلا از میانه ۲۰۲۵ در یک روند صعودی قرار داشته و ماهها به کانال صعودی احترام گذاشته است. جهش اواخر ژانویه بیشتر شبیه یک شتابگیری/بلواُف تا سقف کانال بود و سپس یک بازگشت سریع به داخل کانال رخ داد—الگوی کلاسیک «ریستِ پرنوسان» که لزوماً به معنی شکست روند نیست.
اکنون قیمت اطراف یک پیوت مهم نزدیک 4,966 در حال تثبیت است؛ سطحی که عملاً «خط قرمز» بازار محسوب میشود:
- بالای 4,966: فاز ترمیم و بازسازی ادامهدار است و شانس امتداد حرکت صعودی حفظ میشود.
- زیر 4,966: ریسک شکلگیری یک موج نزولی دیگر درون کانال (با وجود صعودی بودن ساختار کلی) افزایش مییابد.
مومنتوم، مشارکت و سطوح کلیدی
مومنتوم تا محدوده نسبتاً صعودی برگشته و شاخصهای مشارکت، با وجود تکان شدید اواخر ژانویه، همچنان کلیتِ سازندهای را نشان میدهند—یعنی «انباشت» بهطور کامل از بین نرفته است.
مقاومتها (سمت بالا): 5,100–5,200 (زون بازآزمایی)، سپس ~5,400 (دروازه ادامه روند) و ~5,600 (زون عرضه بزرگ/سقف بلواُف).
حمایتها (سمت پایین): ~4,800 (خط اول)، ~4,700 (سطح باید-حفظ شود)، ~4,600 (حمایت کانال)، و سپس ~4,400 اگر حمایت کانال از دست برود.
نتیجه عملی برای پوزیشنگیری: طلا از نظر ساختاری هنوز صعودی است، اما رژیم بازار، پر نوسان است. نشانه جهت بعدی این است که آیا قیمت میتواند بالای 5,100–5,200 تثبیت شود (ادامه روند صعودی)، یا اینکه 4,700 شکسته شود (عمیقتر شدن اصلاح).
نفت خام: کفِ بنیادین با تکیه بر ذخایر، در سایه پرمیوم ژئوپلیتیک
نفت WTI آخرین جلسه معاملاتی را حوالی 63.55 دلار در هر بشکه به پایان رساند (برنت حدود 68.05 دلار)؛ در هفتهای پرنوسان که تنشها و گفتوگوهای آمریکا و ایران باعث شد یک پرمیوم ریسک ژئوپلیتیک همچنان در «نوار قیمت» باقی بماند. با این حال، آنچه واقعاً قیمت را در کوتاهمدت حفظ کرده، نه تیترها، بلکه پویایی موجودیها و محصولات پالایشی است.
فاندامنتال: افت ذخایر حامی قیمت نفت خام است، اما بنزین نقطه ریسک
آخرین تصویر موجودیهای دولت آمریکا در مجموع برای نفت خام سازنده بود:
- نفت خام: کاهش 3.5 میلیون بشکهای
- دیستیلیتها (گازوئیل/سوختهای میانتقطیر): کاهش 5.6 میلیون بشکهای (کاهش محصولات هنوز ستون حمایتی بازار است)
- بنزین: افزایش 0.7 میلیون بشکهای
- نرخ پالایش: حدود 16.0 میلیون بشکه در روز
- نرخ بهرهبرداری پالایشگاه: حدود 90.5٪
برداشت بازار روشن است: تا وقتی دیستیلیتها در حال کاهش هستند و بهرهبرداری پالایشگاهها در سطوح بالا میماند، بازار میتواند یک کف بنیادین برای WTI توجیه کند. آسیبپذیری اصلی کوتاهمدت، بازسازی ذخایر آمریکا است—بهخصوص اگر افزایش موجودی بنزین ادامه یابد و تنگنای محصولات کمرنگ شود.
عرضه: انضباط اوپکپلاس فعلاً مهمتر از رشد ملایم دکلهای آمریکا
در سمت عرضه، اوپکپلاس مجدداً بر توقف افزایش برنامهریزیشده تولید در بازه فوریه–مارس تأکید کرد و فشار عرضه کوتاهمدت را محدود نگه داشت. در آمریکا، فعالیت حفاری کمی بالاتر رفت:
- دکلهای نفتی: 412
- کل دکلها: 551
نتیجه: در افق کوتاهمدت، انضباط اوپکپلاس عامل تثبیتکننده بزرگتر است؛ افزایش دکلهای آمریکا بیشتر برای افق میانمدت اهمیت دارد تا محرک فوری قیمت.
جریانهای متقاطع: حساسیت گاز اروپا و ریسک تغییر مسیر بشکهها
اروپا همچنان نسبت به زمستان حساس است. گزارشها از رشد سالانه جریانهای TurkStream به اروپا در ژانویه و سطح ذخایر گاز اروپا حوالی 44٪ در اواخر ژانویه حکایت دارد؛ عاملی که میتواند نوسان در بازار گاز—و در حاشیه، قیمتگذاری دیستیلیتها—را تحریک کند. از منظر سیاست گذاری، اظهارات ترامپ درباره خرید نفت ونزوئلا توسط هند (و استقبال از خرید چین) یک لایه ریسک دیگر اضافه میکند: تغییر مسیر جریان بشکهها و جابهجاییهای مرتبط با تحریمها.
محرکهای هفته پیشِرو
رویدادهای برنامهریزیشدهای که بازار نفت به آنها واکنش میدهد:
- EIA STEO: 10 فوریه
- گزارش ماهانه اوپک (MOMR): 11 فوریه
- API (سیگنال غیررسمی): سهشنبه حوالی 4:30 عصر به وقت شرق آمریکا
- موجودیهای هفتگی EIA: 11 فوریه (چهارشنبه 10:30 صبح ET)
- گزارش ماهانه IEA (OMR): 12 فوریه
سوگیری کلی: تا زمانی که دیستیلیتها کاهش مییابند و اوپکپلاس منضبط است، یک کف بنیادین محتمل میماند. ریسک نزولی زمانی سریع بالا میرود که موجودیها بازسازی شوند یا شرایط مالی بهواسطه ماکرو/نرخها سختتر شود. ادامه روند صعودی همچنان به تیترهای تشدید تنش در خاورمیانه گره خورده است.
تکنیکال WTI (روزانه): ریکاوری صعودی، اکنون در فاز تثبیت
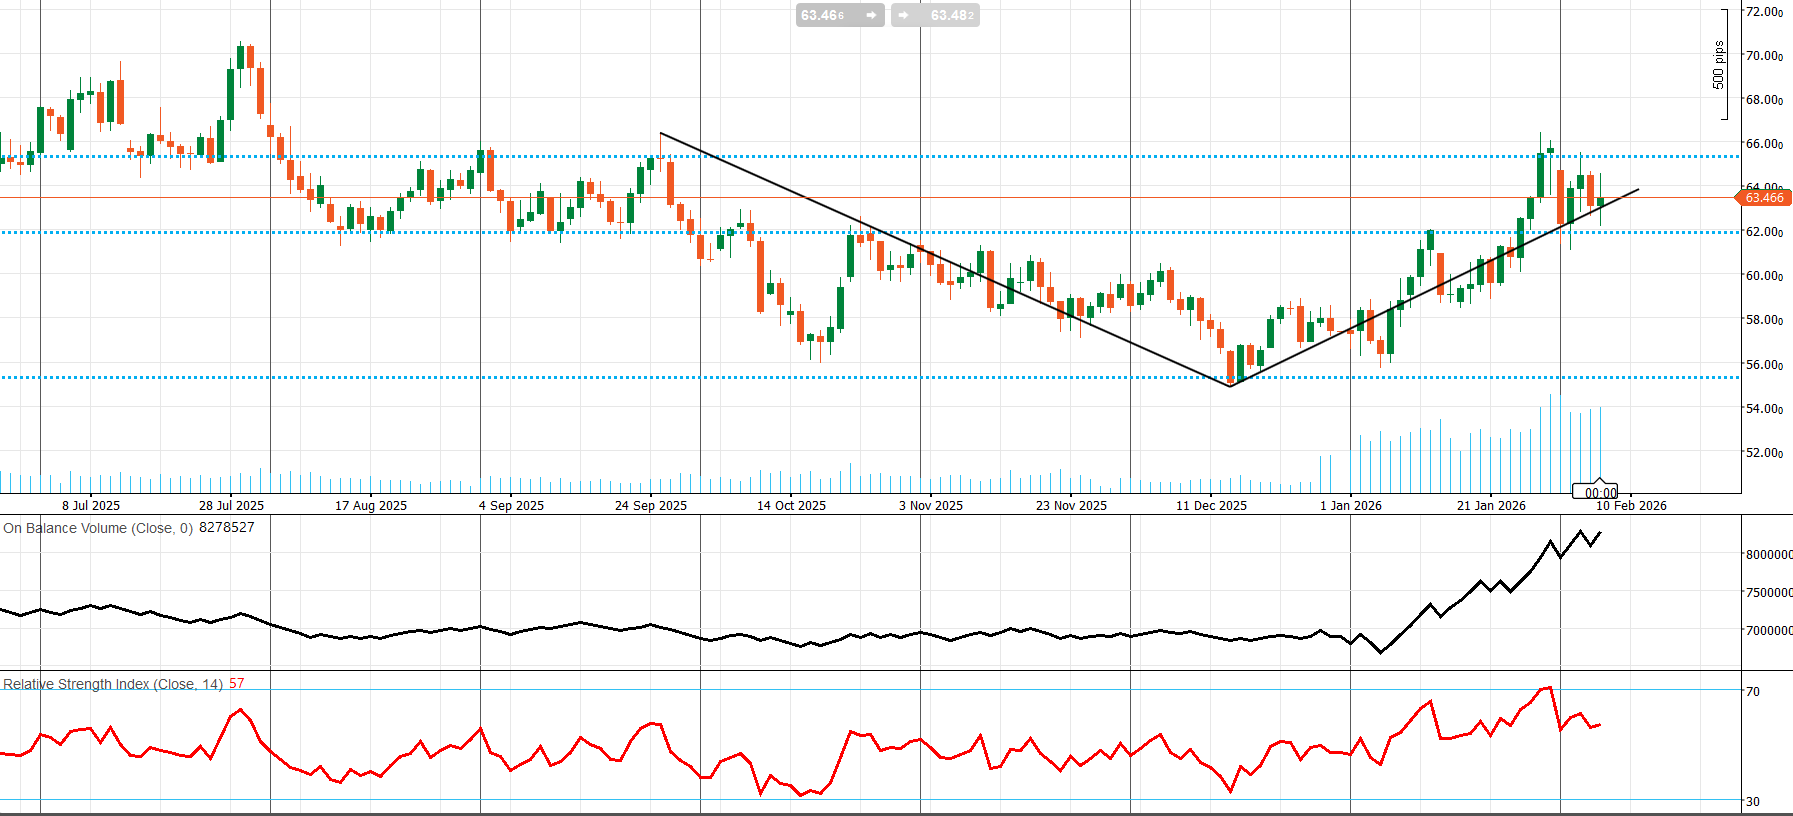
WTI تا اواسط دسامبر در روند نزولی بود و سپس با یک V-bottom حوالی 55.5 کفسازی کرد. از آن کف، ساختار سقفهای بالاتر/کفهای بالاتر شکل گرفته و قیمت روی خط حمایت صعودی حرکت میکند. پس از جهش تا محدوده 66–66.5، بازار عقب نشست و حالا اطراف 63.5 در حال تثبیت است—رفتاری طبیعی برای «آرام تر شدن» پس از یک موج مومنتومی.
- RSI ~57: کمی صعودی؛ نه رژیم شکست، اما سازگار با خرید در افتها
- OBV: چرخش صعودی قوی تا فوریه؛ نشانهای سازنده از انباشت
سطوح کلیدی:
- پیوت اصلی: ~63.45 (حفظ آن ساختار ریکاوری را سالم نگه میدارد)
- مقاومتها: ~64.0، سپس 65.5–65.8 و بعد 66.5–67.0 (تأیید شکست)
- حمایتها: ~62.2 (شکست = اصلاح عمیقتر)، سپس ~60.0 و در نهایت 55.5–56.0 (کف دسامبر و «باید حفظ شود» برای سناریوی ریکاوری)
جمعبندی: قیمت نفت هنوز توسط یک پرمیوم ژئوپلیتیک هدایت می شود، اما کف کوتاهمدت را عمدتاً فاندامنتال موجودیها—خصوصاً کاهش ذخایر دیستیلیتها—میسازند. از منظر تکنیکال، بازار در یک تثبیت صعودی است: سیگنال بعدی این است که آیا قیمت میتواند 64 را پس بگیرد و به سمت 65.5 حرکت کند، یا با از دست دادن 62.2 وارد یک ریست عمیقتر شود.
شرایط فعلی بازار کریپتو و چشمانداز هفتگی بیتکوین
بیتکوین همچنان در یک رژیم نوسان بالا و نقدشوندگی پایین معامله میشود و تون کلی بازار بیشتر ماکرو-محور است تا «کریپتو-محور». ریزش اخیر عملاً رالی پس از انتخابات ترامپ را پاک کرده و ریسک اصلی این است که شرایط نقدینگی هنوز به حالت عادی برنگشته—بنابراین قیمت میتواند با جریانهای نسبتاً کوچک، جهشهای بزرگ داشته باشد. این شکنندگی از زمان فلشکرش اکتبر هم قابل مشاهده بوده؛ همان زمانی که یک شوک تعرفهای (طبق برخی روایتها) بزرگترین رخداد لیکوئیدیشن تاریخ کریپتو را رقم زد و اهرمهایی را شستوشو داد که هنوز به شکل پایدار بازسازی نشدهاند.
ریزساختار بازار: عمق کمتر شده و «air-pocket» محتملتر است
مهمترین نشانه شکنندگی، عمق بازار است. طبق سنجههایی که از Kaiko نقل شده، «عمق ۱٪» بیتکوین—یعنی میزان نقدینگی قابل دسترس نزدیک قیمت—بهطور پیوسته فشرده شده است: از بیش از ۸ میلیون دلار در ۲۰۲۵ به حدود ۶ میلیون دلار پس از ۱۰ اکتبر و اکنون نزدیک ۵ میلیون دلار. به زبان عملی، «حجم» کمتری در بازار وجود دارد و سفارشهایی که چند ماه قبل بهراحتی جذب میشدند، امروز میتوانند حرکتهای تندتر و سریعتری ایجاد کنند. همین پسزمینه، رفتار «خلأ نقدینگی» را توضیح میدهد: افتهای تند، برگشتهای تند و دامنههای روزانه وسیع—حتی وقتی ظاهر بازار آرامتر به نظر میرسد.
ماکرو محرک اصلی فاز کاهش اهرم است
فشار فروش اخیر با نگرانیهای وسیعتر سرمایهگذاران همراستا بوده: ارزشگذاریهای کشیده در فناوری و مسیر نامطمئن کاهش نرخهای آمریکا. شوک ۳۰ ژانویه—وقتی هم کریپتو و هم فلزات گرانبها با هم فروخته شدند—با تیتر مربوط به دونالد ترامپ و اعلام قصد او برای معرفی کوین وارش به ریاست فدرال رزرو تشدید شد. در پوششهای بازار، این خبر به بازقیمتگذاری انتظارات نرخ و افزایش تمرکز بر ریسک سختگیری ترازنامهای مرتبط شد—چیزی که معمولاً برای داراییهای سفتهبازانهای که شبیه «شرط های بلندمدت با Duration بالا» رفتار میکنند منفی است. به بیان دیگر، بیتکوین کمتر بهعنوان روایت مستقل «ذخیره ارزش» قیمتگذاری شد و بیشتر تابع نرخ تنزیل، بازدهی واقعی و دلار شد.
لیکوئیدیشن اجباری هنوز موتور اصلی رفتار کوتاهمدت است
در سطح خرد، بازار همچنان در حال هضم پیامدهای فروشهای اجباری است. افتهای اخیر حدود ۲.۵۶ میلیارد دلار لیکوئیدیشن BTC را فعال کرد (به نقل از دادههای CoinGlass). این عدد نشان میدهد پوزیشنهای اهرمی شلوغ شده بود و سپس با فشار اجباری باز شد. بازارهای پس از لیکوئیدیشن معمولاً «ضربهای» حرکت میکنند: رالیها میتوانند خشن باشند چون شورتها squeeze میشوند، اما پولبکها هم میتوانند ناگهانی باشند چون عمق کم است و ریسکپذیری محتاط باقی میماند. به همین دلیل، مکانیک مشتقات دوباره به مرکز داستان برگشته—خصوصاً شرایط CME Group، دینامیک مارجین و موقعیتگیری آتی—چون تعیین میکنند استرس با چه سرعتی بین پلتفرمها پخش شود وقتی نوسان بالا میگیرد.
جریان ETFها: کلید «ریسک-آن/ریسک-آف» در زمان واقعی
جریان ETFهای اسپات بیتکوین به یک کلید لحظهای تبدیل شده است. به جای انباشت یکطرفه و پایدار، جریانها دوطرفه شدهاند: روزهای خروج بزرگ (در برخی گزارشها حدود ۲۷۲ میلیون دلار خروج خالص در ۳ فوریه) در کنار جلسات پراکنده ورود. این الگو دقیقاً با بازاری همخوان است که هنوز به جهت مطمئن نیست و به همان سیگنالهای ماکرو واکنش میدهد که سهام و نرخها را هم به حرکت در می آورد.
«اثر ترامپ» حمایتی است، اما آن کاتالیزور صعودیِ ادامه نیافت
بیتکوین بعد از انتخابات جهش کرد چون بازار انتظار یک چرخش بزرگِ دوستدار کریپتو و حتی یک ذخیره راهبردی قابل توجه داشت. دولت برخی اقدامات حمایتی انجام داده—از جمله رویکرد مساعدتر از سوی U.S. Securities and Exchange Commission و قواعد جدید برای توکنهای دلاری، و همچنین فرمان اجرایی برای ایجاد ذخیره بیتکوین از داراییهای توقیفی. اما آن محرک بزرگتر که برخی امیدوار بودند—یعنی برنامه خرید گسترده دولت—ظاهر نشده است. همین شکاف بین انتظار و اجرا، احتمالاً شتاب صعودی را کم کرده؛ درست زمانی که فشار مخالف ماکرو و محدودیت نقدینگی هم فشار میآورند.
چشمانداز هفته پیشِرو: بیتکوین «نرخها» را معامله میکند، نه ایدئولوژی
هفته آینده از نظر داده های ماکرو سنگین است. گزارش اشتغال با تأخیر (۱۱ فوریه) و تورم ژانویه (۱۳ فوریه) کاتالیزورهای اصلیاند چون میتوانند بازدهی واقعی و دلار را سریع جابهجا کنند. موج عرضه خزانهداری آمریکا (۳ساله ۱۰ فوریه، ۱۰ساله ۱۱ فوریه، ۳۰ساله ۱۲ فوریه) یک لایه مهم دیگر است: حراجهای ضعیف میتوانند بازدهیها را درونروز بالا ببرند و شرایط مالی را سختتر کنند—که معمولاً از مسیر نرخ تنزیل بالاتر و ریسکپریمیوم بیشتر به BTC منتقل میشود. اظهارنظرهای فدرال رزرو هم ریسک «reaction function» را زنده نگه میدارد؛ یعنی تغییرات کوچک در لحن، وقتی نقدینگی کم است، میتواند اثر بزرگ داشته باشد.
نقشه سناریوها
- تورم نرمتر + بازار کار نرمتر: بازدهیها کمتر میشوند، دلار تضعیف میشود در نتیجه محیط بهتر برای ادامه ریکاوری BTC، بهخصوص اگر جریان ETFها تثبیت شود و فشار لیکوئیدیشن فروکش کند.
- CPI داغ یا اشتغال قوی + حراجهای ضعیف: بازدهی بالا میرود، دلار تقویت میشود سپس احتمال تست دوباره کفهای اخیر بیشتر میشود چون ریسکپذیری دوباره خراب میشود.
- دادهها نزدیک انتظار: BTC احتمالاً بیشتر از روایت، از پوزیشنینگ و فلوها سیگنال میگیرد: ETFها، funding، و هر موج جدید لیکوئیدیشن مهمتر میشوند.
تکنیکال BTCUSD (روزانه): تثبیت پس از شکست
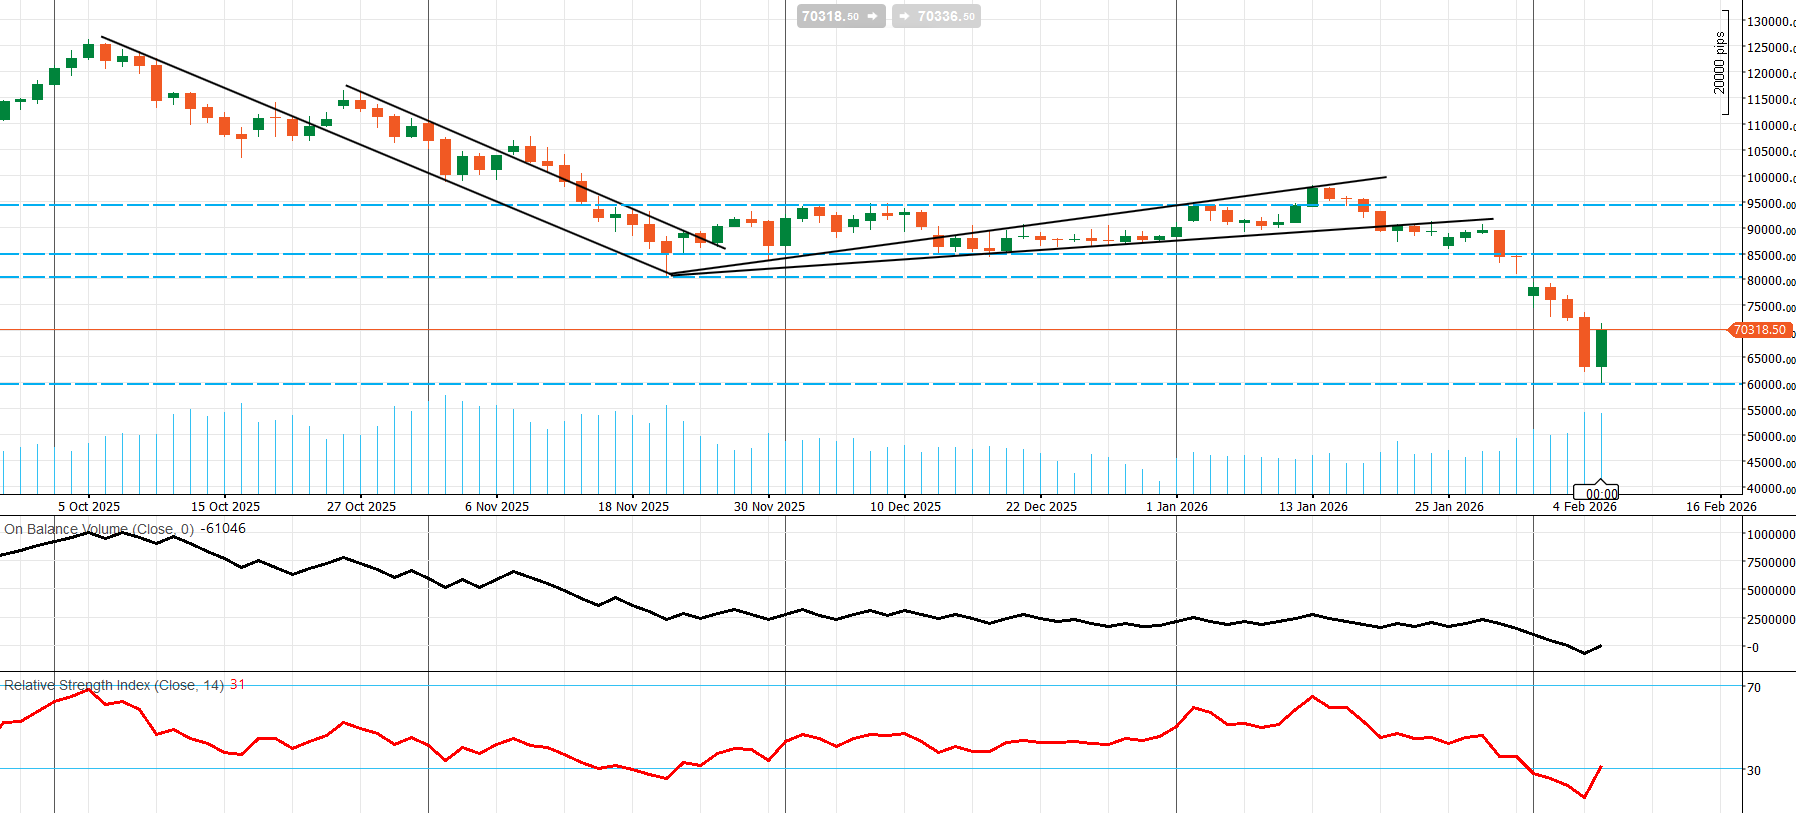
BTC سه فاز مشخص را طی کرده: روند نزولی ، کفسازی ، شکست نزولی. از اکتبر تا اواسط نوامبر، در یک کانال نزولی حرکت کرد و از محدوده ~۱۲۵ هزار تا میانه ۸۰ هزار آمد. از اواخر نوامبر تا اواسط ژانویه وارد فاز فشردگی/کفسازی شد (شبیه گوه صعودی/کانال صعودی) که بارها نزدیک ~۹۵ هزار شکست خورد، در حالی که کفهای بالاتر نشان میداد خریداران در تلاش برای کنترلاند. این ساختار در اواخر ژانویه/اوایل فوریه شکست: از دست رفتن محدوده ~۸۵هزار / ~۸۰هزار یک موج لیکوئیدیشن عمودی تا میانه ۶۰ هزار فعال کرد. ریکاوری پس از آن سریع بوده و قیمت را تا حوالی ~۷۰.۳هزار بالا آورده، اما فعلاً بیشتر شبیه «رفلکسبونس» در یک رژیم تازه نزولی است مگر اینکه سطوح شکستهشده بالاسر دوباره پس گرفته شوند.
مومنتوم/مشارکت (RSI / OBV)
- RSI ~31: فقط کمی از اشباع فروش بیرون آمده؛ مناسب برای رالیهای mean reversion کوتاهمدت، نه محیط روندی سالم.
- OBV: ساختاراً ضعیفتر و فقط با بونس شروع به تثبیت کرده؛ بیشتر با توزیع/ریسک-آف در شکست سازگار است تا انباشت قوی.
سطوح کلیدی
- پیوت فوری: ~$70.3هزار (حفظ آن = بونس برقرار؛ اما هنوز «ترمیم روند» نیست)
- مقاومتها: ~$75هزار، ~$80k (ریتست اصلی)، ~$85k (آستانه ترمیم)، ~$90k–$95k (عرضه سنگین؛ سقف کلیدی ۹۵k)
- حمایتها: ~$65k (کف اخیر)، ~$60k (قفسه اصلی)، و زیر ۶۰هزار ریسک باز شدن مسیر به میانه ۵۰ هزار
جمعبندی عملی: BTC در فاز تثبیت پس از شکست است. بونس واقعی است، اما تا وقتی قیمت حداقل ۸۰هزار و ایدهآل ۸۵هزار را در بستهشدنها پس نگیرد، ساختار نمودار همچنان نزولی میماند. ناتوانی در بازپسگیری این سطوح، آسیبپذیری نسبت به تست ۶۵هزار را بالا نگه میدارد؛ و شکست ۶۵هزار، ۶۰هزار را سریعاً دوباره وارد بازی میکند.
Comments