 English
 پارسی


ویدیو تحلیلی
ایالات متحده آمریکا
این هفته یک رژیم را تثبیت کرد: کاهش تورم عمومی (کل)، چسبندگی تورم هسته و تعدیل تقاضا. این ترکیب در کوتاهمدت از ثبات سیاست های فدرال رزرو حمایت میکند، در حالی که در ادامه ۲۰۲۶ گزینه «کاهش مشروط» را همچنان حفظ میکند. برای مسیر سیاست پولی، تنش کلیدی روشن است: قدرت اشتغال فوریت را کاهش میدهد، اما تداوم کاهش تورم و نرمتر شدن مصرف/مسکن گفتوگوی «کاهشهای احتمالی در نهایت» را زنده نگه میدارد.
مرور هفتگی اقتصاد کلان آمریکا
غافلگیری در اشتغال، کاهش تورم کل— سناریو صبر فدرال رزرو تقویت شد و بازارها دچار نوسان رفتوبرگشتی شدند
یک پنجره زمانی فشرده از دادهها، یک «دوگانه» کمنظیر و پرسیگنال از بازار کار و تورم آمریکا ارائه کرد. این ترکیب از نظر جهتگیری برای هر دو سوی مأموریت فدرال رزرو سازنده بود: رشد اشتغال به نظر میرسد در حال تثبیت است (با یک غافلگیری مثبت در اشتغال). همزمان، تورم در سطح عمومی (کل) بیش از انتظار کاهش یافت. با این حال، اثر خالص این دادهها چرخش فوری به سمت کاهش نرخ بهره نیست. خروجیهای قوی بازار کار در کنار تورم هستهای که هنوز بالاتر از هدف است، استدلال برای صبر را بیشتر میکند، پنجره واقعبینانه کاهش بعدی را به سمت میانه سال میراند و قیمتگذاری «ثبات» در کوتاهمدت را دستنخورده نگه میدارد.
نکات کلیدی
- کاهش نرخ بهره در مارس بهطور فزایندهای بعید است. تابآوری بازار کار بهعلاوه تورم هسته که هنوز نسبتاً بالا می باشد، آستانه کاهش در 1–2 جلسه بعدی را بالا میبرد.
- روند کاهش تورم برقرار است، اما «تورم هسته در 0.3%» فدرال رزرو را محتاط نگه میدارد. CPI عمومی بهتر شد، هسته ثابت ماند.
- سیگنالهای تقاضا در سرعت کاهش نرمتر شد. ضعف در کنترلگروه خردهفروشی و افت شدید فروش خانههای موجود روایت «فشار نرخها/قدرت خرید هنوز بالاست و فشار میآورد» را تقویت میکند.
- بازارها الگوی ریسکگریزی و تثبیت را معامله کردند. حساسیت بینبازاری به تغییرات افزایشی رشد/تورم همچنان بالا مانده است.
تورم: تورم کل بهتر میشود، هسته همچنان محدودیت زا است
CPI ژانویه در ظاهر نرمتر بود:
- CPI (ماهانه): 0.2% (کمتر از اجماع)
- CPI (سالانه): 2.4% (همچنین پایینتر از انتظارات)
تورم هسته سرسخت تر ماند:
- Core CPI (ماهانه): 0.3% (همسو)
- Core CPI (سالانه): 2.5% (تقریباً همسو / اندکی پایینتر)
یک داده حمایتی برای خانوارها، درآمد واقعی بود که +0.5% ماهانه برگشت، که نشاندهنده بهبود قدرت خرید با کاهش تورم کل است. با این حال، وزندهی متفاوت گروهها و عوامل فصلی به این معناست که Core PCE احتمالاً برای ژانویه بالاتر انتظار شود (حدود ~0.37% ماهانه)، بنابراین داستان کاهش تورم مثبت میماند اما از منظر سیاستگذاری هنوز «ماموریت انجام شد» نیست.
پیامد سیاست گذاری: داده های بهترِ عمومی (کل) به حامیان دیدگاه های انبساطی کمک میکند، اما تورم هسته ثابت کمیته را در وضعیت انتظار نگه میدارد.
بازار کار: اشتغال بالاتر از انتظار، اما رشد همچنان محل سؤال است
گزارش اشتغال ژانویه به سمت بالا غافلگیر کرد:
- اشتغال بهش های غیر کشاورزی: +130 هزار
- میانگین سه ماهه اشتغال: 73 هزار
- نرخ بیکاری: 4.3% (بازگشته نزدیک به همان سطحی که قبل از فاز تسهیل اواخر 2025 بود)
بازنگریهای رو به پایین قابلتوجه بود اما تا حد زیادی قابل انتظار و سیگنال پیشنگر را بهطور معنادار تغییر نداد: رشد کلی اشتغال بیشتر شبیه تثبیت است تا چرخش به سمت افت. ظرافت مهمتر، ترکیب و گستره است—استخدام همچنان نسبتاً متمرکز در بهداشت و خدمات اجتماعی است، در حالی که سرعت خارج از این دستهها ملایمتر است. این تمرکز برای میزان اطمینان ما از پایداری و فراگیری قدرت بازار کار اهمیت دارد.
سایر معیارهای بازار کار به اندازه اشتغال «قوی» نبودند:
- فشارهای دستمزدی همچنان در حال فروکش کردن است. شاخص هزینه اشتغال (ECI) در سهماهه چهارم کمتر از انتظار بود و رشد جبران خدمات به 3.4% سالانه کند شد؛ ضعیفترین سطح از 2021.
- کاهش دستمزدها/مزایا (بهویژه خارج از حوزه سلامت)، همراه با بهرهوری مناسب، ریسک بازگشت یک موج تورمی ناشی از هزینه نیروی کار را کاهش میدهد.
پیامد در سیاست پولی: بازار کار سیگنال رکود نمیدهد، اما تعدیل تدریجی جبران خدمات یکی از دلایلی است که فدرال رزرو میتواند گزینه کاهش نرخ در ادامه 2026 را حفظ کند—فقط نه در آینده نزدیک.
تقاضا: مصرف کمتر میشود، مسکن عقب مینشیند
دادههای فعالیت نرمتر بود:
- خرده فروشی: در ماه بدون تغییر، با کنترلگروه منفی که به شتاب ضعیفتر مصرف واقعی تا پایان سال اشاره میکند.
- فروش خانه های موجود: به 3.91M سقوط کرد، -8.4% ماهانه؛ یک غافلگیری منفی واضح همسو با محدودیتهای قدرت خرید.
مهم است که همه دادههای مصرفکننده ضعیف نبود. هزینهکرد کلی تعطیلات (Nov–Dec) همچنان حدود +3.6% سالانه بود، که نشان میدهد ضعف پایان سال محدودتر و کالامحور بوده، نه یک عقبنشینی گسترده در تقاضای خانوار.
سیگنال ماکرو: رشد در حاشیه در حال کاهش است، اما پسزمینه مصرفکننده در حال فروپاشی نیست—بیشتر «تعدیل اواخر چرخه» است تا تسلیم.
نرخها و قیمتگذاری سیاست گذاری: انتظارات ثبات محکم؛ تقاضا برای أوراق قرضه مدتدار بهتر میشود
با ثبات بازار کار و چسبندگی تورم هسته، بازارها حتی بیشتر به سمت مکث کوتاهمدت متمایل شدند:
- احتمال ضمنی بالای عدم تغییر در مارس و آوریل (قیمتگذاری «ثبات» محکمتر میشود).
- عرضه أوراق قرضه خزانهداری آمریکا در سرِ کوتاه منحنی بدون دردسر جذب شد، در حالی که سرِ بلند منحنی تقاضای بهتری نشان داد (حراج أوراق قرضه 30 ساله با بازدهی پایینتر از حراج قبلی تسویه شد)، که با راحتی سرمایهگذاران در نگهداری مدتدار همسو است، آن هم در شرایطی که شاخصهای فعالیت کاهش می یابند.
- بازدهیها در مقاطعی کاهش یافتند، چون دادههای نرمترِ تقاضا مورد توجه قرار گرفت و چارچوب «کاهش تورم بدون فروپاشی» را تقویت کرد.
پیامد سیاست گذاری: پنجره کاهشهای اضافی در حال تنگتر شدن است و صبر در کوتاهمدت سناریوی پایه است. کاهش بعدی با احتمال بیشتر، داستانی برای میانه سال (June) است—مشروط به تداوم کاهش تورم و/یا نشانههای روشنتر از بدتر شدن تقاضا.
شرایط مالی و نقدینگی: تسهیل حاشیهای، عمدتاً فنی
پویاییهای ترازنامهای اندکی حمایتی بود:
- ترازنامه فدرال رزرو و مانده ذخایر بانکی در طول هفته کمی بالاتر رفت—اغلب ماهیت فنی دارد، اما در حاشیه همچنان یک حمایت ملایم برای نقدینگی سیستم است.
آنچه باید در ادامه رصد کرد (روند تصمیم کاهش/عدم کاهش):
- آیا رشد اشتغال فراتر از چند بخش محدود گسترش پیدا میکند (یا آیا claims/ECI همچنان نرمتر روند میگیرند)
- آیا تورم هسته در حوالی 0.3% ماهانه پایدار میماند (بهویژه در قالب PCE)
- آیا ضعف تقاضا از کالاها و مسکن به خدمات و مصرف گستردهتر سرایت میکند
اگر تورم هسته چسبنده بماند، فدرال رزرو حتی با رشد نرمتر هم میتواند صبور بماند. اگر ضعف تقاضا تشدید شود، مدتدار حمایت میگیرد—و رهبری سهام ممکن است به چرخش دفاعی ادامه دهد.
چشمانداز اقتصادی آمریکا (هفته ۸، ۲۰۲۶)
فدرال رزرو در وضعیت «ثبات نرخ»، نبض ضعیفتر تقاضا — GDP، PCE و صورتجلسه نشست قبلی فدرال رزرو ریسک بازقیمتگذاری را هدایت میکنند
ایالات متحده با یک ترکیب آشنا وارد بازه ۱۶ تا ۲۱ فوریه میشود، در اواخر چرخه: روند کاهش تورم کل در حال بهبود است، تورم هسته همچنان چسبنده باقی مانده، و شتاب تقاضا در حاشیه نرمتر شده است (خردهفروشیِ بدون رشد با کنترلگروه ضعیفتر، بهعلاوه افت قابلتوجه فروش خانههای موجود). در چنین پسزمینهای، بازارها بهطور گسترده برای ثبات سیاست گذاری تا بهار قیمتگذاری شدهاند؛ بنابراین آستانه برای یک بازقیمتگذاری معنادار نسبتاً روشن است: یا تورم هسته دوباره شتاب میگیرد، یا رشد بهطور محسوس تضعیف میشود.
چارچوب عملی برای هفته این است:
- تابع واکنش سیاست گذاری: صورتجلسههای کمیته بازار آزاد فدرال + داده های GDP/PCE
- تأیید روند: PMIها + مسکن + دادههای تولید/سرمایهگذاری (تفکیک سیگنال از نویز در چاپ تقاضای نرمتر)
چیدمان ماکرو در آستانه هفته
تورم: CPI ژانویه در سطح عمومی (کل) بهتر به نظر رسید (۰.۲٪ ماهانه / ۲.۴٪ سالانه) در حالی که هسته محکم ماند (۰.۳٪ ماهانه / ۲.۵٪ سالانه). این روایت را در سطح «پیشرفت، نه پیروزی» نگه میدارد.
تقاضا: خردهفروشی دسامبر ضعیف بود (عمومی (کل) بدون رشد؛ کنترلگروه منفی)، که ریسک «کاهش مصرف» را تا پایان سال تقویت میکند.
بازار کار: درخواست ها برای بیمه بیکاری همچنان با یک بازار کارِ در حال کاهش اما باثبات سازگار است—سیگنال روشن رکودی ندارد، اما نسبت به فصلهای قبل قدرت کمتری دارد.
مسکن: فروش خانههای موجود بهشدت افت کرد (۳.۹۱ میلیون؛ -۸.۴٪ ماهانه)، و کانال مسکن را بهعنوان یک مانع کلیدی رشد نگه میدارد؛ چون محدودیت قدرت خرید همچنان پابرجاست.
قیمتگذاری سیاست گذاری: با تلقی شدن مارس/آوریل بهعنوان جلسات «ثبات»، حساسیت کوتاهمدت از مسیر پایه نرخ به سمت ریسکِ غافلگیری در رشد و تورم هسته منتقل میشود.
سه محرک اصلی هفته
A) صورتجلسه نشست قبلی فدرال رزرو (پنجشنبه، ۱۹ فوریه)
اهمیت صورتجلسه کمتر درباره «آیا بهزودی کاهش میدهند؟» است (بازارها از قبل میگویند نه) و بیشتر درباره نامتقارنی ریسکهاست:
- اینکه سیاستگذاران تورم هسته چسبنده را در برابر تورم عمومی (کل) کمتر چگونه وزندهی کردند
- اینکه نرمی مصرف/مسکن بهعنوان سیگنال دیده میشود یا نویز موقتی
- میزان تحمل کمیته برای نگهداشتن سیاست در وضعیت محدودکننده برای مدت طولانیتر در برابر آمادهسازی زمینه برای تسهیل بعدی
اهمیت برای بازار: اگر لحن بیشتر تورمنگران باشد، قیمتگذاری «بالاتر برای مدت طولانیتر» میتواند سریعاً تقویت شود. اگر لحن بیشتر نگران رشد باشد، سرِ کوتاه منحنی مهار میماند، اما سرِ بلند میتواند با انتظارات رشد نرمتر افزایش پیدا کند.
B) GDP پیشبرآوردی سهماهه چهارم + درآمد/هزینهکرد + تورم PCE (جمعه، ۲۰ فوریه)
این فشردهترین مجموعه داده های ماکرو هفته و مرتبطترین بخش به سیاست گذاری است.
ترکیب GDP داستان اصلی است: اینکه آیا رشد همچنان مصرفمحور میماند یا در حال محو شدن است. یک برآورد کاری معقول برای سهماهه چهارم ۱.۶٪ SAAR است، با سهم معناداری از ضعف که به تعطیلی طولانی دولت (اوایل اکتبر تا اواسط نوامبر) نسبت داده میشود؛ تعطیلیای که احتمالاً حدود ۱.۲ واحد درصد از رشد عمومی (کل) کم کرده است. با کنار گذاشتن اثر تعطیلی، به نظر میرسد فعالیت بهتر از چیزی که عمومی (کل) القا میکند دوام آورده است.
مصرف و درآمد: پرسش کلیدی این است که آیا مصرفکننده فقط در حال کاهش است یا واقعاً در حال از دست دادن کشش. یک سناریوی پایه منسجم این است:
- هزینهکرد اسمی: حدود ۰.۳٪ افزایش برای دسامبر
- هزینهکرد واقعی: تقریباً بدون تغییر
- درآمد شخصی: حدود ۰.۳٪ (که مسیر نرخ پسانداز/درآمد را به یک نقطه رصد حیاتی تبدیل میکند)
چاپ ضعیفتر خردهفروشی بیشتر با اثرات زمانبندی/جلوکشیدن تقاضا سازگار است تا یک شکست گسترده تقاضا؛ بنابراین لزوماً نگاه سازنده به مصرفکننده را باطل نمیکند—اما حق بیمه روی دوام درآمد در ابتدای ۲۰۲۶ را بالا میبرد.
PCE / PCE هسته: این شاخص ترجیحی تورمی فدرال رزرو و شفافترین «سرم حقیقت» سیاست گذاری بعد از تورم است.
- PCE هسته داغ = بازقیمتگذاری سریع به سمت «بالاتر برای مدت طولانیتر».
- GDP نرم + درآمد/هزینهکرد نرم = «ثبات» به «کاهشها در ادامه» تغییر شکل میدهد (بازار نرخهای بهره اول واکنش نشان می دهد)
C) PMIهای فلش S&P Global (جمعه، ۲۰ فوریه)
PMIهای فلش نخستین قرائت پرفرکانس از فعالیت در فوریه را میدهند. حوزههای تمرکز:
- PMI خدمات (که هنوز موتور اصلی رشد است)
- قیمتهای پرداختی / هزینههای ورودی (نبض تورمی در سطح نظرسنجی)
اهمیت برای بازار: PMIها میتوانند تأیید کنند که آیا سیگنالهای تقاضای نرم (خردهفروشی/مسکن) در حال فراگیر شدناند یا همچنان خاص و موردی باقی میمانند.
دادههای ثانویه—اما همچنان بازارساز—برای رصد
تولید / سرمایهگذاری
- سفارشات کالاهای بادوام (چهارشنبه، ۱۸ فوریه) بهعنوان نماینده سرمایهگذاری/تقاضای کسبوکار
- تولیدات صنعتی و نرخ بهرهبرداری برای شتاب خروجی
- نظرسنجیهای منطقهای: نظرسنجی تولیدی امپایر استیت و شاخص تولیدی بانک فدرال فیلادلفیا برای جهت اوراق قرضه کوتاهمدت
چه چیزی اهمیت دارد: ضعف گسترده (منفی برای رشد) در برابر «نرم اما در حال تثبیت» (حمایتکننده ریسک).
پیگیری بخش مسکن
- احساسات انجمن ملی سازندگان خانه
- شروع ساختوساز و فروش خانههای موجود برای آزمون اینکه افت فروش خانههای موجود ناشی از آبوهوا/نویز بود یا فشار عمیقتر تقاضا
چه چیزی اهمیت دارد: تأیید عمیقتر شدن اختلافات در بازار مسکن در برابر تثبیت.
احساسات مصرفکننده
- احساسات دانشگاه میشیگان و انتظارات تورمی (جمعه، ۲۰ فوریه) میتواند در حاشیه بر نرخها/بازار ارز اثر بگذارد، بهویژه اگر انتظارات حرکت کند.
تراز تجاری
دادههای اخیر تجارت بهدلیل نوسان در چند قلم (بهویژه طلا، داروها و واردات فناوریبالا) پرنویز بوده است. یک فرض نزدیکمدت معقول، کسری بزرگتر در حدود -۵۷.۶ میلیارد دلار در دسامبر است، اما سیگنال باید با احتیاط تفسیر شود؛ با توجه به اعوجاجهای اقلام و نقش وسیعتر موجودیها و خالص صادرات بهعنوان عوامل نوسانی.
ساختار بازار: اثرات تعطیلات + پویایی عرضه خزانهداری
- دوشنبه، ۱۶ فوریه تعطیلی در آمریکا است (Washington’s Birthday / Presidents’ Day) → نقدشوندگی کمتر در ابتدای هفته
- حراجهای میانهفته أوراق قرضه خزانهداری آمریکا (از جمله مدتدارهای بلندتر) میتواند حرکتها را تشدید کند اگر غافلگیری دادهای و عرضه با هم برخورد کنند
چرا این مهم است: در رژیم «ثبات فدرال رزرو»، تقاضای حراجها میتواند به یک محرک ثانویه برای بازدهیها تبدیل شود—بهخصوص وقتی نقدشوندگی کم است.
سناریوی پایه و دو سناریوی ریسکی کلیدی
سناریوی پایه: فدرال رزرو در حالت ثبات + تقاضای نرمتر، اما بدون از هم پاشیدگی
- GDP/PCE رشد در حال تعدیل را با کاهش تدریجی تورم تقویت میکند
- فدرال رزرو سیاست محدودکننده را ادامه می دهد.
پیامد برای بازار: بازدهیها در محدوده؛ USD بیشتر از شکافهای رشد/نرخ نسبی در برابر همتایان تاثیر میگیرد تا از تغییر قریبالوقوع سیاست پولی.
ریسک صعودی تورم: PCE هسته و/یا اجزای قیمتی PMI دوباره شتاب میگیرند
- PCE هسته داغ یا خوانشهای داغترِ «قیمتهای پرداختی» میتواند دوباره «بالاتر برای مدت طولانیتر» را لنگر کند.
انتظار: بازدهی بالاتر، USD قوی تر، شرایط مالی سخت تر، و داراییهای ریسکی حساستر به نرخها.
ریسک نزولی رشد: GDP/درآمد/هزینهکرد ناامیدکننده میشود در حالی که مسکن ضعیف میماند
- GDP نرم بهعلاوه دادههای ضعیف مصرفکننده/درآمد و نبود بازگشت در مسکن، «ثبات» را به سمت «کاهشها در ادامه این سال» میبرد.
انتظار: بازدهی پایینتر (أوراق قرضه بلند مدت احتمالاً بهترین تقاضا را میگیرد)، USD ترکیبی تا نرمتر، سهام با چرخش دفاعیتر همزمان با بالا رفتن ریسک سودآوری.
آنچه اهمیت بالایی دارد: یک چکلیست ساده
- PCE هسته + هزینهکرد شخصی (جمعه) — سیاستمرتبطترین آزمون تورم + تقاضا
- صورتجلسه (پنجشنبه) — هر تغییر در توازن ریسکها (تداوم تورم در برابر کاهش رشد)
- PMIهای فلش (جمعه) — تأیید/رد سیگنال کندشدن فراگیرتر
- بازار مسکن — اینکه اختلافات در بازار مسکن عمیقتر میشود یا تثبیت یابد.
بررسی هفتگی و چشمانداز USD و والاستریت
دادههای نرمتر آمریکا بازدهیها را پایین کشید، تکنولوژی افت سهام را رهبری کرد، طلا تقاضای پوشش ریسک را جذب کرد. رفتار قیمتی هفته گذشته در USD و سهام آمریکا تحت تأثیر همان کوکتل ماکرو بود: تورم عمومی (کل) پایین تر، سیگنالهای نرمتر مصرف، و بازاری که بهطور فزایندهای با سناریوی پایه «فدرال رزرو در حالت ثبات» راحتتر شده است—اما همچنان نسبت به هر شوک به نرخها، نقدینگی یا انتظارات رشد حساس باقی مانده است.
دلار: تضعیفِ نرخمحور، اما بدون «وحشت کاهش نرخ»
بهترین توصیف هفته این بود: «صعود کمتر برای بازدهیها»، نه «وحشتِ کاهش نرخ». این معمولاً به یک سوگیری ملایم به سمت USD نرمتر ترجمه میشود، بهویژه در برابر ارزهایی که انتظارات نرخ در آنها متمایلتر به هاوکیش شد یا جایی که پوزیشن های خرید لار شلوغ/متراکم بود.
محرک اصلی حرکت قیمتی دلار، بازقیمتگذاری نرخها بود که پس از دادههایی رخ داد که به کاهش تقاضا و تداوم پیشرفت در کاهش تورم عمومی (کل) اشاره داشت.
محرکهای ماکرو
- تورم: کاهش تورم عمومی (کل) از روایت «اوج نرخها» حمایت میکند، اما چسبندگی تورم هسته مانع شکلگیری داستانِ چرخش سریع میشود.
- تقاضا/مصرف: خردهفروشی نرمتر (و کنترلگروه ضعیفتر) شتاب کندتر مصرف را نشان داد و به بازدهیهای پایینتر خوراک داد—که معمولاً در حاشیه برای دالار منفی است.
- بازار کار: بازار کار باثبات ماند اما اندکی نشانههای تسهیل نشان داد. رکودی نیست، اما با کاهش تدریجی سازگار است—یک باد مخالف ملایمِ دیگر برای USD از مسیر بازدهی.
قیمتگذاری ها بر روی سیاست گذاری مهار شده باقی ماند
بازارها بهطور جدی روی ثبات فدرال رزرو متمایل شدند، با حدود 90.8% احتمالِ عدم تغییر در مارس و حدود 70% احتمالِ عدم تغییر در آوریل (CME FedWatch). این مهم است: دلار «سقوط» نکرد چون بازار یک چرخه تسهیل قریبالوقوع را قیمتگذاری نکرد—بلکه یک پروفایل بازدهیِ پایینتر برای مدت طولانیتر را نسبت به انتظارات قبلی قیمتگذاری کرد.
عرضه/تقاضای خزانهداری لحن را تقویت کرد
نتایج حراجها با تقاضای باثبات در سراسر منحنی سازگار بود:
- 3Y: در 3.518% متوقف شد (در برابر 3.609% قبلی)، حمایتی برای این دیدگاه که اوراق کوتاه/میانی منحنی انبساطی است.
- 10ساله: عملاً بدون تغییر در 4.177% (در برابر 4.173% قبلی)، باثبات، نه تحت فشار.
- 30 ساله: در 4.750% متوقف شد (در برابر 4.825% قبلی)، أوراق بلند مدت بلند درخواست بهتر داشت.
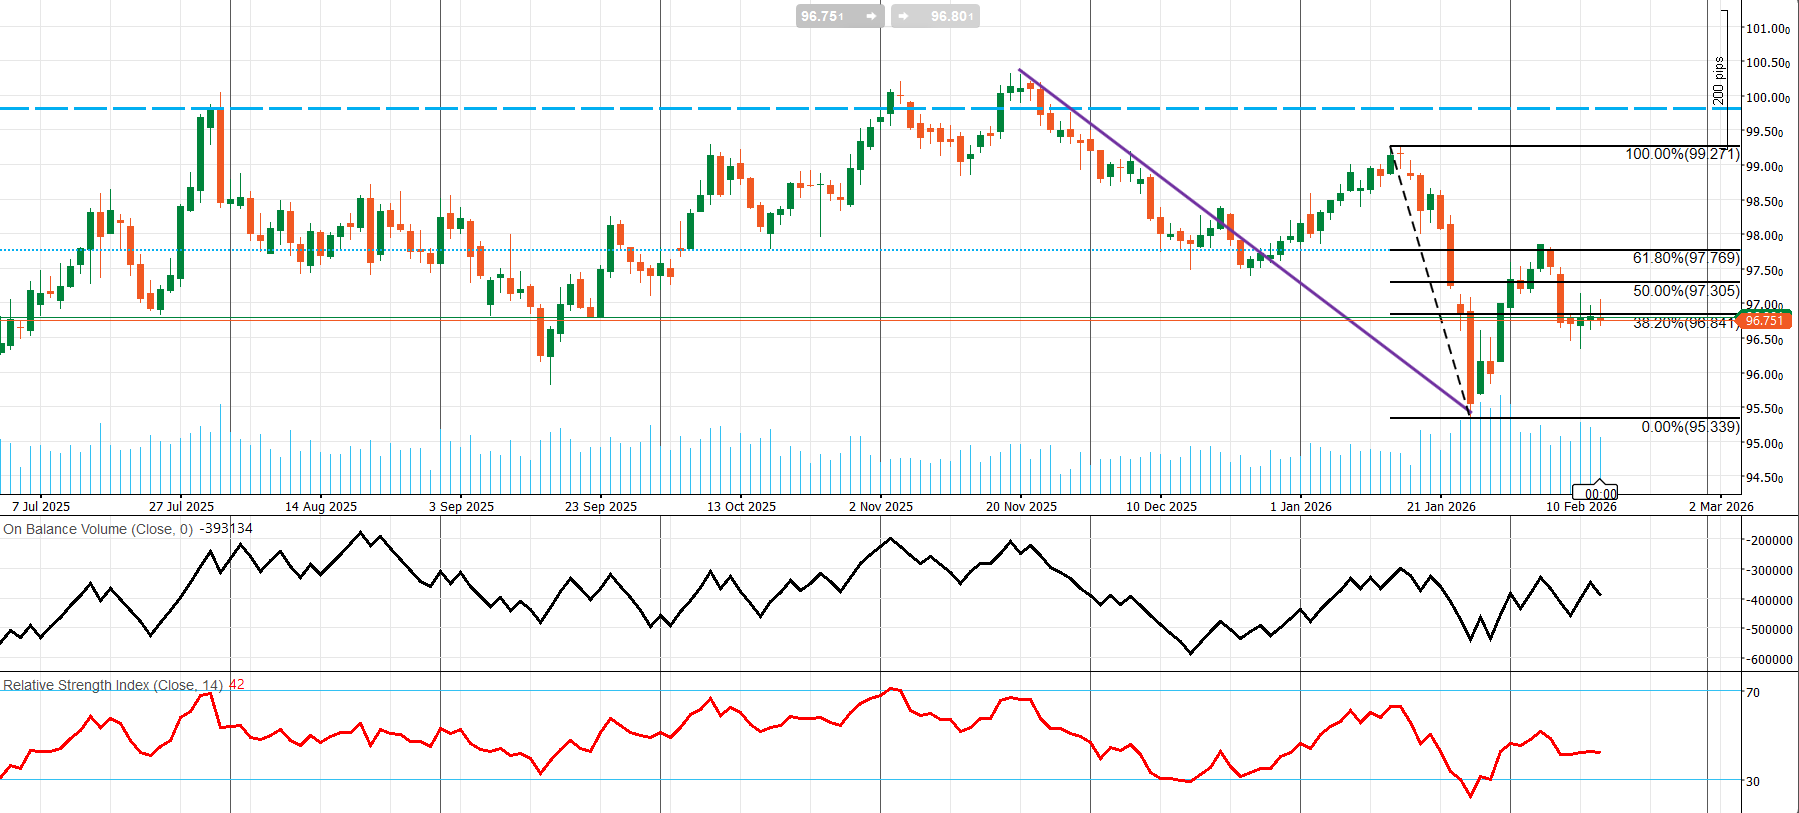
تحلیل تکنیکال USD (روزانه)
پس از ریزش، شکلگیری کف زیر یک پیوت کلیدی فیب — روند هنوز نزولی است، شکست به تأیید نیاز دارد.
از اواخر ژانویه، رفتار قیمت شبیه یک کفِ تسلیمگونه نزدیک ~95.34 بوده، سپس یک بازگشت تند و بعد از آن یک فشردگی/تثبیت تنگ. از نظر ساختاری، تصویر بزرگتر همچنان یک روند نزولی از سقفهای Nov/Dec است، اما بازار تلاش میکند پس از شکست یک کف بسازد.
منطقه تصمیم کلیدی 96.8–97.0 (ناحیه بازگشت 38.2%) است: بازپسگیری آن شانس بازیابی را بهتر میکند یا از دست رفتن کف، ریسک نزولی را دوباره باز میکند.
روند و ساختار
- روند اصلی: همچنان نزولی (سقفهای پایینتر از اوجِ اواخر 2025؛ ریزش تا ~95.34 همچنان نوسان غالب است).
- ساختار کوتاهمدت: بازگشت نتوانست بالای باند میانی فیبوناچی پایدار بماند و اکنون در حال شکلدادن یک محدوده خنثی تا کمی نزولی است (یک «مکث پس از حرکت تند» کلاسیک).
- شکست خط روند نزولی قبلی سازنده است، اما قیمت هنوز آن را به سقفهای بالاتر تبدیل نکرده است.
مومنتوم و مشارکت
- RSI ~42: پایینتر از 50 یعنی سوگیری مومنتوم نزولی، هرچند از کفها بالا آمده است (فشار فروش کم شده). یک حرکت پایدار بالای 50 بهبود معناداری خواهد بود.
- OBV: تثبیت شده و تلاش میکند بهبود یابد، اما هنوز تغییر روند صعودی را تأیید نمیکند—بیشتر با یک «فاز ترمیم» سازگار است تا یک روند صعودی تمیز.
سطوح کلیدی (سقف/کف نوسان فیب)
مقاومت (نیازمند بازپسگیری):
- 96.84 (38.2%) — اولین پیوت / خط قرمز کوتاهمدت
- 97.30 (50%) — سقف محدوده/گام تأیید 1
- 97.77 (61.8%) — گام تأیید 2؛ عبور از این سطح احتمال یک بازیابی بزرگتر را افزایش میدهد
- 99.27 (بازگشت 100% / سقف نوسان قبلی) — مقاومت اصلی؛ هدف بازیابی اگر مومنتوم برگردد
- محدوده 100.0 — ناحیه عرضه در تایمفریم بالاتر
حمایت (باید حفظ شود):
- 96.6–96.7 — کفِ فعلی محدوده تثبیت
- 96.0 — سطح روان شناختی + ناحیه واکنش قبلی
- 95.34 — کف نوسانی حیاتی؛ شکست آن ریسک ادامهدار شدن سناریوی نزولی را دوباره باز میکند
والاستریت: شوک ریسکگریزی، سپس تثبیتِ ترکیبی
بازار سهام آمریکا یک نوسان کلاسیک ماکرو را معامله کرد: یک حرکت تندِ ریسکگریز (با بیشترین حساسیت در کامپوزیت نزدک )، و سپس یک تثبیت ترکیبیتر (S&P 500 و میانگین صنعتی داوجونز قوی تر، نزدک نرمتر). روایت غالب این بود: تورم عمومی (کل) خنکتر + تقاضای نرمتر = کاهش تورم بدون فروپاشی، اما پراکندگی عملکرد نشان داد بازارها تا چه حد نسبت به تغییرات کوچک در ترکیب رشد/نرخها واکنشپذیر باقی ماندهاند.
بهاختصار، سهام از سناریو استاندارد نوسان ماکرو پیروی کرد: دادههای نرمتر تقاضا بازدهیها را پایین کشید، موقعیتگیری و مدیریت ریسک تشدید شد، تکنولوژی کمعملکرد شد، و مجموعه شاخصهای گستردهتر کاهش ریسک دادند.
سیگنال بینبازاری: تقاضای پوشش ریسک زنده ماند
پیام بینبازاری روشن بود. طلا در مجموع نزدیک به نقطه شروع هفته را تمام کرد، اما در همان جلسه +2.33% جهش داشت؛ سهام ترکیبی بود، در حالی که نفت عملاً بدون تغییر ماند. این یک امضای کلاسیک «hedge bid» است: سرمایهگذاران از طلا بهعنوان بیمه در برابر عدمقطعیت ماکرو و ریسک افت سهام استفاده کردند.
آنچه باید در روزهای آینده زیر نظر داشت
بر اساس سیگنالهای هفته گذشته:
- تورم هسته چسبنده + نرمتر شدن تقاضا، بازارها را در رژیم «ثبات فدرال رزرو + شکنندگی رشد» نگه میدارد—که معمولاً برای سهام نوسانی/چاپی و برای دلار در سرعت رشد، از مسیر بازدهی پایینتر، نرمتر است.
- اگر دادههای ورودی نشان دهد تقاضا در حال تثبیت یا شتابگیری مجدد است، نزدک میتواند سریعاً دوباره رهبری را پس بگیرد—اما فقط اگر نرخها سریع به سمت بالا برنگردند.
- تداومِ درخواست طلا نشان میدهد سرمایهگذاران هنوز برای ادامه ریسک پول میدهند، بنابراین رالیهای سهام ممکن است تاکتیکی بمانند نه روندی، تا زمانی که عدمقطعیت ماکرو پاک شود.
تحلیل تکنیکال S&P 500 (روزانه)
کانال صعودی شکسته شد — بازار در یک پولبک پس از توزیع قرار دارد.
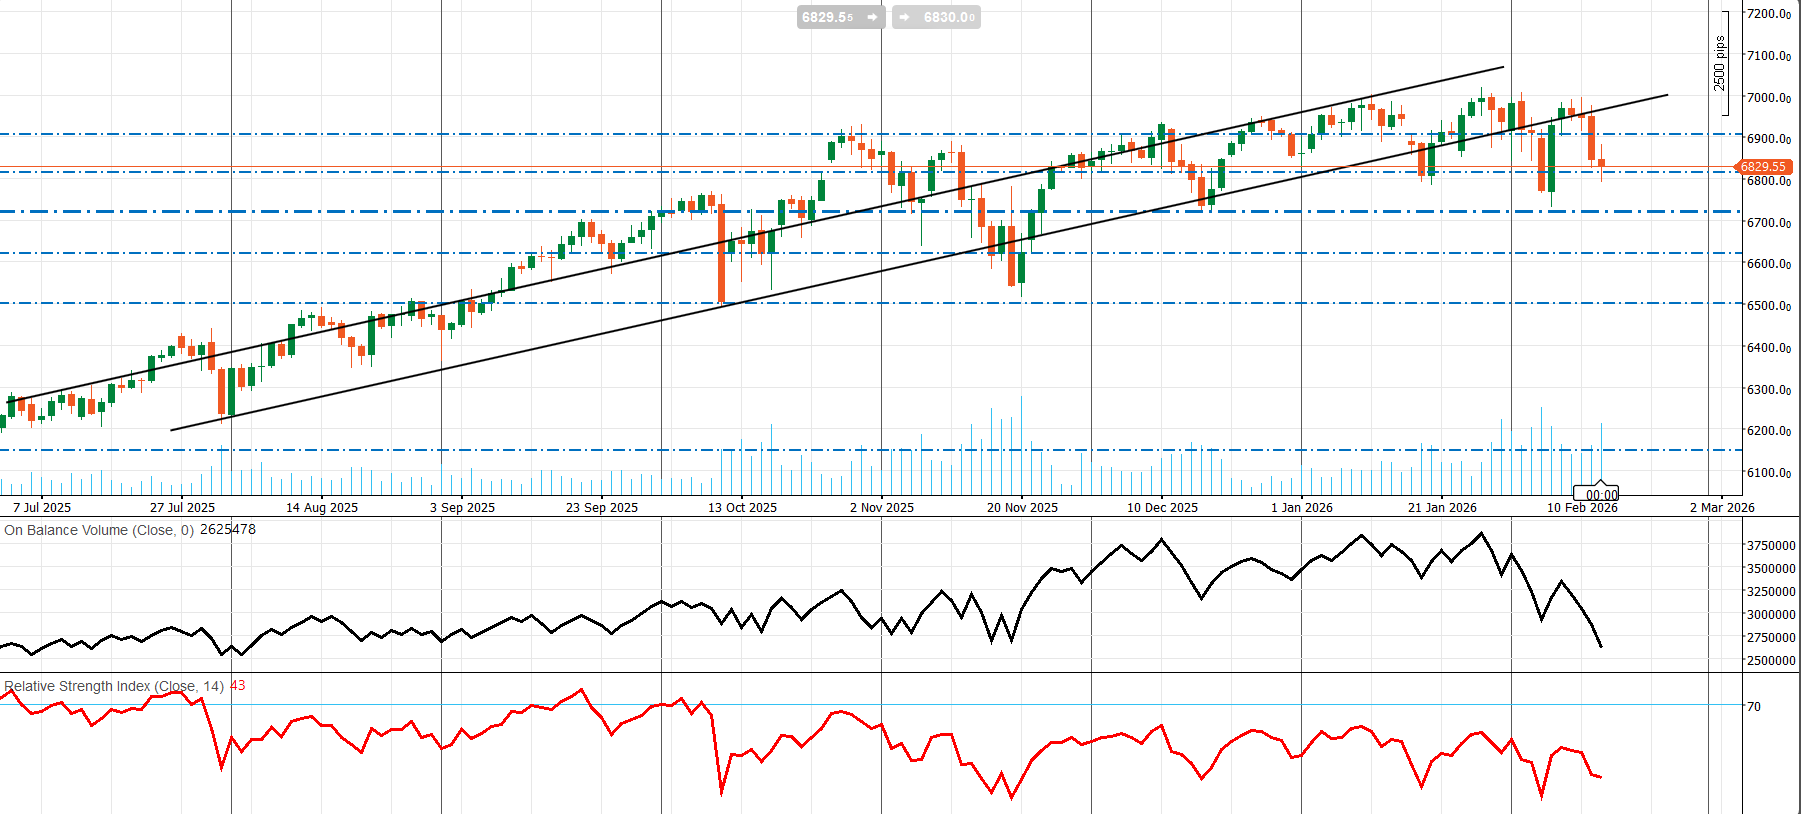
شاخص پس از یک ریزش تندِ اواخر ژانویه/اوایل فوریه، حوالی 6829.55 معامله میشود. توسعه تکنیکال کلیدی، شکستِ کانال صعودی چندماهه (July–Jan) است. این نخستین هشدار ساختاری معنادار است که روند صعودی در حال از دست دادن کنترل است، حتی اگر قیمت هنوز بهطور کامل وارد یک روند نزولی تمیز نشده باشد.
روند و ساختار
- روند اصلی (از July): صعودی، تعریفشده با سقفهای بالاتر/کفهای بالاتر در داخل کانال صعودی.
- رژیم فعلی: افت اخیر حمایت کانال را شکست و بازگشت نتوانست سریعاً کانال را بازپس بگیرد. این وضعیت بازار را از «دنبالهروی روند» به «ترمیم / محدوده تا نزولی» منتقل میکند.
مومنتوم و مشارکت
- RSI ~43: پایینتر از 50 یعنی سوگیری مومنتوم نزولی، اما بیشفروش نیست—سازگار با بازاری که میتواند نوسانی/رنج شود، نه اینکه فوراً برگردد.
- OBV: سقف ساخت و سپس در ریزش بهشدت چرخید—تأیید کلاسیک توزیع (افت با مشارکت واقعی بود، نه صرفاً خلأ نقدینگی).
سطوح کلیدی برای رصد
مقاومت (باید بازپسگیری شود تا تثبیت شکل بگیرد):
- ~6880–6900: حمایت سابق + کف کانال؛ اکنون اولین مقاومت.
- ~6950–7000: سقف نوسان قبلی/ناحیه عرضه؛ بازپسگیری آن سیگنال معتبرتری از «برگشت روند» است.
- ~7050–7100: ناحیه بالایی کانال (سناریوی بازگشت به کانال + احیای مومنتوم).
حمایت (جایی که ریسک نزولی تشدید میشود):
- ~6800–6820: پیوت فوری (قیمت اکنون روی آن نشسته است).
- ~6700: حمایت افقی اصلی؛ از دست رفتن 6800 معمولاً مسیر را به این نقطه باز میکند.
- ~6600 → 6500: سکوهای بعدی اگر 6700 از دست برود (مرحله اصلاح عمیقتر را تأیید میکند).
- ~6200: حمایت ساختاری بلندمدت از بخشهای اولیه روند (فقط اگر اصلاح بهطور معنادار گسترده شود، اهمیت پیدا میکند).
حوزه یورو
رشد اقتصاد کلان اتحادیه اروپا در حال حفظ روند خود است، اشتغال مقاوم است، و روند کاهش تورم عمومی (کل) همچنان در مسیر درست قرار دارد—با حمایت معنادار از سوی مازاد خارجی. سیگنال متقابل اصلی، جهش قیمتهای بالادستی آلمان است که علیه اعلام اینکه ریسکهای تورمی «تمام شدهاند» مقاومت میکند. این دادهها از یک سناریوی مرکزیِ سوگیری به سمت تسهیل تدریجی حمایت میکنند، اما همراه با هوشیاری نسبت به هرگونه انتقال فشار از زنجیره بالادستی به تورم هسته—بهویژه اگر فشار بالادستی آلمان تداوم پیدا کند.
مرور هفتگی اقتصاد اتحادیه اروپا:
رشد حفظ میشود، اشتغال مقاوم میماند، کاهش تورم پیش میرود—اما قیمتهای بالادستی آلمان دوباره بیدار میشوند
جریان دادههای منطقه یورو در هفته گذشته روایت «گسترش ملایم همراه با بهبود تراز خارجی» را تقویت کرد؛ روایتی که با رشد باثبات سهماهه چهارم و اشتغال بهتر از انتظار پشتیبانی میشود. پویاییهای تورم در سطح عمومی (کل) مطلوبتر به نظر رسید (بهویژه در اسپانیا)، اما هفته همچنین یک سیگنال احتیاطی از آلمان ارائه کرد: جهش تند قیمتهای عمدهفروشی که نشان میدهد روند تورمِ بهطور کامل خاموش نشده است. شاخصهای احساسات در مجموع بهبود یافتند، در حالی که شرایط تأمین مالی دولتها عمدتاً منظم باقی ماند و در چندین حراج، بازدهیها عموماً پایینتر بود—هرچند برخی ظرایف در حاشیه (periphery) همچنان وجود دارد.
رشد: سرعت باثبات در سه ماهه چهارم، بدون شتابگیری
GDP منطقه یورو در Q4 قوی باقی ماند؛ همسو با بهبودی که باثبات است اما شتاب نمیگیرد:
- GDP منطقه یورو (فصلی، Q4 مقدماتی): +0.3% (همسو؛ بدون تغییر نسبت به قبلی)
- GDP منطقه یورو (سالانه، Q4 مقدماتی): +1.3% (همسو؛ اندکی نرمتر نسبت به قبلی 1.4%)
یعنی اقتصاد در حال رشد است، اما دادهها از روایت «شتابگیری دوباره» حمایت نمیکنند. این پروفایلِ منطقهای است که با سرعتی متوسط و حساس به سیاست پولی رشد میکند—به اندازهای باثبات که از گفتوگوهای رکود جلوگیری کند، اما نه آنقدر قوی که بهتنهایی انتظارات تسهیل را باطل کند.
بازار کار: اشتغال بهتر از انتظار، نقش ضربهگیر برای تقاضا
بازار کار همچنان یک تثبیتکننده کلیدی بود:
- اشتغال منطقه یورو (فصلی، Q4 مقدماتی): +0.2% (بالاتر از +0.1% انتظار؛ برابر با قبلی)
- اشتغال منطقه یورو (سالانه، Q4 مقدماتی): +0.7% (بالاتر از +0.6% انتظار؛ بالاتر از قبلی +0.6%)
- سطح اشتغال: 172.5166میلیون (بالاتر از 172.2104میلیون)
این یعنی استخدام همچنان مقاوم است؛ به تقویت درآمد خانوار کمک میکند و ریسک دنبالهای نزولی برای مصرف را کاهش میدهد. برای بانک مرکزی اروپا، بازار کارِ محکمتر میتواند یک عامل دووجهی باشد: حمایتی برای رشد، اما بالقوه چسبنده برای تورم خدمات از مسیر پویایی دستمزدها.
تورم: اسپانیا بهطور قاطع کمتر میشود، اما سیگنال رشد در آلمان داغ میشود
گزارش تورم اسپانیا روایت کاهش تورم را تقویت کرد:
- HICP اسپانیا (سالانه، ژانویه): 2.4% (کمتر از 2.5% انتظار؛ پایینتر از 3.0%)
- CPI اسپانیا (سالانه، ژانویه): 2.3% (کمتر از 2.4% انتظار؛ پایینتر از 2.9%)
- CPI اسپانیا (ماهانه، ژانویه): -0.4% (همسو؛ پایینتر از +0.3%)
- HICP اسپانیا (ماهانه، ژانویه): -0.8% (افت بزرگتر از -0.7% انتظار؛ پایینتر از +0.3%)
- CPI هسته اسپانیا (سالانه، ژانویه): 2.6% (بدون تغییر؛ همسو)
تورم عمومی (کل) بهوضوح در حال کاهش است، اما هسته در 2.6% نشان میدهد فشارهای زیربنایی بیشتر باثباتاند تا در حال فروپاشی. اعداد منفی بزرگ در ماهانه احتمالاً بازتاب پویاییهای فصلی/انرژی است، اما همچنان با روند گستردهتر کاهش تورم همراستا است.
با این حال، آلمان یک غافلگیری صعودی روشن در تورم بالادستی ارائه کرد:
- تورم عمده فروشی(WPI) آلمان (ماهانه، ژانویه): +0.9% (در برابر +0.1% انتظار؛ قبلی -0.2%)
- تورم عمده فروشی(WPI) آلمان (سالانه، ژانویه): +1.2%
شوک تورم عمده فروشی(WPI) آلمان مهمترین ورودی «هاوکیش» هفته است. این داده بهطور خودکار به تورم تبدیل نمیشود، اما ریسک بازگشت فشارهای رشد را بالا میبرد—بهویژه اگر هزینههای ورودی یا حاشیه سود بعدها منتقل شوند.
بخش خارجی: مازاد تجاری قویتر، مازاد آلمان گستردهتر میشود
تراز خارجی یک نقطه روشن بود:
- تراز تجاری منطقه یورو (دسامبر): €12.6B (بالاتر از €11.8B انتظار؛ بالاتر از €9.3B)
- حساب جاری آلمان (NSA، دسامبر): €16.1B (بالاتر از €14.2B)
مازاد تجاری بزرگتر و مازاد گستردهتر حساب جاری آلمان، ثبات ماکرو را بهبود میدهد و میتواند در حاشیه به نفع ارز باشد—هرچند بازار ارز همچنان بیشتر تحت سلطه تفاوت نرخها، احساس ریسک، و انرژی است.
احساسات: بهبود گسترده سرمایهگذاران و مصرفکنندگان
احساسات سرمایهگذاران بهطور مثبت غافلگیر کرد:
- اعتماد سرمایهگذار Sentix (فوریه): 4.2 (در برابر -0.2 انتظار؛ قبلی -1.8)
احساسات مصرفکننده در اقتصادهای اصلی منطقه یورو بهتر شد (هنوز «رونق» نیست، اما از نظر جهتگیری بهتر است):
- France PCSI: 41.15 (بالاتر از 39.77)
- Germany PCSI: 47.07 (بالاتر از 46.35)
- Italy PCSI: 48.07 (بالاتر از 47.69)
- Spain PCSI: 49.99 (بالاتر از 49.23)
مجموعه داده های احساسات به کاهش بدبینی اشاره دارد؛ همسو با تم «رشد حفظ میشود، نه جهشی». این سطوح (بهویژه فرانسه) همچنان بیشتر احتیاط را القا میکنند تا شوقزدگی.
- بازار کار در سطح کشور: بیکاری فرانسه اندکی بالاتر میرود
- نرخ بیکاری فرانسه: 7.9% (در برابر 7.8% انتظار؛ قبلی 7.7%)
یک ضعف کوچک—همسو با بازاری که بیشازحد قوی نیست. این موضوع اندکی فضای ECB را برای صبر یا متمایل به سیاست انبساطی تقویت میکند، بهویژه در کنار تورم نرمتر در بخشهایی از بلوک.
شرایط مالی: حراجها عمدتاً مطلوب، با یک ظرافت در حاشیه
انتشار اوراق قرضه دولتها عموماً با بازدهیهای باثبات تا پایینتر قیمتگذاری شد، که نشان میدهد تقاضا همچنان سالم است:
- حراجهای France BTF: حدود ~2.00–2.04% (تقریباً بدون تغییر؛ اندکی پایینتر از قبلی)
- Bobl پنجساله آلمان: 2.400% (پایینتر از 2.470%)
- Bund سیساله آلمان: 3.470% (پایینتر از 3.490%)
- Letras سهماهه اسپانیا: 1.939% (پایینتر از 1.954%)
- BOT دوازدهماهه ایتالیا: 2.068% (پایینتر از 2.112%)
- BTP سهساله ایتالیا: 2.36% (پایینتر از 2.48%)
- BTP هفتساله ایتالیا: 3.02% (اندکی بالاتر از 3.00%)
هسته و بخش زیادی از منحنی با قیمتگذاری آسانتر همراه بود (بازدهی پایینتر)، در حالی که افزایش کوچک در أوراق قرضه ۷ساله ایتالیا به حساسیت پرمیوم سررسید/حاشیه اشاره دارد. در مجموع، شرایط تأمین مالی منظم به نظر میرسد، نه تحت فشار.
چشمانداز هفتگی منطقه یورو
هفته نظرسنجیها برای رشد و اعتماد — تمرکز بر PMIها، ZEW و مصرفکنندگان
هفته آینده آزمونی سنگین از منظر نظرسنجیها برای پسزمینه «باثبات اما شکننده» منطقه یورو است. با توجه به اینکه بانک مرکزی اروپا (ECB) در ۵ فوریه نرخها را ثابت نگه داشت و بار دیگر بر رویکرد وابسته به دادهها و تصمیمگیری جلسهبهجلسه تأکید کرد—در حالی که بر بازگشت تورم به هدف در افق میانمدت تأکید میکرد—تمرکز بازار به این سمت میرود که آیا سنجههای آتیِ اعتماد و فعالیت، یک بازیابی نرم را تأیید میکنند یا ریسک نزولی رشد را دوباره زنده میسازند.
سؤال کلیدی این است که آیا شتاب احساسات و نظرسنجیها، تابآوری را تأیید میکند (نه شتابگیری را)، یا اینکه تنش های تجاری—فشار تعرفهای ایالات متحده، تشدید رقابت چین، و تقاضای داخلی نامتوازن—دوباره خود را بهعنوان یک محدودیت الزامآور تحمیل میکنند.
دادهها و رویدادهای کلیدی (۱۶ تا ۲۱ فوریه)
· سهشنبه، ۱۷ فوریه — احساسات اقتصادی ZEW (آلمان و منطقه یورو)
ZEW یکی از زودترین قرائتهای پرفرکانس از انتظاراتِ فوریه است. وقتی بهطور معنادار از اجماع فاصله بگیرد میتواند نرخها و بازار ارز را جابهجا کند، چون مستقیماً چارچوببندی بازار درباره آلمان و کل بلوک را شکل میدهد—فرود نرم در برابر رکود/ایستایی.
· پنجشنبه، ۱۹ فوریه — اعتماد مصرفکننده فلش کمیسیون اروپا (منطقه یورو / اتحادیه اروپا)
این خالص ترین سنجه کوتاهمدت از احساسات خانوارهاست و اهمیت دارد، چون بازیابی در تلاش است از اتکای بیرونی به سمت تقاضای داخلی گذار کند. بهبود اعتماد معمولاً از فعالیت خدماتی حمایت میکند و اگر با شتاب محکمتر PMI همراستا باشد میتواند در حاشیه به نفع یورو باشد.
· جمعه، ۲۰ فوریه — PMIهای فلش HCOB / S&P Global (منطقه یورو و اقتصادهای بزرگ)
این محرک ماکروی اصلی هفته است. PMIهای فلش یک قرائت فشرده ارائه میکنند از:
- شتاب رشد (خدمات در برابر تولید)،
- قصد استخدام،
- قیمتهای اخذشده / هزینههای ورودی (نبض تورمیِ نظرسنجی).
برای پیامدهای سیاست گذاری، PMI خدمات و مؤلفههای قیمتی معمولاً بیشترین اهمیت را برای تابع واکنش ECB دارند. یک غافلگیری نزولی—بهویژه در خدمات—سوگیری بازار به سمت یک مکث طولانیتر و یک موضع انبساطیتر را تقویت میکند.
آنچه برای روایت منطقه یورو اهمیت دارد
- آیا بازیابی در حال بهتر شدن است—یا صرفاً در حال حفظ شدن؟
سیگنالهای اخیر GDP و بازار کار «بهاندازه کافی خوب» بودند، اما تعیینکننده نبودند. پیام ترکیبی ZEW + PMIها + اعتماد مصرفکننده مشخص میکند آیا بازارها چشمانداز رشد Q1 را ارتقا میدهند یا ثبات اخیر را موقتی تلقی میکنند.
· ریسک تورم آرامتر شده—اما از بین نرفته است
تورم عمومی (کل) خنک شده، اما ECB همچنان بر عدمقطعیت و وابستگی به دادهها تأکید میکند. چک کلیدی هفته آینده، مؤلفههای قیمتی PMI است: اگر مؤلفههای قیمتی دوباره شتاب بگیرند، راحتی بازار با قیمتگذاریِ بسیار داویش برای ECB را کاهش میدهد.
- تنش های تجاری در حال تبدیل شدن به عامل درجهیک هستند
روایت تجاری از حمایت به محدودیت در حال تغییر است، بهویژه با فشار تعرفهای آمریکا و رقابت قویتر چین که در گزارشهای اخیر برجسته شدهاند. این موضوع بیش از همه برای بخشهای صادراتمحور آلمان (کالاهای سرمایهای، خودرو، مواد شیمیایی) اهمیت دارد و از مسیر انتظارات رشد و احساس ریسک گستردهتر به یورو منتقل میشود.
سیاست و ژئوپلیتیک، پشتوانه نقدینگی اتحادیه اروپا/ساختار بازار را پوشش میدهند
گزارشهای اخیر نشان میدهد ECB ممکن است دسترسی به پشتوانه نقدینگی/چارچوب ریپو یورویی خود را گسترش دهد، با اعلامی که انتظار میرود حوالی کنفرانس امنیتی مونیخ انجام شود؛ جایی که کریستین لاگارد قرار است سخنرانی کند. این موضوع بیشتر «ساختار بازار» است تا ماکروی هستهای، اما میتواند بر پرمیوم ریسک و حساسیت به تنش تأمین مالی یورو اثر بگذارد—بهویژه در شرایط پرنوسانِ ریسکگریز.
چشمانداز یورو: محرک های اصلی یورو در هفته پیش رو
جهتگیری یورو در روزهای پیشِ رو عمدتاً تحت تأثیر دو نیرو خواهد بود: (1) نتایج نظرسنجیهای حوزه یورو (ZEW، PMIهای فلش و اعتماد مصرفکننده) نسبت به انتظارات، و (2) ریسکسنتیمنت که با تیترهای تجاری شکل میگیرد. ریسک تعرفهها و تشدید رقابت چین میتواند با تضعیف انتظارات رشد و افزایش پرمیوم ریسک سهام/اعتبار، فشار نزولی بر یورو وارد کند؛ حتی اگر ECB بهطور رسمی همچنان «وابسته به داده» بماند.
اگر ZEW بهطور معنادار بهبود یابد و PMIها—بهخصوص بخش خدمات—بهتر از انتظار منتشر شوند، در حالی که مؤلفههای قیمتی آرام/غیرتورمی باقی بمانند، بازار احتمالاً روایت «گسترش بهبود بدون داغ شدن دوباره تورم» را میپذیرد. این ترکیب معمولاً از مسیر فشردهتر شدن اسپردها و بهتر شدن ریسکپذیری، به نفع یورو عمل میکند و میتواند بهویژه در برابر دلار آمریکا و فرانک سوئیس سازنده باشد.
اگر در عوض نظرسنجیها فقط از توسعهی ملایم حکایت کنند و اعتماد صرفاً تثبیت شود، و در عین حال تیترهای شوک تجاری تشدید قابلتوجهی نداشته باشند، یورو بیشتر بهصورت تابعی از «ریسک + نرخها» معامله میشود. در این سناریو، تا وقتی دادههای آمریکا همزمان نرم نشوند، سقف رشد یورو احتمالاً محدود میماند—پسزمینهای همچنان نسبتاً سازنده، اما نه یک چیدمان صعودی تهاجمی.
تحلیل تکنیکال EURUSD (روزانه):
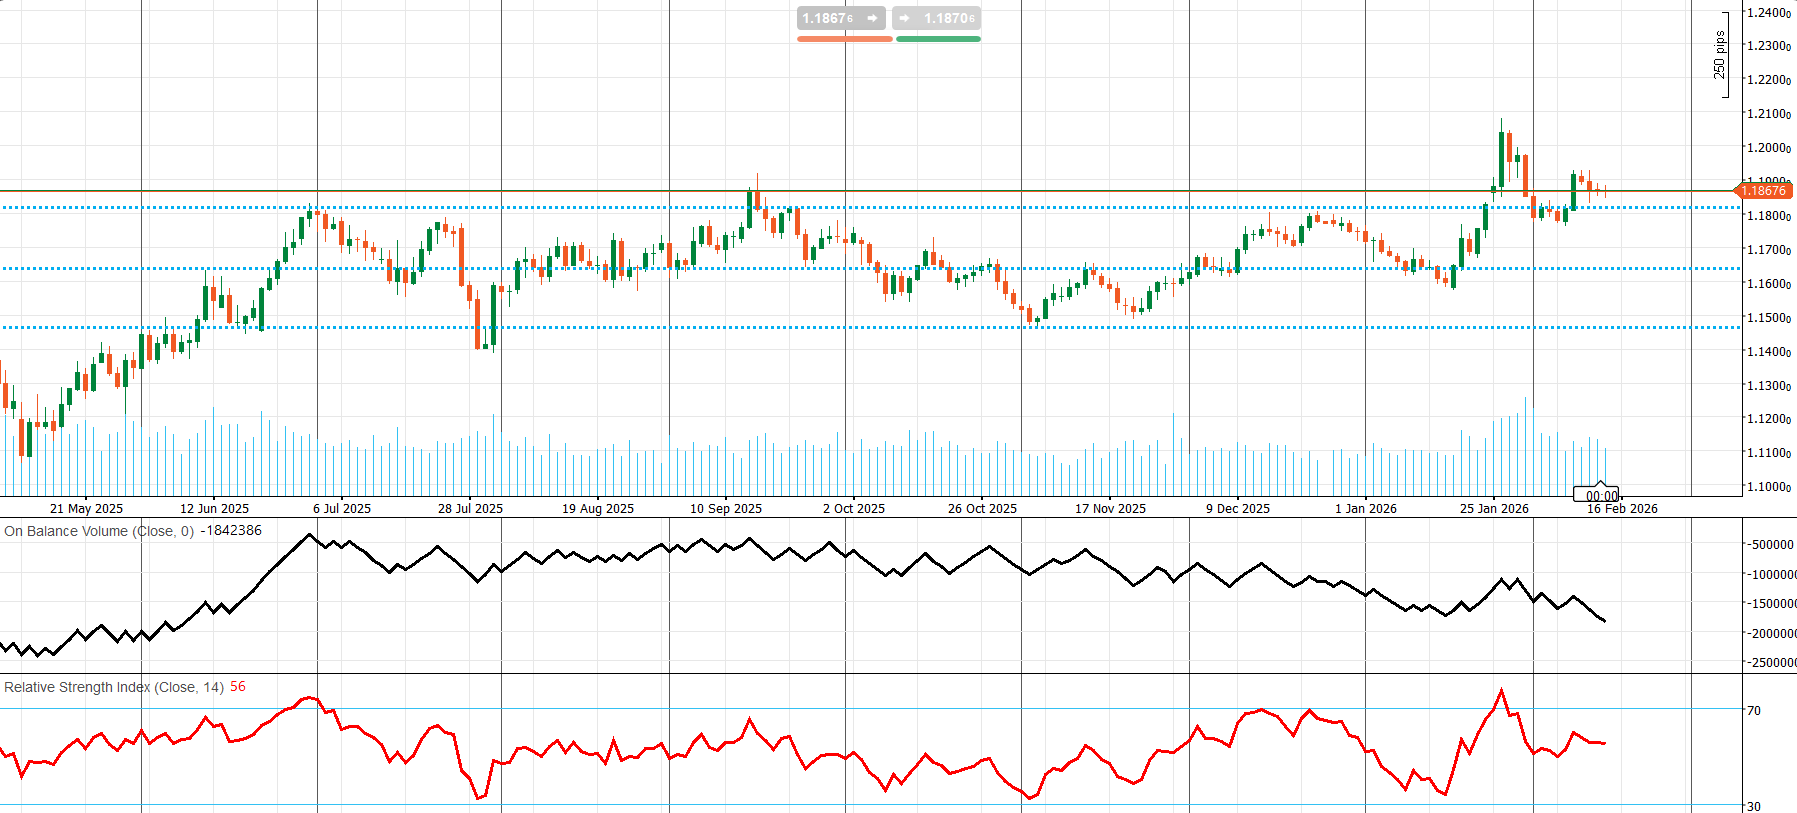
EURUSD در اواخر ژانویه تلاش کرد از یک رِنج چندماهه خارج شود، تا محدوده 1.20–1.21 جهش کرد، سپس با شدت رد شد. سایهی بلندِ رد شدن نشاندهندهی عرضهی قابلتوجه در بالای بازار است، بنابراین خریداران برای تأیید به کلوزهای روزانهی قویتر نیاز دارند. قیمت اکنون در ناحیهی پیوت 1.18–1.19 بهصورت فشرده در حال تجمیع است—ساختاری از نوع «رشد ناگهانی، پولبک، تصمیم نهایی». حفظ قیمت بالای مقاومت قبلی (که حالا نقش حمایت دارد) سناریوی شکست صعودی را زنده نگه میدارد؛ شکست آن ریسک بازگشت به رِنج قبلی را بالا میبرد.
مومنتوم یک سوگیری صعودی ملایم را پشتیبانی میکند اما تأیید کامل ندارد. RSI ~56 بالای 50 است اما فاصلهی زیادی با اوج شکست دارد که با فاز تجمیع سازگار است، در حالی که OBV روندی نزولی داشته و هشدار میدهد مشارکت هنوز یک روند صعودی پایدار را تأیید نمیکند.
سطوح کلیدی: مقاومت در 1.1900–1.1930، سپس 1.2000 قرار دارد و 1.2050–1.2100 ناحیهی تأیید شکست صعودی است. حمایت 1.1800–1.1820 است؛ پایینتر از آن، ~1.1650 ایستگاه بعدی محسوب میشود و ~1.1480–1.1500 به معنای شکست گستردهتر سناریوی بریکاوت و بازگشت به رِنج خواهد بود.
وضعیت بازار طلا و چشمانداز هفتگی
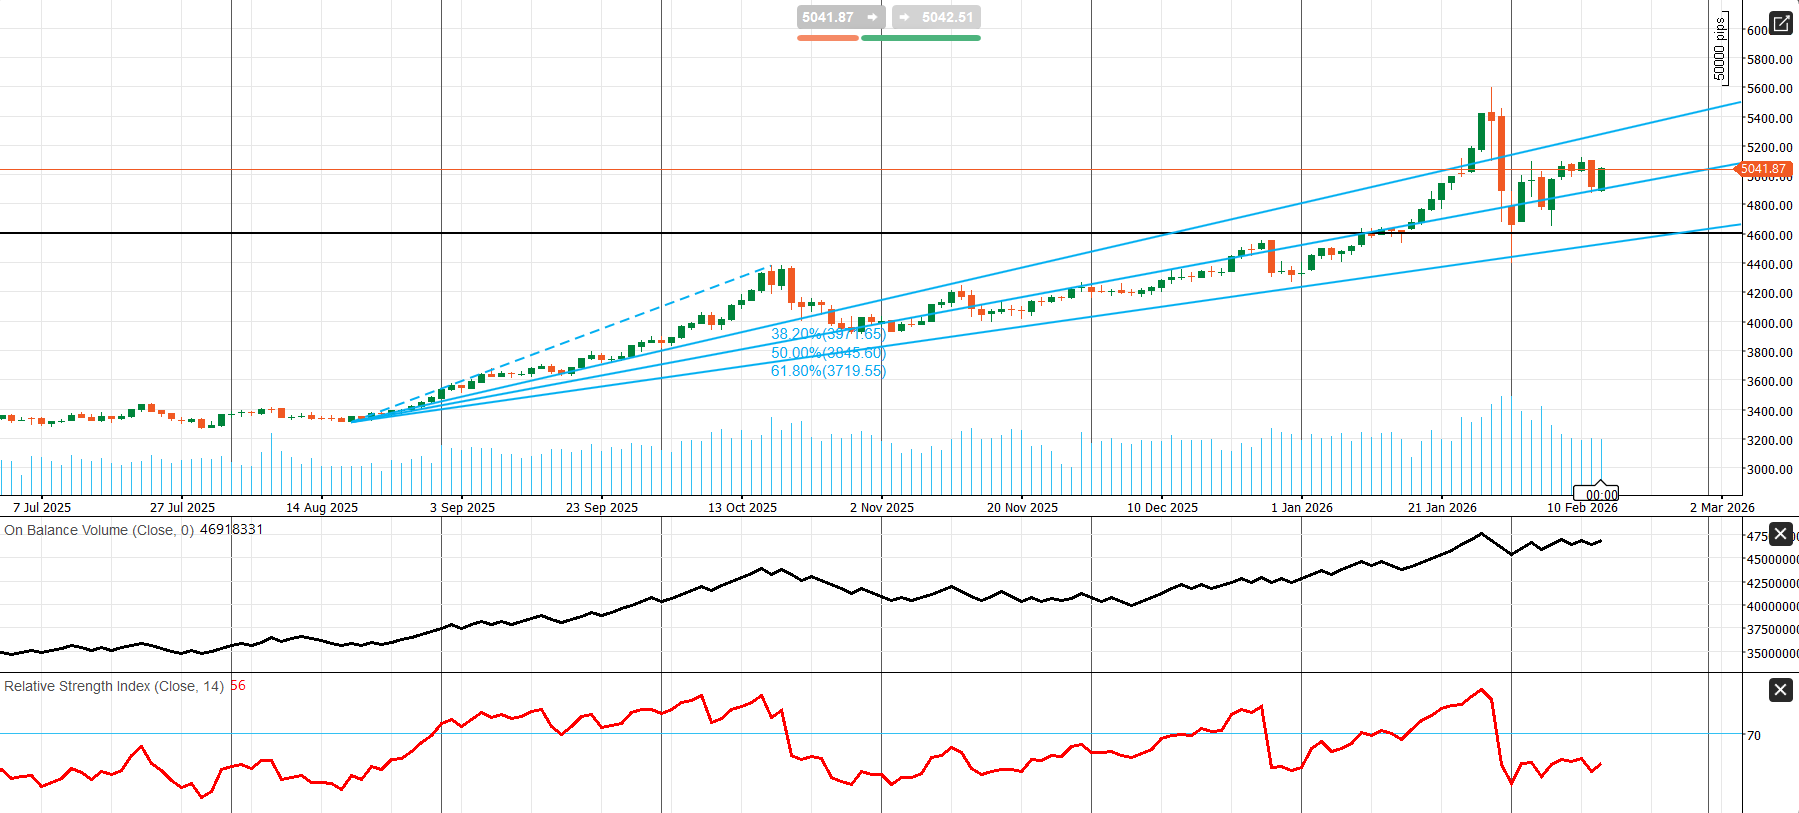
طلا همچنان بهطور محکم بالای آستانه روانی 5,000 دلار بهازای هر اونس حمایت میشود و در ابتدای 14 فوریه حوالی 5,056 دلار معامله شد. طی هفته گذشته، رفتار قیمت عمدتاً تیترمحور و نرخمحور بود: افتها بهطور پیوسته خریداری شدند، در حالی که رشدها معمولاً همزمان با تضعیف دلار، کاهش بازدهیها و جهشهای مقطعیِ تقاضای پوشش ریسک رخ داد. از منظر پوزیشنینگ، نشانههایی از کاهش حرارت در حاشیه دیده میشود؛ اوپناینترست COMEX به حدود 407,591 کاهش یافت (حدود 1,664 واحد افت در جلسه مورد اشاره) که بیشتر به «کاهش اندک موقعیتها» شباهت دارد تا ورود تهاجمیِ اهرم جدید در قیمتهای بالا.
از نظر بنیادی، اهرم اصلی همچنان نرخها و بازدهی واقعی است. بازارها به چارچوب «مکث فدرال رزرو اکنون، احتمال تسهیل در ادامه» متمایل شدهاند؛ حالتی که معمولاً بازدهی واقعی را فشرده کرده و از طلا حمایت میکند. CPI ژانویه نیز همین ترکیب اواخر چرخه را تقویت کرد: تورم شاخص کل خنک شد (0.2% ماهانه؛ 2.4% سالانه) اما تورم هسته محکم ماند (0.3% ماهانه) و سرمایهگذاران را در رژیم «کاهش تورم ادامه دارد، اما هسته چسبنده است» نگه داشت. این ترکیب باعث میشود طلا نسبت به غافلگیریهای کوچک در رشد و تورم هسته بسیار حساس باشد. کانال دلار همچنان محرک دوم است: تضعیف دلار توان خرید را برای خریداران غیرآمریکایی افزایش میدهد و بارها با تقویت طلا همزمان شده است.
کف عمیقتر طلا از تقاضای ساختاری میآید. شورای جهانی طلا برآورد میکند بانکهای مرکزی در 2025 حدود 863 تن خرید داشتهاند که همچنان در سطحی تاریخی بالاست و انتظار دارد ورود جریان به ETFها و تقاضای قوی شمش/سکه در محیطی با ریسک ژئوپلیتیک پایدار ادامه یابد. چین نمونه روشن این تقاضاست: ETF های طلای چین در ژانویه 44 میلیارد یوان (6.2 میلیارد دلار) و 38 تن جذب کردند و سطح داراییها به رکورد رسید؛ همچنین PBoC زنجیره خرید خود را به 15 ماه متوالی رساند (+1.2 تن در ژانویه). همزمان، تنشهای ژئوپلیتیک—بهویژه پیرامون دینامیکهای آمریکا و ایران—یک «پرمیوم بیمهای» را در قیمتها حفظ میکند؛ افت پایدار معمولاً نیازمند افزایش معنادار بازدهی واقعی و/یا کاهش تنشها بهصورت روشن و قابل اتکا است.
حرکت بعدی احتمالاً توسط «کمپلکس نرخها» تعیین میشود. کاتالیزورها: تعطیلی بازار آمریکا (نقدشوندگی پایین)، صورتجلسه FOMC، و مجموعه داده های مهم GDP فصل چهارم + تورم PCE، بههمراه PMIهای فلش. قاعده کلی: کاهش بازدهی واقعی و/یا تضعیف دلار به نفع طلاست؛ افزایش بازدهی واقعی—خصوصاً اگر از مسیر چسبندگی تورم باشد—میتواند اصلاحهای تند ایجاد کند.
از منظر تکنیکال، روند اصلی همچنان صعودی است، اما طلا در «فاز ترمیم پس از فرسایش/اگزاست» قرار دارد. نقشه روشن است: حفظ محدوده ~5,000 و بازپسگیری ~5,200 میتواند زمینه ادامه صعود به سمت ~5,400–5,500 را فراهم کند؛ از دست رفتن ~5,000، مسیر اصلاح را ابتدا به ~4,800–4,900 و سپس ~4,600–4,700 (ناحیه کلیدیِ آسیب به روند) هدایت میکند.
وضعیت بازار انرژی و چشمانداز هفتگی WTI
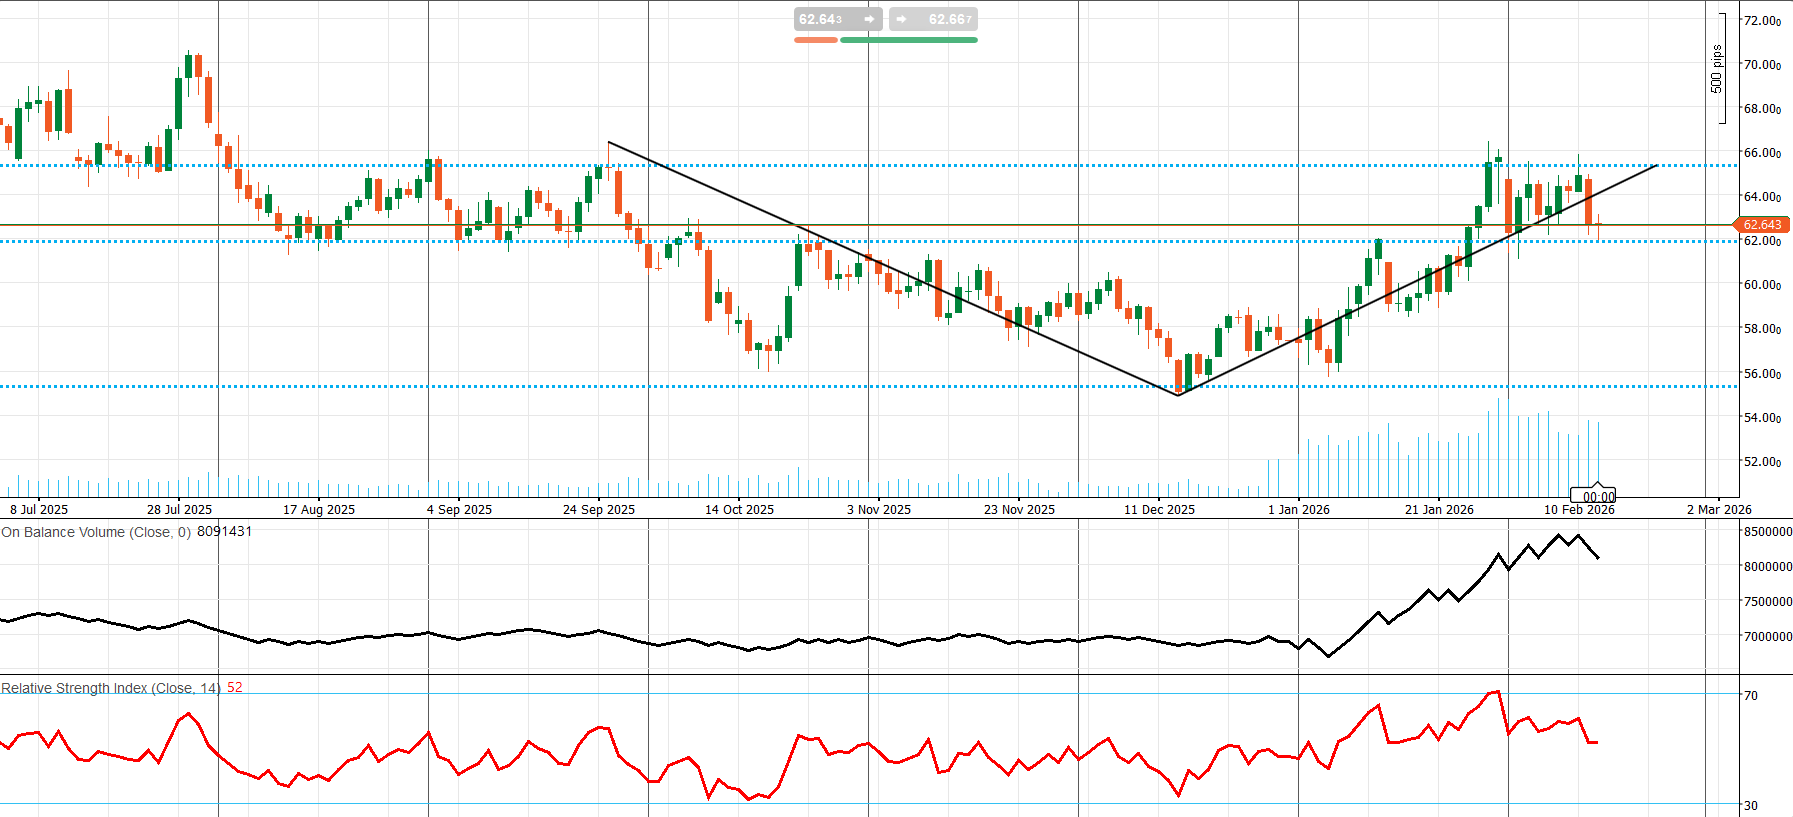
نفت خام در محدوده پایینِ ۶۰ دلار (~$62–63/bbl) معامله میشود و در حال حاضر بین یک محرکِ کوتاهمدتِ نزولی از سمت موجودی انبارهای آمریکا و تغییرات مداومِ ژئوپلیتیک و سیاستگذاری گیر کرده است. از منظر استراتژیک، گزارش STEO فوریه EIA (طبق گزارش رسانهها) همچنان یک سناریوی «افزایش موجودیها» را ترسیم میکند که بهطور میانگین WTI را تا 2027 زیر $60 نگه میدارد—یک نکته مهم و مفید در افق بلندتر، حتی اگر عوامل بنیادین هفتگی بتوانند نوار قیمت را بهطور تند جابهجا کنند.
سیگنال غالبِ کوتاهمدت، موجودیهاست. آخرین گزارش رسمی EIA (هفته منتهی به 6 فوریه) بهطور قاطع عرضهمحور بود: نفت خام +8.5M بشکه تا 428.8M، بنزین +1.2M بشکه (اکنون ~4% بالاتر از میانگین پنجساله)، و فرآوردههای تقطیری -2.7M بشکه (هنوز ~4% پایینتر از میانگین پنجساله). ترکیب اهمیت دارد: افزایش نفت خام و بنزین نشان میدهد بازار همچنان به اندازه کافی عرضه دارد، در حالی که کاهش محصولات جانبی یک نقطه مثبتِ جبرانی است که با تقاضای فصلیِ گرمایش زمستانی سازگار است.
افزایش موجودی نفت خام همچنین بیشتر «ناشی از سازوکار جریانها» بود، نه صرفاً تقاضامحور. ورودی پالایشگاهها حدود 16.0 میلیون بشکه در روز بود (اندکی پایینتر نسبت به هفته قبل) و نرخ بهرهبرداری نزدیک 89.4% قرار داشت، در حالی که واردات نفت خام به حدود 6.8 میلیون بشکه در روز جهش کرد. کاهش نرخ فرآورش پالایشگاهها همراه با افزایش واردات، ترکیبی کلاسیک برای رشد موجودی نفت خام است—حتی وقتی تقاضای نهایی در حال فروپاشی نیست. تقاضای ضمنی همچنان ترکیبی است: مجموع محصولات عرضهشده (total products supplied) در ~20.8 میلیون بشکه در روز (+2.4% سالانه) هنوز حمایتی است، اما بنزین و تقطیریِ عرضهشده نرمترند (-0.7% سالانه و -3.2% سالانه بهترتیب)، و این موضوع لحن کلی را محتاط نگه میدارد.
در سیاست عرضه، اوپکپلاس (OPEC+) برای فوریه–مارس همچنان در حالت «مکث» است، اما بازار از هماکنون روی آوریل متمرکز شده و انتظار میرود تصمیمی حوالی 1 مارس اتخاذ شود. این آپشنالیتی سقف رالیها را محدود میکند مگر اینکه تقاضا بهطور معنادار غافلگیرکننده به سمت بالا حرکت کند یا ژئوپلیتیک عرضه را تنگتر کند.
داده های ماکرو نیز مهم است: WTI تا حدی مثل یک دارایی ریسکی معامله میشود—تقویت USD و بازدهیها معمولاً به ضرر نفت است، در حالی که تضعیف USD/بازدهیها میتواند از جهشها حمایت کند، هرچند افزایش موجودیها رالیها را سختتر قابلدوام میکند.
حفاری های آمریکا اندکی کمتر شد (دکلهای نفتی در بیکر هیوز: 409 در برابر 412)، که در حاشیه کمی حمایتی است اما تعیینکننده نیست.
کاتالیزور کلیدی هفته آینده چرخه موجودیهای API/EIA است (EIA در 19 فوریه). دومین افزایش پیاپیِ موجودیها سیگنال نزولیِ عرضه را تأیید میکند؛ نرمالسازی/کاهش موجودی میتواند سوخت یک «رالیِ رهایی» باشد. ژئوپلیتیک همچنان عامل نوسانی اصلی است: پیشرفت معتبر در مذاکرات آمریکا–ایران میتواند پرمیوم ریسک را به سمت/زیر $60 فشرده کند، در حالی که ناامیدی یا لغو مذاکرات میتواند جهشی بالای $65 ایجاد کند.
از منظر تکنیکال، WTI بازگشت از کف دسامبر (~55) را تکمیل کرده اما زیر مقاومت اصلی 64–66 در حال تجمیع است. شکست و تثبیت بالای 66 ادامه حرکت را به سمت 70–71.5 تأیید میکند؛ از دست رفتن 62 ریسک پولبک به سمت 58–59 را بالا میبرد، و 55–56 سطح حمایتی اصلی است.
وضعیت بازار کریپتو و چشمانداز هفتگی بیت کوین
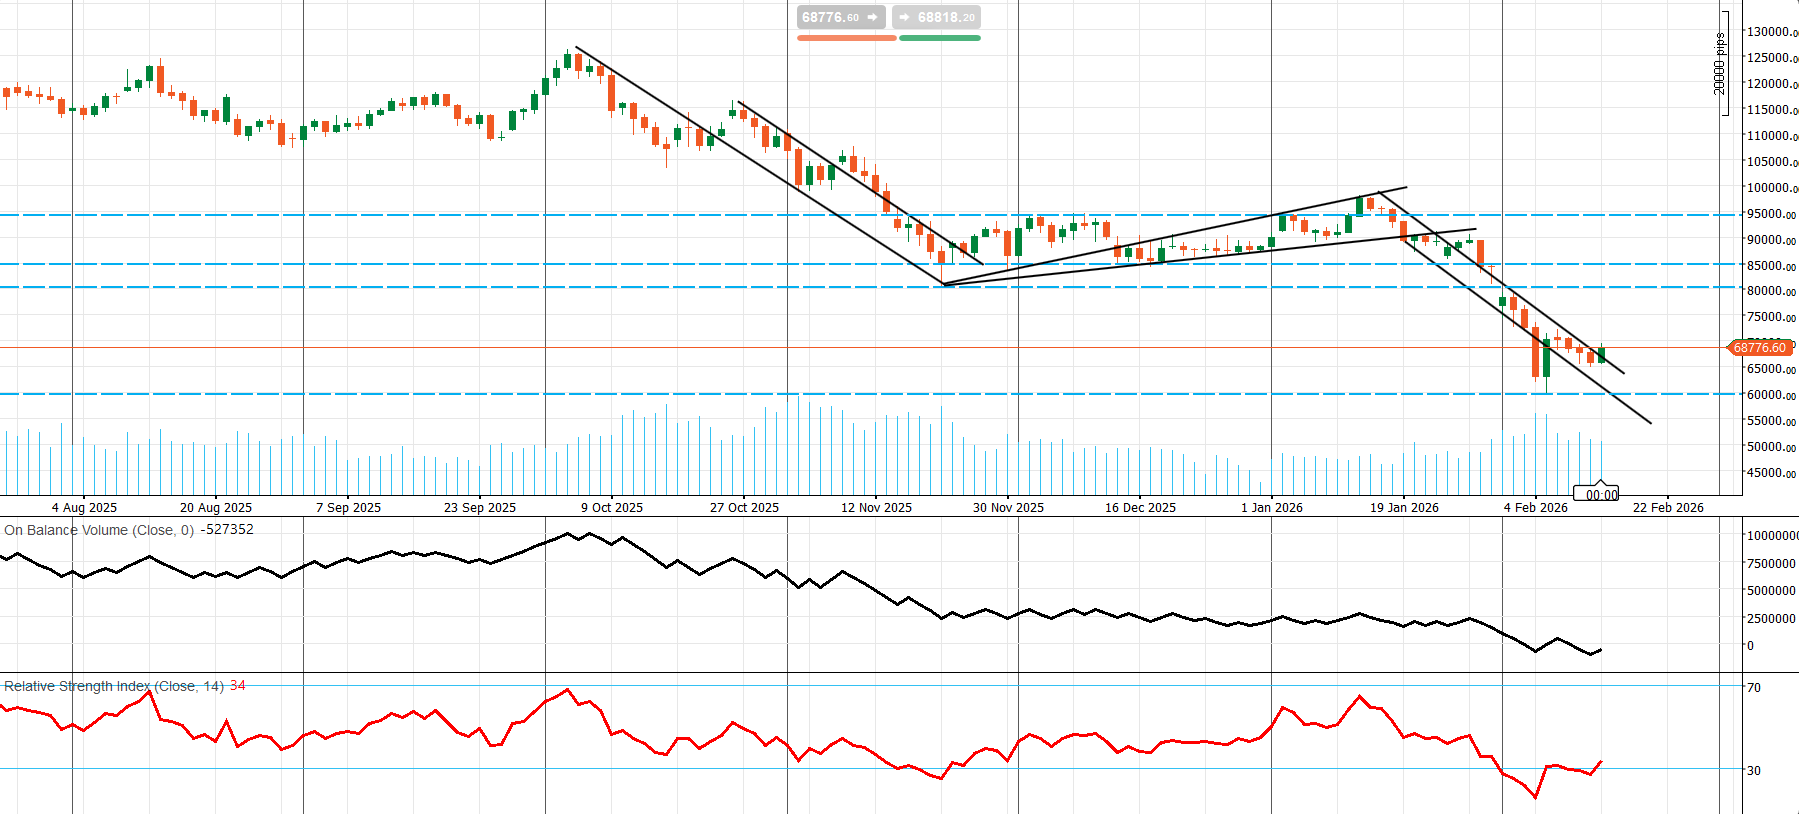
بیتکوین همچنان در یک رژیم پس از افت، با نوسان بالا قرار دارد. قیمت به سمت محدودهی حدود ~$70هزار بازگشته، اما نوار بازار هنوز تیترمحور و نرخمحور است و احساسات شکننده باقی مانده است. بازار عملاً «اول ماکرو، بعد کریپتو» معامله میشود: وقتی دلار تضعیف میشود و بازدهی واقعی کاهش مییابد، برگشتها معمولاً دوام میآورند؛ وقتی شرایط مالی دوباره سفت میشود، کریپتو معمولاً سریعتر از سهام واکنش نشان میدهد، چون نقدشوندگی نازکتر و پوزیشنینگ واکنشیتر است.
در بخش بنیادی، شفافترین سیگنال حمایتی کوتاهمدت همچنان جریان ETFهای اسپات BTC است—اما این جریانها پرنوسان و تکهتکهاند. CoinDes به ورودیهای متوالی ابتدای فوریه اشاره کرد که در مجموع حدود $616 میلیون دلار بود و نشان میدهد تقاضای نهادی میتواند در افتها دوباره ظاهر شود. با این حال، ترکیب جریانهای روزانه (ورودی/خروجیهای متناوب) میگوید این یک رژیم «ریسکآن خطی» نیست؛ بیشتر شبیه دیپبایینگ انتخابی است تا تعقیب مومنتوم بهصورت گسترده.
شرایط نقدینگی همچنان یک متغیر کلیدیِ «روند» است و استیبلکوینها نقش نقدینگی آمادهبهکار را بازی میکنند. Yahoo به دادههای DeFiLlama اشاره کرد که نشان میدهد ارزش بازار استیبلکوینها در میانه ژانویه نزدیک ~$311B اوج گرفت و کمی بعد حوالی ~$309B قرار داشت—باثبات، اما نه شتابگیر. تترنیز محیط پس از لیکوئیدیشن را بهعنوان رشد کندتر اکوسیستم توصیف کرده، حتی با اینکه عرضه USDT اندکی بالا رفته است. همزمان، فشار روی ماینرها یک مانع کوتاهمدت است: فشار روی دشواری شبکه و hash-price میتواند در ضعف بازار فروش اجباری ایجاد کند، هرچند در تاریخ بازار، فازهای پایانیِ کاپیتولاسیون اغلب (پس از تخلیه عرضه) بهعنوان یکی از مواد اولیهی کفسازی عمل کردهاند.
ریسک رویدادی و رگولاتوری نیز کماهمیت نیست. پوشش Reuters از ماجرای «خطای» Bithumb یادآور این است که شوکهای عملیاتی میتواند پرمیوم ریسک منطقهای را بالا ببرد و مسیر نظارت را تحت تأثیر قرار دهد. چارچوب آنچین Glassnode نیز نشان میدهد یک کریدور تقاضا بین $60هزار–$72هزار در حال جذب فشار فروش است، در حالی که خوشههای عرضه سنگینتر در سطوح بالاتر میتوانند سقف رالیهای رهایی را محدود کنند.
نقشه محرکهای هفتگی: ماکرو محرک اصلی است—صورتجلسه FOMC و GDP آمریکا بالاترین اثر را از مسیر بازدهیها و دلار دارند. در سمت کریپتو، «چکهای پرسیگنال» عبارتاند از: (1) تداوم چندروزه ورود به ETFها (رشتهها مهمتر از تکروزها هستند)، (2) عرضه استیبلکوینها/موجودی صرافیها، (3) تیترهای فشار ماینرها، و (4) غافلگیریهای رگولاتوری.
تکنیکال (روزانه): BTC هنوز در یک کانال نزولی، با بایاس نزولی معامله میشود. RSI حوالی ~34 پتانسیل «ترمیم پس از اشباع فروش» را نشان میدهد، اما تأیید نیازمند شکست کانال و بازپسگیری ~70هزار–72هزار و سپس ~80هزار است. تا وقتی این سطوح تعمیر نشوند، رالیها آسیبپذیرند و ~62هزار همچنان «خط قرمز» پایهسازی است؛ در صورت شکست آن، ~60هزار مقصد بعدی خواهد بود.
Comments