 English
 پارسی


مشاهده ویدیو تحلیلی
ایالات متحده آمریکا
دادههای این هفته همان مضمون آشنا را بازتاب داد: اقتصادی که همچنان با سرمایهگذاریهای فناوری پیشرفته و مرتبط با هوش مصنوعی تغذیه میشود، اما نشانههای فزایندهای دیده میشود که ممکن است شتاب رشد به شکل گستردهتری در کل اقتصاد پخش شود؛ در عین حال، جریانهای تجاری کمتر حمایتی به نظر میرسند و نشان میدهند که همه بخشها همزمان و همجهت حرکت نمیکنند. اعتماد مصرفکننده احتمالاً در فوریه نسبت به کفِ یک دهه اخیر در ژانویه اندکی افزایش یافته است، زیرا تورم ملایمتر و بازار کار باثباتتر تا حدی آرامش ایجاد کرد، هرچند هزینههای بالای زندگی و ریسکهای ژئوپلیتیک همچنان بر احساسات فشار میآورند. هزینهکرد ساختوساز احتمالاً تا پایان سال تقویت شده است، اما ترکیب آن همچنان ناهمگون است—پروژههای مراکز داده هنوز بخش عمده بار را به دوش میکشند، در حالی که ساختوساز مسکونی و سرمایهگذاری گستردهتر در بخش سازهها انتظار میرود تحت فشار نرخهای بهره بالا و عدمقطعیت، ضعیف باقی بماند.
مرور هفتگی اقتصاد آمریکا
دادههای هفته گذشته تصویر دقیقتری از آمریکا ارائه داد: رشد عمومی آرامتر شد، تورم همچنان بهطور ناخوشایندی قوی و چسبنده باقی ماند، و چرخه سرمایهگذاری نشانههای اولیهای از گسترش فراتر از هوش مصنوعی نشان داد؛ در حالی که داده های تجاری نقش حمایتی کمتری داشتند.
- رشد و GDP:
افت در سطح کلی، اما تقاضای داخلی باثباتتر در زیرپوست. تولید ناخالص داخلی سهماهه چهارم با ۱.۴٪ (QoQ saar) منتشر شد—بهمراتب پایینتر از انتظار اجماع—که بازتاب فشار منفی از سمت مخارج دولت و ترکیب تجارت بود که برای عدد کلی کمتر کمککننده شد. اما سیگنال باثباتتر «هسته» تقاضای داخلی—یعنی real final sales to private domestic purchasers—در Q4 نزدیک به ۲.۴٪ (saar) دوام آورد و نشان میدهد وقتی اجزای پرنوسان مثل دولت، موجودیها و خالص صادرات را کنار میگذارید، موتور اصلی اقتصاد به ریتم سال گذشته نزدیکتر است.
- سرمایهگذاری و تولید:
هوش مصنوعی هنوز محور است، اما دیگر تنها روایت نیست. قدرت سرمایهگذاری تجهیزاتی بهطور سنگین در «پردازش اطلاعات» (کامپیوتر/ارتباطات/نیمههادیها) متمرکز بوده و ضعف در دستههای سنتیتر capex را پنهان کرده است. با این حال این هفته چند سیگنال افزایشی نشان داد که عدمتعادل شاید رو به تعدیل باشد: سفارشهای کالاهای سرمایهای اصلی (core capital goods) باثباتتر شد، ارسالها بهتر شد، و تولید کارخانهای به قویترین آهنگ ماهانه در حدود یک سال رسید—مهمتر اینکه تولید بدون بخشهای high-tech نیز بهترین رشد خود در حدود ۱۲ ماه را ثبت کرد. پیامد آن سازنده است: گسترش چرخه سرمایه گذاری میتواند رشد را کمتر وابسته به یک بخش واحد کند.
تجارت: از قدرت به ضعف نسبی، اما رشد کلی پرنوسان بوده است. دادههای تجاری دسامبر کسری بزرگتری را نشان داد که ناشی از واردات بالاتر و صادرات ضعیفتر بود—از منظر حساب رشد اقتصاد، با نرمال شدن واردات مکانیکی به زیان رشد عمل میکند. با این حال بخش معناداری از بدتر شدن دادهها به جریانهای طلای غیرپولی مربوط بود که در محاسبات GDP لحاظ نمیشود و اغلب منعکسکننده جابهجایی پرتفوی/دارایی است نه تقاضای نهایی. حتی با تعدیل این اعوجاجها نیز جمعبندی کلی پابرجاست: داده های تجاری کمتر از قبل حمایتی است و عدمقطعیت تعرفهای/حقوقی، محیط بیرونی را به یک عامل نوسانی تبدیل میکند نه یک حامی پایدار.
- مصرفکننده:
هنوز خرج میکند، اما ترکیب دفاعیتر شده—و اعتماد شاید در حال تثبیت باشد. رشد واقعی مصرف در Q4 حدود ۲.۴٪ (saar) بود و عمدتاً از خدمات آمده، در حالی که بخش کالایی ضعیفتر بودند. درون خدمات، مقاومت بیشتر در دستههای کمتر اختیاری (سلامت، مسکن و خدمات عمومی، خدمات مالی) متمرکز است و بخشهای اختیاریتر عقب ماندهاند—همسو با مصرفکنندهای که سرِپا هست اما گزینشیتر شده است. در این فضا، اعتماد مصرفکننده احتمالاً در فوریه نسبت به کفِ دههای ژانویه کمی بهبود یافته، چون تورم در حاشیه خنکتر شد و بازار کار حمایتی ماند—هرچند هزینههای بالای زندگی و ریسکهای ژئوپلیتیک همچنان فشار مزمن ایجاد میکنند.
- تورم:
«چسبنده» در معیار ترجیحی فدرال رزرو. مهمترین سیگنال تورمی برای بازار در این هفته، شتابگیری دوباره core PCE به +۰.۴٪ MoM / ۳.۰٪ YoY بود و headline PCE هم بالا ماند. به نارضایتی بازار اضافه شد که شاخص قیمت GDP بالا باقی ماند، حتی در حالی که رشد پایینتر برآورد شد—ترکیبی نامطلوب برای روایت «کاهش تورمِ واضح» و یکی از دلایل تداوم اعتبار چارچوب سیاستی بالاتر برای مدتی طولانی تر.
- کار و فعالیت:
در حاشیه هنوز قوی است، اما ضربان رشد کمی سردتر شد. مدعیان اولیه بیکاری پایین ماند (حدود ۲۰۶ هزار)، همسو با فشار محدود اخراج در کوتاهمدت، در حالی که نظرسنجیهای فعالیت در قلمرو انبساط باقی ماندند اما اندکی نرمتر شدند. PMIهای فوری بالای ۵۰ ماند و داده کلی بانک فدرال فیلادلفیا بهتر شد، هرچند جزئیات (بهویژه اشتغال) ناهمگون بود—یعنی بیشتر «نرمالسازی کند و ناهمگون» تا «وخامت تند».
- مسکن و ساختوساز:
فعالیت بهتر، اما سیگنالهای تقاضا پرنوسان. شروع ساختوساز و مجوزها بهتر از انتظار بود، اما شاخصهای پیشرو تقاضا شفاف نبودند—فروش خانه های موجود کاهش یافت و فروش خانههای نوساز بعد از جهش قبلی نرم شد. مخارج ساختوساز احتمالاً تا پایان سال بهتر شد، اما زیرِ شاخص کلی هنوز ناهمگون است: پروژههای مراکز داده عمده بار را میکشند و مخارج مسکن و سازههای عمومیتر تحت فشار نرخهای بالا و عدمقطعیت محدود مانده است.
- انرژی:
برداشتهای بزرگ موجودی یک «زاویه تورمی» حساس اضافه کرد. دادههای هفتگی نفت نشان داد برداشتهای قابلتوجه در نفت خام و فرآوردهها همراه با واردات پایینتر و بهرهبرداری بالاتر پالایشگاهها رخ داده است—حمایتی برای نفت و بالقوه مرتبط با روانشناسی تورم کوتاهمدت. شمار دکلها عمدتاً ثابت بود، یعنی از دادههای دکل سیگنال روشنی از شتابگیری عرضه در کوتاهمدت دیده نمیشود.
- سیاست پولی، نرخها و جریانها:
نرخ بالاتر برای مدتی طولانی تر، همچنان سناریوی پایه است. پیامهای فدرال رزرو همچنان متمایل به حفظ محدودیتهاست اگر تورم همکاری نکند، و پسزمینه نرخها/نقدینگی همچنان کانال انتقال کلیدی برای داراییهای ریسکی و قدرت دلار باقی میماند. سیگنالهای جریان و تأمین مالی ترکیبی بودند—در سررسیدهای خیلی کوتاه باثباتتر، اما در برخی معیارهای اشتهای ریسکِ بلندمدت نرمتر—و این یعنی بازارها به دادههای بعدی تورم و فعالیت حساس میمانند.
جمعبندی: این هفته روایت «چرخش» نبود؛ روایت «متعادلسازی» بود. رشد کلی کندتر شد، اما هسته داخلی باثباتتر از آن چیزی است که عدد GDP القا میکند؛ سرمایهگذاری AI همچنان ستون اصلی است، اما دادهها شروع کردهاند به اشاره به مشارکت گستردهتر در تولید و سرمایه گذاری؛ و تجارت با نرمال شدن واردات، از وضع حمایتی به یک چالش تبدیل میشود. تنش اصلی کلان این است که تورم هنوز چسبنده است؛ بنابراین موضع محدودکننده فدرال رزرو معتبر میماند—و مسیر بعدی بازارها به این وابسته است که آیا کاهش تورم دوباره تثبیت میشود، بدون آنکه رشد با افت تندتری مواجه شود.
چشمانداز اقتصادی آمریکا — هفته 23–27 فوریه 2026
آمریکا وارد هفته جدید میشود با ترکیب «رشدِ در حال کاهش / تورمِ چسبنده». کند شدن رشد کلی GDP در سهماهه چهارم، تمرکز بازار را تیزتر کرده است روی اینکه آیا اقتصاد واقعاً در حال کند شدن است یا صرفاً در حال «متعادلسازی» است؛ در حالی که سیگنالهای اخیر تورم (بهویژه در معیارهای ترجیحی فدرال رزرو) همچنان سوگیری سیاستی «higher-for-longer» را معتبر نگه میدارند. زیرِ سطح، پرسش ساختاری کلیدی همچنان این است که آیا شتاب رشد فراتر از سرمایهگذاریهای هایتک/هوش مصنوعی ادامه مییابد—یا اینکه قدرت رشد همچنان متمرکز میماند و بنابراین شکنندهتر است.
یک نکته مهمِ «برای دقت و توجه»: با وجود اینکه بسیاری از تقویمهای بازار در اواخر فوریه «GDP revisions» برای انتشار نشان می دهند، برنامه رسمی نشان میدهد انتشار بعدی GDP توسط BEA (برآورد دومِ Q4 2025) در 13 مارس 2026 است، نه این هفته.
آنچه در این هفته بیشترین اهمیت را دارد
- ریسک بازقیمتگذاری تورم (نرخها + USD)
محرک اصلی «کلان» این هفته، قیمتهای تولیدکننده (PPI) در روز جمعه است. با توجه به اینکه تورم همچنان چسبنده باقی مانده، یک چاپِ دیگرِ قوی در «تورم تولید کننده» میتواند بهسرعت از طریق بازدهیهای بالاتر در ابتدای منحنی و دلار قویتر، شرایط مالی را دوباره سختتر کند.
- آیا رشد در حال کند شدن است—یا در حال چرخش؟
دادههای سخت فعالیت (سفارشات کارخانه، کالاهای بادوام، مطالبات بیکاری) و نظرسنجیهای منطقهای تعیین میکنند آیا بازار «دنده معکوس» سهماهه چهارم را سیگنال تلقی میکند یا نویز.
- نبض مصرفکننده
پس از افت تند اعتماد در ژانویه (تا 84.5، ضعیفترین سطح از 2014)، چاپ فوریه Conference Board شفافترین سنجش کوتاهمدت از اشتهای ریسک خانوارهاست—بهویژه در شرایطی که ادراک «شغلهایی که به سختی به دست میآیند» بالا رفت و شکاف بازار کار (labor differential) تضعیف شد.
- کانالهای حساس به نرخ: مسکن + ساختوساز
این هفته برای قیمتهای مسکن، فروش خانههای نوساز، و مخارج ساختوساز حیاتی است—همه از کانالهای کلیدی انتقالِ نرخهای محدودکننده. ساختوساز احتمالاً همچنان دوپاره میماند: زیرساخت مراکز داده/هوش مصنوعی همچنان حامی روند است، در حالی که بخش مسکونی و سازههای گستردهتر میتواند زیر فشار نرخهای بالا و عدمقطعیت محدود بماند. مخارج ساختوساز برای نوامبر و دسامبر برای روز جمعه برنامهریزی شده است.
داده های مهم تقویم اقتصادی
دوشنبه، 23 فوریه
- سفارشات کارخانه (دسامبر) — 10:00 ET.
- بررسی چشم انداز تولید بانک فدرال دالاس تگزاس — انتشار بعدی دوشنبه، 23 فوریه (انتشار از 9:30 CT ≈ 10:30 ET آغاز میشود).
چرا مهم است: اولین «تنظیم کننده لحن» برای تقاضای تولید و فشارهای قیمتی.
سهشنبه، 24 فوریه
- شاخص قیمت مسکن S&P CoreLogic Case-Shiller (دسامبر) — 9:00 ET.
- اعتماد مصرفکننده هیئت کنفرانس (فوریه) — 10:00 ET.
- شاخص تولید بانک فدرال ریچموند (فوریه) — 10:00 ET.
چرا مهم است: اعتماد مصرف کننده بهترین پروکسی کوتاهمدت بازار برای روانشناسی هزینهکرد است؛ ریجموند کمک میکند تأیید شود آیا نرمشدن تولید در حال گسترش است یا نه.
چهارشنبه، 25 فوریه
- New Home Sales (Jan) — 10:00 ET.
- Energy Information Administration Weekly Petroleum Status Report — 10:30 ET.
چرا مهم است: مسکن شفافترین کانال انتقال نرخ است؛ قیمتگذاری نفت/بنزین مستقیماً وارد انتظارات تورمی میشود.
پنجشنبه، 26 فوریه
- سفارشات کالاهای بادوام (ژانویه، پیش از موعد) - ساعت 8:30 به وقت شرق آمریکا.
- تعداد مدعیان اولیه دریافت بیمه بیکاری - ساعت 8:30 به وقت شرق آمریکا.
چرا مهم است: کالاهای بادوام نبض سرمایه گذاری شماست (برای سیگنال، ex-transport/aircraft را زیر نظر بگیرید)؛ claims بحث «در حال خنک شدن vs هنوز تنگ» در بازار کار را لنگر میاندازد.
جمعه، 27 فوریه
- PPI (Jan) + Core PPI — 8:30 ET.
- Chicago PMI (Feb) — 9:45 ET.
- Construction Spending (Nov; انتشارهای با تأخیر شامل Nov/Dec) — 10:00 ET.
چرا مهم است: تورم تولید کننده (PPI) رویداد «شکست یا پیروزی» تورمیِ هفته است؛ construction تأیید میکند آیا قدرت غیرمسکونی هنوز توسط ساخت مراکز داده/هوش مصنوعی حمل میشود، در حالی که مسکن همچنان تحت فشار نرخها محدود است یا نه.
سناریوی پایه و سناریوهای ریسک
سناریوی پایه (محتملتر): پرنوسان، اما همچنان در قلمرو انبساط
- دادههای رشد احتمالاً «ترکیبی» چاپ میشوند: نه آنقدر قوی که ترسهای رشد بیش از حد را زنده کند، و نه آنقدر ضعیف که کندی تند را تأیید کند.
- تورم همچنان محرک بزرگتر بازار میماند: PPI ریسک رویدادی است که میتواند بازدهیها و USD را بالاتر ببرد و شرایط را سختتر کند.
ریسک صعودی (چرخش رشد قویتر):
- اعتماد مصرفکننده بهطور معناداری جهش کند، کالاهای بادوام بدون حمل و نقل قوی تر باقی مانند و نظرسنجیهای منطقهای تثبیت شوند—و از روایتِ گسترده شدن فعالیت فراتر از AI حمایت کنند.
ریسک نزولی (با گرایش به stagflation):
- تورم بالای تولید کننده + اعتماد به نفس/با دوام ضعیف = شرایط مالی سختتر در دلِ تقاضای نرمتر—که حتی اگر بازار کار فوراً نشکند، حرفوحدیث tail درباره رکود را بالا میبرد.
چشمانداز والاستریت و دلار آمریکا
این هفته با تقاضای خرید دلار و فشار بر سهام—بهویژه در تکنولوژی—تعریف شد: تورم چسبنده + لحن هاوکیش فدرال رزرو در واکنش قیمتی، بر کاهش رتبه رشد غلبه کرد. اگر دادههای پیشِرو تداوم تورم را تقویت کنند (یا نفت همچنان در وضعیت خرید باقی بماند)، چیدمان به نفع تابآوری ادامهدار دلار و سهام پرنوسان و ناپایدار است؛ با آسیبپذیری بالاتر نزدک.
دلار: محکم بر پایه سیگنالهای هاوکیش فدرال رزرو و تورم چسبنده
دلار آمریکا در هفته گذشته تقویت شد، زیرا بازارها با قطعیت بیشتری به سمت روایتِ سیاست های محدودکننده فدرال رزروِ متمایل شدند. شاخص دلار آمریکا (U.S. Dollar Index) حدود ~1% در هفته رشد کرد و معاملات آتی DXY روز جمعه نزدیک 97.70 بسته شد که بازتاب تقاضای مجدد برای جایگاه دلار بود. لحن آخرین صورتجلسه فدرال رزرو کمی هاوکیش بود. سیاستگذاران همچنان دچار اختلاف نظر هستند، اما چند نفر بر موضع بالاتر برای مدتی طولانی تر تأکید کردند و برخی نیز آمادگی برای افزایشهای بیشتر را در صورت کمتر نشدن تورم، مطرح کردند—حمایتی برای بازدهیهای ابتدای منحنی و دلار. این پیام با دادههای تورمی تقویت شد که انتظارات برای کاهش سریع نرخ را به عقب راند: core PCE داغ در +0.4% MoM / 3.0% YoY و headline PCE در +0.4% MoM / 2.9% YoY ثبت شد. وزنه تعادلی اصلی همچنان سمت رشد است: سیگنالهای حسابهای ملی بهطور محسوسی آرم شد (GDP سهماهه چهارم به 1.4% بازنگری شد و final sales به 1.2%)؛ موضوعی که اگر بازار شروع به قیمتگذاری یک کندی معنادارتر کند، میتواند سقفی بر رشد دلار ایجاد کند. اما فعلاً تداوم تورم در قیمتگذاری بازار ارز بر کاهش رتبه رشد غلبه کرده است.
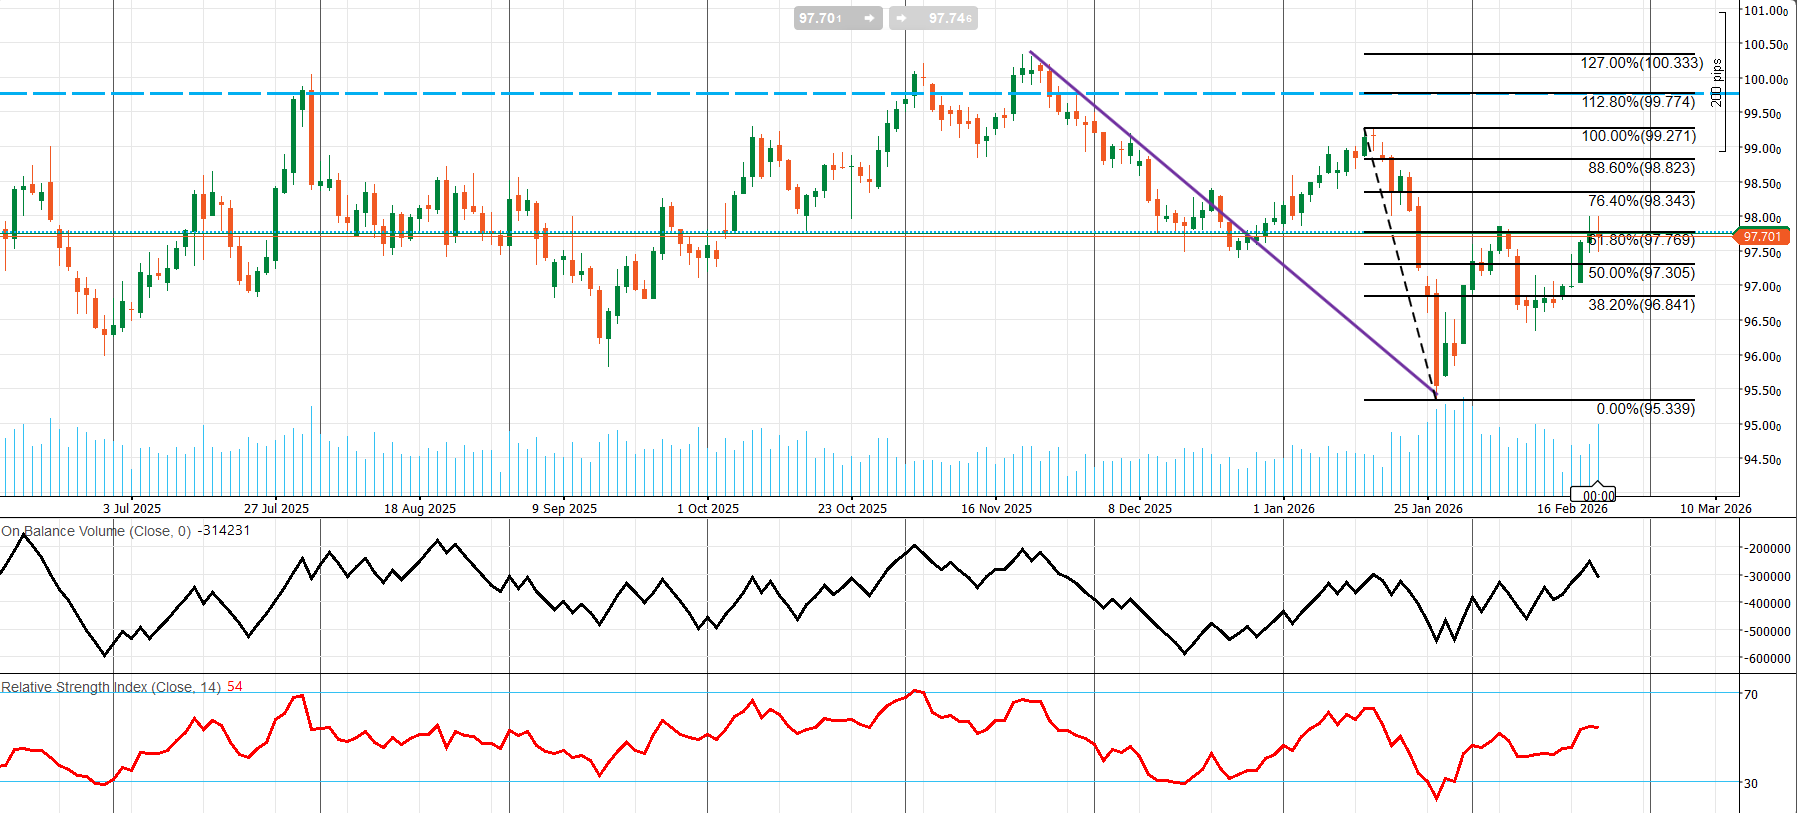
نمای تکنیکال USD (DXY، روزانه): فاز ترمیم، نزدیک شدن به یک ناحیه تصمیم کلیدی
از منظر تکنیکال، DXY پس از یک افت تند اواخر ژانویه تا 95.339 و سپس یک بازگشت سریع، همچنان در فاز ترمیم / پایهسازی (repair / base-building) قرار دارد. طی حدود ~8 ماه گذشته، قیمت عمدتاً در یک بازه گسترده 95.3–100.3 نوسان کرده است، در حالی که 97.7–98.0 بارها بهعنوان یک پیوت با اهمیت بالا («gravity zone») عمل کرده است. این بازگشت همچنین خط روند نزولی قبلی از سقفِ میانه نوامبر را شکست—یک نشانه اولیه از ترمیم روند—اما ساختار هنوز یک روند صعودیِ تأییدشده نیست. قیمت پس از بازگشت، اصلاح شد و اکنون در تلاش است میانه بازه را دوباره پس بگیرد.
اندیکاتورهای مومنتوم و مشارکت سازندهاند، اما تعیینکننده نیستند: RSI(14) ~54 در محدوده خنثی تا اندکی صعودی قرار دارد (نه خرید بیش از حد)، که یعنی در صورت عبور از مقاومت، فضا برای ادامه حرکت وجود دارد، در حالی که OBV از کف ژانویه در حال بهبود بوده است—همسو با این ایده که فروشِ شدید تا حد زیادی فرسایشی/تخلیهای بوده و انباشت دوباره روی جهش در حال بازسازی است.
سطوح کلیدی (فیبوناچی از کف 95.339 تا سقف 99.271)
قیمت حوالی 97.70 معامله میشود و درست زیر یک خوشه بازگشتیِ حیاتی قرار دارد. خوانش تاکتیکی ساده است: حفظِ بازگشت 50%، ساختار بازگشت را سالم نگه میدارد؛ عبور از سطح 61.8% احتمالهای صعودی را ارتقاء میدهد.
ناحیه حمایت/پیوت
- 97.305 (50%): «خط » اصلی برای ساختار بازگشت
- 96.841 (38.2%): حمایت بعدی اگر 97.305 از دست برود
- 95.339 (0%): کف نوسانی ژانویه/مرجع کلیدیِ نزولی
سطوح مقاومت
- 97.769 (61.8%): نقطه تصمیم فوری (ناحیه تست فعلی)
- 98.343 (76.4%): ایستگاه بعدی در مسیر صعود
- 98.823 (88.6%): مقاومت پیش از سقف
- 99.271 (100%): سقف نوسانی/سقف اصلی
- 99.774 & 100.333 (extensions): اهداف صعودی بعدی اگر سقف نوسانی شکسته شود
جمعبندی: دلار با لحن هاوکیش فدرال رزرو + تورم چسبنده حمایت شده و از نظر تکنیکال، DXY در حال فشار آوردن به 97.77 (61.8%) است؛ نقطه عطف کوتاهمدت. بازپسگیری پایدار 97.77 ، 98.34 نشانه تداوم صعودیِ قویتر خواهد بود؛ عدم حفظ 97.31 تمرکز را به سمت 96.84 و بالقوه کف 95.34 برمیگرداند.
بازار سهام آمریکا: اصلاح هفتگی فراگیر، با رهبری ریزش توسط نزدک
بازار سهام آمریکا هفته را در سراسر بازار پایینتر به پایان رساند؛ با اینکه تکنولوژی و سایر بخشهای حساس به «مدتزمان/نرخ بهره» (duration-sensitive) بیشترین ضربه را خوردند. S&P 500 حدود ۱.۴٪ افت کرد، شاخص کامپوزیت نزدک حدود ۲.۱٪ پایین آمد و میانگین صنعتی داو جونز حدود ۱.۲٪ کاهش یافت. قراردادهای آتی نیز همین لحن ریسک را منعکس کردند؛ بهطوریکه در مقاطعی آتی نزدک 100 پیشتاز افتها بود (حدود ۰.۸٪-) در برابر S&P (حدود ۰.۵٪-) و داوجونز (حدود ۰.۳٪-).
چه چیزی «نوار قیمت» را حرکت داد
ضربه کلان به سهام، نمونه کلاسیکِ «مشکل نرخها» بود. چاپ بالاتر core PCE همراه با صورتجلسه فدرال رزرو با گرایش هاوکیش، روایت بالاتر برای مدتی طولانی تر را تقویت کرد؛ فشار صعودی بر بازدهیها را حفظ کرد و باعث فشرده شدن مضارب (multiples) شد—بهویژه در مگاکپهای تکنولوژی، که عملکرد ضعیفتر نزدک را توضیح میدهد. همزمان، سیگنالهای رشد ناهنگون شدند: بازنگری نزولی تند GDP سهماهه چهارم و نرمتر شدن «final sales» پرسشهایی درباره شتاب تقاضای زیربنایی ایجاد کرد، اما بازار عمدتاً این ترکیب را بهصورت «سیاست پولی سخت میماند» تفسیر کرد، نه «چرخش قریبالوقوع». علاوه بر این، پسزمینه بازار کار آمریکا همچنان مقاوم بود؛ عاملی که میتواند توان فدرال رزرو برای حفظ موضع محدودکننده برای مدت طولانیتر را تقویت کند.
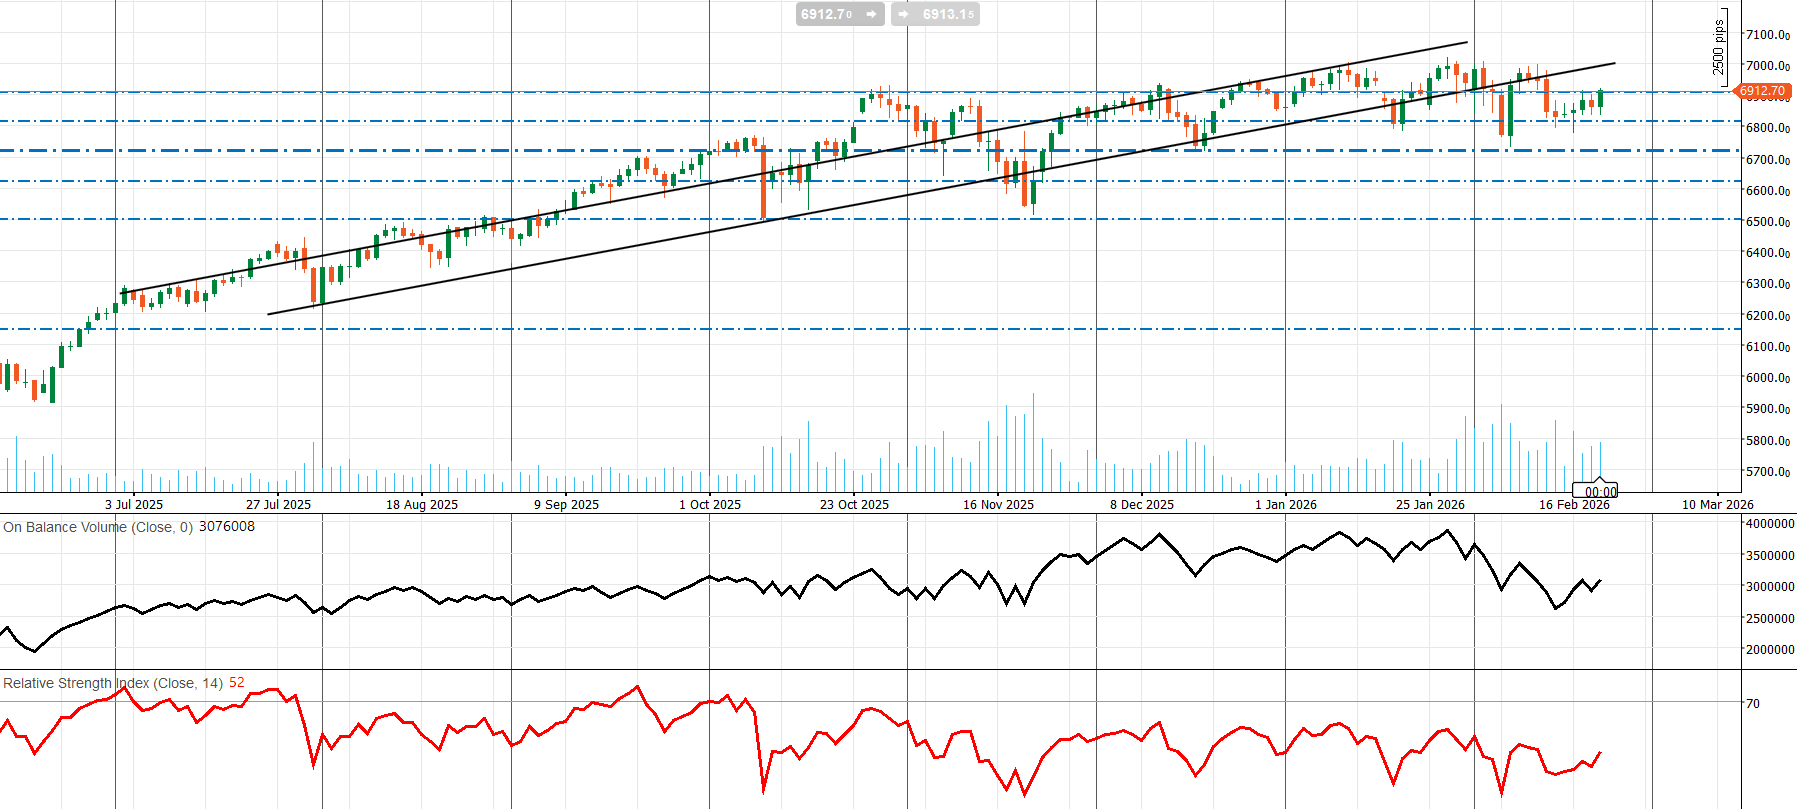
تصویر تکنیکال S&P 500: ساختار صعودی، مومنتوم محدود
از نظر تکنیکال، S&P 500 از منظر ساختاری همچنان صعودی است و کانال صعودیاش حفظ شده، اما رفتار قیمت بیشتر شبیه تثبیت در سطوح بالا است تا آغاز یک پای صعودی تازه. بازار در حال شکست (breakdown) نیست، اما در شکست به بالا (breakout) هم ناکام مانده—الگویی «اواخر چرخه» که در آن روند کلی مثبت است اما مومنتوم نرم میشود. اندیکاتورها همین خوانش را تأیید میکنند: RSI نزدیک 52 و رفتار OBV بیشتر با تثبیت/بازگشت به میانگین (consolidation/mean-reversion) سازگار است تا ادامهداریِ قدرتمند روند، مگر آنکه سطح مرزی تعیین تکلیف شود.
رفتار قیمت و حجم: شوک نوسان، سپس ادامهروی پرنوسان
ریزش و بازگشت اواخر ژانویه/اوایل فوریه—همراه با حجم بالا—شبیه یک شوک نوسانی است (کاهش ریسک اجباری / فعال شدن حدضررها) و سپس خرید روی افت. نبودِ ادامهروی (follow-through) تمیز بعد از آن نشان میدهد شاخص هنوز در یک «فاز تصمیم» است؛ فازی که معمولاً به یکی از دو مسیر ختم میشود: شکست صعودی اگر مقاومت شکسته و تثبیت شود، یا شکست محدوده اگر حمایت کلیدی از دست برود.
سطوح کلیدی برای رصد
مقاومتها
- ~7000: سطح روان شناختی + سقفهای اخیر + فشار کانال (تریگر شکست صعودی)
- ~7100: ناحیه صعودی بعدی اگر 7000 شکسته و تثبیت شود
حمایتها
- ~6800: حمایت حیاتی «باید حفظ شود» (سطح واکنش مهم + حمایت کانال)
- ~6700: سکو/شلف ساختاری بعدی
- ~6600: حمایت عمیقتر محدوده
- ~6200: سطح مرجع مهم بلندمدت
جمعبندی: سهام تحت فشار ماند چون تورم و لحن فدرال رزرو بازدهیها را بالا نگه داشت، و تکنولوژی بیشترین فشار را تحمل کرد. از نظر تکنیکال، ساختار S&P همچنان صعودی است، اما بازار به یک تعیین تکلیف قاطع نیاز دارد—7000 برای تأیید صعودی، یا 6800 بهعنوان خط کلیدی شکست به پایین.
اتحادیه اروپا
ما انتظار داریم لحن رشد بهطور ملایم سازنده باشد، اما بازارها تأیید میخواهند. اگر ifo و ESI بهبود پیدا کنند و HICP نهایی غافلگیری صعودی نداشته باشد، بازار میتواند با اطمینان بیشتری به ترکیب «تثبیت + کاهش تورم» متمایل شود—که برای بوندها حمایتی است و میتواند واکنشپذیری EUR را کمتر دفاعی کند. اگر اعتماد مصرفکننده نتواند همراه با بازگشت PMI بهبود یابد و انتظارات CES نرم شود، جمعبندی به سمت «جهش PMI، اما تورم/جاذبه هنوز غالب است» میرود؛ در نتیجه بحثهای ECB همچنان به سمت حساسیت به رشد متمایل میماند و سقف رشد یورو نیز بهواسطه روایت داخلی محتاطانه محدود خواهد شد.
بررسی هفتگی اقتصاد اتحادیه اروپا:
بهبود تولید، اما اعتماد و سیگنالهای قیمتی همچنان ضعیف
جریان دادههای اروپا در این هفته از منظر رشد کوتاهمدت اندکی سازندهتر شد؛ محرک اصلی، بهبود واضح مومنتوم در بخش تولید بود—اما لحن کلی کلانِ همچنان محتاطانه باقی ماند. احساسات خانوار و سرمایهگذار شکننده ماند و سیگنالهای قیمتگذاریِ بالادستی همچنان گرایش کاهشتورمی داشت؛ در نتیجه، بحث سیاستی همچنان بیشتر حول «حساسیت به رشد» میچرخد تا «فوریت تورمی».
- مومنتوم فعالیت و رشد
مهمترین تحول مثبت، بازگشت Flash PMI منطقه یورو بود. بخش تولید دوباره به محدوده انبساط برگشت و به 50.8 رسید (از 49.5)، در حالی که خدمات در محدوده انبساط در 51.8 باقی ماند و PMI ترکیبی به 51.9 بهبود یافت—تغییری معنادار، چون تولید مدتها بخش عقبمانده منطقه بوده است. اما بهبود یکدست نبود: آلمان بهطور محسوسی قویتر ظاهر شد (ترکیبی 53.1، تولید 50.7) در حالی که فرانسه در PMI ترکیبی اندکی انقباضی باقی ماند (49.9) و تولید دوباره به 49.9 عقب نشست.
با این حال، دادههای «سخت» فعالیت ترکیبی ماند. تولیدات صنعتی در دسامبر ۱.۴٪- MoM افت کرد، در حالی که در مقیاس سالانه ۱.۲٪+ YoY باقی ماند؛ الگوی سازگار با تداوم نوسانهای پایان سال، نه یک شتابگیری نرم و پیوسته. یک «جوانه سبز» امیدوارکننده، خروجی ساختوساز بود که در دسامبر ۰.۸۸٪+ MoM بازگشت؛ نکته مهم از آن جهت که ساختوساز یک کانال حساس به نرخ است و باید بیشترین منفعت را از تسهیل شرایط مالی ببرد.
- احساسات: همچنان محتاط
شاخصهای اعتماد، جهش قاطع را تأیید نکردند. اعتماد مصرفکننده منطقه یورو در -12.2 (فوریه، مقدماتی) ضعیف باقی ماند—فقط اندکی بهتر از عدد قبلی و پایینتر از انتظار—که نشان میدهد خانوارها هنوز در هزینههای اختیاری محتاطاند. در سوی سرمایهگذاران، قرائت ZEW نیز ضعیف شد: احساسات منطقه یورو به 39.4 افت کرد و انتظارات آلمان به 58.3 نرم شد، حتی با وجود اینکه شرایط جاری آلمان به -65.9 بهبود یافت (کمتر منفی شد).
- تورم و فشارهای زنجیرهای: کاهش تورم هنوز در حال کار کردن است
سیگنالهای قیمتگذاری نرم ماند و بهطور کلی با تداوم فشار کاهشتورمی سازگار بود. CPI آلمان در ۲.۱٪ YoY ثابت ماند (HICP نیز ۲.۱٪ YoY) در حالی که HICP ماهانه ۰.۱٪- MoM افت کرد و روایت «عدم شتابگیری مجدد تورم» را تقویت کرد. مهمتر برای تولید کننده، PPI آلمان بهطور محسوسی پایینتر از انتظار چاپ شد: ۰.۶٪- MoM / ۳.۰٪- YoY—که به تداوم فشار کاهشتورمی/حتی تورم منفی در سطح درِ کارخانه اشاره دارد. فرانسه نیز بهعنوان لنگر کاهش تورم در بلوک باقی ماند: CPI 0.3% YoY و HICP 0.4% YoY، و هر دو در مقیاس ماهانه منفی بودند.
- ترازهای خارجی: مازاد همچنان یک سپر کلان است
پسزمینه خارجی همچنان حمایتی بود: مازاد حساب جاری منطقه یورو در دسامبر به €14.6B (تعدیل فصلی) افزایش یافت و «بالش تراز خارجی» منطقه را تقویت کرد—حتی اگر رشد داخلی همچنان ناهمگون باشد.
- نرخها و تامین مالی: تقاضای هسته باثبات، حاشیهها ترکیبی
سیگنالهای تامین مالی عمدتاً مهار شده بود. حراج بوند ۱۰ساله آلمان در 2.730% تصویه شد، پایینتر از 2.850% قبلی—همسو با تقاضای مناسب برای هسته و فشار محدود در حق بیمه مدت دار. حراجهای اسپانیا ناهمگون بود: بازدهی اوراق ۵ساله به 2.577% بالا رفت، در حالی که ۱۰ساله به 3.167% کاهش یافت و ۳ساله به 2.273% افت کرد—که بیشتر شبیه بازقیمتگذاری موضعی است تا یک تغییر یکنواخت در اشتهای ریسک. بازدهی اسناد کوتاهمدت فرانسه نزدیک ~2% تثبیت شد که به ثبات شرایط در سررسیدهای کوتاه اشاره دارد.
این برای ECB و EUR چه معنی دارد؟
این هفته بیشتر به شکل «بهبود ضربان رشد، کاهش فشار تورمی» خوانده میشود. بازگشت PMI—بهخصوص چرخش تولید آلمان—احتمال تثبیت را بالا میبرد، اما اعتماد هنوز آنقدر ضعیف است که نتوان از یک صعود مطمئن صحبت کرد، و نرمی PPI/تورم عملاً علیه سناریوی «ترس تورمیِ جدید» عمل میکند. در مجموع، دادهها واکنشپذیری ECB را رشد-حساس نگه میدارند و تمرکز بازار را روی این میگذارند که آیا بهبود PMI میتواند در دور بعدی انتشارها به «دادههای پایه» محکمتر ترجمه شود یا نه.
چشمانداز هفته پیشِروی منطقه یورو: جهش تولید در برابر آزمون واقعیت تورم
منطقه یورو وارد هفته میشود در حالی که ضربان رشد در نظرسنجیها واضحتر شده است—بهویژه اینکه بخش تولید دوباره به بالای خط 50 برگشته—اما پسزمینه کلی همچنان تحت محدودیتِ پویایی ضعیف قیمتها و مصرفکنندگانِ هنوز محتاط قرار دارد. پرسش محوری بازار ساده است: آیا بهبود PMI در فوریه آغاز یک صعود پایدارتر است (بهخصوص در آلمان)، یا یک جهش کوتاهعمر است که با بازگشت دادههای سخت و کاهش تورم، محو میشود؟
چارچوب اقتصاد کلان برای هفته
مومنتوم نظرسنجیها بهتر شده است؛ بهطوری که flash PMIهای اخیر نشان میدهد تولید دیگر آن بخش عقبمانده دائمی منطقه نیست و فعالیت کلی همچنان در محدوده انبساط باقی مانده است. نکته ظریف، پراکندگی کشوری است: به نظر میرسد آلمان بار اصلی را به دوش میکشد، در حالی که لحن فرانسه هنوز نرم است—عدمتعادلی که هم برای اعتماد و هم برای روایت EUR اهمیت دارد، چون احتمال انتقال نامتوازن سیاست و نتایج رشد نامتوازن در سراسر بلوک را افزایش میدهد.
در عین حال، پسزمینه تورم به شکلی در حال تغییر است که بحث سیاستی را رشد-حساس نگه میدارد. به جای نگرانی درباره «شتابگیری مجدد»، بازارها بهطور فزایندهای به دنبال شواهدی هستند که کاهش تورم ممکن است بیش از حد پیش برود—بهویژه اگر قیمتگذاریِ زنجیرهای (pipeline) ضعیف بماند و مصرفکنندگان مردد باشند. قرائت های اولیه کمیسیون اروپا از قبل نشان داد که اعتماد مصرفکننده همچنان پایینتر از میانگین بلندمدت خود است، حتی اگر اندکی تثبیت شده باشد.
محرکهای هفته: چه چیزی میتواند بازگشت PMI را تأیید کند (یا آن را محو کند)
- دوشنبه، 23 فوریه — احساسات تجاری آلمان + پیامرسانی ECB
اولین ایستگاه مهم، شاخص Ifo Business Climate برای فوریه است که اغلب پس از یک چرخش در PMI، شفافترین سنجش کوتاهمدت از احساسات شرکتها محسوب میشود. یک نتیجه قوی ifo روایت «چرخشِ گوشه در تولید» را تقویت میکند؛ یک عدد ضعیف، احتمال این را بالا میبرد که قدرت PMI بیشتر نویز بوده تا سیگنال.
همان روز، گریستینه لاگارد در واشینگتن در رویدادی از NABE سخنرانی میکند (اظهارات مربوط به جایزه ولکر). بازارها دقت خواهند کرد که او بازگشت PMI را در برابر ریسک کاهش تورمِ در جریان چگونه چارچوببندی میکند—این نوع بیانیه ها و اظهرا نظرها میتواند بدون اینکه یک داده مشخص همه کار را انجام دهد، بوندها و EUR را جابهجا کند.
- چهارشنبه، 25 فوریه — تأیید تورم + شورای حکام (غیرپولی)
مهمترین داده، انتشار HICP تعدیلشده فصلی منطقه یورو برای ژانویه (نسخه نهایی/مجموعه کامل) است. با توجه به اینکه تورم از قبل روند نزولی دارد، تأیید (یا بازنگری) برای قیمتگذاری نرخها در کوتاهمدت و برای اینکه آیا بازارها احساس راحتی میکنند که به یک تفسیر سازگار با کاهش نرخها تکیه کنند، اهمیت دارد.
همچنین در روز چهارشنبه، شورای حکام بانک مرکزی اروپا یک جلسه سیاست غیرپولی برگزار میکند. این جلسه معمولاً کاتالیزور نرخ بهره نیست، اما همچنان میتواند تیترهایی ایجاد کند که در حاشیه بر لحن سیاست گذاری تأثیر بگذارند.
- پنجشنبه، 26 فوریه — پیگیری اعتماد + بزرگترین ریسک زمانبندیشده ECB
نظرسنجیهای کسبوکار و مصرفکننده کمیسیون اتحادیه اروپا (ESI و جزئیات مرتبط) مهمترین «چک تأیید» پس از جهش PMI است: اگر اعتماد همزمان با بازگشت نظرسنجی تولید بهبود یابد، روایت تثبیت را تقویت میکند؛ اگر ثابت/نرم بماند، این ایده را تقویت میکند که انبساط همچنان شکننده و نامتوازن است.
ریسک رویدادی اصلی، جلسه استماع لاگارد در کمیته ECON پارلمان اروپا است—این مستقیمترین کانالِ سیگنالدهی سیاست گذاری در این هفته و بنابراین محتملترین محرک حساسیت نرخهای EUR است.
- جمعه، 27 فوریه — لنگر انتظارات مصرفکننده
نظرسنجی نظرسنجی انتظارات مصرفکننده بانک مرکزی اروپا (CES) ورودی پرسیگنالی برای این است که خانوارها تورم، درآمد و شرایط هزینهکرد را چگونه میبینند. اگر انتظارات تورمی دوباره پایینتر برود، روایت کاهش تورم را تقویت میکند؛ اگر همزمان با لحن بهتر اعتماد محکم شود، میتواند روایت «کاهش تورم آسان» را پیچیده کند، حتی اگر تورم فعلی همچنان نرم باشد.
محرکهای بنیادین بازار که باید روی صفحه نگه دارید
- ریسک واگرایی آلمان–فرانسه. اگر IFO و ESI بهبود آلمان را تأیید کنند در حالی که فرانسه همچنان نرم بماند، پراکندگی به تم بزرگتری برای یورو و برای اسپردهای نرخ درون منطقه یورو تبدیل میشود (حتی اگر دادههای تیترِ منطقه یورو خوب به نظر برسد).
- انرژی و ژئوپلیتیک بهعنوان کانال سریع تورم. حرکتهای نفت میتواند بهسرعت وارد انتظارات تورمی اروپا و نرخهای ابتدای منحنی شود—حتی اگر قیمتگذاری زنجیرهای همچنان نرم بماند—بنابراین هر پرمیوم ریسک ژئوپلیتیک همچنان یک اهرم نوسان است.
- پرمیوم ریسک سیاست/ارتباطگیری بانک مرکزی اورپا. گزارشها و اظهارنظرهای اخیر پیرامون رهبری بانک مرکزی و روایت سیاست گذاری میتواند حساسیت به پیامرسانی را تشدید کند؛ جلسه استماع پنجشنبه نقطه کلیدی است.
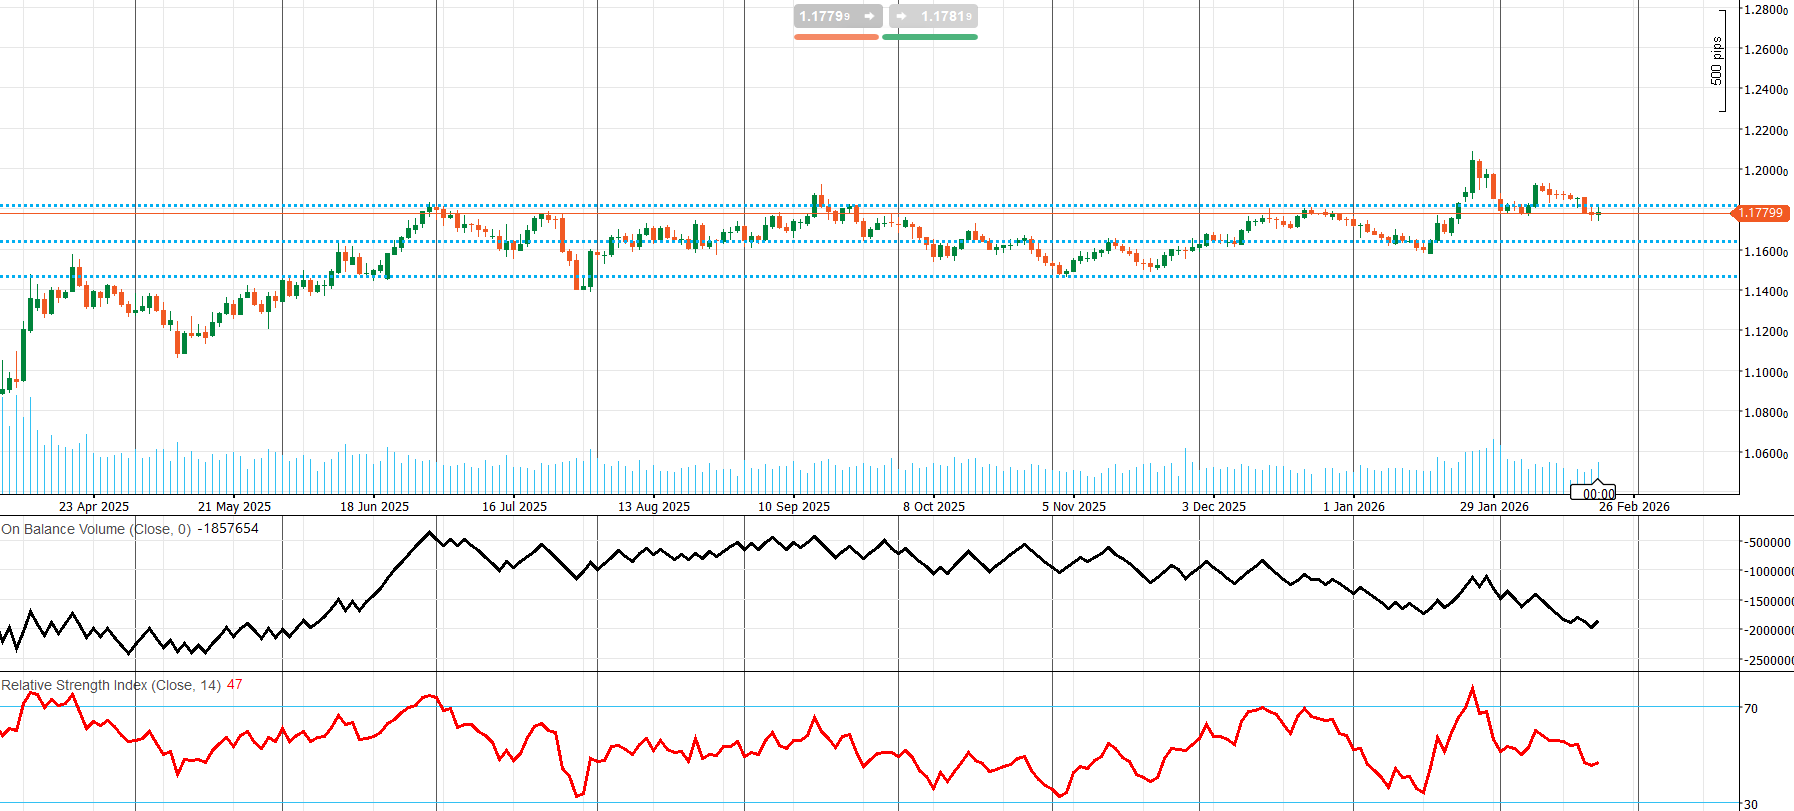
تحلیل تکنیکال EURUSD (روزانه)
از اواسط 2025، EURUSD در یک محدوده وسیع گیر کرده و بارها بین ناحیه حمایتی مهم نزدیک ~1.15 و سقف بالایی حوالی ~1.18 رفتوبرگشت کرده است. جهش اواخر ژانویه به محدوده ~1.20–1.21 یک شکست صعودی ناموفق کلاسیک بود—قیمت سریعاً به داخل محدوده قبلی برگشت—بنابراین رژیم پیشفرض همچنان بازگشت به میانگین (mean reversion) است، مگر اینکه جفتارز بتواند آن سقفها را پس بگیرد و بالای آنها تثبیت شود.
در کوتاهمدت، EURUSD درست زیر پیوت بالایی (~1.178–1.180) در حال تثبیت است و رفتار قیمت پس از اسپایک، سقفهای پایینتر (lower highs) میسازد؛ بنابراین تا زمانی که بازار یک کلوز روزانه کامل بالای مقاومت ثبت نکند، تلاشهای صعودی محدود می شوند. مومنتوم هم از احتیاط حمایت میکند: RSI(14) نزدیک 47 زیر خط خنثی 50 قرار دارد (بیشتر محدوده/مایل به نزول تا روند صعودی)، و OBV رو به پایین کاهش یافته که نشاندهنده مشارکت ضعیفتر در رالیهاست و شکستهای صعودی را تا زمان بهبود جریان حجم، کماعتبارتر میکند.
سطوح کلیدی برای رصد
مقاومتها (عرضه)
- 1.178–1.180: ناحیه تصمیم فوری (سقف فعلی)
- ~1.190: مقاومت بعدی اگر 1.18 شکسته و تثبیت شود
- 1.200–1.210: عرضه سنگین بالادست (اسپایک ژانویه / ناحیه سقف نوسانی)
حمایتها (تقاضا)
- ~1.166–1.170: اولین باند حمایتی (میانه محدوده / ناحیه واکنش تکرارشونده)
- ~1.150: کف اصلی محدوده (باید حفظ شود برای ساختار بزرگتر رِنج)
- ~1.140: سکوی بعدی اگر 1.15 از دست برود (در را برای چرخش نزولی عمیقتر باز میکند)
جمعبندی: EURUSD پس از شکست صعودی ناموفق اواخر ژانویه همچنان در محدوده حرکت میکند. با RSI زیر 50 و OBV نرم، سوگیری خنثی تا اندکی نزولی است مگر اینکه قیمت بتواند بالای ~1.18 عبور کند و تثبیت شود؛ در این صورت محدوده ~1.20–1.21 دوباره باز میشود. اگر به جای آن، باند ~1.166–1.170 از دست برود، بازار به احتمال زیاد دوباره به سمت ~1.15 میچرخد.
طلا: حفظ پیوت ۵,۰۰۰ دلار در حالی که نرخها با پرمیوم ریسک درگیرند
طلا هفته را با حمایت نزدیک ناحیه روانی ۵,۰۰۰ دلار/اونس به پایان رساند، در حالی که سرمایهگذاران یک کشمکش آشنا را سبکوسنگین میکردند: تورم چسبنده آمریکا و پسزمینه سیاست محدودکننده (منفی برای شمش در پی بازدهی واقعی) در برابر پرمیوم ریسک تازهشده مرتبط با عدمقطعیت سیاست تجاری و ژئوپلیتیک (حمایتی برای تقاضای دارایی امن). روز جمعه، طلا تقویت شد؛ پس از آنکه پسزمینه تورمی داغتر و سیگنالهای رشد نرمتر این ایده را تقویت کرد که سیاست ممکن است مدت بیشتری از آنچه بازار میخواهد محدودکننده بماند، در حالی که تیترهای جدید تعرفهای و تنش ژئوپلیتیک، تقاضای هج را فعال نگه داشت.
- محرک کلان: عدمقطعیت سیاست پولی و جابهجایی انتظارات کاهش نرخ بهره
کانال نرخها همچنان سازوکار انتقال اصلی برای طلا است. وقتی بازدهی واقعی و دلار بالا میروند، طلا معمولاً با چالش مواجه میشود، چون هزینه نگهداری یک دارایی بدون بازده افزایش مییابد. پس از دادههای این هفته، انتظارات برای تسهیل در نزدیکمدت عقب زده شد: احتمالات ضمنی نرخ همچنان شانسهای بسیار پایینی برای کاهش نرخ بهره در نشست مارس نشان میدهد، در حالی که اطمینان بازار درباره کاهش نرخ در میانه سال، سیال و بهشدت وابسته به دادهها باقی مانده است.
- شوک سیاست تجاری: تعرفهها لغو شدند، اما عدمقطعیت حذف نشد
یک محرک مهم تیترها، رأی دیوان عالی ایالات متحده (۶–۳) بود که حکم داد تعرفههای گسترده اعمالشده تحت اختیارات اضطراری، مجوز قانونی نداشتند. بازارها ابتدا این را بهعنوان یک خبر آرامبخش در سمت رشد/سودآوری تلقی کردند، اما عدمقطعیت سریعاً تغییر شکل داد، نه اینکه ناپدید شود: دونالد ترامپ به مسیرهای جایگزین اشاره کرد و برای اعمال یک تعرفه کلی جدید ۱۰٪ تحت اختیار قانونی متفاوت اقدام کرد—در نتیجه «ریسک تعرفهای» همچنان در بازی باقی ماند، حتی اگر سازوکار حقوقی تغییر کند.
- ژئوپلیتیک: تنشهای آمریکا–ایران تقاضای هج را زنده نگه میدارد
حمایت طلا همچنین بازتاب ژئوپلیتیک است. تشدید لحنها و عدمقطعیت بالا پیرامون مسیر آمریکا–ایران باعث شده بازارها نسبت به هر نشانهای از خطای محاسباتی که بتواند به داراییهای ریسکی گستردهتر یا قیمتگذاری انرژی سرایت کند حساس بمانند—محیطی که در آن طلا اغلب حتی اگر دلار قوی باشد، یک تقاضای ساختاری (bid) را حفظ میکند.
پلن هفته پیشرو: چه چیزهایی احتمالاً بیشترین اثر را روی طلا میگذارند
طلا هفته را در حالی آغاز میکند که پیرامون ۵,۰۰۰ دلار لنگر انداخته است و جهتگیری احتمالاً بیش از همه توسط بازدهی واقعی آمریکا + دلار تعیین میشود، در حالی که ژئوپلیتیک یک محرک ثانویه—اما بالقوه تعیینکننده—باقی میماند.
محرکهای اصلی
- جهتگیری نرخها و دلار: هر بازقیمتگذاری به سمت «نرخ بهره بالاتر برای مدتی طولانی تر» معمولاً از مسیر بازدهی واقعی بالاتر به طلا فشار وارد میکند؛ هر عقبنشینی بازدهی معمولاً دوباره مسیر صعودی را باز میکند.
- تداوم/پیگیری تورم: بازار به دنبال تأیید (یا خنک شدن) پس از آخرین سیگنالهای تورمی خواهد بود.
- ریسک تشدید ژئوپلیتیک: بدتر شدن بیشتر پسزمینه آمریکا–ایران میتواند تقاضای دارایی امن را حتی وقتی نرخها حمایتی نیستند، فعال نگه دارد.
رویدادهای کلیدی برای بررسی در هفته پیش رو
- دوشنبه: مدیران فدرال رزرو کریستوفر والر؛ سفارشات کارخانه ای آمریکا؛ شاخص فعالیت ملی بانک فدرال شیکاگو (حساسیت بازدهی/دلار)
- سهشنبه: هیئت کنفرانس، اعتماد مصرفکننده؛ فدرال رزرو ریچموند؛ کیس-شیلر (احساس ریسک + نبض رشد)
- جمعه: PPI آمریکا + Chicago PMI (ورودی تورم زنجیرهای به انتظارات نرخ)
چیدمان سناریوی پایه
سناریوی پایه، معامله دوطرفه / متمایل به رِنج حول ۵,۰۰۰ دلار است، مگر اینکه بازدهیها حرکت قاطعی انجام دهند. اگر بازدهی واقعی با سیگنالهای تورمی محکم یا پیامرسانی هاوکیش بهتدریج بالاتر برود، طلا میتواند برای حفظ کشش بالای پیوت دچار مشکل شود؛ اگر دادهها بهاندازه کافی تضعیف شوند که بازدهی را پایین بکشند—یا اگر تیترهای ریسک بدتر شوند—طلا میتواند حتی در میان نویز «تورم چسبنده» دوباره روند صعود را پس بگیرد.
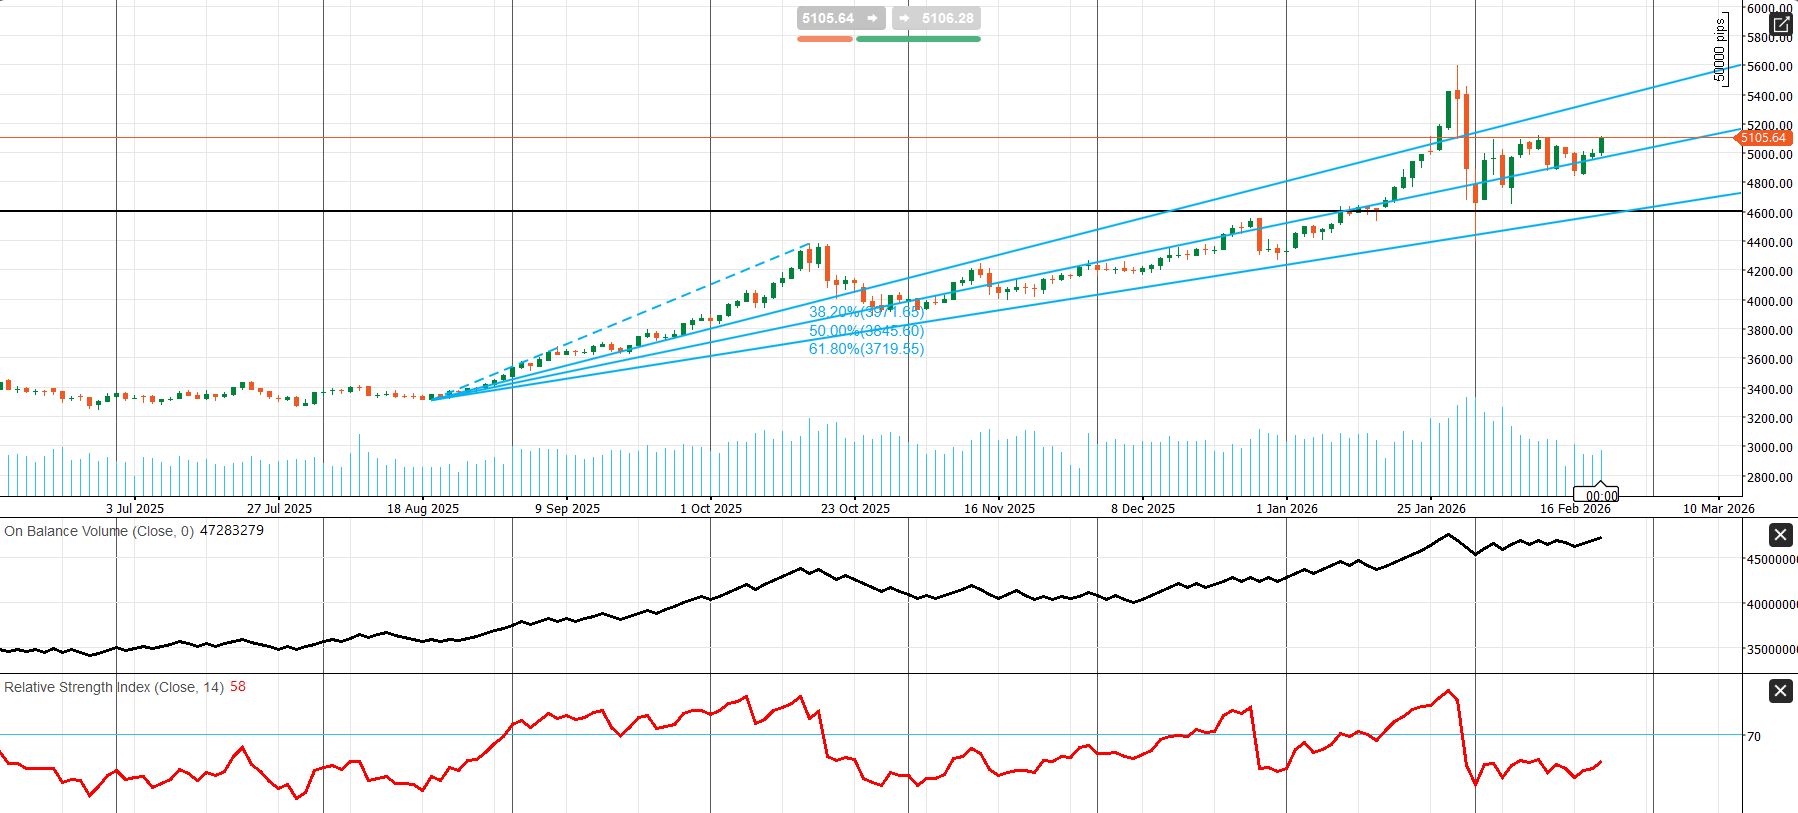
تحلیل تکنیکال طلا (روزانه)
طلا در نمودار روزانه از نظر ساختاری همچنان صعودی است؛ روند اصلی با یک کانال صعودی (سقفهای بالاتر و کفهای بالاتر) تعریف میشود که از اواخر 2025 برقرار بوده است. در اواخر ژانویه، روند قیمت یک رالی از نوع blow-off تا حوالی ~5,500 را تجربه کرد و سپس با یک فروش تندِ بازگشت به میانگین، دوباره به داخل کانال برگشت. پس از آن برگشت، بازار از «امتداد روند» وارد فاز ترمیم (repair phase) شده است—یک تثبیت افقی که تا زمان تأیید جهت، شبیه «رِنج داخل یک روند صعودی» رفتار میکند.
در حال حاضر قیمت بالای پیوت روانی $5,000 حفظ شده (معامله کمی بالاتر از $5,100) و حول خط میانی کانال صعودی نوسان میکند. این ناحیه معمولاً مانند یک «بازآزمایی حمایتی صعودی» عمل میکند، اما تا زمانی سازنده میماند که کلوزهای روزانه بتوانند محدوده $5,000 را حفظ کنند.
مومنتوم از سوگیریِ محتاطانه اما مثبت حمایت میکند: RSI(14) نزدیک 58 است که متمایل به صعود (بالای 50) اما نه در وضعیت خریدبیش از حد—بنابراین اگر مقاومت شکسته شود، فضا برای ادامه حرکت وجود دارد. در همین حال، OBV همچنان در سطح بالایی قرار دارد و پس از شوک نوسانی ژانویه تثبیت شده است؛ الگویی که بیشتر با خرید روی افت/انباشت (dip-buying/accumulation) سازگار است تا توزیع پایدار (distribution).
سطوح کلیدی برای معامله
مقاومتها (عرضه)
- $5,200: سقف کوتاهمدت/سطح تصمیم
- ~$5,500: سقف اسپایک ژانویه (عرضه سنگین بالادست)
- ~$5,600–$5,800: ناحیه بالایی کانال اگر روند صعودی از سر گرفته شود
حمایتها (تقاضا)
- $5,000: پیوت اصلی (روان شناختی + ساختاری)
- ~$4,900: کف رِنج کوتاهمدت
- ~$4,800–$4,750: خوشه حمایتی عمیقتر (کفهای پس از اسپایک/حمایت کانال)
- $4,600: حمایت ساختاری مهم («خط پایین»)
جمعبندی: طلا بین حمایت $5,000 و مقاومت $5,200 گیر کرده است. شکست پایدار بالای $5,200 مسیر ~$5,500 و بالقوه سقف کانال را دوباره باز میکند؛ در مقابل، شکست زیر $5,000 ریسک چرخش به سمت ~$4,800–$4,750 را بالا میبرد، با $4,600 بهعنوان مرجع نزولی مهم بعدی اگر فشار فروش تشدید شود.
شرایط بازار نفت و چشمانداز هفتگی
پرمیوم ریسک بالا؛ تیترهای ایران در کنار برداشتهای زیاد از ذخایر آمریکا و یک پرسش درباره عرضه اوپک پلاس
نفت خام هفته را با یک پروفایل رالیِ قویِ ریسکپذیری به پایان رساند؛ با رهبریِ شورتکاورینگِ اواخر هفته، زیرا معاملهگران یک پرمیوم ژئوپلیتیک بالاتر را قیمتگذاری کردند. برنت روز جمعه نزدیک $71.76/b تسویه شد، در حالی که WTI حوالی $66.39/b به پایان رسید و هر دو شاخص در مقیاس هفتگی بیش از 5% رشد کردند. بخش زیادی از معاملات جمعه سنگین بود، اما قیمتها در اواخر جلسه افزایش یافتند، زیرا بازارها همچنان بر پویایی تحولات و تنش های ایالات متحده–ایران و ریسک ادامه اختلال در منطقه گستردهتر متمرکز بودند، بخصوص پس از اظهارات دونالد ترامپ که توسط رویترز گزارش شد.
عوامل محرک قیمت نفت در هفته گذشته
سه نیرو بر قیمتگذاری غالب بودند:
ژئوپلیتیک (پرمیوم ریسک)
- بازارها عملاً «در حال معامله روی نوار تیترهای خبری» بودند، بهطوریکه جهتگیری درونروزی بین ترس از تشدید و تردید نسبت به اینکه حمله قریبالوقوع سناریوی پایه باشد، نوسان میکرد. نتیجه، یک پرمیوم ریسک بالا بود که در قیمتگذاری سررسید نزدیک (front-month) تعبیه شد.
ذخایر (ضربه کاهش در کوتاهمدت)
- آخرین دادههای آمریکا یک کاهش بزرگ ذخایر نفت خام (~9 میلیون بشکه) را نشان داد، در کنار نرخ بهرهبرداری پالایشگاهی و صادرات قویتر—حمایتی برای ترازهای پرامپت و احساسات. پرسش کلیدی اکنون این است که آیا این آغاز یک رشته کاهش مداوم است یا یک رخداد یکباره که معکوس میشود. (دادهها برگرفته از انتشار هفتگی اداره اطلاعات انرژی آمریکا است.)
راهنمایی اوپک+ (تعیین کننده برای عرضه آینده)
- همزمان، بازار گزارشهایی را بررسی میکند که اوپک+ ممکن است به سمت ازسرگیری افزایش تولید از آوریل متمایل باشد، بخصوص با نزدیک شدن به جلسه تصمیم گیری در 1 مارس—عاملی که میتواند سقفی بر ادامه صعود باشد، اگر رشد عرضه معتبرتر شود.
گزارشهای ماهانه نفت: اسنپشات فوریه (EIA در برابر IEA در برابر OPEC)
آخرین چشماندازهای ماهانه فوریه یک مضمون مشترک دارند: کاهش موقت میتواند با ژئوپلیتیک/اختلالات شعلهور شود، اما خط پایه 2026 ریسکِ متمایل به مازاد دارد مگر اینکه سیاست اوپک+ محدودکننده بماند.
- EIA (STEO): انتظار دارد انباشتهای پایدارِ ذخایر جهانی بر قیمتها فشار بیاورد و برنت را برای 2026 حدود ~$58/b و برای 2027 حدود ~$53/b پیشبینی میکند. (چارچوب STEO فوریه EIA)
- IEA: تاکید میکند که ذخایر در 2025 بهطور سنگین افزایش یافتهاند (~477 mb، ~1.3 mb/d) و به انباشتهای اضافی در اوایل 2026 اشاره میکند؛ موضوعی که دیدگاه «بازسازی بافرها» را تقویت میکند، نه اینکه بازار بهطور ساختاری در حال برداشت از ذخایر باشد. (آژانس بینالمللی انرژی)
- OPEC: درباره تقاضا سازندهتر است و رشد تقاضای 2026 را نزدیک ~1.4 mb/d حفظ میکند، اما هشدار میدهد که تراز بهشدت وابسته به سیاست است؛ از جمله یک افت Q2 در «call on OPEC+ crude» تا حدود ~42.20 mb/d—که اگر تولید تعدیل نشود، به یک مازاد کوچک در Q2 اشاره دارد. (اوپک)
جمعبندی: اداره اطلاعات انرژی آمریکا و آژانس بینالمللی انرژی با وضوح بیشتری به سمت سناریوی پایهِ مازاد/انباشت موجودی متمایلاند؛ دیدگاه اوپک تنگتر و حساستر به سیاست است. متغیرهای چرخان در هر سه گزارش یکساناند: انضباط اوپک+، انباشت ذخایر چین، و پرمیومهای ریسک ژئوپلیتیک.
هفته پیشِرو: چه چیزهایی بیشترین اهمیت را دارند
نفت وارد هفته میشود نزدیک سقفهای چندماهه، در حالی که پرمیوم ریسک همچنان در قیمتها تعبیه شده است. گام بعدی احتمالاً به این بستگی دارد که آیا فشار ژئوپلیتیک تشدید میشود، آیا موجودیها تنگی را تأیید میکنند، و چه سیگنالهایی در آستانه پنجره تصمیم اوپک+ ظاهر میشود.
محرکهای اصلی
- تنش آمریکا–ایران: تیترهای تشدید میتواند صعود را سریع تمدید کند؛ کاهش تنشِ معتبر میتواند پرمیوم ریسک را سریع فشرده کند.
- مسیر ذخایر: بازار به تأیید نیاز دارد که برداشتها پایدار بمانند، نه اینکه فوراً به انباشت برگردند.
- راهنمایی رو به جلو اوپک+: هر سیگنال قوی از «بشکههای بیشتر در آوریل» یک سقف کوتاهمدت برای صعود است، مگر اینکه ژئوپلیتیک بر آن غلبه کند.
رویدادهای کلیدی برای رصد
- چهارشنبه: گزارش هفتگی EIA (نفت خام/فرآوردهها/کوشینگ/runs/imports)
- جمعه: شمارش دکلهای Baker Hughes (مومنتوم عرضه) + پوزیشن گیریCFTC (طول سفتهبازی/spec length / ریسک شورتکاورینگ)
چیدمان سناریوی پایه
در کوتاهمدت، سوگیری حمایتی میماند تا زمانی که (1) ریسک مرتبط با ایران بالا باقی بماند و (2) موجودیها بهطور تند بازسازی نشوند. ریسک نامتقارن است: کاهش تنش میتواند پرمیوم را سریع حذف کند، در حالی که تشدید میتواند رالی را امتداد دهد—بهخصوص اگر EIA یک هفته دیگر کاهش شدید ذخایر را تأیید کند. نزدیک پایان ماه، بازارها ممکن است بهطور فزاینده نشست 1 مارس اوپک+ را پیشقیمتگذاری کنند، که اگر اجماع به سمت عرضه اضافه در آوریل متمایل شود، میتواند صعود را بیشتر «مورد مناقشه» نگه دارد.
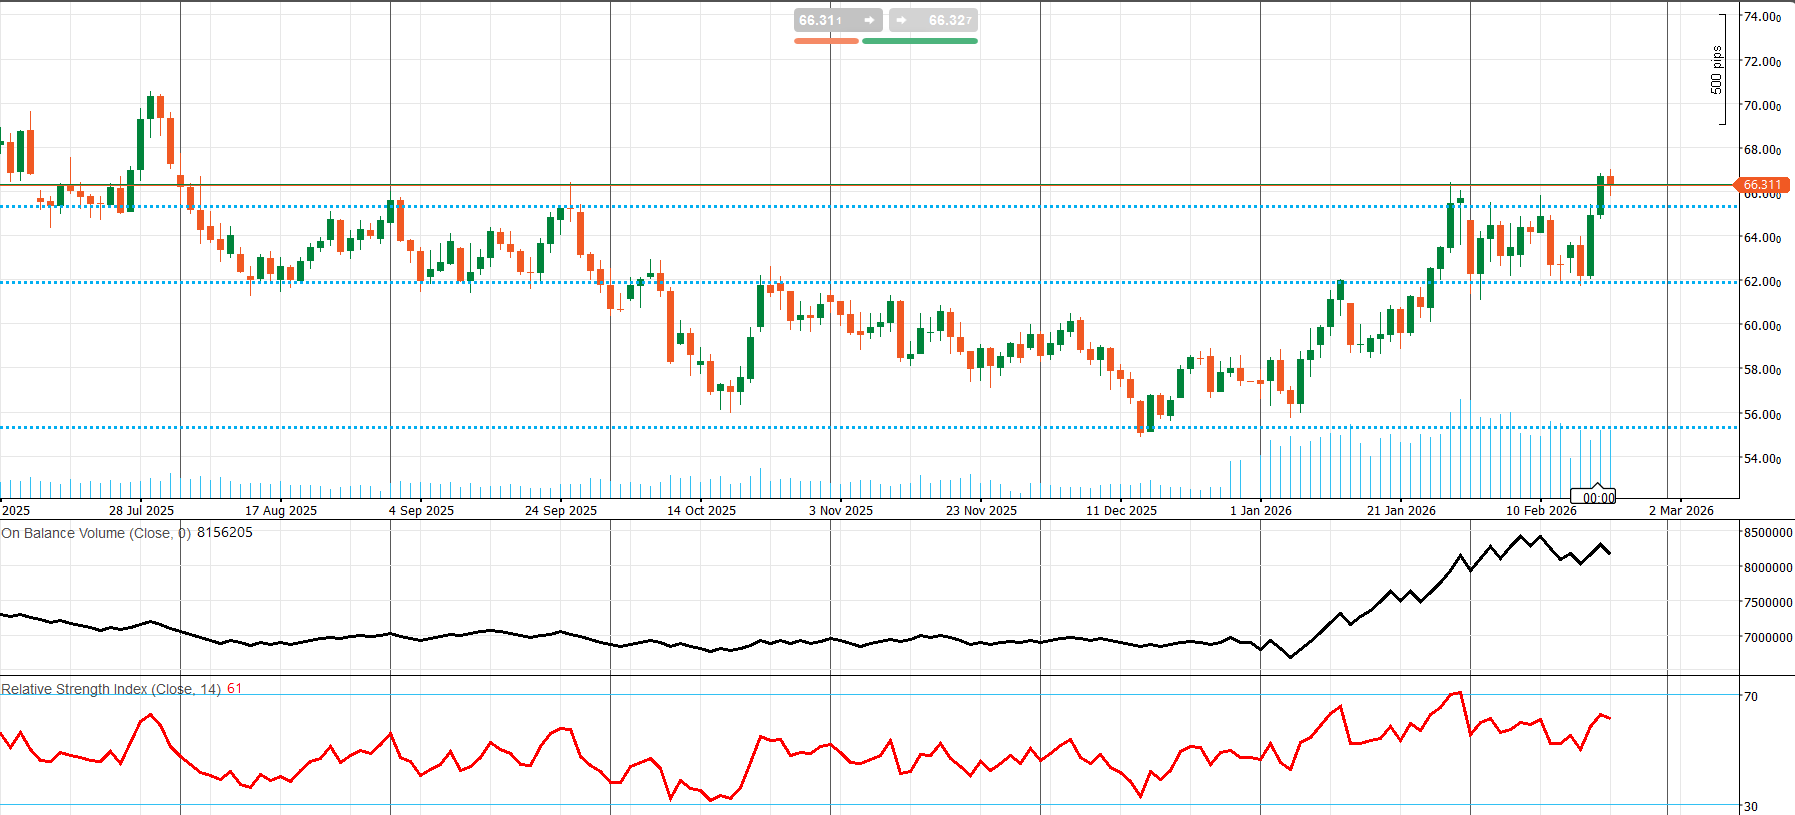
تحلیل تکنیکال WTI (روزانه)
WTI از اواخر ژوئیه تا دسامبر 2025 در یک روند نزولی واضح حرکت کرده است؛ با ثبت سقفهای پایینتر و کفهای پایینتر، قبل از اینکه در حوالی ~$55 در میانه دسامبر تثبیت شود و کفسازی کند. از اوایل ژانویه 2026، ساختار به یک روند بازیابی (recovery uptrend) تغییر کرده است؛ بهطوریکه قیمتها سقفهای بالاتر و کفهای بالاتر چاپ کردند و دوباره به نواحی عرضهای برگشتند که قبلاً شکسته شده بودند.
این بازگشت اکنون WTI را به یک باند پیوت/مقاومت مهم نزدیک ~$66 رسانده است؛ سطحی که قبلاً در چرخه بزرگتر یک ناحیه تصمیم کلیدی بوده است. کندلهای اخیر نشان میدهند خریداران بعد از یک پولبک دوباره وارد شدهاند، اما بازار هنوز برای «پذیرش» بالای $66 به یک کلوز روزانه تمیز و ادامهروی (follow-through) نیاز دارد، نه صرفاً یک سایه (wick) کوتاه بالای مقاومت.
مومنتوم و مشارکت فعلاً روایت بازیابی صعودی را پشتیبانی میکنند: RSI حوالی ~61 است (متمایل به صعود، اما نه خرید بیشاز حد)، و OBV سازنده باقی مانده که نشان میدهد تقاضا پشت حرکت ایستاده است. بنابراین ~$66 نقطه عطف فوری است: شکست تأییدشده میتواند مسیر ~$70 را دوباره باز کند؛ در مقابل، عدم حفظ حمایتهای نزدیک میتواند WTI را به پروفایل رِنج/بازگشت به میانگین برگرداند و ریسک پولبک عمیقتر را بالا ببرد.
سطوح کلیدی برای رصد
مقاومتها (عرضه)
- ~$66.0–$66.5: سقف فوری/تریگر شکست صعودی (ناحیه تست فعلی)
- ~$70.0–$71.0: هدف بعدی صعود (ناحیه سوئینگ تابستان گذشته)
- ~$72–$74: باند مقاومت بالاتر اگر حرکت به یک وارونگی روند کامل تبدیل شود
حمایتها (تقاضا)
- ~$64.0–$64.5: اولین حمایت (ناحیه واکنش/پولبک اخیر)
- ~$62.0: سکوی حمایتی کلیدی / پیوت قبلی
- ~$56.0: حمایت پایهای مهم (کف دسامبر–ژانویه)
جمعبندی: WTI در فاز بازیابی صعودی قرار دارد، اما اکنون در حال تست ناحیه شکست $66 است. تثبیت پایدار بالای آن اهداف $70–$71 را فعال میکند؛ اما یک عبور که ابتدا $64 و سپس $62 را بشکند، احتمالاً «نوار قیمت» را دوباره به رِنج تبدیل میکند و ریسک چرخش به سمت محدوده پایینِ 60 دلار و حتی ~$56 را در صورت باز شدنِ امکان بازیابی افزایش میدهد.
شرایط بازار کریپتو و چشمانداز هفتگی BTC
مجموعه کریپتو در حال لغزش به سمت کف محدوده اخیر خود است. ارزش کل بازار کمی بیش از 1% در 24 ساعت کاهش یافت و به حدود ~$2.31T رسید؛ نزدیک به کفهای هفته گذشته، اما همچنان حدود 5% بالاتر از کف 6 فوریه. محدوده در حال تنگتر شدن است، که معمولاً پیشدرآمد یک شکست نوسانی است؛ با توجه به نوار قیمت قبلی و لحن محتاطانهتر در سهام آمریکا، توازن ریسک به سمت بازآزمایی کفهای محلی متمایل است، با سناریوهای نزولی که بهطور فزایندهای به سطوحی اشاره میکنند که آخرین بار در نیمه دوم 2024 دیده شده بودند.
- رفتار قیمت: BTC مقاوم، آلتها عامل اصلی آسیب
بیتکوین کمی بالاتر از $67هزار حفظ شده (کاهش کمی کمتر از 1%) و نسبت به کل بازار عملکرد بهتری داشته است، زیرا فشار فروش در آلتکوینهای خارج از پنج تای اول متمرکز شده است. BTC نزدیک کف محدوده نزولی 1–2 هفته اخیر معامله میشود و بازار را در وضعیت شکننده «تست حمایت» نگه میدارد. اتریوم روی یک خط حمایت بلندمدت قرار دارد که به 2020 برمیگردد و در اوایل 2024 و دوباره در کفهای فوریه رعایت شده بود. این حمایت ساختاری اکنون با محدوده ~$2,000 همراستا شده و اهمیت تکنیکال آن را افزایش میدهد. یک «رویداد شکست نزولی» واقعی نیاز به تأیید دارد—بهویژه شکست زیر کفهای اخیر ~$1,500. تا زمانی که این اتفاق نیفتد، علاقه به خریدِ در زمان کاهش میتواند ادامه یابد، چون خریداران بلندمدت $2,000 را یک ناحیه انباشت عمده تلقی میکنند.
- جریانها و پوزیشن گیری: فشار در آستانه پایان ماه در حال افزایش است
جهت کوتاهمدت همچنان جریانمحور است. جریانهای ETF اسپات BTC پرنوسان تا منفی شدهاند، که معمولاً سقفی بر رالیها ایجاد میکند مگر اینکه ورودیها دوباره از سر گرفته شوند. همزمان، بازار مشتقات نشاندهنده هجینگ نزولیِ بالاست در آستانه پایان ماه، و سررسید آپشنهای BTC/ETH در 27 فوریه در حال شکلگیری بهعنوان کانون اصلی نوسان است؛ پوزیشن گیری سنگین، احتمال نوسانهای رویدادمحور را افزایش میدهد نه حرکتهای روندیِ نرم. بازگشایی توکنها (token unlocks) نیز یک منبع اضافیِ ریسک عرضه خاصِ آلتهاست، بهویژه زمانی که نقدشوندگی ضعیف است.
- پسزمینه خبری: نهنگها، بحث چرخه، نهادها، و مقررات
تیترهای آنچین و نهادی، چیدمان کوتاهمدت محتاطانه را تقویت میکنند. CryptoQuant گزارش میدهد ورودی بیتکوین از سوی دارندگان بزرگ به Binance در سطوح رکوردی است—که اغلب نشانهای از افزایش فشار توزیع/عرضه است. K33 شرایط فعلی را با مرحله پایانی خرسی 2022 مقایسه میکند، که پیش از یک دوره تثبیت طولانی رخ داد. در مقابل، Willy Woo استدلال میکند BTC ممکن است فقط در فاز اول یک چرخه خرسی باشد، با فاز عمیقتر بالقوه مرتبط با یک سقوط گستردهتر در بازارهای جهانی سهام، پیش از یک تثبیت.
در سمت نهادی، Strategy مقدار 2,486 BTC (حدود ~$168.4M) را با میانگین قیمت نزدیک $67,710 خرید و دارایی گزارششده را به 717,131 BTC رساند (میانگین بهای تمامشده ~$76,027). Metaplanet ژاپن از زیان خالص بزرگ 2025 گزارش داد که ناشی از بازبرآورد mark-to-market داراییهای BTC بود. در اتریوم، میزان استیکینگ برای اولین بار از 50% عرضه عبور کرد (طبق Santiment)، همراه با یک صف بزرگ استیکینگ (حدود 3.8M ETH، ~67 روز زمان انتظار). BlackRock یک گام اولیه به سمت ETF اتریومِ لیستشده در آمریکا برداشته است. در همین حال، Founders Fund (Peter Thiel) از سهم خود در یک هولدر شرکتیِ سنگینِ ETH («ETHZilla») خارج شد و یکی از تیترهای حمایتی نهادی را از نوار قیمت حذف کرد. در جبهه سیاستگذاری، قوانین بهروزشده IRS احساسات را متزلزل کرده است: از 2026، صرافیهای کریپتوی دارای مجوز در آمریکا با الزامات گزارشدهی گستردهتر درباره فعالیت مشتری و سود/زیان تحققیافته (realized P&L) مواجه خواهند شد.
بازار کریپتو و هفته پیشرو: آزمون تورم ، سررسید آپشنها، سیگنالهای جریان
شرایط بازار در آستانه هفته
- BTC: ~$67.6K (محدوده اخیر ~$66.5K–$68.2K)
- ETH: ~$1,963 (محدوده اخیر ~$1,925–$1,978)
محرکهای کلیدی نوسان: نوار جریان ETF، دینامیک سررسید آپشنهای پایان ماه، و بازقیمتگذاری نرخها با محرکهای اقتصاد کلان.
تقویم کلانِ مهمترین موارد برای کریپتو
کریپتو همچنان «macro-first» است وقتی دلار و بازدهی واقعی حرکت میکنند:
- پنجشنبه (Feb 26): کالاهای بادوام (Jan) برداشت از مومنتوم رشد و لحن capex
- جمعه (Feb 27): PPI (Jan) ورودی مستقیم به قیمتگذاری تورم/بازدهی ابتدای منحنی (چاپ داغ معمولاً به ضرر کریپتو است)
- جمعه (Feb 27): Chicago PMI (Feb) چک سریعِ پهنای فعالیت
محرکهای اختصاصی کریپتو
- سررسید آپشنهای Feb 27 (BTC & ETH): احتمال بالاترِ حرکتهای تندِ اسپات نزدیک استرایکهای مهم
- جریانهای ETF اسپات (روزانه): خروجیهای پایدار = رالیها فروخته میشوند؛ ورودیهای مجدد = ریسک ادامه روند
- بازگشایی توکنها: افتهای موضعی که میتواند به احساسات کلی آلتها سرایت کند
- تیترهای سیاست گذاری/رگولاتوری: میتواند ریسک را سریع بازقیمتگذاری کند حتی بدون تغییرات فوری آنچین
چشمانداز سناریوی پایه
محتملترین چیدمان، معامله محدودهای تا پرنوسان با نوسانهای رویدادمحور است. یک خروجی صعودی نیازمند PPI نرمتر/کاهش بازدهیها بهعلاوه تثبیت در جریانهای ETF است، که میتواند به BTC اجازه دهد محدوده بالای $68 هزار را دوباره پس بگیرد و ادامهروی بهتری داشته باشد. یک خروجی نزولی شفافتر است: PPI داغتر + دلار/بازدهی واقعی محکمتر + تداوم خروجی ETF فشار نزولی را بالا میبرد، و موقعیتگیری هجشده در آستانه 27 فوریه میتواند افتها را تشدید کند و بازآزمایی کفهای محلی را تسریع کند.
تحلیل تکنیکال BTCUSD (روزانه)
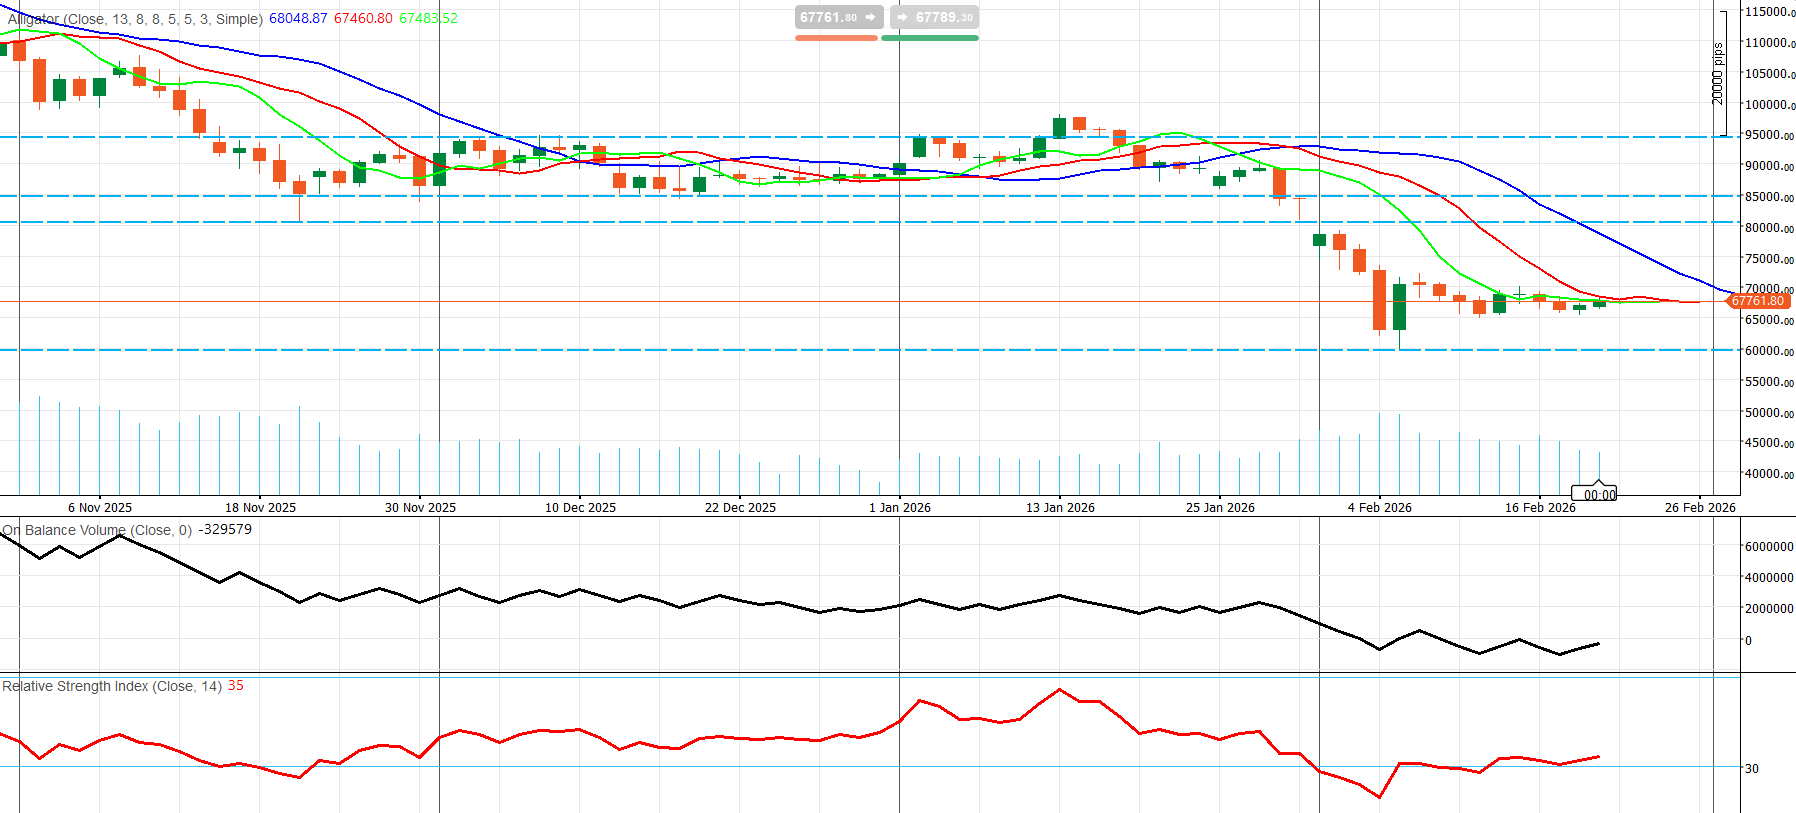
BTC همچنان در یک رژیم نزولی قرار دارد، اما بازار دیگر در حالت سقوط آزاد نیست. حرکت غالب از اوایل نوامبر یک روند نزولی بود که به یک شکست شتابگرفته تبدیل شد؛ قیمت از محدوده ~95k پایین آمد، پیوتهای ~85k/80k را از دست داد و نهایتاً تا ناحیه low-to-mid 60k شستوشو کرد. از فروش سنگین اوایل فوریه به این سو، رفتار قیمت به یک باند تثبیت افقی در محدوده ~65k–70k تغییر کرده است—یک ساختار کلاسیک پساکاپیتولاسیون که میتواند بسته به نحوه حلوفصل رِنج، به bear flag یا یک پایه کفسازی (bottoming base) تبدیل شود.
سیگنال Alligator: روند در حال خنک شدن است، نه برگشت (فعلاً)
خطوط Alligator در حال فشرده شدن و تخت شدن هستند که معمولاً نشاندهنده کاهش مومنتوم روند است:
- Jaw (آبی): ~68,048
- Teeth (قرمز): ~67,461
- Lips (سبز): ~67,484
با قیمت حوالی ~67,762، BTC بالای teeth/lips است اما هنوز زیر jaw قرار دارد؛ یعنی بازار بیشتر در حال گذار به تثبیت است («تمساح دارد به خواب میرود») تا شکل دادن به یک روند صعودی جدید. گذار صعودی قویتر نیازمند بازپسگیری jaw و سپس یک چرخش واضح رو به بالا با باز شدن فاصله خطوط (separation) است.
مومنتوم و مشارکت: ضعیف، اما در حال تثبیت
- RSI(14) ~35: هنوز نزولی/نزدیک به محدوده اشباع فروش. مومنتوم از کفهای بسیار پایین بهتر شده، اما به بالای سطح خنثی 50 برنگشته—همسو با «بیسسازی» نه «وارونگی روند».
- OBV: از نظر ساختاری نزولی باقی مانده است. ریزش باعث سقوط تند OBV شد و بازگشت فقط آن را کمی تثبیت کرده؛ یعنی فروشندگان بر شکست غالب بودهاند و خریداران تازه دارند برمیگردند. برای یک برگشت پایدارتر، معمولاً لازم است OBV رو به بالا بچرخد و سقفهای بالاتر ثبت کند.
سطوح کلیدی برای رصد
مقاومتها (عرضه)
- 68,000–68,100: مقاومت فوری / دروازه ترمیم روند (Jaw در Alligator)
- 70,000: سطح روان شناختی برای بازپسگیری و تریگر شکست از بیس
- 80,000: اولین عرضه سنگین بالادست (حمایت قبلی → مقاومت)
- 85,000: ناحیه پیوت مهم
- 95,000: مرجع بالایی / سقف محدوده قبلی
حمایتها (تقاضا)
- 65,000–66,000: کف بیس کوتاهمدت (حمایت رِنج)
- 60,000: حمایت ساختاری مهم («خط پایین»)
- زیر 60,000: مسیر را به سمت نواحی تقاضای پایینتر باز میکند
جمعبندی: BTC از نظر کلی هنوز نزولی است، اما بازار بین ~65k و ~70k در حال بیسسازی است. بازپسگیری پایدار بالای ~68k و مخصوصاً ~70k احتمال ترمیم روند را بالا میبرد و مسیر به سمت ~80k را بازتر میکند. در مقابل، شکست زیر ~65k ریسک ازسرگیری فروش تا حوالی ~60k را افزایش میدهد.
Comments