 English
 پارسی


مشاهده ویدیو تحلیلی
بررسی هفتگی اقتصاد جهانی:
رشد مقاوم آمریکا، اروپای شکننده، تثبیت انتخابی چین و بازگشت ریسک خلیج فارس
اقتصاد جهانی هفته گذشته را با یک پیام ترکیبی اما مهم به پایان رساند: رشد اقتصادی هنوز نشکسته است، اما احیای اقتصادی همچنان ناهمگون و بهشدت در معرض شوکهای تورمی، نفتی و ژئوپلیتیکی قرار دارد. اقتصاد آمریکا همچنان قویترین لنگر در میان بازارهای بزرگ باقی ماند، چین نشانههایی از تثبیت انتخابی نشان داد، ژاپن نسبت به مداخله ارزی و کاهش مومنتوم دستمزد حساس ماند، اقتصاد اروپا شکننده باقی ماند، و اقتصادهای نوظهور همچنان واگرایی شدیدی را تجربه کردند.
محرک غالب بازارهای جهانی، تشدید دوباره تنش میان آمریکا و ایران پیرامون تنگه هرمز و خلیج فارس بود که نفت، طلا، سهام و ارزها را بهشدت واکنشی نگه داشت. بازارها هفته را با قیمتگذاری امیدها نسبت به یک چارچوب صلح آغاز کردند، اما تحولات بعدی نگرانیها درباره امنیت انرژی و ریسک تورمی را دوباره زنده کرد.
ایالات متحده: رشد مقاوم، بازار کار در حال سرد شدن، سیگنال ترکیبی فدرال رزرو
اقتصاد آمریکا همچنان مقاومترین بخش تصویر کلان اقتصاد جهانی باقی ماند. قویترین سیگنال این بود که برآورد GDPNow فدرال رزرو آتلانتا برای سهماهه دوم در سطح ۳.۷٪ باقی ماند؛ رقمی که از مومنتوم قوی رشد در زمان حال حکایت دارد.
بازار کار نیز بهتر از انتظار مقاومت کرد. اشتغال غیرکشاورزی ۱۱۵ هزار نفر افزایش یافت و از پیشبینی ۶۵ هزار نفری بالاتر بود، در حالی که نرخ بیکاری در ۴.۳٪ ثابت ماند. درخواستهای هفتگی بیمه بیکاری نیز پایین ماند؛ درخواستهای اولیه به ۲۰۰ هزار رسید که کمتر از پیشبینی ۲۰۵ هزار بود، و درخواستهای ادامهدار نیز با ۱.۷۶۶ میلیون بهتر از انتظار ثبت شد.
با این حال، بازار کار در حال سرد شدن است. فشار دستمزدها کاهش یافت؛ میانگین درآمد ساعتی ۰.۲٪ ماهانه رشد کرد که کمتر از پیشبینی ۰.۳٪ بود، و رشد سالانه دستمزدها به ۳.۶٪ رسید که کمتر از پیشبینی ۳.۸٪ بود. نرخ بیکاری U6 به ۸.۲٪ افزایش یافت و اشتغال بخش تولید ۲ هزار نفر کاهش پیدا کرد.
سیگنالهای مصرفکننده ترکیبی بودند. اعتبار مصرفکننده ۲۴.۸۶ میلیارد دلار افزایش یافت که بسیار بالاتر از پیشبینی ۱۲.۵۰ میلیارد دلار بود و نشاندهنده تداوم استقراض فعال خانوارهاست. اما شاخص اعتماد مصرفکننده میشیگان به ۴۸.۲ کاهش یافت و کمتر از پیشبینی بود، در حالی که شرایط فعلی بهشدت به ۴۷.۸ سقوط کرد. انتظارات تورمی همچنان بالا باقی ماند؛ انتظارات یکساله تورمی فدرال رزرو نیویورک به ۳.۶٪ افزایش یافت، در حالی که انتظارات تورمی یکساله میشیگان به ۴.۵٪ و انتظارات پنجساله به ۳.۴٪ کاهش یافت.
ارزیابی: اقتصاد آمریکا همچنان در حال رشد است، اما ترکیب رشد کمتر شفاف شده است. رشد قوی است، بازار کار مقاوم مانده، اما مصرفکنندگان اعتماد کمتری دارند و فشار دستمزدها در حال کاهش است. فدرال رزرو دلیل روشنی برای کاهش سریع نرخ بهره ندارد، اما همزمان پروندهای تمیز برای تشدید تهاجمی جدید نیز وجود ندارد.
تمایل دلار آمریکا: خنثی تا متمایل به خرید
والاستریت: قدرت هوش مصنوعی در برابر ریسک ژئوپلیتیکی
والاستریت طی هفته به سقفهای تاریخی رسید، زیرا خوشبینی نسبت به هوش مصنوعی، سودآوری قوی شرکتهای فناوری و کاهش قیمت نفت از ریسکپذیری حمایت کرد. در قویترین جلسه، S&P 500 در سطح ۷,۳۶۵.۱۲، نزدک کامپوزیت در ۲۵,۸۳۸.۹۴ و داو جونز در ۴۹,۹۱۰.۵۹ بسته شدند.
اما با بازگشت تنشهای آمریکا و ایران، این رشد تضعیف شد. تا روز پنجشنبه، S&P 500 با ۰.۴٪ افت به ۷,۳۳۵.۶۶ رسید، نزدک ۰.۱٪ کاهش یافت و به ۲۵,۸۰۶.۲۰ رسید، و داو جونز با ۰.۶٪ افت به ۴۹,۵۹۶.۶۰ کاهش پیدا کرد.
هوش مصنوعی همچنان قویترین تم سهامی باقی ماند. AMD، Alphabet، Corning، Arm، TSMC و دیگر نمادهای مرتبط با هوش مصنوعی توجه سرمایهگذاران را روی مراکز داده، زیرساخت ابری، نیمههادیها و اتصال نوری نگه داشتند. مقاومت نزدک نشان داد که سرمایهگذاران همچنان رشد و مواجهه با هوش مصنوعی را به چرخهایهای سنتی ترجیح میدهند.
ارزیابی: والاستریت همچنان از هوش مصنوعی و رشد آمریکا حمایت میگیرد، اما ریسک ژئوپلیتیکی و نوسان قیمت نفت میتواند بهسرعت سقف رشد را محدود کند.
تمایل S&P 500: خنثی تا متمایل به خرید
تمایل نزدک 100: خرید
تمایل داوجونز: خنثی تا متمایل به فروش
اروپا: رشد ضعیف، تورم تولیدکننده بالاتر و احیای ناهمگون
اروپا یکی از ضعیفترین سیگنالهای اقتصادهای بزرگ را در هفته ارائه کرد. فعالیت بخش خصوصی منطقه یورو دوباره وارد انقباض شد؛ شاخص PMI خدمات به ۴۷.۶ کاهش یافت و شاخص PMI ترکیبی به ۴۸.۸ رسید.
نگرانکنندهترین سیگنال تورمی از قیمتهای تولیدکننده آمد. شاخص PPI منطقه یورو ۳.۴٪ ماهانه رشد کرد که اندکی بالاتر از پیشبینی بود، در حالی که PPI سالانه با ۲.۱٪ مثبت شد؛ یک چرخش بزرگ نسبت به رقم قبلی -۳.۰٪. این وضعیت شرایط دشواری برای بانک مرکزی اروپا ایجاد میکند: فعالیت ضعیف، اما فشار تورمی بالادستی دوباره در حال افزایش است.
آلمان همچنان شکننده باقی ماند. سفارشات کارخانهای ۵.۰٪ ماهانه جهش کرد، اما تولیدات صنعتی ۰.۷٪ ماهانه کاهش یافت و مازاد تجاری به ۱۴.۳ میلیارد یورو محدود شد که کمتر از پیشبینی بود. فرانسه چاپ صنعتی بهتری داشت و تولیدات صنعتی آن ۱.۰٪ ماهانه رشد کرد، اما کسری تجاری و حساب جاری آن بدتر شد. ایتالیا عملکرد نسبتاً بهتری داشت؛ PMI ترکیبی به ۵۰.۵ افزایش یافت و خردهفروشی ۰.۸٪ ماهانه رشد کرد. اسپانیا دادههای ترکیبی اما سازندهای نشان داد، از جمله کاهش بیکاری و رشد ۱.۸٪ سالانه تولیدات صنعتی.
ساختوساز ضعیفترین بخش بود. شاخص PMI ساختوساز منطقه یورو به ۴۱.۷ کاهش یافت و آلمان، فرانسه و ایتالیا همگی در محدوده انقباض قرار گرفتند.
ارزیابی: اروپا در حال فروپاشی نیست، اما احیا شکننده، پراکنده و در برابر شوکهای تورمی آسیبپذیر است. بانک مرکزی اروپا نمیتواند زمانی که تورم تولیدکننده دوباره در حال افزایش است، بهصورت تهاجمی به سمت سیاست انبساطی حرکت کند.
تمایل یورو: خنثی تا متمایل به فروش
بریتانیا: خدمات مقاومت میکند، مسکن و ساختوساز تحت فشارند
اقتصاد بریتانیا یک رشد محدود و خدماتمحور نشان داد. PMI ترکیبی به ۵۲.۶ افزایش یافت و بهتر از پیشبینی بود، در حالی که PMI خدمات به ۵۲.۷ بهبود یافت و تأیید کرد که خدمات همچنان موتور اصلی رشد هستند.
با این حال، بخشهای حساس به نرخ بهره همچنان تحت فشار باقی ماندند. PMI ساختوساز بهشدت به ۳۹.۷ سقوط کرد که بسیار پایینتر از پیشبینی ۴۵.۸ بود. شاخص قیمت مسکن Halifax ۰.۱٪ ماهانه کاهش یافت، در حالی که رشد سالانه قیمت مسکن به ۰.۴٪ کند شد. نرخ وام مسکن در سطح بالای ۶.۶۰٪ باقی ماند و فشار بر توان خرید را حفظ کرد.
ارزیابی: بریتانیا همچنان در حال رشد است، اما احیای آن گسترده نیست. خدمات اقتصاد را حمل میکند، در حالی که مسکن و ساختوساز ضعیف باقی ماندهاند.
تمایل پوند: خنثی
چین: تثبیت انتخابی، نه شتابگیری گسترده
دادههای هفتگی چین نسبتاً مثبت بود. قویترین سیگنال از بخش خدمات آمد؛ شاخص PMI خدمات RatingDog به ۵۲.۶ افزایش یافت که بالاتر از پیشبینی ۵۲.۰ و رقم قبلی ۵۲.۱ بود. این نشان میدهد فعالیت خدماتی همچنان در حال رشد است.
سپر خارجی چین بهبود یافت و ذخایر ارزی به ۳.۴۱۱ تریلیون دلار از ۳.۳۴۲ تریلیون دلار افزایش پیدا کرد. این موضوع اعتماد به توانایی چین برای مدیریت نوسان یوان را تقویت میکند.
با این حال، احیا همچنان انتخابی به نظر میرسد. دادهها هنوز یک بازگشت قوی در بخش املاک، اعتماد خانوار، اشتغال یا فعالیت گستردهتر بخش خصوصی را تأیید نمیکنند. هنگکنگ نیز یک سیگنال رشد قوی ارائه کرد؛ GDP سهماهه اول ۵.۹٪ سالانه رشد کرد، اما مومنتوم خردهفروشی کاهش یافت.
ارزیابی: چین در حال تثبیت است، اما هنوز بهطور کامل وارد شتابگیری دوباره نشده است. خدمات و ذخایر ارزی حمایتی هستند، اما احیا به تأیید گستردهتری نیاز دارد.
تمایل یوان چین: خنثی تا متمایل به خرید
تمایل سهام چین: خنثی تا متمایل به خرید
ژاپن: مداخله ارزی ین و کاهش مومنتوم داخلی
هفته ژاپن تحت سلطه گزارشها درباره مداخله ارزی بود. گزارشها نشان دادند که توکیو در هفته طلایی، پس از عبور USD/JPY از سطح ۱۶۰، وارد بازار شد و برآوردها حاکی از آن است که حجم مداخله ممکن است به حدود ۵ تریلیون ین یا نزدیک به ۳۲ میلیارد دلار رسیده باشد. تا جمعه، USD/JPY نزدیک ۱۵۶.۸۵ بود.
دادههای داخلی ضعیفتر شدند. رشد دستمزدها کاهش یافت؛ درآمد دستمزدی کارکنان ۲.۷٪ سالانه افزایش یافت که کمتر از پیشبینی ۳.۲٪ و پایینتر از رقم قبلی ۳.۴٪ بود. خدمات نیز سرد شد؛ PMI خدمات به ۵۱.۰ کاهش یافت و PMI گستردهتر ترکیبی به ۵۲.۲۰ رسید. هر دو همچنان بالاتر از ۵۰ هستند، اما مومنتوم ضعیفتر شد.
سهام ژاپن داستانی کاملاً متفاوت داشت. شاخص نیکی 225 نزدیک به ۶٪ جهش کرد و به رکوردی در حدود ۶۳,۰۰۰ رسید؛ رشدی که تحت رهبری سهام مرتبط با هوش مصنوعی و نیمههادیها بود.
ارزیابی: اقتصاد ژاپن همچنان در حال رشد است، اما مومنتوم دستمزد و خدمات کاهش یافته است. مداخله میتواند ضعف ین را محدود کند، اما قدرت پایدار ین به چیزی بیش از عملیات ارزی نیاز دارد.
تمایل ین: خنثی
تمایل USD/JPY: خنثی تا متمایل به فروش
تمایل نیکی: خرید
بازارهای نوظهور: واگرایی تم اصلی است
اقتصادهای نوظهور بسیار ترکیبی بودند.
چین نشانههایی از تثبیت نشان داد، هند رشد قوی اعتبارات داخلی اما کاهش ذخایر ارزی داشت، برزیل تولیدات صنعتی قویتر و مازاد تجاری بزرگتری ثبت کرد، و مکزیک شاهد کاهش تورم بود، در حالی که Banxico نرخ بهره را به ۶.۵۰٪ کاهش داد.
تولیدات صنعتی برزیل ۴.۳٪ سالانه افزایش یافت و مازاد تجاری آن به ۱۰.۵۴ میلیارد دلار گسترش پیدا کرد، اما تورم IGP-DI با رشد ۲.۴۱٪ ماهانه جهش کرد و دادههای بخش خودرو ضعیف شد. تورم مکزیک به ۴.۴۵٪ سالانه کاهش یافت و از تسهیل سیاست پولی حمایت کرد، اما کاهش نرخ بهره حمایت ناشی از بازدهی برای پزو مکزیک را کاهش میدهد.
ترکیه آسیبپذیر باقی ماند. تولیدات صنعتی ۱.۱٪ سالانه کاهش یافت، ذخایر ناخالص ارزی به ۵۶.۶۰ میلیارد دلار افت کرد، و کسری نقدی خزانهداری با وجود کاهش، همچنان بزرگ و در سطح ۲۵۱.۲۴۲- میلیارد لیر باقی ماند. روسیه نیز فشار نشان داد؛ کسری بودجه به ۲.۵۰٪ تولید ناخالص داخلی افزایش یافت و ذخایر به ۷۵۷.۵ میلیارد دلار کاهش پیدا کرد.
کره جنوبی از منظر خارجی قویتر به نظر رسید؛ مازاد حساب جاری آن به ۳۷.۳۳ میلیارد دلار افزایش یافت و ذخایر ارزی به ۴۲۷.۸۸ میلیارد دلار رسید.
ارزیابی: بازارهای نوظهور همچنان قابل سرمایهگذاری هستند، اما انتخابگری ضروری است. سپرهای خارجی، مسیرهای تورمی، حساسیت به نفت و جهتگیری بانکهای مرکزی اکنون مهمتر از بتای گسترده بازارهای نوظهور هستند.
تمایل ارزهای بازارهای نوظهور: خنثی
چشمانداز هفتگی اقتصاد جهانی — هفته ۲۰: ۱۱ تا ۱۷ مه ۲۰۲۶
تورم، مصرفکنندگان و ریسک هرمز محرکهای اصلی هفته خواهند بود
هفته پیشرو تحت سلطه یک پرسش کلان خواهد بود: آیا شوک اخیر نفتی ناشی از درگیری آمریکا و ایران در حال سرایت به تورم گستردهتر و ضعف مصرفکننده است؟ بازارها وارد هفته ۲۰ میشوند، در حالی که رشد اقتصادی آمریکا همچنان مقاوم است، اما اعتماد مصرفکننده ضعیف، فشار دستمزدها کمتر، و ریسک ژئوپلیتیکی پیرامون تنگه هرمز همچنان فعال است.
مهمترین رویداد، گزارش تورم مصرفکننده آمریکا برای آوریل در روز سهشنبه، ۱۲ مه است. برنامه BLS تأیید میکند که گزارش CPI آوریل در ساعت ۸:۳۰ صبح به وقت شرق آمریکا منتشر میشود، و این گزارش آزمون کلیدی برای سنجش این موضوع خواهد بود که آیا قیمتهای بالاتر انرژی در حال گسترش به تورم هسته هستند یا خیر. انتشار رقم بالای CPI از دلار و بازدهی اوراق خزانهداری حمایت میکند، در حالی که بر سهام و داراییهای حساس به طلا فشار وارد خواهد کرد. انتشار رقم ضعیفتر CPI از معامله «فرود نرم» حمایت میکند و ممکن است به والاستریت کمک کند تا مومنتوم خود را بازیابی کند.
در روز چهارشنبه، ۱۳ مه، تمرکز به شاخص قیمت تولیدکننده آمریکا، یا PPI، منتقل میشود؛ یک ایستگاه مهم دیگر برای ارزیابی تورم. اگر قیمتهای تولیدکننده فشار قویتر در زنجیره هزینهها را تأیید کنند، بازارها ممکن است رویکرد محتاطانهتری از سوی فدرال رزرو را قیمتگذاری کنند. اگر PPI ضعیفتر شود، ترسها درباره تبدیل شوک انرژی به یک مشکل گستردهتر هزینهای کاهش خواهد یافت.
پنجشنبه، ۱۴ مه شلوغترین روز خواهد بود. آمریکا خردهفروشی و قیمتهای واردات/صادرات را منتشر خواهد کرد، در حالی که بریتانیا GDP سهماهه اول و GDP ماهانه مارس را اعلام میکند. خردهفروشی آمریکا نشان خواهد داد که آیا مصرفکنندگان با وجود قیمت بالای بنزین و ضعف اعتماد مصرفکننده همچنان در حال هزینه کردن هستند یا خیر. GDP بریتانیا برای بررسی این موضوع خواهد بود که آیا احیای مبتنی بر خدمات در اقتصاد بریتانیا به اندازه کافی قوی است که ضعف مسکن و ساختوساز را جبران کند یا خیر.
چین نیز همچنان در مرکز توجه باقی خواهد ماند، زیرا بازارها پس از بهبود خدمات در هفته گذشته، سیگنالهای تورم، اعتبار، خردهفروشی و تولیدات صنعتی را دنبال میکنند. مسئله کلیدی این است که آیا احیای چین همچنان انتخابی باقی میماند یا به تقاضای داخلی قویتر گسترش پیدا میکند.
بررسی هفتگی اقتصاد آمریکا:
رشد مقاوم، بازار کار نسبتا خوب، و چشمانداز محتاطانه فدرال رزرو
من تصویر تازه اقتصاد آمریکا را مقاوم، اما بهطور فزایندهای ناهمگون میبینم. اقتصاد هنوز در حال رشد است، بازار کار از هم نپاشیده، و ردیابی رشد در کنونی اقتصاد همچنان قوی باقی مانده است. با این حال، جزئیات نشاندهنده یک روند روشنِ سرد شدن است: فشار دستمزدها تعدیل شده، اعتماد مصرفکننده تضعیف شده، اشتغال بخش تولید نرمتر شده، و انتظارات تورمی همچنان بالا، پیروزی بر تورم را برای فدرال رزرو بیش از حد سخت نگه داشته. از نگاه من، این یک وضعیت رکودی نیست، اما یک داستان رشد کاملاً روشن هم نیست. این یک محیط فرود نرم است که همچنان ریسکهای مهم تورمی و سیاست پولی را همراه خود دارد.
بازار کار مهمترین سیگنال هفته را ارائه کرد. اشتغال غیرکشاورزی آوریل ۱۱۵ هزار نفر افزایش یافت و از پیشبینی ۶۵ هزار نفری بهتر بود، اما نسبت به رقم قبلی ۱۸۵ هزار نفر بهشدت کند شد. اشتغال بخش خصوصی ۱۲۳ هزار نفر افزایش یافت که آن هم بهتر از انتظار بود، اما پایینتر از رقم قبلی ۱۹۰ هزار نفر قرار گرفت. نرخ بیکاری در سطح ۴.۳٪ ثابت ماند که تأیید میکند بازار کار همچنان باثبات است. با این حال، من این گزارش را از همه جنبهها قوی نمیدانم. میانگین درآمد ساعتی فقط ۰.۲٪ ماهانه رشد کرد که کمتر از پیشبینی ۰.۳٪ بود، در حالی که نرخ مشارکت به ۶۱.۸٪ کاهش یافت و نرخ گستردهتر بیکاری U6 به ۸.۲٪ افزایش پیدا کرد. اشتغال بخش تولید ۲ هزار نفر کاهش یافت و اشتغال دولتی نیز ۸ هزار نفر افت کرد. این به من نشان میدهد که استخدام هنوز مثبت است، اما تقاضای نیروی کار دیگر به گستردگی و قدرت قبل نیست.
درخواستهای هفتگی بیمه بیکاری نیز از روایت «سرد شدن، اما نشکستن» حمایت کرد. درخواستهای اولیه در سطح ۲۰۰ هزار ثبت شد که پایینتر از پیشبینی ۲۰۵ هزار بود، در حالی که درخواستهای ادامهدار به ۱.۷۶۶ میلیون کاهش یافت و بهتر از انتظار بود. میانگین چهار هفتهای نیز کاهش پیدا کرد. با این حال، تعدیل نیروی اعلامشده توسط Challenger به ۸۳.۳۸۷ هزار نفر افزایش یافت و نشان داد که شرکتها همچنان اخراجهای بیشتری را اعلام میکنند، حتی اگر این کاهش نیروها هنوز بهطور کامل در دادههای درخواست بیمه بیکاری دیده نشود. برای فدرال رزرو، این ترکیب بازار کار فشار برای انقباض بیشتر را کاهش میدهد، اما بهتر بودن آمار اشتغال از انتظار مانع از آن میشود که بازارها یک چرخش تهاجمی به سمت سیاست انبساطی را قیمتگذاری کنند.
رشد اقتصادی همچنان قویترین بخش داستان اقتصاد کلان است. برآورد GDPNow فدرال رزرو آتلانتا برای سهماهه دوم در سطح ۳.۷٪ باقی ماند؛ سیگنالی قدرتمند که نشان میدهد اقتصاد آمریکا همچنان با سرعتی سالم در حال رشد است. هزینهکرد ساختوساز نیز بهتر شد و در ماه مارس ۰.۶٪ افزایش یافت که بالاتر از پیشبینی ۰.۳٪ بود. این موضوع اهمیت دارد، زیرا رشد قوی در زمان واقعی، ترسهای رکودی را محدود نگه میدارد. همزمان، همین موضوع به این معناست که فدرال رزرو دلیل کمتری برای حرکت سریع به سمت کاهش نرخ بهره دارد. یک اقتصاد باثبات به سیاستگذاران فضای کافی میدهد تا صبور بمانند.
بخش مصرفکننده پیچیدهتر است. اعتبار مصرفکننده در ماه مارس ۲۴.۸۶ میلیارد دلار جهش کرد که بسیار بالاتر از پیشبینی ۱۲.۵۰ میلیارد دلار و افزایش قبلی ۸.۸۵ میلیارد دلار بود. این موضوع نشان میدهد فعالیت خانوارها همچنان در حال رشد است، اما همزمان یک هشدار نیز ایجاد میکند: هزینهکرد ممکن است بیش از پیش به استقراض وابسته شده باشد. اعتماد مصرفکننده بیشتر تضعیف شد؛ شاخص اعتماد مصرفکننده میشیگان به ۴۸.۲ کاهش یافت که پایینتر از پیشبینی و رقم قبلی بود. شرایط فعلی بهشدت به ۴۷.۸ سقوط کرد، هرچند انتظارات اندکی به ۴۸.۵ بهبود یافت. من این وضعیت را بهعنوان یک پسزمینه شکننده برای مصرفکننده میخوانم. آمریکاییها هنوز خرج میکنند، اما نسبت به شرایط فعلی اقتصاد احساس اطمینان ندارند.
سیگنالهای تورمی ترکیبی بودند. از جنبه مثبت، فشار هزینه نیروی کار کاهش یافت. رشد دستمزدها در مقیاس ماهانه کند شد، هزینه واحد نیروی کار ۲.۳٪ افزایش یافت که کمتر از پیشبینی ۲.۶٪ و بسیار پایینتر از رقم قبلی ۴.۶٪ بود، در حالی که بهرهوری غیرکشاورزی به ۰.۸٪ بهبود یافت. این برای چشمانداز تورم مفید است، زیرا بهرهوری بالاتر و هزینههای نیروی کار نرمتر، فشار بر حاشیه سود شرکتها و قیمتها را کاهش میدهد.
با این حال، انتظارات تورمی همچنان ناراحتکننده است. انتظارات تورمی یکساله فدرال رزرو نیویورک از ۳.۴٪ به ۳.۶٪ افزایش یافت. انتظارات یکساله میشیگان به ۴.۵٪ کاهش یافت و انتظارات پنجساله به ۳.۴٪ رسید، اما هر دو هنوز برای یک بانک مرکزی که هدفش ثبات قیمتهاست، بیش از حد بالا هستند. به همین دلیل است که من هنوز فدرال رزرو را بهطور روشن متمایل به سیاست انبساطی نمیبینم. فشار واقعی دستمزدها در حال سرد شدن است، اما روانشناسی تورمی همچنان چسبنده باقی مانده است.
بخش خارجی نیز سیگنالهای ترکیبی نشان داد. کسری تجاری از ۵۷.۸۰ میلیارد دلار به ۶۰.۳۰ میلیارد دلار افزایش یافت، هرچند کمی بهتر از پیشبینی ۶۱.۰۰ میلیارد دلار بود. صادرات به ۳۲۰.۹۰ میلیارد دلار افزایش یافت، اما واردات با قدرت بیشتری به ۳۸۱.۲۰ میلیارد دلار رسید. این موضوع نشانه رکود نیست، اما اگر کسری تجاری همچنان گسترش پیدا کند، میتواند به یک عامل فشار بر GDP تبدیل شود.
بخش مسکن ناهمگون بود. مجوزهای ساختمانی به ۱.۳۶۳ میلیون کاهش یافت که پایینتر از پیشبینی و بسیار کمتر از رقم ۱.۵۳۸ میلیون قبلی بود، در حالی که مجوزها بهصورت ماهانه ۱۱.۴٪ افت کردند. این موضوع فشار بر عرضه آینده را نشان میدهد. اما فروش خانههای نوساز به ۶۸۲ هزار واحد افزایش یافت، از پیشبینی ۶۵۲ هزار واحد بهتر بود و از رقم قبلی ۵۸۳ هزار واحد رشد کرد. من بازار مسکن را تحت فشار نرخهای بالای وام مسکن میبینم، اما نه در حال فروپاشی. تقاضا هنوز در جایی که موجودی و توان خرید اجازه معامله بدهد، وجود دارد.
فعالیت کسبوکار همچنان در محدوده رشد قرار دارد، اما مومنتوم در حال سرد شدن است. شاخص ISM Non-Manufacturing PMI در سطح ۵۳.۶ ثبت شد؛ همچنان بالاتر از ۵۰، اما اندکی پایینتر از انتظارات. سفارشات جدید به ۵۳.۵ کاهش یافت و اشتغال در سطح ۴۸.۰ زیر خط رشد باقی ماند. شاخص S&P Global Services PMI به ۵۱.۰ بهبود یافت، در حالی که شاخص ترکیبی به ۵۱.۷ رسید. خدمات همچنان در حال رشد است، اما سفارشات جدید ضعیفتر و اشتغال نرم، چشمانداز را کمتر شفاف میکند.
دادههای انرژی ترکیبی بود، اما ژئوپلیتیک همچنان ریسک بزرگتر است. ذخایر نفت خام ۲.۳۱۳ میلیون بشکه کاهش یافت که کمتر از انتظار بود، در حالی که ذخایر بنزین بیش از پیشبینی افت کرد. هرگونه تنش تازه میان آمریکا و ایران پیرامون تنگه هرمز میتواند بهسرعت قیمت نفت، انتظارات تورمی و نوسان بازار را افزایش دهد.
در مجموع، من اقتصاد آمریکا را مقاوم اما در حال سرد شدن میبینم. رشد همچنان قوی است، اشتغال بهتر از انتظار بود و درخواستهای بیمه بیکاری پایین مانده است. اما دستمزدهای نرمتر، اعتماد ضعیف، انتظارات تورمی بالا و فعالیت ناهمگون خدمات، همگی از صبر فدرال رزرو حمایت میکنند. دیدگاه بازاری من نسبت به دلار آمریکا خنثی تا متمایل به خرید است. دلار از رشد قوی و مقاومت بازار کار حمایت میگیرد، اما ضعف اعتماد مصرفکننده و سرد شدن دستمزدها مانع از شکلگیری یک سیگنال صعودی قویتر میشود. سهام میتواند از رشد و کاهش فشار هزینه نیروی کار حمایت بگیرد، در حالی که اوراق قرضه احتمالاً همچنان پرنوسان میماند، زیرا بازارها مومنتوم قوی GDP را در برابر ورودیهای نرمتر تورمی متعادل میکنند.
چشمانداز هفتگی اقتصاد آمریکا:
تورم، مصرفکنندگان و آزمون صبر فدرال رزرو
من هفته ۱۱ تا ۱۵ مه را یکی از مهمترین هفتههای اقتصاد کلان آمریکا در ماه میبینم، زیرا این هفته مجموعهای فشرده از دادههای تورم، مصرفکننده، مسکن، بازار کار، قیمتهای تجاری و تولید صنعتی را به همراه دارد. پرسش کلیدی برای بازارها این است که آیا اقتصاد آمریکا هنوز به اندازه کافی قوی است که قیمتهای بالاتر انرژی را جذب کند، یا اینکه تورم اکنون در حال آسیب زدن به مصرف واقعی، اعتماد خانوارها و مومنتوم رشد است.
سناریوی پایه من این است که اقتصاد آمریکا همچنان باثبات باقی میماند، اما نسبت به شوکهای تورمی حساستر شده است. بازار کار آنقدر ضعیف نیست که فدرال رزرو را مجبور به چرخش انبساطی کند، اما خانوارها در برابر قیمتهای بالاتر بنزین، شرایط اعتباری سختتر و ضعف قدرت خرید واقعی آسیبپذیرتر شدهاند. به همین دلیل، دادههای این هفته شامل CPI، PPI، خردهفروشی، قیمتهای واردات، درخواستهای بیمه بیکاری و تولیدات صنعتی برای بازدهی اوراق قرضه خزانهداری، دلار آمریکا، سهام، طلا و انتظارات تورمی مرتبط با نفت اهمیت حیاتی دارند.
پیش از انتشار دادهها، اقتصاد همچنان یک تصویر فرود نرم را با خود حمل میکند. اشتغال غیرکشاورزی آوریل ۱۱۵ هزار نفر افزایش یافت، نرخ بیکاری در سطح ۴.۳٪ باقی ماند، و میانگین درآمد ساعتی ۳.۶٪ سالانه رشد کرد. ایجاد شغل همچنان مثبت بود، بهویژه در بخشهای مراقبتهای بهداشتی، حملونقل و انبارداری، و خردهفروشی. با این حال، این یک بازار کار داغ و پرشتاب نیست. این یک بازار کار کندتر است که هنوز به فدرال رزرو فضای کافی میدهد تا به جای حرکت سریع به سمت کاهش نرخ بهره، صبور بماند.
مشکل بزرگتر تورم است. CPI ماه مارس پیشتر فشار روشن انرژی را نشان داد؛ تورم تیتر اصلی ۰.۹٪ ماهانه افزایش یافت، شاخص انرژی ۱۰.۹٪ جهش کرد، قیمت بنزین ۲۱.۲٪ رشد کرد، و تورم عمومی به ۳.۳٪ سالانه رسید. CPI هسته کنترلشدهتر بود و در سطح ۰.۲٪ ماهانه و ۲.۶٪ سالانه قرار گرفت، اما گزارش آوریل نشان خواهد داد که آیا شوک انرژی موقتی است یا در حال گسترش به خدمات، حملونقل، کالاها و انتظارات تورمی است.
اعتماد مصرفکننده هماکنون هشدار میدهد که خانوارها تحت فشار قرار دارند. شاخص اولیه اعتماد مصرفکننده دانشگاه میشیگان برای ماه می از ۴۹.۸ به ۴۸.۲ کاهش یافت، در حالی که شرایط فعلی بهشدت به ۴۷.۸ سقوط کرد. من این را یک سیگنال مهم میدانم: مصرفکنندگان همچنان در اقتصاد مشارکت دارند، اما نسبت به شرایط فعلی احساس راحتی کمتری میکنند. قیمتهای بالاتر سوخت، هزینههای استقراض و انتظارات ضعیفتر درباره درآمد واقعی، اهمیت بیشتری پیدا کردهاند.
نخستین انتشار مهم در روز دوشنبه، ۱۱ مه، با آمار فروش خانههای موجود در آوریل انجام میشود. مسکن همچنان بخش حساسی از اقتصاد آمریکا است، زیرا نرخهای وام مسکن، فشارهای مربوط به توان خرید و احتیاط خریداران همچنان فعالیت را محدود میکند. دادههای مارس فروش ۳.۹۸ میلیون واحد خانه موجود، قیمت میانه فروش ۴۰۸,۸۰۰ دلار و موجودی ۴.۱ ماهه را نشان داد. من بررسی خواهم کرد که آیا آوریل یک فصل بهاری قویتر برای مسکن را تأیید میکند یا نشانه دیگری از ضعف تقاضای حساس به نرخ بهره ارائه میدهد.
سهشنبه، ۱۲ مه، مهمترین روز هفته است، زیرا CPI آوریل و درآمد واقعی منتشر خواهند شد. من فقط روی تورم عمومی مصرف کننده تمرکز نخواهم کرد، زیرا انرژی و بنزین میتوانند عدد اصلی را منحرف کنند. سیگنال روشن تر بازار از CPI هسته، مسکن، خدمات حملونقل، بلیت هواپیما، خودروها، لوازم خانگی، خدمات درمانی و رشد دستمزد واقعی خواهد آمد.
ریسک تورمی این است که قیمتهای بالاتر نفت خام و تنشهای خاورمیانه در حال عبور آشکارتر به اقتصاد باشند. برآورد کاری نشان میدهد CPI تیتر اصلی ۰.۶۳٪ ماهانه افزایش یابد و تورم سالانه را به ۳.۸٪ برساند. کالاهای انرژی ممکن است حدود ۶٪ در ماه رشد کنند، در حالی که تورم مواد غذایی در خانه میتواند با افزایش هزینههای حملونقل، سوخت و کود تقویت شود. انتظار میرود CPI هسته ۰.۵۰٪ ماهانه و ۲.۹٪ سالانه رشد کند؛ عمدتاً تحت تأثیر خدمات هسته، بلیت هواپیما، اثرات مسکن و بازگشت قیمت خودروهای دستدوم.
در روز چهارشنبه، ۱۳ مه، گزارش PPI آوریل نشان خواهد داد که آیا تورم در سطح تولیدکننده نیز در حال داغتر شدن است یا نه. PPI ماه مارس پیشتر ۰.۵٪ افزایش یافته بود، در حالی که قیمت کالاها ۱.۶٪ رشد کرد و قیمتهای تقاضای نهایی ۴.۰٪ سالانه افزایش یافت. PPI داغتر، ریسک این را افزایش میدهد که شرکتها یا هزینههای بالاتر را به مصرفکنندگان منتقل کنند یا حاشیه سود ضعیفتری را بپذیرند. هر دو نتیجه برای سهام مهم است.
پنجشنبه، ۱۴ مه، یکی از مهم ترین روزها برای اقتصاد کلان در این هفته خواهد بود. خردهفروشی آوریل بسیار مهم است، اما من رقم تیتر اصلی را با احتیاط تفسیر میکنم، زیرا خردهفروشی بهصورت اسمی گزارش میشود. اگر فروش به دلیل قیمت بالاتر بنزین افزایش یابد، این به معنای قویتر شدن مصرف واقعی نیست. برآوردها به افزایش ۰.۷٪ در کل خردهفروشی اشاره دارد، اما پس از تعدیل بر اساس تورم کالاها، خردهفروشی واقعی ممکن است ضعیف یا حتی منفی باشد. من روی فروش گروه کنترل، خودروها، رستورانها، فروش آنلاین و دستههای اختیاری تمرکز خواهم کرد.
در همان روز، قیمتهای واردات و صادرات نیز منتشر میشود که اهمیت زیادی دارند، زیرا عبور اثر انرژی، تعرفهها و زنجیره تأمین را نشان میدهند. درخواستهای هفتگی بیمه بیکاری نیز مهم خواهند بود، پس از آنکه درخواستها برای هفته منتهی به ۲ مه به ۲۰۰ هزار افزایش یافت، اما همچنان از نظر تاریخی پایین باقی ماند.
در روز جمعه، ۱۵ مه، تولیدات صنعتی و نرخ استفاده از ظرفیت تولید، تصویر اصلی از تولید، معدن، خدمات عمومی و تولید مرتبط با انرژی را ارائه خواهند داد. من همچنین اخبار مربوط به رهبری فدرال رزرو را دنبال خواهم کرد، زیرا هرگونه ابهام درباره انتقال سیاستی یا استقلال فدرال رزرو میتواند پس از یک هفته سنگین از دادههای تورمی، قیمتگذاری اوراق را تحت تأثیر قرار دهد.
در مجموع، این هفته یک آزمون صبر فدرال رزرو است. نشست بعدی FOMC در ۱۶ تا ۱۷ ژوئن شامل بهروزرسانی پیشبینیها خواهد بود، بنابراین این توالی دادههای تورمی و مصرفکننده مستقیماً بحث سیاستی ژوئن را شکل خواهد داد. دیدگاه من ساده است: فدرال رزرو میتواند رشد کندتر را تحمل کند، اگر بازار کار باثبات بماند، اما نمیتواند بهراحتی یک شتابگیری گسترده دیگر در تورم را تحمل کند.
برای بازارها، تمایل من نسبت به دلار آمریکا خنثی تا متمایل به خرید است، بهویژه اگر CPI، PPI و قیمتهای واردات تورم بالاتر را تأیید کنند. بازدهی اوراق قرضه خزانهداری در صورت غافلگیری صعودی تورم میتواند حمایت شود، در حالی که سهام ممکن است انتخابیتر شود. طلا و نفت همچنان بهشدت نسبت به ریسک ژئوپلیتیکی حساس هستند، بهخصوص اگر قیمتهای انرژی همچنان انتظارات تورمی را تغذیه کنند.
چشمانداز دلار آمریکا و والاستریت:
دادههای تورمی، مومنتوم هوش مصنوعی، و ریسک ایران حرکت بعدی بازار را تعریف میکنند
دلار آمریکا و والاستریت در موقعیتی حساس، اما همچنان از نظر بنیادین حمایتشده وارد هفته پیشرو میشوند. دلار اندکی تضعیف شده، در حالی که سهام از سقفهای تاریخی به سمت یک پایان محتاطانهتر حرکت کردهاند، زیرا ریسک ژئوپلیتیکی دوباره وارد قیمتگذاری بازار شده است. پیام کلیدی این است که پسزمینه اقتصاد کلان آمریکا همچنان مقاوم است، اما اعتماد بازار با ریسک تورمی، نوسان نفت، تنشهای آمریکا و ایران، و ابهام درباره مسیر بعدی سیاست فدرال رزرو تست خواهد شد. از نگاه من، این هنوز یک چیدمان نزولی برای بازار نیست، اما قطعاً یک آزمون روشن برای ارزشگذاری و قیمتگذاری مجدد انتظارات فدرال رزرو است.
دیدگاه فعلی من نسبت به بازار این است: دلار آمریکا: خنثی تا متمایل به خرید و والاستریت: سازنده اما آسیبپذیر. نزدک و رهبران هوش مصنوعی همچنان قویترین بخش بازار سهام هستند، اما بسیار شلوغ شدهاند و بهشدت به بازدهی اوراق خزانهداری حساساند. داو جونز و سهام چرخهای بیشتر در معرض فشار مصرفکننده و ریسک حاشیه سود قرار دارند، در حالی که سهام کوچک همچنان آسیبپذیر میمانند اگر بازدهی اوراق دوباره افزایش یابد. حرکت بعدی بهشدت به CPI، PPI، قیمتهای واردات/صادرات، خردهفروشی، درخواستهای بیمه بیکاری، تولید صنعتی، و انتظارات تورمی مرتبط با نفت وابسته خواهد بود.
شاخص دلار آمریکا در هفته گذشته بهطور محدود تضعیف شد و در معاملات اروپایی روز جمعه حوالی ۹۷.۷۰ معامله شد؛ حدود ۰.۱۶٪ کاهش. دلار تحت فشار قرار گرفت، زیرا بازارها همچنان بخشی از امید به یک چارچوب صلح گستردهتر میان آمریکا و ایران را قیمتگذاری میکردند، حتی پس از بازگشت تنشها پیرامون تنگه هرمز. در حالت عادی، تشدید نظامی میتواند در پی رشد تقاضای پناهگاه امن از دلار حمایت کند، اما این بار واکنش محدود بود، زیرا سرمایهگذاران ریسک تشدید تنش را در برابر امکان ادامه مذاکرات متعادل میکردند. از نگاه من، دلار نرم شده، اما نشکسته است.
بازار کار هنوز بخشی از حمایت لازم را برای دلار فراهم میکند. اشتغال آوریل ۱۱۵,۰۰۰ نفر افزایش یافت، در حالی که نرخ بیکاری در سطح ۴.۳٪ باقی ماند. درخواستهای اولیه بیمه بیکاری در سطح پایین ۲۰۰,۰۰۰ باقی ماند که کمتر از پیشبینی ۲۰۵,۰۰۰ بود، و درخواستهای ادامهدار به ۱.۷۶۶ میلیون کاهش یافت. این ارقام از یک چرخه فوری کاهش نرخ بهره توسط فدرال رزرو حمایت نمیکنند. با این حال، گزارش بهشدت تهاجمی هم نبود. میانگین درآمد ساعتی فقط ۰.۲٪ ماهانه رشد کرد که کمتر از پیشبینی بود، رشد سالانه دستمزدها به ۳.۶٪ کاهش یافت، نرخ بیکاری گستردهتر U6 به ۸.۲٪ افزایش پیدا کرد، و اشتغال بخش تولید ۲,۰۰۰ نفر کاهش یافت. این یک بازار کار در حال سرد شدن است، اما بازاری نیست که در حال از هم پاشیدن باشد.
برای فدرال رزرو، پیام اصلی صبر است. دادههای اخیر آمریکا کاهش فوری نرخ بهره را توجیه نمیکنند، اما بهطور روشن از یک چرخه انقباضی دیگر هم حمایت نمیکنند. رشد دستمزدها سرد شده، هزینه واحد نیروی کار به ۲.۳٪ کاهش یافته، اعتماد مصرفکننده تضعیف شده، اشتغال بخش تولید نرمتر شده، و شکاف گستردهتر بازار کار اندکی افزایش یافته است. این یعنی فدرال رزرو احتمالاً پیش از تغییر لحن خود، منتظر شواهد قویتر از دادههای تورم، قیمت نفت، دستمزدها و مصرف خواهد ماند.
این موضوع هفته پیشرو را بسیار مهم میکند. گزارش CPI آوریل در روز سهشنبه، ۱۲ مه، مهمترین انتشار برای دلار، بازدهی اوراق خزانهداری، سهام رشدی و انتظارات فدرال رزرو خواهد بود. PPI در روز چهارشنبه، ۱۳ مه، منتشر میشود، در حالی که قیمتهای واردات/صادرات و خردهفروشی در روز پنجشنبه، ۱۴ مه، میآیند. این یک هفته کامل برای سنجش زنجیره تورمی است. گزارش داغ CPI احتمالاً با کاهش احتمال کاهش نرخ بهره فدرال رزرو و بالا بردن بازدهی اوراق کوتاهمدت، از دلار حمایت میکند. اما برای سهام، همین گزارش میتواند منفی باشد، بخصوص اگر سرمایهگذاران تورم را تهدیدی برای ضریبهای ارزشگذاری، حاشیه سود و تقاضای مصرفکننده بدانند.
موضوع کلیدی فقط CPI تیتر اصلی نیست. بنزین و انرژی میتوانند تورم تیتر اصلی را بالاتر ببرند، اما من بیشتر روی خدمات هسته، مسکن، حملونقل، خدمات درمانی، قیمت کالاها، و گروههای حساس به واردات تمرکز خواهم کرد. اگر تورم فراتر از انرژی گسترش یابد، فدرال رزرو فضای بسیار کمی برای ارسال پیام انبساطی خواهد داشت. در این سناریو، دلار میتواند تقویت شود، اما والاستریت ممکن است از مسیر بازدهی بالاتر اوراق دوباره تحت فشار قرار گیرد.
پسزمینه والاستریت همچنان از نظر بنیادین سازنده است، اما شکنندهتر از قبل شده است. سهام هفته را با قدرت آغاز کردند؛ با حمایت از خوشبینی نسبت به هوش مصنوعی، دادههای مقاوم اشتغال، قیمت پایینتر نفت، سودآوری قوی شرکتها، و امید به پیشرفت در مذاکرات آمریکا و ایران. اما مومنتوم بعداً کاهش یافت، زیرا تنشهای تازه هرمز و گزارشها درباره حمله ادعایی آمریکا به یک نفتکش ایرانی به سرمایهگذاران یادآوری کرد که شوکهای ژئوپلیتیکی میتوانند بهسرعت وارد نفت، انتظارات تورمی و سیاست فدرال رزرو شوند.
سودآوری شرکتها همچنان قویترین حمایت برای بازار سهام است. بر اساس ارقام FactSet ۸۹٪ از شرکتهای S&P 500 نتایج سهماهه اول را گزارش کرده اند و ۸۴٪ از آنها از برآوردهای EPS بهتر بودند. نرخ رشد ترکیبی سود سهماهه اول به ۲۷.۷٪ افزایش یافت؛ در مقایسه با ۱۳.۱٪ در پایان فصل. این یک پسزمینه قدرتمند برای سودآوری است و توضیح میدهد چرا سهام با وجود ریسکهای کلان و ژئوپلیتیکی همچنان مقاوم باقی ماندهاند. فناوری، خدمات ارتباطی، زیرساخت هوش مصنوعی، نیمههادیها و سهام رشدی بزرگ همچنان رهبری بازار را در اختیار دارند. رشد سود بخش فناوری اطلاعات در سطح ۵۰.۷٪ قرار داشت و Nvidia و Micron از جمله مشارکتکنندگان اصلی بودند.
ریسک اصلی، ارزشگذاری است. یک چرخه سودآوری قوی میتواند از سهام حمایت کند، اما فقط در صورتی که بازدهی اوراق بدهی خزانهداری بیش از حد تهاجمی افزایش پیدا نکند. اگر CPI و PPI بالاتر منتشر شوند، سهام رشدی ممکن است تحت فشار قرار بگیرند، زیرا بازدهی بالاتر ارزش سودهای آینده را کاهش میدهد. نزدک و نمادهای مرتبط با هوش مصنوعی همچنان میتوانند عملکرد بهتری داشته باشند، اما پس از یک رالی قوی، نسبت به ذخیره سود آسیبپذیرتر شدهاند.
خردهفروشی دومین آزمون بزرگ برای سهام خواهد بود. اعتماد مصرفکننده بهشدت تضعیف شده؛ شاخص دانشگاه میشیگان از ۴۹.۸ به ۴۸.۲ کاهش یافته، در حالی که قیمتهای بالای بنزین همچنان بودجه خانوارها را تحت فشار قرار میدهد. من یک عدد قوی در خردهفروشی کل را بهطور خودکار صعودی تفسیر نخواهم کرد. اگر فروش عمدتاً به دلیل افزایش قیمت بنزین بالا برود، این بیشتر نشانه فشار تورمی است تا تقاضای واقعی سالم. سیگنال روشن تر از فروش گروه کنترل، خرید آنلاین، رستورانها، خودروها و گروههای اختیاری خواهد آمد.
نقشه سناریوی من ساده است. CPI داغ همراه با خردهفروشی قوی برای دلار آمریکا صعودی، اما برای سهام ترکیبی است. CPI داغ همراه با خردهفروشی ضعیف در ابتدا برای دلار مثبت است، اما برای سهام نزولی خواهد بود، زیرا ریسک رکود تورمی را افزایش میدهد. CPI نرم همراه با خردهفروشی باثبات بهترین نتیجه برای والاستریت خواهد بود و احتمالاً دلار را تضعیف میکند. CPI نرم همراه با خردهفروشی ضعیف به دلار آسیب میزند، اما واکنش سهام را ترکیبی میکند، زیرا امید به کاهش نرخ بهره با نگرانیهای رشد رقابت خواهد کرد.
از نظر بخشی، من همچنان فناوری، هوش مصنوعی، نیمههادیها و خدمات ارتباطی را ترجیح میدهم، اما حساسیت به بازدهی اوراق را از نزدیک دنبال خواهم کرد. مصرفی اختیاری شکنندهتر است، زیرا قیمت بنزین و اعتماد ضعیف میتواند به هزینهکرد واقعی آسیب بزند. سهام بخش های مالی میتوانند از بازدهی بالاتر سود ببرند، اما کیفیت اعتباری اهمیت دارد. صنایع به تأیید از سوی تولیدات صنعتی نیاز دارند. انرژی همچنان از ریسک خاورمیانه حمایت میگیرد، اما نفت بالاتر میتواند به احساسات گستردهتر بازار آسیب بزند. سهام کوچک ضعیفترین گروه باقی میمانند اگر هزینههای تأمین مالی افزایش یابد.
در مجموع، من هفته پیشرو را یک هفته قیمتگذاری مجدد انتظارات فدرال رزرو برای دلار و یک آزمون فشار ارزشگذاری برای والاستریت میبینم. دلار آمریکا تا زمانی که ریسک تورمی فدرال رزرو را محتاط نگه دارد، در وضعیت خنثی تا متمایل به خرید باقی میماند. والاستریت همچنان سازنده است، اما به کنترل تورم نیاز دارد. اگر CPI سرد شود و خردهفروشی باثبات بماند، رالی میتواند ادامه یابد. اگر تورم بالا باشد و مصرفکنندگان تضعیف شوند، پوزیشن گیری دفاعی جذابتر خواهد شد.
تحلیل تکنیکال شاخص دلار آمریکا
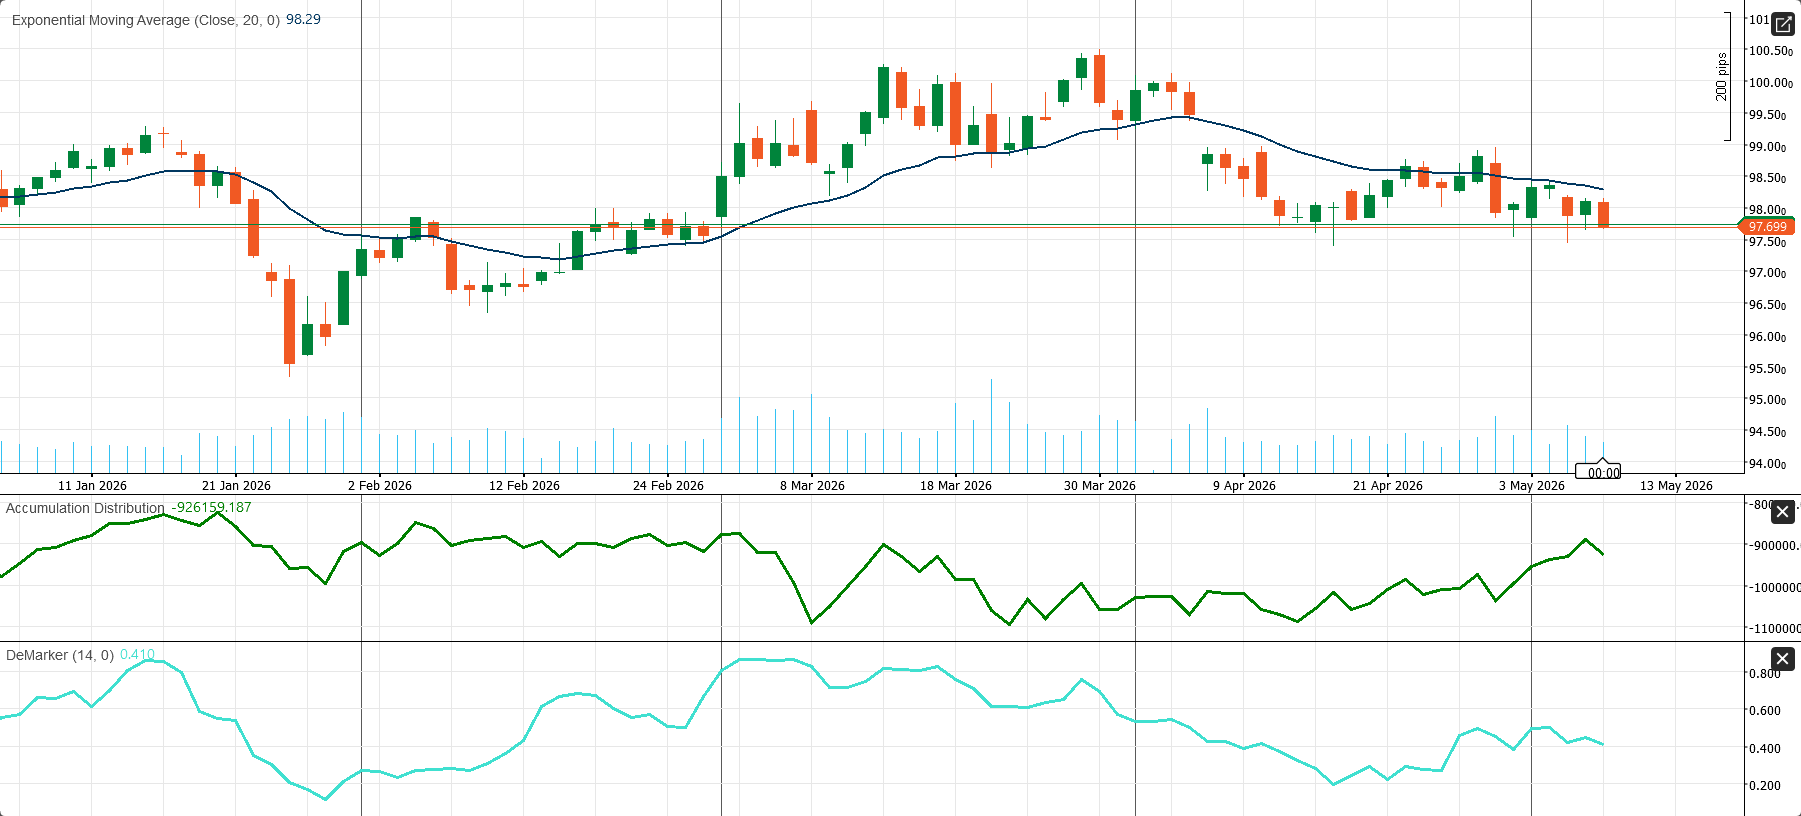
نمودار روزانه شاخص دلار آمریکا، یا DXY، پس از ناتوانی در حفظ سطح بالای خط روند کوتاهمدت خود، دوباره تضعیف شده است. قیمت حوالی ۹۷.۶۹۹ معامله میشود؛ پایینتر از میانگین متحرک نمایی ۲۰ روزه در سطح ۹۸.۲۹، که به ساختار کوتاهمدت یک تمایل نزولی ملایم میدهد. نمودار دیگر در یک فاز احیای واضح نیست؛ بلکه دوباره وارد یک فاز تثبیت شکننده شده که در آن فروشندگان تا زمانی که قیمت زیر EMA باقی بماند، برتری دارند.
سطح تکنیکال کلیدی اکنون ۹۷.۷۰ است. این ناحیه بهعنوان حمایت فوری عمل میکند، اما بازار بیشتر روی آن نشسته تا اینکه با قدرت از آن جهش کند. اگر DXY زیر ۹۷.۷۰ بشکند، ناحیه نزولی بعدی حوالی ۹۷.۰۰ قرار دارد و پس از آن منطقه حمایتی گستردهتر نزدیک ۹۶.۰۰ دیده میشود. در سمت صعودی، نخستین مانع بازیابی، EMA بیستروزه نزدیک ۹۸.۲۹ است و بالاتر از آن، مقاومت معنادار بعدی در محدوده ۹۸.۸۰ تا ۹۹.۰۰ قرار دارد.
اندیکاتورهای حمایتی نیز بیشتر به یک ساختار نرم اشاره میکنند تا یک بازگشت قوی. شاخص Accumulation/Distribution از کفهای اخیر بهبود یافته، که نشان میدهد فشار فروش تا حدی کاهش یافته است، اما هنوز به یک شکست قوی در جهت انباشت تبدیل نشده است. همزمان، عدد DeMarker نزدیک ۰.۴۱ نشان میدهد مومنتوم نه در وضعیت اشباع فروش است و نه بهطور قانعکنندهای صعودی. در عمل، این یک نمودار روزانه ضعیف است که هنوز برای تثبیت معنادار، به حرکت دوباره بالای ۹۸.۲۹ نیاز دارد.
تحلیل تکنیکال نزدک-100
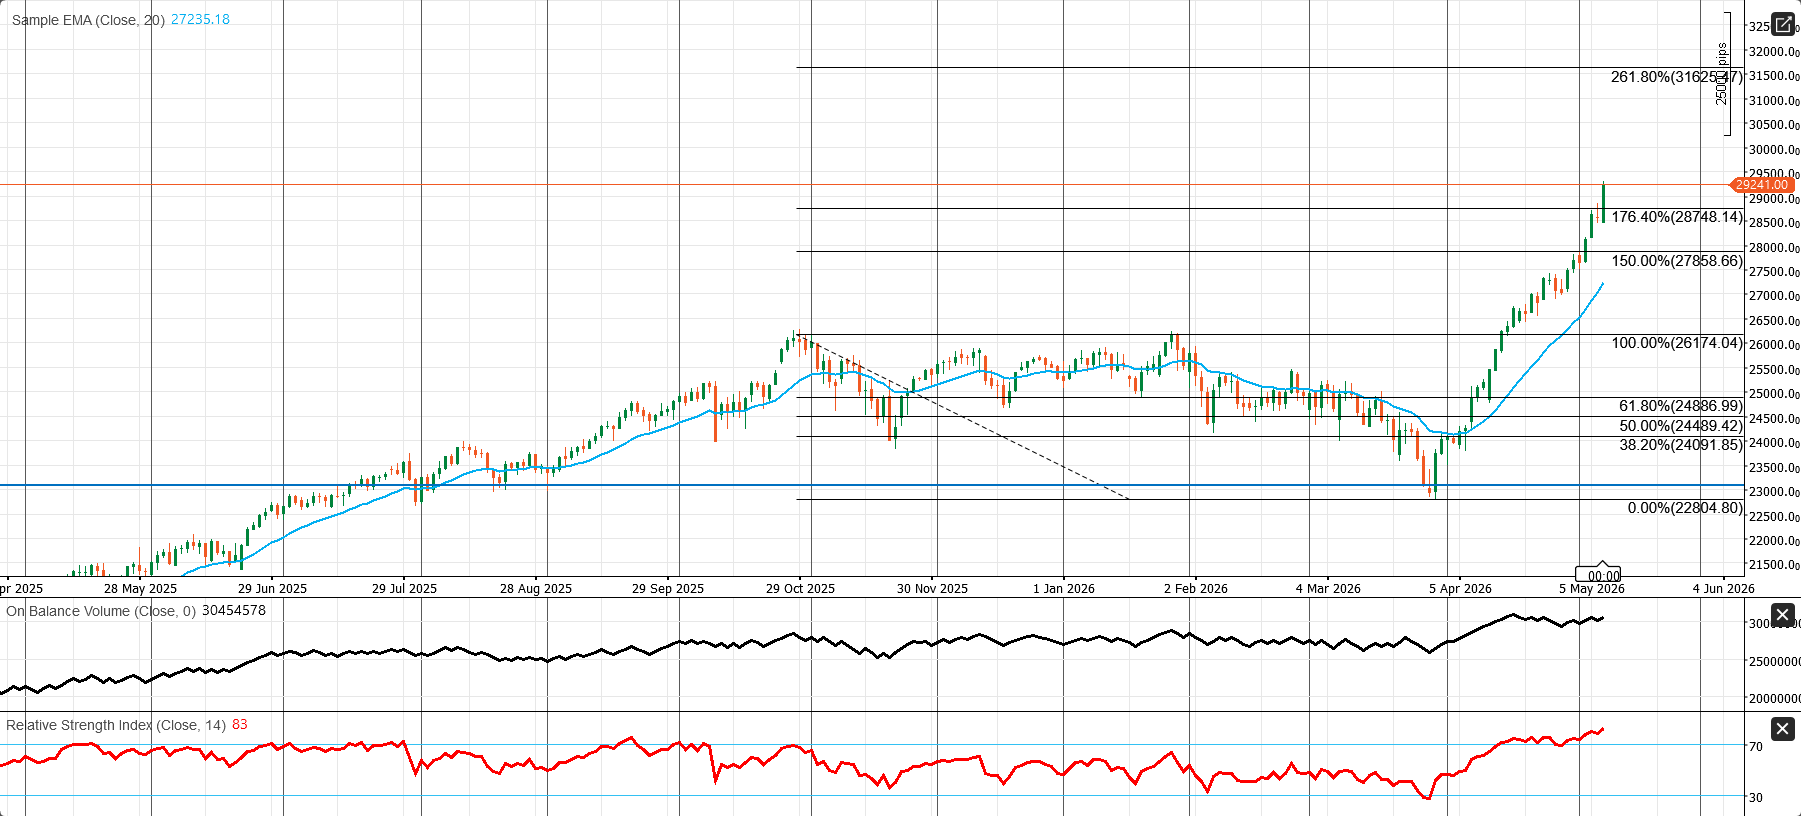
نمودار روزانه نزدک 100 همچنان کاملاً صعودی باقی مانده است. قیمت حوالی ۲۹,۲۴۱.۰۰ معامله میشود؛ بسیار بالاتر از میانگین متحرک نمایی ۲۰ روزه در سطح ۲۷,۲۳۵.۱۸، که تأیید میکند موج صعودی اخیر هنوز کنترل بازار را در اختیار دارد. بازگشت از پایه اوایل آوریل نزدیک ۲۲,۸۰۴.۸۰ اکنون بهصورت تهاجمی از سطوح کلیدی فیبوناچی در ۲۴,۰۹۱.۸۵، ۲۴,۴۸۹.۴۲، ۲۴,۸۸۶.۹۹ و ۲۶,۱۷۴.۰۴ عبور کرده، و شاخص همچنین از سطوح امتداد بالاتر نزدیک ۲۷,۸۵۸.۶۶ و ۲۸,۷۴۸.۱۴ عبور کرده است.
این وضعیت نمودار را در یک روند قوی قرار میدهد، اما همزمان آن را در وضعیت کشیدهشده نیز نشان میدهد. مقاومت قابل مشاهده بعدی، ناحیه سقف فعلی حوالی ۲۹,۲۴۱ است، در حالی که هدف امتدادی گستردهتر روی نمودار نزدیک ۳۱,۶۲۵.۴۷ قرار دارد. در سمت نزولی، نخستین حمایت معنادار محدوده ۲۸,۷۴۸ تا ۲۷,۸۵۹ است و پس از آن سطح ۲۶,۱۷۴ قرار میگیرد. تا زمانی که قیمت بالای این نواحی باقی بماند، ساختار صعودی کلی دستنخورده خواهد ماند.
مومنتوم بسیار قوی است، اما ریسک خرید بیش از حد اکنون روشن شده است. RSI در سطح ۸۳ قرار دارد که بازار را عمیقاً وارد محدوده اشباع خرید میکند. On-Balance Volume همچنان در حال افزایش است و تأیید میکند که رالی با مشارکت قوی حمایت شده، نه با یک حرکت ضعیف و بیجان به سمت بالا. در عمل، این یک روند صعودی است، اما روند ساده ای نیست. نمودار اکنون یا یک عقبنشینی کنترلشده یا یک دوره تثبیت پیش از موج بعدی را ترجیح میدهد، مگر اینکه خریداران بتوانند همچنان یک شکست صعودی تمیزتر را تحمیل کنند.
بررسی هفتگی اقتصاد بریتانیا:
خدمات احیا را سرپا نگه میدارد، اما مسکن و ساختوساز همچنان تحت فشارند
اقتصاد بریتانیا هفته گذشته را با یک پیام روشن اما ناهمگون به پایان رساند: رشد هنوز زنده است، اما گسترده و فراگیر نیست. بخش خدمات همچنان موتور اصلی رشد اقتصادی باقی مانده، در حالی که مسکن، ساختوساز، املاک و دیگر بخشهای حساس به نرخ بهره، زیر فشار هزینههای بالای استقراض همچنان درگیر ضعف هستند. از نگاه من، این یک اقتصاد راکد نیست، اما یک احیای متوازن هم نیست. بریتانیا با کمک خدمات در حال رشد است، در حالی که بخشهایی از اقتصاد که بیشترین وابستگی را به نرخ بهره دارند، همچنان شکننده باقی ماندهاند.
قویترین سیگنال از دادههای PMI آوریل آمد. شاخص مدیران خرید ترکیبی S&P Global UK به ۵۲.۶ افزایش یافت، از پیشبینی ۵۲.۰ بهتر بود و نسبت به رقم قبلی ۵۰.۳ بهبود قابلتوجهی نشان داد. این موضوع اهمیت دارد، زیرا شاخص ترکیبی بیشتر از سطح رشد ۵۰ فاصله گرفت و تأیید کرد که فعالیت کلی بخش خصوصی بهتر شده است. در محیطی که سرمایهگذاران همچنان ریسکهای رکودی را دنبال میکنند، این یک سیگنال سازنده برای رشد بود.
بخش خدمات محرک اصلی بود. شاخص مدیران خرید خدمات S&P Global UK به ۵۲.۷ افزایش یافت؛ آن هم بالاتر از پیشبینی ۵۲.۰ و قویتر از رقم قبلی ۵۰.۵. بهعنوان یک تحلیلگر بازارهای مالی، من این بخش را مهمترین قسمت مثبت هفته میدانم، زیرا اقتصاد بریتانیا بهشدت خدماتمحور است. فعالیت قویتر در خدمات نشان میدهد که تقاضا، شرایط کسبوکار و تولید هنوز مقاومت میکنند؛ حتی با وجود نرخهای بالای وام مسکن، شرایط اعتباری سخت و اعتماد نامتوازن خانوارها.
با این حال، من اقتصاد بریتانیا را از همه جنبهها قوی توصیف نمیکنم. بهبود PMI ریسک رکود کوتاهمدت را کاهش میدهد، اما ضعف ساختاری در بخشهای حساس به نرخ بهره را از بین نمیبرد. اقتصاد در حال رشد است، اما این رشد بهشدت به خدمات وابسته است. همین موضوع احیا را آسیبپذیر میکند، اگر مومنتوم خدمات در ادامه سال کند شود.
ضعیفترین داده از بخش ساختوساز آمد. شاخص مدیران خرید بخش ساخت و ساز S&P Global در آوریل بهشدت به ۳۹.۷ سقوط کرد؛ بسیار پایینتر از پیشبینی ۴۵.۸ و کمتر از رقم قبلی ۴۵.۶. عددی زیر ۴۰ یک سیگنال جدی انقباض است. این نشان میدهد که هزینههای بالای تأمین مالی، تقاضای ضعیفتر مسکن، اقتصاد پروژهای سختتر و احتیاط نسبت به سرمایهگذاری جدید همچنان فشار سنگینی بر این بخش وارد میکنند.
این ضعف ساختوساز مهم است، زیرا در همان بخش محدود نمیماند. میتواند بر مسکن، مصالح ساختمانی، فعالیت املاک، اشتغال، سرمایهگذاری زیرساختی، وامدهی بانکی و اعتماد کسبوکار اثر بگذارد. حتی اگر خدمات مقاوم باقی بماند، یک بخش ساختوساز که عمیقاً در حال انقباض است، کیفیت احیای اقتصاد بریتانیا را کاهش میدهد. از نگاه من، ساختوساز روشنترین هشدار در تازهترین دادههای بریتانیاست.
بازار مسکن نیز نرم باقی ماند. شاخص قیمت مسکن Halifax در آوریل ۰.۱٪ ماهانه کاهش یافت که ضعیفتر از پیشبینی ۰.۰٪ بود، هرچند از افت ماهانه قبلی ۰.۵٪ بهتر بود. در مقیاس سالانه، قیمت مسکن فقط ۰.۴٪ سالانه افزایش یافت؛ کمتر از پیشبینی ۰.۶٪ و پایینتر از رقم قبلی ۰.۸٪. این به من نشان میدهد که بازار مسکن در حال فروپاشی نیست، اما بهوضوح مومنتوم خود را از دست میدهد.
این ضعف با فضای نرخهای وام مسکن همخوان است. نرخ وام مسکن بریتانیا در آوریل در سطح ۶.۶۰٪ باقی ماند و نسبت به رقم قبلی تغییری نکرد. ثبات نرخهای وام مسکن ممکن است در نگاه اول مثبت به نظر برسد، اما سطح مطلق آن همچنان محدودکننده است. در نرخ ۶.۶۰٪، توان خرید همچنان تحت فشار قرار دارد؛ بهویژه برای خریداران خانه اولی، خانوارهایی که وامهای خود را بازتأمین مالی میکنند، و وامگیرندگان با اهرم مالی بالا. این وضعیت گردش معاملات مسکن را محدود میکند و فشار بر اعتماد مصرفکننده را حفظ میکند.
برای خانوارها، مسئله فقط این نیست که آیا نرخهای وام مسکن بیشتر افزایش مییابند یا نه. مسئله این است که نرخها همین حالا هم آنقدر بالا هستند که فعالیت را محدود کنند. هزینههای بالای استقراض، درآمد قابلتصرف را کاهش میدهد، تقاضای مسکن را محدود میکند و مصرفکنندگان را محتاطتر میسازد. به همین دلیل، من شرایط وام مسکن را حتی بدون افزایش جدید نرخها، یک مانع ادامهدار برای رشد داخلی میبینم.
برای بانک مرکزی انگلستان، دادههای تازه یک ترکیب سیاست گذاری دشوار ایجاد میکند. شاخصهای قویتر خدمات و PMI ترکیبی، فوریت کاهش تهاجمی نرخ بهره را کم میکنند، زیرا نشان میدهند اقتصاد هنوز در حال رشد است. همزمان، ضعف ساختوساز، قیمتهای نرم مسکن و نرخهای بالای وام مسکن نشان میدهد که سیاست پولی محدودکننده همچنان در حال انتقال به اقتصاد واقعی است.
این یعنی احتمالاً BoE محتاط باقی خواهد ماند. فکر نمیکنم این دادهها یک سیگنال انبساطی تمیز به سیاستگذاران بدهد، زیرا مومنتوم خدمات هنوز مثبت است. اما همزمان هشدار میدهد که نگه داشتن سیاست پولی در وضعیت بیش از حد انقباضی برای مدت طولانی میتواند خطرناک باشد؛ بهویژه اگر ضعف مسکن و ساختوساز به اشتغال، شرایط اعتباری و هزینهکرد خانوار سرایت کند.
برای پوند، سیگنال ترکیبی است. PMI قویتر خدمات از پوند حمایت میکند، زیرا مقاومت اقتصادی را تأیید میکند. با این حال، ضعف ساختوساز، دادههای نرم مسکن و نرخهای بالای وام مسکن مانع از شکلگیری یک دیدگاه صعودی قویتر میشود. احساس کلی بازار نسبت به GBP خنثی است. من فقط بر اساس این دادهها دنبال یک سیگنال خرید قوی نمیروم، اما اقتصاد بریتانیا را هم آنقدر ضعیف نمیبینم که دیدگاه نزولی نسبت به پوند را توجیه کند.
برای بازار های سهام بریتانیا، انتظار دارم واگرایی بخشی همچنان مهم باقی بماند. خدمات، پلتفرمهای مصرفی و شرکتهای مرتبط با فعالیت داخلی مقاوم میتوانند عملکرد بهتری داشته باشند. خانهسازان، املاک، مصالح ساختمانی و مالیهای حساس به وام مسکن ممکن است همچنان تحت فشار بمانند. در بازار اوراق قرضه، دادههای ضعیف مسکن و ساختوساز میتواند از انتظارات برای تسهیل آینده BoE حمایت کند، اما فعالیت قویتر خدمات مانع از یک رالی روشن در اوراق دولتی بریتانیا میشود.
در مجموع، من اقتصاد بریتانیا را در وضعیت گسترش ناهمگون میبینم. خدمات رشد را زنده نگه داشتهاند و PMI ترکیبی تأیید میکند که مومنتوم بخش خصوصی بهتر شده است. اما احیا محدود و باریک است. ساختوساز بهشدت در حال انقباض است، رشد قیمت مسکن کند شده، و نرخهای وام مسکن همچنان بالا ماندهاند. نتیجه اصلی ساده است: اقتصاد بریتانیا هنوز در حال رشد است، اما این رشد بهشدت به خدمات وابسته است، در حالی که مسکن و ساختوساز تحت فشار روشن باقی ماندهاند.
چشمانداز اقتصاد بریتانیا:
GDP، تورم، اوراق گیل و آزمون سیاستی گذاری بانک مرکزی انگلستان
اقتصاد بریتانیا با یک چیدمان دشوار اما مهم وارد هفته پیشرو میشود. رشد بهبود یافته، اما ریسک تورمی دوباره در حال افزایش است. بانک مرکزی انگلستان همچنان محتاط است، ریسک سیاست گذاری بهطور کامل از بین نرفته، و بازار اوراق قرضههمچنان نسبت به قیمت انرژی، اعتبار مالی دولت و ارتباطات سیاست گذاری حساس باقی مانده است. از نگاه من، این هفته برای اقتصاد بریتانیا یک هفته تأیید رشد و برای پوند و اوراق قرضه یک هفته قیمتگذاری سیاستی است.
مهمترین رویداد، بسته GDP روز پنجشنبه، ۱۴ مه خواهد بود که شامل GDP ماهانه مارس ۲۰۲۶، نخستین برآورد فصلی GDP برای سهماهه اول ۲۰۲۶، تولید خدمات، تولید صنعتی، تولید ساختوساز و تجارت بریتانیا است. این مجموعه داده نشان خواهد داد که آیا بریتانیا با مومنتوم واقعی اقتصادی وارد سهماهه دوم شده یا رشد قوی فوریه تا حدی موقتی بوده است.
سناریوی پایه من، رشد باثبات اما شکننده بریتانیاست. اقتصاد در رکود نیست و دادههای فوریه نبض رشد بهتری را نشان دادند. GDP واقعی ماهانه در فوریه ۰.۵٪ رشد کرد، پس از رشد ۰.۱٪ در ژانویه و ۰.۱٪ در دسامبر ۲۰۲۵. در سه ماه منتهی به فوریه نیز GDP واقعی ۰.۵٪ افزایش یافت؛ با حمایت خدمات و تولید، در حالی که ساختوساز ضعیفتر باقی ماند. این بهبود اهمیت دارد، زیرا بریتانیا در یک محیط رشد پایین گیر کرده بود. یک عدد قوی برای GDP مارس از این ایده حمایت میکند که اقتصاد در حال تثبیت است؛ اما یک گزارش ضعیف نشان میدهد که فوریه بیشتر یک بازگشت موقتی بوده است.
مشکل بزرگتر تورم است. CPI بریتانیا در مارس به ۳.۳٪ سالانه افزایش یافت؛ بالاتر از ۳.۰٪ فوریه، در حالی که CPI ماهانه ۰.۷٪ رشد کرد. بانک مرکزی انگلستان پیشتر هشدار داده که تورم بالاتر از هدف ۲٪ قرار دارد و ممکن است به دلیل افزایش هزینههای انرژی ناشی از جنگ خاورمیانه بیشتر رشد کند. قیمتهای بالاتر انرژی میتواند به حملونقل، قبوض خدماتی، هزینههای کسبوکار، دستمزدها و قیمتهای نهایی مصرفکننده منتقل شود. به همین دلیل، من بانک مرکزی انگلستان را در یک چرخه روشن کاهش نرخ بهره نمیبینم.
بانک مرکزی در انگلستان در ۳۰ آوریل نرخ بهره بانکی را در سطح ۳.۷۵٪ نگه داشت و تصمیم بعدی برای ۱۸ ژوئن ۲۰۲۶ برنامهریزی شده است. پیام سیاست پولی روشن است: بانک میتواند رشد ضعیفتر را تحمل کند، اگر پایداری تورم به خطر بزرگتری تبدیل شود. این موضوع دادههای GDP این هفته را مهم میکند، اما بهتنهایی برای تغییر چشمانداز سیاست پولی کافی نیست. بانک مرکزی انگلستان همچنین به شواهد روشنتری درباره تورم، دستمزدها، عبور اثر انرژی و اثرات مرحله دوم نیاز خواهد داشت.
دوشنبه، ۱۱ مه، انتشار مهمی در تقویم اقتصاد کلان بریتانیا وجود ندارد، اما من همچنان بازار اوراق قرضه را دنبال خواهم کرد. تقویم فروش اوراق APF بانک انگلستان یک عملیات فروش اوراق بدهی میانمدت به ارزش ۷۲۵ میلیون پوند را نشان میدهد. این یک شاخص کلاسیک رشد نیست، اما عرضه اوراق اوراق قرضه اهمیت دارد، زیرا بازدهی اوراق بلندمدت بریتانیا همچنان نسبت به ریسک مالی، انتظارات تورمی و تیترهای سیاسی حساس هستند. حرکات اخیر در بازدهی اوراق ۳۰ ساله و ۱۰ ساله نشان داد که اطمینانبخشی سیاسی میتواند بازارها را آرام کند، اما حساسیت زیرین همچنان باقی است.
سهشنبه دادههای مربوط به سرمایهگذاری مستقیم خارجی و سرمایهگذاری کسبوکار منتشر میشود. این گزارشها احتمالاً بازارها را بهشدت جابهجا نمیکنند، اما برای داستان رشد میانمدت بریتانیا اهمیت دارند. بریتانیا برای خروج از چرخه رشد پایین به سرمایهگذاری خصوصی قویتر، بهرهوری منطقهای بهتر و قدرت صادرات خدمات نیاز دارد. برای پوند و اوراق بدهی، سهشنبه بیشتر میتواند نقش یک روز موقعیتگیری پیش از بسته GDP پنجشنبه را داشته باشد.
چهارشنبه تقویم داخلی آرامی دارد، اما سرریز تورم جهانی همچنان اهمیت دارد. بریتانیا بهشدت در معرض هزینههای وارداتی انرژی قرار دارد؛ بنابراین PPI آمریکا، قیمت نفت و احساس ریسک جهانی میتوانند حتی بدون انتشار داده داخلی، داراییهای بریتانیا را حرکت دهند. اگر ترسهای تورمی جهانی افزایش یابد، بازدهیهای بریتانیا ممکن است بالاتر بروند و پوند نوسانیتر شود.
پنجشنبه، روز کلیدی اقتصاد کلان است. بازار ابتدا روی این تمرکز خواهد کرد که آیا GDP مارس رشد ماهانه ۰.۵٪ فوریه را تأیید میکند یا آن را معکوس میسازد. انتظار مطرحشده این است که GDP مارس حدود ۰.۲٪ منقبض شود، در حالی که رشد سهماهه اول همچنان نزدیک ۰.۵٪ قرار بگیرد؛ تقریباً همسو با پیشبینیهای اخیر بانک مرکزی انگلستان. اگر رشد در ماه مارس بهطور مثبت غافلگیر کند، بازارها ممکن است با احتیاط آن را تفسیر کنند، زیرا بخشی از فعالیت خانوارها و کسبوکارها ممکن است جلو افتاده باشد. اگر مارس ضعیف باشد، موضع انتظار و مشاهده بانک مرکزی انگلستان را تقویت خواهد کرد.
خدمات سیگنال اصلی خواهد بود، زیرا بریتانیا یک اقتصاد خدماتمحور است. یک گزارش قوی از خدمات از پوند و سهام داخلی حمایت میکند، در حالی که ضعف خدمات نشان میدهد قیمتهای بالاتر، هزینههای استقراض و اعتماد ضعیفتر در حال کند کردن فعالیت واقعی هستند. تولید نشان خواهد داد که آیا فعالیت صنعتی در حال بهبود است یا هنوز زیر فشار هزینههای انرژی و مومنتوم ضعیف تولید قرار دارد. تولید ساختوساز برای خانهسازان، بانکها، املاک تجاری و FTSE 250 مهم خواهد بود، زیرا مسکن و ساختوساز همچنان بهشدت به نرخ بهره حساساند. دادههای تجارت نیز اهمیت خواهند داشت: کسری گستردهتر همراه با GDP ضعیف برای پوند منفی خواهد بود، در حالی که تقاضای خارجی قویتر از روایت احیا حمایت میکند.
جمعه باید روز هضم بازار پس از دادههای پنجشنبه باشد، اما ارتباطات بانک مرکزی انگلستان همچنان میتواند مهم باشد. هرگونه اظهارنظر از سوی مقامات BoE، بهویژه درباره پایداری تورم، پویایی دستمزد-قیمت، عبور اثر انرژی یا نشست ژوئن، میتواند قیمتگذاری GBP و اوراق قرضه را تحت تأثیر قرار دهد.
دیدگاه نهایی من این است که اقتصاد بریتانیا در حال تثبیت است، اما احیا به اندازهای قوی نیست که بتواند بهراحتی یک شوک طولانیمدت انرژی را جذب کند. پوند در صورت قوی بودن GDP، مقاومت خدمات، ثبات اوراق اوراق قرضه و حفظ لحن محتاطانه بانک مرکزی انگلستان، تمایل خنثی تا متمایل به خرید دارد. با این حال، اگر رشد ناامیدکننده باشد در حالی که ریسک تورمی بالا باقی بماند، بریتانیا با ترکیب ناخوشایندتری روبهرو خواهد شد: فعالیت ضعیف، تورم چسبنده، سیاست پولی محتاطانه و احساس شکننده در بازار اوراق بدهی.
تحلیل تکنیکال GBP/USD
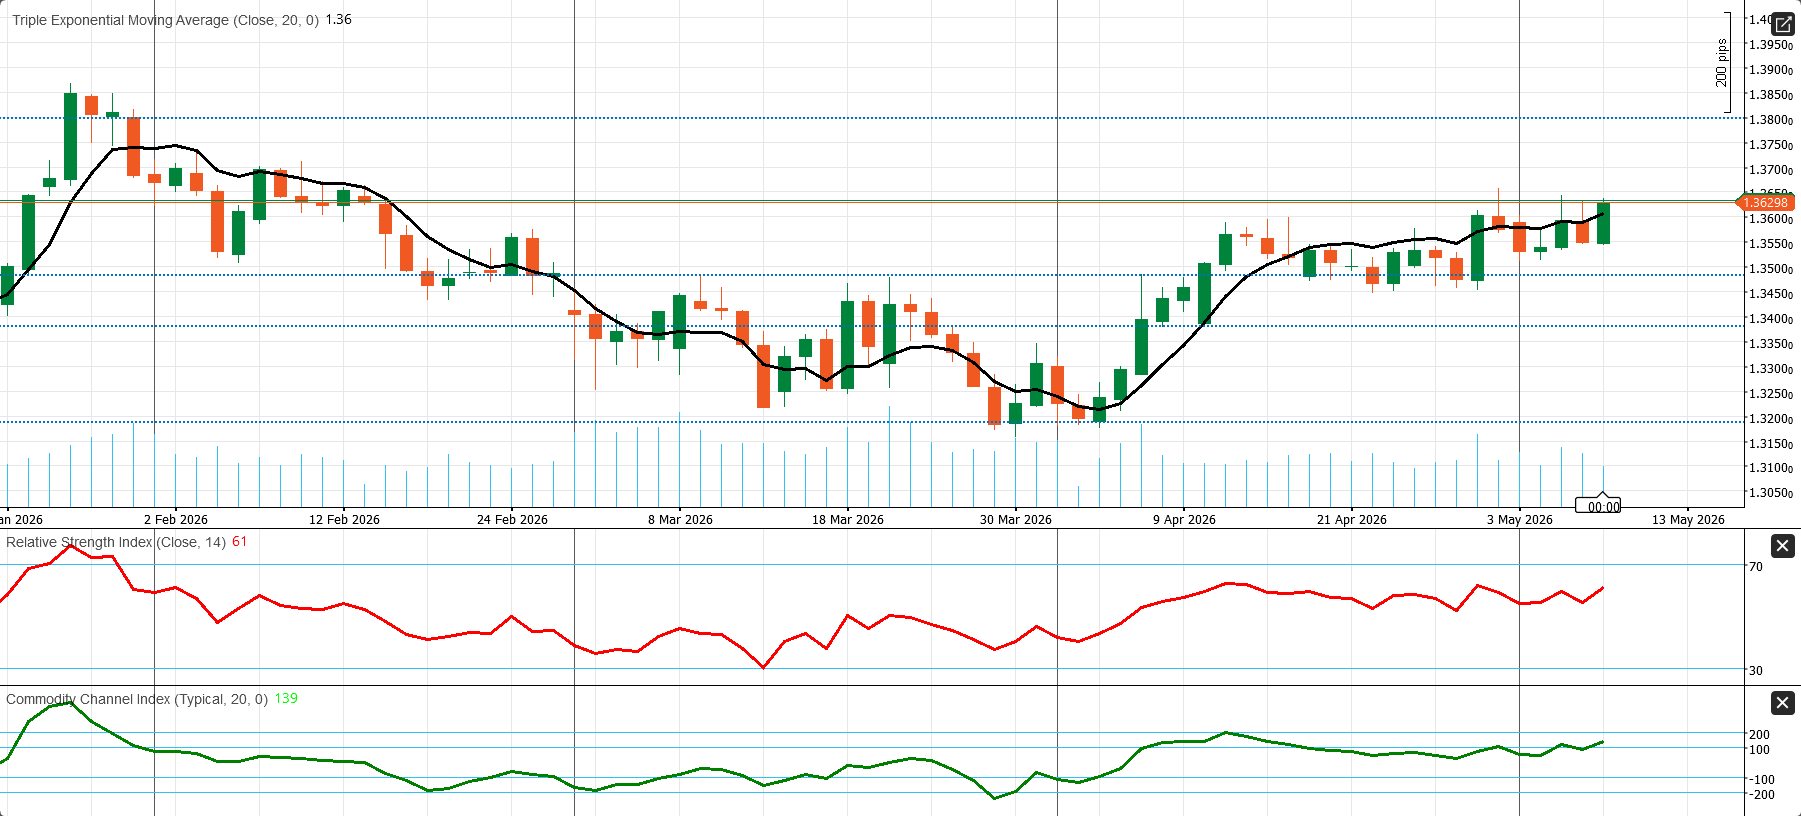
نمودار روزانه GBP/USD یک ساختار احیای قوی را نشان میدهد. قیمت حوالی ۱.۳۶۲۹۸ معامله میشود؛ بالاتر از میانگین متحرک نمایی سهگانه ۲۰ دورهای نزدیک ۱.۳۶، که نشان میدهد حمایت روند کوتاهمدت همچنان حفظ شده است. این جفتارز همچنین از کف اواخر مارس نزدیک محدوده ۱.۳۲۰۰ مجموعهای از کفهای بالاتر ساخته که تأیید میکند خریداران دوباره کنترل ساختار روزانه در تصویر بزرگتر را به دست گرفتهاند.
با این حال، این جفتارز اکنون به جای معامله در فضای باز صعودی، در حال فشار آوردن به یک باند مقاومتی کلیدی است. مانع فوری حوالی ۱.۳۶۳۰ قرار دارد، در حالی که سطح مهم بعدی در مسیر صعود نزدیک ۱.۳۸۰۰ است. بسته شدن روزانه روشن بالای ۱.۳۶۳۰ سناریوی ادامه صعودی را تقویت میکند و فضا را به سمت محدوده ۱.۳۸۰۰ باز میکند. در سمت نزولی، نخستین حمایت حوالی ۱.۳۵۰۰ قرار دارد و پس از آن ۱.۳۴۰۰ دیده میشود، در حالی که کف گستردهتر همچنان نزدیک ۱.۳۲۰۰ باقی میماند.
مومنتوم همچنان مثبت است. RSI در سطح ۶۱ قرار دارد که آن را بالاتر از خط خنثی ۵۰ نگه میدارد و به فشار صعودی محکم اشاره میکند، بدون اینکه هنوز یک وضعیت افراطی اشباع خرید را نشان دهد. CCI نزدیک ۱۳۹ نیز مومنتوم مثبت قوی را نشان میدهد، هرچند تایید می کند که بازار دیگر ارزان نیست و ممکن است پیش از ادامه حرکت قویتر، به تثبیت یا شکست تأییدشده نیاز داشته باشد. در عمل، روند سازنده است، اما این جفتارز اکنون به یک حرکت قاطع از مقاومت نیاز دارد تا رالی همچنان روشن و واضح باقی بماند.
چشمانداز هفتگی طلا:
تقاضای پناهگاه امن از رالی حمایت میکند، اما تورم و بازدهی واقعی اوراق قرضه حرکت بعدی را تعیین خواهند کرد
طلا با تمایل خنثی تا متمایل به خرید وارد هفته پیشرو میشود؛ با حمایت از سوی ریسک ژئوپلیتیکی، دلار ضعیفتر آمریکا، تقاضای بانکهای مرکزی، و ابهام درباره مسیر بعدی سیاست فدرال رزرو. این فلز گرانبها هفته گذشته را قویتر به پایان رساند؛ طلای نقدی حوالی ۴,۷۲۰ دلار در هر اونس معامله شد و قراردادهای آتی طلای آمریکا نزدیک ۴,۷۳۰.۷۰ دلار قرار گرفت، آن هم پس از آنکه حدود ۲.۳٪ در هفته رشد کرد. این تأیید میکند که طلا همچنان بهخوبی حمایت میشود، اما من وضعیت فعلی را یک بازار صعودی ساده و یکطرفه نمیبینم. حرکت بزرگ بعدی بهشدت به دادههای تورمی آمریکا، بازدهی واقعی، دلار، و تحولات مربوط به تنشهای آمریکا و ایران در خلیج فارس وابسته است.
مهمترین نکته برای من این است که طلا فقط به دلیل تقاضای کلاسیک پناهگاه امن رشد نمیکند. بازار فعلی پیچیدهتر است. سرمایهگذاران همزمان طلا را از چند مسیر قیمتگذاری میکنند: ریسک تورمی، انتظارات فدرال رزرو، بازدهی واقعی، دلار آمریکا، تنشهای خاورمیانه، نوسان نفت، و تنوعبخشی ذخایر بانکهای مرکزی. همین موضوع طلا را قوی نگه میدارد، اما در عین حال آن را در برابر واکنشهای تند کوتاهمدت آسیبپذیر میکند، اگر دادههای تورمی بازدهی اوراق خزانهداری را بالاتر ببرند.
ریسک ژئوپلیتیکی همچنان یک حمایت کلیدی است. تنشهای تازه آمریکا و ایران، حملات پیرامون هرمز، گزارشها درباره حوادث مربوط به نفتکشها، و رهگیری موشکها یا پهپادها در منطقه، تقاضای دفاعی را فعال نگه داشتهاند. حتی زمانی که قیمت نفت در ابتدا با امید به صلح کاهش یافت، طلا حمایت خود را بهطور کامل از دست نداد، زیرا نااطمینانی همچنان بالا باقی ماند. این به من نشان میدهد که سرمایهگذاران هنوز از طلا بهعنوان پوشش در برابر شوکهای ژئوپلیتیکی، ابهام سیاست گذاری، و نوسانات تورمی ناشی از انرژی استفاده میکنند.
همزمان، اخبار مربوط به صلح میتوانند سقف رشد طلا را محدود کنند. اگر بازارها باور کنند که توافق آمریکا و ایران واقعبینانهتر شده است، بخشی از پرمیوم پناهگاه امن میتواند از بین برود. اما واکنش همیشه ساده و مستقیم نیست. کاهش ریسک ژئوپلیتیکی میتواند ترسهای تورمی ناشی از نفت را نیز کم کند، دلار را تضعیف کند، و انتظارات کاهش نرخ بهره را دوباره زنده سازد. این موضوع میتواند همچنان با رشد نرخهای بهره از طلا حمایت کند، حتی اگر کانال پناهگاه امن ضعیفتر شود. بنابراین پرسش واقعی فقط این نیست که تنشها افزایش مییابند یا کاهش پیدا میکنند؛ بلکه این است که این تحولات قیمت نفت، انتظارات تورمی و قیمتگذاری فدرال رزرو را بالاتر میبرند یا پایینتر.
رویداد اصلی این هفته برای طلا، گزارش CPI آمریکا در روز سهشنبه، ۱۲ مه است. تورم تعیین خواهد کرد که آیا تمرکز بازارها بیشتر روی محافظت در برابر تورم قرار میگیرد یا روی ریسک نرخ بهره بالاتر. اگر CPI تیتر اصلی عمدتاً به دلیل انرژی داغ باشد، اما تورم هسته کنترلشده باقی بماند، طلا ممکن است همچنان حمایت شود، زیرا سرمایهگذاران هنوز به دنبال محافظت در برابر نااطمینانی تورمی و ریسک ژئوپلیتیکی خواهند بود. با این حال، اگر CPI هسته، تورم خدمات، مسکن، حملونقل و کالاهای حساس به واردات همگی قوی منتشر شوند، بازار میتواند بازدهی بالاتر اوراق بدهی خزانهداری و دلار قویتر را قیمتگذاری کند. این برای طلا در کوتاهمدت یک مانع کلیدی خواهد بود.
به همین دلیل، من بازدهی واقعی را بزرگترین ریسک کلان برای طلا میدانم. خود تورم همیشه برای این فلز منفی نیست. در بسیاری از موارد، نااطمینانی تورمی میتواند تقاضا برای طلا را افزایش دهد. مشکل زمانی آغاز میشود که تورم فدرال رزرو را مجبور کند برای مدت طولانیتری سیاست محدودکننده و انقباضی را حفظ کند و بازدهی واقعی را بالاتر ببرد. از آنجا که طلا سودی پرداخت نمیکند، بازدهی واقعی بالاتر هزینه فرصت نگهداری آن را افزایش میدهد. بنابراین ترکیب CPI بالا و PPI قوی برای طلا خطرناکتر از یک غافلگیری تورمی تیتر اصلی است که فقط از انرژی ناشی شده باشد.
چشمانداز فدرال رزرو همچنان رویداد مرکزی است. بازار کار آمریکا در حال سرد شدن است، اما از هم نشکسته؛ و همین به فدرال رزرو فضا میدهد که بتواند منتظر بماند. فشار نرمتر دستمزدها و اعتماد ضعیفتر مصرفکننده، احتمال انقباض تهاجمیتر را کاهش میدهد، اما اشتغال مقاوم و انتظارات تورمی بالا مانع از یک چرخش روشن به سمت سیاست انبساطی میشود. این ابهام سیاستی از طلا حمایت میکند، زیرا سرمایهگذاران مسیر شفافی برای نرخها، تورم یا رشد ندارند.
خردهفروشی در روز پنجشنبه، ۱۴ مه، دومین آزمون بزرگ خواهد بود. خردهفروشی برای طلا مهم است، زیرا مسیر فدرال رزرو را تعریف میکند. اگر خردهفروشی قوی بماند در حالی که تورم بالا است، بازارها ممکن است فدرال رزرو محدودکنندهتری را قیمتگذاری کنند؛ موضوعی که میتواند با بازدهی بالاتر و دلار قویتر بر طلا فشار وارد کند. اگر خردهفروشی ضعیف شود در حالی که تورم چسبنده باقی بماند، نگرانیهای رکود تورمی میتواند از طلا بهعنوان یک دارایی دفاعی حمایت کند. برای طلا، صعودیترین ترکیب دادههای مصرفکننده، تقاضای واقعی ضعیفتر همراه با اضطراب تورمی پایدار خواهد بود.
تقاضای فیزیکی ناهمگون باقی مانده، اما داستان ساختاری بلندمدت همچنان حمایتی است. قیمتهای بالا تقاضای هند را محدود کرده، در حالی که پریمیومهای چین همچنان محکم باقی ماندهاند. مهمتر اینکه بانک مرکزی چین در ماه آوریل برای هجدهمین ماه متوالی ذخایر طلای خود را افزایش داد. این موضوع کف بلندمدت طلا را از مسیر خرید بانکهای مرکزی، تنوعبخشی ذخایر، و تقاضا برای محافظت در برابر کاهش ارزش ارزها و ریسک ژئوپلیتیکی تقویت میکند.
در مجموع، من همچنان نسبت به طلا مثبت هستم، اما رویکرد خرید در اصلاحها را به تعقیب تهاجمی قیمتهای بالاتر ترجیح میدهم. پسزمینه گستردهتر هنوز از این فلز حمایت میکند: ریسک ژئوپلیتیکی بالا است، تقاضای بانکهای مرکزی قوی است، دلار نرمتر شده، و ابهام فدرال رزرو همچنان بالاست. با این حال، اگر دادههای تورمی آمریکا بازدهی واقعی را بالاتر ببرند، طلا ممکن است ابتدا اصلاح شود و سپس ساختار صعودی گستردهتر دوباره از سر گرفته شود.
تحلیل تکنیکال قیمت و چارت طلا
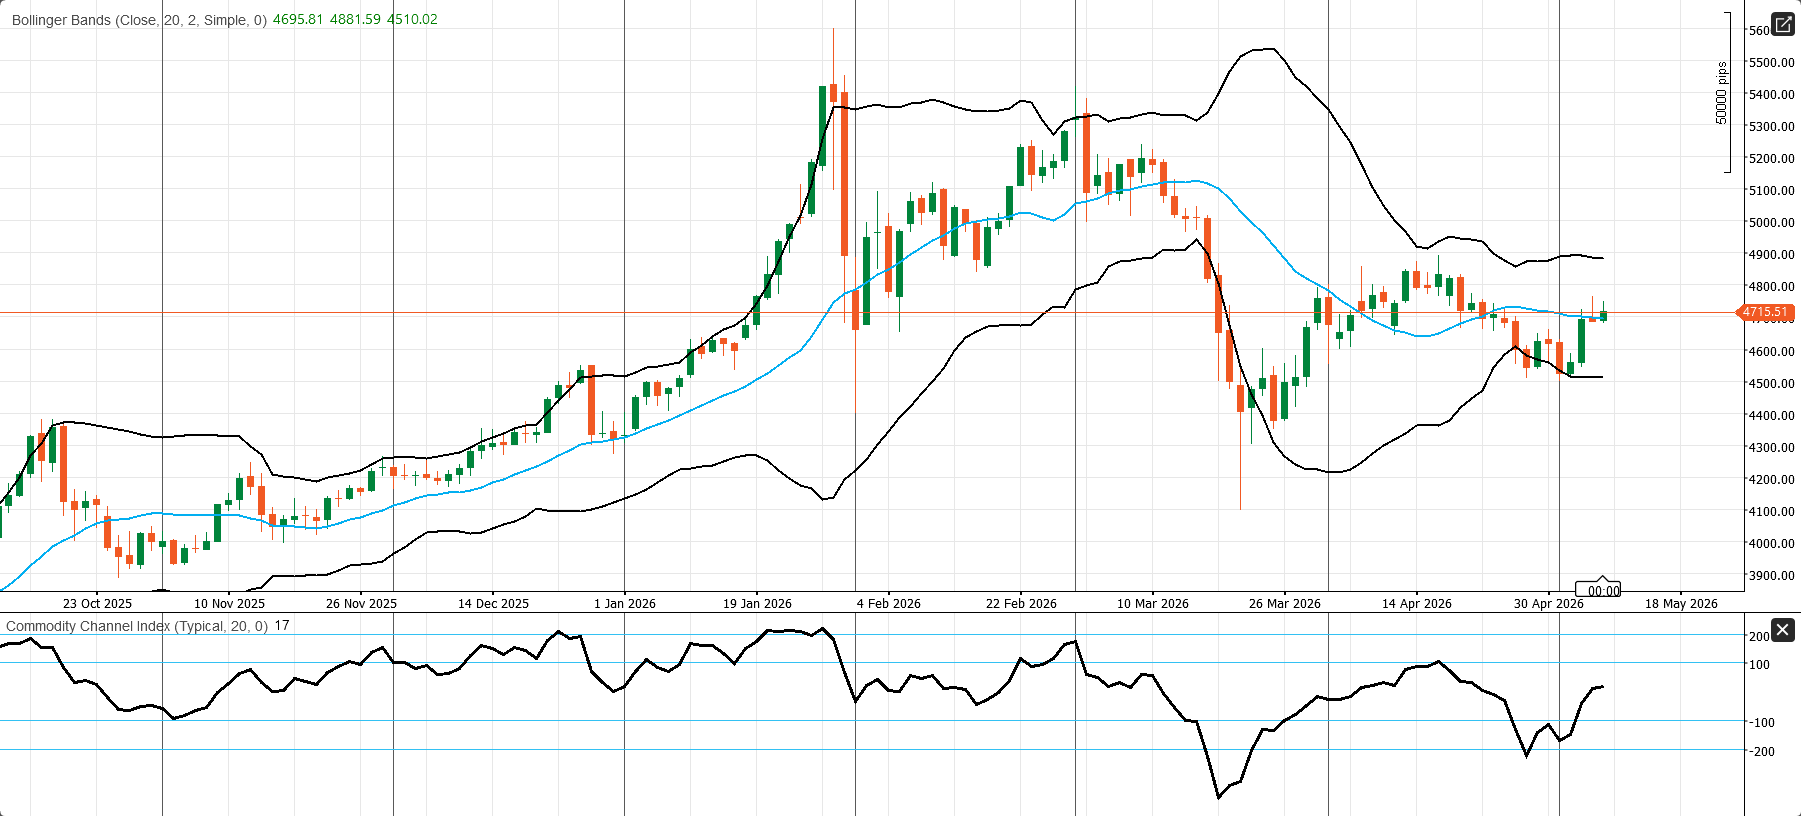
نمودار روزانه XAU/USD نشان میدهد که طلا پس از بازگشت اواخر مارس و عقبنشینی بعدی، وارد فاز تثبیت شده است. قیمت حوالی ۴,۷۱۵.۵۱ معامله میشود؛ کمی بالاتر از باند میانی بولینگر در ۴,۶۹۵.۸۱، در حالی که هنوز پایینتر از باند بالایی در ۴,۸۸۱.۵۹ و بهراحتی بالاتر از باند پایینی در ۴,۵۱۰.۰۲ قرار دارد. این موقعیت نشان میدهد که بازار دیگر در یک اصلاح تند قرار ندارد، اما هنوز هم ساختار شکست صعودی تمیزی را دوباره به دست نیاورده است.
از منظر ساختار قیمت، بازار ناحیه باند میانی را بهعنوان حمایت کوتاهمدت حفظ کرده است. این موضوع لحن فوری بازار را متعادل تا کمی سازنده نگه میدارد. نخستین مانع صعودی محدوده ۴,۷۵۰ تا ۴,۸۰۰ است، در حالی که مقاومت مهمتر نزدیک باند بالایی بولینگر در ۴,۸۸۱.۵۹ قرار دارد. بسته شدن روزانه تمیز بالای این ناحیه، سناریوی ادامه صعودی را تقویت میکند و ابتدا مسیر را دوباره به سمت ۵,۰۰۰ باز خواهد کرد. در سمت نزولی، نخستین حمایت کلیدی نزدیک باند میانی در ۴,۶۹۵.۸۱ قرار دارد و پس از آن باند پایینی نزدیک ۴,۵۱۰.۰۲ دیده میشود.
مومنتوم بیشتر خنثی است تا تهاجمی. CCI نزدیک ۱۷ قرار دارد، که نشان میدهد مومنتوم صعودی وجود دارد، اما هنوز به اندازهای قوی نیست که یک حرکت تکانهای تازه را نشان دهد. در عمل، این بازاری است که تلاش میکند بالای حمایت پایهسازی کند، نه بازاری که هنوز وارد یک روند شکست تأییدشده شده باشد.
چشمانداز هفتگی بازار انرژی و WTI:
دیپلماسی در برابر اختلال، نفت را پرنوسان نگه میدارد
بازار انرژی در وضعیت پرنوسان خنثی تا متمایل به خرید وارد هفته ۱۱ تا ۱۶ مه ۲۰۲۶ میشود. نفت همچنان از ریسک ژئوپلیتیکی، محدودیت کشتیرانی از مسیر تنگه هرمز، کاهش ذخایر نفتی آمریکا، و فشردگی بازار فرآوردههای پالایشی حمایت میگیرد. با این حال، این یک شکست صعودی روشن نیست، زیرا معاملهگران همزمان احتمال کاهش تنش میان آمریکا و ایران، تخریب تقاضا بر اثر قیمتهای بالا، و ضعف مصرف جهانی را نیز قیمتگذاری میکنند. از نگاه من، WTI همچنان از نظر بنیادین حمایت میشود، اما حرکت بعدی بهشدت به این بستگی دارد که آیا دیپلماسی پرمیوم جنگ را حذف میکند یا ریسک هرمز نگرانیهای عرضه را زنده نگه میدارد.
نفت هفتهای بسیار پرنوسان داشت. Brent و WTI زمانی که بازارها شروع به قیمتگذاری احتمال یک چارچوب صلح میان آمریکا و ایران کردند، بهشدت افت کردند. برنت به زیر محدوده ۱۱۰ دلار رفت و در مقطعی نزدیک کفهای ۱۰۰ دلاری معامله شد، در حالی که WTI به سمت محدوده ۹۵ تا ۹۶ دلار سقوط کرد. تسویه قبلی بزرگی فروش را نشان داد: برنت در ۱۰۱.۲۷ دلار بسته شد، با افت ۸.۶۰ دلار یا ۷.۸۳٪، در حالی که WTI در ۹۵.۰۸ دلار بسته شد، با افت ۷.۱۹ دلار یا ۷.۰۳٪. تا جمعه، WTI در ۹۵.۴۲ دلار بسته شد و ۰.۶۴٪ در روز رشد کرد، در حالی که برنت در ۱۰۱.۲۹ دلار بسته شد و ۱.۲۳٪ افزایش یافت. با این حال، هر دو شاخص بیش از ۶٪ افت هفتگی ثبت کردند؛ موضوعی که نشان میدهد بازار تا چه اندازه به تیترهای صلح و اخبار کشتیرانی مرتبط با هرمز حساس است.
محرک اصلی همچنان تنگه هرمز است. در ابتدای هفته، نفت افت کرد، زیرا معاملهگران فرض کردند که یک چارچوب صلح میتواند در نهایت کشتیرانی تجاری را عادی کند و پرمیوم فوری ریسک جنگ را کاهش دهد. اما مسیر نزولی روشن نبود، زیرا تنگه همچنان عملاً محدود باقی ماند و ریسکهای نظامی دوباره بازگشتند. گزارش شد که ایران یک پروتکل جدید برای نفتکشها معرفی کرده که کشتیها را ملزم میکند پیش از عبور از تنگه، فرم «اظهارنامه اطلاعات کشتی» را تکمیل کنند. این موضوع ابهام را برای کشتیرانی، بیمه و جریانهای انرژی افزایش داد؛ بهویژه برای شناورهایی که با این الزامات همراهی نکنند.
وضعیت امنیتی نیز ناپایدار باقی ماند. گزارشهایی درباره پاسخهای نظامی آمریکا به حملات ایران علیه سه ناو جنگی آمریکا، یک نفتکش با پرچم ایران که در منطقه خلیج فارس از کار افتاده بود، و رهگیری موشکها و پهپادها از سوی امارات، پرمیوم ژئوپلیتیکی را فعال نگه داشت. به همین دلیل، من فکر نمیکنم نفت هنوز بتواند یک محیط عرضه عادی را بهطور کامل قیمتگذاری کند. دیپلماسی ممکن است همچنان زنده باشد، اما بازار فیزیکی تا زمانی که مسیرهای کشتیرانی قابل اتکاتر نشوند، نمیتواند ریسک هرمز را حذف کند.
دادههای ذخایر آمریکا حمایت بیشتری به WTI دادند، هرچند تحولات ژئوپلیتیک همچنان محرک اصلی باقی ماند. ذخایر تجاری نفت خام آمریکا در هفته منتهی به ۱ مه با کاهش ۲.۳ میلیون بشکهای به ۴۵۷.۲ میلیون بشکه رسید. ذخایر بنزین ۲.۵ میلیون بشکه کاهش یافت و ذخایر فرآوردههای تقطیری نیز ۱.۳ میلیون بشکه افت کرد. کل ذخایر تجاری نفتی ۵.۹ میلیون بشکه کاهش یافت. این مهم است، زیرا نفت خام فقط با ترس ژئوپلیتیکی حمایت نمیشود؛ بازار فیزیکی آمریکا نیز نشانههایی از تنگتر شدن عرضه را نشان میدهد.
بازار فرآوردهها بهویژه اهمیت دارد. ذخایر بنزین حدود ۴٪ پایینتر از میانگین پنجساله است، در حالی که ذخایر فرآوردههای تقطیری حدود ۱۱٪ زیر میانگین پنجساله قرار دارد. این وضعیت بازار فرآوردههای پالایشی را فشرده نگه میدارد و از طریق حاشیه سود پالایشگاهها از تقاضای نفت خام حمایت میکند. کل فرآوردههای عرضهشده در جدیدترین دوره چهار هفتهای بهطور میانگین ۲۰.۳ میلیون بشکه در روز بود که نسبت به دوره مشابه سال قبل ۲.۶٪ افزایش داشت. بنزین موتوری عرضهشده بهطور میانگین ۹.۰ میلیون بشکه در روز بود و ۱.۰٪ افزایش یافت، و فرآوردههای تقطیری عرضهشده بهطور میانگین ۳.۸ میلیون بشکه در روز بود و ۳.۵٪ رشد کرد. با این حال، سوخت جت عرضهشده نسبت به سال قبل ۶.۲٪ کاهش داشت که نشان میدهد اختلالات هوانوردی و هزینههای بالای سوخت هنوز بخشی از پایه تقاضا را تحت فشار قرار میدهد.
بزرگترین عامل نزولی مقابل بازار، تخریب تقاضای جهانی است. گزارش ماه آوریل بازار نفت آژانس بینالمللی انرژی پیشبینی کرد که تقاضای جهانی نفت در سال ۲۰۲۶ به میزان ۸۰ هزار بشکه در روز کاهش یابد؛ یک تنزل بزرگ نسبت به انتظار قبلی برای رشد ۷۳۰ هزار بشکه در روز. آژانس همچنین برآورد کرد که تقاضای جهانی در ماه مارس نسبت به سال قبل ۸۰۰ هزار بشکه در روز و در آوریل ۲.۳ میلیون بشکه در روز کاهش یافته است؛ زیرا قیمتهای بالا، اختلال ناشی از درگیری و کاهش دسترسی به سوخت، مصرف را تحت فشار قرار دادند. این دلیل اصلی است که من در هر رالی، WTI را با شدت دنبال نمیکنم. شوک عرضه برای نفت صعودی است، اما اگر قیمتها خیلی سریع افزایش یابند و به مصرف آسیب بزنند، بازار شروع به قیمتگذاری تقاضای ضعیفتر میکند.
تازهترین چشمانداز کوتاهمدت انرژی EIA نیز نشان میدهد که ریسک اختلال تا چه اندازه بزرگ باقی مانده است. این گزارش برآورد کرد که توقف تولید در عراق، عربستان سعودی، کویت، امارات، قطر و بحرین در ماه مارس به ۷.۵ میلیون بشکه در روز رسید و انتظار میرفت در آوریل به ۹.۱ میلیون بشکه در روز افزایش یابد، پیش از آنکه در صورت ازسرگیری تدریجی ترافیک تنگه هرمز در ماه مه، به ۶.۷ میلیون بشکه در روز کاهش پیدا کند. EIA همچنین انتظار دارد برنت در سهماهه دوم ۲۰۲۶ نزدیک ۱۱۵ دلار در هر بشکه به اوج برسد و سپس در ادامه با کاهش تدریجی توقف تولید، پایینتر بیاید.
عرضه آمریکا به اندازهای تهاجمی واکنش نشان نمیدهد که بتواند پرمیوم ریسک را حذف کند. Baker Hughes گزارش داد که تعداد کل دکلهای نفت و گاز آمریکا با افزایش یک واحدی به ۵۴۸ رسید، در حالی که دکلهای نفتی با افزایش دو واحدی به ۴۱۰ رسیدند؛ بالاترین سطح از میانه آوریل. این در حاشیه کمی نزولی است، اما تعداد کل دکلها هنوز ۳۰ دکل یا ۵٪ کمتر از دوره مشابه سال گذشته است. واکنش عرضه همچنان بسیار کوچکتر از آن است که بتواند ریسک خلیج فارس را خنثی کند.
برای هفته پیشرو، من CPI آمریکا در روز سهشنبه، ۱۲ مه، PPI در روز چهارشنبه، ۱۳ مه، و خردهفروشی به همراه قیمتهای واردات/صادرات در روز پنجشنبه، ۱۴ مه را دنبال خواهم کرد. این دادهها اهمیت دارند، زیرا قیمت نفت اکنون مستقیماً به انتظارات تورمی، قیمتگذاری فدرال رزرو، دلار آمریکا، بازدهی اوراق خزانهداری و تقاضای مصرفکننده وابسته است.
دیدگاه نهایی من این است که WTI همچنان در یک فاز تثبیت پرنوسان با ریسک صعودی قرار دارد. تا زمانی که WTI بالای محدوده ۹۲ تا ۹۰ دلار بماند، ساختار گستردهتر سازنده باقی میماند. شکست بالای ۱۰۰ دلار مومنتوم صعودی تازه را تأیید میکند، بهویژه اگر تنشهای هرمز تشدید شود. شکست زیر ۹۰ دلار نشان میدهد بازار سریعتر از انتظار در حال حذف پرمیوم ژئوپلیتیکی است.
تحلیل تکنیکال WTI
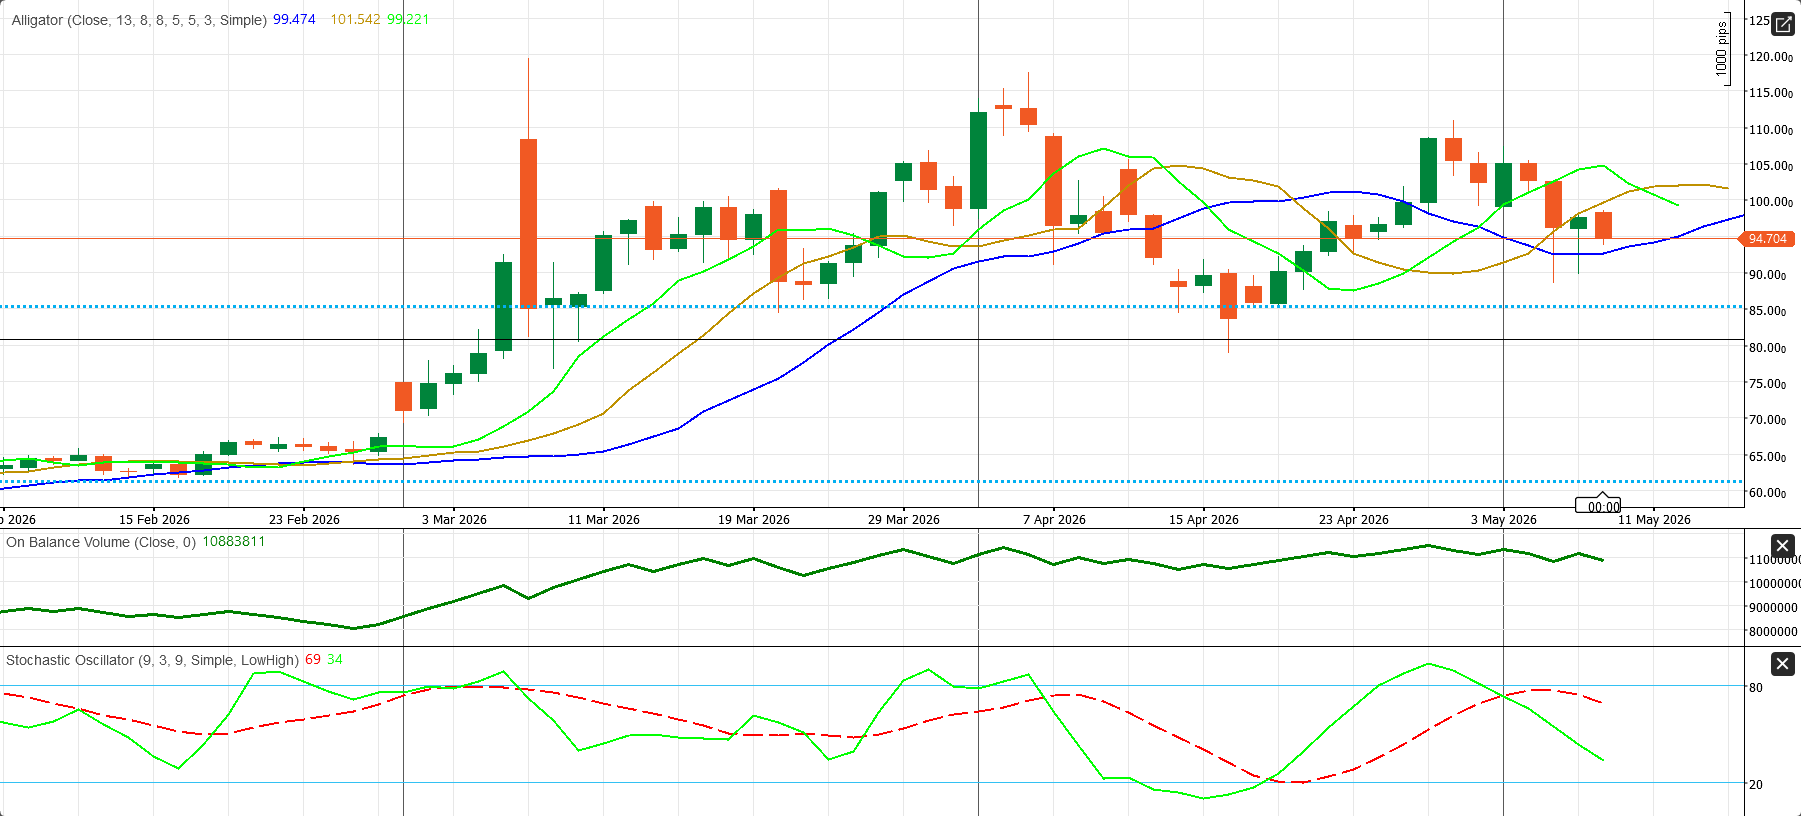
نمودار روزانه WTI بازاری را نشان میدهد که ساختار احیای تمیزتر قبلی را از دست داده و اکنون دوباره زیر راهنماهای پویای اصلی روند خود معامله میشود. قیمت حوالی ۹۴.۷۰ قرار دارد، در حالی که خط Alligator jaw نزدیک ۹۹.۴۷، خط teeth نزدیک ۱۰۱.۵۴، و خط lips نزدیک ۹۹.۲۲ قرار گرفتهاند. با قرار گرفتن قیمت زیر هر سه خط، ساختار فوری همچنان ضعیف است و رالیها هنوز در برابر فشار فروش آسیبپذیرند.
از منظر ساختار قیمت، بازار از محدوده ۸۵.۰۰ بازگشته، اما تاکنون نتوانسته دوباره بالای خوشه مقاومتی گسترده ۹۹.۰۰ تا ۱۰۱.۵۰ تثبیت شود. این وضعیت محدوده ۹۴.۷۰ تا ۹۵.۰۰ را به ناحیه پیوت فوری تبدیل میکند. اگر WTI نتواند بالای این ناحیه پایهسازی کند، نمودار ابتدا همچنان به سمت ۹۰.۰۰ اشاره خواهد داشت و پس از آن ناحیه حمایتی مهمتر نزدیک ۸۵.۰۰ تا ۸۶.۰۰ قرار میگیرد. در سمت صعودی، نخستین مانع واقعی همچنان خوشه Alligator است و فقط یک حرکت پایدار دوباره بالای ۹۹.۲۰ میتواند تصویر تکنیکال را بهطور معنادار بهبود دهد.
اندیکاتورهای حمایتی بیشتر به احتیاط اشاره میکنند تا اطمینان در سمت خرید. On-Balance Volume نسبت به پایه ژانویه همچنان بالا باقی مانده، اما از سقفهای اخیر صاف شده و چرخش نزولی داشته است؛ موضوعی که نشان میدهد انباشت خریداران سرد شده است. همزمان، نوسانگر Stochastic در حال بازگشت است و خط سریع بالاتر از خط سیگنال قرار دارد، اما این حرکت بیشتر شبیه یک تلاش برای احیا درون یک ساختار ضعیف است تا یک بازگشت صعودی تأییدشده. در عمل، نمودار یک موضع کمی نزولی را ترجیح میدهد، مگر اینکه قیمت بتواند باند مقاومتی Alligator را دوباره پس بگیرد.
چشمانداز هفتگی بازار کریپتو:
بیتکوین روند را حفظ کرده، اما CPI، جریانهای ETF و ریسک هرمز حرکت بعدی را تعیین خواهند کرد
بازار کریپتو در وضعیت خنثی اما رو به بهبود وارد هفته ۱۰ تا ۱۶ مه میشود؛ در حالی که بیتکوین همچنان یک روند میانمدت سازنده را حفظ کرده، اما با یک فضای احساسی کوتاهمدت شکنندهتر روبهروست. بیتکوین از محدوده روانی مهم ۸۰,۰۰۰ دلار دفاع کرده، اما بازار دیگر با یک ساختار ریسکپذیری کاملاً تمیز معامله نمیشود. حرکت بزرگ بعدی به چهار محرک اصلی وابسته خواهد بود: دادههای تورمی آمریکا، جریانهای ETF، اشتهای ریسک گستردهتر، و تیترهای ژئوپلیتیکی آمریکا و ایران پیرامون تنگه هرمز و خلیج فارس.
بیتکوین هفته گذشته را با تصویری ترکیبی اما همچنان مقاوم به پایان رساند. BTC روز جمعه همزمان با فشار دوباره تنشهای آمریکا و ایران بر داراییهای پرریسک افت کرد و حوالی ۷۹,۸۴۰ تا ۷۹,۸۹۹ دلار معامله شد و برای مدتی کوتاه زیر ۸۰,۰۰۰ دلار رفت. با این حال، با وجود این عقبنشینی روزانه، بیتکوین همچنان حدود ۱.۳٪ در هفته رشد کرد و ششمین رشد هفتگی متوالی خود را ثبت کرد. این موضوع اهمیت دارد، زیرا نشان میدهد خریداران هنوز از روند صعودی گستردهتر دفاع میکنند، حتی در حالی که احساسات کوتاهمدت ضعیف میشود.
دیدگاه فعلی من نسبت به بیتکوین خنثی تا متمایل به خرید است، اما این یک شکست مومنتومی روشن نیست. BTC حوالی ۸۰,۱۳۶ دلار معامله میشود، در حالی که ETH نزدیک ۲,۳۰۷ دلار قرار دارد. تا زمانی که بیتکوین بالای حمایت کلیدی اطراف محدوده ۸۰,۰۰۰ دلار باقی بماند، من اصلاحها را بیشتر فرصت میبینم تا نشانه شکست تأییدشده. با این حال، ترجیح میدهم نزدیک مقاومت، بیتکوین را تهاجمی دنبال نکنم؛ مگر اینکه جریان ورودی ETFها دوباره بهبود یابد و CPI آمریکا از یک محیط بازدهی پایینتر و دلار ضعیفتر حمایت کند.
حمایت اصلی بیتکوین همچنان از سمت تقاضای نهادی، جریانهای ورودی ETF و بهبود فضای مقرراتی میآید. بیتکوین در آوریل نزدیک ۱۲٪ رشد کرد که بهترین عملکرد ماهانه آن در یک سال بود؛ رشدی که با ورود سرمایه به ETFهای اسپات بیتکوین فهرستشده در آمریکا حمایت شد. دادههای SoSoValue نشان داد که جریان خالص ورودی ETFها در آوریل به ۱.۹۷ میلیارد دلار رسید؛ قویترین جریان ورودی ماهانه از اکتبر ۲۰۲۵. این یک سیگنال صعودی مهم است، زیرا تأیید میکند سرمایهگذاران نهادی همچنان حاضرند در زمان اصلاحها، سرمایه را به بیتکوین اختصاص دهند.
با این حال، تقاضای ETF حمایتی است، اما یکطرفه نیست. دادههای Farside جریانهای ورودی قوی در ابتدای هفته را نشان داد، از جمله ۴۶۷.۳ میلیون دلار در ۵ مه و ۴۶.۲ میلیون دلار در ۶ مه، پیش از آنکه جریانها منفی شوند؛ با خروج ۲۶۸.۵ میلیون دلار در ۷ مه و خروج دیگری به ارزش ۲۰.۹ میلیون دلار در ۸ مه. CoinShares نیز ورود ۱۱۷.۸ میلیون دلار به محصولات سرمایهگذاری دارایی دیجیتال را گزارش کرد که پنجمین هفته متوالی مثبت را نشان میدهد، اما مشارکت محدودتر شد و احساسات در پایان هفته ضعیف شد. بیتکوین با ورود ۱۹۲.۱ میلیون دلار پیشتاز بود، در حالی که اتریوم شاهد خروج ۸۱.۶ میلیون دلار بود.
این وضعیت یک تصویر نهادی ترکیبی ایجاد میکند. سرمایه همچنان وارد بازار کریپتو میشود، اما مومنتوم دیگر گسترده یا خودکار نیست. بیتکوین برای به چالش کشیدن قانعکنندهتر محدوده مقاومتی ۸۰,۰۰۰ تا ۸۲,۰۰۰ دلار به جریانهای ورودی تازه ETF نیاز دارد. اگر خروج سرمایه از ETFها ادامه پیدا کند، معاملهگران ممکن است حرکت اخیر بالای ۸۰,۰۰۰ دلار را بهعنوان یک تلاش شکست ناموفق تفسیر کنند.
بزرگترین رویداد کلان این هفته برای کریپتو، گزارش CPI آمریکا در روز سهشنبه، ۱۲ مه است. CPI اهمیت دارد، زیرا بیتکوین هنوز مانند یک دارایی کلان پرریسک و با بتای بالا معامله میشود، نه یک پناهگاه امن خالص. گزارش نرم تورم احتمالاً از بیت کوین حمایت میکند، زیرا بازدهی اوراق خزانهداری را پایین میآورد، دلار آمریکا را تضعیف میکند، و این ایده را دوباره زنده میکند که فدرال رزرو در نهایت میتواند سیاست پولی را تسهیل کند. گزارش داغ تورم، بهویژه در خدمات هسته، مسکن و گروههای تورمی چسبنده، منفی خواهد بود، زیرا میتواند بازدهی را بالاتر ببرد، دلار را تقویت کند، و اشتها برای داراییهای سفتهبازانه را کاهش دهد.
بازار همچنین PPI روز چهارشنبه، قیمتهای واردات/صادرات و خردهفروشی روز پنجشنبه، و احساسات گستردهتر والاستریت را دنبال خواهد کرد. اگر تورم داغ باقی بماند در حالی که خردهفروشی ضعیف شود، کریپتو میتواند با یک چیدمان دشوار شبهرکود تورمی روبهرو شود: بازدهی بالاتر، مصرف ضعیفتر، و اشتهای ریسک پایینتر. اگر CPI سرد شود و خردهفروشی باثبات بماند، بیتکوین و سهام مرتبط با کریپتو میتوانند از بازگشت روایت فرود نرم سود ببرند.
ژئوپلیتیک یک محرک بزرگ دیگر است. تنشهای تازه آمریکا و ایران پیرامون تنگه هرمز و خلیج فارس در پایان هفته به احساسات کریپتو ضربه زد. بیتکوین و آلتکوینها مانند داراییهای پرریسک معامله شدند، نه پناهگاههای امن. این مهم است، زیرا تأیید میکند کریپتو همچنان نسبت به نقدینگی، احساسات سهام، قیمت نفت و ریسک کلان حساس است. اگر تنشها کاهش یابد، کریپتو میتواند سریعاً احیا شود، زیرا تقاضای ETF و پیشرفت مقرراتی همچنان حمایتی هستند. اما اگر تنشها تشدید شود و قیمت نفت بهشدت افزایش یابد، کریپتو میتواند دوباره با فروش مواجه شود، زیرا سرمایهگذاران مواجهه خود با داراییهای سفتهبازانه را کاهش میدهند.
آلتکوینها همچنان ضعیفتر از بیتکوین هستند. اتر نزدیک ۲,۲۸۴.۷۵ دلار معامله شد و حدود ۱.۹۶٪ کاهش یافت، در حالی که XRP نزدیک ۱.۳۸۳۸ دلار بود و حدود ۲.۶۹٪ افت کرد. سولانا حوالی ۸۸.۴ دلار معامله شد و کاردانو نزدیک ۰.۲۶۳۵ دلار قرار داشت. دوجکوین حدود ۴٪ افت کرد، که نشان میدهد میمکوینها هنگام تضعیف اشتهای ریسک آسیبپذیرتر باقی میمانند. دیدگاه من نسبت به آلتکوینها خنثی تا متمایل به فروش است، تا زمانی که بیتکوین با حجم قویتر و تأیید ETF به سمت بالا نشکند.
مقررات هم سیگنالهای مثبت و هم منفی ایجاد کرد. در سمت مثبت، Circle Internet Group پس از استقبال سرمایهگذاران از یک مصالحه دوحزبی درباره قانونگذاری استیبلکوینها، ۱۶.۱٪ جهش کرد. این چارچوب محدودکننده به نظر میرسد، اما مخرب نیست، و میتواند اعتماد نهادی به صادرکنندگان استیبلکوین، مسیرهای پرداخت و صرافیهای سازگار با مقررات را بهبود دهد. Coinbase نیز از مومنتوم استیبلکوین سود برد.
در سمت منفی، بایننس دوباره به مرکز ریسک مقرراتی بازگشت. طبق گزارشها، وزارت خزانهداری آمریکا خواستار رعایت قویتر یک برنامه نظارتی مرتبط با تخلفات تحریمی و ضدپولشویی بایننس در سال ۲۰۲۳ شده است. گزارشهایی که ادعا میکردند بیش از ۱ میلیارد دلار رمزارز در سالهای ۲۰۲۴ و ۲۰۲۵ از طریق بایننس به نهادهای مرتبط با ایران منتقل شده، فشار را افزایش داد. BNB حدود ۱.۶٪ تا ۱.۷٪ کاهش یافت و نزدیک ۶۳۸ دلار قرار گرفت، و من تا زمانی که ریسک انطباق مقرراتی روشن نشود، نسبت به BNB دیدگاه متمایل به فروش دارم.
ریسکهای مربوط به شرکتهای خاص نیز اهمیت دارند. Strategy به ارزش ۲.۵۴ میلیارد دلار بیتکوین خرید، اما زیان عملیاتی سهماهه اول آن به ارزش ۱۴.۴۷ میلیارد دلار، که عمدتاً ناشی از زیانهای تحققنیافته داراییهای دیجیتال بود، نگرانی ایجاد کرد. این شرکت تا ۳ مه، ۸۱۸,۳۳۴ بیتکوین در اختیار داشت که ارزش بازار آن ۶۴.۱۴ میلیارد دلار بود و میانگین هزینه خرید آن حدود ۷۵,۵۳۷ دلار قرار داشت. اظهارنظر Michael Saylor مبنی بر اینکه "استراتژی" ممکن است بخشی از بیتکوین خود را برای تأمین سود سهام بفروشد، قدرت روایت صعودی را نیز کاهش داد.
در مجموع، من بازار کریپتو را بهعنوان مقاومت تحت رهبری بیتکوین با افزایش ریسک کوتاهمدت میبینم. BTC بالای ۸۰,۰۰۰ دلار همچنان سازنده است، اما بازار برای ادامه رالی به CPI نرم، بازگشت جریانهای ورودی ETF، و آرامتر شدن شرایط ژئوپلیتیکی نیاز دارد. استراتژی من خرید در اصلاحها بالای حمایتهای کلیدی است، اما تا زمانی که تأیید کلان و ETF بهتر نشود، از تعقیب قیمت نزدیک مقاومت خودداری میکنم.
تحلیل تکنیکال BTC/USD
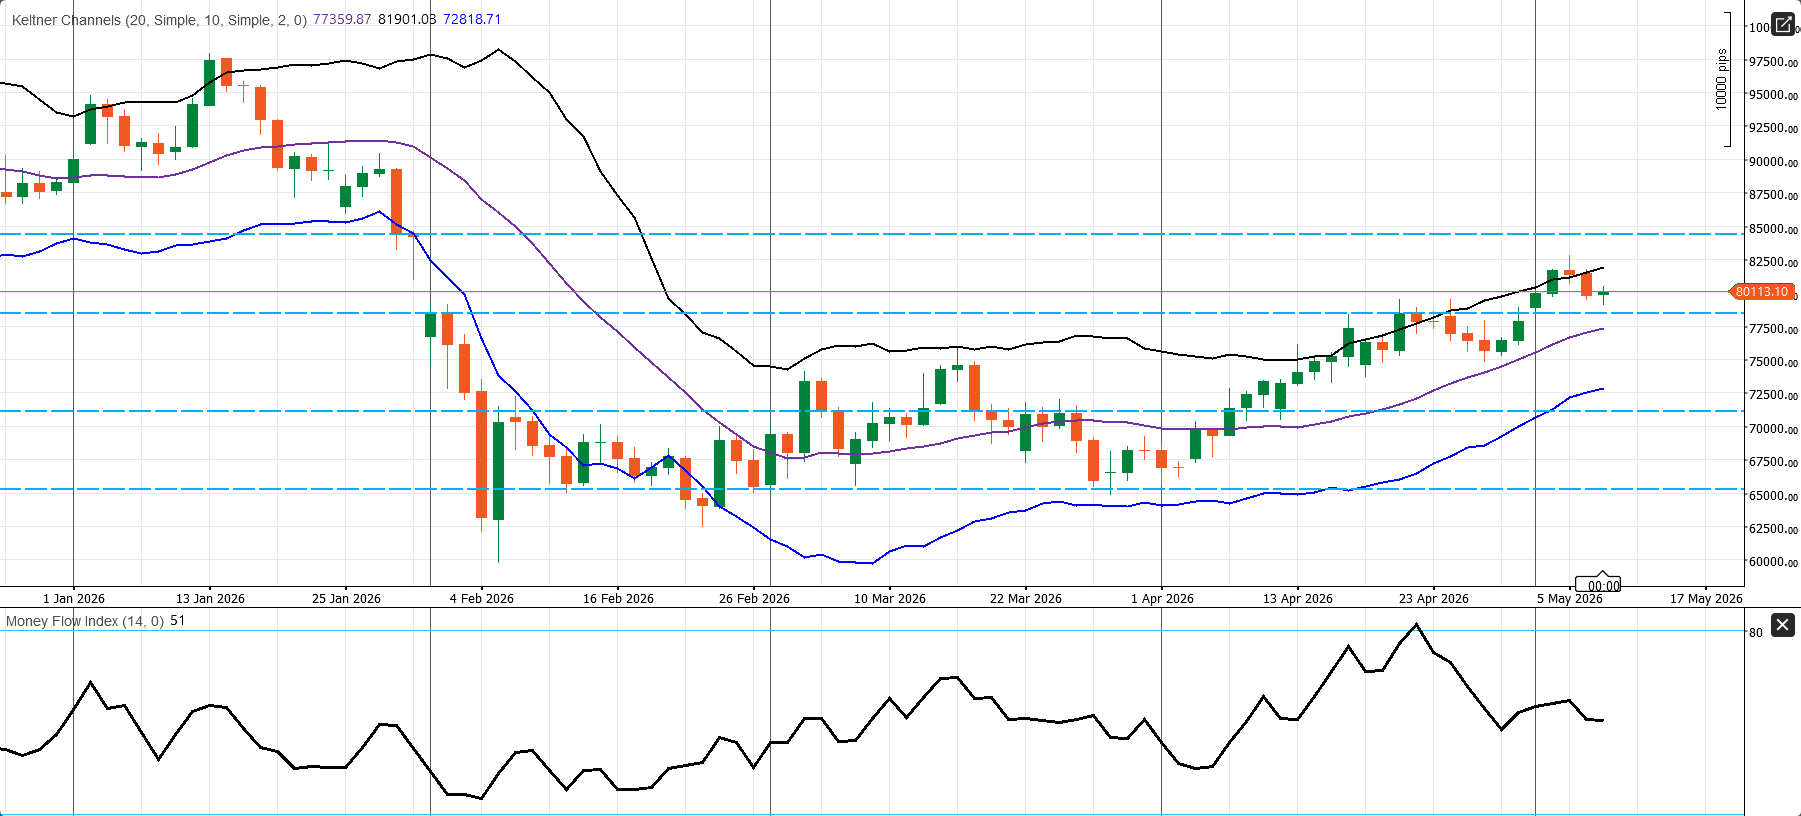
نمودار روزانه BTC/USD همچنان سازنده است، اما بازار دیگر در مرحله اولیه احیا قرار ندارد. قیمت حوالی ۸۰,۱۱۳.۱۰ معامله میشود؛ بالاتر از خط میانی کلتنر در ۷۷,۳۵۹.۸۷ و کاملاً بالاتر از باند پایینی در ۷۲,۸۱۸.۷۱، در حالی که هنوز پایینتر از باند بالایی در ۸۱,۹۰۱.۰۸ قرار دارد. این موقعیت نشان میدهد که بیتکوین هنوز در نیمه بالایی کانال روند اخیر خود معامله میشود، که تمایل کلی را مثبت نگه میدارد.
ساختار نمودار نیز یک بازگشت قوی از کف اواخر مارس و اوایل آوریل را نشان میدهد و سپس حرکت دوباره به محدوده ۸۰,۰۰۰ تا ۸۲,۰۰۰ دلار را تأیید میکند. این ناحیه اکنون باند مقاومتی فوری است. شکست روزانه تمیز بالای ۸۱,۹۰۰ تا ۸۲,۰۰۰ دلار سناریوی ادامه صعودی را تقویت میکند و ابتدا فضا را به سمت ۸۵,۰۰۰ دلار باز خواهد کرد. در سمت نزولی، نخستین حمایت مهم محدوده ۷۷,۳۰۰ تا ۷۷,۵۰۰ دلار اطراف خط میانی کلتنر است، در حالی که ناحیه حمایتی گستردهتر نزدیک ۷۲,۸۰۰ دلار باقی میماند.
مومنتوم حمایتی است، اما تهاجمی نیست. Money Flow Index در سطح ۵۱ قرار دارد، که نشان میدهد فشار خرید همچنان وجود دارد، اما دیگر بیش از حد داغ نیست. در عمل، نمودار از یک موضع محتاطانه صعودی حمایت میکند، اما همزمان میگوید بازار به یک حرکت تأییدشده از مقاومت بالاسری نیاز دارد، نه تعقیب کورکورانه قیمت زیر آن.
Comments