 English
 پارسی


مشاهده ویدیو تحلیلی
ایالات متحده
هفته گذشته سناریوی پایه بازار درباره اقتصاد آمریکا را دوباره تقویت کرد: «کندتر اما همچنان مقاوم»—محیطی که میتواند موضع فدرال رزرو برای «نرخهای بالاتر برای مدت طولانیتر» را توجیه کند و زمانبندی کاهش نرخها را بهشدت به چند داده بعدی تورم و بازار کار وابسته نگه میدارد. هفته پیشرو به دلیل تعطیلی ها، کوتاهتر است و تمرکز بیشتری بر گزارشهای درآمدی دارد؛ در چنین شرایطی، نرخها و تیترهای مرتبط با فدرال رزرو احتمالاً همچنان عوامل نوسانساز اصلی برای هم دلار و هم مضربهای ارزشگذاری بازار سهام آمریکا خواهند بود.
مرور اقتصاد آمریکا — هفته دوم ۲۰۲۶
کاهش تورم، فعالیت قوی اقتصادی، بازار کار مقاوم، و بازار مسکنی که به سرعت به نرخها واکنش نشان میدهد—در حالی که سازندگان همچنان محتاطاند.
هفته دوم ۲۰۲۶ یک پیام کلانِ عمدتاً سازنده ارائه کرد. شتاب رشد قوی باقی ماند، تورم هسته به کاهش ادامه داد و شرایط بازار کار همچنان فشرده بود. در مجموع، به نظر میرسد اقتصاد از نظر قیمتها در حال خنک شدن است، بدون آنکه فعالیت بهطور معناداری دچار افت شود؛ ترکیبی که معمولاً فدرال رزرو را به سمت صبر و احتیاط، به جای کاهش سریع نرخها، متمایل نگه میدارد.
رشد و فعالیت واقعی: شتاب همچنان قوی است
شاخصهای پُرفرکانسِ رصد رشد در سطح بالایی باقی ماندند. برآورد GDPNow بانک فدرال آتلانتا برای سهماهه چهارم روی ۵.۳٪ قوی باقی ماند (در برابر ۵.۱٪ مورد انتظار/قبلی) و این دیدگاه را تقویت کرد که اقتصاد با شتابِ انتقالیافته قابلتوجهی وارد ۲۰۲۶ شده است.
دادههای مهم اقتصادی نیز مثبت بود:
- تولیدات صنعتی (دسامبر): +۰.۴٪ ماهبهماه (در برابر +۰.۱٪ مورد انتظار؛ +۰.۴٪ قبلی)
- تولیدات کارخانهای (دسامبر): +۰.۲٪ ماهبهماه (در برابر -۰.۲٪ مورد انتظار؛ +۰.۳٪ قبلی)
- نرخ بهرهبرداری از ظرفیت تولید: ۷۶.۳٪ (در برابر ۷۶.۰٪ مورد انتظار؛ ۷۶.۱٪ قبلی)
نظرسنجیهای منطقهایِ تولید نیز لحن بهتری را تأیید کردند:
- بانک فدرال فیلادلفیا (ژانویه): ۱۲.۶ (در برابر -۱.۶ مورد انتظار؛ -۸.۸ قبلی)
- امپایر استیت نیویورک (ژانویه): ۷.۷۰ (در برابر ۰.۸۰ مورد انتظار؛ -۳.۷۰ قبلی)
در جزئیات بانک فدرال فیلادلفیا، نشانههای تقاضا بهتر شد (سفارشهای جدید ۱۴.۴ در برابر ۵.۷)، در حالی که تمایلات سرمایهگذاری ثابت ماند (CAPEX ۳۰.۳ در برابر ۲۹.۱). فشار قیمتی بالا باقی ماند اما اندکی کاهش یافت (Prices Paid ۴۶.۹ در برابر ۴۹.۳) و مؤلفه اشتغال تعدیل شد (۹.۷ در برابر ۱۳.۰). در مجموع، تصویر رشد بیشتر به «تابآوری» اشاره دارد تا «ریزش».
تورم: هسته کنترلشده است، اما علائم پایه ناهمگون ماند
گزارشهای تورم مصرفکننده امیدوارکننده بودند، بهویژه در بخش هسته:
- CPI (دسامبر): ۰.۳٪ ماهبهماه؛ ۲.۷٪ سالبهسال (مطابق انتظار)
- Core CPI (دسامبر): ۰.۲٪ ماهبهماه (کمتر از ۰.۳٪ مورد انتظار)؛ ۲.۶٪ سالبهسال (کمتر از ۲.۷٪ مورد انتظار)
این موضوع روایت کاهش تورم را حفظ میکند و نشان میدهد تورم میتواند حتی با حفظ سطح فعالیت، به کاهش خود ادامه دهد.
با این حال، شاخصهای بالادستی/کالاهای قابل مبادله قویتر بودند:
- قیمتهای وارداتی (نوامبر): +۰.۴٪ ماهبهماه (در برابر -۰.۱٪ مورد انتظار؛ ۰.۰٪ قبلی)
- قیمتهای صادراتی (نوامبر): +۰.۵٪ ماهبهماه (در برابر ۰.۲٪ مورد انتظار؛ ۰.۰٪ قبلی)
این واگرایی مهم است. Core CPI در حال حاضر مطلوب به نظر میرسد، اما تداوم قدرت قیمتهای وارداتی—از مسیر نرخ ارز، حملونقل یا کالاها—میتواند دوباره فشارهای پایه را بازگرداند. جمعبندی سازنده است: تورم در حال بهبود است، اما داده های پایه نیازمند رصد است.
بازار کار: تعدیل نیروها همچنان محدود است
- دادههای هفتگی بازار کار همچنان به شرایط فشرده و تعدیل محدود اشاره داشتند:
- درخواستهای اولیه دریافت بیمه بیکاری: ۱۹۸ هزار (در برابر ۲۱۵ هزار مورد انتظار؛ ۲۰۷ هزار قبلی)
- درخواستهای ادامهدار: ۱,۸۸۴ هزار (در برابر ۱,۸۹۰ هزار مورد انتظار؛ ۱,۹۰۳ هزار قبلی)
- میانگین ۴ هفتهای: ۲۰۵ هزار (در برابر ۲۱۱.۵ هزار قبلی)
این الگو با این سازگار است که کارفرمایان همچنان تمایل کمی به تعدیل تهاجمی دارند—امری که از ثبات درآمد و مصرف حمایت میکند، حتی اگر استخدام در روند رشد خود کند شده باشد.
مصرفکنندگان و مسکن: فعالیت به نرخها واکنش نشان میدهد، اما احساسات عقب میماند
مصرف: ناهمگون بوده، اما ضعیف نیست.
- درآمد واقعی (دسامبر): -۰.۳٪ ماهبهماه، که نشان میدهد شتاب دستمزدِ تعدیلشده با تورم میتواند ناهموار باشد، حتی با کاهش تورم.
- Redbook (سالبهسال): ۵.۷٪، که به فعالیت خردهفروشی پُرفرکانسِ همچنان مثبت اشاره دارد (با نوسان معمول).
- فروش خردهفروشی نوامبر قویتر از انتظار بود (+۰.۶٪ ماهبهماه، بدون خودرو +۰.۵٪، گروه کنترل +۰.۴٪)، که نشان میدهد تقاضای زیربنایی محکم باقی مانده، حتی اگر بعداً نشانههایی از خنک شدن ظاهر شده باشد.
مسکن: معاملات تثبیت میشوند؛ سازندگان محتاط میمانند.
- فروش خانههای موجود (دسامبر): ۴.۳۵ میلیون (در برابر ۴.۲۱ میلیون مورد انتظار؛ ۴.۱۴ میلیون قبلی)، +۵.۱٪ ماهبهماه
- فروش خانههای نوساز (اکتبر): ۷۳۷ هزار (در برابر ۷۱۶ هزار مورد انتظار؛ ۷۱۱ هزار قبلی)، -۰.۱٪ ماهبهماه
- شاخص بازار مسکن NAHB (ژانویه): ۳۷ (در برابر ۴۰ مورد انتظار؛ ۳۹ قبلی)
- شرایط وام مسکن اندکی بهتر شد:
- نرخ ۳۰ ساله MBA: ۶.۱۸٪ (در برابر ۶.۲۵٪)
- درخواستهای وام MBA: +۲۸.۵٪ هفتگی، با جهش هم در خرید و هم در بازپرداخت (refinance)
پیام روشن است: مسکن همچنان بهشدت به نرخهای بهره حساس است—وقتی شرایط تأمین مالی بهتر میشود، فعالیت سریع واکنش نشان میدهد. با این حال، احساسات سازندگان هنوز تردید نسبت به پایداری را بازتاب میدهد؛ همسو با محدودیتهای ماندگارِ استطاعت و پویایی ناهموار موجودی.
شرایط مالی و جریانها: تقاضای خارجی برای داراییهای آمریکا برجسته است
جریانهای برونمرزی یک غافلگیری مثبت قابل توجه بود:
- معاملات خالص بلندمدت TIC (نوامبر): +۲۲۰.۲ میلیارد دلار (در برابر ۴۸.۷ میلیارد دلار مورد انتظار؛ ۳۰.۹ میلیارد دلار قبلی)
- جریان خالص کل سرمایه (نوامبر): +۲۱۲.۰ میلیارد دلار (در برابر -۲۲.۵ میلیارد دلار قبلی)
- خرید خارجی اوراق قرضه خزانه داری آمریکا (نوامبر): +۸۵.۶ میلیارد دلار (در برابر -۶۰.۱ میلیارد دلار قبلی)
نرخهای تأمین مالی کوتاهمدت اندکی بالاتر رفت:
- اوراق قرضه ۴ هفتهای: ۳.۵۹۵٪ (در برابر ۳.۵۵۰٪ قبلی)
- اوراق قرضه ۸ هفتهای: ۳.۶۰۰٪ (در برابر ۳.۵۴۰٪ قبلی)
شاخصهای نقدینگی پایدار تا کمی آسانتر بودند:
- ترازنامه فدرال رزرو: ۶,۵۸۲ میلیارد دلار (در برابر ۶,۵۷۴ میلیارد دلار قبلی)
- مانده ذخایر: ۳.۰۶۲ تریلیون دلار (در برابر ۳.۰۲۳ تریلیون دلار قبلی)
ورود سرمایه قوی در کنار نقدینگی پایدار کمک میکند توضیح داده شود چرا داراییهای ریسکی میتوانند حتی در حالی که بازار همچنان درباره زمانبندی و سرعت کاهش نرخهای فدرال رزرو بحث میکند، پشتیبانی شوند.
پیامدها برای فدرال رزرو و چشمانداز کوتاهمدت
ترکیب این هفته—فعالیت قوی (GDPNow، تولیدات صنعتی)، درخواستهای بسیار پایین بیکاری، و تورم هسته کنترلشده—از استراتژی فدرال رزرو برای صبر کردن تا دریافت شواهد روشنتر حمایت میکند، نه عجله برای کاهش نرخ های بهره. بهطور خلاصه: رشد پابرجاست و تورم—بهویژه هسته—همچنان رفتار مناسبی نشان میدهد.
هفته پیشِ رو در آمریکا: فصل گزارش های درآمدی فرمان را به دست میگیرد؛
S&P 500 در آستانه آزمون ۷,۰۰۰
هفته پیشِ رو بهدلیل تعطیلات کوتاهتر است و همزمان با موج سنگین گزارشهای درآمدی پیش میرود؛ در چنین فضایی، نرخها—و هر تیتر مرتبط با فدرال رزرو—احتمالاً محرکهای اصلی هم برای دلار آمریکا و هم برای ارزشگذاری بازارهای سهام آمریکا خواهند بود. شاخص S&P 500 در پایان معاملات ۱۶ ژانویه روی ۶,۹۴۰ بسته شد و در نتیجه در فاصله نزدیکی از سطح ۷,۰۰۰ قرار دارد؛ سطحی که هم از نظر روانی و هم تکنیکال اهمیت بالایی دارد. برای شکست پایدار به سمت بالا، بازار به احتمال زیاد به دو شرط نیاز دارد: (۱) راهنمایی سازنده از سوی گزارشهای درآمدی شرکتهای شاخص و (۲) مهار شدن بازدهیهای اوراق قرضه. در مقابل، ناکامی در عبور از ۷,۰۰۰—بهویژه اگر با تقویت بازدهیها همراه شود—ریسک یک حرکت سریع کاهش ریسک را بالا میبرد؛ خصوصاً با توجه به دینامیکهای پس از سررسید معاملات آپشن ها که میتواند دامنه نوسان را بازتر و چرخش بخشی را سریعتر کند.
در جبهه کلان و سیاستگذاری، سرمایهگذاران همچنان میان «تابآوری فعالیت»—که ریسک سیاست نرخهای بالا برای مدت طولانیتر را زنده نگه میدارد—و نویز مرتبط با رهبری/استقلال فدرال رزرو که میتواند بازدهیها و دلار را سریعاً بازقیمتگذاری کند، در حال موازنه هستند. چیدمان پایه برای دلار همچنان بهطور ملایم حمایتی است، مادامی که بازدهیها محکم بمانند و عدمقطعیت سیاست گذاری یک تقاضای پناهگاه امن ایجاد کند. برای یک افت معنادار دلار، به احتمال زیاد به یک موج «ریسکپذیری» شفافتر همراه با کاهش قاطع بازدهیها نیاز است.
رویدادهای کلیدی و محرکهای بازار
ریسک رویدادی از آنجا آغاز میشود که بازارهای آمریکا دوشنبه (۱۹ ژانویه) بهمناسبت روز مارتین لوتر کینگ تعطیل هستند؛ وضعیتی که معمولاً به معنی نقدشوندگی کمتر و ریسک بالاترِ موقعیتگیری تا سهشنبه است. سهشنبه (۲۰ ژانویه) نیز نقش یک جلسه «جبران» برای انتشارهای آماری بهتعویقافتاده فدرال رزرو را دارد.
چهارشنبه (۲۱ ژانویه) دادههای شروع ساختوساز مسکن و مجوزهای ساختمانی (دسامبر) منتشر میشود—یک سنجه پُرسیگنال برای چرخه مسکن و سایر بخشهای حساس به نرخ بهره (با اشاره به احتمال عدمقطعیت زمانبندی). سپس، فروش خانههای موجود (دسامبر) میآید. هزینههای ساختوساز نیز چهارشنبه منتشر میشود؛ روندهای اخیر نشان میدهد بهبود بیشتر توسط فعالیتهای نوسازی/بهسازی خانه هدایت شده، در حالی که پروژه های تکخانواری و بخشهایی از غیرمسکونی همچنان تحت فشارند. سناریوی پایه ما برای هزینههای ساختوساز در اکتبر «بدون تغییر» (۰.۰٪) پس از +۰.۳٪ در سپتامبر است.
پنجشنبه (۲۲ ژانویه) نقطه اتکای کلان هفته است: برآورد «سوم» تولید ناخالص داخلی Q3 2025، سود شرکتها، و GDP برحسب صنعت، در کنار درخواستهای اولیه بیمه بیکاری—مجموعهای که میتواند بهسرعت نرخها و دلار را بازقیمتگذاری کند. همان روز، درآمد و مخارج شخصی نیز منتشر میشود؛ جایی که تصویر مصرفکننده همچنان دوپاره است (درآمدهای بالاتر مقاوم، درآمدهای پایینتر نرمتر). انتظار میرود معافیتهای مالیاتی (کاهشهای OBBBA) پشتیبانی حاشیهای ایجاد کند. با اتکا به قدرت خردهفروشی نوامبر (+۰.۶٪ ماهبهماه) و گروه کنترل +۰.۴٪، پیشبینی ما برای مخارج شخصی نوامبر +۰.۵٪ و درآمد شخصی +۰.۳٪ است. با این حال، تورم احتمالاً در ابتدای ۲۰۲۶ چسبنده میماند و بهبود PCE کندتر از CPI خواهد بود. برآورد ما برای تورم سالانه PCE (سرفصل و هسته) در اکتبر و نوامبر ۲.۸٪ است، پیش از آنکه در ادامه ۲۰۲۶ با محو شدن اثرات تعرفهها، کاهش تورم پایدارتر شود.
جمعه (۲۳ ژانویه) شاخص PMI فلش تولیدی S&P Global (ژانویه) را داریم؛ نخستین قرائت مهم فعالیت برای ژانویه. در طول هفته نیز بازار از گزارشهای درآمدی و راهنمایی شرکتهای بزرگ—بهویژه نتفلیکس، جانسوناندجانسون و اینتل—و همچنین هر تیتر مرتبط با استقلال فدرال رزرو یا مسائل حقوقی که میتواند بازدهیها، دلار و اشتهای ریسک را تکان دهد، سیگنال های مهمی خواهد گرفت.
تحلیل تکنیکال DXY | روزانه
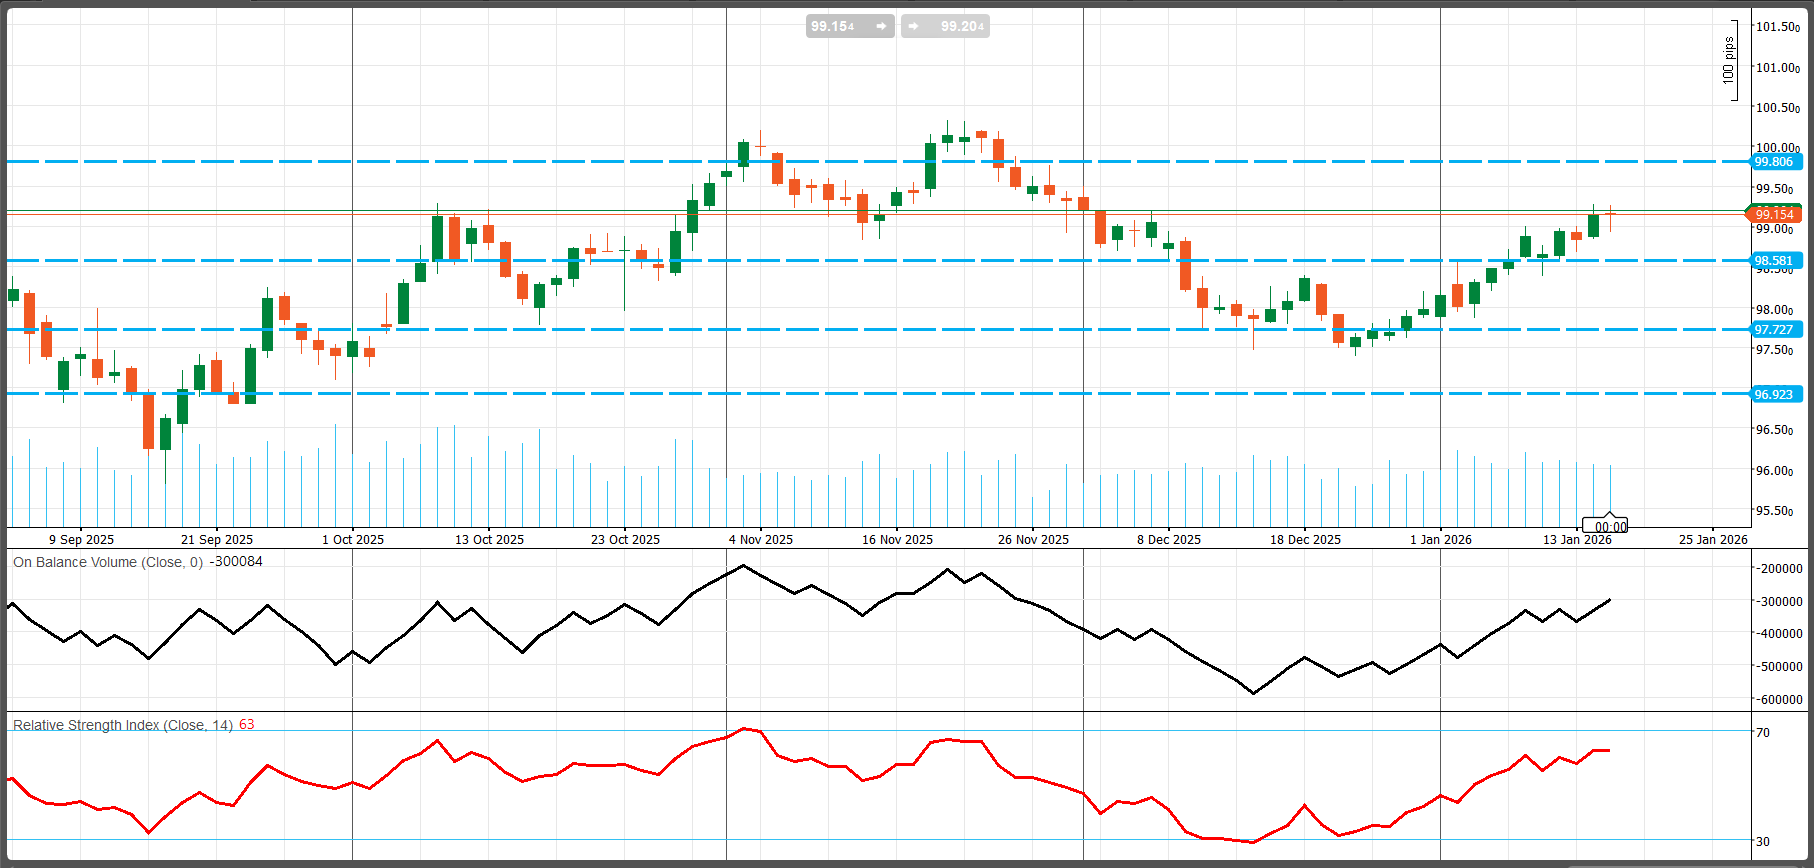
از کف اواخر دسامبر، DXY یک ساختار بازیابی کوتاهمدت تمیز ساخته و با ثبت کفها و سقفهای بالاتر، از محدوده حدود ۹۷.۷ تا ۹۹.۱–۹۹.۲ بازگشته است. با این حال، در تصویر بزرگتر، روند همچنان بیشتر «رِنج» به نظر میرسد تا «ترند»؛ DXY از سپتامبر تا ژانویه عمدتاً بین ۹۶.۹ و ۱۰۰.۰ نوسان کرده و اکنون در نیمه بالایی این بازه قرار دارد.
نکته کلیدی تکنیکال، عرضه بیشتر است. شاخص سطح ۹۸.۵۳ را پس گرفته و به سمت حدود ۹۹.۱۵ حرکت کرده، اما ناحیه تصمیم اصلی در ۹۹.۸۰–۱۰۰.۰۰ قرار دارد. تا زمانی که شکست این باند با یک کلوز روزانه قانعکننده رخ ندهد، حرکت فعلی باید «بازیابی در دل یک رنج بزرگتر» تلقی شود، نه بازگشت کامل به یک روند صعودی تثبیتشده.
مومنتوم و تأیید (RSI + OBV)
RSI (14) حدود ۶۳: مومنتوم صعودی سازنده، اما نه در محدوده اشباع خرید (هنوز زیر ۷۰). این معمولاً در صورت شکست مقاومت، از تداوم حمایت میکند.
OBV در حال رشد از کف دسامبر: یک سیگنال تأییدی سازنده که نشان میدهد حرکت ژانویه با مشارکت بهتر همراه بوده و بیشتر شبیه انباشت است تا یک جهش صرفاً مکانیکی.
سطوح کلیدی
- مقاومت
۹۹.۸۰–۱۰۰.۰۰: سقف اصلی (۹۹.۸۰۶ روی نمودار + سطح روان شناختی ۱۰۰). کلوز روزانه بالای این ناحیه روشنترین سیگنال «تأیید روند» است.
۱۰۰.۴۰–۱۰۰.۶۰: عرضه بالادستی بعدی (سقفهای نوسانی قبلی) در صورت شکست کامل ۱۰۰.
۱۱۰.۰۰–۱۰۱.۵۰: تنها زمانی اهمیت پیدا میکند که DXY وارد یک رنج بالاترِ جدید شود.
- حمایت
۹۹.۱۵: پیوت فوری؛ حفظ بالای آن ساختار بازیابی کوتاهمدت را سالم نگه میدهد.
۹۸.۵۳: نخستین ناحیه معنیدار برای «خرید در اصلاح» و مقاومت سابق که میتواند به حمایت تبدیل شود.
۹۷.۷۳: سطح شکست مهم اوایل دسامبر؛ از دست رفتن آن بازیابی را بهطور جدی تضعیف/خنثی میکند.
۹۶.۹۲: کف رنج؛ شکست قاطع آن به معنی تغییر رژیم گستردهتر به سمت پایین است.
تحلیل تکنیکال S&P 500 | روزانه
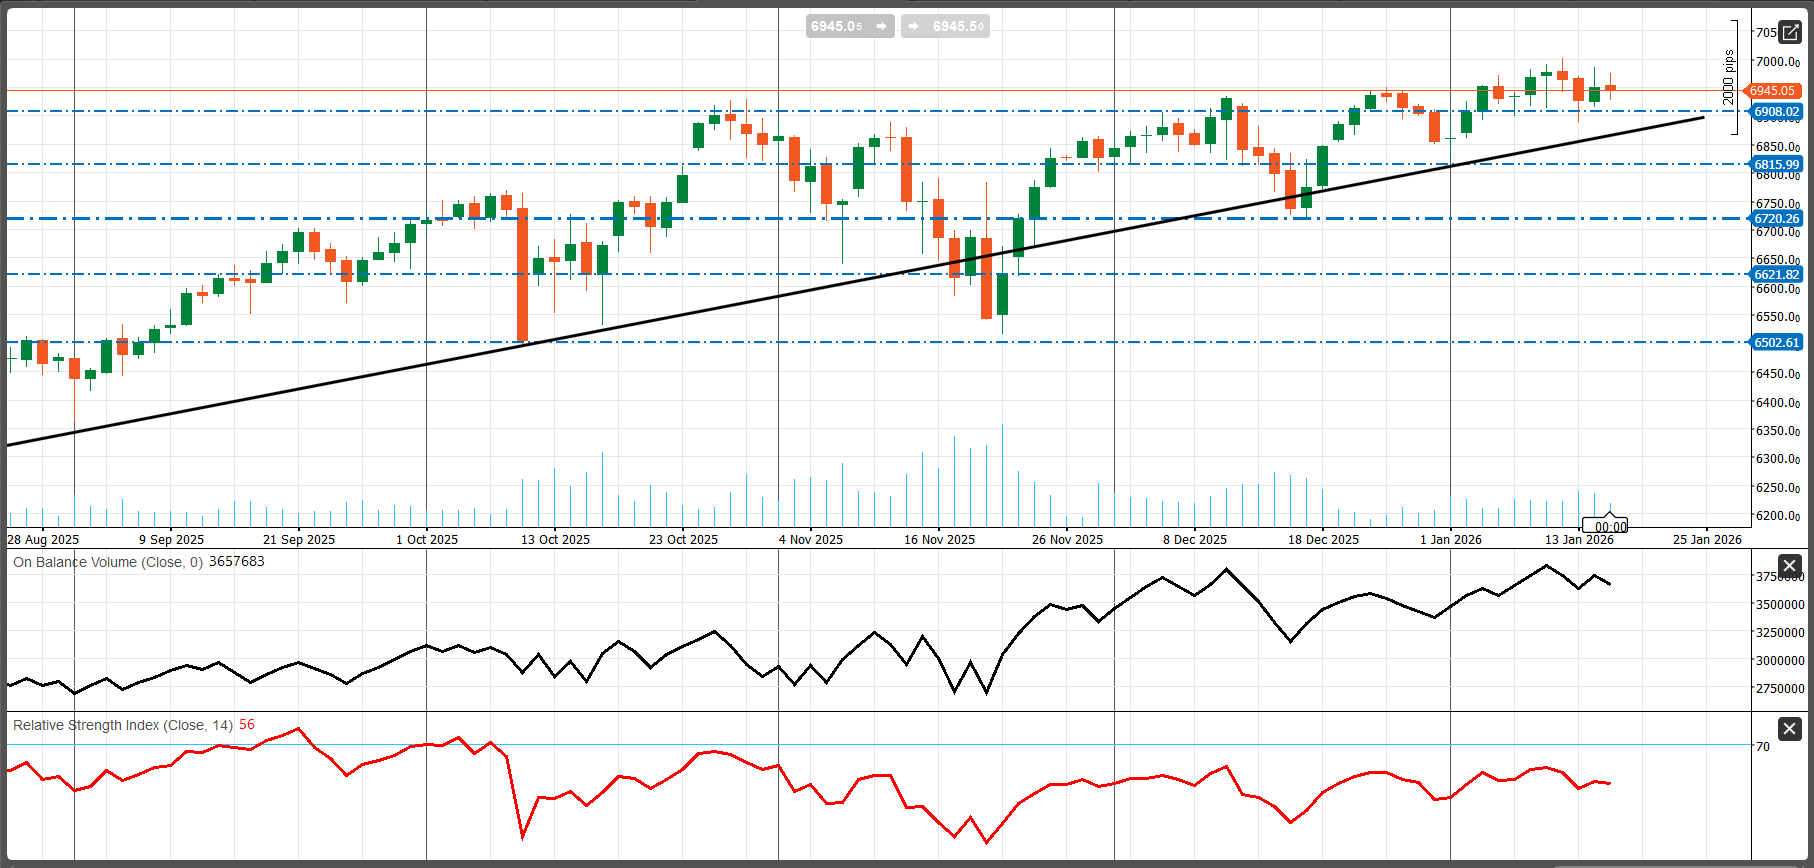
روند اصلی همچنان صعودی است و قیمت بالای خط روند صعودی که از اواخر آگوست حرکت را هدایت کرده، باقی مانده است. با این حال، شرایط کوتاهمدت بیشتر شبیه «تجمیع نزدیک سقفها» است: از اواخر دسامبر، شاخص بیشتر بهصورت خنثی تا اندکی صعودی حرکت کرده، نه یک روند شارپ و یکدست. این یک چیدمان کلاسیک «روند + مکث» است—کنترل ساختار بزرگتر با گاوهاست، اما بازار برای تأیید در مقاومت بالاسری فشار میآورد.
حمایت خط روند و ساختار
خط روند صعودی اکنون عملاً با قیمت در محدوده بالای ۶۸۰۰/ابتدای ۶۹۰۰ همگرا شده و یک همپوشانی حمایتی قابل توجه پیرامون ۶۹۰۸ و خط روند ایجاد کرده است. با مقاومت نسبتاً تخت در ناحیه ~۶۹۴۵–۷۰۰۰ و حمایت رو به رشد، ساختار شبیه یک مثلث صعودی/مارپیچ فشرده میشود:
- گاوها از کفهای بالاتر بهصورت پیشرونده دفاع میکنند.
- فروشندگان بهطور تکراری نزدیک همان سقف ظاهر میشوند.
این نوع ساختارها اغلب با شکست جهتدار حلوفصل میشوند، اما کیفیت سیگنال به «کلوز و پذیرش» وابسته است، نه نفوذهای لحظهای و برگشتهای درونروزی.
مومنتوم و مشارکت (RSI + OBV)
RSI (14) حدود ۵۶: سازنده اما نه کشیده—با فضای کافی برای فشار رو به بالا، ولی نه از جنس مومنتومی که معمولاً بدون کاتالیزور مقاومت را «له کند».
OBV: روند کلی همچنان سالم است، اما رفتار اخیر نزدیک سقفها کمتصمیمتر شده (تخت/پرنوسان به جای صعود پرقدرت). مشارکت حمایتی است، نه سرخوشانه—برای دوام روند خوب است، اما همچنان با ریسک یک تکان سریع نزولی در صورت ناامیدی از کاتالیزورها سازگار است.
سطوح کلیدی
- مقاومت
۶۹۴۵: سقف فوری/کَپ نوسانی اخیر.
۷۰۰۰: سطح روان شناختی و تیترساز درست بالای قیمت فعلی؛ پذیرش بالای آن تأیید کلیدی است.
ناحیه ۷۰۵۰: هدف امتدادی طبیعی اگر ۷۰۰۰ شکسته و تثبیت شود.
- حمایت
۶۹۰۸: نخستین حمایت معنیدار (سکوی پیوت اخیر + همپوشانی با خط روند).
۶۸۱۶: حمایت کلیدی بعدی؛ از دست رفتن ۶۹۰۸ غالباً قیمت را به این ناحیه میکشد.
۶۷۲۰: حمایت مهم میانی رنج.
۶۶۲۲: حمایت عمیقتر در صورت تشدید ریسکگریزی؛ اگر این هم از دست برود، ۶۵۰۳ بهعنوان حمایت ساختاری رنج مطرح میشود.
چین
چین هفته را با ترکیبی آشنا اما به طور فزایندهای مهم آغاز میکند: حمایت سیاستگذاری فعالتر شده، اما تقاضای داخلی همچنان مشکل اصلی است و محدودیت اصلی همچنان «انتقال اعتبار» است—نه دسترسی به نقدینگی. تقویم دادهها در ابتدای هفته سنگین است: GDP سهماهه چهارم و «بسته فعالیت» دسامبر از سوی اداره ملی آمار (NBS)، و کمی بعد یک رویداد مهم سیاست گذاری، نشست بانک مرکزی چین (PBoC) از طریق تعیین نرخ وامدهی معیار (LPR). همه اینها در چارچوب اعلام پکن برای حفظ موضع پولی «نسبتاً انبساطی» در سال ۲۰۲۶ قرار میگیرد.
مرور اقتصاد چین — هفته دوم ۲۰۲۶
هفته دوم ۲۰۲۶ برای چین دو پیام روشن داشت: ضربان اعتبار بهطور معناداری بهبود یافت و تجارت همچنان نقش تثبیتکننده کلیدی را ایفا کرد. همزمان، سیگنالهای سیاست پولی پیرامون تراشههای پیشرفته هوش مصنوعی نشان داد پکن همچنان در تلاش است میان حمایت از رشد کوتاهمدت و اهداف راهبردی بلندمدت توازن برقرار کند. تصویر کلی، اقتصادی است که بر تامین مالیِ هدایتشده توسط سیاست و عملکرد خارجیِ تابآور تکیه دارد؛ در حالی که تقاضای داخلی رو به بهبود است اما در بخشهای مختلف همچنان ناهمگون باقی مانده است.
اعتبار و نقدینگی: جهش وامدهی، اما اعتبار گستردهتر ناهمگون بود
شگفتی اصلی، شتابگیری شدید وامدهی جدید بانکها در انتهای سال بود:
- وامهای جدید (دسامبر): ۹۱۰ میلیارد یوان (در برابر ۸۲۰ میلیارد یوانِ مورد انتظار؛ ۳۹۰ میلیارد یوانِ قبلی)
این جهش نشان میدهد بانکها در پایان سال اعتبارات را تهاجمیتر گسترش دادهاند—که معمولاً با راهنمایی سیاست گذاری ها برای حمایت از فعالیت و تثبیت اعتماد سازگار است. رشد نقدینگی نیز تقویت شد:
- حجم پول M2 (سالبهسال، دسامبر): ۸.۵٪ (در برابر ۸.۰٪ مورد انتظار/قبلی)
رشد وامهای بازپرداخت نشده نیز ثابت تا اندکی قویتر باقی ماند:
- رشد وامهای بازپرداخت نشده (سالبهسال، دسامبر): ۶.۴٪ (در برابر ۶.۳٪ مورد انتظار؛ ۶.۴٪ قبلی)
تأمین مالی اجتماعی کل (TSF) نسبت به اجماع مناسب بود، اما نسبت به ماه قبل کاهش یافت:
- تأمین مالی اجتماعی کل (دسامبر): ۲,۲۱۰ میلیارد یوان (در برابر ۲,۰۰۰ میلیارد یوانِ مورد انتظار؛ ۲,۴۹۰ میلیارد یوانِ قبلی)
تفسیر: وامدهی قویتر بانکها و رشد سریعتر پول نشان میدهد شرایط مالی حمایتی است. کاهش TSF نسبت به ماه قبل نشان میدهد بهبود در همه کانالهای تامین مالی یکسان نیست—وامهای بانکی بار اصلی را به دوش میکشند، در حالی که سایر شکلهای اعتبار متغیرتر به نظر میرسند.
تجارت: تابآوری صادرات پابرجاست؛ قدرت واردات نکته کلیدی
دادههای تجاری دسامبر بهطور کلی سازنده بود:
- تراز تجاری (دلاری، دسامبر): ۱۱۴.۱۰ میلیارد دلار (در برابر ۱۱۴.۳۰ میلیارد دلارِ مورد انتظار؛ ۱۱۱.۶۸ میلیارد دلارِ قبلی)
- صادرات (سالبهسال، دسامبر): ۶.۶٪ (در برابر ۳.۰٪ مورد انتظار؛ ۵.۹٪ قبلی)
- واردات (سالبهسال، دسامبر): ۵.۷٪ (در برابر ۰.۹٪ مورد انتظار؛ ۱.۹٪ قبلی)
به یوان:
- تراز تجاری (یوانی، دسامبر): ۸۰۸.۸۰ میلیارد یوان (در برابر ۸۰۵.۰۰ میلیارد یوانِ مورد انتظار؛ ۷۹۲.۵۷ میلیارد یوانِ قبلی)
تفسیر: تابآوری صادرات همچنان یک لنگر خارجی ایجاد میکند. سیگنال مهمتر این هفته، غافلگیری صعودی در واردات است—که غالباً شاخص سالمتری برای تقاضای داخلی و فعالیت زنجیره تأمین است تا مازاد تجاریای که از ضعف واردات ناشی شده باشد. بزرگ ماندن مازاد نشان میدهد بخش خارجی همچنان بهعنوان یک ضربهگیر معنادار در برابر ضعفهای مقطعی داخلی عمل میکند.
فناوری و سیاست های صنعتی: سیگنالهای تراشه AI بهعنوان «گاردریلهای» راهبردی
تحولات سیاست گذاری یک لایه ساختاری به روایت کلان کوتاهمدت اضافه کرد. گزارشها حاکی است پکن در حال کار روی قواعدی برای تنظیم اینکه شرکتهای داخلی چه تعداد تراشه پیشرفته هوش مصنوعی میتوانند از تامینکنندگان خارجی مانند Nvidia خریداری کنند؛ در حالی که تقاضای شرکتهای بزرگ فناوری چین همچنان قوی است و آمریکا نیز سیگنال داده که فروش تراشههای H200 انویدیا به چین را مجاز خواهد دانست.
تفسیر: این موضوع یک موازنه سیاستی را برجسته میکند:
- حمایت از رشد کوتاهمدت و توسعه AI (تقاضای قوی شرکتی)
- کاهش وابستگی به عرضه خارجی و مدیریت ریسک راهبردی
ایجاد فضا برای افزایش ظرفیت تولیدکنندگان داخلی تراشه و جذب تقاضای افزایشی
از منظر کلان، اهمیت این موضوع کمتر در حسابوکتاب فوری GDP و بیشتر در ترکیب سرمایهگذاری (capex) و پویایی بهرهوری در گذر زمان است. سختگیرانهتر شدن گاردریلها در خرید تراشه خارجی میتواند هزینهکرد را به سمت گزینههای داخلی و زیرساختهای محلی هدایت کند، اما اگر تقاضا از عرضه داخلی جلو بزند، میتواند اصطکاک کوتاهمدت ایجاد کند.
جمعبندی
داده های منتشر شده در هفته دوم برای بازه کوتاه مدت چین سازنده بود:
- شرایط اعتباری بهبود یافت، با جهش قوی وامهای جدید و رشد محکمتر M2، در حالی که رشد وامها باثبات ماند.
- تجارت قوی باقی ماند و قدرت واردات خوانش امیدوارکنندهتری از تقاضای داخلی ارائه داد.
- سیگنالهای سیاستی تراشه AI تأکید میکند ارتقای صنعتی و تابآوری راهبردی همچنان اولویتهایی هستند که مسیر سرمایهگذاری را شکل میدهند، حتی وقتی رشد کلی باثبات به نظر میرسد.
- اگر ضربان اعتبار و شتاب واردات تداوم یابد، جریان دادهها با «تثبیت تدریجی» تقاضای داخلی تحت حمایت سیاست سازگار خواهد بود، در حالی که بخش خارجی همچنان یک پشتوانه معنادار باقی میماند.
چشمانداز اقتصاد و بازارهای چین — هفته پیشرو (۱۹ تا ۲۵ ژانویه ۲۰۲۶)
۱) چیدمان کلان: رشد سرفصل در برابر کیفیت رشد
چین هفته را با یک بدهبستان آشنا—اما بهطور فزایندهای بازارمحور—آغاز میکند. مسئله اصلی این نیست که آیا اقتصاد هنوز میتواند یک عدد قابلقبول در رشد کلی ارائه کند (صادرات و حمایت سیاست گذاری همچنان فعالیت های اقتصادی را پشتیبانی میکنند)، بلکه این است که آیا ترکیب رشد بهتر میشود یا نه: مصرف قویتر، تقاضای اعتباری بهتر از سوی بخش خصوصی، و افزایش معنادار قیمتها از سطوح ضعیف تر.
یک نظرسنجی رویترز به GDP سهماهه چهارم حدود ۴.۴٪ سالبهسال (در برابر ۴.۸٪ در سهماهه سوم) و کندشدن رشد به حدود ۴.۵٪ در سال ۲۰۲۶ اشاره دارد؛ که فرض بازار را تقویت میکند مبنی بر اینکه سیاستگذاران ناچارند ابزارهای محرک را فعال نگه دارند—احتمالاً از مسیر اقدامات هدفمند، نه تسهیل گسترده «بازوکا»گونه.
پسزمینه اعتباری همچنان پرچم احتیاط است. وامهای جدید بانکی در سال ۲۰۲۵ به پایینترین سطح از سال ۲۰۱۸ سقوط کرد و تاکید میکند که محدودیت اصلی هنوز «تقاضا برای اهرم و انتقال اعتبار» است، نه دسترسی به نقدینگی—حتی در حالی که حمایت رسمی در حال گسترش است.
۲) دادههای کلیدی: GDP سهماهه چهارم + فعالیت دسامبر (دوشنبه)
دوشنبه، ۱۹ ژانویه (۱۰:۰۰ به وقت پکن) زمان رویداد اصلی است. قرار است NBS نشست National Economic Performance را منتشر کند که معمولاً GDP سهماهه چهارم را همراه با مجموعه ماهانه پرسیگنالِ فعالیت ارائه میدهد—همان مجموعهای که بازارها برای سنجش مومنتوم و فوریت سیاستی به آن اتکا میکنند.
انتظارات اجماع:
- GDP سهماهه چهارم ۲۰۲۵: +۱.۱٪ فصلبهفصل (SA)، بدون تغییر نسبت به فصل قبل، یا حدود ۴.۵٪ سالبهسال
فعالیت دسامبر: ترکیبی و ناهمگون
- تولیدات صنعتی: انتظار میرود به ۵.۰٪ سالبهسال تقویت شود (از نوامبر)
- خردهفروشی: انتظار میرود بیشتر کند شود و به ۱.۰٪ سالبهسال برسد
حتی اگر GDP نزدیک اجماع منتشر شود—که به معنای کندترین رشد فصلی از ۲۰۲۲ است—اقتصاد همچنان در مسیر دستیابی به هدف رشد ۵.۰٪ دولت برای ۲۰۲۵ قرار میگیرد. مسئله مهمتر، از نظر ما، این است که تداوم نبود محرک مالی گسترده با هدف افزایش معنادار تقاضای داخلی—چیزی که مقامات ظاهراً تمایلی به اجرای آن ندارند—عدمتعادلهای ساختاری را دستنخورده نگه میدارد و از کاهش شیب رشد به سمت حدود ۴.۵٪ در ۲۰۲۶ حمایت میکند.
آنچه درون گزارش بیشترین اهمیت را دارد (ترکیب مهمتر از سرفصل):
خردهفروشی: پاکترین سنجه برای تقاضای خانوار و اثرگذاری سیاست (یارانهها، طرحهای تعویض کالا، اعتماد). پس از کندشدن شدید در اواخر ۲۰۲۵، بازارها به هر نشانهای از شتابگیری مجدد بسیار حساس خواهند بود.
- تولیدات صنعتی: سنجشی برای تابآوری چرخه صادرات/صنعت و پویایی موجودیها.
- سرمایهگذاری دارایی ثابت (FAI) و مؤلفههای املاک: نقطه فشار میانمدت (کشش منفی املاک در برابر جبران زیرساخت).
- بیکاری (که غالباً در گزارش میآید): مهم برای روایت مصرف و تابع واکنش سیاستی.
برای بازارها، «عدد بهتر» صرفاً GDP بالاتر نیست—بلکه چرخش به سمت تثبیت مصرف و اتکا کمتر به سرمایهگذاری دولتیمحور یا تقاضای خارجی است.
۳) پیشنمایش سیاست PBoC: «نسبتاً انبساطی»، هرچه بیشتر هدفمند
PBoC صراحتاً گفته سیاست ۲۰۲۶ «نسبتاً انبساطی» خواهد ماند، با آمادگی برای استفاده از کاهش RRR و ابزارهای نرخ بهره برای حفظ وفور نقدینگی و حمایت از «بازگشت معقول قیمتها»، در حالی که ثبات کلی RMB نیز اولویت دارد.
نکاه مهم این هفته: اجرایی شدن کاهش نرخ ابزارهای ساختاری از ۱۹ ژانویه
سیاست بیش از پیش به سمت تسهیل هدفمند متمایل میشود:
PBoC کاهش ۲۵ واحد پایهای نرخها را برای ابزارهای مشخص سیاست گذاریِ ساختاری اعلام کرده که از ۱۹ ژانویه اجرایی میشود و حوزههای اولویتدار (نوآوری فناوری، توسعه سبز، شمول مالی) را هدف میگیرد، همراه با افزایش سهمیههای وام دهی مجدد.
اهمیت این موضوع این است که نشان میدهد: تسهیل ادامه دارد، اما از کانالهایی که برای هدایت اعتبار به بخشهای ترجیحی و حمایت از انتظارات طراحی شدهاند، بدون آنکه فوراً به بازقیمتگذاری گسترده نرخهای معیار منجر شود.
ایستگاه معیار: Loan Prime Rate (LPR) (سهشنبه)
سیگنال سیاستی زمانبندیشده کلیدی، فیکسینگ ماهانه LPR است (که غالباً بهعنوان تصمیم معیارِ بازارمحور PBoC تلقی میشود):
ماهانه منتشر میشود (نقلقولهای بانکهای پنل معمولاً تا ۲۰ام ارسال میشود؛ زمانبندی ممکن است حول تعطیلات تغییر کند).
آخرین سطوح اعلامشده: LPR یکساله ۳.۰٪ و LPR پنجساله ۳.۵٪، تا انتشار بعدی برقرار است.
سناریوی پایه: پس از اجرایی شدن کاهشهای هدفمند در ۱۹ ژانویه، سیاستگذاران انگیزه معتبری دارند که این ماه LPR را بدون تغییر نگه دارند و اختیار عمل را حفظ کنند—بهویژه با توجه به ملاحظات ثبات ارزی و محدودیتهای حاشیه سود بانکها. بازار احتمالاً LPR بدون تغییر را بهعنوان «اول هدفمند، نه پایان کار» تفسیر میکند.
چه چیزی لحن را ممکن است تغییر دهد؟
غافلگیری داویش (کاهش LPR): احتمالاً نشانه نگرانی از اینکه تقاضا و قیمتها واکنش نشان نمیدهند، یا تلاشی عمدی برای تسریع بازقیمتگذاری وام مسکن/اعتبار.
ثبات + سوگیری داویش (محتملتر): ادامه تسهیل سیاست ها از طریق ابزارها (ریلندینگ، RRR، عملیات نقدینگی) در حالی که ساختار معیارها ثابت میماند.
۴) پیامدهای بازار: CNY، سهام چین و سرریزها
CNY: اگر GDP/فعالیت ناامیدکننده باشد و بانک مرکزی LPR را ثابت نگه دارد، سیاست ممکن است محتاط در قبال کاهشهای گسترده خوانده شود—که اغلب در کوتاهمدت اندکی حمایتی برای ارز است، با این نکته که محرک بزرگتر همچنان USD/نرخهای جهانی است. یک کاهش غیرمنتظره نرخ معیار احتمال بیشتری دارد که احساسات نسبت به CNY را تضعیف کند مگر آنکه با شواهد روشنِ تثبیت همراه شود.
بازار سهام چین: مسیر پایدار افزایش ریسک معمولاً به بهبود خوانش مصرف همراه با پیگیری سیاستی معتبر نیاز دارد. تسهیل هدفمند میتواند تمهای منتخب را حمایت کند، اما رالیهای گسترده معمولاً به تایید بهبود تقاضای خصوصی و اشتهای اعتباری نیاز دارند.
کالاها/بازارهای نوظهور: تولیدات صنعتی/FAI قویتر از انتظار معمولاً به نفع کالاهای صنعتی و بازار ارز مرتبط با چین است؛ سیگنالهای ضعیف از خردهفروشی/املاک معمولاً اثر معکوس دارد.
چکلیست عملی
دوشنبه (۱۹ ژانویه): NBS National Economic Performance (GDP سهماهه چهارم + جزئیات فعالیت دسامبر).
سهشنبه (حوالی ۲۰ام): LPR بانک مرکزی چین—برای تایید «اول هدفمند» در برابر تسهیل معیار گستردهتر.
روایت سیاست گذاری: پیگیریِ اثر کاهش نرخ ابزارهای ساختاری از ۱۹ ژانویه و هرگونه راهنمایی بیشتر درباره حمایت اعتباری/املاک.
تحلیل تکنیکال USD/CNY | روزانه
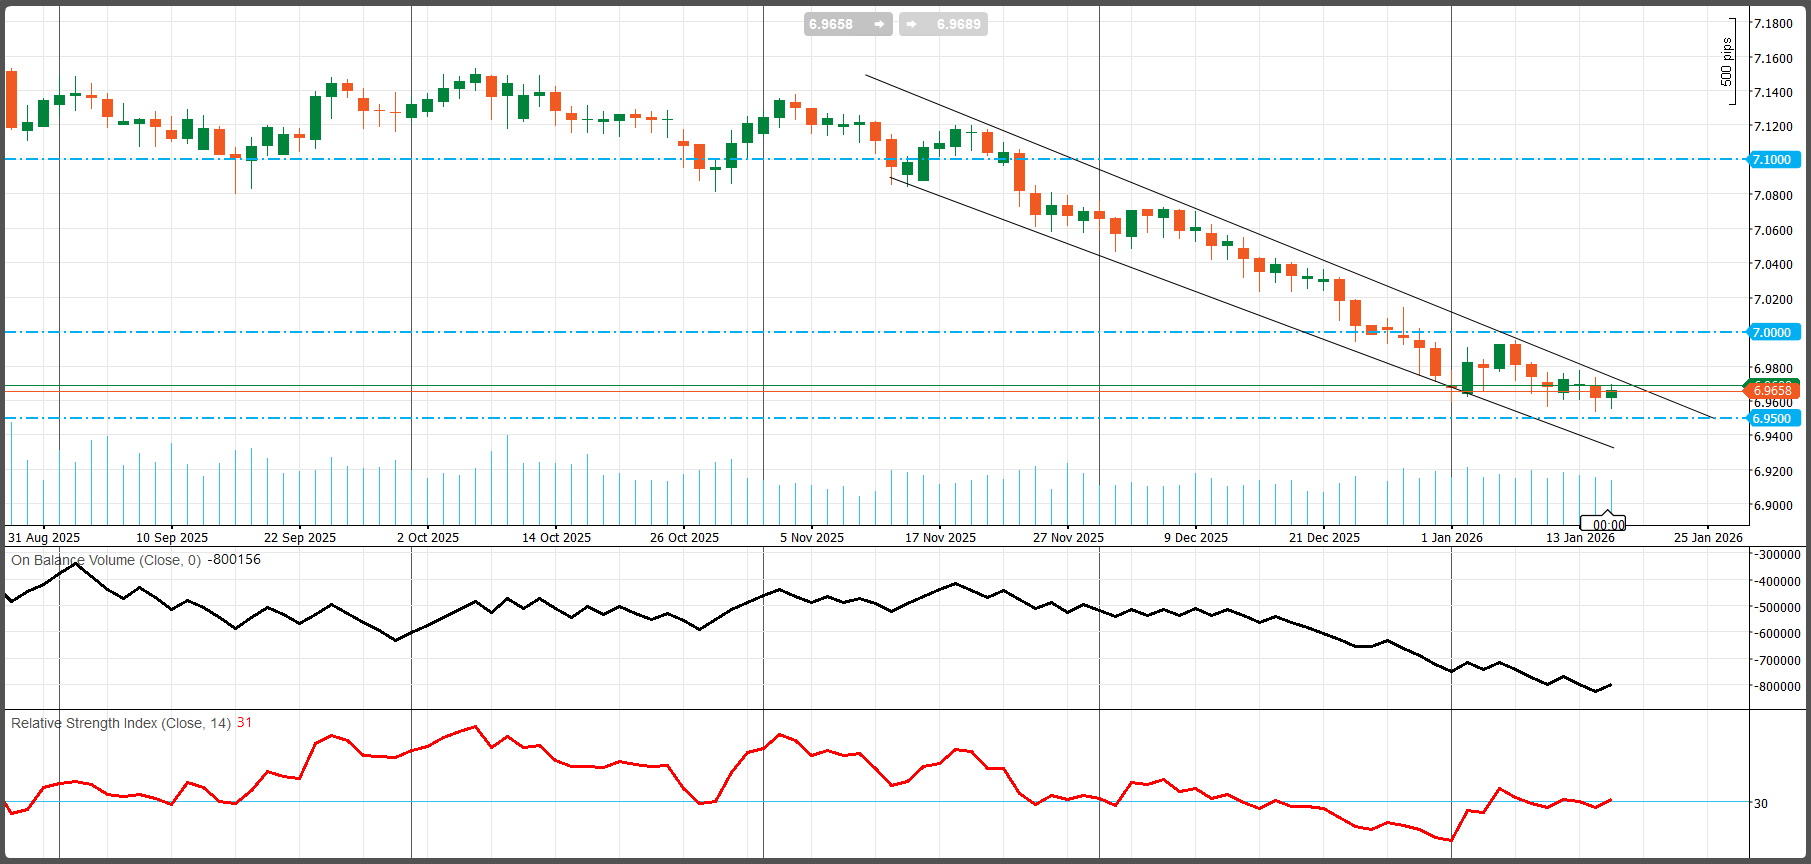
USD/CNY از اواسط نوامبر در یک ساختار نزولی مشخص باقی مانده و درون یک کانال نزولی تعریفشده (سقفهای پایینتر و کفهای پایینتر) به سمت پایین معامله شده است. در روزهای اخیر، رفتار قیمت نزدیک به کف کانال نشانههایی از کاهش مومنتوم نزولی نشان داده است؛ کندلها بیشتر در حال فشردهشدن هستند تا ادامهدادن حرکت با شتاب. این الگو معمولاً یکی از دو معنا را میدهد: (۱) شکلگیری یک مکث/کفسازی اولیه، یا (۲) یک «فلاش» نهایی به سمت حمایتهای پایینتر پیش از هرگونه بازگشت معنادار به میانگین. در هر صورت، جمعبندی تکنیکال تغییر نکرده است: تا زمانی که قیمت کانال را به سمت بالا نشکند و بالای آن تثبیت نشود، روند همچنان نزولی است.
مومنتوم و تایید: مومنتوم نزدیک به اشباع فروش، مشارکت نزولی
RSI (14) ≈ 31: مومنتوم نزدیک به محدوده اشباع فروش است و کمی بالاتر از آستانه ۳۰ قرار دارد. این موضوع احتمال یک جهش اصلاحی (بازگشت به میانگین) را افزایش میدهد، اما بهتنهایی سیگنال برگشت روند محسوب نمیشود.
OBV در حال کاهش: مشارکت/جریان همچنان منفی است، با روند نزولی بزرگتر همخوانی دارد و نشان میدهد فروشندگان در مجموع کنترل را حفظ کردهاند.
خوانش ترکیبی روشن است: مومنتوم کشیده شده، اما جریان همچنان روند نزولی را تایید میکند. این معمولاً به نفع جهشهای تاکتیکی است، در حالی که بار اثبات تغییر رژیم همچنان بر دوش خریداران باقی میماند.
سطوح کلیدی برای رصد
پیوت فوری / نقطه تعادل
6.965–6.97 (پیوت حدود 6.9658): ناحیه تصمیم کوتاهمدت. بازگشت و تثبیت بالای آن از یک بازگشت اصلاحی حمایت میکند؛ ناتوانی در بازپسگیری آن فشار را روی کف کانال نگه میدارد.
مقاومت
- 7.000: سطح روان شناختی مهم و یک پیوت افقی کلیدی؛ بازپسگیری آن اولین نشانه از تضعیف کنترل فروشندگان بر نوار کوتاهمدت خواهد بود.
- 7.100: مقاومت مهم بعدی (حمایت قبلی که به مقاومت تبدیل شده)؛ حرکت تا این ناحیه/عبور از آن نشاندهنده تمام شدن معنادارتر ساختار نزولی است.
- 7.200: سقف محدوده و مقاومت اصلی؛ فقط در صورتی اهمیت پیدا میکند که حرکت از «جهش اصلاحی» به سمت دینامیکهای برگشت روند گستردهتر تغییر کند.
حمایت (خطوط نزولی «خط قرمز»)
- 6.950: حمایت افقی کلیدی و نزدیکترین خط تاکتیکی؛ شکست کامل آن احتمال ادامه حرکت نزولی را افزایش میدهد.
- 6.930–6.920: ناحیه حمایتی منطقی بعدی در صورت از دست رفتن 6.95 (فضای خالی قابلمشاهده روی نمودار).
- 6.900: حمایت روان شناختی و مقصد تیترمحور بعدی در صورت شکست.
جمعبندی عملی
تا زمانی که USD/CNY در کانال نزولی محصور باشد—و OBV به روند نزولی ادامه دهد—سناریوی غالب ادامه روند با ریسک جهشهای اصلاحی است، نه برگشت تاییدشده. پرسیگنالترین نشانهها عبارتند از: (۱) اینکه 6.95 در آزمونها حفظ میشود یا نه، و (۲) اینکه قیمت میتواند 7.00 را بازپس بگیرد و بالای آن کشش و تثبیت ایجاد کند یا خیر.
پیشنمایش هفته پیشِ رو BoJ
تثبیت در ۰.۷۵٪—اما ین و سیاست، ریسکها را بالا میبرند (۲۳ ژانویه)
تصمیم سیاست های پولی بانک مرکزی ژاپن در روز جمعه ۲۳ ژانویه، در نقطهای حساس از چرخه «نرمالسازی» ژاپن برگزار میشود. این نشست در بازه نشست سیاست گذاری پولی ۲۲–۲۳ ژانویه قرار دارد و شامل گزارش فصلی Outlook Report بانک نیز هست؛ بنابراین، بازنگری پیشبینیها و راهنمایی رو به جلو برای بازارها به اندازه خود تصمیم نرخ بهره اهمیت خواهد داشت.
سناریوی پایه: تثبیت نرخ در ۰.۷۵٪
اجماع بازار انتظار دارد BoJ نرخ بهره پایه را نزدیک ۰.۷۵٪ ثابت نگه دارد؛ پس از آنکه در دسامبر ۲۰۲۵ نرخ را به ۰.۷۵٪ افزایش داد. در دسامبر، بانک این اقدام را بخشی از روند نرمالسازی معرفی کرد و صراحتاً سیگنال داد که اگر چشمانداز مطابق پیشبینیها محقق شود، به افزایش نرخها و تعدیل سطح انبساط پولی ادامه خواهد داد. این ادبیات، حتی اگر بانک این هفته مکث کند، سوگیری انقباضی/افزایشی را حفظ میکند.
سیگنال دادهها دوطرفه است: تورم بالا میماند، دستمزدها شکننده اند
واکنشتابع BoJ همچنان به شواهدی از تورم پایدارِ ناشی از رشد دستمزدها گره خورده است. تورم بالاتر از هدف ۲٪ قرار دارد (به گفته رویترز، نزدیک به چهار سال است بالاتر از هدف بوده) و این موضوع اجازه نمیدهد بانک بهراحتی اعلام کند ریسکهای تورمی کاملاً فروکش کردهاند.
اما دستمزدها اکنون منبع واضحتری از احتیاط شدهاند. دادههای مقدماتی دولت نشان داد دستمزد اسمی در نوامبر ۲۰۲۵ تنها ۰.۵٪ سالبهسال رشد کرده، در حالیکه دستمزد واقعی ۲.۸٪ سالبهسال کاهش یافته است—یک شگفتی منفی که اگر فراتر از یک اعوجاج مقطعی مرتبط با پاداشها ادامه یابد، استدلال برای افزایش نرخ سریعِ بعدی را دشوارتر میکند.
- به بیان عملی: تورم از ادامه نرمالسازی دفاع میکند؛ دستمزدها از صبر.
- نقاط ریسک بازار: ضعف ین، نوسان سود اوراق قرضه، و ریسک های انتخاباتی–مالی
ریسک اصلی برای یک «تثبیت آرام» بیشتر در روایت بازار ارز و سیاست مالی است تا دادههای پایه. بازارها بیش از پیش روی بازگشت «Takaichi trade» قیمتگذاری کردهاند؛ در بحبوحه گمانهزنی درباره انتخابات زودهنگام (احتمالاً ۸ فوریه) و انتظار برای محرک مالی تهاجمیتر. این فضا با ضعف ین و جهش معنادار بازدهی اوراق بلندمدت اوراق قرضه همزمان شده است.
ضعف ین میتواند دوباره کانال تورم وارداتی را فعال کند (رویترز اشاره کرده فشار قیمتهای وارداتی پس از یک دوره طولانی کاهش، همزمان با افت ین تختتر شده است) و این ریسک را بالا میبرد که BoJ حتی در صورت عدم تغییر نرخ، لحن تندروانهتری اتخاذ کند.
حساسیت بینالمللی نیز در حال افزایش است. اسکات بسنت، وزیر خزانهداری آمریکا، بهصورت علنی خواستار سیاست «مطمئن» در BoJ و افزایش سریعتر نرخها برای مهار نوسان بیش از حد بازار ارز شد—پسزمینهای غیرمعمول که بار ارتباطی/پیامرسانی برای رئیس بانک، اوئدا، را سنگینتر میکند.
جمعه چه چیزهایی را باید فراتر از تثبیت نر خ ها با دقت بررسی کرد؟
چون این نشست همراه با گزار چشم انداز اقتصادی است، تمرکز بازار احتمالاً روی چهار محور خواهد بود:
۱) مفروضات تورم و دستمزد
هرگونه ارتقا در پایداری تورم—یا اطمینان بیشتر درباره مذاکرات دستمزدی بهار—پیش بینی ها را انقباضی تر میکند.
۲) حساسیت به FX در بیانیه/کنفرانس خبری
ابراز نگرانی صریحتر درباره تورمِ ناشی از تضعیف ین، بهعنوان افزایش احتمال یک افزایش نرخ زودتر تفسیر میشود.
۳) چارچوب «نرخ خنثی» و بحث «نرخ نهایی»
پس از افزایش دسامبر، گزارشهای رویترز نشان داده بازار به نحوه توصیف بازه نرخ خنثی و میزان نرمالسازی مورد نظر BoJ حساس است.
۴) توازن ریسکها: سیاست/مالی و FX در برابر تقاضای داخلی
اگر BoJ وزن بیشتری به ریسکهای مالی–سیاسی و FX بدهد تا ضعف دستمزدها، بازار ممکن است انتظارات انقباضی را حتی بدون اقدام فوری جلوتر بیاورد.
مسیر نرخ بهره: سناریوی پایه و نوسان ریسک
سناریوی پایه معقول این است: تثبیت در ژانویه و سپس یک افزایش ۲۵ واحد پایه در سهماهه سوم ۲۰۲۶، همسو با سیگنال دادهای دوطرفه. با این حال، توزیع ریسک نامتقارن است: تضعیف ین، نوسان بازار اوراق بدهی، و تیترهای انتخاباتی/مالی احتمال سیگنالهای انقباضی زودتر را بالا میبرد—و اگر رشد دستمزدها تا بهار دوباره شتاب بگیرد، حتی بیش از یک افزایش نرخ هم میتواند مطرح شود.
تحلیل تکنیکال USD/JPY | روزانه
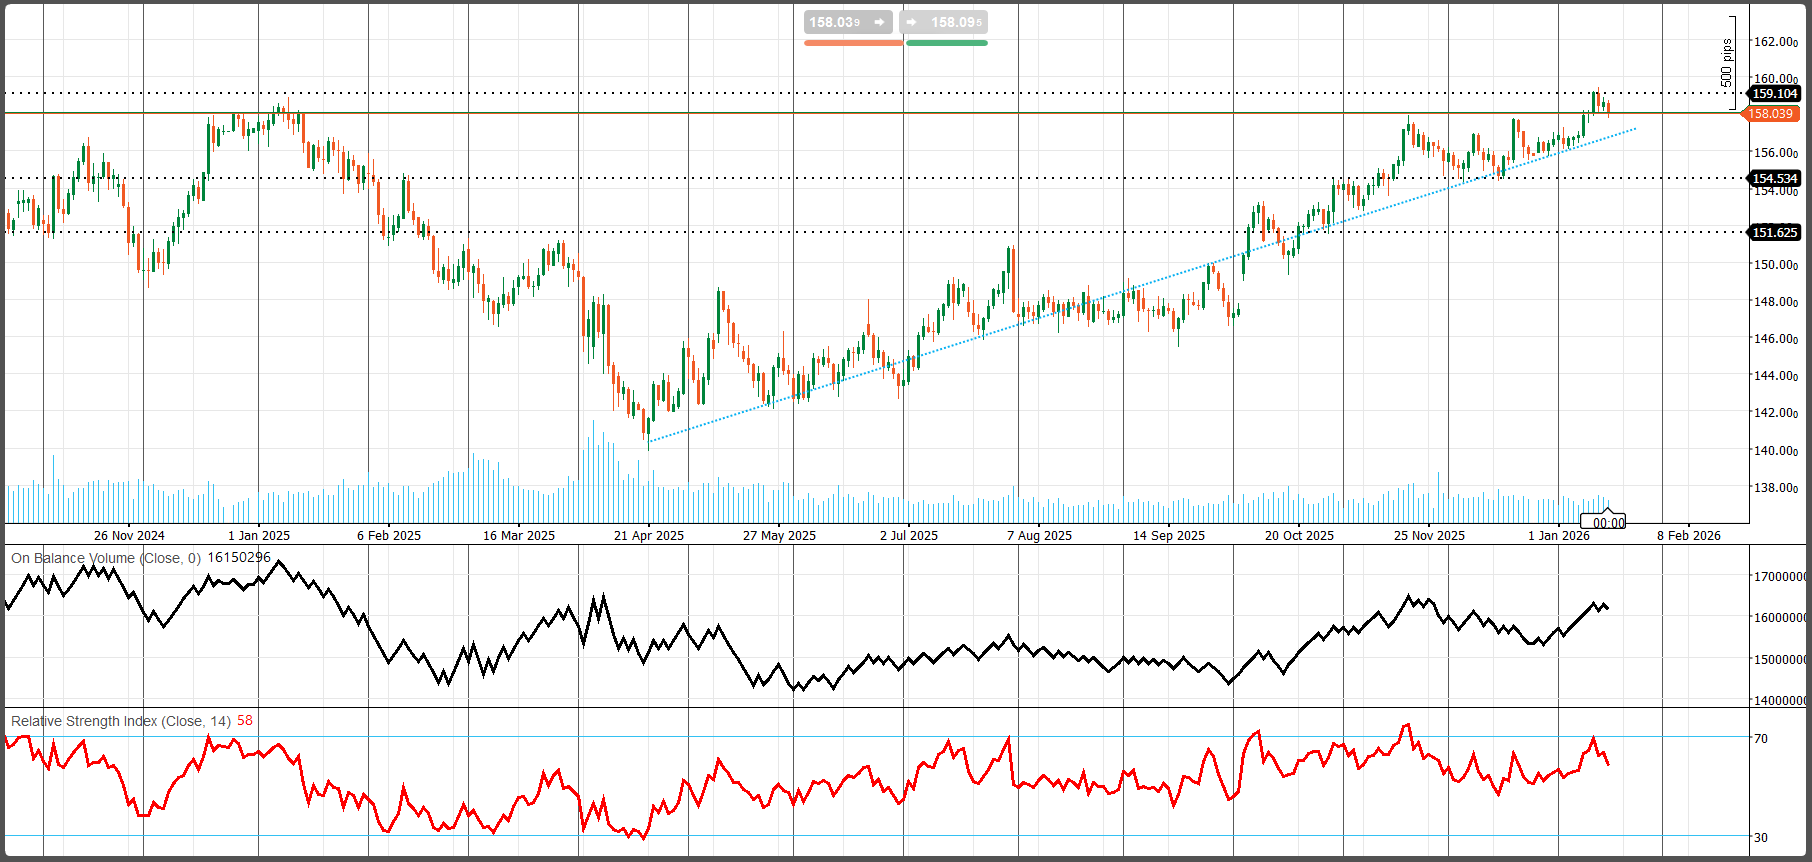
USD/JPY از کف آوریل ۲۰۲۵ در یک رژیم صعودی محکم قرار داشته است؛ با توالی منظم سقفهای بالاتر و کفهای بالاتر و احترام پیوسته به خط روند صعودی (آبی). با این حال از اکتبر، ماهیت حرکت تغییر کرده است: بهجای ادامه یک روند خطی، جفتارز وارد فاز تثبیت در سقفهای بالا شده و در میانه تا بالای ۱۵۰ نوسان میکند، در حالیکه بارها محدوده بالایی نزدیک ۱۶۰ را تست کرده است. یعنی روند همچنان صعودی است—اما بازار فعلاً زیر یک مقاومت مشخص در حال هضم رشدهاست.
مومنتوم و مشارکت (RSI + OBV)
RSI (14) حدود ۵۸: سازنده و صعودی-خنثی، بدون اشباع خرید. این هم از روند بزرگتر حمایت میکند و هم با بازاری سازگار است که شاید پیش از شکست تمیز نیاز به تثبیت داشته باشد.
OBV رو به افزایش تا سقفهای اواخر ۲۰۲۵/اوایل ۲۰۲۶: مشارکت کلی هنوز حامی روند صعودی است. شیب اخیر OBV کمتر تند شده که بیشتر با مکث/جذب زیر مقاومت همخوانی دارد تا مومنتوم شکست تهاجمی.
سطوح کلیدی برای رصد
مقاومت
- 159.10 (159.104): نزدیکترین ناحیه عرضه و سقف نوسانی اخیر.
- 160.00: آستانه روانی مهم و واضحترین ماشه شکست؛ تثبیت بالای ۱۶۰ سیگنال تأیید کلیدی است.
- 162.00: هدف بعدی در صورت شکست و تثبیت بالای ۱۶۰ (ناحیه تایید ادامه، نه هدف فوری).
حمایت
- 158.00: پیوت کوتاهمدت؛ حفظ آن تثبیت را سازنده نگه میدارد.
- حمایت خط روند (~157–158): خط روند آنقدر نزدیک شده که بهعنوان «خط قرمز» تاکتیکی عمل میکند.
- 154.53 (154.534): حمایت افقی مهم و سطح کلیدی برای تست دوباره ساختار صعودی بزرگتر.
- 151.63 (151.625): حمایت ساختاری عمیقتر؛ شکست زیر آن، رژیم صعودی بزرگتر را بهطور معنادار تضعیف میکند.
جمعبندی عملی
این چیدمان به نفع تداوم روند است، اما با ریسک تثبیت/نوسان. تا وقتی قیمت بالای ۱۵۸ و خط روند صعودی بماند، کنترل عمدتاً با خریداران است؛ با این حال، تداوم صعودی تمیز احتمالاً نیازمند «پذیرش و تثبیت» بالای ۱۶۰ است، نه صرفاً اسپایکهای درونروزی. در مقابل، شکست از خط روند، تمرکز را به سمت 154.53 بهعنوان ناحیه اصلی برای تست دوباره برای روند بزرگتر منتقل میکند.
طلا: وضعیت فعلی بازار و چشمانداز هفتگی
طلا روز جمعه اندکی کاهش یافت و از سقفهای تاریخی ثبتشده در ابتدای هفته عقب نشست؛ زیرا دادههای قوی بازار کار آمریکا انتظارات برای کاهش نرخهای بهره فدرال رزرو در کوتاهمدت را تعدیل کرد و کاهش تنشها پیرامون ایران نیز تقاضای فوری برای داراییهای امن را تضعیف کرد. فلز زرد از اوج تاریخی روز چهارشنبه در سطح 4,642.72 دلار بهازای هر اونس عقبنشینی کرد، اما همچنان در مسیر ثبت بازدهی هفتگی حدود 2٪ قرار داشت؛ موضوعی که نشان میدهد روند بزرگتر با وجود اصلاح اواخر هفته همچنان سازنده است.
چه چیزی افت اواخر هفته را رقم زد: نرخها و دلار
پس از آنکه دادههای روز پنجشنبه نشان داد مطالبات اولیه بیکاری آمریکا بیش از انتظار کاهش یافته، احساسات تغییر کرد و این دیدگاه تقویت شد که تابآوری بازار کار میتواند فدرال رزرو را در موضع «نرخهای بالاتر برای مدت طولانیتر» نگه دارد. در چنین فضایی، معمولاً انتظارات کاهش نرخ به عقب رانده میشود و افزایش بازدهی واقعی جذابیت داراییهای بدون بازده مانند طلا را کاهش میدهد.
بازقیمتگذاری نرخها همچنین از دلار حمایت کرد. شاخص دلار آمریکا به بالاترین سطح ششهفتهای رسید و با گرانتر کردن طلا برای خریداران غیرآمریکایی، فشار مضاعفی ایجاد کرد و همان باد مخالف کلاسیکِ تقویت دلار در دورههای ریسکپذیری یا بازدهی بالاتر را دوباره برجسته ساخت.
تحولات ژئوپلیتیک: محرک رو به افول، اما همچنان عامل کلیدی نوسان
جهش قبلی طلا بهطور نزدیک با افزایش تنشهای ژئوپلیتیک گره خورده بود—بهویژه ناآرامیها در ایران، از جمله اعتراضات گسترده و سرکوبهای حکومتی که نگرانی از تشدید بحران و اختلالات احتمالی را بالا برد. با گذشت هفته، تقاضای پناهگاه امن کاهش یافت؛ پس از آنکه رئیسجمهور دونالد ترامپ لحن محتاطانهتری درباره احتمال مداخله نظامی اتخاذ کرد و به گزارشهایی اشاره کرد که شدت سرکوب معترضان ممکن است رو به کاهش باشد.
با این حال، رویداد های ژئوپلیتیک همچنان ورودی زنده بازار است. تحولات خاورمیانه—بهویژه تغییرات سیاسی در ایران—و همچنین تنشهای سیاسی بالقوه در ونزوئلا میتواند بهسرعت پرمیوم ریسک را بازقیمتگذاری کند؛ بهطوری که افزایش ریسک ادراکشده معمولاً به نفع تخصیص پناهگاه امن عمل میکند و برعکس.
پسزمینه ساختاری: چرا افتها همچنان خریدار دارند
حتی با فشار کوتاهمدت از سمت بازدهی و دلار، طلا همچنان در یک رژیم قدرتمند «ریسکهای کلان + پرمیوم اعتبار سیاستگذاری» معامله میشود. سقفهای تاریخی اخیر بالای 4,600 دلار/اونس نهفقط بازتاب تنشهای ژئوپلیتیک، بلکه نشاندهنده پرمیوم گستردهتر برای پوشش ریسکهای نهادی و سیاستی است.
سه تکیهگاه ساختاری همچنان غالباند:
اعتبار سیاستگذاری / پرمیوم اعتماد به دلار آمریکا
طلا به روایتهایی واکنش نشان داده که اعتماد به استقلال سیاست پولی را به چالش میکشد—محیطی که معمولاً از موقعیتگیری «پوشش ریسک تضعیف ارزش پول» حمایت میکند.
تداوم تقاضای بانکهای مرکزی
خریدهای بخش رسمی همچنان پشتوانهای معنادار است. آخرین بهروزرسانی بانکهای مرکزی از سوی شورای جهانی طلا بر تداوم خریدها تأکید دارد (با نمونههایی مانند افزایش ذخایر لهستان و برزیل در نوامبر) و یک تقاضای پایدارِ «تنوعبخشی راهبردی» را تقویت میکند.
پرمیوم ریسک ژئوپلیتیک
اگرچه تنشها اواخر هفته کاهش یافت، حساسیت بازار به تیترهای مرتبط با ایران همچنان بالاست و ریسک ژئوپلیتیک گستردهتر میتواند دوباره کف حمایتی برای تقاضای امن ایجاد کند.
عامل مقابل: عرضه در حاشیه بهتر میشود. گزارشهای مرتبط با WGC نشان میدهد تولید جهانی در سال 2025 در مسیر ثبت رکورد قرار دارد؛ موضوعی که اگر تقاضا نرمال شود یا بازدهی واقعی بالا بماند، میتواند سقف میانمدت ایجاد کند.
چشمانداز بنیادی هفتگی: آزمون بازدهی واقعی
سؤال کلیدی هفته پیشِ رو این است که آیا دادهها و تیترهای جدید بازدهی واقعی را در مسیر نزولی/باثبات نگه میدارند و پوشش ریسک سیاستی را تقویت میکنند (مثبت برای طلا)، یا اینکه بازدهی را بالاتر بازقیمتگذاری کرده و قدرت دلار را تمدید میکنند (منفی برای طلا).
محرکهای مهم برای رصد
سیگنالهای رشد و تورم آمریکا (کانال بازدهی واقعی)
تمرکز بازار روی دادههایی مانند درآمد و هزینهکرد شخصی و سایر دادههای مصرفِ حساس به تورم خواهد بود. انتقال اثر برای طلا مستقیم است:
- فعالیت ضعیفتر / تورم نرمتر که بازدهی واقعی کاهش مییابد و طلا حمایت میشود
- فعالیت داغتر / تورم چسبندهتر که بازدهی واقعی بالا میرود و طلا تحت فشار قرار میگیرد
PMIها و اشتهای ریسک
PMIهای فلش ژانویه یک سنجه اولیه از تقاضای جهانی و اعتماد هستند. غافلگیریها میتوانند احساس ریسک و انتظارات نرخ بهره را جابهجا کنند و از مسیر بازدهی و دلار بر طلا اثر بگذارند.
تیترهای سیاست گذاری/نهادی (پرمیوم قوی)
با توجه به اینکه سقفهای اخیر با نگرانیهای مرتبط با استقلال فدرال رزرو گره خورده بود، تیترهای افزایشی در همین جهت میتواند حتی در صورت دادههای کلان مختلط، پرمیوم ریسک را زیر طلا نگه دارد.
روایت تقاضای بانکهای مرکزی
تا زمانی که بازار باور دارد خریدهای رسمی محکم باقی میماند، «حفرههای هوایی» اصلاحها معمولاً کمعمقتر و اصلاحها منظمتر میشوند.
جمعبندی: طلا همچنان از تقاضای ساختاری و یک پرمیوم پایدار ریسک سیاستی حمایت میگیرد، اما متغیر تعیینکننده هفته، بازدهی واقعی است. شفافترین خوانش از توالی دادههای کلان آمریکا و لحن PMIهای اوایل ژانویه به دست میآید.
تحلیل تکنیکال XAU/USD | روزانه
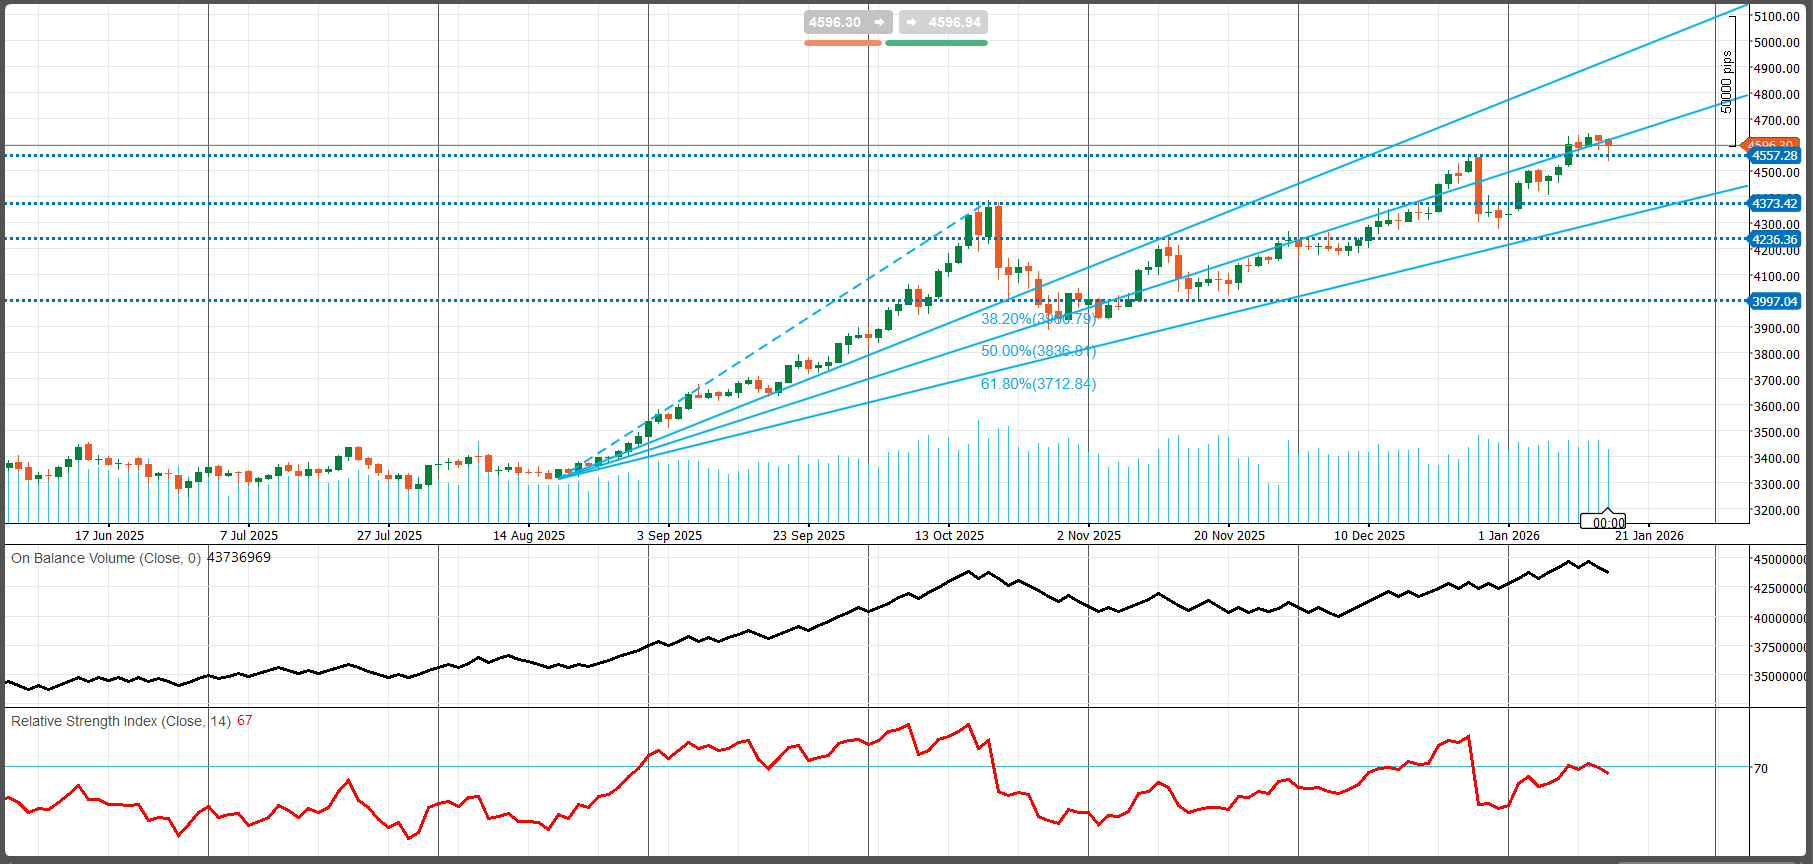
طلا همچنان در یک رژیم صعودی قدرتمند قرار دارد. از شکست صعودی اواسط آگوست، قیمتها توالی تمیز سقفهای بالاتر و کفهای بالاتر را درون یک کانال صعودی ثبت کردهاند. بازار اکنون نزدیک بخش بالایی کانال معامله میشود و در حال فشار آوردن به ناحیه شکست/امتداد 4557–4600 است، در حالیکه بالای مقاومتهای قبلی حفظ شده—رفتار کلاسیک اواخر روند. تداوم صعود همچنان ممکن است، اما هزینه این مرحله آن است که اگر بازار در نزدیکی باند بالایی سیگنال عبور واضح چاپ کند، اصلاحها میتوانند تندتر شوند.
مومنتوم و مشارکت (RSI + OBV)
RSI (14) ≈ 67: مومنتوم صعودی بالاست اما هنوز به آستانه کلاسیک «اشباع خرید» 70 نرسیده است. این وضعیت از فشار صعودی حمایت میکند، اما همزمان ریسک امتدادِ اواخر روند را هشدار میدهد—اگر رد شکل بگیرد، بازگشت میتواند سریع باشد.
OBV در مسیر کلی صعودی: مشارکت همچنان روند را تأیید میکند. بخش اخیر OBV تا حدی نوسانی/چوپی است که فقط اگر قیمت متوقف شود و پیشروی نکند نگرانکننده میشود؛ فعلاً OBV حمایتی است، نه هشداردهنده برگشت.
پویایی کانال: دو مسیر پرتکرار
- با حرکت قیمت روی بخش بالایی کانال و RSI بالا، دو سناریوی رایجتر عبارتاند از:
- شکست ادامهدار (روند ادامه مییابد و قیمت به نواحی امتدادی بالاتر میرود)، یا
بازگشت به میانگین به سمت بخش میانی/پایینی کانال—که معمولاً با پولبک به نزدیکترین پیوت افقی (اینجا 4557) آغاز میشود.
سطوح کلیدی برای رصد
مقاومت
- 4596–4600: مقاومت فوری و «ناحیه تصمیم» فعلی (تست باند بالایی). آنچه اهمیت دارد پذیرش بالای 4600 در کلوز روزانه است، نه صرفاً اسپایکهای درونروزی. اگر 4600 شکسته و تثبیت شود، نمودار وارد فاز امتداد/کشف قیمت میشود که در آن اهداف رُند معمولاً نقش آهنربا دارند:
- 4700 → 4800 → 5000/5100 : این سطوح بیشتر توسط هندسه کانال و مومنتوم هدایت میشوند تا ساختار افقی نزدیک، زیرا قیمت از قبل در فاز امتداد قرار دارد.
حمایت
- 4557.28: نخستین حمایت معنادار و پیوت کوتاهمدت. یک «خنکسازی» استاندارد میتواند اینجا بدون آسیب به ساختار روند نگه دارد.
- 4373.42: حمایت مهم بعدی (ناحیه تجمیع/لانچ قبلی).
- 4236.36: حمایت ثانویه؛ از دست رفتن 4373 معمولاً قیمت را به سمت این باند میکشد.
- 3997.04: حمایت ساختاری عمیقتر؛ شکست زیر آن نشاندهنده تغییر رژیم بزرگتر خواهد بود و با توجه به قدرت روند فعلی، سناریوی پایه نیست.
جمعبندی عملی
روند همچنان بهطور قاطع صعودی است، اما بازار اکنون در وضعیت اواخر روند و نزدیک باند بالایی کانال عمل میکند. برای ادامه، تمیزترین تأیید یک کلوز روزانه و دنبالروی بالای 4600 است. اگر قیمت ناحیه 4596–4600 را رد کند، محتملترین مسیر اصلاحی بازگشت به میانگین به سمت 4557 در گام اول است؛ و تنها در صورت تبدیلشدن اصلاح به یک حرکت گستردهترِ کاهش ریسک، حمایتهای عمیقتر اهمیت پیدا میکنند.
شرایط بازار نفت و چشمانداز هفتگی
نفت همچنان زیر سایه یک مانع کلان روشن معامله میشود: بازار با روایت «مازاد عرضه در 2026» سقفگذاری شده است. رفتار قیمتی در میانه ژانویه برنت را در محدوده پایین 60 دلار و WTI را در محدوده بالای 50 دلار نگه داشته؛ امری که با تراز پیشرو (forward balance) همخوان است و شیب آن به سمت نزولی متمایل است—حتی اگر تیترهای لحظهای بتوانند جهشهای کوتاهعمر ایجاد کنند. در این رژیم، رالیها معمولاً فروکش میکنند مگر آنکه دادهها یک محرک معتبرِ قوی تر شدن بازار (tightening impulse) ارائه دهند.
مبانی: ترازها راحتاند و منحنی پیشنگر همچنان بدبین است
ترازهای آمریکا از منظر فصلی باثباتاند، نه شدید. در تازهترین دادههای هفتگی EIA (هفته منتهی به 9 ژانویه)، ذخایر تجاری نفت خام با افزایش +3.4 میلیون بشکهای به 422.4 میلیون بشکه رسید. فعالیت پالایشی در سطحی بالا و حدود 95٪ بهرهبرداری باقی ماند (حدود 17.0 میلیون بشکه در روز خوراک نفت خام)، در حالی که رشد موجودی بنزین (+9.0 میلیون بشکه) به معنای کفایت عرضه محصولات در کوتاهمدت است—سیگنالی مهم که نشان میدهد بازار با کمبود حاد عرضه روبهرو نیست.
اوپکپلاس همچنان در وضعیت «ثبات و انعطافپذیری» قرار دارد. هشت عضو کلیدی اوپکپلاس بار دیگر توقف افزایشهای برنامهریزیشده تولید برای فوریه و مارس 2026 را تأیید کردند و صراحتاً اختیار تمدید این توقف یا تغییر مسیر را بسته به شرایط حفظ کردند. این رویکرد عملاً یک کف سیاستی برای بازار ایجاد میکند، اما بهتنهایی روایت مازاد را خنثی نمیکند مگر آنکه در عمل، بشکههای واقعی بهطور معنادار از بازار خارج شوند.
سیگنالهای صعودی عرضه—فعلاً—بیشتر تیترمحور هستند. نظرسنجی اوپکِ رویترز نشان داد تولید اوپک در دسامبر کاهش یافته (حدود 28.40 میلیون بشکه در روز) و افتها به پویایی ایران/ونزوئلا نسبت داده شده است. این موضوع میتواند از احساسات کوتاهمدت حمایت کند، اما بدون اختلال پایدار که صادرات در دسترس را کاهش دهد، برای تغییر روایت غالب به سمت تنگنای ساختاری کافی نبوده است.
راهنمایی میانمدت همچنان به سمت پایین متمایل است. گزارش STEO ژانویه EIA تولید جهانی را بالاتر از تقاضا و همراه با تداوم رشد موجودیها تصویر میکند و متوسط قیمت برنت را در 2026 حدود ~56 دلار/بشکه و WTI را حدود ~52 دلار/بشکه برآورد میکند. چنین پسزمینهای معمولاً دوام رالیها را محدود میکند مگر آنکه یا تقاضا بهطور معنادار بالاتر از انتظار ظاهر شود یا عرضه بهشکل پایدار از بازار حذف شود.
چشمانداز هفتگی: نوسان در محدوده با تمایل کمی سنگین (نزولی)
سناریوی پایه: معامله در بازه (range) با شیب ملایم به سمت پایین. بازار احتمالاً رالیها را میفروشد مگر آنکه دادههای جدید یک محرک روشن برای تقویت تراز ارائه دهند (کاهش معنادار موجودی نفت خام/محصولات، یک اختلال غیرمنتظره، یا شگفتی مثبت قوی در تقاضا). از منظر عملی، انعطافپذیری اوپکپلاس کف را میسازد، در حالیکه انتظارات مازادِ نهفته در پیشبینیهای 2026 نقش سقف را بازی میکند.
دو عامل نوسانی مهم برای رصد
- سیگنالهای ذخایر (آمریکا)
بهدلیل تعطیلی دوشنبه، گزارش هفتگی وضعیت نفت EIA برای پنجشنبه 22 ژانویه (با تأخیر) برنامهریزی شده است. این گزارش بااهمیتترین ورودی برای قیمتگذاری افق کوتاه است—خصوصاً اگر افزایش دیگری در موجودی نفت خام را تأیید کند یا از کاهش در محصولات پرده بردارد.
API (سهشنبه شب) معمولاً لحن بازار را پیش از گزارش رسمی تنظیم میکند (جهتدهنده است، نه قطعی).
- ژئوپلیتیک و پرمیوم تحریمها
نفت همچنان به تیترهای ایران/ونزوئلا/روسیه حساس است. با این حال، مگر آنکه اختلالها بهطور پایدار دسترسی به صادرات را کاهش دهند، رفتار قیمت معمولاً به روایت مازاد بازمیگردد.
چکلیست عملی
- سهشنبه، 20 ژانویه: API نفت خام/محصولات (زمینهساز برای EIA)
- پنجشنبه، 22 ژانویه: گزارش هفتگی EIA (با تأخیر بهدلیل تعطیلات)
- جمعه، 23 ژانویه: شمارش دکلهای بیکر هیوز (اهمیت ثانویه برای قیمت این هفته؛ بیشتر برای عرضه میانمدت). آخرین سطح نشان میدهد دکلهای نفتی حدود 410 است.
تحلیل تکنیکال WTI | روزانه
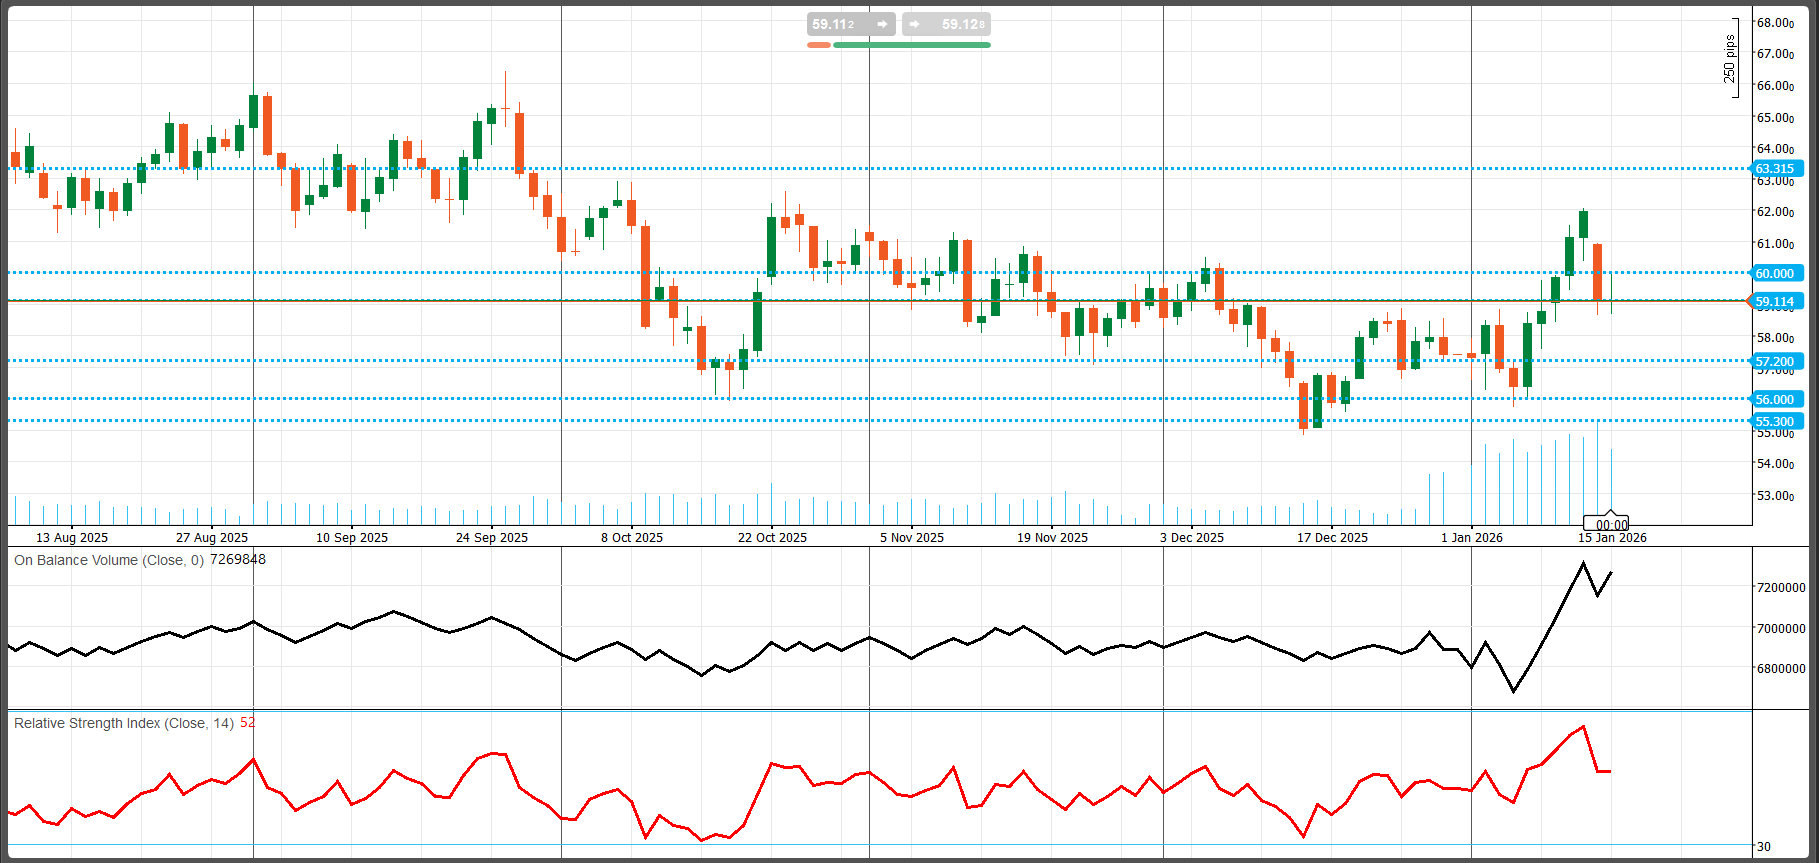
WTI همچنان در یک رژیم بازهای گسترده قرار دارد، نه روندی واضح. از آگوست/سپتامبر، قیمت بین میانه 50 دلار تا پایین 60 دلار نوسان کرده است. موج اکتبر تا دسامبر نزولی بود (سقفهای پایینتر تا کف دسامبر)، سپس رالی ژانویه قیمت را به سمت پایین 60 دلار برد اما دوباره فروکش کرد. قیمت فعلی حوالی 59.11، WTI را به یک پیوت اصلی بازگردانده—عملاً ناحیه تصمیم بازار میان حمایت و مقاومت بازه.
مومنتوم و مشارکت (RSI + OBV)
RSI (14) ~52: خنثی تا اندکی سازنده—سازگار با معامله در بازه، نه شرایط شکست (breakout).
OBV در میانه ژانویه جهش قابل توجهی داشت: مشارکت سازنده در جریان رالی، که بیشتر شبیه انباشت (accumulation) نسبت به افت قبلی بود. از آن زمان OBV متوقف و نوسانی شده، همزمان با پولبک قیمت—الگوی رایج وقتی بازار در حال تصمیمگیری است که آیا رالی ناشی از تقاضای واقعی بوده یا یک «اسکوییز» کوتاهمدت.
سطوح کلیدی برای رصد
مقاومت
- 60.00: پیوت فوری. بالای آن، رالیها میتوانند امتداد یابند؛ زیر آن، قیمت معمولاً به سمت میانه 50 دلار نشت میکند.
- 63.315: سقف اصلی سمت بالا (بالای بازه / ناحیه رد مکرر). کلوز روزانه بالای این سطح، نخستین سیگنال معتبر «تغییر روند» خواهد بود.
حمایت
- 59.11: ناحیه پیوت فعلی.
- 57.20: نخستین حمایت معنادار زیر 59؛ اگر 59 از دست برود، غالباً هدف بعدی همین ناحیه است.
- 56.00 و 55.30: حمایتهای عمیقتر مرتبط با کف دسامبر؛ این ناحیه تبدیل به منطقه حیاتی «نگهدار یا بفروش» برای بازه بزرگتر میشود.
جمعبندی: از نظر بنیادی، همچنان رفتار «بازهای و فروش رالیها» محتملتر است مگر آنکه ذخایر بهطور معنادار محدود شوند یا ژئوپلیتیک بشکههای واقعی را از بازار خارج کند. از نظر تکنیکال، 60 پیوت کوتاهمدت است؛ شکست به بالا نیازمند پذیرش و دنبالروی است، در حالیکه از دست رفتن 59 احتمال چرخش به سمت 57.2 و کف میانه 50 دلار را افزایش میدهد.
وضعیت بازار رمزارزها و چشمانداز هفتگی BTC
چه چیزی اکنون بازار را هدایت میکند (بنیادی)
بیتکوین هفته را با پسزمینهای حمایتی آغاز میکند—اما همچنان به تیترهای خبری نیز حساس است. بازار دوباره یک لنگر ملموس تقاضا از مسیر جریانهای نهادی بهدست آورده، در حالیکه تیترهای رگولاتوری و کانال نرخها/نقدینگی، همچنان منابع اصلی ریسک نوسان محسوب میشوند.
- بازگشت تقاضای نهادی به کانون توجه (ETFها)
گزارشهای اخیر به ورودیهای قوی ETFهای اسپات بیتکوین اشاره دارد—از جمله یکی از قویترین روزهای ورود سرمایه از ماه اکتبر و یک ریتم هفتگی مستحکم—که به جذب افتها و بهبود عمق بازار در پولبکها کمک کرده است. در رژیم فعلی، جریان ETF شفافترین «سیگنال لحظهای» برای سنجش این است که آیا بازار میتواند تلاشهای صعودی را حفظ کند یا خیر.
- رگولاتوری همچنان یک کاتالیزور دوطرفه است
فشار سنا در آمریکا برای پیشبرد چارچوب بازار (market structure) گاهی احساسات را تقویت کرده، بهویژه زمانی که رفتار قیمت سازنده بوده است. با این حال، روند قانونگذاری پر از نویز است: گزارشهایی درباره تأخیر یا توقف نیز به قیمت فشار آورده و پرمیوم ریسک را بالا نگه داشته است. این وضعیت یک محیط کلاسیک «بتای تیتر» ایجاد میکند—جایی که مومنتوم میتواند سریع شتاب بگیرد، اما برگشتها نیز میتوانند به همان اندازه تند باشند.
- بازار مشتقات در حال بهبود است، اما هنوز وارد فاز «اوج هیجانی» نشده
تحلیلهای مشتقه نشان میدهد احساسات سازندهتر شده، با رشد اوپن اینترست و تغییر به سمت خرید آپشن های خنثیتر نسبت به بایاس نزولی قبلی. این الگو معمولاً با بازاری سازگار است که میتواند بهصورت خزشی بالاتر برود، اما اگر در حالیکه پوزیشنها کشیده شدهاند تیتر منفی برسد، همچنان در برابر لیکوئیدیشنهای رویدادمحور آسیبپذیر است.
جمعبندی وضعیت بازار: BTC توسط تقاضای نهادی (ETFها) و بهبود فضای مشتقات حمایت میشود، اما همچنان نسبت به متغیرهای کلان (نرخها/نقدینگی) حساس و نسبت به تیترهای خبری (رگولاتوری آمریکا) واکنشی است.
چشمانداز هفتگی BTC
سناریوی پایه: تثبیت با اختیار صعودی
با توجه به معامله BTC در محدوده میانی 90 هزار دلار و تمرکز کاتالیزورها بر تیترهای کلان و سیاستگذاری، محتملترین مسیر، معامله در بازه (range) است؛ با یک تمایل صعودی فقط در صورتی که جریان ETFها محکم بماند و شرایط کلان بهطور معنادار سختتر نشود.
چه چیزهایی میتواند BTC را این هفته حرکت دهد
- داده های اقتصاد کلان آمریکا (کانال نرخها و دلار)
کریپتو بهشدت به بازقیمتگذاری نرخهای کوتاهمدت و نوسانات بازده واقعی حساس است. حتی با شروع هفته در فضای تعطیلات، چندین انتشار کلان (درآمد/هزینهکرد، دادههای حساس به تورم، مطالبات بیکاری، PMI) میتواند سریعاً بازدهها و ریسکپذیری گسترده را بازقیمتگذاری کند.
ترجمه برای BTC:
فعالیت نرمتر / تورم رو به کاهشیعنی بازدهها پایین تر→ حمایت کننده BTC
دادههای داغتر / بازدههای بالاتر یعنی سختتر شدن شرایط مالی و فشار مخالف BTC
- قانونگذاری/روند رگولاتوری آمریکا (بتای تیتر)
انتظار حرکتهای سریع و رویدادمحور حول اقدامات کمیتهها، پیشنویس چارچوبها یا اظهارنظرهای عمومی را داشته باشید—بهخصوص زمانی که بازار برداشت کند حرکت به سمت مرزبندی روشنتر نظارت (CFTC در برابر SEC) سازنده است. در مقابل، تیترهای تازه درباره تأخیر یا توقف میتواند بهسرعت به سهامهای مرتبط با کریپتو و بازار اسپات فشار بیاورد.
- جریان و پوزیشن گیری (سیگنال شکست)
ورودیهای ETF همچنان قابلاتکاترین سیگنال تقاضای کوتاهمدت است. اگر ورودیها ادامه پیدا کند، میتواند زمینه تلاش به سمت 100 هزار دلار را فراهم کند. همزمان، بهبود پوزیشن گیری مشتقات دو لبه دارد: افزایش اوپن اینترست و فاندینگ میتواند در صورت تیتر منفی، افت را از طریق بازشدن پوزیشنها تشدید کند.
فرض عملیاتی: جریان ETF مثبت اما پرنوسان است، قانونگذاری همچنان نویزی است، و دادههای کلان ترکیبیاند—که رفتار میانگینگرایی (mean reversion) و «خرید در افتها / فروش در رالیها» را حول محدوده میانی 90 هزار دلار تقویت میکند.
تحلیل تکنیکال بیتکوین (BTC) | روزانه
ساختار: شکست روند نزولی، اما ریکاوری هنوز در حال آزمون است
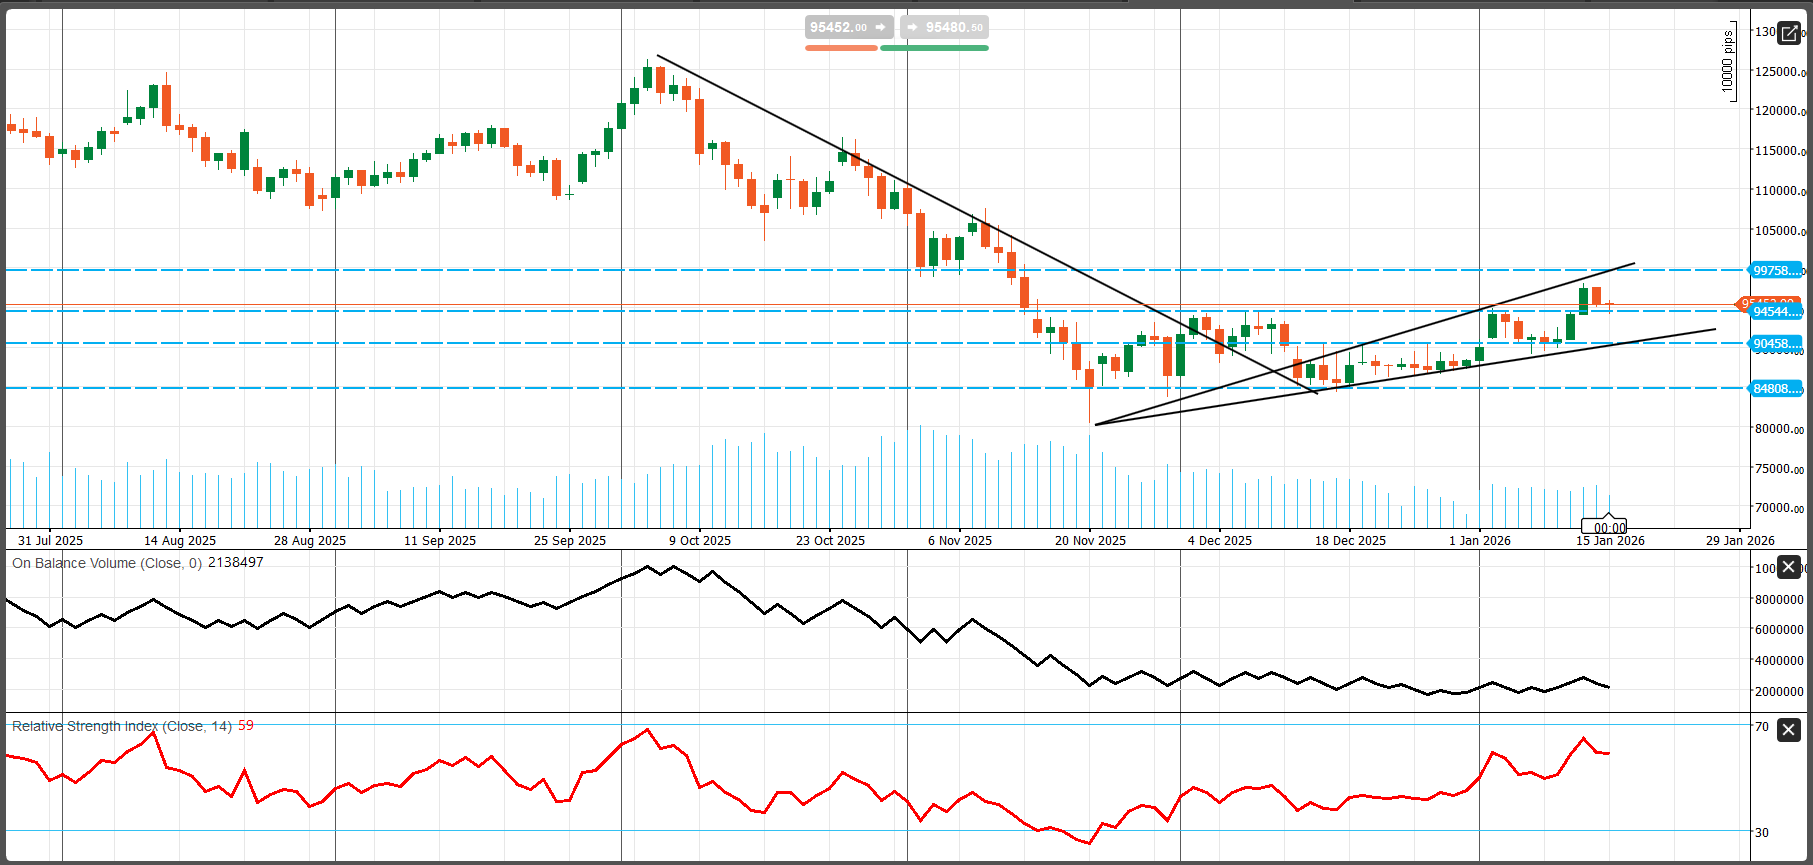
BTC حوالی ~125 هزار دلار (ژوئیه تا اوایل اکتبر) سقف ساخت و سپس وارد یک افت چند هفتهای شد که در نهایت به کف نوامبر نزدیک 84,808 رسید (کف اصلی). از دسامبر تا میانه ژانویه، قیمت وارد یک ساختار ریکاوری با «کف بالاتر / سقف بالاتر» شد، تا محدوده میانی 90 هزار دلار بالا آمد و برای مدت کوتاهی باند مقاومتی بالایی را تست کرد.
پیام تکنیکال سازنده است: نمودار یک گذار از نزولی به خنثی/صعودی را نشان میدهد، اما ریکاوری همچنان زیر فشار عرضه بالاسری در حال آزمون است.
مومنتوم و مشارکت (RSI + OBV)
RSI (14) ~59: مومنتوم متمایل به صعود بدون شرایط اشباع خرید—حمایتکننده برای یک تست مجدد مقاومت اگر حمایتها حفظ شوند.
OBV همچنان نسبت به سقفهای قبلی پایین/مسطح است: مشارکت نسبت به دوره ریزش بهتر شده، اما تأیید کامل هنوز بازسازی نشده است. برای یک شکست پایدار، باید با افزایش واضحتر OBV همراه شود.
خط روند نزولی قدیمی از سقف اکتبر عملاً خنثی شده و ریکاوری پس از نوامبر در قالب یک کانال صعودی / گوه صعودی حرکت میکند. این ساختار تا زمانی که حمایتها حفظ شوند سازنده است—اما گوهها میتوانند در صورت افت مومنتوم یا بدتر شدن کاتالیزورها به سمت پایین بشکنند.
سطوح کلیدی برای رصد
مقاومتهای اصلی
- 99,758: مهمترین سقف (منطقه نبرد تکرارشونده).
- 100,000: سطح روان شناختی دقیقاً بالای 99,758—پذیرش/رد در این ناحیه بسیار تعیینکننده خواهد بود حتی اگر روی نمودار بهطور صریح علامتگذاری نشده باشد.
پیوت/نقطه عطف فوری
- 95,444: سطح میدان نبرد فعلی. ماندن بالای آن ساختار ریکاوری را سالم نگه میدارد.
حمایتهای اصلی
- 90,458: هدف احتمالی بعدی در صورت شکست 95,444 (حمایت ساختاری قبلی).
- 84,808: کف ساختاری کل حرکت؛ شکست آن یک رژیم بهمراتب نزولیتر را تأیید میکند.
جمعبندی: از نظر تکنیکال سازنده و از نظر بنیادی با جریان ETF حمایتشده است—اما همچنان به تیترهای کلان و سیاستگذاری آمریکا بسیار حساس است. بازار در وضعیت تثبیت باقی میماند مگر آنکه 99,758/100k با مشارکت و دنبالروی قانعکننده شکسته شود.
Comments