 English
 پارسی


مروری بر اقتصاد جهانی در مارس ۲۰۲۶
رشد کندتر، تورم چسبنده و افزایش ریسک انرژی
اقتصاد جهانی در مارس ۲۰۲۶ همچنان در مسیر رشد قرار داشت، اما کیفیت این رشد در طول ماه تضعیف شد. رشد اقتصادی فرو نریخت و جهان وارد رکود همزمان نشد، اما تا پایان ماه، فضای کلان اقتصادی بهوضوح نابرابرتر، حساستر به انرژی و آسیبپذیرتر در برابر شوکهای سیاستدگذاری و بازار شده بود. تغییر اصلی، فاصله گرفتن از روایت قبلیِ «رشد آهسته همراه با کاهش تورم» و حرکت بهسوی محیطی دشوارتر بود که با قیمتهای بالاتر نفت، دلار قویتر، شرایط مالی سختتر و افزایش نااطمینانی ژئوپلیتیکی تعریف میشد.
چشمانداز اقتصاد آمریکا در آوریل ۲۰۲۶: رشد کندتر، تورم در حال کاهش و ثبات در نرخ های فدرال رزرو
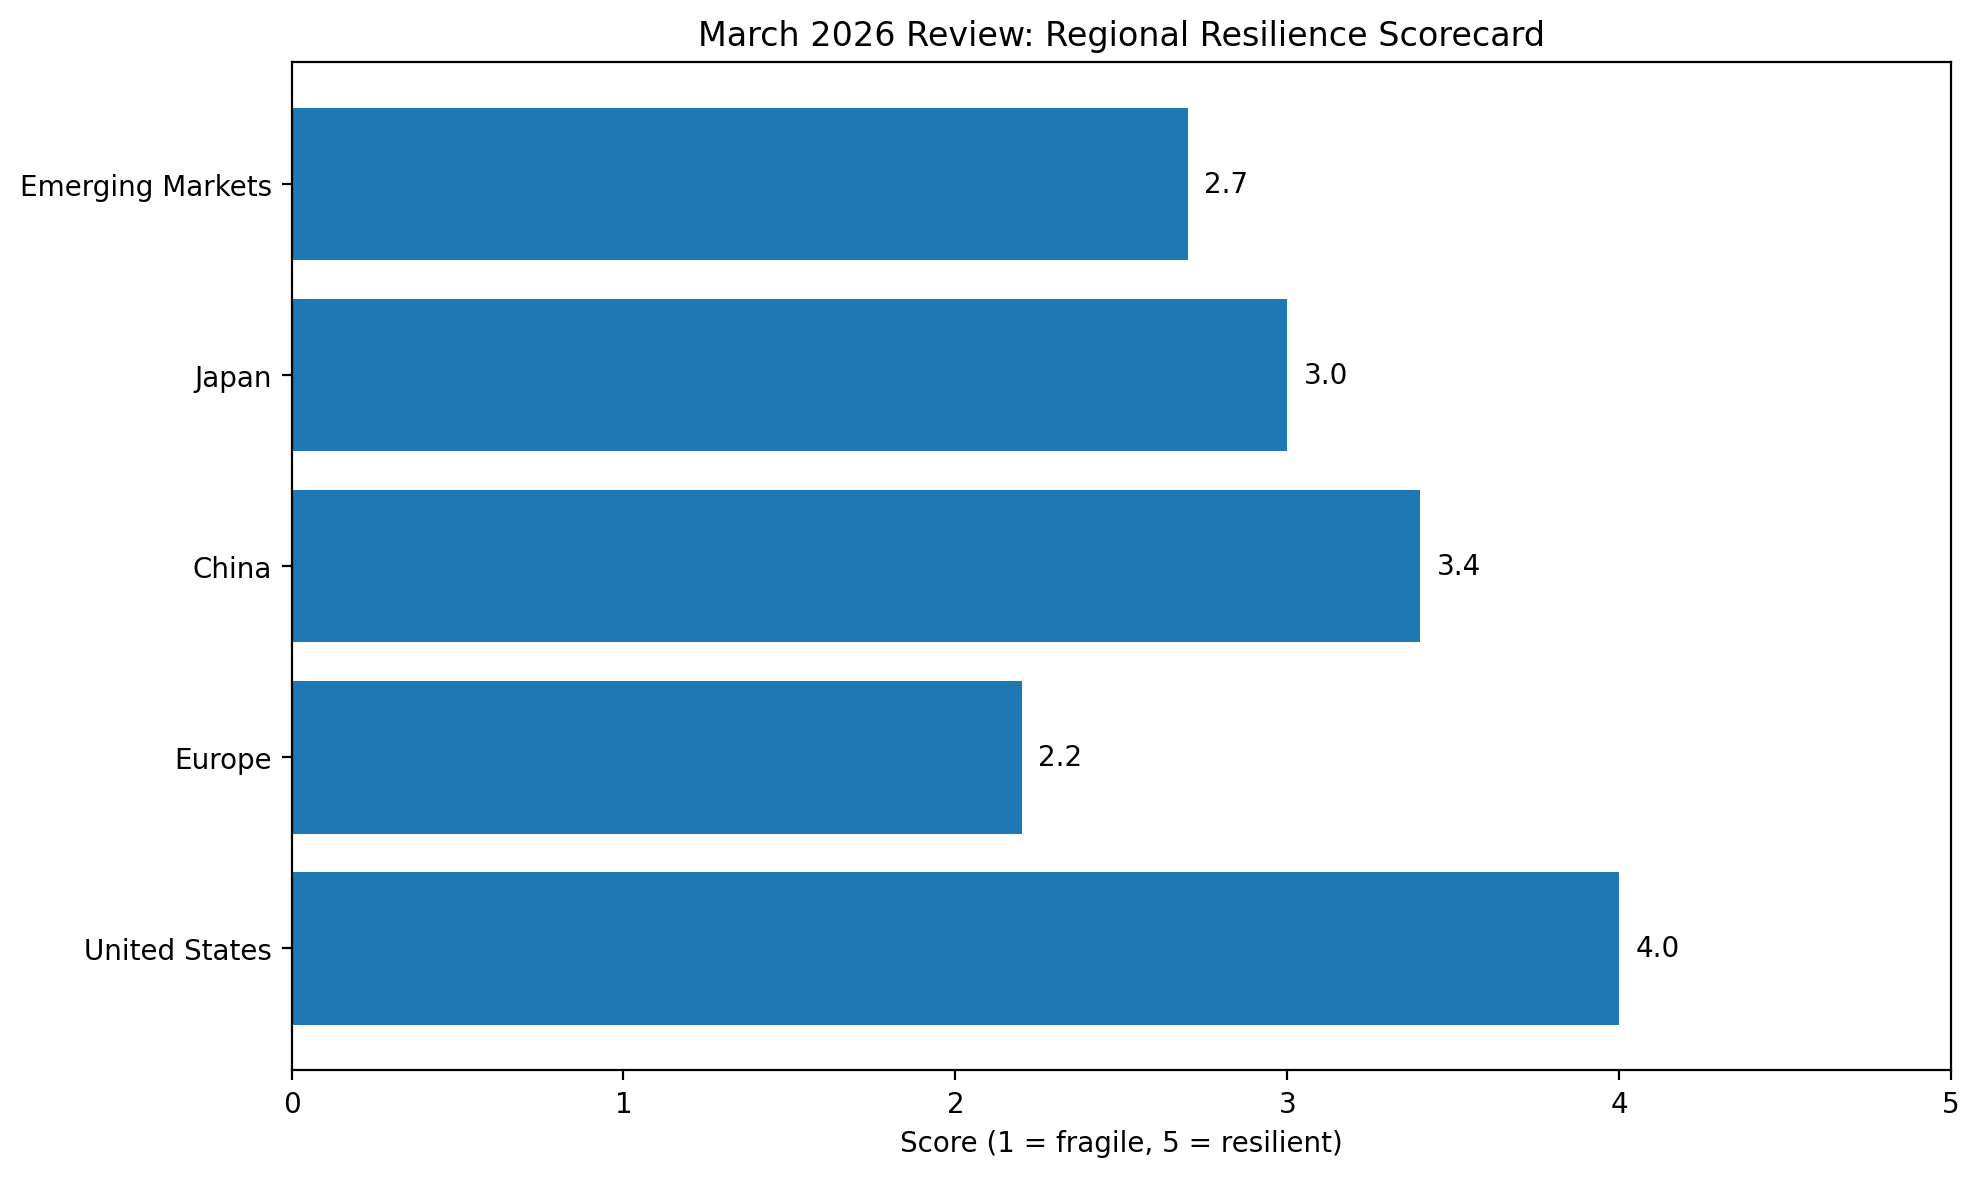
داستان اصلی رشد در مارس، «تابآوری بدون آسودگی» بود. ایالات متحده همچنان آنقدر قدرت داشت که از یک افت شدید جلوگیری کند، اما ترکیب رشد آن چندان دلچسب نبود، زیرا شتاب فعالیت آهستهتر شد و روند کاهش تورم دیگر چندان قانعکننده به نظر نمیرسید. اروپا ضعیف باقی ماند و بخشهایی از منطقه یورو، بهویژه هسته صنعتی آن، به مرز رکود نزدیک شدند. چین دادههای پایه بهتر و عملکرد تجاری قویتری ثبت کرد، اما بهبود آن همچنان وابسته به صادرات، حمایت نقدینگی و جهتگیری سیاست گذاری بود، نه یک احیای گسترده داخلی. ژاپن نیز به رشد ادامه داد، اما موتور تقاضای داخلی آن هنوز کامل و متقاعدکننده نبود. در بازارهای نوظهور، مارس بیش از آنکه ماه بهبود هماهنگ باشد، ماه واگرایی بود؛ به این معنا که اقتصادهای قویتر بهتر دوام آوردند و واردکنندگان ضعیفتر یا کشورهایی با موقعیت خارجی شکننده، فشار بیشتری را تجربه کردند.
تورم و بانک های مرکزی
تورم همچنان یکی از مهمترین محدودیتهای چشمانداز جهانی بود. تورم دیگر در سطح بحرانگونه دورههای قبلی نبود، اما به اندازهای چسبنده باقی ماند که انعطاف بانکهای مرکزی را محدود کند. مهمترین تحول تورمی در مارس، بازگشت انرژی بهعنوان یک نیروی اصلی در اقتصاد کلان بود. افزایش قیمت نفت و سوخت، ریسکهای صعودی تازهای برای تورم ایجاد کرد، بهویژه برای کشورهای واردکننده انرژی، و روند کاهش تورم را هم در اقتصادهای پیشرفته و هم در اقتصادهای نوظهور پیچیدهتر ساخت. در آمریکا، تورم هسته و فشارهای هزینهای زیرسطحی همچنان پابرجا بود. در اروپا، تورم از کنترل خارج نشد، اما در زمانی که رشد ضعیفتر شده بود، شرایط تورمی نیز کمتر آرامشبخش به نظر رسید. چین نشانههایی از بهبود در پویایی تورم نشان داد و ژاپن نیز تورم زیرین قویتری نسبت به آنچه صرفاً از ارقام سرفصل برداشت میشد، تجربه کرد. در بازارهای نوظهور، مسیر تورم بسیار ناهمگونتر شد؛ برخی کشورها همچنان در مسیر کاهش تورم بودند، در حالی که برخی دیگر با فشار تازه ناشی از ارز ضعیفتر و هزینههای وارداتی بالاتر روبهرو شدند.
چشمانداز اقتصاد بریتانیا در آوریل ۲۰۲۶: بانک مرکزی انگلستان، تورم، رشد، بازدهی گیلت، استرلینگ
همین پسزمینه تورمی، رفتار بانکهای مرکزی را شکل داد. مارس لزوماً همه بانکهای مرکزی را در همهجا تهاجمیتر نکرد، اما آنها را بسیار محتاطتر و دفاعیتر ساخت. فدرال رزرو محتاط باقی ماند، زیرا اقتصاد آمریکا در حال کند شدن بود، اما هنوز نشانهای از شکست جدی نداشت و در عین حال ریسکهای تورمی زنده مانده بودند. بانک مرکزی اروپا نیز با وضعیتی مشابه مواجه بود: رشد ضعیف و اعتماد پایین از یک سو، و کاهش ناکافی فشارهای تورمی برای یک چرخش آسان به سمت سیاست نرمتر از سوی دیگر. بانک مرکزی انگلستان همچنان موضع محدودکننده داشت و بانک مرکزی ژاپن نیز به مسیر عادیسازی تدریجی متمایل ماند، هرچند با یک موازنه دشوارتر میان ریسک انرژی و تقاضای داخلی ناهموار. در بازارهای نوظهور، سیاست پولی حتی پراکندهتر شد؛ برخی بانکهای مرکزی هنوز جا برای کاهش نرخ داشتند، اما برخی دیگر بهدلیل نفت بالاتر، فشار ارزی یا ذخایر محدود، ناچار به بازگشت به احتیاط شدند.
بازارهای کار
بازارهای کار همچنان به اقتصاد جهانی حمایت میدادند، اما استحکام آنها دیگر مانند قبل شفاف و قوی نبود. ایالات متحده یکی از مهمترین نشانههای کند شدن را نشان داد؛ سرعت اشتغالزایی ضعیفتر شد و نرخ بیکاری اندکی افزایش یافت، هرچند شاخصهای دیگر هنوز از فروپاشی کامل حمایت نمیکردند. بازار کار اروپا نسبتاً مقاوم باقی ماند و تا حدی از افت رشد جلوگیری کرد. در ژاپن نیز شرایط بازار کار همچنان از نظر تاریخی فشرده بود، هرچند این فشردگی کمی کاهش یافت. در بسیاری از اقتصادهای نوظهور، مسئله اصلی نه ضعف آشکار بازار کار، بلکه این بود که آیا تابآوری داخلی میتواند در برابر فشارهای خارجی پایدار بماند یا نه. در مجموع، بازارهای کار هنوز مانع از کندی شدیدتر اقتصاد میشدند، اما دیگر آنقدر قوی نبودند که بهتنهایی رشد ضعیفتر را جبران کنند.
بررسی بین بخش های مختلف اقتصاد
از نظر بخشی نیز تصویر همچنان ناهمگون بود. تولید و صنعت یکی از ضعیفترین بخشهای اقتصاد جهانی باقی ماند. بخش صنعتی اروپا شکننده بود، آلمان همچنان ضعیف ماند و بریتانیا نیز در دادههای تولید و ساخت ناامیدکننده ظاهر شد. بخش تولید در آمریکا بهتر از بدترین سناریوها دوام آورد، اما از شتابگیری قابلتوجه خبر نمیداد. در مقابل، عملکرد صنعتی چین بهتر شد و یکی از نقاط روشنتر بخش کارخانهای جهان بود، هرچند این بهبود هنوز شدیداً به سیاستگذاری و تقاضای صادراتی وابسته بود. ژاپن نیز در بخش صنعت وضعیت بهتری داشت، اما نه آنقدر که کل اقتصاد را کاملاً خوداتکا جلوه دهد. در برابر این ضعف، بخش خدمات همچنان مهمترین عامل تثبیتکننده در بسیاری از اقتصادها، بهویژه در آمریکا و هند، باقی ماند. با این حال، حتی خدمات نیز تا پایان ماه، بهخصوص در اروپا، کمتر از قبل اطمینانبخش به نظر میرسید.
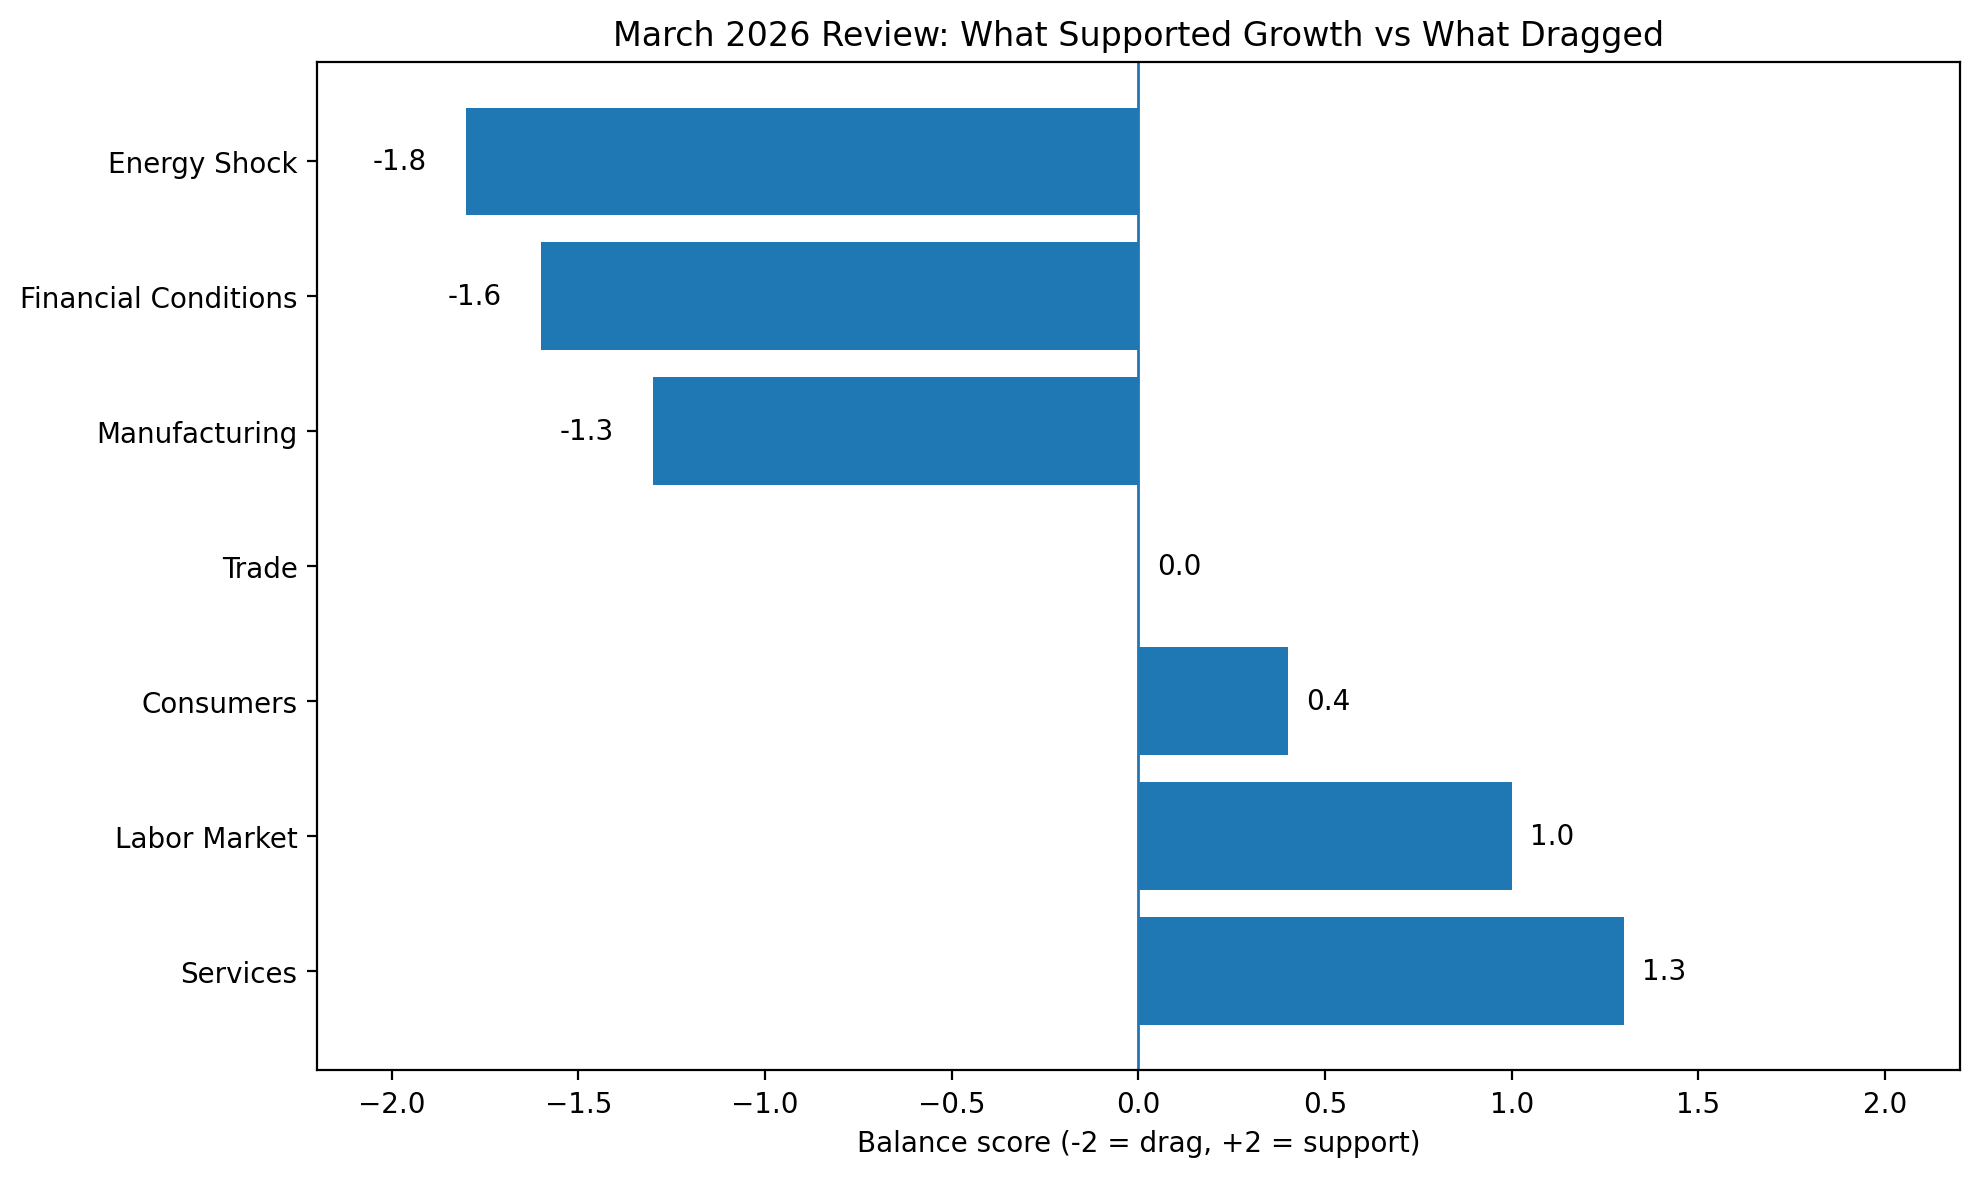
مصرفکنندگان نیز همچنان فعال بودند، اما با اطمینان بسیار کمتر. در آمریکا، هزینهکرد خانوارها سقوط نکرد، اما اعتماد تضعیف شد و نگرانیها درباره تورم باقی ماند. مصرفکنندگان اروپایی محتاط ماندند، بهویژه در شرایطی که قیمتهای بالاتر انرژی درآمد واقعی را تهدید میکرد. بخش مصرف در چین تا حدی بهتر شد، اما هنوز آنقدر قوی نبود که پایه یک احیای کاملاً خودپایدار باشد. در ژاپن، مصرف خانوار همچنان یکی از نقاط ضعف آشکار باقی ماند، با وجود آنکه روند دستمزدها بهتر شده بود. در بازارهای نوظهور، مصرف در کشورهایی مانند هند و برزیل بهتر دوام آورد، اما در اقتصادهای وارداتمحور و شکنندهتر، مانند ترکیه، آسیبپذیرتر باقی ماند.
چشمانداز اقتصادی منطقه یورو در آوریل ۲۰۲۶: ECB، تورم، GDP، ریسک انرژی، یورو
مارس همچنین بهوضوح نشان داد که شرایط مالی جهانی سختتر شده است. دلار قویتر، انتظارات تورمی بالاتر، کمتر شدن امید به کاهش نرخ بهره در کوتاهمدت و رشد قیمت نفت، همگی باعث افزایش بازده اوراق بدهی و پرمیوم ریسک شدند. بازارهای سهام پرنوسانتر شدند و حتی داراییهای امن سنتی نیز رفتار یکنواختی نداشتند. انرژی مهمترین کانال انتقال این فشارها بود. نفت دیگر فقط یکی از متغیرهای مهم نبود؛ بلکه به متغیری تبدیل شد که انتظارات تورمی، رفتار بانکهای مرکزی، قدرت خرید خانوارها و ترازهای خارجی را همزمان بازتعریف میکرد. کشورهایی با حساب جاری قویتر، ذخایر بیشتر یا حمایت کالایی بهتر، مقاومتر ظاهر شدند؛ در حالی که واردکنندگان شکننده نفت با فشار بسیار بیشتری مواجه شدند.
جمع بندی ماه مارس
جمعبندی این است که مارس ۲۰۲۶ ماه فروپاشی جهانی نبود، بلکه ماه از دست رفتن آسودگی بود. اقتصاد جهان همچنان رشد کرد، اما رشد در مناطق کلیدی کندتر شد، تورم چسبنده باقی ماند، بانکهای مرکزی انعطاف خود را از دست دادند و شرایط مالی از طریق بازقیمتگذاری بازار سختتر شد. نتیجه، یک دوره رشد شکننده و کمسرعت بود که بیش از پیش در معرض شوک انرژی، فشار ارزی و ریسک ژئوپلیتیکی قرار گرفت. بنابراین، بهجای یک رکود همزمان جهانی، مارس محیطی شبیه به «رکود تورمی خفیف» ایجاد کرد؛ محیطی با رشد آهستهتر، تورم مقاومتر، شرایط مالی سختتر و حاشیه خطای بسیار کمتر برای سیاستگذاران.
چشمانداز اقتصاد جهانی در آوریل ۲۰۲۶
رشد کندتر، بانکهای مرکزی محتاط و ریسک بالای انرژی
اقتصاد جهانی در آوریل ۲۰۲۶ وارد مرحلهای میشود که همچنان با رشد همراه است، اما این رشد نسبت به قبل کندتر و حساستر شده است. پیام اصلی این چشمانداز، رکود جهانی فوری نیست، بلکه ادامه رشد با سرعت پایینتر، حاشیه امنیت کمتر و وابستگی بیشتر به مسیر تورم، انرژی و تصمیمات بانکهای مرکزی است. تورم در بسیاری از اقتصادها نسبت به اوجهای قبلی کاهش یافته، اما هنوز به اندازهای بالا یا شکننده باقی مانده که سیاستگذاران نتوانند با اطمینان به سمت کاهش سریع نرخها حرکت کنند. در همین حال، شوکهای انرژی و ریسکهای ژئوپلیتیکی، بهویژه در پی رشد قیمت نفت، همچنان میتوانند انتظارات تورمی، شرایط مالی و جهت بازارها را تغییر دهند.
دادهها و رویدادهای کلیدی
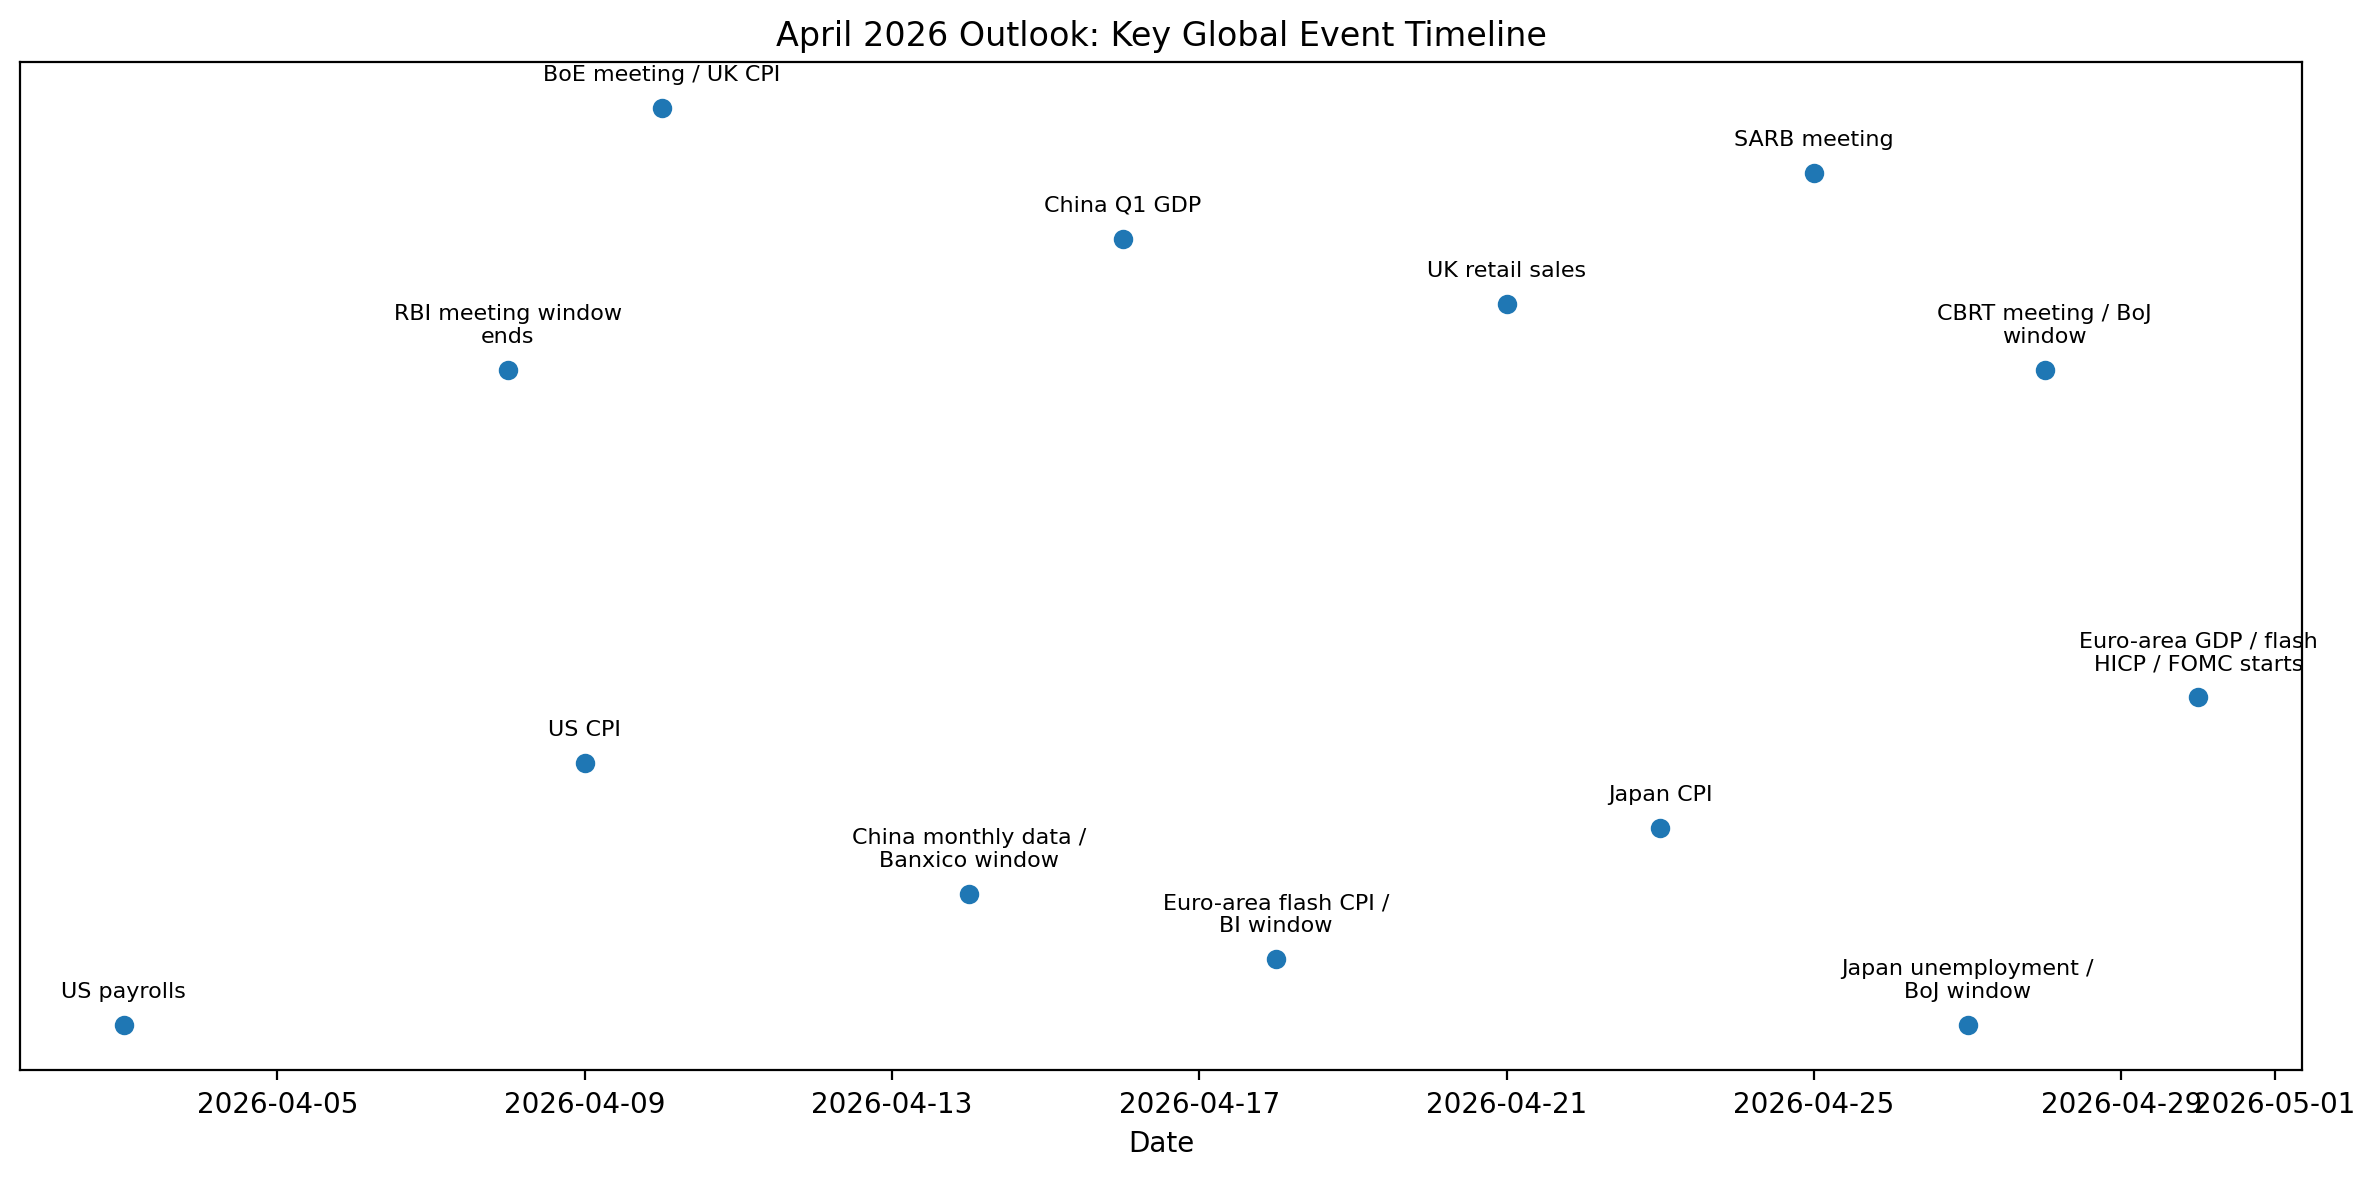
آوریل از نظر دادهها و رویدادهای کلیدی، ماه بسیار مهمی برای بازارهای جهانی است. در آمریکا، تمرکز اصلی روی گزارش اشتغال مارس و داده تورم مصرفکننده خواهد بود و پس از آن، نشست فدرال رزرو در پایان آوریل و آغاز ماه مه قرار دارد؛ نشستی که انتظار میرود در آن نرخ بهره بدون تغییر باقی بماند. در منطقه یورو، دادههای اولیه تورم آوریل و تولید ناخالص داخلی سهماهه اول اهمیت بالایی دارند. در بریتانیا، هم نشست بانک مرکزی انگلستان و هم انتشار دادههای تورم و خردهفروشی میتوانند انتظارات بازار را جابهجا کنند. در چین، دادههای ماهانه مارس و رشد اقتصادی سهماهه اول، نقش تعیینکنندهای در ارزیابی قدرت واقعی بهبود اقتصادی خواهند داشت. ژاپن نیز در کانون توجه قرار دارد، زیرا نشست بانک مرکزی، تورم و نرخ بیکاری آن میتواند تصویر روشنتری از مسیر عادیسازی سیاست پولی ارائه دهد. در بازارهای نوظهور نیز مجموعهای از نشستهای بانکهای مرکزی از هند و مکزیک تا آفریقای جنوبی و ترکیه، مسیر نرخها و ارزها را تحت تأثیر قرار خواهد داد.
بانک ها و اوراق قرضه
قیمتگذاری بازارها نشان میدهد که سرمایهگذاران در حال حاضر سناریوی «احتیاط و توقف» را بیش از هر چیز دیگری ترجیح میدهند. بازارها عمدتاً انتظار دارند فدرال رزرو فعلاً در موضع کنونی سیاست های خود باقی بماند و تنها احتمال محدودی برای یک افزایش دیگر یا کاهش زودهنگام نرخها در قیمتها دیده میشود.بانک مرکزی اروپا در سطح متوازن با نرخ تورم قرار دارد و اگر شوک انرژی نرخ تورم رو به شدت بالا نبرد، پیش بینی نمی شود که تغییری در کوتاه مدت در نرخ های بهره آن داشته باشیم. در انگلستان فرض غالب این است که تورم نقش عمده در تصمیم گیری بازی خواهد کرد، و تا اطمینان از کاهش واقعی تورم برای مدتی در سیاست های کنونی خود خواهد ماند. بازده اوراق قرضه همچنان نسبتاً بالاست؛ بازدهی اوراق ۱۰ ساله آمریکا در محدوده ۴.۴۳درصد، آلمان حدود ۳.۱ درصد، بریتانیا نزدیک ۵ درصد و ژاپن در حدود ۲.۴ درصد قرار دارد که به دلیل افزایش پرمیوم ریسک در خاورمیانه رشد کرده اند. در بازار ارز، دلار همچنان نسبتاً قوی مانده و جفتارزهای اصلی بیش از هر چیز به دادههای تورم و سیگنالهای سیاستی حساس هستند. همزمان، بازار کالاها نیز همچنان ریسک ژئوپلیتیکی را در قیمتها منعکس میکند؛ نفت وست تگزاس بالاتر از ۹۰ دلار، مس در سطوح بالا، گندم گران و طلا و نقره نیز با وجود کاهش در هفته های اخیر همچنان در محدودهای قوی باقی مانده است.
اقتصاد کلان
در سطح کلان، برآورد اصلی برای سال ۲۰۲۶ رشد جهانی در حدود ۳ درصد است. این عدد با پیشبینی بسیاری از نهادهای بینالمللی و بانکهای بزرگ همراستا است، هرچند اختلافهایی در جزئیات وجود دارد. برخی نهادها رشد را کمی بالاتر و برخی کمی پایینتر میبینند، اما اجماع کلی این است که اقتصاد جهانی در حال ورود به دورهای از رشد متوسط، نه داغ و نه فروپاشیده، است. در مورد تورم نیز انتظار میرود روند نزولی ادامه پیدا کند، اما نه با سرعتی که به بانکهای مرکزی اجازه دهد بهراحتی سیاستهای بسیار نرمتری اتخاذ کنند. قیمتهای بالای انرژی و فشارهای خدماتی و دستمزدی، همچنان مانع اصلی بازگشت سریع به محیط کمتورم گذشته هستند. بنابراین، چشمانداز پایه، جهانی با رشد پایینتر اما مثبت و تورمی در حال کاهش اما هنوز مزاحم است.
چشمانداز اقتصادی چین در آوریل ۲۰۲۶: رشد پابرجاست، اما تقاضا ضعیف میماند
دادههای پایه نیز همین تصویر را تأیید میکنند. شاخصهای مدیران خرید در سطح جهانی نشان میدهند که اقتصاد جهان هنوز در محدوده رشد قرار دارد، اما این رشد ضعیف و نابرابر است. بخش تولید همچنان ضعیفتر از بخش خدمات است و در بسیاری از اقتصادها، خدمات بار اصلی رشد را به دوش میکشد. اقتصاد آمریکا همچنان نسبت به بسیاری از همتایان خود مقاومتر به نظر میرسد و از مصرف و بازار کار حمایت میگیرد، هرچند شتاب آن کاهش یافته است. اروپا نرمتر و شکنندهتر باقی مانده و مصرف در آن همچنان ضعیف است. چین نشانههایی از بهبود را نشان میدهد، اما همچنان با ترکیبی از رشد نهچندان متوازن، تورم پایین و دادههای مرزی در شاخصهای فعالیت روبهرو است. ژاپن در حال حرکت به سمت عادیسازی تدریجی است، در حالی که بازارهای نوظهور بیش از پیش به دو گروه تقسیم میشوند: کشورهایی که هنوز از تقاضای داخلی یا شرایط بیرونی مناسبتری برخوردارند، و کشورهایی که از نفت، دلار قویتر یا شرایط مالی سختتر آسیب میبینند.
تورم و تنش های ژئوپولیتیک
تورم همچنان مهمترین محدودیت سیاست گذاری است. در آمریکا، تورم هسته هنوز بالا باقی مانده، در حوزه یورو نیز تورم هسته بالاتر از هدف است و در بریتانیا، تورم خدمات و فشارهای داخلی همچنان چسبندهاند. چین تا حدی از این الگو جداست، زیرا با تورم ضعیفتر و حتی فشارهای کاهشی در قیمتهای تولیدکننده مواجه است، و ژاپن در میانه یک محیط تورمی معتدلتر قرار دارد. اما در سطح جهانی، عامل مشترک اصلی انرژی است. قیمت بالاتر نفت مستقیماً تورم عمومی را بالا میبرد، قدرت خرید خانوارها را کاهش میدهد و بانکهای مرکزی را وادار میکند با احتیاط بیشتری صحبت کنند. به همین دلیل، حتی اگر تورم دیگر مانند قبل شتاب نگیرد، همچنان به اندازه کافی بالاست که مسیر سیاست پولی را محدود کند.
چشمانداز اقتصادی ژاپن در آوریل ۲۰۲۶: انقباض سیاستهای بانک مرکزی، ضعف ین، و ریسکهای رشد
اگر تنشهای بالای انرژی در هفتههای پیش رو ادامه پیدا کند، انتقال این شوک به اقتصاد گستردهتر احتمالاً از یک مسیر آشنا پیروی خواهد کرد. در گام نخست، افزایش هزینههای سوخت و انرژی درآمد قابل تصرف خانوارها را کاهش میدهد و باعث میشود مصرفکنندگان فضای کمتری برای هزینهکردهای غیرضروری داشته باشند. در نتیجه، معمولاً ابتدا تقاضای اختیاری تضعیف میشود، بهویژه در بخشهایی مانند خردهفروشی، سفر و کالاهای بادوام. اگر این شوک ادامهدار شود، اثر آن میتواند به شکل گستردهتری در سراسر اقتصاد پخش شود و به کاهش فعالیت بخش خدمات، احتیاط بیشتر در استخدام، افت کلی مصرف و در نهایت کاهش رشد تولید ناخالص داخلی منجر شود. در شرایط فعلی، بازارهای کار قوی، بهویژه در ایالات متحده، در حال به تأخیر انداختن این تعدیل هستند، اما این به معنای حذف کامل این ریسک نیست. برای معاملهگران و سرمایهگذاران، دادههای اقتصادی امروز و تیترهای ژئوپلیتیکی اهمیت ویژهای خواهند داشت، زیرا نشان میدهند که آیا این شوک از طریق فشار بر حاشیه سود جذب میشود یا بهتدریج به تخریب واقعی تقاضا منتقل خواهد شد.
در نتیجه، چشمانداز سیاست پولی بیشتر «محتاط» است تا «انبساطی». فدرال رزرو در موضع توقف قرار دارد، اما هنوز با اطمینان به سمت کاهش نرخها نرفته است. بانک مرکزی اروپا و بانک مرکزی انگلستان نیز به احتمال زیاد تا زمانی که نشانههای روشنتری از بازگشت پایدار تورم به هدف نبینند، در موضع فعلی میمانند. بانک ژاپن همچنان در مسیر عادیسازی تدریجی قرار دارد و بانک خلق چین نیز در شرایط رشد نسبتاً باثبات و تورم پایین، احتمالاً موضعی ثابت حفظ میکند. در اقتصادهای نوظهور، تصویر پیچیدهتر است؛ برخی کشورها هنوز امکان کاهش محدود نرخ یا توقف را دارند، اما برخی دیگر به دلیل ضعف ارزی، تورم بالا یا فشارهای مالی، ناچار به حفظ سیاستهای سختتر هستند. همزمان، ادامه سیاستهایی مانند کاهش ترازنامه توسط فدرال رزرو و آغاز انقباض ترازنامه در اروپا، باعث میشود نقدینگی جهانی همچنان کمتر از سالهای قبل باشد.
چارچوب سناریو ساده است. حالت پایه، با احتمال ۶۰٪، رشد جهانی تقریباً ۳٪، کاهش تورم، سیاستهای پایدار تا کمی آسانتر در اواخر سال ۲۰۲۶ و بازارهای در محدودهی نوسان را در نظر میگیرد. حالت مثبت، رشد قویتر اقتصاد، کاهش سریعتر تورم، کاهش زودتر نرخ بهره و عملکرد قویتر سهام و بازارهای نوظهور را فرض میکند. حالت منفی بر یک شوک جدید، مانند رکود عمیق چین یا تشدید تنش در خاورمیانه که نفت را به سمت ۱۲۰ دلار سوق میدهد و منجر به رشد ضعیفتر، تورم بالاتر و استرس عمیقتر بازار میشود، متمرکز است. همچنین یک سناریوی تداوم ریسک در بلند مدت وجود دارد که شامل یک حادثه مالی یا فشار نقدینگی به اندازهای شدید است که باعث رکود و قیمتگذاری مجدد نامنظم میشود.
برای بازارها، نتیجه عملی این است که جهان هنوز تحت سلطه سه متغیر کلیدی قرار دارد: تورم، انرژی و زمانبندی سیاست پولی. اگر تورم آرامتر شود، بازده اوراق میتواند تثبیت شود و داراییهای ریسکی، بهویژه سهام با کیفیت بالاتر، فضای تنفس پیدا کنند. اما اگر تورم دوباره غافلگیرکننده ظاهر شود، بازدهیها بالاتر میرود، دلار قویتر میشود و داراییهای پرریسک، بهویژه در بازارهای نوظهور، آسیبپذیرتر خواهند شد. بنابراین، آوریل ۲۰۲۶ ماه بحران قطعی نیست، اما ماهی با حاشیه خطای کم، حساسیت بالا و اقتصادی جهانی است که هنوز رشد میکند، اما زیر فشار.
پرسش متداول و پاسخ
بزرگترین تغییر اقتصاد کلان جهانی در مارس ۲۰۲۶ چه بود؟
بزرگترین تغییر، حرکت از یک محیط نسبتاً قابلکنترل با رشد آهسته و کاهش تورم، به سمت فضایی شکنندهتر بود که با قیمتهای بالاتر نفت، دلار قویتر و ریسک ژئوپلیتیکی بیشتر تعریف میشد.
آیا اقتصاد جهانی در مارس ۲۰۲۶ وارد رکود شد؟
خیر. اقتصاد جهانی همچنان در حال رشد بود، اما این رشد کندتر، نامتوازنتر و در برابر شوکهای تورمی و مالی آسیبپذیرتر شد.
چرا نفت در مارس اینقدر مهم بود؟
زیرا نفت به کانال اصلی انتقال فشارها در اقتصاد جهانی تبدیل شد و همزمان بر انتظارات تورمی، قدرت خرید مصرفکنندگان، ترازهای تجاری، تصمیمات بانکهای مرکزی و شرایط مالی اثر گذاشت.
کدام مناطق قویتر و کدام مناطق ضعیفتر بودند؟
ایالات متحده نسبتاً مقاوم ماند، چین بهتر شد اما همچنان به سیاست و بخش خارجی وابسته بود، و هند و برزیل در میان بازارهای نوظهور تابآوری بهتری نشان دادند. در مقابل، اروپا ضعیفتر بود و بازارهای نوظهورِ شکننده و واردکننده نفت تحت فشار بیشتری قرار گرفتند.
پیام اصلی این ماه برای بازارها چه بود؟
پیام اصلی این بود که مارس ۲۰۲۶ ریسک ورود به یک محیط «رکود تورمی خفیف» را بالا برد؛ یعنی رشد کندتر، تورم چسبندهتر، شرایط مالی سختتر و حساسیت بیشتر بازارها به تحولات ژئوپلیتیکی.
موضوع اصلی اقتصاد جهانی در آوریل ۲۰۲۶ چیست؟
موضوع اصلی، رشد کندتر اما هنوز مثبت، همراه با بانکهای مرکزی محتاط و ریسک ماندگار انرژی است.
آیا بانکهای مرکزی بزرگ دوباره بهزودی نرخها را بالا میبرند؟
در حال حاضر بازارها بیشتر انتظار توقف از سوی فدرال رزرو، بانک مرکزی اروپا و بانک مرکزی در انگلستان را دارند، اما غافلگیریهای تورمی همچنان میتواند این مسیر را تغییر دهد.
چرا نفت در این چشمانداز تا این اندازه مهم است؟
زیرا نفت همزمان بر تورم، قدرت خرید مصرفکنندگان، تصمیمات بانکهای مرکزی و احساس ریسک در بازارها اثر میگذارد.
سناریوی پایه برای رشد جهانی در سال ۲۰۲۶ چیست؟
سناریوی پایه، رشد جهانی در حدود ۳ درصد، کاهش تدریجی تورم و حفظ نرخهای بهره در سطوح نسبتاً محدودکننده تا قبل از کاهشهای محدود در ادامه سال است.
بزرگترین ریسک نزولی چیست؟
یک شوک تازه، مانند افت شدیدتر اقتصاد چین یا تشدید تنش در خاورمیانه که قیمت نفت را بهطور قابلتوجه بالا ببرد، میتواند رشد را تضعیف و تورم را دوباره تشدید کند.
Comments